


Space Exploration Technologies Corp., comumente conhecida como SpaceX (SPCX), opera sistemas de lançamento reutilizáveis, a rede de satélites Starlink, serviços seguros Starshield e um negócio em expansão de infraestrutura de IA. A conectividade é atualmente o maior motor de receita e lucro, enquanto os investimentos em Starship e IA visam criar capacidade futura. Essa amplitude dá à SpaceX várias trajetórias de crescimento, mas deixa as ações sensíveis a cronogramas de engenharia, intensidade de capital e uma avaliação excepcionalmente alta.
O último trimestre mostrou crescimento rápido com uma grande compensação de demanda de caixa. A receita do Q2 2026 da SpaceX atingiu US$ 7,814 bilhões, um aumento de 92% e aproximadamente US$ 914 milhões acima do consenso, enquanto o EBITDA ajustado aumentou 191% para US$ 3,538 bilhões. Os assinantes da Starlink dobraram para 12 milhões e a receita de IA aumentou 247% para US$ 2,561 bilhões, mas o investimento de capital trimestral disparou para US$ 18,369 bilhões conforme a SpaceX expandiu a infraestrutura de computação e satélites.
A previsão de ações da SPCX para 2026 agora se centra em duas visões concorrentes:
- O caso de conectividade, reutilização e escala de IA: Os 12 milhões de assinantes da Starlink, o progresso dos voos da Starship e US$ 14,1 bilhões de vendas contratuais de nuvem criam alavancagem operacional em comunicações, lançamento e computação.
- O caso de intensidade de capital e avaliação: US$ 18,369 bilhões de capex trimestral, uma perda operacional de IA de US$ 1,257 bilhão e cronogramas incertos da Starship mantêm a conversão de caixa abaixo do nível necessário para sustentar uma avaliação de múltiplos trilhões de dólares.
Este guia detalha a previsão de ações da SPCX, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de resultados do Q2 de 4 de agosto de 2026 da SpaceX, arquivos trimestrais e dados de mercado até 24 de setembro, além de como negociar futuros de ações da SPCX no BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da SpaceX Precisam Saber em Setembro de 2026
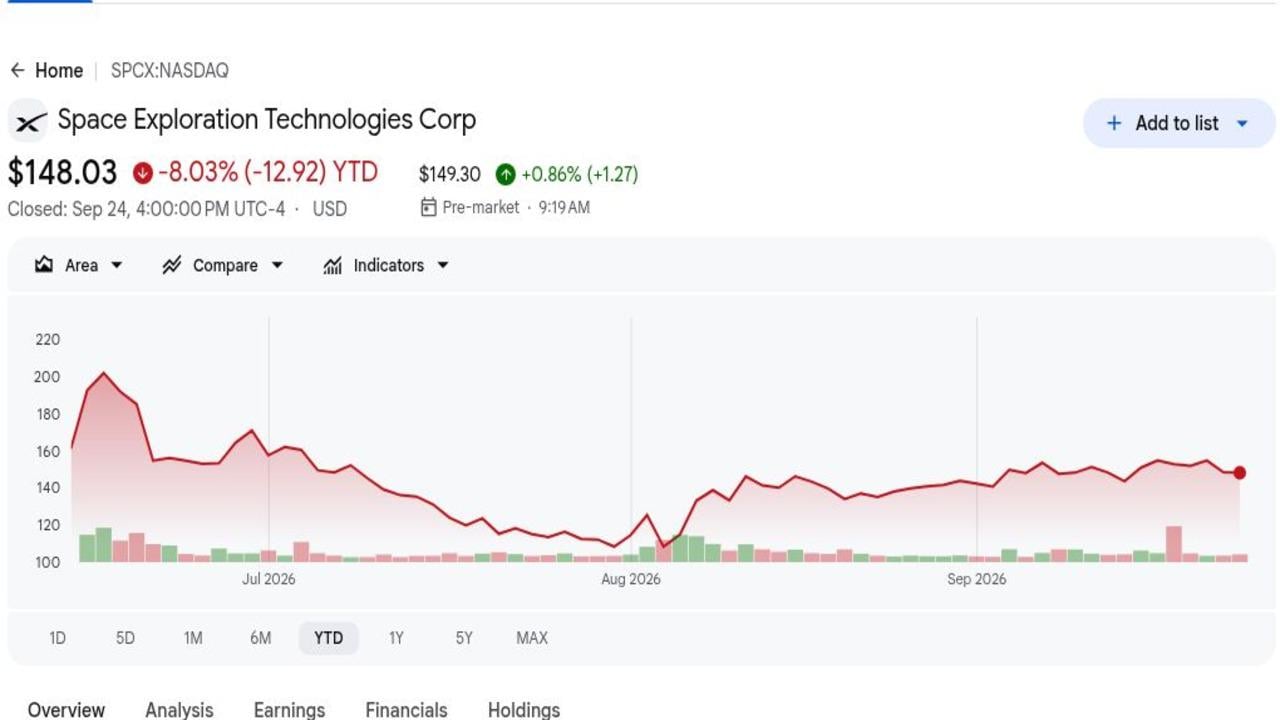
- US$ 148,03 deixou a SPCX com queda de 8,03% desde sua listagem em junho: O fechamento de referência de 24 de setembro permaneceu acima do preço de IPO de US$ 135, mas 34,4% abaixo da máxima pós-listagem de US$ 225,64. O declínio mostra como rapidamente as preocupações de avaliação compensaram a escassez inicial e demanda de índice.
- US$ 7,814 bilhões de receita do Q2 superaram o consenso em aproximadamente US$ 914 milhões: A receita aumentou 92% de US$ 4,071 bilhões, liderada por Conectividade e IA. A superação estabeleceu que a escala operacional da SpaceX está se expandindo mais rapidamente do que o mercado pré-resultados esperava em vários negócios.
- 12 milhões de assinantes da Starlink dobraram ano a ano: A receita de Conectividade aumentou 66% para US$ 4,291 bilhões e a receita operacional aumentou 79% para US$ 1,656 bilhão. Este segmento é a fonte mais clara de lucro atual financiando o portfólio mais amplo de lançamento e IA.
- US$ 18,369 bilhões de capex trimestral aumentaram mais de seis vezes: IA representou US$ 15,828 bilhões, comparado com US$ 749 milhões um ano antes. O gasto suporta o crescimento de computação, mas também explica por que receita e EBITDA ajustado ainda não se traduzem claramente em fluxo de caixa livre.
- US$ 47,5 bilhões de backlog acompanharam US$ 100 bilhões de liquidez: O balanço patrimonial dá à SpaceX capacidade para investir em Starship, Starlink e IA. Os investidores ainda precisam de conversão de backlog e disciplina de capital porque recursos de caixa sozinhos não garantem retornos atraentes por ação.
O que é a SpaceX (SPCX)?
A SpaceX é uma empresa verticalmente integrada de aeroespacial, comunicações por satélite e infraestrutura de IA fundada em 2002. Seu segmento Espacial projeta e lança foguetes Falcon, espaçonaves Dragon e o sistema Starship em desenvolvimento. A Conectividade opera serviços de banda larga Starlink e direto para dispositivos, enquanto a Starshield atende clientes de segurança nacional. O segmento de IA inclui infraestrutura de computação, Grok e serviços relacionados de assinatura e nuvem. Fabricação, satélites, locais de lançamento, software e operações de rede são gerenciados dentro de uma plataforma.
A estratégia de longo prazo usa economia de lançamento para implementar a própria infraestrutura de comunicações e computação da SpaceX em escala. A Starlink serve consumidores, empresas, companhias aéreas e governos, com American Airlines, Southwest, Virgin Atlantic, Iberia e Aer Lingus entre os relacionamentos de aviação destacados. Parcerias móveis incluem SoftBank, NTT Docomo e Spark NZ, enquanto a Starshield detinha mais de US$ 6 bilhões de contratos plurianuais do governo americano. A Starship permanece central porque a reutilização completa poderia reduzir os custos de implementação para satélites de próxima geração e infraestrutura orbital.
Visão Geral dos Resultados Q2 2026 da SpaceX (SPCX): 92% de Crescimento de Receita e Escala da Starlink Apoiam Expansão de IA
A SpaceX reportou receita do Q2 de US$ 7,814 bilhões versus aproximadamente US$ 6,9 bilhões esperados, uma perda de US$ 0,09 por ação versus consenso de perda de US$ 0,26, e EBITDA ajustado de US$ 3,538 bilhões, um aumento de 191%. A receita de Conectividade atingiu US$ 4,291 bilhões e a receita de IA atingiu US$ 2,561 bilhões, enquanto os assinantes da Starlink dobraram para 12 milhões. A compensação central foi US$ 18,369 bilhões de capex, incluindo US$ 15,828 bilhões para infraestrutura de IA.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 |
Consenso de US$ 6,9B |
US$ 7,814B |
Superou. Aproximadamente US$ 914M acima do consenso; aumento de 92% ano a ano. |
|
Perda por ação Q2 |
Consenso de -US$ 0,26 |
-US$ 0,09 |
Superou. Perda foi US$ 0,17 menor que o esperado. |
|
EBITDA ajustado Q2 |
US$ 1,214B um ano antes |
US$ 3,538B |
Expandiu. Aumentou 191% ano a ano. |
|
Receita de Conectividade |
US$ 2,588B um ano antes |
US$ 4,291B |
Expandiu. Aumentou 66% ano a ano. |
|
Receita de IA |
US$ 737M um ano antes |
US$ 2,561B |
Acelerou. Aumentou 247% ano a ano. |
|
Assinantes Starlink |
6,0M um ano antes |
12,0M |
Dobrou. Adicionou 1,7M sequencialmente. |
|
Investimento de capital Q2 |
US$ 2,825B um ano antes |
US$ 18,369B |
Disparou. IA representou US$ 15,828B. |
|
Caixa e títulos negociáveis |
— |
US$ 100B |
Líquido. Suporta um backlog de US$ 47,5B e plano de investimento. |
- US$ 7,814 bilhões de receita cresceram 92% e superaram em aproximadamente US$ 914 milhões: Espaço, Conectividade e IA todos se expandiram, com receita total aumentando de US$ 4,071 bilhões. A amplitude do crescimento reduz a dependência apenas do lançamento e suporta uma estrutura de avaliação multi-motor.
- A perda de US$ 0,09 por ação foi US$ 0,17 melhor que o consenso: A perda líquida diminuiu para US$ 541 milhões de US$ 1,008 bilhão. A melhoria mostra alavancagem operacional em todo o portfólio, embora a lucratividade absoluta permaneça insuficiente em relação ao programa de capital da empresa e cronograma de infraestrutura ambicioso.
- US$ 4,291 bilhões de receita de Conectividade aumentaram 66%: A receita operacional do segmento aumentou 79% para US$ 1,656 bilhão e o EBITDA ajustado atingiu US$ 2,597 bilhões. A Starlink está, portanto, produzindo economia atual que pode financiar parcialmente projetos mais arriscados, incluindo desenvolvimento da Starship e infraestrutura de IA.
- US$ 2,561 bilhões de receita de IA aumentaram 247%: O EBITDA ajustado de IA tornou-se positivo em US$ 1,146 bilhão, mesmo com a perda operacional permanecendo em US$ 1,257 bilhão. A diferença destaca depreciação pesada, compensação de ações e investimento em infraestrutura por trás do crescimento e perda operacional atual.
- US$ 18,369 bilhões de capex excederam a receita em US$ 10,555 bilhões: O gasto em IA sozinho atingiu US$ 15,828 bilhões. O balanço de US$ 100 bilhões pode absorver investimento de curto prazo, mas a avaliação futura depende desses ativos produzirem contratos duráveis, margens atraentes e eventual fluxo de caixa.
Perspectiva de Investimento 2026 da SpaceX (SPCX): Caso Altista de US$ 300 vs. Caso Baixista de US$ 100
A perspectiva da SpaceX para 2026 depende de se os lucros de Conectividade e demanda contratual de IA podem sustentar o investimento em Starship e computação sem pressão permanente de fluxo de caixa. As metas de Wall Street permanecem incomumente dispersas porque pequenas diferenças no custo de lançamento de longo prazo, penetração de satélites e margens de IA produzem mudanças enormes de avaliação.
O Caso Altista: Starlink e Starship Empurram SPCX em Direção a US$ 300
O Caso Altista assume que a Conectividade continua crescendo acima de 50%, a Starship demonstra reutilização confiável e a demanda contratual de nuvem se converte em receita de IA de alta margem. O Q2 já entregou 12 milhões de assinantes da Starlink, US$ 1,656 bilhão de receita operacional de Conectividade e US$ 14,1 bilhões de vendas contratuais de nuvem.
Um movimento em direção a US$ 300 requer que marcos de lançamento e implantação de satélites cheguem no cronograma, que o EBITDA ajustado de IA permaneça positivo e que o gasto de capital produza receita visível. Crescimento de receita acima de 60% com intensidade de capex declinante forneceria a confirmação mais forte.
O Caso Base: Crescimento da Conectividade Mantém SPCX Entre US$ 150 e US$ 190
O Caso Base assume que o crescimento de assinantes e empresas da Starlink permanece forte enquanto o gasto em Starship e IA previne conversão limpa de fluxo de caixa livre. A posição de liquidez de US$ 100 bilhões limita a pressão de financiamento, embora os investidores apliquem um múltiplo menor do que durante o rally pós-IPO imediato.
A SPCX poderia negociar principalmente entre US$ 150 e US$ 190 se a receita operacional de Conectividade continuar se expandindo e o backlog permanecer próximo de US$ 47,5 bilhões. Outro trimestre de capex acima do dobro da receita ou adições de assinantes desacelerando enfraqueceria a faixa.
O Caso Baixista: Capex e Atrasos Puxam SPCX em Direção a US$ 100
O Caso Baixista assume que o desenvolvimento da Starship escorrega, contratos de IA se convertem mais lentamente e US$ 18,369 bilhões de capex trimestral permanecem elevados. A Conectividade permanece lucrativa e continua adicionando assinantes, mas não pode financiar todas as plataformas de lançamento, satélite e computação sem consumo sustentado de caixa.
Um movimento em direção a US$ 100 se torna mais provável se as perdas operacionais de IA permanecerem acima de US$ 1 bilhão, o crescimento da Starlink cair abaixo de 30% ou a Starship perder marcos importantes de reutilização. Sob essa combinação, estimativas menores e compressão de múltiplos se reforçariam mutuamente.
Previsões de Preço de Ações SPCX para 2026 por Analistas de Wall Street
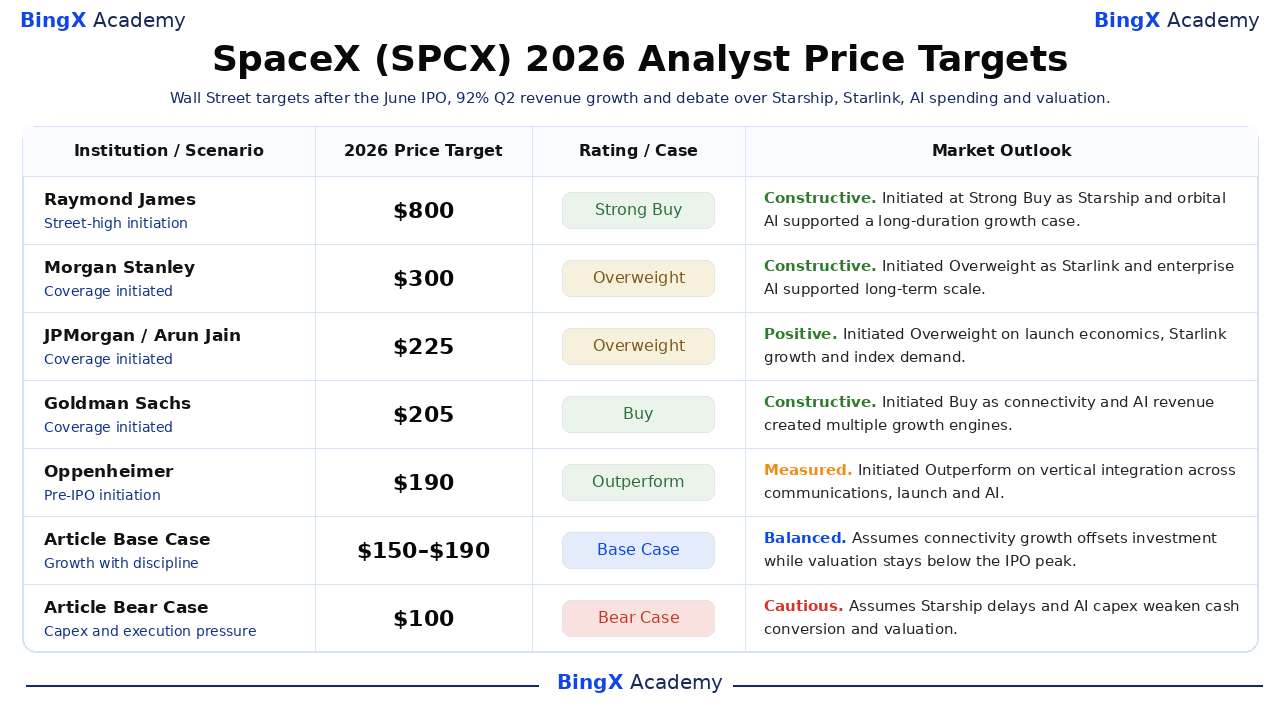
As cinco ações datadas abaixo mostram metas de US$ 190 a US$ 800, refletindo suposições radicalmente diferentes sobre Starship, Starlink, infraestrutura de IA e margens de longo prazo. São pontos de referência de terceiros em vez de uma única previsão de consenso, e as duas últimas linhas são cenários editoriais da BingX Academy.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Raymond James |
US$ 800 |
Strong Buy |
Construtiva. 7 de julho: iniciou com a meta mais alta da Street baseada em Starship, Starlink e IA orbital. |
|
Morgan Stanley / Adam Jonas |
US$ 300 |
Overweight |
Construtiva. 7 de julho: iniciou como dominância de lançamento, Starlink e IA empresarial sustentaram escala. |
|
JPMorgan / Arun Jain |
US$ 225 |
Overweight |
Positiva. 7 de julho: iniciou em economia de lançamento reutilizável, crescimento da Starlink e demanda de índice. |
|
Goldman Sachs / Eric Sheridan |
US$ 205 |
Buy |
Construtiva. 7 de julho: iniciou como Conectividade e IA criaram múltiplos motores de crescimento. |
|
Oppenheimer / Timothy Horan |
US$ 190 |
Outperform |
Medida. 11 de junho: iniciou antes do IPO em integração vertical através de comunicações, lançamento e IA. |
|
Caso Base do Artigo |
150–190 |
Caso Base |
Equilibrada. Assume que o crescimento de Conectividade compensa investimento enquanto avaliação fica abaixo do pico do IPO. |
|
Caso Baixista do Artigo |
US$ 100 |
Caso Baixista |
Cautelosa. Assume atrasos da Starship e capex de IA enfraquecem conversão de caixa e avaliação. |
Como Negociar Ações da SpaceX (SPCX) na BingX
Negocie o crescimento da Starlink da SpaceX, marcos da Starship e perspectiva de gastos de IA usando BingX TradFi e ferramentas BingX AI. Como a SPCX pode reagir drasticamente a lançamentos, contratos, capex e fornecimento de lockup, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
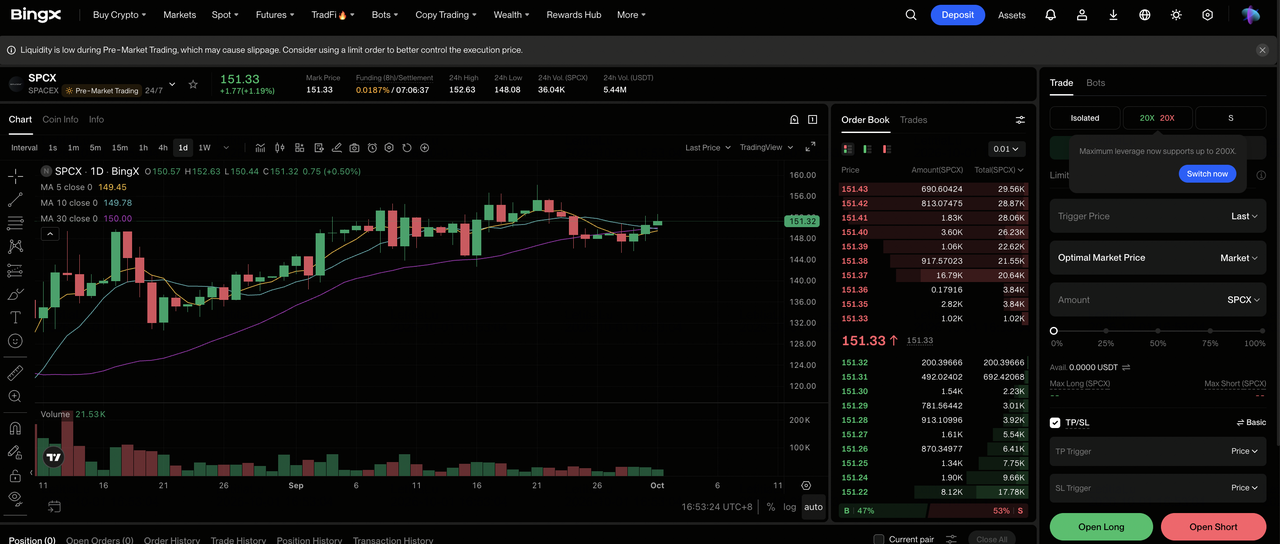
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da corretora BingX.
Passo 2: Selecione SpaceX (SPCX). Busque e selecione o contrato de futuros perpétuos SPCX-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se o crescimento da Starlink e execução da Starship melhorarem. Selecione Abrir Short se capex, atrasos ou pressão de avaliação se intensificarem.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O movimento de US$ 225,64 para US$ 148,03 mostra por que alavancagem conservadora e dimensionamento claro de posição importam.
Passo 5: Execute protocolos de risco rígidos. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A SPCX pode reagir rapidamente a testes de voo, crescimento de assinantes, contratos governamentais, contratos de IA e desbloqueios de ações.
Top 5 Riscos a Observar para Investidores da SpaceX em 2026
A avaliação da SpaceX assume que vários negócios intensivos em capital escalam com sucesso ao mesmo tempo. Atrasos em lançamento, infraestrutura de IA, ou financiamento poderiam reduzir materialmente o fluxo de caixa futuro e avaliação.
- Atrasos da Starship podem afetar vários negócios: A reutilização suporta custos de lançamento, implantação da Starlink e futura infraestrutura orbital. Atrasos adicionais poderiam elevar custos e empurrar marcos de receita para anos posteriores.
- O gasto de capital permanece extremamente alto: O capex do Q2 de US$ 18,369 bilhões excedeu a receita em US$ 10,555 bilhões. Gasto continuado nesse nível poderia pressionar liquidez e fluxo de caixa livre mesmo se o EBITDA ajustado permanecer positivo.
- A lucratividade de IA permanece não comprovada: A receita de IA atingiu US$ 2,561 bilhões, mas o segmento registrou uma perda operacional de US$ 1,257 bilhão. Maior utilização e margens serão necessárias para justificar o gasto continuado em infraestrutura.
- Liberações de lockup podem aumentar a oferta de ações: Mais ações restritas se tornando elegíveis para venda poderiam pressionar as ações independentemente do desempenho operacional, especialmente se a demanda do investidor enfraquecer.
- Alta avaliação magnifica o risco de execução: O controle de voto do fundador limita a influência minoritária, enquanto metas de analistas variam de US$ 190 a US$ 800. Mesmo reduções modestas nas expectativas de crescimento ou margem de longo prazo poderiam reduzir materialmente a avaliação.
Considerações Finais: Você Deveria Investir na SpaceX em 2026?
O primeiro trimestre de empresa pública da SpaceX entregou evidências incomumente fortes: receita aumentou 92%, assinantes da Starlink dobraram, receita operacional de Conectividade atingiu US$ 1,656 bilhão e EBITDA ajustado aumentou 191%. A empresa também terminou o Q2 com US$ 100 bilhões de liquidez e US$ 47,5 bilhões de backlog, dando-lhe capacidade substancial para financiar lançamentos, satélites e infraestrutura de computação.
O Caso Altista requer que Starship, Starlink e contratos de IA convertam crescimento em fluxo de caixa, sustentando um caminho em direção a US$ 300. O Caso Baixista reflete US$ 18,369 bilhões de capex trimestral, atrasos de engenharia e compressão de avaliação que poderiam puxar a SPCX em direção a US$ 100. Traders conservadores podem monitorar adições de assinantes, lucro de Conectividade, perda operacional de IA, intensidade de capex e marcos de reutilização da Starship juntos.
Lembrete de Risco: Negociar e investir em ações como SPCX envolve risco de perda de capital. Contratempos de engenharia, gastos de capital, governança, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Como o IPO da SpaceX em 12 de junho Está Lançando Elon Musk Além da Marca de Patrimônio Líquido de Um Trilhão de Dólares
- Principais Ações Espaciais para Comprar Antes do IPO da SpaceX
- Principais Ações de Defesa para Comprar em 2026: Primes, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Previsão de Preço da Planet Labs (PL) 2026: A Demanda de Defesa Pode Empurrar PL em Direção a US$ 35?
- Previsão de Preço da Rocket Lab (RKLB) 2026: Novo Foguete e Crescimento de Defesa Podem Empurrar RKLB em Direção a US$ 150?
