
A RTX Corporation (RTX) é uma empresa aeroespacial e de defesa operando através da Collins Aerospace, Pratt & Whitney e Raytheon. A Collins fornece aviônica, interiores, sistemas de atuação e missão, a Pratt & Whitney constrói motores de aeronaves comerciais e militares, e a Raytheon produz mísseis, radares e sistemas de defesa aérea. Esta combinação oferece exposição à atividade de voos comerciais e gastos com segurança governamental, mas também deixa os lucros sensíveis às entregas de motores, desempenho de fornecedores e custos de programas de preço fixo.
O trimestre mais recente mostrou que ambos os lados do portfólio estão em expansão. As vendas ajustadas da RTX Corporation Q2 2026 alcançaram $24,71 bilhões, crescendo 14% ano a ano, o EPS ajustado subiu para $1,89 de $1,56, e o backlog aumentou 22% para $289 bilhões. As vendas da Pratt & Whitney cresceram 16% para $8,89 bilhões e as vendas da Raytheon subiram 18% para $8,27 bilhões, tornando o throughput de produção e a conversão de margem as questões centrais de investimento.
A previsão das ações RTX para 2026 agora se centra em duas visões concorrentes:
- O caso de conversão de backlog e margem: demanda do pós-venda comercial, maiores entregas de motores e reabastecimento de mísseis poderiam converter o backlog comercial de $170 bilhões e o de defesa de $119 bilhões em crescimento mais rápido de lucros e fluxo de caixa livre.
- O caso de produção e custos de programa: escassez de fornecedores, trabalho de inspeção GTF ou crescimento de custos em programas de defesa de preço fixo poderiam atrasar entregas e impedir que o crescimento da receita produza a expansão de margem necessária para uma reavaliação duradoura.
Este guia analisa a previsão das ações RTX, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de lucros Q2 2026 de 23 de julho da RTX Corporation, arquivamento trimestral e dados de mercado até 24 de setembro, além de como negociar futuros de ações RTX na BingX TradFi com garantia USDT.
Top 5 Coisas que Investidores da RTX Corporation Devem Saber em Setembro de 2026
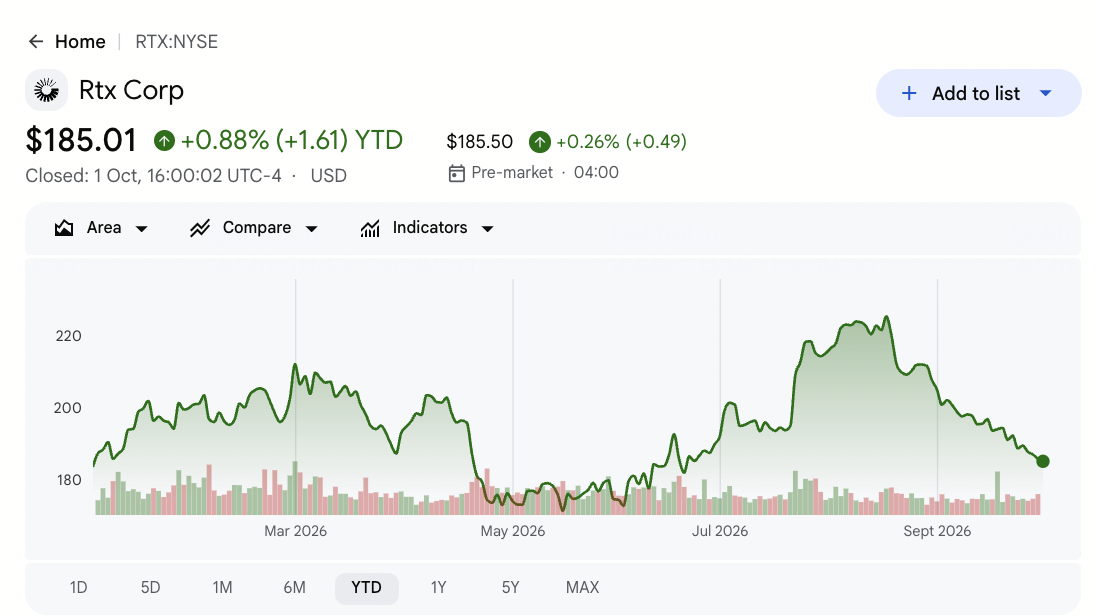
- RTX fechou a $185,01 em 2 de outubro e permaneceu em alta de 2,84% no ano: a ação havia recuado de sua máxima de 52 semanas de $226,88 mesmo após um forte superávit no Q2. Essa lacuna mostra que os investidores estão pesando uma perspectiva maior de lucros contra a execução da produção, ao invés de tratar apenas a demanda de defesa como suficiente para uma valorização maior.
- Vendas ajustadas Q2 alcançaram $24,71 bilhões e subiram 14%: a receita excedeu o consenso de $22,90 bilhões em $1,81 bilhão, enquanto o EPS ajustado de $1,89 superou a estimativa de $1,66 em $0,23. A amplitude do superávit indica que o trimestre se beneficiou tanto do setor aeroespacial comercial quanto de defesa, em vez de um único programa.
- Backlog subiu 22% para $289 bilhões: os pedidos comerciais representaram $170 bilhões e os pedidos de defesa representaram $119 bilhões, acima do backlog total de $271 bilhões no final do Q1. O livro maior suporta visibilidade de receita de vários anos, embora os cronogramas de entrega e capacidade do fornecedor determinem quão rapidamente isso se torna caixa.
- A administração elevou as vendas ajustadas de 2026 para $95-96 bilhões: a faixa anterior era $92,5-93,5 bilhões, e o novo ponto médio fica $1,42 bilhão acima da estimativa de analistas de $94,08 bilhões citada após o lançamento. A orientação de EPS ajustado também passou para $7,10-7,25 de $6,70-6,90.
- Raytheon gerou $10 bilhões em reservas internacionais no primeiro semestre: clientes europeus contribuíram com $7 bilhões conforme governos reabasteceram estoques de mísseis e defesa aérea. Essa demanda suporta a produção de Patriot, Standard e AMRAAM, mas também aumenta a importância da expansão de fábrica e entrega pontual.
O Que É a RTX Corporation (RTX)?
A RTX é uma das maiores fornecedoras aeroespaciais e de defesa do mundo. A Collins Aerospace vende sistemas de aeronaves, aviônica, interiores e produtos de aviação conectada para companhias aéreas comerciais, fabricantes de aeronaves e clientes militares. A Pratt & Whitney obtém receita de entregas de motores e serviços pós-venda de longa duração para a família comercial GTF e plataformas militares como o F135. A Raytheon fornece mísseis, radar, sensores e sistemas integrados de defesa aérea, criando um modelo de negócios que combina entregas de equipamentos com manutenção e sustentação recorrentes.
Sua estratégia de longo prazo é aumentar a produção tanto no setor aeroespacial comercial quanto de defesa, usando um backlog de $289 bilhões para suportar decisões de capacidade. A Pratt & Whitney fornece motores GTF para aeronaves da família Airbus A320neo e motores F135 para o F-35 da Lockheed Martin, enquanto os sistemas Patriot, Standard e AMRAAM da Raytheon servem os Estados Unidos e governos aliados. A Collins apoia fabricantes de aeronaves e operadores em todo o ciclo de vida do voo. Essas plataformas instaladas podem criar décadas de demanda por peças e serviços, embora fornecedores e fábricas devam acompanhar o cronograma de entrega.
Visão Geral dos Lucros Q2 2026 da RTX Corporation (RTX): Superação de Receita, Forte Backlog e Orientação Maior
A RTX relatou vendas ajustadas Q2 de $24,71 bilhões versus $22,90 bilhões esperados, EPS ajustado de $1,89 versus $1,66 esperado, e lucro líquido GAAP de $2,14 bilhões. As vendas da Pratt & Whitney subiram 16% para $8,89 bilhões, as vendas da Raytheon aumentaram 18% para $8,27 bilhões, e o backlog alcançou $289 bilhões. A administração elevou a orientação de vendas ajustadas para $95-96 bilhões e EPS ajustado para $7,10-7,25, deixando produção e conversão de caixa como as principais limitações.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Vendas ajustadas Q2 |
$22,90B consenso |
$24,71B |
Superação. $1,81B acima do consenso; subiu 14% ano a ano. |
|
EPS ajustado Q2 |
$1,66 consenso |
$1,89 |
Superação. $0,23 acima do consenso e subiu de $1,56. |
|
Lucro líquido GAAP Q2 |
— |
$2,14B |
Positivo. Igual a $1,57 por ação diluída. |
|
Vendas Pratt & Whitney |
— |
$8,89B |
Acelerado. Subiu 16% na demanda por motores e serviços. |
|
Vendas Raytheon |
— |
$8,27B |
Acelerado. Subiu 18% na demanda por mísseis e defesa aérea. |
|
Backlog fim do trimestre |
$271B no fim do Q1 |
$289B |
Expandido. Subiu 22% ano a ano, incluindo $170B comercial e $119B defesa. |
|
Perspectiva vendas ajustadas 2026 |
Anterior $92,5B-93,5B |
$95B-96B |
Elevado. Ponto médio $1,42B acima do consenso $94,08B. |
|
Perspectiva EPS ajustado 2026 |
Anterior $6,70-6,90 |
$7,10-7,25 |
Elevado. Ponto médio $0,26 acima do consenso $6,92. |
|
Perspectiva fluxo de caixa livre 2026 |
Anterior $7,5B-8,0B |
$8,5B-8,75B |
Elevado. Operações mais fortes melhoraram expectativas de caixa. |
- Vendas ajustadas de $24,71 bilhões superaram consenso em $1,81 bilhão: o aumento de 14% foi amplo o suficiente para suportar orientação anual mais alta, mostrando que pós-venda comercial e demanda de defesa estão contribuindo ao mesmo tempo. A nova faixa anual $95-96 bilhões torna a execução de entregas do segundo semestre mais importante.
- EPS ajustado de $1,89 excedeu estimativas em $0,23: o EPS também subiu de $1,56 um ano antes, indicando que o crescimento da receita está alcançando os lucros mesmo enquanto a RTX financia capacidade e recuperação de fornecedores. O aumento suporta a perspectiva anual elevada $7,10-7,25.
- Vendas da Pratt & Whitney subiram 16% para $8,89 bilhões: a demanda por GTF e motores militares fortaleceu a oportunidade de base instalada, embora disponibilidade de motores e cronogramas de inspeção ainda governem o ritmo de entregas e lucro pós-venda. A produção pontual é essencial para transformar demanda em margem.
- Vendas da Raytheon aumentaram 18% para $8,27 bilhões: a demanda por sistemas Patriot, Standard e AMRAAM impulsionou o crescimento, e $7 bilhões das reservas internacionais de $10 bilhões do primeiro semestre da unidade vieram da Europa. Essas adjudicações suportam expansão de capacidade, mas aumentam requisitos de entrega.
- Backlog expandiu para $289 bilhões de $271 bilhões em um trimestre: o aumento sequencial de $18 bilhões oferece visibilidade, mas o benefício de valorização depende de converter pedidos em entregas sem custo excessivo ou uso de capital de giro. Pedidos comerciais representaram $170 bilhões do total.
Perspectiva de Investimento 2026 da RTX Corporation (RTX): Caso Otimista $260 vs. Caso Pessimista $165
A perspectiva 2026 da RTX depende se seu grande backlog pode se traduzir em receita, margens e fluxo de caixa mais fortes conforme a recuperação aeroespacial e demanda de defesa continuam. O lado positivo vem de maior atividade pós-venda, crescimento da produção e melhor execução, enquanto restrições de fornecedores, custos de programas e atrasos na entrega permanecem os principais riscos.
O Caso Otimista: Forte Conversão de Backlog Empurra RTX em Direção a $260
O Caso Otimista assume que a atividade pós-venda comercial permanece forte, a Pratt & Whitney aumenta entregas de motores, e a Raytheon expande produção de mísseis. O backlog de $289 bilhões converte suavemente, enquanto uma combinação mais forte de serviços e maior volume de produção permitem que o crescimento do lucro supere as vendas.
Um movimento em direção a $260 exigiria vendas ajustadas próximas ou acima de $96 bilhões, EPS acima do teto de orientação $7,25, e fluxo de caixa livre acima de $8,5 bilhões. Custos de inspeção GTF estáveis e demanda de defesa europeia continuada forneceriam a confirmação mais clara.
O Caso Base: Crescimento Aeroespacial e de Defesa Estável Mantém RTX Entre $205 e $235
O Caso Base assume que a demanda permanece saudável em Collins, Pratt & Whitney e Raytheon, mas restrições de fornecedores e custos de programas limitam expansão de margem. As vendas ficam dentro da faixa $95 bilhões a $96 bilhões, enquanto o backlog permanece acima de $280 bilhões e suporta crescimento estável.
A RTX poderia negociar principalmente entre $205 e $235 sob essas condições. EPS ajustado dentro da faixa $7,10 a $7,25, fluxo de caixa livre acima de $8 bilhões, e entregas de motores estáveis suportariam a faixa. Mais atrasos de produção enfraqueceriam a extremidade superior.
O Caso Pessimista: Produção Mais Lenta e Custos Maiores Puxam RTX em Direção a $165
O Caso Pessimista assume que entregas de motores desaceleram, escassez de fornecedores persiste, e programas de defesa de preço fixo absorvem custos maiores de mão de obra e material. A receita ainda pode crescer do backlog, mas conversão mais fraca reduziria lucro e fluxo de caixa enquanto pressiona o múltiplo de valorização.
Um movimento em direção a $165 se tornaria mais provável se a orientação de vendas cair abaixo de $95 bilhões, fluxo de caixa livre cair abaixo de $8 bilhões, ou conversão de backlog desacelerar. Custos maiores de inspeção GTF ou encargos adicionais de programas de defesa aumentariam pressão de baixa.
Previsões do Preço das Ações RTX para 2026 Por Analistas de Wall Street
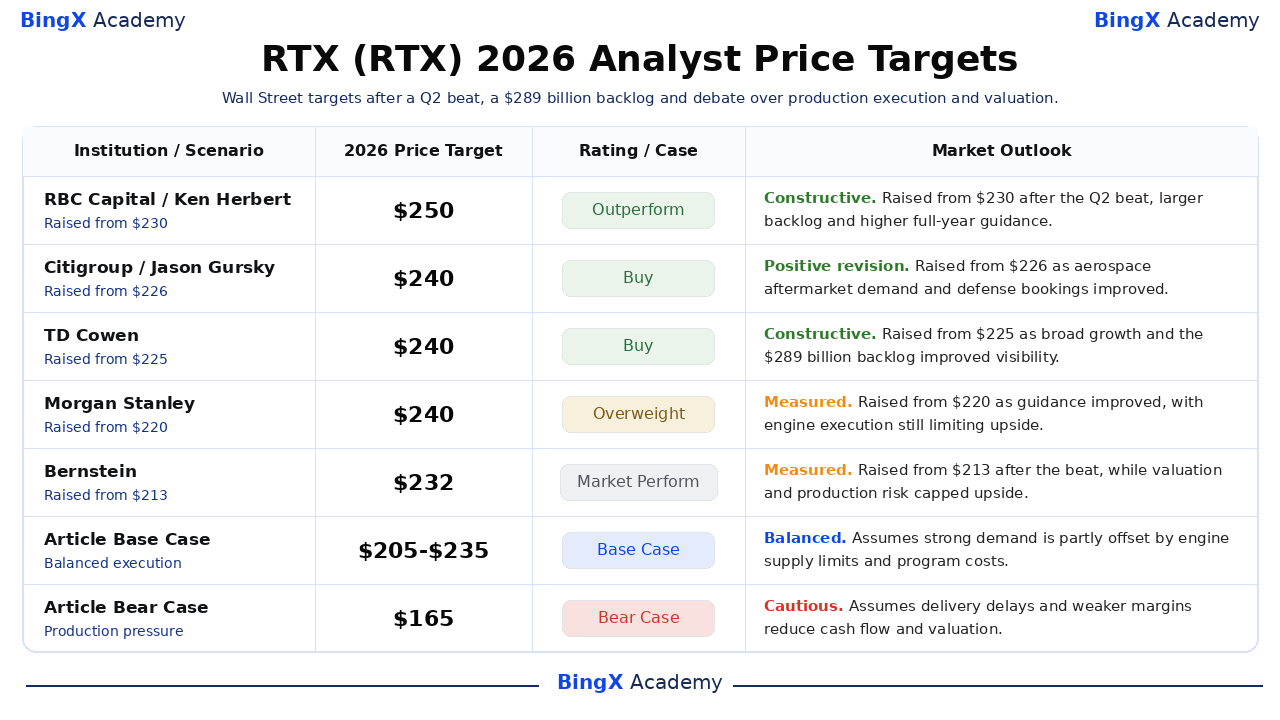
Essas cinco ações datadas de analistas variam de $232 a $250 e refletem diferentes suposições sobre durabilidade pós-venda, reservas de defesa, execução de produção e valorização. Os alvos ficam acima do fechamento de 24 de setembro de $188,61, embora cada um dependa de entrega e conversão de caixa mais fortes. As linhas Base e Pessimista são cenários editoriais da BingX Academy e estão rotuladas separadamente.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
RBC Capital / Ken Herbert |
$250 |
Outperform |
Construtivo. 24 de julho: elevado de $230 após superação Q2, backlog maior e orientação anual mais alta. |
|
Citigroup / Jason Gursky |
$240 |
Buy |
Revisão positiva. 13 de agosto: elevado de $226 conforme demanda pós-venda aeroespacial e reservas de defesa melhoraram. |
|
TD Cowen / Gautam Khanna |
$240 |
Buy |
Construtivo. 27 de julho: elevado de $225 conforme crescimento amplo e backlog de $289 bilhões melhoraram visibilidade. |
|
Morgan Stanley / Kristine Liwag |
$240 |
Overweight |
Ponderado. 24 de julho: elevado de $220 conforme orientação melhorou, com execução de motores ainda limitando lado positivo. |
|
Bernstein / Douglas Harned |
$232 |
Market Perform |
Ponderado. 24 de julho: elevado de $213 após superação, enquanto valorização e risco de produção limitaram lado positivo. |
|
Caso Base do Artigo |
$205-235 |
Caso Base |
Equilibrado. Assume demanda forte parcialmente compensada por limites de fornecimento de motores e custos de programas. |
|
Caso Pessimista do Artigo |
$165 |
Caso Pessimista |
Cauteloso. Assume atrasos de entrega e margens mais fracas reduzem fluxo de caixa e valorização. |
Como Negociar Ações da RTX Corporation (RTX) na BingX
Negocie a perspectiva aeroespacial-comercial, reservas de defesa e produção da RTX usando BingX TradFi e ferramentas BingX AI. Como a RTX pode reagir bruscamente a lucros, adjudicações de contratos e atualizações de motores, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
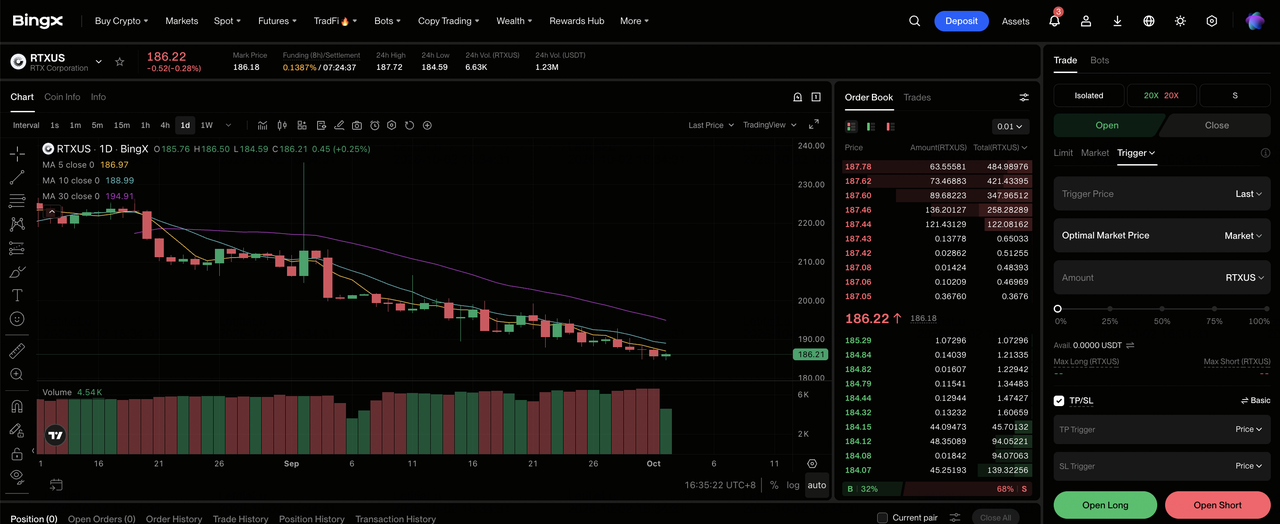
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione RTX Corporation (RTX). Pesquise e selecione o contrato de futuros perpétuos RTXUS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se conversão de backlog, entregas de motores e margens de defesa melhorarem. Selecione Abrir Short se atrasos de produção ou custos de programas enfraquecerem conversão de caixa.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O recuo de uma máxima de 52 semanas de $226,88 para $188,61 mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A RTX pode reagir rapidamente a lucros, orientação, entregas de aeronaves, inspeções de motores, adjudicações de mísseis e mudanças no orçamento de defesa.
Top 5 Riscos a Observar para Investidores da RTX Corporation em 2026
A RTX combina forte demanda de mercado final com fabricação complexa e contratos de longa duração, então falhas de execução podem reduzir valor por ação mesmo quando o backlog está crescendo.
- Escassez de fornecedores pode atrasar entregas de motores e sistemas: as vendas da Pratt & Whitney subiram 16% para $8,89 bilhões, mas fundições, eletrônicos ou mão de obra limitados poderiam impedir que a produção acompanhe a demanda e adiar tanto receita quanto caixa pós-venda.
- Programas de defesa de preço fixo podem absorver inflação de custos: as vendas da Raytheon aumentaram 18% para $8,27 bilhões, mas custos de mão de obra, material ou redesign em contratos antigos podem comprimir margens antes que novos preços alcancem a demonstração de resultados. Isso enfraqueceria EPS apesar de entregas maiores.
- Custos de inspeção GTF podem pressionar conversão de caixa: a Pratt & Whitney deve apoiar companhias aéreas através de inspeções e trabalho de gerenciamento de frota. Compensação maior ou despesa de visita à oficina poderia reduzir o fluxo de caixa livre esperado da perspectiva $8,5-8,75 bilhões.
- Orçamentos governamentais podem mudar cronogramas de adjudicação e entrega: o backlog de defesa totaliza $119 bilhões, mas dotações, aprovações de exportação e prioridades de clientes podem mover cronogramas de produção. Atrasos desacelerariam recuperação de capital de giro, adiariam utilização de fábrica e reduziriam visibilidade de lucros de curto prazo.
- Uma desaceleração aeroespacial comercial pode enfraquecer demanda pós-venda: o backlog comercial de $170 bilhões se beneficia de alta atividade de voo e frotas mais antigas. Tráfego aéreo menor, choques de combustível ou chegada mais rápida de novas aeronaves poderiam reduzir demanda por serviços e pressionar margens da Collins e Pratt.
Considerações Finais: Você Deveria Investir na RTX Corporation em 2026?
A RTX entrou no segundo semestre com uma superação ampla, orientação maior e backlog de $289 bilhões. As vendas ajustadas Q2 subiram 14% para $24,71 bilhões, EPS ajustado alcançou $1,89 e a administração elevou as vendas ajustadas anuais para $95-96 bilhões. Essas cifras suportam a tese de crescimento, embora a queda da máxima de 52 semanas mostre que investidores ainda exigem prova de produção e conversão de caixa.
O Caso Otimista requer entregas de motores, produção de mísseis e margens pós-venda para empurrar ações em direção a $260. O Caso Pessimista reflete atrasos de fornecedores e pressão de custos de programas em direção a $165. Traders conservadores podem esperar por backlog acima de $280 bilhões, fluxo de caixa livre acima de $8,5 bilhões e evidência de que EPS ajustado pode exceder $7,25 antes de aumentar exposição.
Lembrete de Risco: Negociar e investir em ações como RTX envolve alto risco de perda de capital. Ciclos aeroespaciais, orçamentos de defesa, restrições de fornecedores, inspeções de motores, custos de programas, mudanças de valorização e alavancagem podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- Top Ações de Defesa para Comprar em 2026: Principais, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Top Ações Espaciais para Comprar Antes do IPO da SpaceX
- Previsão de Preço da Lockheed Martin (LMT) 2026: Pode Backlog Recorde Empurrar LMT em Direção a $700?
- Previsão de Preço da Rocket Lab (RKLB) 2026: Pode Novo Foguete e Crescimento de Defesa Empurrar RKLB em Direção a $150?
- Previsão de Preço da Redwire (RDW) 2026: Podem Pedidos Espaciais e de Defesa Empurrar RDW em Direção a $24?
- Previsão de Preço da Sidus Space (SIDU) 2026: Pode Crescimento de Satélite e Edge AI Empurrar SIDU em Direção a $6?
