

A SAP (SAP) é uma empresa alemã de software empresarial cujas ações depositárias americanas são negociadas na NYSE. Suas aplicações conectam finanças, compras, recursos humanos, cadeias de suprimentos e operações de clientes, com assinaturas na nuvem se tornando o principal motor de crescimento à medida que os clientes migram de sistemas legados para S/4HANA e RISE with SAP. A base instalada cria demanda recorrente durável, embora o ADR permaneça sensível ao crescimento do backlog na nuvem, execução de IA e movimentos cambiais.
O último trimestre confirmou forte demanda na nuvem ao lado de um resultado de lucros menos limpo. A receita total do Q2 2026 da SAP atingiu EUR 9,88 bilhões (11,16bilhões),aumentando9%,areceitenadanuvemsubiu22%paraEUR6,30bilhões(7,12 bilhões), e o backlog atual da nuvem aumentou 27% para EUR 22,93 bilhões ($25,91 bilhões). A receita e o EPS não-IFRS ficaram abaixo do consenso, e a diluição de aquisições reduziu as perspectivas de lucro operacional.
A previsão de ações da SAP para 2026 agora se centra em duas visões concorrentes:
- O caso de conversão na nuvem e IA de Negócios: Migrações S/4HANA, crescimento de backlog de 26% em moeda constante e adoção mais ampla do Joule poderiam sustentar o crescimento de assinaturas enquanto uma base de nuvem maior melhora a alavancagem operacional e o fluxo de caixa livre.
- O caso de desaceleração do backlog e execução de IA: compromissos de clientes mais lentos, entrega fraca de agentes ou declínio mais rápido no suporte legado poderiam reduzir o crescimento antes que os custos de aquisição e investimento se traduzam em margens mais fortes.
Este guia analisa a previsão de ações da SAP, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no lançamento de resultados Q2 2026 de 23 de julho da SAP, arquivamento semestral e dados de mercado até 24 de setembro, além de como negociar futuros de ações da SAP na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da SAP Devem Saber em Setembro de 2026
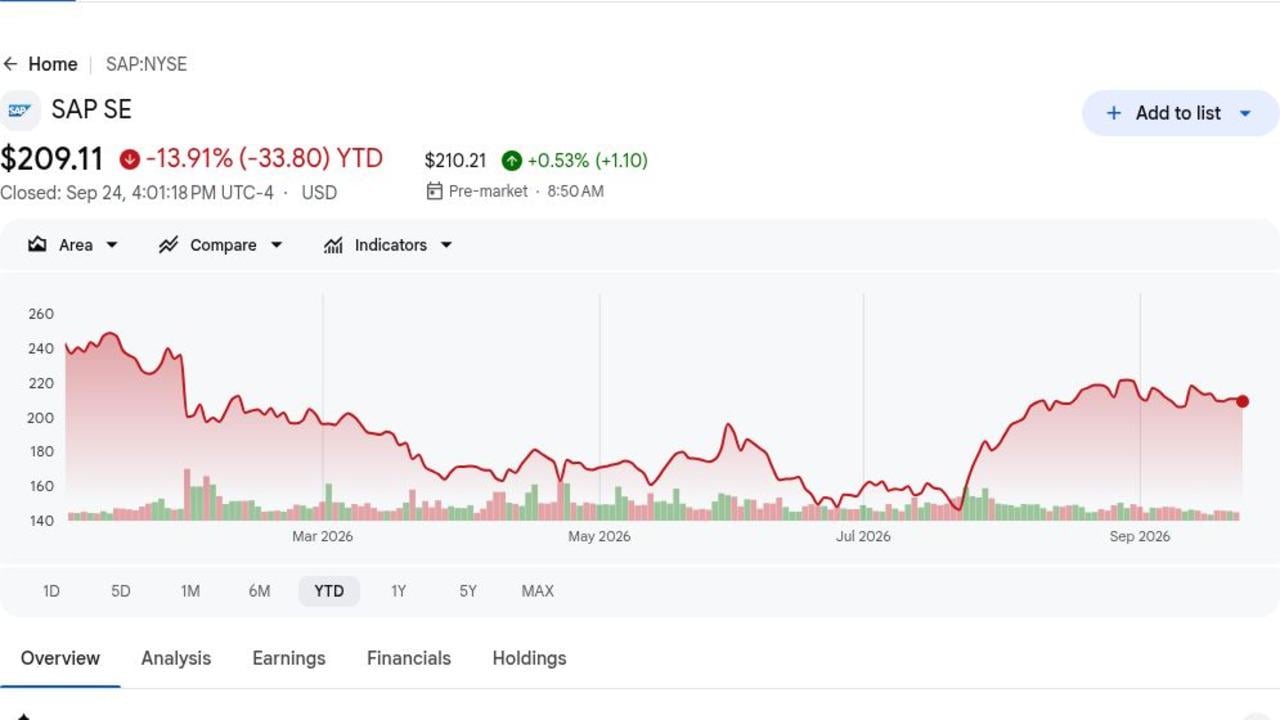
- As ADRs da SAP fecharam em $209,11 e caíram 13,91% em 2026: As ações permaneceram bem abaixo da alta de 52 semanas de $281,37, pois os investidores questionaram o ritmo de lançamento da IA agêntica da SAP. A correção cria mais espaço de avaliação, mas também mostra que o forte crescimento da nuvem por si só não resolveu as preocupações de execução.
- A receita do Q2 atingiu EUR 9,88 bilhões ($11,16 bilhões), aumentando 9%: O resultado ficou abaixo do consenso de EUR 10,02 bilhões (11,32bilhões)porEUR140milhões(158 milhões). O EPS não-IFRS de EUR 1,59 (1,80)tambémficouabaixodaestimatideEUR1,78(2,01), tornando o trimestre operacionalmente sólido, mas financeiramente misto.
- O backlog atual da nuvem atingiu EUR 22,93 bilhões ($25,91 bilhões), aumentando 27%: O crescimento foi de 26% em moedas constantes, acima da expectativa de 24% relatada na época do lançamento. O backlog contratado dá à SAP forte visibilidade de assinaturas conforme os clientes continuam movendo cargas de trabalho principais para o S/4HANA Cloud.
- A orientação de receita na nuvem para 2026 permaneceu EUR 25,8 bilhões (29,15bilhões)aEUR26,2bilhões(29,61 bilhões): A faixa implica crescimento de 23% a 25% em moeda constante. Manter as perspectivas após a receita da nuvem subir 22% para EUR 6,30 bilhões ($7,12 bilhões) apoia a história de migração e visibilidade do segundo semestre.
- A orientação de lucro operacional foi cortada em EUR 100 milhões ($113 milhões): A SAP reduziu a faixa não-IFRS para EUR 11,8 bilhões (13,33bilhões)aEUR12,2bilhões(13,79 bilhões) após concluir a Dremio e Prior Labs. As aquisições fortalecem as capacidades de dados e IA da SAP, embora sua diluição de curto prazo destaque o custo de acelerar essa estratégia.
O que é SAP (SAP)?
A SAP desenvolve aplicações empresariais que gerenciam finanças, compras, força de trabalho, manufatura, logística e relacionamentos com clientes. Grandes organizações usam seu software como sistema de registro para processos de alto valor, criando custos significativos de mudança e longos ciclos de implementação. A receita vem principalmente de assinaturas na nuvem, suporte de software, licenças e serviços. A transição para nuvem desloca gastos de licenças antecipadas para contratos recorrentes, melhorando a visibilidade enquanto requer que a SAP e seus parceiros movam dados complexos de clientes e fluxos de trabalho sem interromper as operações.
Sua direção de longo prazo combina migrações S/4HANA e RISE with SAP com Business Data Cloud, o assistente Joule e um conjunto em expansão de agentes de IA baseados em processos de clientes. A SAP adquiriu a Dremio para capacidades de data-lakehouse e a Prior Labs para tecnologia de modelo de fundação, enquanto clientes como Bosch e PwC usam produtos de nuvem e IA da SAP para desenvolvimento e fluxos de trabalho empresariais complexos. O ecossistema de parceiros inclui integradores de sistemas e provedores de infraestrutura de nuvem que ajudam a migrar, personalizar e operar aplicações em empresas globais.
Visão Geral dos Resultados Q2 2026 da SAP (SAP): Crescimento da Nuvem e Fluxo de Caixa Livre Compensam Perdas de Receita e EPS
A SAP relatou receita Q2 de EUR 9,88 bilhões (11,16bilhões)versusEUR10,02bilhões(11,32 bilhões) esperados, EPS não-IFRS de EUR 1,59 (1,80)versusEUR1,78(2,01) esperados, e receita na nuvem de EUR 6,30 bilhões (7,12bilhões).Obacklogatualdanuvemsubiu27%paraEUR22,93bilhões(25,91 bilhões), o fluxo de caixa livre aumentou 27% para EUR 3,00 bilhões ($3,39 bilhões), e as perspectivas de lucro operacional foram reduzidas devido à diluição de aquisições.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Atual |
Surpresa |
|
Receita total Q2 |
EUR 10,02B ($11,32B) |
EUR 9,88B ($11,16B) |
Perdeu. EUR 140M ($158M) abaixo do consenso; subiu 9% ano a ano. |
|
EPS não-IFRS Q2 |
EUR 1,78 ($2,01) |
EUR 1,59 ($1,80) |
Perdeu. EUR 0,19 ($0,21) abaixo do consenso; subiu 6% ano a ano. |
|
EPS IFRS Q2 |
— |
EUR 1,89 ($2,14) |
Melhorou. Subiu 30% ano a ano. |
|
Receita da nuvem Q2 |
EUR 6,25B ($7,06B) |
EUR 6,30B ($7,12B) |
Superou. Subiu 22% reportado e 24% em moedas constantes. |
|
Backlog atual da nuvem |
24% crescimento em moeda constante |
EUR 22,93B ($25,91B) |
Expandiu. Subiu 27% reportado e 26% em moedas constantes. |
|
Receita do Cloud ERP Suite |
— |
EUR 5,50B ($6,22B) |
Acelerou. Subiu 25% reportado e 27% em moedas constantes. |
|
Fluxo de caixa livre Q2 |
EUR 2,36B ($2,67B) ano anterior |
EUR 3,00B ($3,39B) |
Melhorou. Subiu 27% ano a ano. |
|
Perspectiva de receita na nuvem 2026 |
Inalterado |
EUR 25,8B (29,15B)aEUR26,2B(29,61B) |
Mantido. Implica crescimento de 23%-25% em moeda constante. |
|
Lucro operacional não-IFRS 2026 |
Anterior EUR 11,9B (13,45B)aEUR12,3B(13,90B) |
EUR 11,8B (13,33B)aEUR12,2B(13,79B) |
Reduzido. Cortado em EUR 100M ($113M) por diluição de aquisições. |
|
Perspectiva de fluxo de caixa livre 2026 |
Inalterado |
EUR 10,0B ($11,30B) |
Mantido. Acima de EUR 8,24B ($9,31B) em 2025. |
- Receita de EUR 9,88 bilhões (11,16bilhões)perdeuporEUR140milhões(158 milhões): A receita ainda cresceu 9% ano a ano e 11% em moedas constantes. A perda, portanto, refletiu mix de reconhecimento e câmbio mais do que demanda subjacente mais fraca.
- A receita da nuvem subiu 22% para EUR 6,30 bilhões ($7,12 bilhões): O resultado superou ligeiramente o consenso, enquanto a receita do Cloud ERP Suite aumentou 25% para EUR 5,50 bilhões ($6,22 bilhões). O crescimento mais rápido da nuvem continua a melhorar o mix de receita recorrente da SAP.
- O backlog da nuvem aumentou 27% para EUR 22,93 bilhões ($25,91 bilhões): O crescimento em moeda constante de 26% superou a expectativa de 24%. Essa base contratada fornece maior visibilidade para futuras receitas de assinatura, apesar da perda de receita trimestral.
- O fluxo de caixa livre subiu 27% para EUR 3,00 bilhões ($3,39 bilhões): A melhoria apoia investimento em IA, aquisições e recompra de ações, enquanto a meta anual inalterada de EUR 10,0 bilhões ($11,30 bilhões) aponta para maior conversão de caixa no segundo semestre.
- A orientação de lucro operacional foi cortada em EUR 100 milhões ($113 milhões): A SAP reduziu a faixa não-IFRS de 2026 para EUR 11,8 bilhões (13,33bilhões)aEUR12,2bilhões(13,79 bilhões) após as aquisições da Dremio e Prior Labs. O crescimento da nuvem agora precisa compensar os custos de integração e restaurar a confiança nas margens.
Perspectiva de Investimento da SAP (SAP) para 2026: Caso Otimista de $280 vs. Caso Pessimista de $170
As perspectivas de 2026 da SAP dependem de se as migrações S/4HANA e IA de Negócios podem sustentar forte crescimento da nuvem enquanto as aquisições se traduzem em melhores margens. O lado positivo vem da conversão de backlog, adoção de IA e aumento do fluxo de caixa livre, enquanto migrações mais lentas, execução de IA mais fraca e pressão adicional nas margens permanecem os principais riscos.
O Caso Otimista: Forte Crescimento da Nuvem e IA Empurra SAP em Direção a $280
O Caso Otimista assume que o backlog atual da nuvem continua crescendo acima de 25% em moedas constantes conforme mais clientes movem cargas de trabalho de finanças, cadeia de suprimentos e RH para S/4HANA. Joule e Business Data Cloud ganham adoção mensurável, enquanto Dremio e Prior Labs fortalecem as capacidades de dados e IA da SAP.
Um movimento em direção a 280exigiriacrescimentodereceitenadanuvempróximoda faixa anual de23%a25%,fluxodecaixalivreatingindoEUR10,0bilhões(11,30 bilhões), e orientação de lucro operacional se mantendo estável. Adoção mais rápida dos agentes de IA da SAP forneceria confirmação adicional.
O Caso Base: Crescimento Estável da Nuvem Mantém SAP Entre $215 e $250
O Caso Base assume que as migrações S/4HANA continuam apoiando crescimento recorrente, enquanto a monetização de IA se desenvolve mais gradualmente. O crescimento do backlog modera dos 26% em moedas constantes, mas permanece acima de 20%, enquanto os custos de aquisição compensam parte do benefício da escala da nuvem.
A SAP poderia negociar principalmente entre $215 e 250sobessascondições.ReceitenadanuvemdentroEUR25,8bilhões(29,15 bilhões) a EUR 26,2 bilhões (29,61bilhões),fluxodecaixalivrepróximodeEUR10,0bilhões(11,30 bilhões), e orientação estável apoiariam a faixa.
O Caso Pessimista: Crescimento Mais Lento da Nuvem e Atrasos na IA Puxam SAP em Direção a $170
O Caso Pessimista assume que o crescimento do backlog da nuvem cai abaixo de 20% conforme as decisões de migração desaceleram e a entrega de produtos de IA falha em atender às expectativas dos clientes. Declínio do suporte de software e receita de licenças se tornaria mais visível, enquanto custos de aquisição e desenvolvimento de produtos continuam pesando no crescimento dos lucros.
Um movimento em direção a 170setonariamaisprovávelsecrescimentodareceitenadanuvemdareménor que20%,orientaçãodeluerooperacionalforcortateanovamente,oufluxodecaixalivrecairsubstancialmenteabaixoEUR10,0bilhões(11,30 bilhões). Um dólar americano mais forte poderia adicionar pressão adicional ao desempenho do ADR.
Previsões de Preço das Ações da SAP para 2026 por Analistas de Wall Street
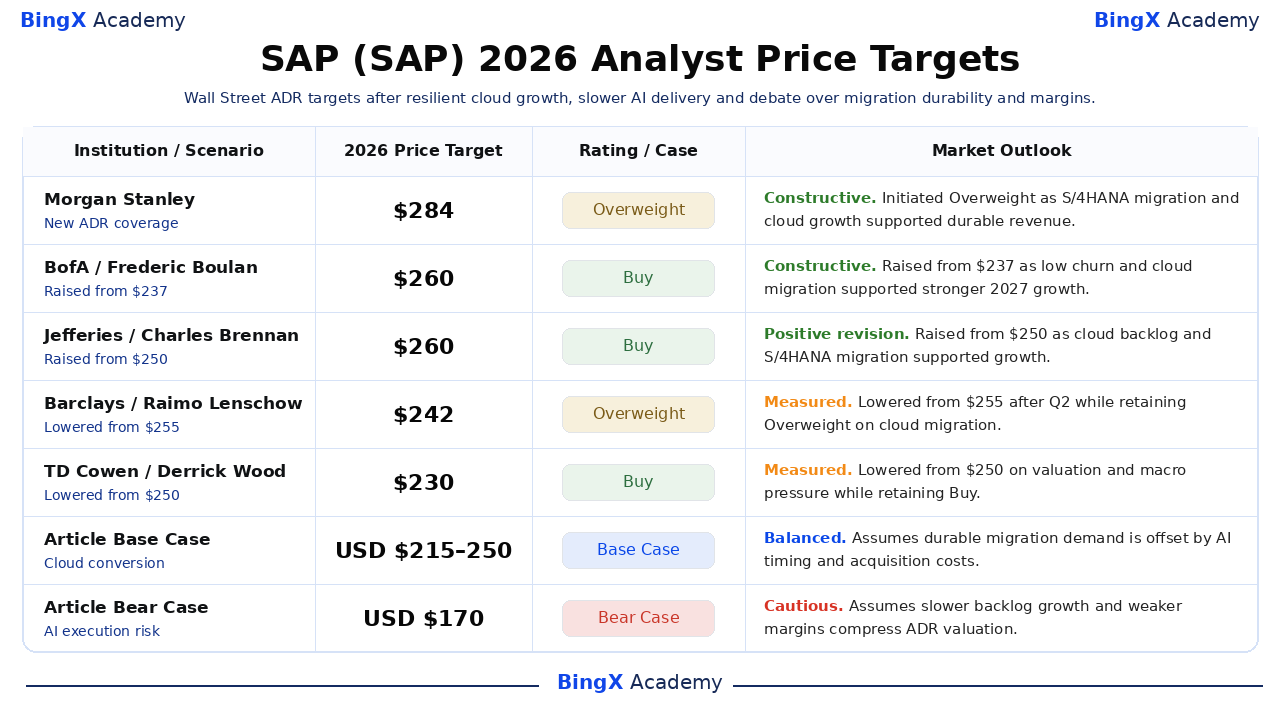
Essas cinco ações de analistas de ADR datadas abrangem $230 a $284 e refletem diferentes suposições sobre migração na nuvem, entrega de IA, receita recorrente e avaliação. Todos os cinco alvos ficam acima do fechamento de 24 de setembro de $209,11, embora cortes recentes mostrem menos confiança na execução de curto prazo. As linhas Base e Pessimista são cenários editoriais da BingX Academy e são rotuladas separadamente.
|
Instituição / Cenário |
Alvo de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Morgan Stanley / Adam Wood |
$284/ADR |
Overweight |
Construtivo. 20 de fevereiro: iniciou cobertura pois migração S/4HANA e crescimento da nuvem apoiaram receita durável. |
|
BofA / Frederic Boulan |
$260/ADR |
Compra |
Construtivo. 27 de agosto: elevou de $237 pois baixo churn e migração na nuvem apoiaram crescimento mais forte em 2027. |
|
Jefferies / Charles Brennan |
$260/ADR |
Compra |
Revisão positiva. 22 de setembro: elevou de $250 pois backlog da nuvem e migração S/4HANA apoiaram crescimento. |
|
Barclays / Raimo Lenschow |
$242/ADR |
Overweight |
Medido. 27 de julho: reduziu de $255 após Q2 mantendo Overweight na migração na nuvem. |
|
TD Cowen / Derrick Wood |
$230/ADR |
Compra |
Medido. 14 de maio: reduziu de $250 por avaliação e pressão macro mantendo Compra. |
|
Caso Base do Artigo |
215-250/ADR |
Caso Base |
Equilibrado. Assume que demanda durável de migração é compensada por timing de IA e custos de aquisição. |
|
Caso Pessimista do Artigo |
$170/ADR |
Caso Pessimista |
Cauteloso. Assume crescimento mais lento do backlog e margens mais fracas comprimem avaliação do ADR. |
Como Negociar Ações da SAP (SAP) na BingX
Negocie a migração na nuvem, IA de Negócios e perspectivas de margem da SAP usando BingX TradFi e ferramentas BingX AI. Como o ADR pode reagir bruscamente ao crescimento do backlog, orientação e movimentos cambiais, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
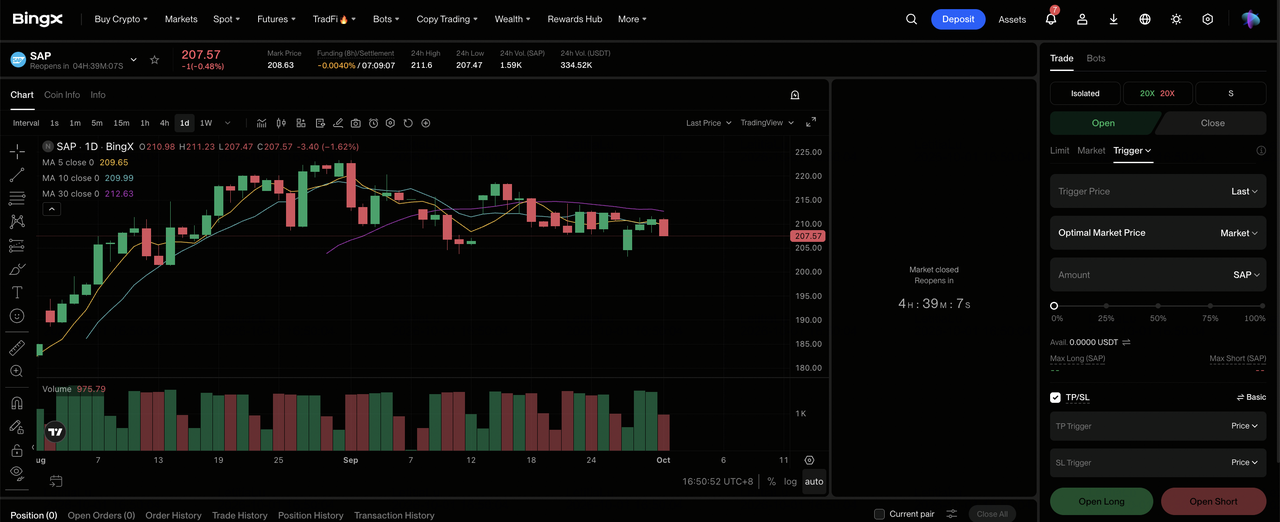
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione SAP (SAP). Busque e selecione o contrato de futuros perpétuos SAP-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se backlog da nuvem, migrações S/4HANA e adoção de IA permanecerem fortes. Selecione Abrir Short se crescimento do backlog ou orientação de lucro enfraquecerem.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O declínio de 13,91% no ano e a faixa entre $144,97 e $281,37 mostram por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rígidos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A SAP pode reagir rapidamente a resultados, backlog, lançamentos de IA, integração de aquisições, gastos empresariais e movimentos EUR/USD.
Top 5 Riscos a Observar para Investidores da SAP em 2026
A SAP tem uma grande base instalada e forte demanda na nuvem, mas execução de IA, timing de migração, custos de aquisição e movimentos cambiais ainda podem afetar lucros e valor do ADR.
- A entrega de IA pode ficar aquém das expectativas dos clientes: IA de Negócios é central para a história de crescimento da SAP. Adoção mais lenta de agentes úteis tornaria os gastos de aquisição e desenvolvimento mais difíceis de justificar e poderia pressionar o múltiplo de avaliação.
- O crescimento do backlog da nuvem pode desacelerar dos 26%: O backlog atual da nuvem atingiu EUR 22,93 bilhões (25,91bilhões).Crescimentoabaixode20%enfraqueceriaavisibilidadedeturasassinaturaseleantariaquestõesemtornodaperspectivade nuvemEUR25,8bilhões(29,15 bilhões) a EUR 26,2 bilhões ($29,61 bilhões).
- Migrações S/4HANA podem demorar mais que o esperado: Clientes devem mover dados complexos e processos de negócios sem interromper as operações. Projetos mais longos poderiam atrasar a conversão de assinaturas, aumentar custos de implementação e desacelerar melhoria de margens.
- Custos de aquisição podem pesar no lucro por mais tempo: Dremio e Prior Labs já reduziram a orientação de lucro operacional em EUR 100 milhões ($113 milhões). Custos de integração, retenção ou infraestrutura mais altos poderiam atrasar ainda mais os benefícios esperados de IA e plataforma de dados.
- Movimentos cambiais podem afetar retornos do ADR: A SAP reporta em euros enquanto seu ADR negocia em dólares. Um euro mais fraco pode reduzir receita traduzida, lucros e o valor em dólar do ADR mesmo quando o crescimento da nuvem em moeda constante permanece forte.
Considerações Finais: Você Deveria Investir na SAP em 2026?
A SAP entrou no segundo semestre com um trimestre misto, mas estrategicamente importante. A receita subiu 9% para EUR 9,88 bilhões (11,16bilhões),areceitenadanuvemaumentou22%paraEUR6,30bilhões(7,12 bilhões), e o backlog atual da nuvem atingiu EUR 22,93 bilhões ($25,91 bilhões). O crescimento do fluxo de caixa livre apoia a tese de migração, embora o corte na orientação de lucros mostre que a expansão de IA carrega custos de curto prazo.
O Caso Otimista requer forte conversão de migração e melhor entrega de IA para apoiar $280/ADR. O Caso Pessimista reflete backlog mais lento e pressão de margem em direção a 170/ADR.Tradersconservadorespodemaperarcrescimentodebacklogacimade20%,receitenadanuvemdentrodafaixaanualefluxodecaixalivrepróximodeEUR10,0bilhões(11,30 bilhões) antes de aumentar a exposição.
Lembrete de Risco: Negociar e investir em ações como SAP envolve alto risco de perda de capital. Gastos empresariais, migrações na nuvem, competição de IA, aquisições, movimentos cambiais, mudanças de avaliação e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço da Oracle (ORCL) 2026: O Crescimento da Nuvem de IA Pode Empurrar ORCL em Direção a $260?
- Previsão de Preço da Adobe (ADBE) 2026: A Monetização de IA Pode Empurrar ADBE em Direção a $350?
- Previsão de Preço da IBM (IBM) 2026: O Crescimento de Software e Quantum Pode Empurrar IBM em Direção a $350?
- Previsão de Preço da AppLovin (APP) 2026: O Crescimento AXON Pode Empurrar APP em Direção a $600?
- Perspectivas de Ações da Microsoft (MSFT) para 2026: O Crescimento do Azure AI e Copilot Pode Levar Ações MSFT a $550+?
