A Snap Inc. (SNAP) opera o Snapchat, uma plataforma de comunicação que prioriza a câmera, suportada por mensagens, Stories, Spotlight, Snap Map e ferramentas de realidade aumentada. A publicidade permanece como a maior fonte de receita, enquanto assinaturas, armazenamento pago e produtos criativos premium estão se tornando mais importantes. Essa transição amplia o negócio, embora a SNAP permaneça sensível à demanda dos anunciantes, tendências de usuários de alto valor e o custo de investir em inteligência artificial e hardware Specs.
O último trimestre mostrou uma monetização mais forte e disciplina operacional, com limites importantes. A receita do Q2 2026 da SNAP alcançou $1,60 bilhão, alta de 19% ano a ano, já que a receita publicitária aumentou 9% para $1,28 bilhão e outras receitas subiram 85% para $316 milhões. Os usuários ativos diários aumentaram 5% para 493 milhões, embora o crescimento mais lento e a pressão na América do Norte e Europa mantenham a qualidade da audiência central para o caso de investimento.
A previsão das ações da SNAP para 2026 agora se concentra em duas visões concorrentes:
- O caso de recuperação da monetização: produtos publicitários mais fortes, Snapchat+ e Memories Storage elevam a receita por usuário conforme a disciplina de custos melhora a geração de caixa.
- O caso de usuário e investimento: fraqueza em regiões de alto valor e gastos crescentes em IA ou Specs impedem que o crescimento da receita produza lucratividade duradoura.
Este guia detalha a previsão das ações da SNAP, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no comunicado de resultados do Q2 2026 da Snap de 3 de agosto, relatório trimestral e dados de mercado até 9 de setembro, além de como negociar futuros de ações SNAP no BingX TradFi com garantia USDT.
5 Principais Coisas que Investidores da Snap Devem Saber em Setembro de 2026
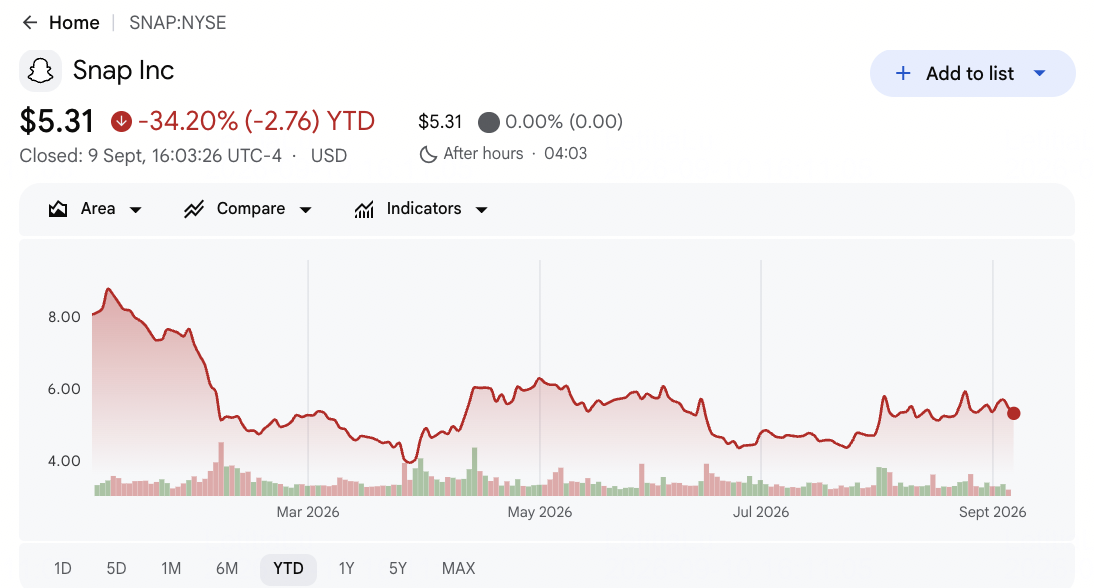
- A SNAP fechou a $5,31 após cair 34,20% no acumulado do ano: A ação ficou $3,97 abaixo de sua máxima de 52 semanas de $9,28, mesmo após os resultados do Q2 superarem as expectativas. O declínio mostra que os investidores ainda exigem progresso sustentado na monetização e lucratividade, em vez de um trimestre favorável.
- A receita do Q2 aumentou 19% para $1,60 bilhão: As vendas terminaram cerca de $60 milhões acima do consenso FactSet de $1,54 bilhão, e a perda ajustada de $0,10 por ação foi $0,02 menor que o esperado. Ambas as métricas melhoraram, dando à tese de recuperação evidências mais firmes.
- Outras receitas dispararam 85% para $316 milhões: Snapchat+, Lens+ e Memories Storage criaram uma segunda fonte de receita igual a quase 20% das vendas trimestrais. Com menos de 3% dos usuários mensais pagando, a penetração de assinaturas ainda tem espaço considerável para se expandir ao longo do tempo.
- Usuários ativos diários alcançaram 493 milhões e usuários mensais chegaram a 971 milhões: Ambos excederam o consenso em aproximadamente 5,1 milhões e 10,4 milhões, respectivamente. A escala global permanece substancial, embora o menor crescimento de usuários em mercados ocidentais valiosos possa enfraquecer a receita média por usuário e o alcance dos anunciantes.
- Os custos de infraestrutura para o ano todo aumentaram para $1,65 bilhão a $1,70 bilhão: A faixa subiu $50 milhões em cada extremidade conforme a Snap adicionou capacidade de IA e aprendizado de máquina. A administração está investindo para melhorar o engajamento e anúncios, embora os gastos elevem a barreira de lucros para essas ferramentas.
O Que É a Snap Inc. (SNAP)?
A Snap Inc. é uma empresa de tecnologia cujo aplicativo principal Snapchat combina mensagens visuais, conteúdo público, compartilhamento de localização e realidade aumentada em um serviço móvel. Camera, Chat, Stories, Spotlight e Snap Map organizam a experiência do usuário, enquanto o Bitmoji fornece uma camada de avatar portátil. A Snap vende publicidade de performance e de marca através dessas superfícies, incluindo Sponsored Snaps e formatos de RA. Ela também obtém receita direta do Snapchat+, Lens+, Memories Storage pago e outros recursos premium, e desenvolve Specs como uma potencial plataforma de computação de longo prazo.
A direção de longo prazo da Snap se concentra em melhorar os sistemas de recomendação e publicidade com IA, expandir pagamentos diretos de usuários e transformar a realidade aumentada em uma plataforma de desenvolvedores mais ampla. O Snapchat+ dá à empresa um canal contínuo para recursos premium, e Spotlight e Snap Map criam descoberta adicional e inventário comercial. A Qualcomm apoiou o roteiro de wearables da Snap através das plataformas Snapdragon, enquanto marcas e agências usam o Lens Studio e produtos de campanha automatizados para construir experiências de RA e anúncios de performance. O Specs estende essa estratégia além dos smartphones, criando um possível negócio de hardware e computação espacial se desenvolvedores e consumidores adotarem a plataforma ao longo de vários anos.
Visão Geral dos Resultados Q2 2026 da Snap Inc. (SNAP): Receita, Usuários e Crescimento de Assinaturas
A Snap entregou $1,60 bilhão de receita no Q2 versus $1,54 bilhão esperado, uma perda ajustada de $0,10 por ação versus uma perda de $0,12 esperada, e 493 milhões de usuários ativos diários versus 487,9 milhões esperados. A receita publicitária aumentou 9% para $1,28 bilhão, outras receitas subiram 85% para $316 milhões, e a perda líquida GAAP diminuiu para $164 milhões de $262,6 milhões. A orientação de receita do Q3 de $1,70 bilhão a $1,74 bilhão excedeu o consenso de $1,70 bilhão no ponto médio, embora a perspectiva mais alta de $1,65 bilhão a $1,70 bilhão de custos de infraestrutura crie uma clara compensação de lucratividade.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita Q2 2026 |
$1,54B consenso |
$1,60B |
Superou. Cerca de $60M acima do consenso; alta de 19% ano a ano. |
|
Perda ajustada Q2 por ação |
Perda de $0,12 consenso |
Perda de $0,10 |
Superou. A perda foi $0,02 menor que o esperado. |
|
Perda líquida GAAP Q2 |
— |
Perda de $164M |
Melhorou. Diminuiu de $262,6M um ano antes. |
|
Receita publicitária |
$1,23B consenso |
$1,28B |
Superou. Cerca de $50M acima do consenso; alta de 9% ano a ano. |
|
Outras receitas |
— |
$316M |
Acelerou. Alta de 85% ano a ano em assinaturas e armazenamento. |
|
Usuários ativos diários |
487,9M consenso |
493M |
Superou. Cerca de 5,1M acima do consenso; alta de 5% ano a ano. |
|
Usuários ativos mensais |
960,6M consenso |
971M |
Superou. Cerca de 10,4M acima do consenso; alta de 4% ano a ano. |
|
Perspectiva de receita Q3 2026 |
$1,70B consenso |
$1,70B–$1,74B |
Acima. O ponto médio de $1,72B superou o consenso em $20M. |
|
Perspectiva de custos de infraestrutura 2026 |
Anterior $1,60B–$1,65B |
$1,65B–$1,70B |
Elevado. Investimento em IA e aprendizado de máquina aumentou a faixa. |
- Receita de $1,60 bilhão cresceu 19%: O resultado excedeu o consenso em cerca de $60 milhões conforme a publicidade norte-americana melhorou e os gastos da Copa do Mundo ajudaram a demanda. Sustentar esse ritmo sem suporte relacionado a eventos fortaleceria o caso de que as mudanças de produtos publicitários estão funcionando.
- A perda ajustada de $0,10 por ação superou em $0,02: A Snap reduziu a perda líquida GAAP em cerca de $99 milhões para $164 milhões enquanto os custos ajustados subiram apenas 4%. Os controles de custos estão começando a converter o crescimento da receita em melhores ganhos, mesmo que a lucratividade GAAP permaneça inacabada.
- Outras receitas de $316 milhões aumentaram 85%: A receita direta se expandiu muito mais rápido que o aumento publicitário de 9%, elevando a diversificação através do Snapchat+, Lens+ e Memories Storage. Uma taxa mais alta de usuários pagantes reduziria a exposição da Snap a orçamentos publicitários voláteis e melhoraria a visibilidade da receita.
- 493 milhões de usuários diários cresceram 5% conforme usuários mensais alcançaram 971 milhões: Ambas as contagens superaram as previsões, embora o crescimento tenha desacelerado em relação às taxas anteriores e a pressão tenha permanecido na América do Norte e Europa. Os ganhos de monetização, portanto, precisam compensar o mix mais fraco de usuários incrementais.
- A orientação de receita do Q3 alcançou um ponto médio de $1,72 bilhão: O ponto médio ficou $20 milhões acima do consenso, mas a faixa de custos de infraestrutura também subiu para até $1,70 bilhão para 2026. Melhores recomendações de IA e conversão de anúncios devem produzir retornos mensuráveis para preservar a alavancagem operacional.
Perspectiva de Investimento 2026 da Snap Inc. (SNAP): Caso Otimista de $10 vs. Caso Pessimista de $4
A questão central é se a melhoria dos anúncios e receita direta pode superar a pressão da audiência regional e o custo de construir sistemas de IA e Specs.
O Caso Otimista: Publicidade e Receita Direta Impulsionam a SNAP Rumo a $10
O Caso Otimista assume que as ferramentas publicitárias baseadas em IA melhoram a performance das campanhas e trazem anunciantes norte-americanos maiores de volta ao Snapchat. O crescimento publicitário permanece nos dígitos duplos baixos, a receita direta se expande mais rápido que o negócio principal, e a redução de 16% da força de trabalho ajuda mais crescimento de receita a alcançar lucros e fluxo de caixa.
Um movimento rumo a $10 exigiria receita trimestral igual ou acima do ponto médio de $1,72 bilhão do Q3, produtos pagos se expandindo além da atual participação sub-3% de usuários mensais, e Specs mostrando demanda credível de desenvolvedores ou consumidores. Usuários de alto valor estáveis e mais aumentos de estimativas fortaleceriam o caso.
O Caso Base: Melhor Monetização Mantém a SNAP Entre $6 e $8
O Caso Base assume que a publicidade melhora gradualmente enquanto Snapchat+, Lens+ e armazenamento constroem uma segunda fonte de receita maior. Os usuários globais continuam crescendo, mas a fraqueza na América do Norte e Europa limita a melhoria na qualidade da audiência, enquanto custos mais altos de infraestrutura de IA compensam parte das economias da reestruturação.
A SNAP poderia negociar principalmente entre $6 e $8 se a receita permanecer próxima à orientação, a receita direta continuar crescendo e a perda GAAP diminuir ainda mais. Falhar em estabilizar usuários regionais de alto valor ou custos de infraestrutura crescentes limitaria o limite superior.
O Caso Pessimista: Pressão de Usuários e Custos Maiores Puxam a SNAP Rumo a $4
O Caso Pessimista assume que usuários diários continuam declinando na América do Norte e Europa, tornando o Snapchat menos atraente para anunciantes focados em audiências de maior valor. O crescimento de assinaturas desacelera antes de se tornar grande o suficiente para compensar a publicidade mais fraca, enquanto infraestrutura de IA e Specs mantêm os custos fixos elevados.
Um movimento rumo a $4 se tornaria mais provável se a receita ficar abaixo do piso de orientação de $1,70 bilhão, crescimento de usuários não atender às expectativas ou a perda GAAP parar de diminuir. Adoção fraca do Specs, regras mais rigorosas de segurança juvenil ou menores retornos de anunciantes poderiam adicionar pressão adicional.
Previsões de Preço das Ações SNAP para 2026 por Analistas de Wall Street
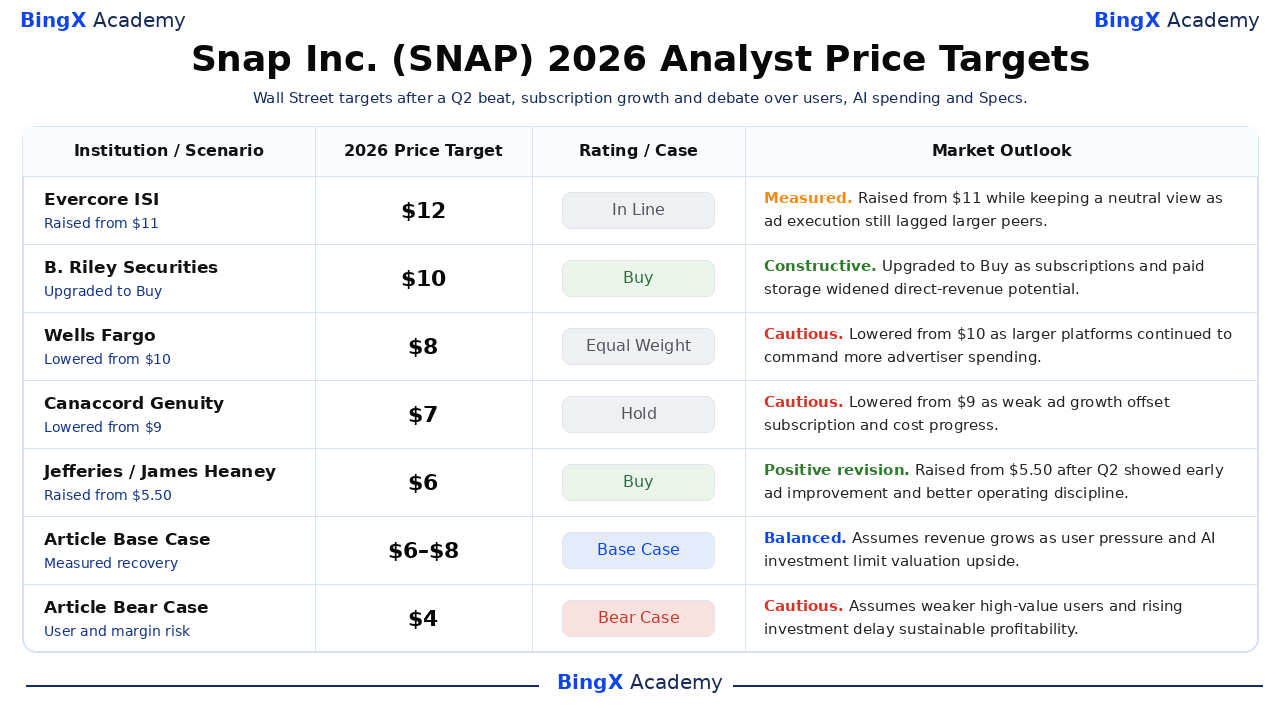
Essas cinco ações datadas abrangem $6 a $12 e mostram quão drasticamente as visões diferem sobre execução publicitária, assinaturas, usuários regionais e custos de infraestrutura. A distribuição também mostra por que nenhum alvo único deve ser tratado como uma previsão. As linhas Base e Pessimista finais são cenários editoriais da Academia BingX e não previsões de Wall Street ou garantias de preço.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva de Mercado |
|
Evercore ISI |
$12 |
In Line |
Medido. 6 de agosto: elevou de $11 apesar da execução publicitária suave e manteve uma visão neutra. |
|
B. Riley Securities |
$10 |
Buy |
Construtivo. 5 de fevereiro: melhorou conforme assinaturas e Memories Storage pago ampliaram o potencial de receita direta. |
|
Wells Fargo |
$8 |
Equal Weight |
Cauteloso. 5 de fevereiro: reduziu de $10 conforme plataformas maiores continuaram a comandar mais gastos de anunciantes. |
|
Canaccord Genuity |
$7 |
Hold |
Cauteloso. 5 de fevereiro: reduziu de $9 conforme crescimento publicitário fraco compensou o progresso de assinaturas e custos. |
|
Jefferies |
$6 |
Buy |
Revisão positiva. 4 de agosto: elevou de $5,50 após o Q2 mostrar melhoria publicitária inicial e melhor disciplina operacional. |
|
Caso Base do Artigo |
$6–$8 |
Caso Base |
Equilibrado. Assume que a receita cresce conforme pressão de usuários e investimento em IA limitam o potencial de valorização. |
|
Caso Pessimista do Artigo |
$4 |
Caso Pessimista |
Cauteloso. Assume usuários de alto valor mais fracos e investimento crescente atrasam lucratividade sustentável. |
Como Negociar Ações da Snap Inc. (SNAP) na BingX
Negocie as perspectivas de publicidade, assinatura e Specs da Snap usando o BingX TradFi e ferramentas BingX AI. Como a SNAP pode reagir drasticamente a resultados, lançamentos de produtos e regulamentação, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
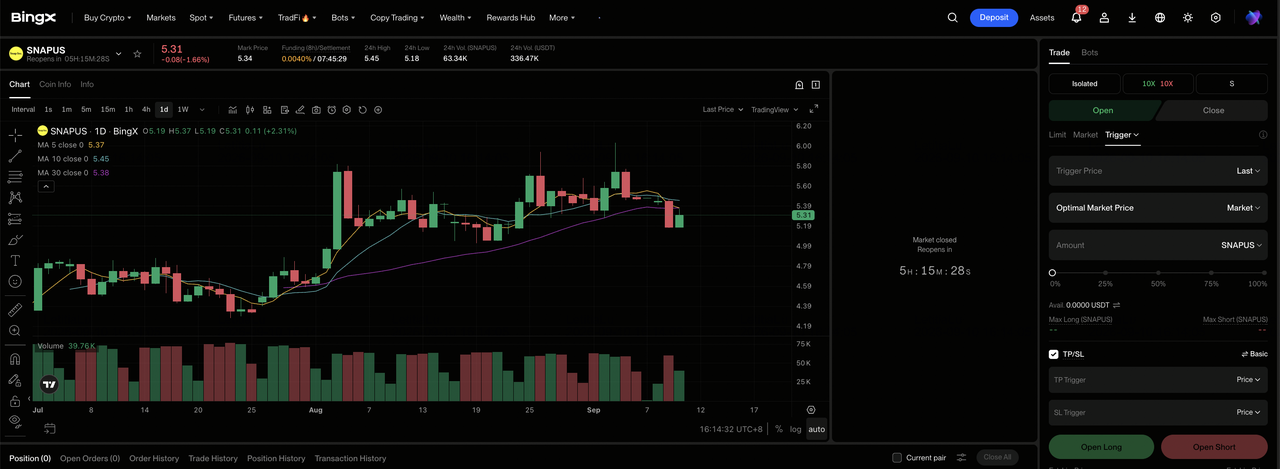
Passo 1: Acesse o BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Snap Inc. (SNAP). Busque e selecione o contrato de futuros perpétuos SNAPUS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se publicidade, assinaturas e disciplina de custos apoiam o Caso Otimista ou Base. Selecione Abrir Short se usuários regionais, investimento maior ou demanda fraca por Specs validam o Caso Pessimista.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O declínio de 34,20% no acumulado do ano da SNAP mostra por que alavancagem conservativa e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Configure níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. A SNAP pode reagir rapidamente a tendências publicitárias, dados de usuários, atualizações do Specs e regras de segurança juvenil.
5 Principais Riscos a Observar para Investidores da SNAP em 2026
A recuperação da Snap depende da qualidade dos usuários, demanda publicitária, gastos com IA, investimento em hardware e regulamentação, todos os quais podem afetar diretamente o crescimento da receita e fluxo de caixa.
- Fraqueza na América do Norte e Europa pode prejudicar a monetização: O DAU global alcançou 493 milhões, mas declínios em regiões de maior valor mudariam mais usuários para mercados com ARPU menor. Isso poderia reduzir a demanda de anunciantes e receita por usuário mesmo se o total de usuários continuar crescendo.
- A publicidade ainda impulsiona a maior parte da receita da Snap: A publicidade gerou $1,28 bilhão da receita do Q2, cerca de quatro quintos das vendas totais. Uma economia mais fraca, disrupção geopolítica ou performance de campanha mais suave poderia atingir a receita mais rapidamente do que o negócio de receita direta de $316 milhões pode compensar.
- Os gastos com IA podem subir antes dos retornos ficarem claros: A Snap aumentou sua perspectiva de custos de infraestrutura para $1,65 bilhão a $1,70 bilhão. Se melhores recomendações e ferramentas publicitárias falharem em melhorar o engajamento ou conversão, gastos maiores poderiam desacelerar o progresso da atual perda líquida de $164 milhões rumo à lucratividade.
- O Specs pode absorver capital sem construir um mercado grande: O produto de $2.195 visa uma categoria inicial e incerta. Interesse fraco de desenvolvedores ou adoção limitada de consumidores poderia estender as perdas de hardware e puxar recursos para longe dos negócios de publicidade e assinatura do Snapchat.
- Regras de segurança juvenil podem reduzir engajamento e aumentar custos: Requisitos de verificação de idade, limites de acesso e litígio em vários mercados podem restringir o uso do produto ou inventário publicitário. Despesas maiores de conformidade e legais também podem pesar no fluxo de caixa e valor por ação.
Considerações Finais: Você Deve Investir na SNAP em 2026?
Os resultados do Q2 da Snap forneceram evidências credíveis de recuperação. A receita cresceu 19%, outras receitas subiram 85%, ambas as principais contagens de usuários superaram as expectativas e a perda líquida diminuiu em quase $100 milhões. A questão não resolvida é se essas melhorias podem persistir conforme a empresa gasta até $1,70 bilhão em infraestrutura e persegue um roteiro de Specs de alto risco.
O Caso Otimista requer publicidade mais forte, receita direta e conversão de caixa para justificar $10. O Caso Pessimista requer fraqueza de usuários regionais e custos de investimento para manter a lucratividade distante, apoiando $4. Traders conservativos podem esperar por outro trimestre próximo ou acima do ponto médio de receita de $1,72 bilhão e estabilização mais clara na América do Norte e Europa antes de tratar uma recuperação como duradoura.
Lembrete de Risco: Negociar e investir em ações como SNAP envolve alto risco de perda de capital. Ciclos publicitários, tendências de usuários, gastos com tecnologia, regulamentação, execução de produtos e alavancagem podem produzir perdas rápidas. Conduza pesquisas independentes antes de alocar capital.
Leituras Relacionadas
- Top 10 Ações de Infraestrutura de IA para Comprar em 2026: Líderes em Fabricação e Design de Chips
- Top Ações de Hyperscaler de IA para Observar em 2026: A Corrida de $700 Bilhões da Infraestrutura em Nuvem
- Previsão de Preço da Meta (META) 2026: A Monetização de IA Pode Empurrar a META Rumo a $1.000?
- Previsão de Preço do Reddit (RDDT) 2026: Oportunidades de Dados de IA Podem Empurrar a RDDT Rumo a $300?
- Previsão de Preço das Ações da Qualcomm (QCOM) 2026: A QCOM Pode Quebrar $260 no Crescimento de IA Edge?
- Previsão de Preço das Ações AMC 2026: Reviravolta Fundamental ou Armadilha de Diluição Massiva?
