


A GameStop (GME) opera uma rede global de lojas e sites de e-commerce vendendo videogames, consoles, acessórios, colecionáveis e produtos usados. O varejo de jogos físicos permanece parte do negócio, enquanto cartas colecionáveis, colecionáveis classificados e ativos de investimento estão se tornando mais importantes para o mix de receita e valor patrimonial. Essa transição melhorou as margens, embora a ação permaneça sensível às vendas de jogos em declínio, decisões de alocação de capital e volatilidade impulsionada por memes.
O último trimestre mostrou o contraste claramente. As vendas líquidas da GameStop Q2 AF2026 caíram 18,7% para $790,2 milhões, mas as vendas de colecionáveis aumentaram 57% para $356,3 milhões e a receita operacional subiu 141% para $160,2 milhões. O lucro líquido atingiu $298,7 milhões com ajuda de ganhos de investimento, tornando a qualidade e repetibilidade dos ganhos centrais para o caso de investimento de 2026.
A previsão das ações da GME para 2026 agora se centra em duas visões concorrentes:
- O caso dos colecionáveis e valor de ativos: crescimento de cartas colecionáveis, economia de lojas mais rigorosa e uso disciplinado de dinheiro e investimentos poderiam sustentar a rentabilidade e aumentar o valor suportado por cada ação.
- O caso de contração do varejo e alocação de capital: queda nas vendas de videogames, investimentos voláteis ou diluição conversível adicional poderiam superar o crescimento de colecionáveis e manter a avaliação acima dos fundamentos operacionais.
Este guia detalha a previsão das ações da GME, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de ganhos Q2 AF2026 de 8 de setembro da GameStop, arquivamento trimestral e dados de mercado até 11 de setembro, além de como negociar futuros de ações GME na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da GameStop Precisam Saber em Setembro de 2026
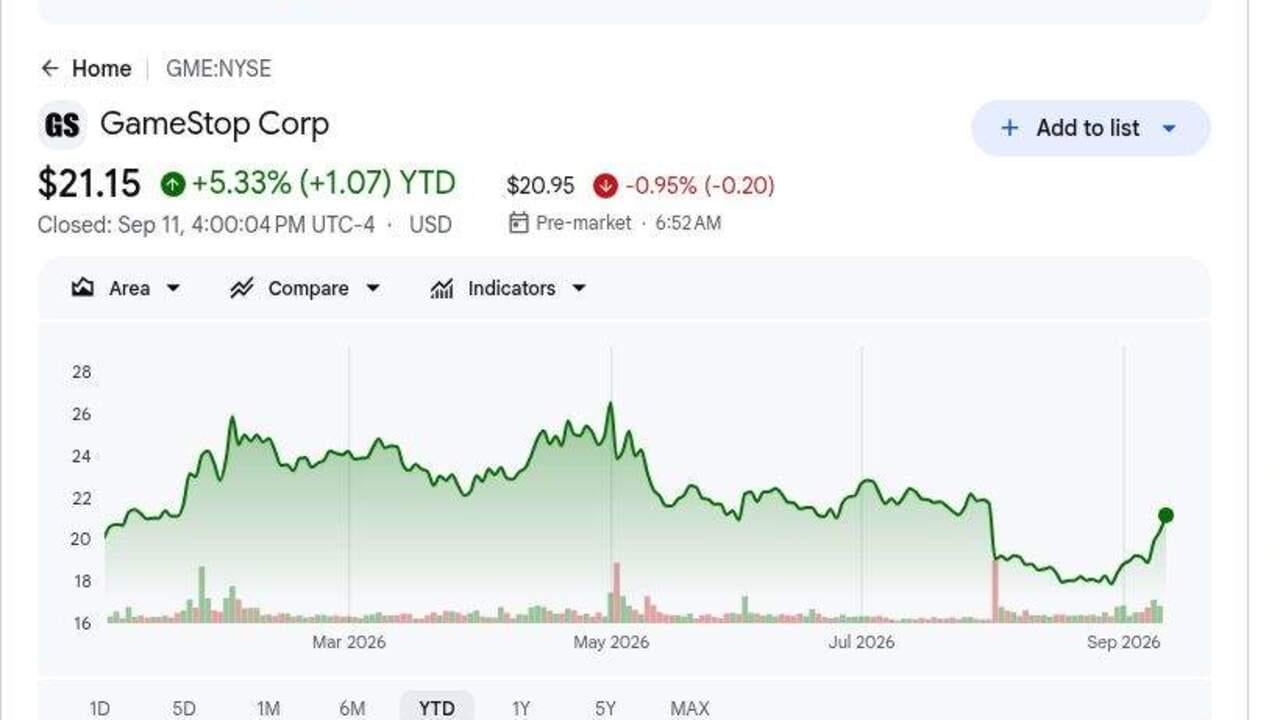
- A GME fechou a USD 21,15 após ganhar 5,33% no acumulado do ano: O ganho modesto esconde amplas oscilações em torno de ganhos, compras de insiders e notícias de alocação de capital. As ações permanecem 57% acima da única meta atual de Wall Street de USD 13,50, mostrando que o valor dos ativos e o sentimento do varejo ainda importam muito.
- As vendas do Q2 caíram 18,7% para USD 790,2 milhões: A receita ainda superou o consenso de cerca de USD 764,4 milhões em aproximadamente USD 25,8 milhões. Fechamentos de lojas, a saída da França e uma comparação difícil com o ano anterior mantiveram o negócio de varejo legado sob pressão.
- As vendas de colecionáveis subiram 57% para USD 356,3 milhões: A categoria atingiu 45,1% das vendas totais, à frente dos videogames com 33,3%. Cartas colecionáveis e produtos relacionados estão se tornando o motor de crescimento operacional mais claro da GameStop.
- A receita operacional atingiu USD 160,2 milhões, alta de 141%: A margem bruta se expandiu para 43,7% de 29,1% conforme o mix melhorou e os custos caíram. O resultado operacional mais forte fornece melhor evidência de melhoria de negócios recorrentes do que ganhos de investimento únicos.
- A orientação de EBITDA ajustado para o ano inteiro aumentou acima de USD 650 milhões: O piso anterior era acima de USD 600 milhões, enquanto o EBITDA ajustado do primeiro semestre atingiu USD 339,7 milhões. Alcançar a nova perspectiva requer crescimento de colecionáveis e disciplina de custos para compensar a receita de jogos mais fraca.
O Que É a GameStop (GME)?
A GameStop é uma varejista especializada atendendo gamers e colecionadores através de lojas e operações de e-commerce nos Estados Unidos, Austrália e Europa. A empresa tinha 2.206 lojas no início de 2026, incluindo as bandeiras GameStop, EB Games, Micromania-Zing e Zing Pop Culture. A receita vem de novos videogames e hardware, produtos usados, acessórios e colecionáveis. Trocas fornecem inventário usado, enquanto assinaturas GameStop Pro, cumprimento online e serviços na loja apoiam a retenção de clientes e economia de transações.
Sua direção de longo prazo está mudando para colecionáveis de maior margem e um modelo de holding company mais amplo. A GameStop expandiu cartas colecionáveis lacradas, compra de cartas e serviços de classificação PSA conforme o mercado de colecionáveis cresce, enquanto fechamentos de lojas e o desinvestimento da França reduzem a exposição a localizações mais fracas. A empresa também construiu uma grande posição no eBay e propôs adquirir o marketplace, embora o eBay tenha rejeitado a oferta. Dinheiro, títulos negociáveis, ativos digitais e investimentos estratégicos agora representam uma parte material do valor por ação junto com a operação de varejo.
Visão Geral dos Ganhos Q2 AF2026 da GameStop (GME): Mix de Vendas, Receita Operacional e Crescimento de Colecionáveis
A GameStop reportou vendas líquidas do Q2 de $790,2 milhões versus cerca de $764,4 milhões esperados, EPS ajustado de $0,27 em linha com o consenso, e EPS diluído GAAP de $0,51 versus $0,31 um ano antes. As vendas de colecionáveis cresceram 57% para $356,3 milhões e a receita operacional subiu para $160,2 milhões, embora as vendas totais tenham declinado 18,7%. A administração elevou a orientação de EBITDA ajustado para o ano inteiro acima de $650 milhões, deixando a questão central se a melhoria operacional pode durar mais que os ganhos de investimento e a receita de jogos legados em contração.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Vendas líquidas Q2 AF2026 |
$764,4M consenso; $972,2M ano anterior |
$790,2M |
Superou. Cerca de $25,8M acima do consenso, embora queda de 18,7% ano a ano. |
|
EPS ajustado Q2 |
$0,27 consenso |
$0,27 |
Em linha. Rentabilidade atendeu expectativas apesar de vendas menores. |
|
EPS diluído GAAP Q2 |
$0,31 um ano antes |
$0,51 |
Melhorou. Lucro líquido e ganhos de investimento elevaram os ganhos. |
|
Lucro líquido Q2 |
$168,6M um ano antes |
$298,7M |
Melhorou. Lucro subiu 77% ano a ano, ajudado por ganhos de investimento. |
|
Receita operacional Q2 |
$66,4M um ano antes |
$160,2M |
Expandiu. Lucro operacional subiu 141% ano a ano. |
|
Vendas de colecionáveis Q2 |
$227,6M um ano antes |
$356,3M |
Acelerou. Vendas subiram 57% para 45,1% da receita. |
|
Vendas de videogames Q2 |
$494,6M um ano antes |
$263,2M |
Declinou. Vendas caíram 47% após a comparação de lançamento do ano anterior. |
|
Fluxo de caixa livre Q2 |
N/A |
$60,7M |
Positivo. Geração de caixa principal melhorou apesar da receita menor. |
|
Perspectiva de EBITDA ajustado AF2026 |
Anterior acima de $600M |
Acima de $650M |
Elevada. A perspectiva mínima aumentou em mais de $50M. |
- Vendas de USD 790,2 milhões superaram o consenso em cerca de USD 25,8 milhões: A receita excedeu as expectativas, embora o declínio de 18,7% ano a ano mostre que saídas de lojas e vendas de jogos mais fracas ainda estão encolhendo a linha superior. Ganhos futuros dependem mais de mix e controle de custos do que crescimento amplo de vendas.
- EPS ajustado de USD 0,27 atendeu o consenso: EPS diluído GAAP subiu para USD 0,51 de USD 0,31 conforme o lucro líquido atingiu USD 298,7 milhões. Ganhos de investimento contribuíram materialmente, então o desempenho operacional permanece o melhor teste de rentabilidade sustentável.
- Vendas de colecionáveis subiram USD 128,7 milhões para USD 356,3 milhões: A categoria atingiu 45,1% das vendas versus 23,4% um ano antes. O mix suporta melhoria de margem, embora a demanda por colecionáveis ainda possa ser cíclica e sensível ao inventário.
- Receita operacional aumentou USD 93,8 milhões para USD 160,2 milhões: A margem bruta subiu 14,6 pontos percentuais para 43,7%, enquanto SG&A declinou com a racionalização de lojas. O resultado mostra que uma base de receita menor ainda pode produzir lucro mais forte quando mix e custos melhoram.
- Orientação de EBITDA ajustado subiu acima de USD 650 milhões de acima de USD 600 milhões: EBITDA ajustado do primeiro semestre de USD 339,7 milhões fornece mais da metade do novo piso. O segundo semestre ainda precisa de forte demanda por colecionáveis e disciplina de custos para compensar vendas de jogos mais fracas.
Perspectiva de Investimento 2026 da GameStop (GME): Caso Otimista de $30 vs. Caso Pessimista de $13,50
A perspectiva de 2026 da GameStop depende de duas fontes de valor. O negócio de varejo é menor mas mais rentável conforme colecionáveis compensam parte do declínio em videogames, enquanto o balanço e portfólio de investimentos podem adicionar valor de ativo mas tornar os ganhos menos previsíveis.
O Caso Otimista: Forte Crescimento de Colecionáveis Empurra GME em Direção a USD 30
O Caso Otimista assume que colecionáveis permanecem perto de 45% das vendas, classificação PSA e compra de cartas aprofundam o engajamento do cliente, e a racionalização de lojas preserva margens mais fortes. O lucro operacional continua melhorando mesmo se as vendas totais permanecerem abaixo do ano anterior, enquanto a administração evita alocação de capital destruidora de valor.
Um movimento em direção a USD 30 exigiria EBITDA ajustado acima do piso de USD 650 milhões, fluxo de caixa livre positivo e evidência clara de que a rentabilidade vem de operações de varejo em vez de ganhos únicos. Mais compras de insiders ou uma transação estratégica que eleve o valor de ativo por ação fortaleceria o caso.
O Caso Base: Melhores Margens Mantêm GME Entre USD 18 e USD 24
O Caso Base assume que crescimento de colecionáveis e custos menores compensam parte do declínio em videogames. A GameStop permanece rentável, embora a contração de receita e incerteza em torno de investimentos, ativos digitais e títulos conversíveis limitem o múltiplo de avaliação.
Sob este cenário, GME poderia negociar principalmente entre USD 18 e USD 24. Receita operacional estável, fluxo de caixa livre positivo e uma base de ativos estável apoiariam a faixa. Crescimento de colecionáveis abaixo de 20%, queima de caixa renovada ou uma grande aquisição com retornos incertos enfraqueceria o limite superior.
O Caso Pessimista: Vendas de Varejo Mais Fracas Puxam GME em Direção a USD 13,50
O Caso Pessimista assume que vendas de videogames declinam mais rápido do que colecionáveis crescem, revertendo a alavancagem operacional recente. Ganhos de investimento não se repetem, valores de ativos enfraquecem e atividade de financiamento ou aquisição aumenta a contagem de ações diluídas.
Um movimento em direção a USD 13,50 se tornaria mais provável se o EBITDA ajustado do ano inteiro caísse abaixo de USD 650 milhões, o fluxo de caixa operacional se tornasse negativo ou a GameStop comprometesse capital substancial sem retornos claros. Esse nível também corresponde à única meta atual de Wall Street.
Previsões de Preço das Ações GME para 2026 por Analistas de Wall Street
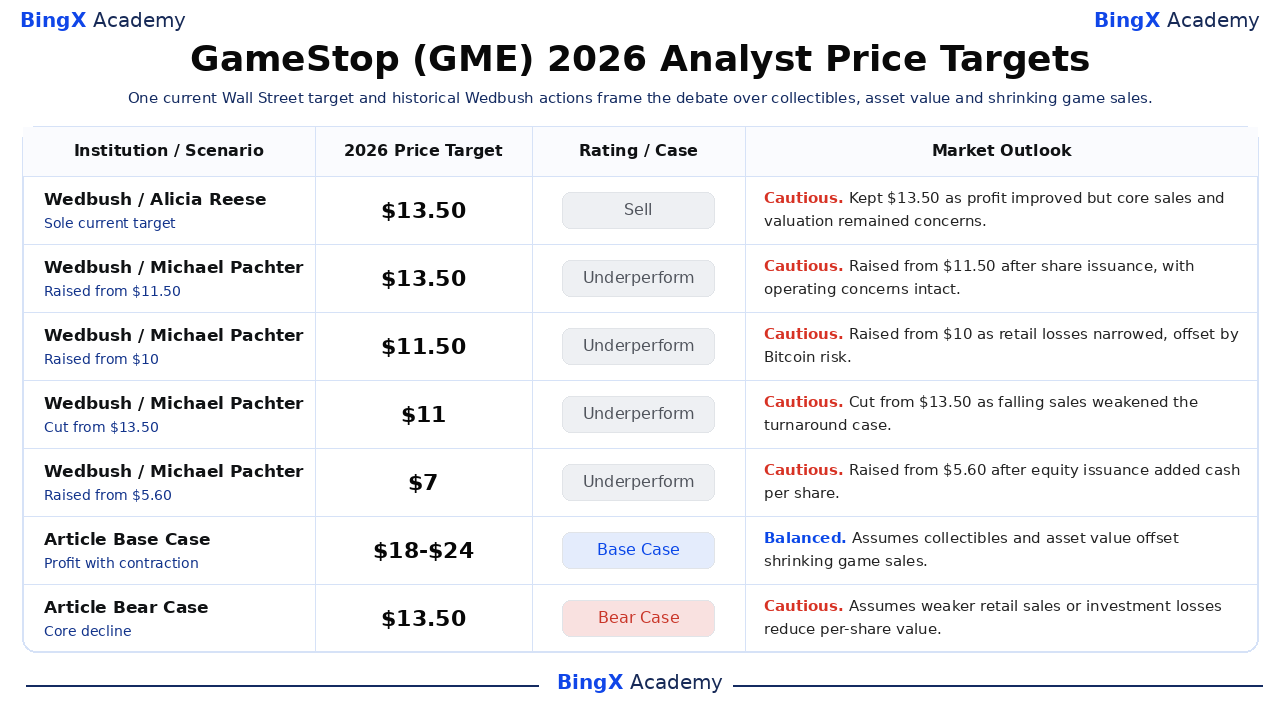
A cobertura institucional atual é excepcionalmente escassa. O MarketWatch lista uma meta ativa, a visão de $13,50 da Wedbush, então a tabela também mostra quatro ações históricas datadas da Wedbush para explicar como a avaliação da empresa mudou com caixa, desempenho operacional e emissão de ações. Essas metas mais antigas são contexto, não consenso atual. As duas últimas linhas são cenários editoriais da Academia BingX.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Wedbush / Alicia Reese |
$13,50 |
Venda |
Cautelosa. 10 de setembro: manteve a única meta atual conforme lucro mais forte não resolveu o declínio principal de vendas ou risco de avaliação. |
|
Wedbush / Michael Pachter |
$13,50 |
Underperform |
Cautelosa. 31 de março: elevou de $11,50 após emissão de ações aumentar valor em caixa, enquanto a perspectiva operacional permaneceu fraca. |
|
Wedbush / Michael Pachter |
$11,50 |
Underperform |
Cautelosa. 26 de março: elevou de $10 conforme perdas de varejo diminuíram, compensadas pelo risco de alocação de Bitcoin. |
|
Wedbush / Michael Pachter |
$11 |
Underperform |
Cautelosa. 12 de junho: cortou de $13,50 conforme vendas em queda enfraqueceram o caso de recuperação. |
|
Wedbush / Michael Pachter |
$7 |
Underperform |
Cautelosa. 17 de maio: elevou de $5,60 após emissão de ações adicionar caixa por ação. |
|
Caso Base do Artigo |
$18-$24 |
Caso Base |
Equilibrada. Assume que colecionáveis e valor de ativos compensam vendas de jogos em contração. |
|
Caso Pessimista do Artigo |
$13,50 |
Caso Pessimista |
Cautelosa. Assume vendas de varejo mais fracas ou perdas de investimento reduzem valor por ação. |
Como Negociar Ações da GameStop (GME) na BingX
Negocie a perspectiva de crescimento de colecionáveis, margem operacional e alocação de capital da GameStop usando BingX TradFi e BingX AI. Porque GME pode reagir bruscamente a ganhos, atividade de insiders e momento de trading de varejo, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
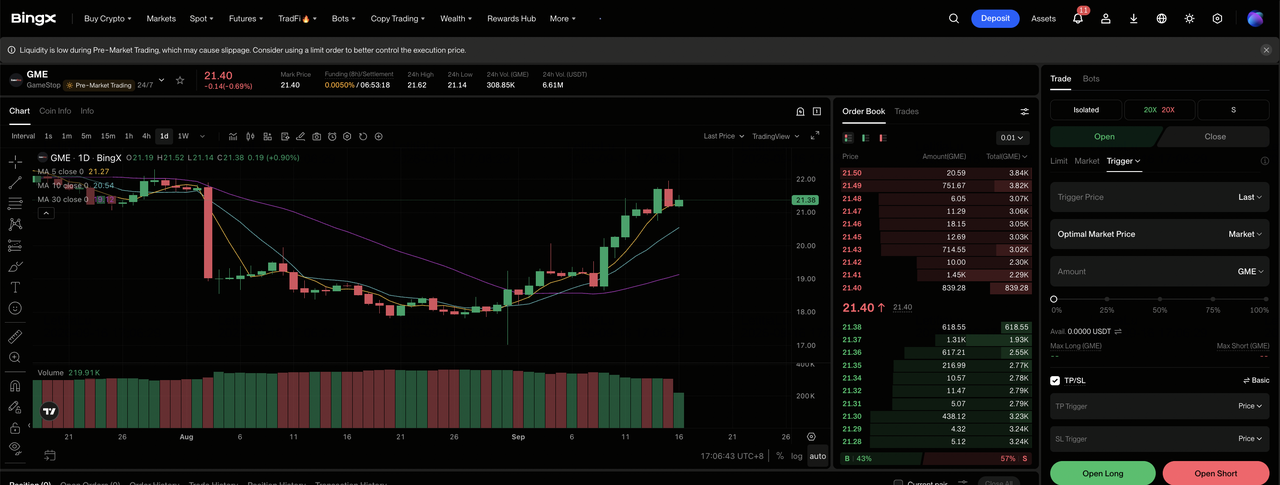
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no dashboard da exchange BingX.
Passo 2: Selecione GameStop (GME). Procure e selecione o contrato de futuros perpétuos GME-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se o crescimento de colecionáveis e lucro operacional permanecerem firmes. Selecione Abrir Short se contração de varejo, perdas de investimento ou diluição enfraquecerem o valor por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado em sua tolerância ao risco. O histórico da GME de volatilidade impulsionada por memes mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos de risco rigorosos. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. GME pode reagir rapidamente à demanda por colecionáveis, ganhos, compras de insiders, alocação de capital e sentimento de varejo.
Top 5 Riscos a Observar para Investidores da GameStop em 2026
O valor por ação da GameStop depende do desempenho de varejo, investimentos, financiamento e sentimento de mercado. Esses riscos podem afetar a qualidade dos ganhos e o valor dos ativos que suportam a ação.
- Vendas de videogames continuam encolhendo: A receita de videogames caiu 47% para USD 263,2 milhões. Se o crescimento de colecionáveis desacelerar, o negócio legado menor pode contribuir com menos lucro bruto para custos fixos de lojas e corporativos.
- Ganhos de investimento tornam os ganhos menos previsíveis: O lucro líquido Q2 atingiu USD 298,7 milhões, ajudado por USD 238 milhões de ganhos de investimento. Um valor de ativo mais fraco ou transação falhada poderia reverter parte dessa contribuição.
- Uma grande aquisição poderia aumentar o risco de execução: O acordo proposto do eBay de USD 55,5 bilhões seria muito maior que a própria GameStop. Dívida, novas ações ou financiamento externo poderiam aumentar alavancagem e diluição antes que quaisquer benefícios atinjam os ganhos.
- Títulos conversíveis poderiam diluir o valor por ação: A GameStop trocou USD 1,4 bilhão de notas e usou dinheiro para parte da consideração. Mais conversões ou financiamento de ações espalharia ganhos futuros por uma base de ações maior.
- A ação ainda negocia bem acima da meta do analista: GME negociou a USD 21,15 versus a única meta atual de Wall Street de USD 13,50. Uma reversão de sentimento poderia comprimir esse prêmio rapidamente mesmo se os resultados operacionais continuarem melhorando.
Considerações Finais: Você Deveria Investir na GameStop em 2026?
Os resultados Q2 da GameStop fornecem evidência operacional real por trás da transformação. As vendas de colecionáveis subiram 57% para $356,3 milhões, a receita operacional atingiu $160,2 milhões e a orientação de EBITDA ajustado do ano inteiro subiu acima de $650 milhões. A preocupação restante é que as vendas totais caíram 18,7% e ganhos de investimento contribuíram materialmente para o lucro líquido.
O Caso Otimista requer colecionáveis, fluxo de caixa operacional e alocação de capital disciplinada para suportar $30. O Caso Pessimista reflete declínio contínuo de varejo, perdas de investimento e diluição que poderia puxar GME em direção a $13,50. Traders conservadores podem monitorar crescimento de colecionáveis, receita operacional, fluxo de caixa livre e mudanças nas ações em circulação em vez de depender apenas do momento de memes.
Lembrete de Risco: Negociar e investir em ações como GME envolve alto risco de perda de capital. Contração de varejo, volatilidade de investimento, risco de aquisição, diluição conversível, short squeezes e trading alavancado podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço das Ações AMC 2026: Recuperação Fundamental ou Armadilha de Diluição Massiva?
- Previsão de Preço Netflix (NFLX) 2026: Ações NFLX Podem Recuperar para $125 com Anúncios e Esportes ao Vivo?
- Previsão de Preço Meta (META) 2026: Monetização de IA Pode Empurrar META em Direção a $1.000?
- Previsão de Preço Reddit (RDDT) 2026: Oportunidades de Dados de IA Podem Empurrar RDDT em Direção a $300?
- Previsão de Preço Snap Inc. (SNAP) 2026: Crescimento de Publicidade e Assinatura Pode Empurrar SNAP em Direção a $10?
