A Firefly Aerospace (FLY) é uma empresa de tecnologia espacial e de defesa que ajuda clientes governamentais e comerciais a lançar cargas úteis, pousar equipamentos na Lua e operar naves espaciais em órbita. Seu portfólio abrange o veículo de lançamento pequeno Alpha, o foguete Eclipse maior em desenvolvimento, os módulos de pouso lunar Blue Ghost, os veículos orbitais Elytra e os sistemas de detecção de defesa SciTec. Essa amplitude reduz a dependência de um único tipo de missão, embora a FLY permaneça sensível à confiabilidade de lançamento, cronograma do programa e custo de escalonamento da produção.
O último trimestre mostrou crescimento rápido sem uma transição de lucratividade concluída. A receita da Firefly Aerospace Q2 2026 atingiu um recorde de $117,7 milhões, alta de 659% ano sobre ano e 46% sequencialmente, conforme a atividade de naves espaciais e missões acelerou. O backlog aumentou de cerca de $1,3 bilhão para aproximadamente $1,5 bilhão, mas uma perda operacional de $95,2 milhões e $81,6 milhões de uso de caixa operacional mostraram por que converter programas financiados em margem repetível permanece o teste de investimento central.
A previsão de ações FLY para 2026 agora se concentra em duas visões competitivas:
- O caso de escala de lançamento, lunar e defesa: receita na extremidade superior da orientação de $420 milhões a $450 milhões, missões Alpha adicionais e execução mais forte do Blue Ghost e SciTec poderiam validar o backlog e apoiar um movimento em direção a $55.
- O caso de cronograma, margem e financiamento: atrasos de lançamento, estouros de custo ou conversão de contrato mais lenta poderiam estender as perdas, consumir o saldo de caixa de $459,8 milhões e puxar a ação em direção a $15.
Este guia detalha a previsão de ações FLY, cenários de preço para 2026, principais riscos e perspectivas dos analistas, baseando-se no comunicado de resultados Q2 2026 da Firefly Aerospace de 11 de agosto, arquivamento trimestral e dados de mercado até 11 de setembro, além de como negociar futuros de ações FLY na BingX TradFi com garantia USDT.
Top 5 Coisas que os Investidores da Firefly Aerospace Devem Saber em Setembro de 2026
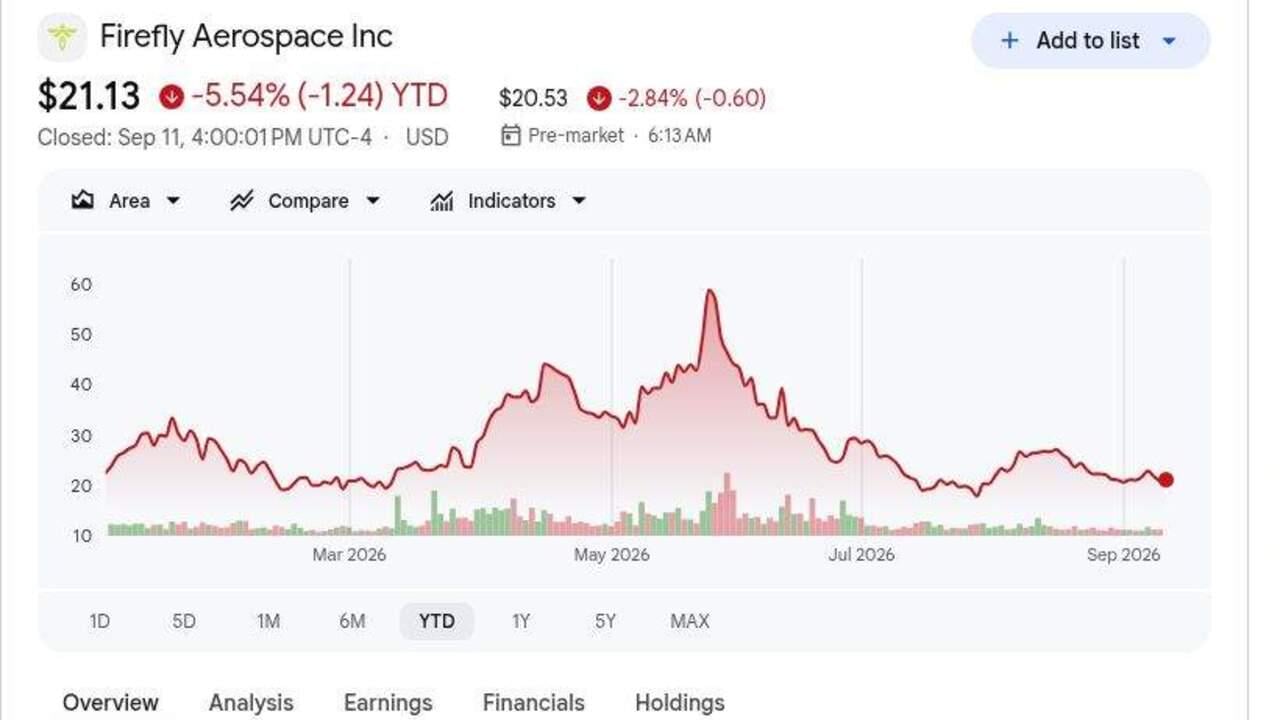
- FLY fechou em $21,13 em 11 de setembro e estava em baixa de 5,54% em 2026: As ações permaneceram mais de 50% abaixo do preço de IPO de $45, apesar da receita recorde do Q2. Um movimento em direção à média dos analistas de $38,60 depende da conversão do backlog em receita e redução das perdas.
- A receita do Q2 atingiu $117,7 milhões, alta de 659% ano sobre ano: As vendas superaram o consenso de $88,52 milhões em cerca de $29,2 milhões e subiram 46% em relação ao Q1. O crescimento foi forte, embora a receita de lançamento e naves espaciais possa permanecer irregular devido ao cronograma das missões.
- O backlog aumentou para cerca de $1,5 bilhão de $1,3 bilhão no Q1: O total suporta trabalho futuro em missões de lançamento, lunar, orbital e segurança nacional. Marcos da NASA, Força Espacial dos EUA e comerciais determinarão a velocidade com que esse backlog se torna receita.
- A orientação de receita de 2026 permaneceu de $420 milhões a $450 milhões: O ponto médio de $435 milhões está cerca de 172% acima da receita de 2025. Após $198,6 milhões em vendas do primeiro semestre, a Firefly ainda precisa de aproximadamente $221 milhões a $251 milhões no segundo semestre.
- Uma perda operacional de $95,2 milhões mantém a lucratividade em foco: O lucro bruto atingiu $23,9 milhões, enquanto o EBITDA ajustado permaneceu negativo em $61,2 milhões. A Firefly tinha $459,8 milhões em caixa, mas $81,6 milhões de uso de caixa operacional trimestral mantém o risco de financiamento relevante.
O Que é a Firefly Aerospace (FLY)?
A Firefly Aerospace é uma empresa integrada de transporte espacial e defesa que atende clientes de missões governamentais e comerciais. O Alpha fornece lançamentos dedicados de cargas pequenas, enquanto o Eclipse está sendo desenvolvido com maior capacidade de elevação para missões de classe média. O Blue Ghost transporta cargas científicas e comerciais para a Lua, e a família Elytra suporta transferência orbital, hospedagem e operações no espaço. A Firefly projeta, fabrica e testa sistemas principais em instalações co-localizadas no Texas, permitindo que motores, aviônicos e estruturas comuns suportem múltiplos produtos e fluxos de receita.
A estratégia de longo prazo conecta lançamento, entrega lunar, serviços orbitais e tecnologia de alerta de mísseis em uma plataforma de missão mais ampla. A Blue Ghost Mission 1 completou um pouso lunar comercial bem-sucedido em março de 2025, e a NASA posteriormente concedeu à Firefly uma missão do polo sul de $176,7 milhões planejada para 2029. A Northrop Grumman é o parceiro estratégico no Eclipse, a SciTec estende a Firefly para alerta e rastreamento de mísseis, e acordos de 2026 com SSC Space e Zeno Power adicionaram acesso de lançamento europeu e trabalho de tecnologia lunar noturna. Esses programas posicionam a Firefly em orçamentos civis espaciais, carga comercial e segurança nacional, em vez de um mercado de lançamento.
Leia Mais: Top Ações de Defesa para Comprar em 2026: Primes, Mísseis, Drones, Espaço e Guerra Habilitada por IA
Visão Geral dos Resultados Q2 2026 da Firefly Aerospace (FLY): Receita Recorde, Crescimento do Backlog e Perdas Contínuas
A Firefly produziu receita recorde do Q2 de $117,7 milhões, cerca de $29,2 milhões acima do consenso de $88,52 milhões e 659% maior ano sobre ano. A perda não-GAAP de $0,42 por ação foi $0,08 menor que o esperado, o lucro bruto atingiu $23,9 milhões e o backlog subiu para cerca de $1,5 bilhão. A administração manteve a orientação de receita de 2026 de $420 milhões a $450 milhões, embora uma perda operacional de $95,2 milhões e $81,6 milhões de uso de caixa operacional tenham mostrado que a escala de receita ainda não se traduziu em lucratividade durável.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita Q2 2026 |
Consenso $88,52M |
$117,7M |
Superou. Cerca de $29,2M acima do consenso; alta de 659% ano sobre ano e 46% sequencialmente. |
|
Perda não-GAAP por ação Q2 |
Consenso de perda $0,50 |
Perda $0,42 |
Superou. A perda ajustada foi $0,08 menor que o esperado. |
|
Perda diluída GAAP por ação Q2 |
Perda $0,61 no Q1 2026 |
Perda $0,57 |
Melhorou. A perda trimestral se reduziu em $0,04 sequencialmente. |
|
Lucro bruto Q2 |
$17,5M no Q1 2026 |
$23,9M |
Expandiu. O lucro bruto aumentou com receita trimestral recorde. |
|
Margem bruta GAAP Q2 |
21,6% no Q1 2026 |
20,30% |
Comprimida. Mix e investimento reduziram a margem em 130 pontos base. |
|
Perda operacional GAAP Q2 |
$96,0M no Q1 2026 |
$95,2M |
Melhorou ligeiramente. A escala de receita ainda não criou alavancagem operacional. |
|
Perda EBITDA ajustado Q2 |
— |
$61,2M |
Negativo. Gastos de desenvolvimento e produção permaneceram à frente da receita. |
|
Uso de caixa operacional Q2 |
— |
$81,6M |
Negativo. O consumo de caixa permaneceu material durante o aumento da produção. |
|
Caixa e equivalentes de caixa |
— |
$459,8M |
Disponível. A liquidez suporta missões, embora as perdas mantenham o risco de financiamento relevante. |
|
Backlog total |
Cerca de $1,3B no Q1 2026 |
Cerca de $1,5B |
Expandiu. Novo trabalho de lançamento, lunar e defesa aumentou a visibilidade. |
|
Perspectiva de receita 2026 |
Orientação anterior $420M–$450M |
$420M–$450M |
Reiterada. O ponto médio de $435M requer entrega substancial do segundo semestre. |
- Receita de $117,7 milhões superou o consenso em cerca de $29,2 milhões: As vendas subiram 659% ano sobre ano e 46% sequencialmente. O ganho sequencial é o sinal mais forte de que o portfólio de missões da Firefly está crescendo além de uma base de comparação fácil.
- A perda ajustada de $0,42 por ação superou o consenso em $0,08: A perda GAAP por ação também se reduziu para $0,57 de $0,61 no Q1. A melhoria é encorajadora, embora a perda líquida de $92,3 milhões mostre que a lucratividade permanece distante.
- O lucro bruto subiu para $23,9 milhões enquanto a margem escorregou para 20,3%: O lucro bruto aumentou de $17,5 milhões no Q1, enquanto a margem caiu de 21,6%. A Firefly está gerando mais dólares de lucro bruto, mas a expansão futura da margem permanece importante.
- A perda operacional de $95,2 milhões foi quase inalterada em relação ao Q1: A receita cresceu $36,8 milhões sequencialmente, mas o EBITDA ajustado permaneceu negativo em $61,2 milhões e o uso de caixa operacional atingiu $81,6 milhões. Vendas maiores ainda estão sendo absorvidas por custos de engenharia e programa.
- A perspectiva de $420 milhões a $450 milhões requer pelo menos $221,4 milhões em receita do segundo semestre: As vendas do primeiro semestre totalizaram cerca de $198,6 milhões. O trabalho contratado suporta a meta, mas lançamentos e marcos de clientes devem manter-se no cronograma.
Perspectiva de Investimento 2026 da Firefly Aerospace (FLY): Caso Otimista $55 vs. Caso Pessimista $15
A avaliação da FLY em 2026 depende menos de uma superação trimestral do que se os programas de lançamento, lunar e defesa podem transformar um backlog de $1,5 bilhão em receita repetível e margens melhoradas. Os três cenários editoriais abaixo são separados das metas de Wall Street e usam $21,13 como o fechamento de referência de 11 de setembro.
O Caso Otimista: Forte Crescimento de Lançamento e Defesa Empurra FLY em Direção a $55
O Caso Otimista assume que a Firefly atinge a extremidade superior da orientação de $420 milhões a $450 milhões, completa mais missões Alpha e avança Blue Ghost e Eclipse sem grandes atrasos. A SciTec fortalece o pipeline de defesa, enquanto o backlog continua crescendo e a margem bruta melhora do nível de 20,3% do Q2.
Um movimento em direção a $55 exigiria cerca de $251 milhões de receita do segundo semestre, conversão constante do backlog e uma perda operacional menor conforme a produção escala. Missões bem-sucedidas, maiores prêmios de defesa e menor uso de caixa fortaleceriam o caso.
O Caso Base: Crescimento Constante Mantém FLY Entre $30 e $40
O Caso Base assume que a receita anual permanece dentro da orientação e os programas de lançamento, lunar e defesa continuam avançando, embora o cronograma das missões torne os resultados trimestrais irregulares. O backlog suporta visibilidade de demanda, mas o resultado EBITDA ajustado negativo de $61,2 milhões e $81,6 milhões de uso de caixa operacional mantêm a lucratividade em foco.
A FLY poderia negociar principalmente entre $30 e $40 sob essas condições. Receita acima do piso de orientação de $420 milhões, backlog estável e melhoria gradual da margem suportariam a faixa. Uma perda anual completa ou progresso limitado nas perdas operacionais limitariam a extremidade superior.
O Caso Pessimista: Atrasos de Missão Puxam FLY em Direção a $15
O Caso Pessimista assume que Alpha, Blue Ghost ou marcos de clientes se movem para períodos posteriores, reduzindo a receita de 2026 e atrasando a absorção de custos. O backlog permanece grande, mas a conversão de caixa enfraquece conforme a Firefly continua financiando múltiplos programas.
Um movimento em direção a $15 se tornaria mais provável se a receita cair abaixo de $420 milhões, o backlog declinar de $1,5 bilhão ou o uso de caixa operacional permanecer próximo da taxa do Q2 de $81,6 milhões. Uma falha de lançamento, estouro de custo ou nova emissão de ações adicionaria pressão adicional.
Previsões de Preço das Ações FLY para 2026 por Analistas de Wall Street
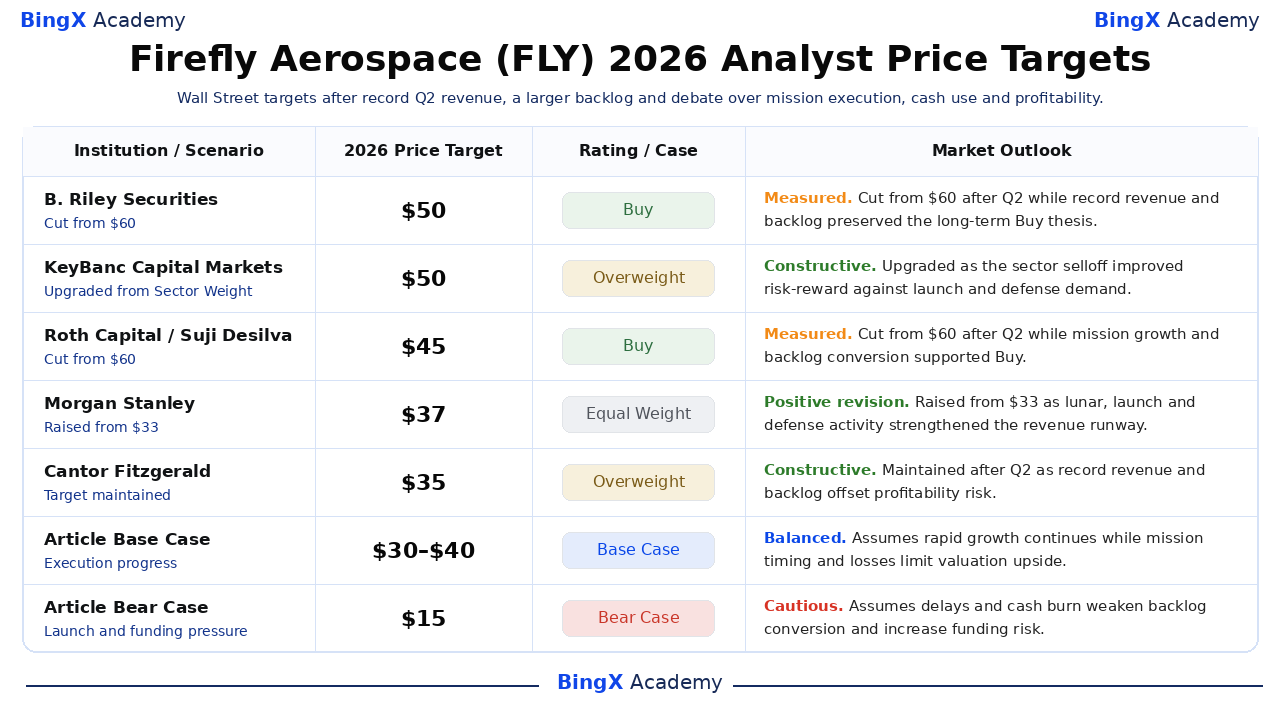
Essas cinco ações datadas abrangem $35 a $50 e refletem diferentes suposições sobre confiabilidade da missão, conversão do backlog, demanda de segurança nacional e o caminho para a lucratividade. São pontos de referência de terceiros em vez de uma previsão de consenso única. As linhas finais Base e Pessimista são cenários editoriais da BingX Academy e são rotuladas separadamente.
|
Instituição / Cenário |
Meta de Preço 2026 |
Classificação / Caso |
Perspectiva do Mercado |
|
B. Riley Securities / Mike Crawford |
$50 |
Compra |
Ponderada. 12 de agosto: cortou de $60 após Q2 enquanto receita recorde e backlog preservaram a tese de Compra de longo prazo. |
|
KeyBanc Capital Markets / Michael Leshock |
$50 |
Sobrepeso |
Construtiva. 15 de junho: elevou de Peso do Setor conforme a venda do setor melhorou o risco-recompensa contra a demanda de lançamento e defesa. |
|
Roth Capital / Suji Desilva |
$45 |
Compra |
Ponderada. 12 de agosto: cortou de $60 após Q2 enquanto crescimento da missão e conversão do backlog suportaram Compra. |
|
Morgan Stanley / Kristine Liwag |
$37 |
Peso Igual |
Revisão positiva. 5 de maio: elevou de $33 conforme atividade lunar, lançamento e defesa fortaleceu a pista de receita. |
|
Cantor Fitzgerald / Colin Canfield |
$35 |
Sobrepeso |
Construtiva. 12 de agosto: manteve após Q2 conforme receita recorde e backlog compensaram o risco de lucratividade. |
|
Caso Base do Artigo |
$30–$40 |
Caso Base |
Equilibrado. Assume que o crescimento rápido continua enquanto o cronograma das missões e perdas limitam a alta de avaliação. |
|
Caso Pessimista do Artigo |
$15 |
Caso Pessimista |
Cauteloso. Assume que atrasos e queima de caixa enfraquecem a conversão do backlog e aumentam o risco de financiamento. |
Como Negociar Ações da Firefly Aerospace (FLY) na BingX
Negocie a cadência de lançamento, conversão de backlog e perspectiva de margem da Firefly Aerospace usando BingX TradFi e BingX AI ferramentas. Como a FLY pode reagir fortemente a resultados de missões, prêmios de contratos e atualizações de financiamento, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
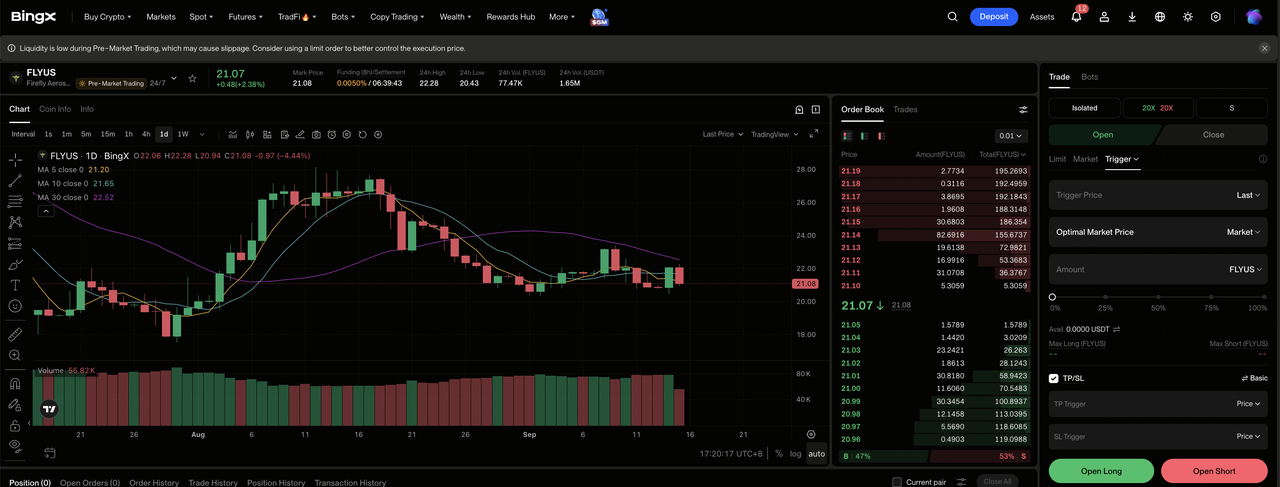
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Firefly Aerospace (FLY). Busque e selecione o contrato de futuros perpétuos FLY-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se a entrega da missão converter backlog e as margens melhorarem. Selecione Abrir Short se atrasos de lançamento, estouros de custo ou queima de caixa enfraqueceram a economia esperada por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada baseado na sua tolerância ao risco. A FLY negociou mais de 50% abaixo do seu preço de IPO de $45, mostrando por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. A FLY pode reagir rapidamente a lançamentos, missões lunares, prêmios de defesa, orientação, margens e financiamento.
Top 5 Riscos a Observar para Investidores da Firefly Aerospace em 2026
A avaliação da Firefly depende da execução da missão, conversão do backlog, demanda governamental e financiamento. Esses riscos podem atrasar a receita, aumentar o uso de caixa ou reduzir o valor por ação.
- Falhas de lançamento poderiam atrasar a receita: A Firefly ainda precisa de pelo menos $221,4 milhões de receita do segundo semestre para atingir a orientação. Um problema de missão poderia adiar pagamentos, adicionar custos de investigação e enfraquecer a confiança no backlog de $1,5 bilhão.
- O backlog pode converter mais lentamente que o esperado: O backlog de $1,5 bilhão depende de marcos técnicos, financiamento e cronogramas de clientes. Atrasos podem empurrar receita reconhecida e recebimentos de caixa para períodos posteriores, mesmo quando os contratos permanecem intactos.
- Alta queima de caixa mantém o risco de financiamento relevante: O uso de caixa operacional do Q2 atingiu $81,6 milhões, igual a cerca de 69% da receita, enquanto o caixa estava em $459,8 milhões. Perdas continuadas poderiam exigir mais financiamento de dívida ou patrimônio.
- Programas governamentais podem enfrentar atrasos orçamentários: Clientes da NASA e defesa fornecem demanda importante, mas cronograma de aquisição e mudanças de prioridades podem atrasar prêmios e marcos. Isso poderia enfraquecer a visibilidade de receita de curto prazo mesmo se a demanda de longo prazo permanecer forte.
- Uma margem bruta de 20,3% deixa espaço limitado para estouros de custo: A margem caiu 130 pontos base do Q1 conforme o mix do programa mudou. Custos maiores no Alpha, Blue Ghost, Eclipse ou SciTec poderiam atrasar o caminho para renda operacional positiva.
Considerações Finais: Você Deveria Investir na Firefly Aerospace em 2026?
A Firefly se moveu além de uma tese de lançamento de produto único. A receita do Q2 atingiu $117,7 milhões, o backlog cresceu para cerca de $1,5 bilhão e a empresa manteve uma meta anual de $420 milhões a $450 milhões. Alpha, Blue Ghost, Elytra, Eclipse e SciTec criam várias rotas para crescimento, embora a perda operacional de $95,2 milhões mostre que a amplitude do programa ainda não produziu alavancagem operacional.
O Caso Otimista requer missões pontuais, margens mais fortes e conversão do backlog para suportar $55. O Caso Pessimista reflete atrasos de cronograma, queima de caixa e pressão de financiamento que poderiam puxar a FLY em direção a $15. Traders conservadores podem esperar por receita anual acima do piso de orientação, melhoria da margem bruta e uma redução significativa no uso de caixa operacional antes de tratar o backlog como valor durável por ação.
Lembrete de Risco: Negociar e investir em ações como FLY envolve alto risco de perda de capital. Falhas de lançamento, defeitos de naves espaciais, atrasos de contratos, estouros de custo, queima de caixa, diluição, mudanças de orçamento governamental e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Top Ações de Defesa para Comprar em 2026: Primes, Mísseis, Drones, Espaço e Guerra Habilitada por IA
- Top Ações Espaciais para Comprar Antes do IPO da SpaceX
- Previsão de Preço da Rocket Lab (RKLB) 2026: Pode o Novo Foguete e Crescimento de Defesa Empurrar RKLB em Direção a $150?
- Previsão de Preço da Redwire (RDW) 2026: Podem Pedidos Espaciais e de Defesa Empurrar RDW em Direção a $24?
- Previsão de Preço da Virgin Galactic (SPCE) 2026: Podem Testes Delta Empurrar SPCE em Direção a $5?
- Previsão de Preço da Lockheed Martin (LMT) 2026: Pode Backlog Recorde Empurrar LMT em Direção a $700?
