O Figma (FIG) fornece uma plataforma baseada em navegador onde designers, desenvolvedores, gerentes de produto e profissionais de marketing constroem produtos digitais em conjunto. O Figma Design permanece como a tela colaborativa principal, enquanto FigJam, Dev Mode, Slides, Sites, Make e novas ferramentas de IA estendem a plataforma desde a ideação até o código, publicação e produção de conteúdo. Esse fluxo de trabalho mais amplo cria mais maneiras de monetizar cada organização, embora também deixe a ação sensível à concorrência de IA generativa, demanda de assentos e custo de executar recursos de IA.
Seu trimestre mais recente mostrou adoção rápida junto a um debate crescente sobre lucratividade. A receita do Figma Q2 2026 alcançou $370,1 milhões, alta de 48% ano a ano e cerca de $18,1 milhões acima do consenso, enquanto o EPS ajustado de $0,08 dobrou a estimativa de $0,04. A retenção líquida em dólares chegou a 136%, embora a perda operacional GAAP tenha se ampliado para $117,3 milhões e a margem de fluxo de caixa livre tenha caído para 14%, tornando a disciplina de investimento central para as perspectivas.
A previsão de ações FIG para 2026 agora se centra em duas visões concorrentes:
- O caso da plataforma de IA: O Figma converte mais usuários empresariais para créditos de IA pagos, expande além de designers e mantém crescimento de receita acima de pares de software convencionais.
- O caso de disrupção e margem: A IA reduz barreiras de design, mas comprime assentos pagos, aumenta custos de infraestrutura e enfraquece o perfil de fluxo de caixa necessário para sustentar um múltiplo premium.
Este guia analisa a previsão de ações FIG, cenários de preços para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de lucros Q2 2026 de 5 de agosto do Figma, arquivo trimestral e dados de mercado até 9 de setembro, além de como negociar futuros de ações FIG na BingX TradFi com garantia USDT.
Top 5 Coisas para Investidores do Figma Saberem em Setembro de 2026
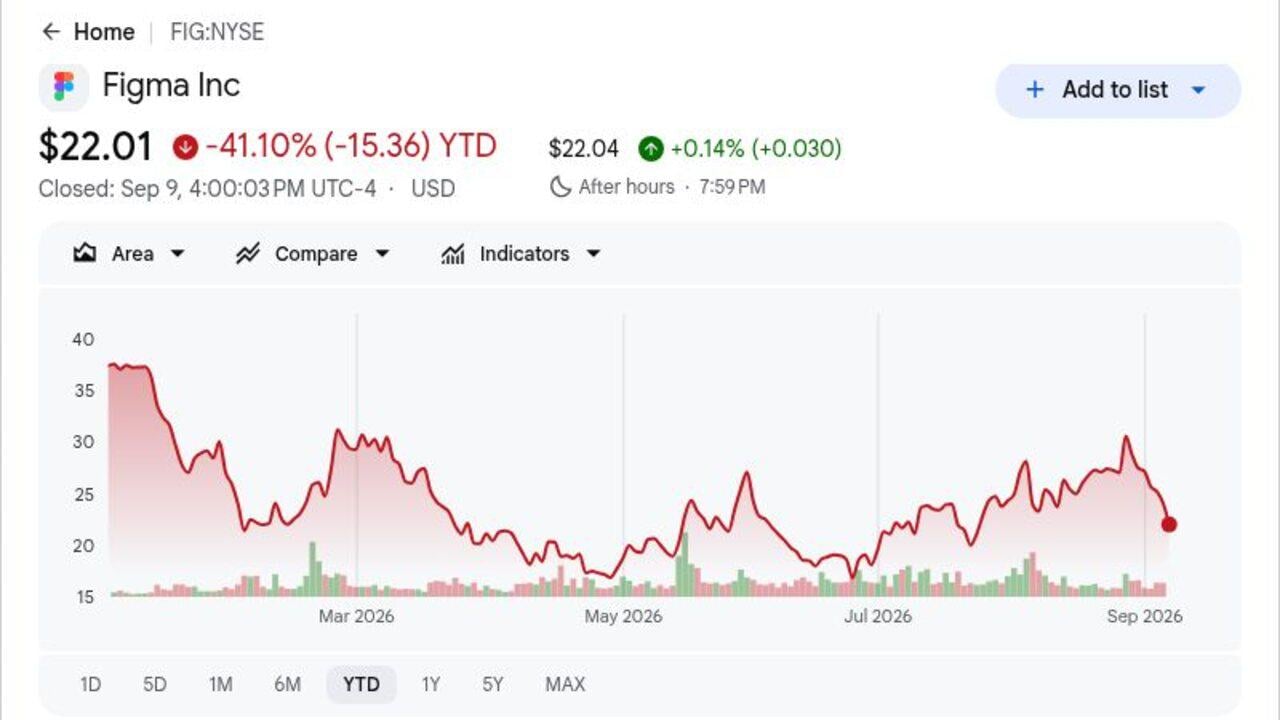
- FIG fechou em $22,01 após queda de 41,10% no ano: O fechamento ficou abaixo do preço de IPO de $33, mesmo com a receita do Q2 expandindo 48%. Os investidores estão exigindo uma prova muito mais clara de que o Figma pode converter o uso de IA em fluxo de caixa durável.
- A receita do Q2 alcançou $370,1 milhões e superou o consenso em cerca de $18,1 milhões: O crescimento acelerou para 48% ano a ano pelo terceiro trimestre consecutivo, enquanto o EPS ajustado de $0,08 superou a estimativa de $0,04. A superação confirma demanda saudável em toda a plataforma, embora não tenha resolvido o debate sobre custos.
- A retenção líquida em dólares chegou a 136% conforme clientes expandiram o uso: A medida indica que clientes existentes gastaram 36% mais após cancelamentos e contrações, apoiados por assentos adicionais, produtos e créditos de IA. Mais da metade dos clientes pagantes acima de $10.000 em receita recorrente anual usava o agente do Figma semanalmente até o final de julho.
- A orientação de receita FY2026 subiu para $1,463 bilhão a $1,467 bilhão: O ponto médio de $1,465 bilhão excedeu a visão anterior da Street de cerca de $1,437 bilhão em $28 milhões. A perspectiva mais alta da administração apoia o caso de crescimento, embora uma margem de fluxo de caixa livre de 14% deixe menos espaço para erros de execução.
- Cinco metas recentes de analistas variam de $30 a $37: A meta de $37 do Citi fica 68% acima do fechamento de referência, enquanto a visão de $30 do Piper Sandler implica alta de 36%. A faixa captura suposições institucionais significativamente diferentes sobre monetização de IA e futuros riscos de compressão de assentos pagos.
O Que é o Figma (FIG)?
O Figma é uma empresa de software em nuvem construída em torno da colaboração multijogador para desenvolvimento de produtos digitais. O Figma Design combina design de interface, prototipagem e sistemas de design em um espaço de trabalho de navegador, enquanto o FigJam suporta brainstorming. O Dev Mode conecta especificações à engenharia, e Slides, Sites, Make, Buzz e Draw estendem a plataforma para apresentações, publicação, código e conteúdo de marca. A receita vem principalmente de assinaturas profissionais, organizacionais e empresariais, com créditos de IA baseados em uso adicionando outro caminho.
A estratégia de longo prazo do Figma é se tornar o sistema compartilhado de registro para criação de produtos, em vez de uma aplicação apenas de design. Ele conecta designers, desenvolvedores, gerentes de produto e profissionais de marketing, com criação de IA e automação de fluxo de trabalho ampliando a base de usuários. O Figma diz que 95% da Fortune 500 usavam seus produtos em março de 2025, com clientes nomeados incluindo Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe e Zoom. Integrações com OpenAI, Google e Anthropic também conectam o contexto de design aos principais ecossistemas de IA.
Visão Geral dos Lucros Q2 2026 do Figma (FIG): Crescimento de Receita, Adoção de IA e Pressão de Margem
O Figma entregou receita de Q2 2026 de $370,1 milhões versus aproximadamente $352 milhões esperados, EPS ajustado de $0,08 versus $0,04 esperado e crescimento anual de 48%. A retenção líquida em dólares chegou a 136%, enquanto mais de 50% dos clientes pagantes acima de $10.000 em ARR usavam o agente do Figma semanalmente. A administração elevou a orientação de receita FY2026 para $1,463 bilhão a $1,467 bilhão, embora uma perda operacional GAAP de $117,3 milhões e margem de fluxo de caixa livre de 14% tenham mostrado o custo do investimento em produto e IA.
|
Métrica Financeira |
Orientação / Consenso |
Relatado / Real |
Surpresa |
|
Receita Q2 2026 |
$352M consenso |
$370,1M |
Superou. Cerca de $18,1M acima do consenso; alta de 48% ano a ano. |
|
EPS ajustado Q2 |
$0,04 consenso |
$0,08 |
Superou. Dobrou a estimativa do consenso. |
|
Resultado operacional GAAP Q2 |
$2,0M de receita um ano antes |
$117,3M de perda |
Declinou. Investimento em IA e plataforma aumentou custos. |
|
Retenção líquida em dólares |
— |
136% |
Forte. Clientes existentes expandiram gastos em 36% líquidos. |
|
Margem de fluxo de caixa livre |
24% um ano antes |
14% |
Comprimida. Investimento superou o crescimento do fluxo de caixa. |
|
Uso de agente de IA empresarial |
— |
Mais de 50% |
Expandido. Uso semanal entre clientes pagantes acima de $10K ARR. |
|
Perspectiva de receita FY2026 |
$1,437B consenso |
$1,463B–$1,467B |
Elevada. Ponto médio excede consenso em cerca de $28M. |
- Receita de $370,1 milhões cresceu 48% e superou o consenso em $18,1 milhões: O crescimento acelerou pelo terceiro trimestre consecutivo, mostrando que a plataforma de desenvolvimento de produtos ainda está se expandindo apesar dos temores de que a IA generativa possa substituir partes do trabalho de design. Sustentar esse ritmo apoiaria um múltiplo de receita mais alto.
- EPS ajustado de $0,08 dobrou a estimativa de $0,04: O resultado mostrou que os lucros não-GAAP podem permanecer positivos durante investimento agressivo em produto. A perda operacional GAAP, no entanto, chegou a $117,3 milhões, então os investidores devem distinguir lucratividade ajustada do custo econômico de compensação de ações e desenvolvimento.
- Retenção líquida em dólares de 136% mostrou expansão de cliente de 36%: Assentos adicionais, produtos e créditos de IA compensaram mais do que cancelamentos e contrações. Essa expansão importa porque apoia o crescimento sem depender inteiramente de novos logotipos, embora a consolidação de assentos impulsionada pela IA possa testar a retenção em períodos futuros.
- A margem de fluxo de caixa livre caiu 10 pontos percentuais para 14%: A margem do ano anterior foi de 24%, e custos aumentados de computação e produto absorveram parte do crescimento da receita. Uma reavaliação durável requer que a receita de créditos de IA e custos de inferência em queda reconstruam a conversão de caixa em vez de simplesmente aumentar o uso.
- O ponto médio da orientação de $1,465 bilhão superou o consenso em cerca de $28 milhões: A administração elevou sua faixa para $1,463 bilhão a $1,467 bilhão após a superação de receita. A entrega validaria a demanda de curto prazo, embora a questão maior de investimento permaneça se o crescimento pode se traduzir em margens GAAP em expansão.
Perspectiva de Investimento Figma (FIG) 2026: Caso Bull de $45 vs. Caso Bear de $16
O debate de 2026 gira em torno de se o crescimento de 48% e retenção de 136% do Figma podem superar a menor conversão de caixa e temores de disrupção de IA. O lado positivo requer prova de que créditos de IA e fluxos de trabalho mais amplos melhoram a receita por cliente sem erodir a demanda de assentos.
O Caso Bull: Forte Adoção de IA e Expansão da Plataforma Empurram FIG em Direção a $45
O Caso Bull assume que o Figma se expande além do design para codificação, marketing e fluxos de trabalho colaborativos mais amplos, com créditos de IA criando um fluxo de receita adicional. O crescimento de receita permanece acima de 35%, a retenção líquida permanece próxima a 130%, e custos de modelo mais baixos melhoram a economia do Figma Make e outras ferramentas de IA.
Um movimento em direção a $45 requereria receita FY2026 próxima ou acima do teto de orientação de $1,467 bilhão, recuperação das margens de fluxo de caixa livre, e uso mais forte de IA paga entre clientes empresariais. A adoção continuada entre desenvolvedores e profissionais de marketing forneceria a confirmação mais clara.
O Caso Base: Crescimento Estável da Plataforma Mantém FIG Entre $27 e $35
O Caso Base assume que os produtos principais de colaboração do Figma permanecem fortes enquanto os recursos de IA requerem investimento continuado. A expansão dentro de clientes existentes apoia o crescimento, mas melhoria mais lenta do fluxo de caixa e alguma pressão sobre assentos de design tradicionais limitam a expansão de avaliação adicional.
Sob este cenário, FIG poderia negociar principalmente entre $27 e $35. Receita próxima ao ponto médio de $1,465 bilhão, retenção acima de 125%, e lucratividade ajustada estável apoiariam a faixa, enquanto conversão mais fraca de créditos de IA limitaria o lado positivo.
O Caso Bear: Competição de IA e Pressão de Margem Puxam FIG em Direção a $16
O Caso Bear assume que ferramentas de IA generativa reduzem a demanda por alguns assentos de design tradicionais mais rápido do que o Figma pode compensar com receita de desenvolvedor, profissional de marketing e baseada em uso. Custos de inferência mais altos e gastos contínuos com plataforma manteriam a lucratividade sob pressão.
Um movimento em direção a $16 se tornaria mais provável se a retenção caísse abaixo de 120%, a orientação de receita fosse cortada, ou a margem de fluxo de caixa livre caísse para dígitos únicos. Competição mais forte da Adobe, Canva ou ferramentas de criação nativas de IA poderia adicionar pressão adicional.
Previsões de Preço de Ações FIG para 2026 por Analistas de Wall Street
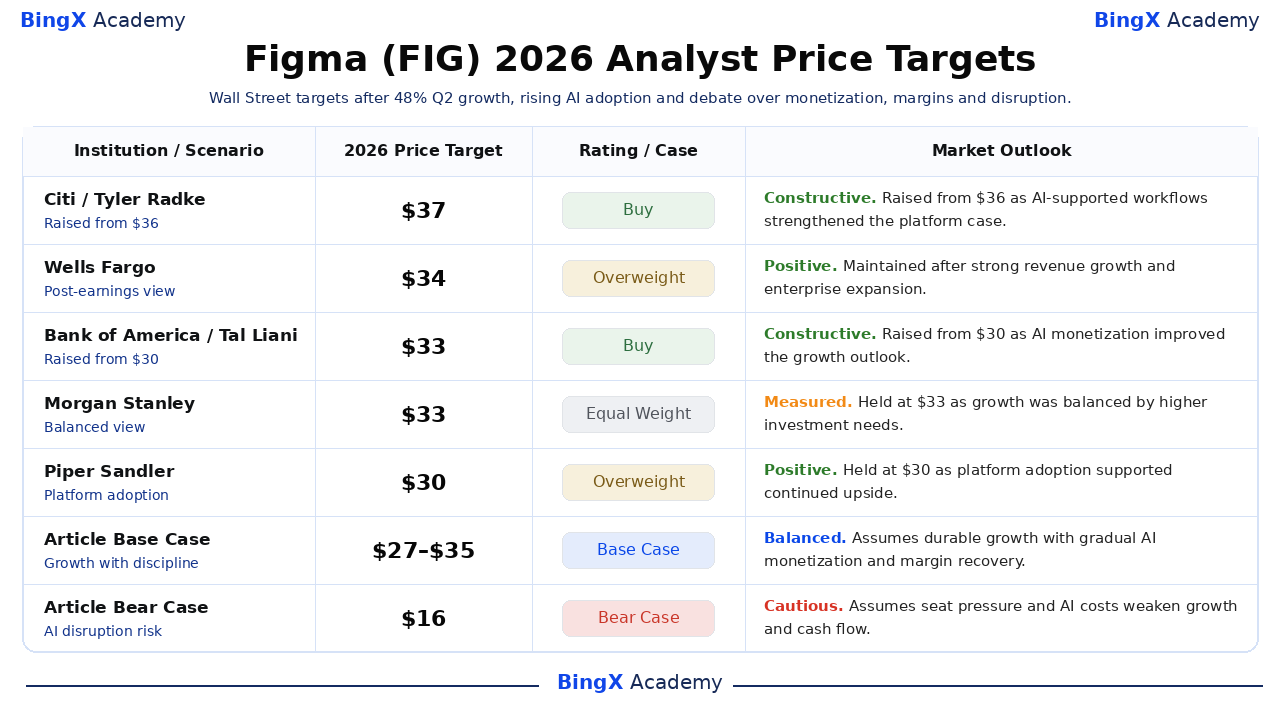
Essas cinco ações institucionais datadas variam de $30 a $37 e estão classificadas da mais alta para a mais baixa. Elas refletem visões diferentes de crescimento e margens. As linhas finais Base e Bear são cenários editoriais da BingX Academia em vez de previsões de Wall Street ou resultados garantidos.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
Citi |
$37 |
Comprar |
Construtiva. 7 de agosto: elevada de $36 conforme fluxos de trabalho estruturados apoiados por IA fortaleceram o caso de plataforma de longo prazo. |
|
Wells Fargo |
$34 |
Overweight |
Positiva. 6 de agosto: mantida após forte crescimento de receita e expansão empresarial apoiarem a oportunidade. |
|
Bank of America |
$33 |
Comprar |
Construtiva. 19 de agosto: elevada de $30 conforme monetização de IA melhorou as perspectivas de crescimento. |
|
Morgan Stanley |
$33 |
Equal Weight |
Medida. 6 de agosto: mantida conforme crescimento rápido foi equilibrado por necessidades de investimento mais altas e risco de execução. |
|
Piper Sandler |
$30 |
Overweight |
Positiva. 6 de agosto: mantida conforme adoção da plataforma e produtos de IA apoiaram o lado positivo contínuo. |
|
Caso Base do Artigo |
$27–$35 |
Caso Base |
Equilibrada. Assume crescimento durável com monetização gradual de IA e recuperação de margem. |
|
Caso Bear do Artigo |
$16 |
Caso Bear |
Cautelosa. Assume pressão de assentos e custos de IA enfraquecem crescimento e fluxo de caixa. |
Como Negociar Ações Figma (FIG) na BingX
Negocie monetização de IA, expansão empresarial e perspectiva de margem do Figma usando BingX TradFi e ferramentas BingX AI. Como o FIG pode reagir fortemente a anúncios de produtos, orientação e sentimento do setor de software, os traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição. Futuros perpétuos de ações usam alavancagem e podem amplificar tanto ganhos quanto perdas. Eles não fornecem propriedade, direitos de voto ou dividendos, e liquidação pode ocorrer quando a margem se torna insuficiente.
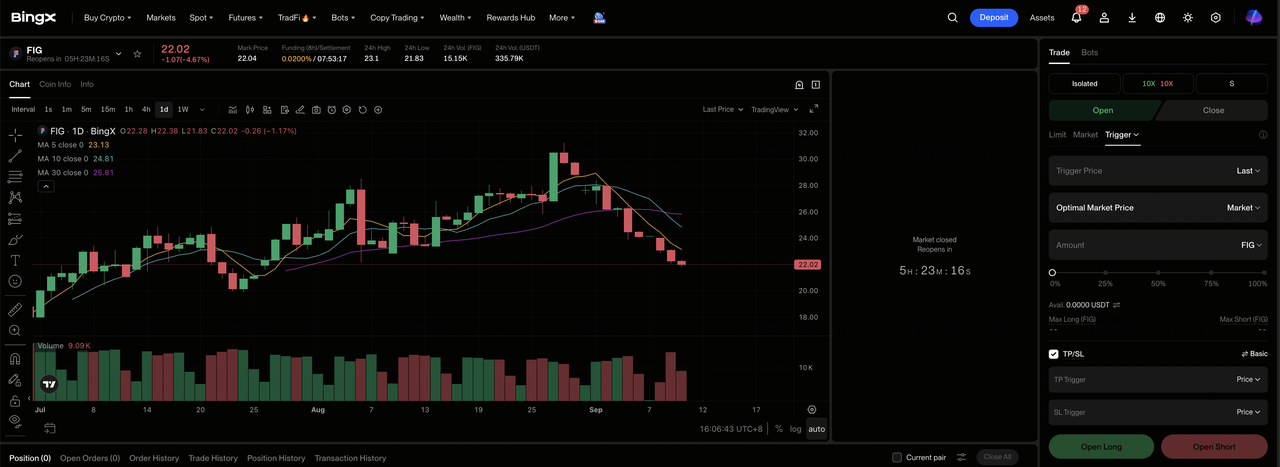
Passo 1: Acesse BingX TradFi. Cadastre-se e navegue até a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Figma (FIG). Pesquise e selecione o contrato de futuros perpétuos FIG-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se créditos de IA, expansão empresarial e margens apoiam estimativas mais altas. Selecione Abrir Short se compressão de assentos ou custos de produto enfraquecem crescimento e conversão de caixa.
Passo 4: Selecione alavancagem e modo de margem. Escolha Isolada ou Margem Cruzada com base na sua tolerância ao risco. O declínio de 41,10% no ano mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar no trade. O FIG pode reagir rapidamente a lucros, lançamentos de IA, orientação, retenção e mudanças de avaliação do setor de software.
Top 5 Riscos a Observar para Investidores do Figma em 2026
A expansão de IA do Figma cria uma oportunidade de crescimento maior, mas também pode pressionar assentos pagos, custos de infraestrutura, conversão de caixa, lucratividade e avaliação.
- IA poderia reduzir demanda por assentos de design pagos: A retenção líquida foi de 136%, mas se equipes menores puderem completar mais trabalho com IA, empresas podem cortar assentos de design convencionais antes que a receita baseada em uso os substitua totalmente. Isso desaceleraria a receita de expansão de clientes existentes.
- Uma margem de fluxo de caixa livre de 14% deixa menos espaço para pressão de custos: Custos mais altos de inferência, hospedagem e desenvolvimento poderiam impedir que forte crescimento de receita se traduza em melhor geração de caixa. Outro declínio da margem anterior de 24% levantaria preocupações sobre alavancagem operacional.
- Uma perda operacional GAAP de $117,3 milhões mantém lucratividade sob pressão: Compensação de ações pesada e investimento em produto ampliam a lacuna entre lucros ajustados e economia dos acionistas. Se a diluição permanecer alta sem crescimento mais rápido do fluxo de caixa, investidores podem atribuir ao Figma um múltiplo de receita mais baixo.
- A competição abrange Adobe, Canva e produtos nativos de IA: Rivais podem pressionar preços, aquisição de clientes e diferenciação de produtos, forçando o Figma a gastar mais para defender sua vantagem colaborativa. Custos de mudança mais baixos também poderiam enfraquecer a retenção.
- Histórico limitado de mercado público pode amplificar volatilidade: Expirações de lockup, vendas de insiders e mudanças na propriedade institucional podem adicionar pressão de venda mesmo quando resultados operacionais permanecem sólidos. Um float negociável maior pode pesar sobre a ação até que nova oferta seja absorvida.
Considerações Finais: Você Deve Investir no Figma em 2026?
O momentum operacional do Figma está cada vez mais claro. A receita cresceu 48%, a retenção líquida em dólares chegou a 136% e a adoção de agente de IA empresarial passou de 50% entre clientes pagantes maiores. A empresa também elevou a orientação de receita do ano inteiro, mostrando que desenvolvimento colaborativo de produtos continua a atrair gastos mesmo conforme a IA generativa muda como o trabalho de design é completado.
O Caso Bull requer que créditos de IA e expansão da plataforma reconstruam alavancagem de fluxo de caixa, enquanto o Caso Bear se centra em compressão de assentos, competição e perdas GAAP sustentadas. Traders conservadores podem aguardar a margem de fluxo de caixa livre se estabilizar, retenção permanecer acima de 125% e uso de IA pago mostrar que o crescimento está se tornando mais eficiente.
Lembrete de Risco: Trading e investimento em ações como FIG envolvem alto risco de perda de capital. Competição de IA, volatilidade de custos de uso, oferta pós-IPO e alavancagem podem amplificar perdas. Conduza pesquisa independente antes de alocar capital.
Leituras Relacionadas
- Previsão de Preço das Ações Palantir (PLTR) 2026: Pode o Crescimento Comercial dos EUA de 149% Empurrar PLTR em Direção a $255?
- Previsão de Preço AppLovin (APP) 2026: Podem AXON 2.0 e E-Commerce Provocar um Retorno de $750?
- Previsão de Preço Alphabet (GOOGL) 2026: Podem 82% de Crescimento em Nuvem e IA Empurrar Ações GOOGL para $430?
- Previsão de Preço Snap Inc. (SNAP) 2026: Podem Crescimento de Publicidade e Assinatura Empurrar SNAP em Direção a $10?
- Previsão de Preço Reddit (RDDT) 2026: Podem Oportunidades de Dados de IA Empurrar RDDT em Direção a $300?
