


A Cerebras Systems (CBRS) constrói processadores de escala de wafer, sistemas de IA e serviços em nuvem para treinamento e inferência. Seu Wafer Scale Engine coloca recursos de computação, memória e comunicação em um chip muito grande, reduzindo a sobrecarga de rede encontrada em clusters de multi-GPU convencionais. O hardware permanece parte do modelo, enquanto a inferência em nuvem está se tornando mais importante para o crescimento a longo prazo. Essa transição amplia o papel da Cerebras na infraestrutura de IA, embora também deixe a ação sensível à concentração de clientes, implantação de data centers e lucratividade.
O último trimestre mostrou ambos os lados dessa transição. A receita GAAP do Q2 2026 da Cerebras Systems atingiu $180,1 milhões, alta de 74% ano a ano, enquanto a receita principal aumentou 103% para $209,9 milhões e a receita GAAP de nuvem e outros serviços subiu 281% para $126,0 milhões. A margem bruta principal melhorou para 40,6%, mas a empresa registrou uma perda líquida GAAP de $450,5 milhões e orientou apenas $214 milhões a $216 milhões de receita principal do Q3.
A previsão da ação CBRS para 2026 agora se centra em duas visões concorrentes:
- O caso de inferência rápida e capacidade: um saldo de obrigações de desempenho restante de $25,4 bilhões, mais de 600 megawatts de capacidade ativa ou contratada e parcerias com OpenAI, AWS e AMD podem apoiar uma expansão em nuvem de vários anos.
- O caso de concentração e lucratividade: dependência de clientes, compromissos pesados de infraestrutura e uma grande diferença entre resultados GAAP e principais poderiam manter os ganhos abaixo do nível necessário para uma recuperação de avaliação durável.
Este guia detalha a previsão da ação CBRS, cenários de preço para 2026, principais riscos e perspectivas de analistas, baseando-se no relatório de ganhos do Q2 2026 da Cerebras Systems de 12 de agosto, arquivamento trimestral e dados de mercado até 11 de setembro, além de como negociar futuros de ações CBRS na BingX TradFi com garantia USDT.
5 Principais Coisas que os Investidores da Cerebras Systems Precisam Saber em Setembro de 2026
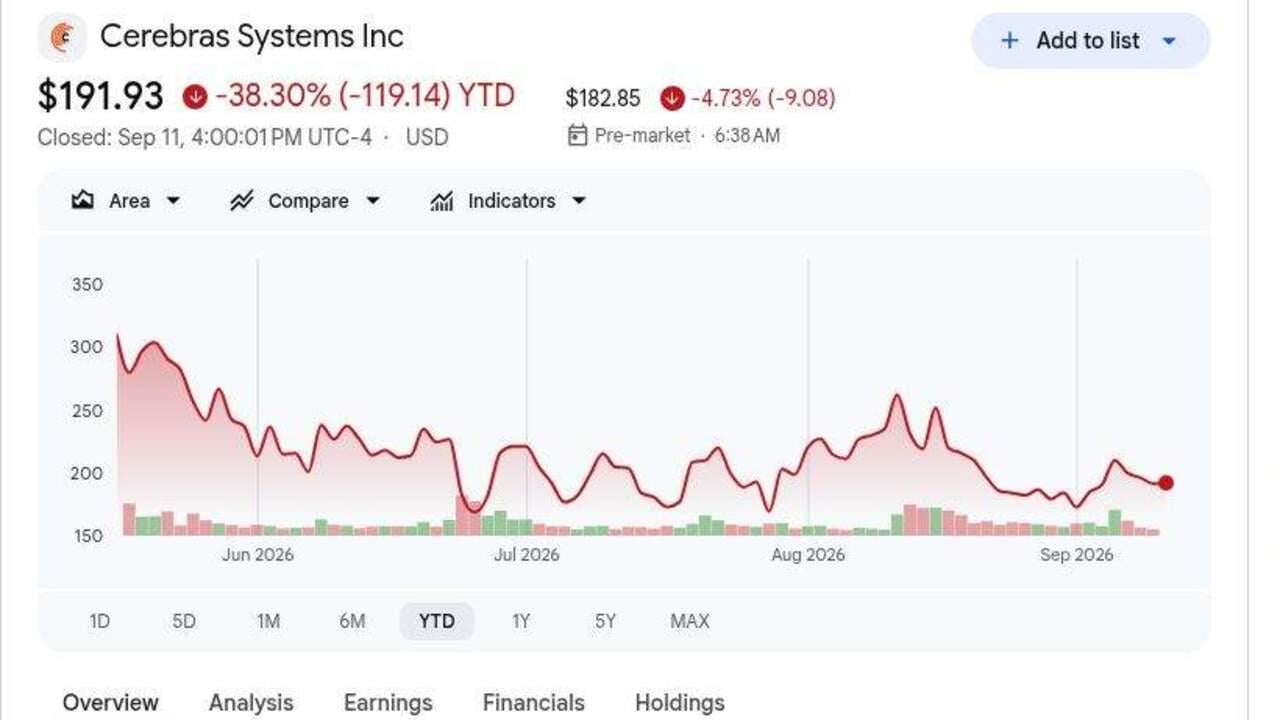
- CBRS fechou em $191,93 em 11 de setembro e estava baixa 38,30% no ano: As ações terminaram apenas $6,93 acima do preço de IPO de $185 depois de abrir em $350 e atingir $385 na estreia. A reversão mostra como a avaliação pode comprimir rapidamente quando o forte crescimento de IA encontra altas expectativas.
- A receita GAAP do Q2 atingiu $180,1 milhões, alta de 74%: O resultado perdeu o consenso de $194,0 milhões por cerca de $13,9 milhões, enquanto a receita principal de $209,9 milhões superou a estimativa de aproximadamente $191 milhões. A diferença torna o desempenho reportado versus principal importante para a avaliação.
- A receita GAAP de nuvem e serviços subiu 281% para $126,0 milhões: A receita principal de nuvem aumentou 287% para $127,7 milhões, comparado com $54,1 milhões de receita de hardware. A mudança de mix apoia um modelo de negócio mais recorrente, embora os custos de capacidade e data center ainda importem.
- As obrigações de desempenho restante atingiram $25,4 bilhões: O saldo aumentou de $24,6 bilhões no final de 2025 e inclui um grande compromisso de vários anos da OpenAI. Os cronogramas de implantação e disponibilidade de capacidade determinarão quão rapidamente esse backlog se converte em receita e caixa.
- A capacidade sob contrato excedeu 600 megawatts: A Cerebras espera que a capacidade de fabricação aumente mais de dez vezes em 2026 através da Flex, Sanmina e Rocket EMS, com o fornecimento de wafer da TSMC garantido. A oportunidade é grande, embora a utilização e margens ainda precisem justificar o investimento.
O Que É a Cerebras Systems (CBRS)?
A Cerebras Systems é uma empresa de infraestrutura de IA que projeta processadores, sistemas de computador completos, software e serviços em nuvem. Seu Wafer Scale Engine usa um wafer de silício inteiro como um processador, combinando núcleos de computação densos, SRAM on-chip e comunicação de alta largura de banda para reduzir os gargalos de interconexão de clusters de GPU distribuídos. Os clientes podem comprar sistemas CS para uso local ou acessar computação Cerebras através de APIs de nuvem de treinamento e inferência. A receita, portanto, vem de hardware, capacidade de nuvem e serviços relacionados, com a inferência se tornando o principal motor de crescimento.
A estratégia de longo prazo se centra no dimensionamento de inferência rápida através de infraestrutura própria e de parceiros. A OpenAI selecionou a Cerebras para um programa de capacidade de vários anos e usou seus sistemas para GPT-5.6 Sol a 750 tokens por segundo. A TSMC fabrica os processadores de escala de wafer da Cerebras, dando à empresa acesso à produção avançada de semicondutores enquanto expande a capacidade do sistema e nuvem. A Cerebras também está desenvolvendo inferência desagregada com a AMD para produção no Q4 2026 e planeja estender essa arquitetura para o Amazon Bedrock através da AWS no início de 2027. Os usuários nomeados e parceiros incluem CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense e GSK, dando à plataforma exposição em codificação, segurança, finanças e ciências da vida.
Visão Geral dos Ganhos Q2 2026 da Cerebras Systems (CBRS): Crescimento da Nuvem, Progresso da Margem e Orientação Elevada
A Cerebras reportou $180,1 milhões de receita GAAP do Q2 versus o consenso de $194,0 milhões, enquanto a receita principal de $209,9 milhões excedeu a estimativa de aproximadamente $191 milhões e cresceu 103% ano a ano. A perda ajustada de $0,05 por ação foi menor que a perda esperada de $0,17, a receita GAAP de nuvem subiu 281% para $126,0 milhões e a margem bruta principal melhorou cerca de 940 pontos base para 40,6%. A administração elevou a orientação de receita principal de ano completo para $880 milhões a $890 milhões, embora uma perda líquida GAAP de $450,5 milhões e crescimento sequencial modesto do Q3 mantiveram a lucratividade em foco.
|
Métrica Financeira |
Orientação / Consenso |
Reportado / Real |
Surpresa |
|
Receita GAAP Q2 2026 |
Consenso $194,0M |
$180,1M |
Perdeu. Cerca de $13,9M abaixo do consenso; alta de 74% AA. |
|
Receita principal Q2 2026 |
Consenso $191,0M |
$209,9M |
Superou. Cerca de $18,9M acima do consenso; alta de 103% AA. |
|
Perda ajustada por ação Q2 |
Consenso perda $0,17 |
Perda $0,05 |
Superou. Perda foi $0,12 menor que esperado. |
|
Perda líquida GAAP Q2 |
$309,5M de lucro líquido em Q2 2025 |
Perda $450,5M |
Reverteu. Compensação de ações relacionada ao IPO ampliou a perda. |
|
Receita GAAP de nuvem e serviços Q2 |
$33,0M em Q2 2025 |
$126,0M |
Acelerou. Receita aumentou 281% AA. |
|
Margem bruta principal Q2 |
31,2% em Q2 2025 |
40,60% |
Expandiu. Melhorou cerca de 940 pontos base AA. |
|
Obrigações de desempenho restante |
$24,6B no final de 2025 |
$25,4B |
Aumentou. Demanda contratada de vários anos expandiu cerca de $0,8B. |
|
Perspectiva de receita principal Q3 2026 |
Receita principal Q2 de $209,9M |
$214M-$216M |
Maior. Implica apenas cerca de 2%-3% de crescimento sequencial. |
|
Perspectiva de receita principal FY2026 |
Anterior $855M-$865M |
$880M-$890M |
Elevou. Ponto médio aumentou $25M. |
- A receita GAAP cresceu 74% para USD 180,1 milhões, mas perdeu o consenso por USD 13,9 milhões: O resultado confirma crescimento rápido, embora itens de repasse e amortização de warrant tenham criado uma grande diferença versus USD 209,9 milhões de receita principal. Ambas as medidas importam ao julgar crescimento e economia acionária.
- A perda ajustada de USD 0,05 por ação superou por USD 0,12: A margem operacional principal melhorou cerca de 2.600 pontos base ano a ano para negativo 16%. A alavancagem operacional está melhorando, embora o negócio ainda precise de mais crescimento e disciplina de custos para alcançar ganhos sustentáveis.
- A receita de nuvem de USD 126,0 milhões aumentou 281%: Nuvem e serviços geraram cerca de 70% da receita GAAP, enquanto hardware caiu para USD 54,1 milhões de USD 70,3 milhões. A mudança de mix melhora o potencial recorrente, mas eleva a importância da utilização de data centers e custos de energia.
- A margem bruta principal melhorou 940 pontos base para 40,6%: A administração disse que aluguéis temporários de sistemas reduziram a margem em cerca de 500 pontos base. Nova capacidade poderia aliviar essa pressão, tornando a recuperação da margem um teste chave da eficiência da infraestrutura.
- A orientação de receita principal de ano completo subiu para USD 880 milhões a USD 890 milhões: O ponto médio de USD 885 milhões está USD 25 milhões acima do ponto médio anterior, enquanto a orientação do Q3 de USD 214 milhões a USD 216 milhões implica apenas 2% a 3% de crescimento sequencial. Uma rampa mais forte do Q4 ainda é necessária para atingir a meta anual.
Perspectiva de Investimento 2026 da Cerebras Systems (CBRS): Caso Otimista de $330 vs Caso Pessimista de $150
O debate de investimento é se a Cerebras pode converter a demanda de inferência rápida e $25,4 bilhões de obrigações em receita de nuvem lucrativa rapidamente o suficiente para justificar um múltiplo de crescimento premium.
O Caso Otimista: Forte Demanda de Inferência de IA Leva CBRS em Direção a $330
O Caso Otimista assume que implantações da OpenAI, distribuição da AWS e parcerias de inferência da AMD impulsionam maior utilização em mais de 600 megawatts de capacidade ativa ou contratada. A receita de nuvem continua crescendo rapidamente, a produção de fabricação sobe mais de dez vezes e a margem bruta principal melhora dos 40,6% do Q2 à medida que os custos temporários de aluguel desaparecem.
Um movimento em direção a $330 exigiria que a Cerebras atingisse a meta anual de USD 880 milhões a USD 890 milhões sem outro revés de margem, seguido por progresso credível em direção ao plano da administração de mais que triplicar a receita em 2027. Estimativas crescentes, um mix de clientes mais amplo e melhor alavancagem operacional fortaleceriam o caso.
O Caso Base: Demanda Estável de IA Mantém CBRS Entre $240 e $290
O Caso Base assume que a demanda de inferência permanece forte e a capacidade contratada continua crescendo, enquanto os investidores aguardam prova de que novos data centers podem ser financiados e preenchidos eficientemente. A OpenAI permanece um cliente importante, embora a concentração e a diferença entre resultados GAAP e principais limitem a avaliação.
A CBRS poderia negociar principalmente entre $240 e $290 sob essas condições. Receita principal próxima ao ponto médio anual de USD 885 milhões, obrigações de desempenho restante acima de USD 25 bilhões e melhora da margem bruta apoiariam a faixa. Utilização fraca ou crescimento mais lento em 2027 limitariam a extremidade superior.
O Caso Pessimista: Custos Maiores e Concentração de Clientes Puxam CBRS em Direção a $150
O Caso Pessimista assume que a capacidade entra online mais lentamente ou com utilização mais fraca, deixando a Cerebras com custos de infraestrutura antes que receita suficiente chegue. Um atraso ou renegociação pela OpenAI ou outro cliente importante enfraqueceria a conversão de backlog e fluxo de caixa.
Um movimento em direção a $150 se tornaria mais provável se a receita principal perdesse o piso de orientação de USD 880 milhões, a margem bruta principal caísse abaixo de 38% ou as obrigações de desempenho restante declinassem materialmente. Perdas persistentes e fornecimento adicional de ações poderiam adicionar pressão adicional.
Previsões de Preço da Ação CBRS para 2026 Por Analistas de Wall Street
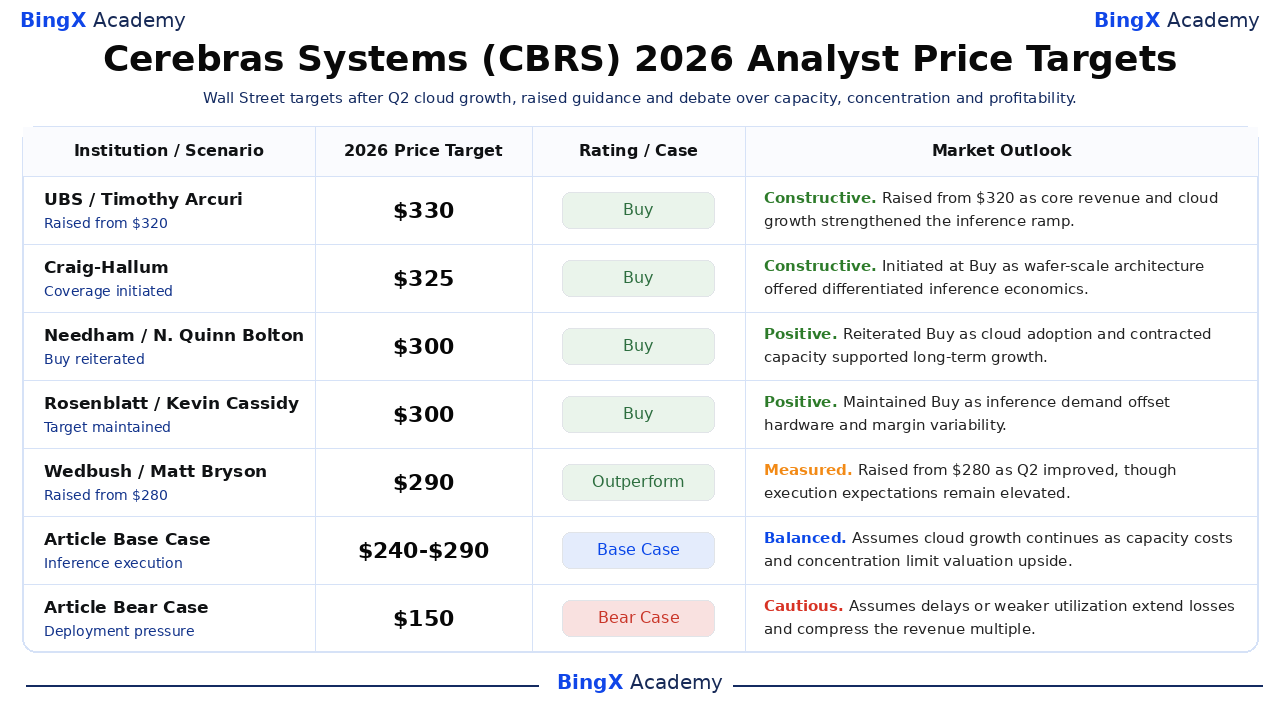
Essas cinco ações de analistas datadas variam de $290 a $330 e refletem visões construtivas sobre desempenho de inferência diferenciado, adoção de nuvem e capacidade contratada. A faixa estreita também mostra que os modelos da Street compartilham suposições de crescimento similares. São pontos de referência de terceiros, não promessas de preço. As linhas Base e Pessimista são cenários editoriais da BingX Academy.
|
Instituição / Cenário |
Meta de Preço 2026 |
Rating / Caso |
Perspectiva de Mercado |
|
UBS / Timothy Arcuri |
$330 |
Compra |
Construtiva. 13 de agosto: elevou de $320 após receita principal, crescimento de nuvem e orientação apoiarem a rampa de inferência. |
|
Craig-Hallum / Richard Shannon |
$325 |
Compra |
Construtiva. 9 de junho: iniciou cobertura sobre arquitetura diferenciada de escala de wafer e demanda de inferência rápida. |
|
Needham / N. Quinn Bolton |
$300 |
Compra |
Positiva. 19 de agosto: reiterou Compra à medida que adoção de nuvem e capacidade contratada apoiaram crescimento de longo prazo. |
|
Rosenblatt / Kevin Cassidy |
$300 |
Compra |
Positiva. 19 de agosto: manteve Compra à medida que demanda de inferência compensou variabilidade de hardware e margem. |
|
Wedbush / Matt Bryson |
$290 |
Superar |
Medida. 13 de agosto: elevou de $280 à medida que Q2 melhorou, embora expectativas de execução permanecessem elevadas. |
|
Caso Base do Artigo |
$240-$290 |
Caso Base |
Equilibrada. Assume que crescimento de nuvem continua à medida que custos de capacidade e concentração limitam potencial de valorização. |
|
Caso Pessimista do Artigo |
$150 |
Caso Pessimista |
Cautelosa. Assume atrasos ou utilização mais fraca estendem perdas e comprimem o múltiplo de receita. |
Como Negociar Ações da Cerebras Systems (CBRS) na BingX
Negocie o crescimento de inferência, implantação de capacidade e perspectiva de margem da Cerebras Systems usando BingX TradFi e ferramentas BingX AI. Como CBRS pode reagir drasticamente a anúncios de clientes, orientação e fornecimento de ações pós-IPO, traders devem definir tanto o catalisador quanto os limites de risco antes de entrar em uma posição.
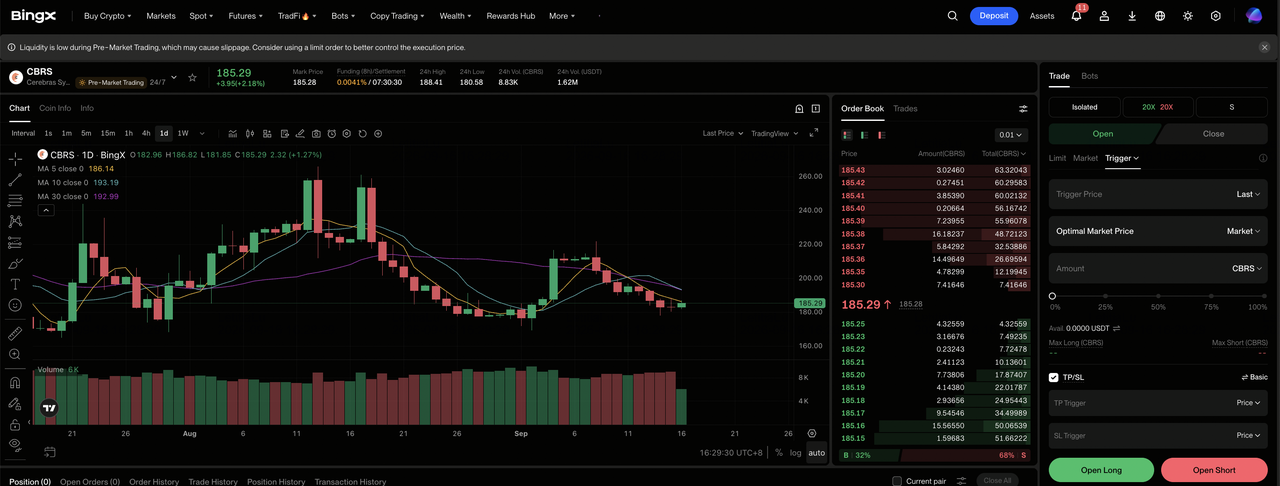
Passo 1: Acesse a BingX TradFi. Cadastre-se e navegue para a seção especializada TradFi no painel da exchange BingX.
Passo 2: Selecione Cerebras Systems (CBRS). Procure e selecione o contrato futuro perpétuo CBRS-USDT.
Passo 3: Escolha sua direção. Selecione Abrir Long se a demanda de inferência se converte em maior utilização e margens. Selecione Abrir Short se atrasos de capacidade, concentração de clientes ou perdas enfraquecem a economia por ação.
Passo 4: Selecione alavancagem e modo de margem. Escolha Margem Isolada ou Cruzada baseado na sua tolerância ao risco. O declínio de 38,30% no ano mostra por que alavancagem conservadora e dimensionamento claro de posição são importantes.
Passo 5: Execute protocolos rigorosos de risco. Defina níveis de Take-Profit e Stop-Loss (TP/SL) antes ou imediatamente após entrar na negociação. CBRS pode reagir rapidamente a implantações, acordos com clientes, orientação, margens, ações de analistas e desbloqueios de ações.
5 Principais Riscos a Observar para Investidores da Cerebras Systems em 2026
A avaliação da Cerebras depende da demanda dos clientes, expansão de capacidade, contabilidade e competição. Esses riscos podem afetar a conversão de receita, necessidades de caixa e valor por ação.
- A concentração de clientes poderia atrasar a conversão de backlog: As obrigações de desempenho restante atingiram USD 25,4 bilhões, com a OpenAI representando uma grande parcela da demanda contratada. Atrasos ou renegociações poderiam empurrar receita para períodos posteriores e reduzir o valor atribuído ao backlog.
- A expansão de capacidade requer investimento pesado antecipado: A Cerebras tem mais de 600 megawatts de capacidade ativa ou contratada. Se a utilização cresce lentamente, depreciação e custos operacionais poderiam subir antes que lucro bruto suficiente chegue.
- A receita GAAP e principal pode diferir significativamente: A receita GAAP do Q2 foi USD 180,1 milhões versus USD 209,9 milhões de receita principal. Amortização de warrant e ajustes de repasse podem tornar o crescimento manchete mais difícil de comparar entre períodos.
- NVIDIA e chips personalizados poderiam pressionar a demanda: A Cerebras oferece inferência diferenciada de escala de wafer, mas clientes ainda podem escolher GPUs ou aceleradores internos. Melhor economia ou desempenho rival poderia reduzir utilização e poder de precificação.
- Grandes perdas mantêm o risco de diluição relevante: A perda GAAP do Q2 atingiu USD 450,5 milhões, parcialmente devido à compensação relacionada ao IPO. Perdas contínuas, futura emissão de ações ou desbloqueios de ações pós-IPO poderiam pressionar o valor por ação e aumentar a volatilidade.
Considerações Finais: Você Deve Investir na Cerebras Systems em 2026?
A Cerebras estabeleceu um caso de crescimento mensurável. A receita principal dobrou para $209,9 milhões, a receita de nuvem quase quadruplicou e as obrigações atingiram $25,4 bilhões. Parcerias com OpenAI, AWS e AMD reforçam a relevância comercial da tecnologia, enquanto mais de 600 megawatts de capacidade criam espaço para implantações maiores. A questão não resolvida é se essa infraestrutura pode produzir margens duráveis.
O Caso Otimista requer que a demanda contratada se torne receita lucrativa, apoiando $330. O Caso Pessimista reflete atrasos de implantação, concentração e perdas persistentes que poderiam puxar CBRS em direção a $150. Traders conservadores podem monitorar a receita principal do Q3 contra a faixa de $214 milhões-$216 milhões, margem bruta principal contra 38%-40% e evidência de que o mix de clientes está se ampliando.
Lembrete de Risco: Negociar e investir em ações como CBRS envolve alto risco de perda de capital. Concentração de clientes, atrasos de capacidade, ajustes contábeis, competição, fornecimento de ações e negociação alavancada podem produzir perdas rápidas. Conduza pesquisa independente antes de alocar capital.
Leitura Relacionada
- 10 Principais Ações de Infraestrutura de IA para Comprar em 2026: Líderes em Fabricação e Design de Chips
- Principais Ações de Infraestrutura de Nuvem de IA para Comprar em 2026 em Meio ao Capex de Hyperscaler e o Boom da Neocloud
- Principais Ações de Servidores de IA para Comprar em 2026: Sistemas de Escala de Rack, Servidores GPU e Infraestrutura de Servidores de IA
- O Que É OpenAI Pré-IPO e Como Negociar na BingX?
- Previsão de Preço AMD 2026: O Crescimento de IA Pode Empurrar AMD em Direção a $700?
- Previsão de Preço TSMC (TSM) 2026: A Demanda Recorde de IA Pode Elevar Ação TSM para $527?
