
Uber (UBER) prowadzi globalny rynek łączący konsumentów z kierowcami, kurierami, restauracjami, detalistami i przewoźnikami w obszarach Mobilności, Dostaw i Transportu Towarowego. Jego sieć miała 208 milionów miesięcznych aktywnych konsumentów platformy w Q2 2026, podczas gdy 10,2 miliona kierowców i kurierów zarobiło ponad 25 miliardów dolarów w tym kwartale. Ta szerokość tworzy przewagi międzyplatformowe, ale także naraża akcje na lokalne regulacje, koszty ubezpieczeń, popyt konsumencki i zakłócenia związane z pojazdami autonomicznymi.
Ostatni kwartał pokazał, że wzrost użytkowników i konwersja zysków pozostają silne, nawet gdy porównania przychodów były zniekształcone przez zmianę modelu biznesowego w Wielkiej Brytanii. Brutto rezerwacje Ubera Q2 wzrosły o 24% do 58,02 miliarda dolarów, a podróże zwiększyły się o 18% do 3,87 miliarda, podczas gdy przychody wzrosły o 12% do 14,19 miliarda dolarów. Skorygowana EBITDA wzrosła szybciej o 33% do 2,82 miliarda dolarów, ale kierownictwo zobowiązało się również do ponad 10 miliardów dolarów inwestycji w robotaxi w nadchodzących latach.
Prognoza akcji UBER na 2026 rok koncentruje się obecnie na dwóch konkurujących poglądach:
- Przypadek skali platformy i autonomii: Rezerwacje Mobilności i Dostaw nadal rosną powyżej 20%, przepływy pieniężne wolne finansują partnerstwa robotaxi, a Uber staje się warstwą popytu i wysyłki łączącą wiele autonomicznych flot z ponad 200 milionami aktywnych konsumentów.
- Przypadek kapitałochłonności i dezintermediacji: Umowa z Delivery Hero za 14,8 miliarda dolarów i ponad 10 miliardów dolarów planowanych inwestycji w robotaxi pochłaniają gotówkę, podczas gdy Waymo, Tesla i inni operatorzy flot budują bezpośrednie relacje z konsumentami, które osłabiają ekonomię rynku Ubera.
Ten przewodnik omawia prognozę akcji UBER, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Q2 2026 Ubera z 5 sierpnia, zgłoszeniu kwartalnym i danych rynkowych do 23 września, plus jak handlować kontraktami terminowymi na akcje UBER na BingX TradFi z zabezpieczeniem USDT.
5 Najważniejszych Rzeczy, Które Inwestorzy Ubera Powinni Wiedzieć we Wrześniu 2026
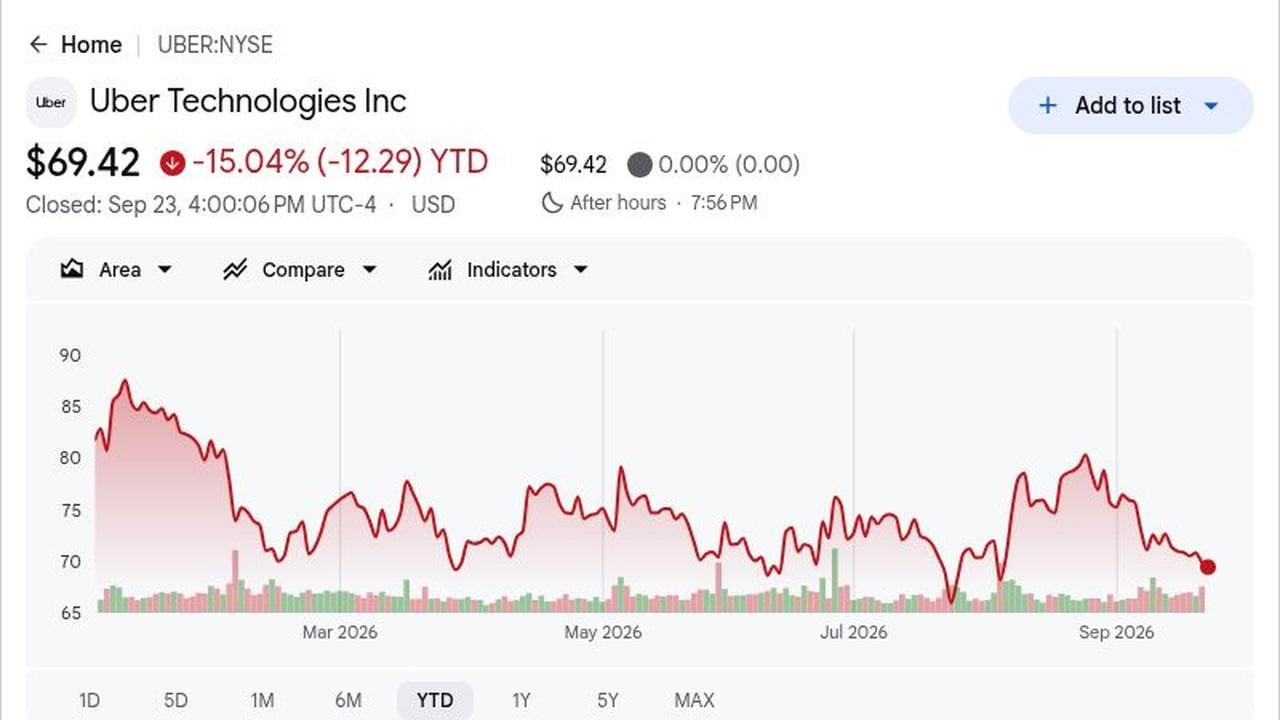
- UBER zamknął się po 69,42 dolara i był o 15,04% niżej w 2026 roku: Zamknięcie z 23 września znajdowało się około 31% poniżej 52-tygodniowego maksimum 101,30 dolara pomimo rekordowych rezerwacji i przepływów pieniężnych. Ta luka pokazuje, że inwestorzy dyskontują konkurencję robotaxi, umowę z Delivery Hero i słabsze krótkoterminowe wytyczne bardziej niż obecny popyt na rynku.
- Przychody osiągnęły 14,19 miliarda dolarów, podczas gdy non-GAAP EPS wzrosło o 35% do 0,81 dolara: Przychody wzrosły o 12% rok do roku, ale były około 49 milionów dolarów poniżej konsensusu 14,24 miliarda dolarów. Skorygowany EPS pokonał szacunek FactSet 0,80 dolara o jeden cent, pokazując silniejszą dźwignię operacyjną częściowo kompensującą miss przychodów.
- Brutto rezerwacje wzrosły o 24% do 58,02 miliarda dolarów, gdy podróże zwiększyły się o 18%: Rezerwacje pobiły szacunek LSEG 57,06 miliarda dolarów o około 962 miliony dolarów, podczas gdy miesięczni aktywni konsumenci platformy wzrosli o 16% do 208 milionów. Wyższa liczba użytkowników i 2% wzrost miesięcznych podróży na konsumenta pokazują, że zarówno zasięg, jak i zaangażowanie poprawiły się.
- Skorygowana EBITDA wzrosła o 33% do 2,82 miliarda dolarów, a wolne przepływy pieniężne osiągnęły 2,79 miliarda dolarów: Marża EBITDA poprawiła się do 4,9% brutto rezerwacji z 4,5%, podczas gdy końcowe 12-miesięczne wolne przepływy pieniężne przekroczyły 10 miliardów dolarów po raz pierwszy. Ta generacja gotówki wspiera wykupy, przejęcia i zobowiązania dotyczące pojazdów autonomicznych.
- Ponad 10 miliardów dolarów planowanych inwestycji w robotaxi następuje po umowie z Delivery Hero za 14,8 miliarda dolarów: Wydatki na pojazdy autonomiczne mają obejmować kapitał partnerski, zobowiązania dotyczące pojazdów i wsparcie floty, podczas gdy Delivery Hero może rozszerzyć połączoną platformę do prawie 100 rynków. Obie inicjatywy poszerzają możliwości Ubera, ale sprawiają, że alokacja kapitału staje się coraz ważniejsza dla zwrotów na akcję.
Czym Jest Uber (UBER)?
Uber Technologies to platforma rynkowa, a nie właściciel pojazdów w centrum większości transakcji. Mobilność łączy pasażerów z kierowcami w produktach obejmujących UberX, Reserve, Black, Uber for Business i tańsze opcje. Dostawy łączą konsumentów z restauracjami, sklepami spożywczymi i detalistami, podczas gdy Freight dopasowuje nadawców do przewoźników. Uber zarabia opłaty za usługi i prowizje z transakcji, używając wspólnej infrastruktury tożsamości, płatności, routingu, cenowania i członkostwa w całej sieci.
Jego długoterminowy kierunek to pogłębienie korzystania międzyplatformowego, poszerzenie lokalnego handlu i stanie się warstwą dystrybucji dla autonomicznej mobilności. Uber współpracuje z Waymo w Austin i Atlancie i ogłosił relacje z Zoox, Avride i Apollo Go, umożliwiając wielu deweloperom pojazdów autonomicznych dotarcie do zainstalowanej sieci popytu. Grocery i Retail osiągnęły 15 miliardów dolarów w rocznych rezerwacjach, wspierane przez partnerów w tym Tesco, GameStop, Ulta Beauty i Decathlon, podczas gdy planowane przejęcie Delivery Hero rozszerzyłoby zasięg do prawie 100 rynków.
Przeczytaj więcej: Prognoza Ceny Tesla (TSLA) 2026: Czy Robotaxi i Optimus Mogą Popchnąć Akcje TSLA do 500 Dolarów?
Przegląd Zysków Uber (UBER) Q2 2026: Rekordowe Rezerwacje i Silne Przepływy Pieniężne Kompensują Słabszą Perspektywę EPS
Uber zgłosił przychody Q2 w wysokości 14,191 miliarda dolarów wobec konsensusu 14,24 miliarda dolarów, podczas gdy non-GAAP EPS wynoszące 0,81 dolara nieznacznie przewyższyło szacunek 0,80 dolara. Brutto rezerwacje osiągnęły 58,022 miliarda dolarów, przewyższając prognozę 57,06 miliarda dolarów, a skorygowana EBITDA wzrosła o 33% do 2,819 miliarda dolarów. Wytyczne Q3 dla rezerwacji w wysokości 58,25-60,25 miliarda dolarów szeroko pasowały do konsensusu, ale wytyczne EPS wynoszące 0,84-0,88 dolara spadły poniżej szacunku 0,89 dolara, pozostawiając wyraźne napięcie wzrost kontra inwestycje.
Przeczytaj więcej: Przegląd Zysków Uber (UBER) Q2 RO2026: Miss Przychodów 14,2 Mld Dolarów Wywołuje 5,29% Spadek Ceny
|
Metryka Finansowa |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
14,24 mld dol. konsensus |
14,191 mld dol. |
Miss. 49 mln dol. poniżej konsensusu; wzrost o 12% r/r. |
|
Q2 non-GAAP rozwodniony EPS |
0,80 dol. konsensus |
0,81 dol. |
Beat. Jeden cent powyżej konsensusu; wzrost o 35% r/r. |
|
Q2 GAAP rozwodniony EPS |
– |
1,17 dol. |
Poprawione. Wzrost o 85% z 0,63 dol. rok wcześniej. |
|
Q2 GAAP zysk netto |
– |
2,394 mld dol. |
Wzrósł. Obejmował 1,6 mld dol. korzyści z przeszacowania inwestycji. |
|
Q2 brutto rezerwacje |
57,06 mld dol. konsensus |
58,022 mld dol. |
Beat. 962 mln dol. powyżej konsensusu; wzrost o 24% r/r. |
|
Q2 podróże |
– |
3,867 mld |
Rozszerzone. Wzrost o 18% r/r, gdy MAPC wzrosły o 16%. |
|
Q2 brutto rezerwacje Mobilności |
– |
28,988 mld dol. |
Rozszerzone. Wzrost o 22% raportowany i 20% w stałej walucie. |
|
Q2 brutto rezerwacje Dostaw |
– |
27,463 mld dol. |
Przyspieszone. Wzrost o 26% raportowany i 25% w stałej walucie. |
|
Q2 skorygowana EBITDA |
2,78 mld dol. konsensus |
2,819 mld dol. |
Beat. Wzrost o 33% r/r; marża osiągnęła 4,9% rezerwacji. |
|
Q2 wolne przepływy pieniężne |
– |
2,792 mld dol. |
Pozytywne. Wzrost o 13% r/r; końcowe FCF przekroczyło 10 mld dol. |
|
Perspektywy brutto rezerwacji Q3 |
59,21 mld dol. konsensus |
58,25-60,25 mld dol. |
W linii. Punkt środkowy 59,25 mld dol. szeroko pasował do konsensusu. |
|
Perspektywy Q3 non-GAAP EPS |
0,89 dol. konsensus |
0,84-0,88 dol. |
Niższe. Górny zakres był o jeden cent poniżej konsensusu. |
- Przychody 14,191 miliarda dolarów wzrosły o 12%, ale nie spełniły konsensusu o 49 milionów dolarów: Porównanie niedoszacowuje podstawowej aktywności, ponieważ zmiana modelu biznesowego w Wielkiej Brytanii obniżyła raportowany wzrost o około osiem punktów procentowych bez zmiany ekonomii. Brutto rezerwacje wzrosły o 24%, więc miss odzwierciedlał raczej mix księgowy niż słabszy popyt konsumencki.
- Non-GAAP EPS 0,81 dolara pobiło konsensus o jeden cent i wzrosło o 35%: Non-GAAP dochód operacyjny wzrósł o 40% do 2,143 miliarda dolarów, znacznie szybciej niż wzrost przychodów. Ta dźwignia operacyjna wspiera pogląd, że Uber może finansować inwestycje w pojazdy autonomiczne bez poświęcania krótkoterminowego wzrostu zysków.
- Brutto rezerwacje 58,022 miliarda dolarów pobiły oczekiwania o 962 miliony dolarów: Rezerwacje Mobilności wzrosły o 22% do 28,988 miliarda dolarów, podczas gdy rezerwacje Dostaw wzrosły o 26% do 27,463 miliarda dolarów. Wzrost w obu głównych biznesach zmniejsza zależność od jednej usługi i wzmacnia szerszą platformę.
- Skorygowana EBITDA wzrosła o 33% do 2,819 miliarda dolarów, gdy marża osiągnęła 4,9%: Marża poprawiła się o 40 punktów bazowych z 4,5% rezerwacji, podczas gdy wolne przepływy pieniężne wzrosły o 13% do 2,792 miliarda dolarów. Dźwignia operacyjna pozostaje widoczna, choć przyszłe wydatki na AV i przejęcia mogą przekierować część gotówki z dala od wykupów.
- Wytyczne Q3 EPS 0,84-0,88 dolara pozostały w tyle za konsensusem 0,89 dolara: Wytyczne brutto rezerwacji skoncentrowane blisko 59,25 miliarda dolarów, prawie pasujące do prognozy Street 59,21 miliarda dolarów, więc popyt nie był głównym problemem. Słabszy zakres zysku wskazuje zamiast tego na timing reinwestycji i mix jako krótkoterminowe przeciwwiatry dla marży.
Perspektywy Inwestycyjne Uber (UBER) 2026: Przypadek Byka 120 Dolarów vs Przypadek Niedźwiedzia 60 Dolarów
Perspektywy Ubera na 2026 zależą od tego, czy silny wzrost rynku może się utrzymać, podczas gdy firma mocno inwestuje w pojazdy autonomiczne i integruje Delivery Hero. Wzrost pochodzi z szybszych rezerwacji, rozszerzających się marż i partnerstw robotaxi, które wzmacniają sieć Ubera, podczas gdy wyższe potrzeby kapitałowe i bezpośrednia konkurencja AV pozostają głównymi ryzykami.
Przypadek Byka: Silne Rezerwacje i Wzrost Robotaxi Pchają UBER w Kierunku 120 Dolarów
Przypadek Byka zakłada, że brutto rezerwacje pozostają powyżej 20% wzrostu, podczas gdy 208 milionów aktywnych konsumentów Ubera czyni platformę preferowanym kanałem popytu dla wielu autonomicznych flot. Rezerwacje Q2 wzrosły o 24%, podróże wzrosły o 18%, a skorygowana EBITDA wzrosła o 33%, pokazując, że skala sieci już produkuje szybszy wzrost zysków zanim usługi AV staną się znaczące.
Ruch w kierunku 120 dolarów wymagałby, aby partnerstwa z Waymo, Zoox, Avride i Apollo Go rozszerzyły podaż bez omijania Ubera. Integracja Delivery Hero musiałaby również zachować wolne przepływy pieniężne, podczas gdy marża EBITDA poprawia się z 4,9% rezerwacji. Utrzymany wzrost rezerwacji powyżej 20% i malejąca liczba akcji wzmocniłyby przypadek.
Przypadek Bazowy: Stały Wzrost Rynku Utrzymuje UBER Między 80 a 105 Dolarów
Przypadek Bazowy zakłada, że rezerwacje rosną w wysokich nastolatkach do niskich dwudziestolatkach, podróże nadal rosną szybciej niż baza konsumentów, a dźwignia operacyjna poprawia się stopniowo. Dostawy, spożywczy i Uber for Business poszerzają monetyzację, choć ponad 10 miliardów dolarów planowanych zobowiązań AV i kosztów przejęć ogranicza szybszą ekspansję marży.
UBER mogłby handlować głównie między 80 a 105 dolarów w tych warunkach. Wzrost brutto rezerwacji blisko 18%-22% zakresu Q3 kierownictwa, pozytywne wolne przepływy pieniężne i stabilne marże Mobilności wspierałyby zakres. Utrzymany wzrost poniżej połowy nastoletnich go osłabiłby.
Przypadek Niedźwiedzia: Wyższe Wydatki AV i Bezpośrednia Konkurencja Ciągną UBER w Kierunku 60 Dolarów
Przypadek Niedźwiedzia zakłada, że deweloperzy autonomiczni coraz częściej zdobywają jeźdźców bezpośrednio, podczas gdy Uber nadal angażuje kapitał w kapitał partnerski, pojazdy i wsparcie floty. Jeśli transakcja Delivery Hero za 14,8 miliarda dolarów doda koszty integracji, gdy zobowiązania AV przekraczają 10 miliardów dolarów, konwersja gotówki mogłaby się osłabić, nawet jeśli podróże nadal rosną.
Ruch w kierunku 60 dolarów stałby się bardziej prawdopodobny, jeśli wzrost rezerwacji spadnie poniżej 15%, słabszy trend EPS Q3 się utrzyma, lub wolne przepływy pieniężne spadną znacząco z poziomu kwartalnego 2,792 miliarda dolarów. Koszty regulacyjne, presja ubezpieczeniowa lub silniejsza bezpośrednia konkurencja od Waymo i Tesla mogłyby dodać dalszą presję.
Prognozy Ceny Akcji UBER na 2026 od Analityków Wall Street
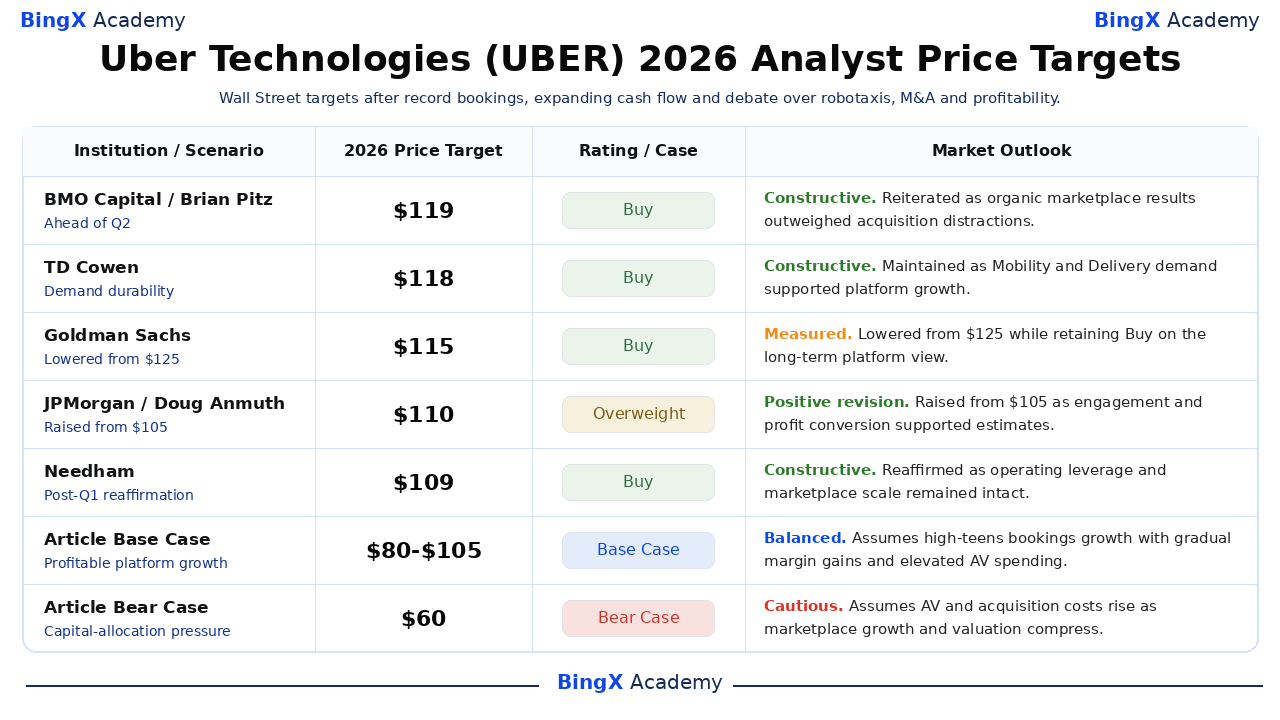
To są datowane, nazwane działania analityków stron trzecich, a nie gwarancje, a ich spread 105-119 dolarów pokazuje znaczącą niepewność wokół alokacji kapitału i autonomicznej mobilności. Redakcyjne przypadki Bazowy i Niedźwiedzia są wymienione osobno na dole, aby scenariusze artykułu nie były mylone z celami wydanymi przez instytucje lub pojedynczą prognozą konsensusu.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Przypadek |
Perspektywy Rynkowe |
|
BMO Capital / Brian Pitz |
119 dol. |
Kup |
Konstruktywne. 4 sierpnia: powtórzył przed Q2, gdy organiczne wyniki rynku przeważyły nad rozproszeniami przejęć. |
|
TD Cowen / John Blackledge |
118 dol. |
Kup |
Konstruktywne. 17 lipca: utrzymał Kup, gdy popyt na Mobilność i Dostawy wspierał tezę platformy. |
|
Goldman Sachs / Eric Sheridan |
115 dol. |
Kup |
Umiarkowane. 7 maja: obniżył ze 125 dol. przy zachowaniu Kup w długoterminowej perspektywie platformy. |
|
JPMorgan / Doug Anmuth |
110 dol. |
Nadwaga |
Pozytywna rewizja. 7 maja: podniósł z 105 dol., gdy zaangażowanie i konwersja zysków wspierały wyższe szacunki. |
|
Needham / Bernie McTernan |
109 dol. |
Kup |
Konstruktywne. 7 maja: potwierdził Kup, gdy dźwignia operacyjna i skala rynku pozostały nienaruszone. |
|
KeyBanc / Justin Patterson |
105 dol. |
Nadwaga |
Umiarkowane. 14 lipca: obniżył ze 110 dol., cytując funkcje mobilności i rozszerzającą się adopcję spożywczą. |
|
Przypadek Bazowy Artykułu |
80-105 dol. |
Przypadek Bazowy |
Zrównoważone. Zakłada wzrost rezerwacji w wysokich nastolatkach, stopniowe zyski marży i podwyższone wydatki AV. |
|
Przypadek Niedźwiedzia Artykułu |
60 dol. |
Przypadek Niedźwiedzia |
Ostrożne. Zakłada wzrost kosztów AV i przejęć, gdy wzrost i wycena się kompresują. |
Jak Handlować Akcjami Uber (UBER) na BingX
Handluj wzrostem rezerwacji Ubera, partnerstwem robotaxi i perspektywami marży używając BingX TradFi i narzędzi BingX AI. Ponieważ UBER może reagować ostro na wytyczne zysków, ogłoszenia AV i rozwój przejęć, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem na pozycję.
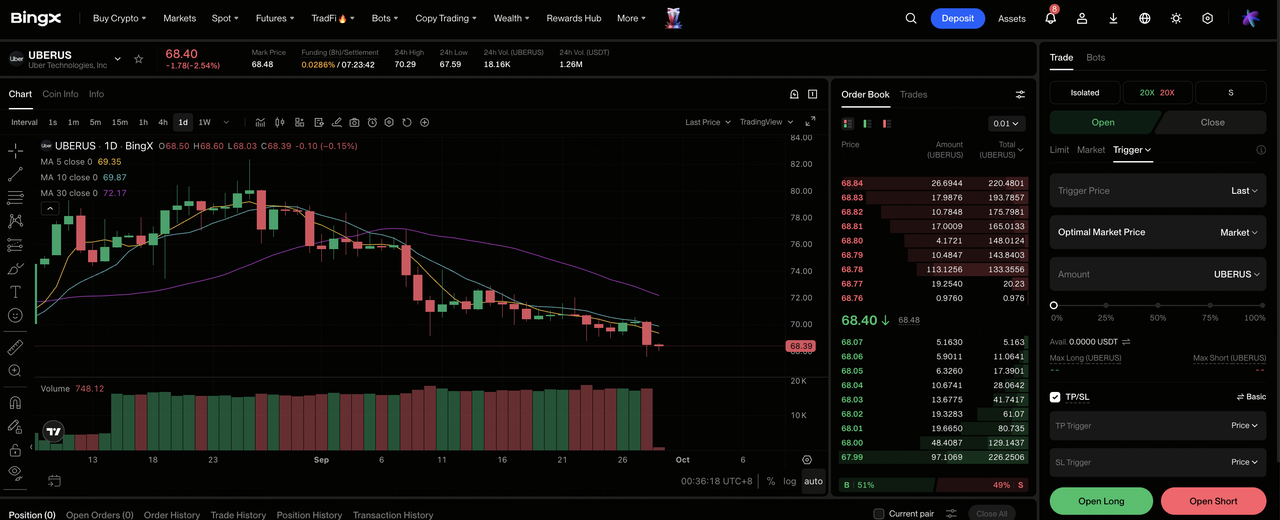
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Uber (UBER). Wyszukaj i wybierz kontrakt UBERUS-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli oczekujesz, że wzrost rezerwacji i ekspansja marży przeważą nad wydatkami AV. Wybierz Otwórz Short, jeśli oczekujesz, że konkurencja autonomiczna lub koszty przejęć osłabią wzrost zysków.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Spadek o 15,04% YTD i 6% ruch po zyskach pokazują, dlaczego konserwatywna dźwignia i jasne wymiarowanie pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. UBER może reagować szybko na trendy rezerwacji, wytyczne EPS, wdrożenia robotaxi, orzeczenia regulacyjne i aktualizacje transakcji Delivery Hero.
5 Największych Ryzyk do Obserwowania dla Inwestorów Ubera w 2026
Rynek Ubera rozwija się i generuje silne przepływy pieniężne, ale perspektywy nadal zależą od tego, czy wydatki AV i przejęcia wzmocnią platformę bez zmniejszania zwrotów na akcję.
- Floty autonomiczne mogłyby osłabić rolę rynkową Ubera: Waymo i inni deweloperzy mogą używać Ubera do dystrybucji przed przesunięciem więcej jeźdźców do własnych aplikacji. Utrata wysokowartościowych podróży miejskich mogłaby zmniejszyć gęstość sieci i presję na stawki odbioru.
- Ponad 10 miliardów dolarów inwestycji AV podnosi ryzyko kapitałochłonności: Udziały kapitałowe, zobowiązania dotyczące pojazdów i wsparcie floty mogłyby pochłonąć gotówkę, zanim autonomiczne podróże osiągną skalę. Słabe zwroty konkurowałyby z wykupami i zmniejszyły wolne przepływy pieniężne na akcję.
- Umowa z Delivery Hero za 14,8 miliarda dolarów tworzy ryzyko integracji: Rozszerzenie w kierunku prawie 100 rynków mogłoby wzmocnić zaangażowanie, ale zatwierdzenia regulacyjne, integracja technologii i lokalna konkurencja mogą opóźnić synergie. Wyższe koszty wywierałyby presję na marże.
- Regulacje kierowców mogą podnieść koszty operacyjne: Nowe wymogi dotyczące świadczeń, płac minimalnych, ubezpieczeń lub statusu zatrudnienia mogłyby zwiększyć koszty na głównych rynkach. Uber może potrzebować wchłonąć te wydatki lub przekazać je jeźdźcom.
- Popyt konsumencki, waluty i ubezpieczenia pozostają punktami presji: Przewiduje się, że wymiana walut zmniejszy raportowany wzrost rezerwacji Q3 o około jeden punkt procentowy. Słabszy popyt, wyższe koszty ubezpieczeń lub agresywne ceny od rywali mogłyby spowolnić rezerwacje i poprawę marży.
Końcowe Myśli: Czy Powinieneś Inwestować w Uber Technologies w 2026?
To, co nie podlega dyskusji, to momentum operacyjne: brutto rezerwacje Q2 wzrosły o 24% do 58,022 miliarda dolarów, podróże wzrosły o 18% do 3,867 miliarda, a skorygowana EBITDA wzrosła o 33% do 2,819 miliarda dolarów. Wolne przepływy pieniężne w wysokości 2,792 miliarda dolarów również popchnęły końcową sumę powyżej 10 miliardów dolarów, dając Uberowi większą elastyczność finansową niż wcześniejsze fazy wzrostu.
Przypadek Byka zależy od tego, czy ta gotówka finansuje dostęp AV i integrację Delivery Hero bez poświęcania marż, podczas gdy Przypadek Niedźwiedzia zakłada, że kapitałochłonność wzrasta, gdy floty autonomiczne konkurują bezpośrednio. Bardziej konserwatywni handlowcy mogą poczekać na dowody, że Q3 EPS może przekroczyć zakres 0,84-0,88 dolara i że wdrożenia robotaxi dodają podróże bez osłabiania stawek odbioru.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje takie jak UBER wiąże się z wysokim ryzykiem utraty kapitału. Uber jest narażony na konkurencję pojazdów autonomicznych, decyzje regulacyjne, koszty kierowców i ubezpieczeń, integrację przejęć, popyt konsumencki i zmienność kursów walut. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane Artykuły
- Prognoza Ceny Tesla (TSLA) 2026: Czy Robotaxi i Optimus Mogą Popchnąć Akcje TSLA do 500 Dolarów?
- Prognoza Ceny Alphabet (GOOGL) 2026: Czy 82% Wzrost Chmury i AI Mogą Popchnąć Akcje GOOGL do 430 Dolarów?
- Prognoza Ceny Amazon (AMZN) 2026: Czy Wzrost AWS i AI Może Popchnąć AMZN Powyżej 400 Dolarów?
- Prognoza Ceny PayPal (PYPL) 2026: Czy Wzrost Venmo i Odzyskanie Marży Mogą Popchnąć PYPL w Kierunku 80 Dolarów?
- Prognoza Ceny Figma (FIG) 2026: Czy Monetyzacja AI Może Popchnąć FIG w Kierunku 45 Dolarów?
