

Autodesk (ADSK) to firma oprogramowania subskrypcyjnego obsługująca architektów, inżynierów, konstruktorów, producentów i twórców mediów poprzez produkty takie jak AutoCAD, Revit, Fusion, Forma i Maya. Architektura, inżynieria, budownictwo i operacje pozostają największym motorem przychodów, podczas gdy produkcja, współpraca w chmurze, oprogramowanie operacyjne i sztuczna inteligencja stają się coraz bardziej istotne dla długoterminowego wzrostu. Ta szerokość stwarza kilka ścieżek ekspansji, ale także sprawia, że ADSK jest wrażliwe na cykle budowlane, konkurencję oprogramowania i realizację przejęć.
Najnowszy kwartał pokazał trwały popyt wraz z bardziej skomplikowaną przyszłą konfiguracją. Przychody Autodesk Q2 FY2027 osiągnęły 2,046 miliarda dolarów, wzrost o 16% rok do roku, non-GAAP EPS wzrósł o 0,68 dolara do 3,30 dolara, a wolne przepływy pieniężne wzrosły o 24% do 561 milionów dolarów. Zarząd podniósł roczną prognozę wzrostu przychodów do około 16%, choć 3,065 dolara środkowa wartość prognozy Q3 non-GAAP EPS pozostała około 0,08 dolara poniżej konsensusu, gdy koszty MaintainX weszły do prognozy.
Prognoza akcji ADSK na 2026 skupia się teraz na dwóch konkurujących poglądach:
- Przypadek połączonej platformy i adopcji sztucznej inteligencji: Autodesk AI, Forma, Fusion i przepływy pracy budowlane mogą połączyć więcej danych projektowych, produkcyjnych i operacyjnych, podczas gdy przejęcie MaintainX za 3,6 miliarda dolarów rozszerza platformę na konserwację aktywów i wspiera większą możliwość przychodów cyklicznych.
- Przypadek integracji i realizacji: Rozwodnienie MaintainX, słabszy wzrost rozliczeń i niższa krótkoterminowa prognoza EPS może opóźnić dźwignię operacyjną, podczas gdy szybciej rozwijające się narzędzia projektowania AI stanowią wyzwanie dla cen i zaangażowania użytkowników w ustalone produkty.
Ten przewodnik przedstawia prognozę akcji ADSK, scenariusze cenowe na 2026, kluczowe ryzyko i prognozy analityków, opierając się na komunikacie o wynikach Autodesk Q2 FY2027 z 27 sierpnia 2026, kwartalnym zgłoszeniu i danych rynkowych do 23 września, plus jak handlować kontraktami terminowymi na akcje ADSK na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Autodesk powinni wiedzieć we wrześniu 2026
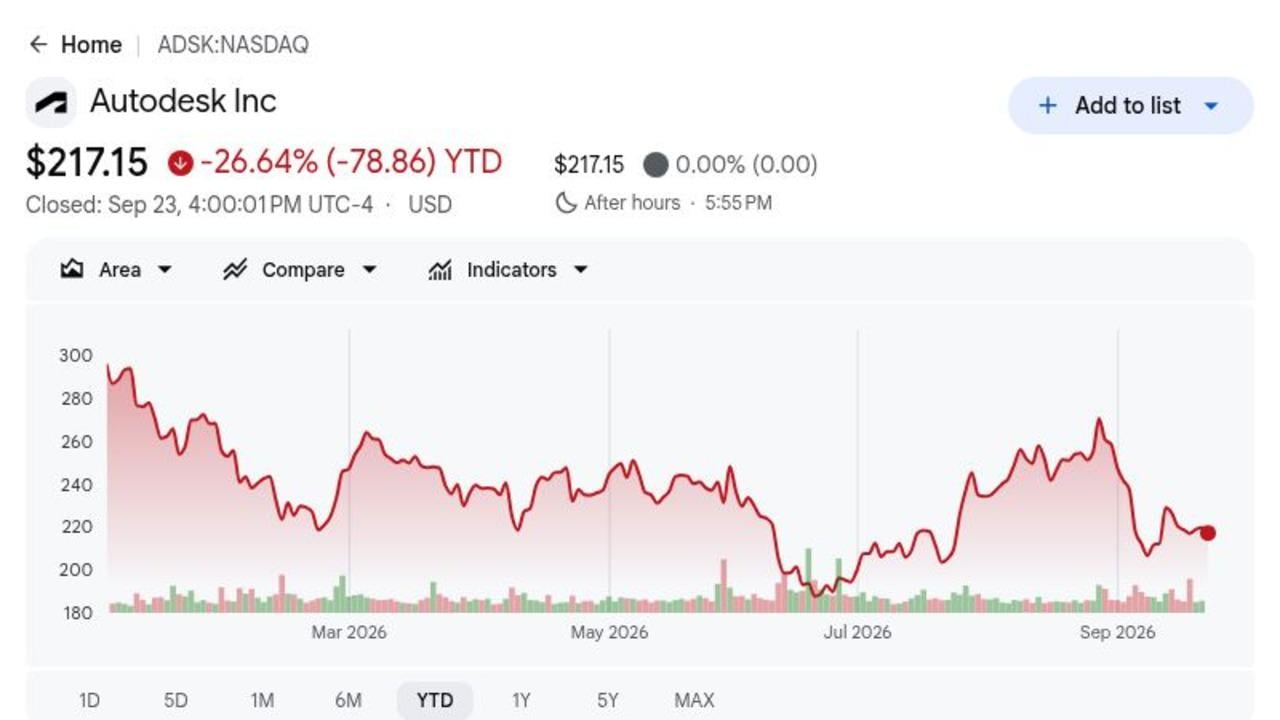
- ADSK zamknął się na 217,15 dolara i spadł o 26,64% w 2026: Zamknięcie z 23 września pozostało około 33% poniżej 52-tygodniowego maksimum 326,35 dolara pomimo kwartalnego pozytywnego wyniku. Luka pokazuje, że inwestorzy nadal chcą wyraźniejszego dowodu, że inwestycje w sztuczną inteligencję i wydatki na przejęcia mogą przełożyć się na silniejsze zyski na akcję.
- Przychody Q2 osiągnęły 2,046 miliarda dolarów, wzrost o 16%: Przychody przewyższyły konsensus około 2,01 miliarda dolarów o około 36 milionów dolarów, podczas gdy przychody z subskrypcji wzrosły do 1,952 miliarda dolarów z 1,667 miliarda dolarów. Baza cykliczna pozostaje zdrowa, choć wycena zależy teraz od tego, czy wzrost w średnich nastolatkach może być kontynuowany.
- Przychody AECO wzrosły o 17% do 1,029 miliarda dolarów: Największa rodzina produktów Autodesk wygenerowała ponad połowę kwartalnych przychodów, podczas gdy bieżące RPO wzrosło o 12% do 5,245 miliarda dolarów. Popyt na budownictwo i infrastrukturę wspiera widoczność, choć całkowity wzrost RPO o 2% był słabszy, ponieważ Autodesk zmniejszył wieloletnie zniżki.
- Prognoza przychodów FY2027 zwiększona do 8,295-8,345 miliarda dolarów: Zakres sugeruje około 16% wzrostu i obejmuje MaintainX, podczas gdy non-GAAP EPS oczekiwane jest na poziomie 12,52-12,60 dolara. Silniejszy popyt wspiera wyższą prognozę sprzedaży, ale koszty przejęcia sprawiają, że ścieżka zysków jest mniej prosta.
- Transakcja MaintainX za 3,6 miliarda dolarów rozszerza Autodesk na operacje: MaintainX przynosi szacowaną bazę ARR 135 milionów dolarów rosnącą o ponad 50%, ale Autodesk także zawęził prognozę wolnych przepływów pieniężnych do 2,725-2,750 miliarda dolarów i uwzględnił około 45 milionów dolarów kosztów transakcji. Jakość integracji określi, czy transakcja stworzy znaczącą wartość na akcję.
Czym jest Autodesk (ADSK)?
Autodesk to globalna firma oprogramowania do projektowania i produkcji, której produkty wspierają pełny cykl życia budynków, infrastruktury, towarów przemysłowych i treści cyfrowych. AutoCAD zapewnia ogólne projektowanie wspomagane komputerowo, Revit wspiera modelowanie informacji o budynku, Fusion łączy projektowanie produktów i produkcję, a Maya i 3ds Max służą mediom i rozrywce. Większość przychodów pochodzi z subskrypcji, więc odnowienia, rozszerzanie miejsc, użytkowanie i ceny to główne czynniki ekonomiczne. Firma sprzedaje także współpracę w chmurze i przepływy pracy budowlane, które łączą biurowe zespoły projektowe z realizacją w terenie.
Długoterminowy kierunek Autodesk polega na konwergencji danych projektowych, produkcyjnych i operacyjnych w chmurach branżowych Forma, Fusion i Flow, z Autodesk AI dodającym asystentów, automatyzację i inteligencję projektową. Autodesk Construction Cloud łączy architektów, wykonawców i właścicieli, podczas gdy partnerstwa z głównymi ekosystemami chmurowymi i sprzętowymi wspierają wymianę danych i przepływy pracy intensywnie wykorzystujące obliczenia. Planowane przejęcie MaintainX za 3,6 miliarda dolarów rozszerza tę strategię na konserwację i operacje liniowe, łącząc aktywa po budowie lub produkcji. Zarząd oczekuje, że ta szersza platforma pogłębi relacje z klientami, choć integracja i zdyscyplinowana monetyzacja pozostają niezbędne.
Czytaj więcej: Adobe (ADBE) Prognoza ceny 2026: Czy monetyzacja AI może popchnąć ADBE w kierunku 350 dolarów?
Przegląd wyników Autodesk (ADSK) Q2 FY2027: Wzrost przychodów i marży wzmacnia perspektywy FY2027
Autodesk dostarczył przychody Q2 w wysokości 2,046 miliarda dolarów wobec oczekiwanych 2,01 miliarda dolarów, non-GAAP EPS 3,30 dolara wobec oczekiwanych 3,12 dolara, zysk netto GAAP 492 miliony dolarów i wolne przepływy pieniężne 561 milionów dolarów. Przychody AECO wzrosły o 17% do 1,029 miliarda dolarów, a bieżące RPO wzrosło o 12% do 5,245 miliarda dolarów. Zarząd podniósł FY2027 przychody do 8,295-8,345 miliarda dolarów, choć środkowa wartość Q3 EPS 3,065 dolara była poniżej konsensusu i podkreśliła rozwodnienie MaintainX.
Czytaj więcej: Autodesk (ADSK) Wyniki Q2 FY2027: Przychody 2,05 mld dolarów przewyższyły oczekiwania, ale rozwodnienie MaintainX obciąża akcje
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowany / Rzeczywisty |
Niespodzianka |
|
Przychody Q2 FY2027 |
Konsensus 2,01 mld USD |
2,046 mld USD |
Przewyższone. Około 36 mln USD powyżej konsensusu i wzrost o 16% r/r. |
|
Q2 non-GAAP rozwodniony EPS |
Konsensus 3,12 USD |
3,30 USD |
Przewyższone. 0,18 USD powyżej konsensusu i wzrost o 0,68 USD r/r. |
|
Q2 GAAP rozwodniony EPS |
1,46 USD rok wcześniej |
2,33 USD |
Poprawa. Wzrost o 0,87 USD r/r. |
|
Q2 GAAP zysk netto |
313 mln USD rok wcześniej |
492 mln USD |
Poprawa. Wzrost o 57% r/r. |
|
Q2 rozliczenia |
— |
1,854 mld USD |
Wzrost. Wzrost o 10% r/r. |
|
Q2 przychody AECO |
— |
1,029 mld USD |
Wzrost. Wzrost o 17% r/r i 15% w stałej walucie. |
|
Q2 bieżące RPO |
— |
5,245 mld USD |
Rozszerzenie. Wzrost o 12% r/r. |
|
Q2 non-GAAP marża operacyjna |
39% rok wcześniej |
41% |
Rozszerzenie. Poprawa o 2 punkty procentowe r/r. |
|
Q2 wolne przepływy pieniężne |
452 mln USD rok wcześniej |
561 mln USD |
Wzrost. Wzrost o 24% r/r. |
|
Perspektywy przychodów Q3 FY2027 |
Konsensus 2,08 mld USD |
2,125–2,140 mld USD |
Powyżej. Środkowa wartość 2,133 mld USD przewyższyła konsensus o około 53 mln USD. |
|
Perspektywy Q3 non-GAAP EPS |
Konsensus 3,14 USD |
3,04–3,09 USD |
Poniżej. Środkowa wartość 3,065 USD była poniżej konsensusu o około 0,08 USD. |
|
Perspektywy przychodów FY2027 |
Poprzednie perspektywy wzrostu 15% |
8,295–8,345 mld USD |
Podwyższone. Nowy zakres sugeruje około 16% wzrostu. |
|
Perspektywy FY2027 wolnych przepływów pieniężnych |
Poprzedni zakres powyżej nowej środkowej wartości |
2,725–2,750 mld USD |
Zawężone. Obejmuje około 45 mln USD wydatków transakcyjnych MaintainX. |
- Przychody 2,046 miliarda dolarów przewyższyły konsensus o około 36 milionów dolarów: Sprzedaż wzrosła o 16% rok do roku wobec 14% w stałej walucie, podczas gdy przychody z subskrypcji osiągnęły 1,952 miliarda dolarów. Wynik pokazuje, że odnowienia i adopcja chmury nadal wspierają trwały wzrost.
- Non-GAAP EPS 3,30 dolara przewyższył konsensus o 0,18 dolara: GAAP EPS wzrósł do 2,33 dolara z 1,46 dolara, podczas gdy zysk netto wzrósł o 57% do 492 milionów dolarów. Zysk rósł szybciej niż przychody, gdy dźwignia operacyjna i niższe koszty restrukturyzacji poprawiły konwersję zysków.
- Przychody AECO osiągnęły 1,029 miliarda dolarów i wzrosły o 17%: Przychody Make wzrosły o 26% do 244 milionów dolarów, podczas gdy AutoCAD wzrósł o 14% do 500 milionów dolarów. Wzrost w głównych grupach produktów zmniejsza zależność od pojedynczej aplikacji i wspiera szerszą strategię platformy Autodesk.
- Wolne przepływy pieniężne wzrosły o 24% do 561 milionów dolarów: Gotówka z operacji osiągnęła 575 milionów dolarów, podczas gdy non-GAAP marża operacyjna rozszerzyła się o dwa punkty do 41%. Poprawa pokazuje silniejszą ekonomię podstawową, choć roczne perspektywy wolnych przepływów pieniężnych 2,725-2,750 miliarda dolarów obejmują finansowanie MaintainX i koszty transakcyjne.
- Prognoza przychodów FY2027 zwiększona, ale prognoza Q3 EPS nie spełniła oczekiwań o około 0,08 dolara: Roczne przychody teraz celują w 8,295-8,345 miliarda dolarów, podczas gdy Q3 non-GAAP EPS 3,04-3,09 dolara pozostaje poniżej konsensusu 3,14 dolara. Kluczowe pytanie brzmi, czy silniejszy wzrost sprzedaży może zrównoważyć krótkoterminowe rozwodnienie przejęcia.
Czytaj więcej: Autodesk (ADSK) Wyniki Q2 FY2027: Przychody 2,05 mld dolarów przewyższyły oczekiwania, ale rozwodnienie MaintainX obciąża akcje
Perspektywy inwestycyjne Autodesk (ADSK) 2026: Scenariusz byków 350 USD vs scenariusz niedźwiedzi 185 USD
Perspektywy Autodesk na 2026 zależą od tego, czy stały wzrost subskrypcji, narzędzia AI i przejęcie MaintainX mogą przełożyć się na silniejsze marże i wolne przepływy pieniężne. Potencjał wzrostu wynika z głębszej adopcji w projektowaniu, budownictwie i operacjach, podczas gdy koszty integracji, wolniejsze wydatki na projekty i konkurencja oprogramowania pozostają głównymi zagrożeniami.
Scenariusz byków: Silniejszy popyt na AI i budownictwo pchają ADSK w kierunku 350 USD
Scenariusz byków zakłada, że Autodesk utrzyma wzrost przychodów blisko 16% prognozy FY2027, gdy Forma, Fusion, Construction Cloud i Autodesk AI wspierają więcej przepływów pracy. MaintainX dodaje warstwę operacyjną, podczas gdy wzrost AECO powyżej 15% i wzrost bieżącego RPO blisko 12% zachowują przyszłą widoczność.
Ruch w kierunku 350 USD wymagałby przychodów blisko szczytu zakresu 8,295-8,345 miliarda dolarów, udanej integracji MaintainX i odnowionej dźwigni operacyjnej po kosztach transakcyjnych. Non-GAAP marża utrzymująca się blisko 39% przez rok, a następnie poprawa, wzmocniłaby ten scenariusz.
Scenariusz bazowy: Stały wzrost subskrypcji utrzymuje ADSK między 260 a 310 USD
Scenariusz bazowy zakłada, że subskrypcje AutoCAD, Revit, Fusion i budowlane pozostają odporne, podczas gdy adopcja AI rozwija się stopniowo. Przychody nadal rosną w niskich i średnich nastolatkach, ale całkowity wzrost RPO blisko 2%, niższe wieloletnie rabaty i wydatki MaintainX ograniczają szybszą rewaluację.
ADSK może handlować głównie między 260 a 310 USD w tych warunkach. Q3 przychody w zakresie 2,125-2,140 miliarda dolarów, wzrost bieżącego RPO blisko 12% i roczne wolne przepływy pieniężne powyżej 2,725 miliarda dolarów wspierałyby ten zakres. Wolniejsze rozliczenia lub dalsze ciśnienie na marże osłabiłoby górny koniec.
Scenariusz niedźwiedzi: Wolniejsze wydatki klientów i wyższe koszty ciągną ADSK w kierunku 185 USD
Scenariusz niedźwiedzi zakłada, że klienci opóźniają projekty, konkurenci natywni dla AI wywierają presję na ceny, a koszty integracji MaintainX trwają dłużej niż oczekiwano. Wzrost rozliczeń spada poniżej stawki Q2 10%, bieżące RPO spowalnia, a marża operacyjna nie odzyskuje się, gdy wydatki na sprzedaż i rozwój rosną.
Ruch w kierunku 185 USD stałby się bardziej prawdopodobny, gdyby kwartalne przychody nie spełniły wytycznych, wolne przepływy pieniężne spadły poniżej rocznego minimum 2,725 miliarda dolarów lub zarząd obniżył FY2027 EPS poniżej 12,52 dolara. Słabsze szacunki w połączeniu z niższą wyceną oprogramowania dodałyby dalszą presję.
Prognozy cen akcji ADSK na 2026 według analityków Wall Street
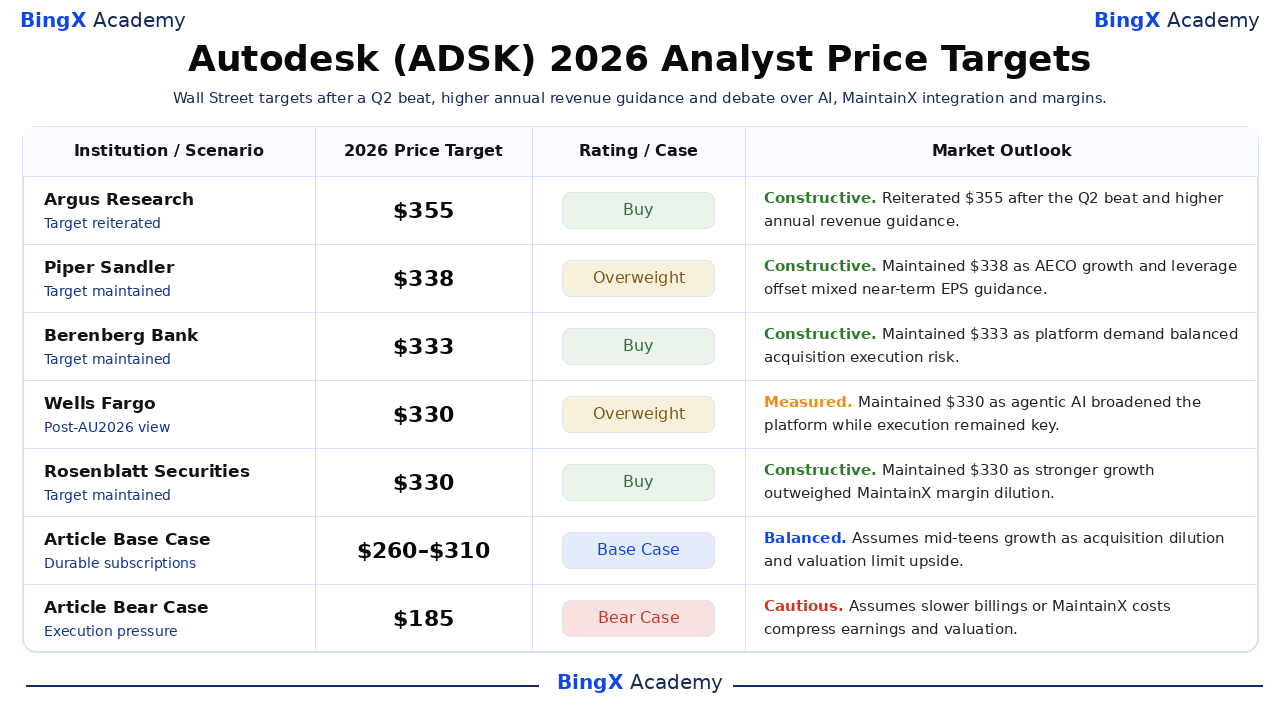
Te pięć datowanych akcji analityków jest posortowanych od najwyższej do najniższej. Ich rozpiętość odzwierciedla różne poglądy na cykliczny wzrost, AI, integrację MaintainX i wycenę, a nie pojedynczy obiecany wynik. Końcowe wiersze Base i Bear to scenariusze redakcyjne BingX Academy.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Argus Research |
355 USD |
Kup |
Konstruktywny. 1 września: powtórzone po pozytywnym wyniku Q2, gdy cykliczny wzrost i wyższa roczna prognoza przychodów wspierały pogląd. |
|
Piper Sandler / Clarke Jeffries |
338 USD |
Nadwaga |
Konstruktywny. 28 sierpnia: utrzymane, gdy wzrost AECO i dźwignia zrównoważyły mieszane krótkoterminowe wytyczne EPS. |
|
Berenberg Bank / Nay Soe Naing |
333 USD |
Kup |
Konstruktywny. 1 września: utrzymane, gdy popyt na platformę zrównoważył ryzyko realizacji przejęcia. |
|
Wells Fargo / Michael Turrin |
330 USD |
Nadwaga |
Umiarowany. 18 września: utrzymane po Autodesk University, gdy agentowa AI poszerzyła platformę, a realizacja pozostała kluczowa. |
|
Rosenblatt Securities / Blair Abernethy |
330 USD |
Kup |
Konstruktywny. 28 sierpnia: utrzymane, gdy silniejszy wzrost przeważył nad rozwodnieniem marży MaintainX. |
|
Scenariusz bazowy artykułu |
260-310 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada wzrost w średnich nastolatkach, gdy rozwodnienie przejęcia i wycena ograniczają potencjał wzrostu. |
|
Scenariusz niedźwiedzi artykułu |
185 USD |
Scenariusz niedźwiedzi |
Ostrożny. Zakłada wolniejsze rozliczenia lub koszty MaintainX kompresują zyski i wycenę. |
Jak handlować akcjami Autodesk (ADSK) na BingX
Handluj perspektywami wzrostu subskrypcji, chmury branżowej, AI i integracji MaintainX Autodesk, używając BingX TradFi i narzędzi BingX AI. Ponieważ ADSK może ostro reagować na wyniki, wytyczne, aktualizacje przejęć i wyceny sektora oprogramowania, traderzy powinni określić zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
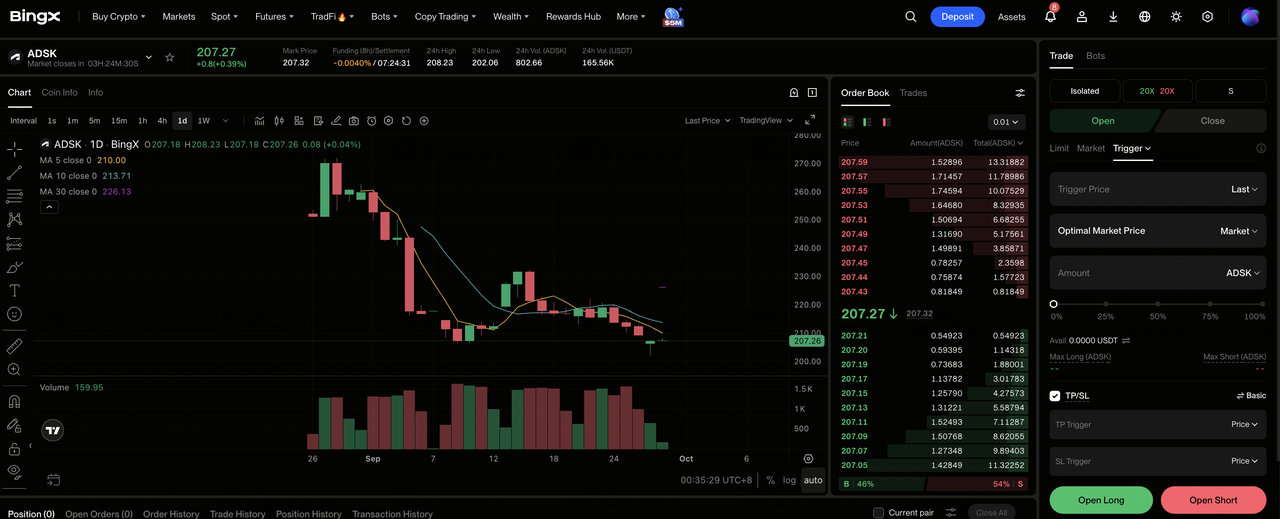
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Autodesk (ADSK). Wyszukaj i wybierz kontrakt perpetual futures ADSK-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli oczekujesz, że adopcja AI, popyt na chmurę branżową i integracja MaintainX utrzymają wzrost w średnich nastolatkach. Wybierz Otwórz Short, jeśli oczekujesz, że wolniejsze rozliczenia, rozwodnienie marży lub konkurencja oprogramowania osłabią zyski.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową Marżę w oparciu o swoją tolerancję ryzyka. Spadek o 26,64% YTD do 23 września pokazuje, dlaczego konserwatywna dźwignia i wyraźne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. ADSK może szybko reagować na wyniki, wytyczne, rewizje analityków, ogłoszenia produktów AI i aktualizacje integracji MaintainX.
Top 5 ryzyk do obserwacji dla inwestorów Autodesk w 2026
Perspektywy Autodesk zależą od cyklicznego popytu, realizacji platformy, dyscypliny przejęć i wyceny. Każde ryzyko poniżej może osłabić przyszłe przepływy pieniężne lub zmniejszyć wielokrotność, jaką inwestorzy są skłonni płacić.
- Integracja MaintainX może rozwodnić krótkoterminowe zwroty: Autodesk płaci 3,6 miliarda dolarów za biznes z około 135 milionami dolarów rocznych przychodów cyklicznych. Wolniejsza sprzedaż krzyżowa, wyższe koszty utrzymania lub wydatki transakcyjne powyżej ujawnionych 45 milionów dolarów może zmniejszyć wolne przepływy pieniężne na akcję.
- Konkurencja AI może wywierać presję na ceny i wzrost miejsc: Autodesk AI może pogłębić przepływy pracy, ale tańsze narzędzia projektowe mogą zmniejszyć ekspansję miejsc lub sprawić, że klienci zakwestionują premium subskrypcje. Nawet skromna słabość odnowień miałaby znaczenie, ponieważ przychody z subskrypcji przyczyniły się do 1,952 miliarda dolarów sprzedaży Q2.
- Rozliczenia mogą pozostać w tyle za raportowanymi przychodami: Rozliczenia Q2 wzrosły o 10%, poniżej 16% tempa wzrostu przychodów, podczas gdy całkowite RPO wzrosło tylko o 2%. Jeśli bieżące RPO także spowolni z 12%, przyszła widoczność przychodów może osłabnąć zanim raportowana sprzedaż pokaże tę samą presję.
- Cykle budowlane i produkcyjne mogą spowolnić popyt: AECO wygenerowało 1,029 miliarda dolarów, a produkcja przyczyniła się do 385 milionów dolarów w Q2. Wyższe koszty finansowania, opóźnione projekty lub słabsze inwestycje fabryczne mogą zmniejszyć nowe subskrypcje i popyt na ekspansję.
- Wycena pozostaje wrażliwa na realizację: Referencyjna cena 217,15 dolara już odzwierciedla duży spadek, ale nadal zakłada wzrost w średnich nastolatkach i silne marże. Przychody poniżej rocznego minimum 8,295 miliarda dolarów lub EPS poniżej 12,52 dolara może wywierać presję zarówno na szacunki zysków, jak i wielokrotność wyceny.
Ostatnie myśli: Czy powinieneś inwestować w Autodesk w 2026?
Podstawowa franczyza Autodesk pozostaje trwała: przychody Q2 wzrosły o 16% do 2,046 miliarda dolarów, przychody AECO wzrosły o 17%, bieżące RPO wzrosło o 12%, a wolne przepływy pieniężne osiągnęły 561 milionów dolarów. Firma ma także wiarygodną długoterminową strategię łączenia danych projektowych, budowlanych, produkcyjnych i operacyjnych. Otwarte pytanie brzmi, czy przejęcie MaintainX za 3,6 miliarda dolarów i rozszerzające się inwestycje w AI poprawią ekonomię na akcję wystarczająco szybko.
Scenariusz byków osiąga 350 USD, jeśli roczne przychody znajdą się blisko szczytu wytycznych, rozwijanie się sprzedaży krzyżowej MaintainX i wznowienie ekspansji marży. Scenariusz niedźwiedzi wskazuje na 185 USD, jeśli rozliczenia spowolnią, koszty integracji będą utrzymywać się lub konkurencja AI osłabi ekonomię odnowień. Konserwatywni traderzy mogą poczekać na przychody Q3, rozliczenia, bieżące RPO i wytyczne dotyczące wolnych przepływów pieniężnych, aby potwierdzić, która ścieżka się kształtuje.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak ADSK wiąże się z wysokim ryzykiem utraty kapitału. Realizacja przejęć, konkurencja oprogramowania, cykliczne wydatki klientów, zmiany wyceny i handel z dźwignią mogą spowodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Adobe (ADBE) Prognoza ceny 2026: Czy monetyzacja AI może popchnąć ADBE w kierunku 350 dolarów?
- Palantir (PLTR) Prognoza ceny akcji 2026: Czy 149% wzrostu U.S. Commercial może popchnąć PLTR w kierunku 255 dolarów?
- IBM (IBM) Prognoza ceny 2026: Czy wzrost oprogramowania i kwantowy może popchnąć IBM w kierunku 350 dolarów?
- Figma (FIG) Prognoza ceny 2026: Czy monetyzacja AI może popchnąć FIG w kierunku 45 dolarów?
- CrowdStrike (CRWD) Prognoza ceny 2026: Czy bezpieczeństwo AI i Falcon Flex może popchnąć CRWD w kierunku 280 dolarów?
