

Texas Instruments (TXN) projektuje i produkuje analogowe i wbudowane półprzewodniki przetwarzające używane w urządzeniach przemysłowych, pojazdach, centrach danych, elektronice osobistej i systemach komunikacyjnych. Produkty analogowe pozostają największym motorem przychodów, podczas gdy procesory wbudowane łączą funkcje wykrywania i kontroli z systemami cyfrowymi. Szeroki portfel i wewnętrzna sieć produkcyjna tworzą trwałe przewagi skali, ale także narażają akcje na cykle zapasów, wykorzystanie fabryk i popyt na rynkach końcowych.
Ostatni kwartał pokazał, że odbudowa analogowa się poszerza. Przychody Texas Instruments za Q2 2026 osiągnęły 5,463 miliarda dolarów, wzrost o 23% rok do roku, podczas gdy przychody z segmentu Analogowego wzrosły o 26% do 4,365 miliarda dolarów, a przychody z Przetwarzania Wbudowanego wzrosły o 16% do 788 milionów dolarów. Przepływ środków pieniężnych wolnych z ostatnich 12 miesięcy wzrósł o 271% do 6,534 miliarda dolarów, pozostawiając inwestorom ocenę, czy cykliczna poprawa może uzasadnić wycenę premium akcji.
Prognoza akcji TXN na 2026 koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz centrum danych i dźwigni produkcyjnej: silniejszy popyt na zarządzanie energią, odbudowa przemysłu i motoryzacji oraz rosnące wykorzystanie fabryk 300mm mogą przedłużyć wzrost przychodów przy jednoczesnym zwiększeniu marży operacyjnej i wolnych przepływów pieniężnych.
- Scenariusz cyklu i intensywności kapitałowej: ponowna korekta zapasów klientów, wolniejszy popyt motoryzacyjny lub słabe wykorzystanie fabryk mogą zmniejszyć dźwignię zysków, podczas gdy wysokie wymagania kapitałowe utrzymają zwroty gotówkowe poniżej poziomu implikowanego przez wycenę.
Ten przewodnik omawia prognozę akcji TXN, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Texas Instruments z 22 lipca Q2 2026, kwartalnym złożeniu i danych rynkowych do 23 września, plus jak handlować kontraktami terminowymi na akcje TXN na BingX TradFi z zabezpieczeniem USDT.
5 Najważniejszych Rzeczy dla Inwestorów Texas Instruments we Wrześniu 2026
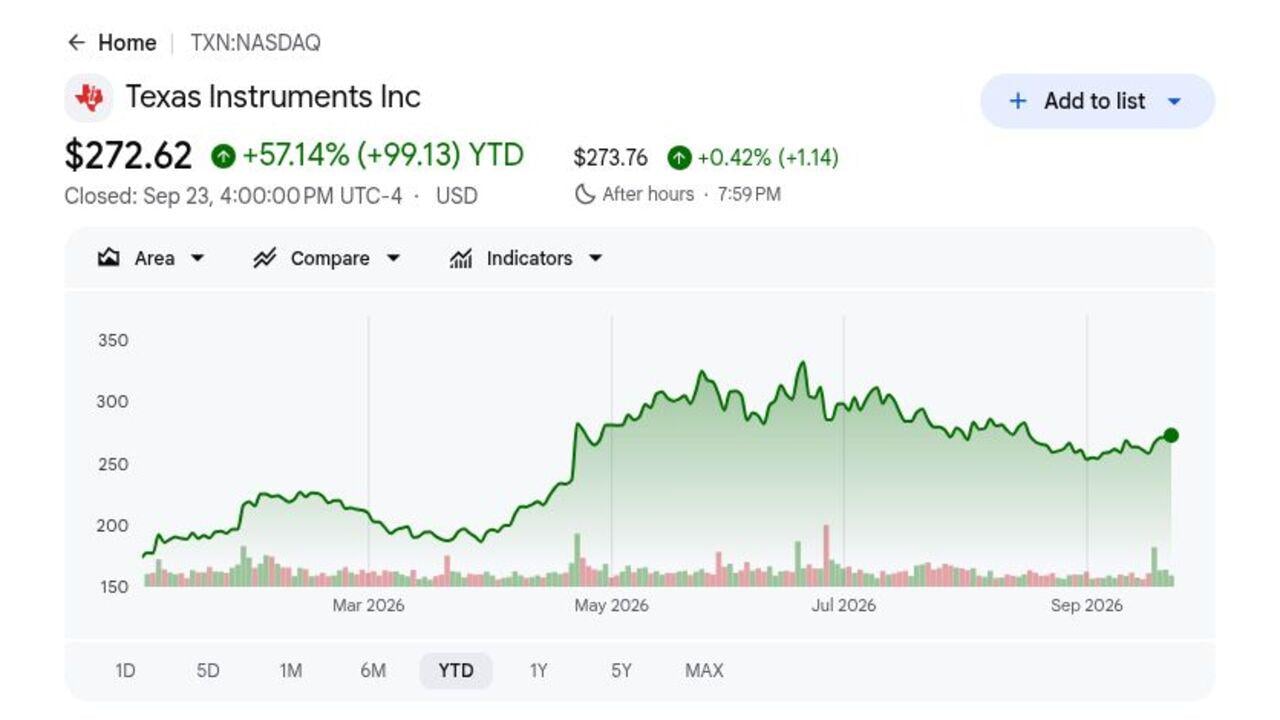
- TXN zamknął na 272,62 USD i wzrósł o 57,14% w 2026: Akcje wzrosły dzięki odbudowie analogowej i silniejszemu popytowi centrum danych, ale pozostały 18,4% poniżej maksimum 52-tygodniowego wynoszącego 334,03 USD. Luka pokazuje, że inwestorzy nadal kwestionują, czy wzrost zysków może wspierać wycenę powyżej 40 razy zyski z ostatnich 12 miesięcy.
- Przychody Q2 osiągnęły 5,463 miliarda USD, wzrost o 23%: Sprzedaż przewyższyła konsensus 5,25 miliarda USD o 213 milionów USD i wzrosła o 13% sekwencyjnie. Wzrost na rynkach przemysłowych, centrum danych i motoryzacyjnych pokazał, że odbudowa się poszerza, podczas gdy wykorzystanie fabryk się poprawiło.
- Przychody analogowe wzrosły o 26% do 4,365 miliarda USD: Segment generował prawie 80% kwartalnej sprzedaży, podczas gdy zysk operacyjny analogowy wzrósł o 50% do 1,992 miliarda USD. Wyższy wolumen przez sieć produkcyjną 300mm TI wspierał silniejszą dźwignię operacyjną.
- Prognoza przychodów Q3 osiągnęła 5,65-6,15 miliarda USD: Punkt środkowy 5,90 miliarda USD był o 290 milionów USD powyżej konsensusu 5,61 miliarda USD. Prognoza EPS 2,23-2,57 USD również przewyższyła szacunek 2,18 USD na dolnym końcu.
- Dywidenda kwartalna wzrosła o 7% do 1,52 USD za akcję: Wzrost oznaczał 23 kolejne lata wzrostu dywidend i podniósł roczną wypłatę do 6,08 USD. Przepływ środków pieniężnych wolnych z ostatnich 12 miesięcy osiągnął 6,534 miliarda USD, choć ciągłe inwestycje fabryczne nadal konkurują z dywidendami i wykupami.
Czym jest Texas Instruments (TXN)?
Texas Instruments to zintegrowany producent półprzewodników z ponad 80,000 produktów analogowych i przetwarzania wbudowanego. Chipy analogowe zarządzają energią, wzmacniają sygnały i tłumaczą dane fizyczne, takie jak temperatura, ciśnienie i dźwięk na dane, które systemy cyfrowe mogą przetwarzać. Procesory wbudowane zapewniają kontrolę w czasie rzeczywistym i łączność. TI sprzedaje głównie projektantom elektroniki na rynkach przemysłowych, motoryzacyjnych, centrum danych, elektroniki osobistej i komunikacji, podczas gdy szerokość katalogu i długie cykle życia produktów zmniejszają zależność od pojedynczego klienta lub cyklu urządzenia.
Jego długoterminowa strategia łączy szeroki katalog produktów z większą wewnętrzną pojemnością waferów 300mm, co według zarządu ma poprawić koszty, kontrolę dostaw i odporność geograficzną. Firma rozszerza fabryki w Sherman w Teksasie i Lehi w Utah, wspierane przez amerykańską ustawę CHIPS, jednocześnie celując w możliwości zarządzania energią, wykrywania i kontroli w pojazdach elektrycznych, automatyzacji fabryk i infrastrukturze AI. Partnerstwa są zwykle wbudowane w projekty klientów, a nie publicznie skoncentrowane kontrakty, czyniąc inżynierów, dostawców motoryzacyjnych, producentów urządzeń przemysłowych i budujących infrastrukturę chmurową trwałym ekosystemem klientów.
Przegląd Zysków Texas Instruments (TXN) Q2 2026: Silny Wzrost Analogowy Podnosi Przychody, EPS i Prognozy Q3
Texas Instruments dostarczył przychody Q2 w wysokości 5,463 miliarda USD wobec oczekiwanych 5,25 miliarda USD, rozwodniony EPS 2,14 USD wobec oczekiwanych 1,94 USD i dochód netto 1,980 miliarda USD, wzrost o 53% rok do roku. Przychody analogowe wzrosły o 26% do 4,365 miliarda USD, podczas gdy prognoza przychodów Q3 5,65-6,15 miliarda USD przewyższyła konsensus 5,61 miliarda USD, równoważąc silny momentum operacyjny z intensywnością kapitałową i podwyższonymi oczekiwaniami.
Czytaj więcej: Texas Instruments (TXN) Przegląd Zysków Q2 FY2026: Przebicie Przychodów 5,46 Mld USD Wywołuje Spadek Ceny
|
Wskaźnik Finansowy |
Prognoza / Konsensus |
Zgłoszony / Rzeczywisty |
Niespodzianka |
|
Przychody Q2 |
5,25 mld USD konsensus |
5,463 mld USD |
Przebicie. Zakończył 213 mln USD powyżej konsensusu; wzrost o 23% YoY i 13% sekwencyjnie. |
|
EPS rozwodniony Q2 |
1,94 USD konsensus |
2,14 USD |
Przebicie. Przewyższył konsensus o 0,20 USD; wzrost o 52% YoY i zawierał korzyść 0,05 USD. |
|
Dochód netto Q2 |
— |
1,980 mld USD |
Poprawa. Wzrósł o 53% z 1,295 mld USD w Q2 2025. |
|
Zysk operacyjny Q2 |
— |
2,310 mld USD |
Rozszerzenie. Wzrósł o 48% z 1,563 mld USD, gdy przychody rosły szybciej niż koszty. |
|
Przychody analogowe Q2 |
— |
4,365 mld USD |
Przyspieszenie. Wzrósł o 26% YoY, podczas gdy zysk operacyjny segmentu wzrósł o 50% do 1,992 mld USD. |
|
Przychody przetwarzania wbudowanego Q2 |
— |
788 mln USD |
Poprawa. Wzrósł o 16% YoY, podczas gdy zysk operacyjny segmentu prawie się podwoił do 168 mln USD. |
|
Przepływ środków wolnych z ostatnich 12 miesięcy |
1,763 mld USD rok wcześniej |
6,534 mld USD |
Rozszerzenie. Wzrósł o 271% i reprezentował 33,6% przychodów z ostatnich 12 miesięcy. |
|
Perspektywy przychodów Q3 |
5,61 mld USD konsensus |
5,65-6,15 mld USD |
Podniesiona. Punkt środkowy 5,90 mld USD był o 290 mln USD powyżej konsensusu. |
|
Perspektywy EPS Q3 |
2,18 USD konsensus |
2,23-2,57 USD |
Podniesiona. Punkt środkowy 2,40 USD był o 0,22 USD powyżej konsensusu. |
- Przychody 5,463 miliarda USD przebiły konsensus o 213 milionów USD: Sprzedaż wzrosła o 23% rok do roku i 13% sekwencyjnie, pokazując, że odbudowa znacznie wykroczyła poza dno cyklu. Siła na rynkach przemysłowych, centrum danych i motoryzacyjnych również sugeruje, że przebicie było szeroko zakrojone, a nie napędzane przez jeden rynek końcowy.
- Rozwodniony EPS 2,14 USD przebił konsensus o 0,20 USD: Zyski wzrosły o 52% z 1,41 USD rok wcześniej, nawet po wyłączeniu korzyści 0,05 USD poza pierwotną prognozą. Wyższe wykorzystanie fabryk i lepszy miks produktów pozwoliły na przekształcenie wzrostu przychodów w silniejszy zysk na akcję.
- Przychody analogowe osiągnęły 4,365 miliarda USD i wzrosły o 26%: Zysk operacyjny segmentu wzrósł jeszcze szybciej, rosnąc o 50% do 1,992 miliarda USD. To wspiera tezę TI o dźwigni produkcyjnej, gdy wyższy wolumen rozprowadza amortyzację i stałe koszty ogólne na więcej chipów.
- Zysk operacyjny wzrósł o 48% do 2,310 miliarda USD: Marża operacyjna poprawiła się do około 42,3% z 35,1% rok wcześniej, podczas gdy dochód netto wzrósł o 53% do 1,980 miliarda USD. Utrzymanie tego postępu zależy od wzrostu popytu utrzymującego wykorzystanie fabryk przed ekspansją kosztów stałych.
- Przepływ środków wolnych z ostatnich 12 miesięcy wzrósł o 271% do 6,534 miliarda USD: Marża wolnych przepływów pieniężnych poprawiła się do 33,6% pomimo 3,312 miliarda USD nakładów kapitałowych z ostatnich 12 miesięcy. Odbicie wspiera zdolność dywidendową, choć wydatki na nowe fabryki i wyższa amortyzacja pozostają kluczowymi testami trwałości przepływów pieniężnych.
Perspektywy Inwestycyjne Texas Instruments (TXN) 2026: Scenariusz Byka 380 USD vs. Scenariusz Niedźwiedzia 220 USD
Perspektywy Texas Instruments na 2026 zależą od tego, czy odbudowa analogowa może wykroczyć poza jeden silny kwartał i przekształcić się w trwały wzrost marży i wolnych przepływów pieniężnych. Silniejszy popyt centrum danych, przemysłu i motoryzacji wspiera stronę wzrostową, podczas gdy ponowne spowolnienie zapasów, niższe wykorzystanie fabryk i kompresja wyceny pozostają głównymi ryzykami.
Scenariusz Byka: Silny Popyt Centrum Danych Pcha TXN w Kierunku 380 USD
Scenariusz Byka zakłada, że popyt na energię centrum danych pozostanie silny, podczas gdy klienci przemysłowi i motoryzacyjni przejdą od normalizacji zapasów do trwałej odbudowy zamówień. Przychody analogowe nadal rosną z poziomu Q2 wynoszącego 4,365 miliarda USD, wykorzystanie 300mm wzrasta, a marża operacyjna pozostaje powyżej 42%, gdy stałe koszty produkcyjne rozkładają się na więcej jednostek.
Ruch w kierunku 380 USD wymagałby przychodów Q3 na poziomie lub powyżej punktu środkowego prognozy 5,90 miliarda USD, wolnych przepływów pieniężnych z ostatnich 12 miesięcy powyżej 6 miliardów USD i ciągłej siły w zarządzaniu energią, wykrywaniu i kontroli. Dalsze podwyżki szacunków i stabilne wydatki kapitałowe wzmocniłyby scenariusz.
Scenariusz Bazowy: Stabilna Odbudowa Analogowa Utrzymuje TXN Między 280 a 320 USD
Scenariusz Bazowy zakłada, że popyt pozostaje konstruktywny na rynkach przemysłowych, motoryzacyjnych i centrum danych, ale wzrost łagodzi się po 23% wzroście w Q2. Marża operacyjna pozostaje blisko 40%, podczas gdy nowa pojemność i amortyzacja absorbują część dodatkowego zysku i ograniczają dalszą ekspansję wielokrotności.
TXN mogłby handlować głównie między 280 a 320 USD w tych warunkach. Przychody w zakresie Q3 5,65-6,15 miliarda USD, stabilny wzrost analogowy i wolne przepływy pieniężne z ostatnich 12 miesięcy powyżej 5 miliardów USD wspierałyby zakres. Prognoza poniżej 5,6 miliarda USD osłabiłaby górny koniec.
Scenariusz Niedźwiedzia: Wolniejsze Zamówienia i Niższe Wykorzystanie Fabryk Ciągną TXN w Kierunku 220 USD
Scenariusz Niedźwiedzia zakłada, że klienci przemysłowi lub motoryzacyjni odbudują zapasy szybciej niż popyt końcowy, powodując spowolnienie zamówień po kwarcie odbudowy. Niższe wykorzystanie fabryk wywierałoby presję na około 42,3% marżę operacyjną Q2, podczas gdy ciągłe inwestycje w fabryki utrzymują amortyzację i wymagania kapitałowe na podwyższonym poziomie.
Ruch w kierunku 220 USD stałby się bardziej prawdopodobny, gdyby prognoza kwartalnych przychodów spadła poniżej 5,6 miliarda USD, wzrost analogowy stał się ujemny lub wolne przepływy pieniężne powróciły w kierunku poziomu 1,763 miliarda USD z poprzedniego roku. Reset wyceny z ponad 40 razy zyski z ostatnich 12 miesięcy dodałby dalszą presję.
Prognozy Cen Akcji TXN na 2026 od Analityków Wall Street
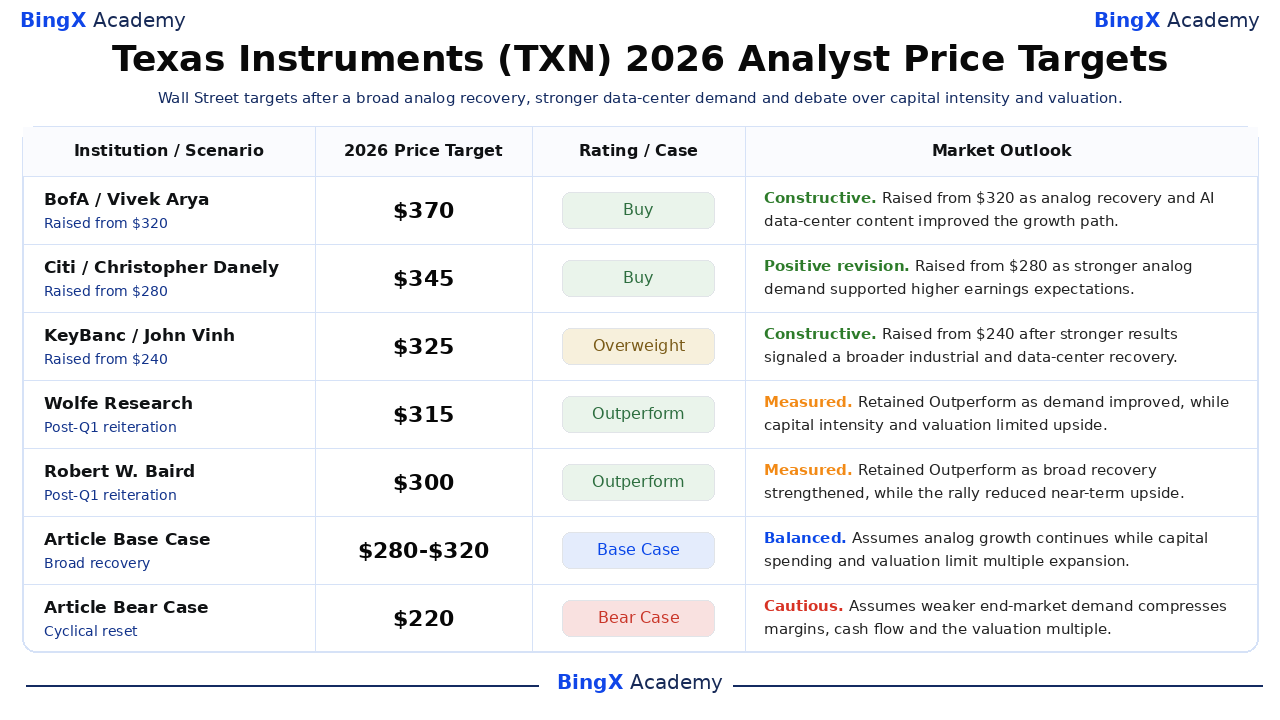
Te pięć datowanych działań analityków obejmuje 300-370 USD i odzwierciedla różne założenia dotyczące trwałości cyklu analogowego, popytu centrum danych, dźwigni produkcyjnej i wyceny. Są to zewnętrzne punkty odniesienia, a nie jedna prognoza konsensusu. Ostatnie wiersze Bazowy i Niedźwiedzia to scenariusze redakcyjne BingX Academy i są oznaczone osobno.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Scenariusz |
Perspektywy Rynkowe |
|
BofA / Vivek Arya |
370 USD |
Kupuj |
Konstruktywne. 25 maja: podniósł z 320 USD, gdy odbudowa przemysłu i motoryzacji połączyła się z rosnącym udziałem centrum danych AI. |
|
Citi / Christopher Danely |
345 USD |
Kupuj |
Pozytywna rewizja. 15 czerwca: podniósł z 280 USD, gdy silniejszy popyt analogowy wspierał wyższe oczekiwania zysków. |
|
KeyBanc / John Vinh |
325 USD |
Przeważaj |
Konstruktywne. 23 kwietnia: podniósł z 240 USD po silniejszych wynikach sygnalizujących szerszą odbudowę przemysłu i centrum danych. |
|
Wolfe Research / Chris Caso |
315 USD |
Przewyższaj |
Umiarkowane. 23 kwietnia: utrzymał Przewyższaj, gdy popyt się poprawił, podczas gdy intensywność kapitałowa i wycena ograniczyły potencjał wzrostu. |
|
Robert W. Baird / Tristan Gerra |
300 USD |
Przewyższaj |
Umiarkowane. 23 kwietnia: utrzymał Przewyższaj, gdy szeroka odbudowa się wzmocniła, podczas gdy wzrost zmniejszył krótkoterminowy potencjał. |
|
Scenariusz Bazowy Artykułu |
280-320 USD |
Scenariusz Bazowy |
Zrównoważone. Zakłada, że wzrost analogowy będzie kontynuowany, podczas gdy wydatki kapitałowe i wycena ograniczają ekspansję wielokrotności. |
|
Scenariusz Niedźwiedzia Artykułu |
220 USD |
Scenariusz Niedźwiedzia |
Ostrożne. Zakłada, że słabszy popyt rynków końcowych kompresuje marże, przepływy pieniężne i wielokrotność wyceny. |
Jak Handlować Akcjami Texas Instruments (TXN) na BingX
Handluj perspektywami cyklu analogowego, popytu centrum danych i dźwigni produkcyjnej Texas Instruments używając BingX TradFi i narzędzi BingX AI. Ponieważ TXN może reagować ostro na prognozy, zamówienia półprzewodników i aktualizacje wydatków kapitałowych, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
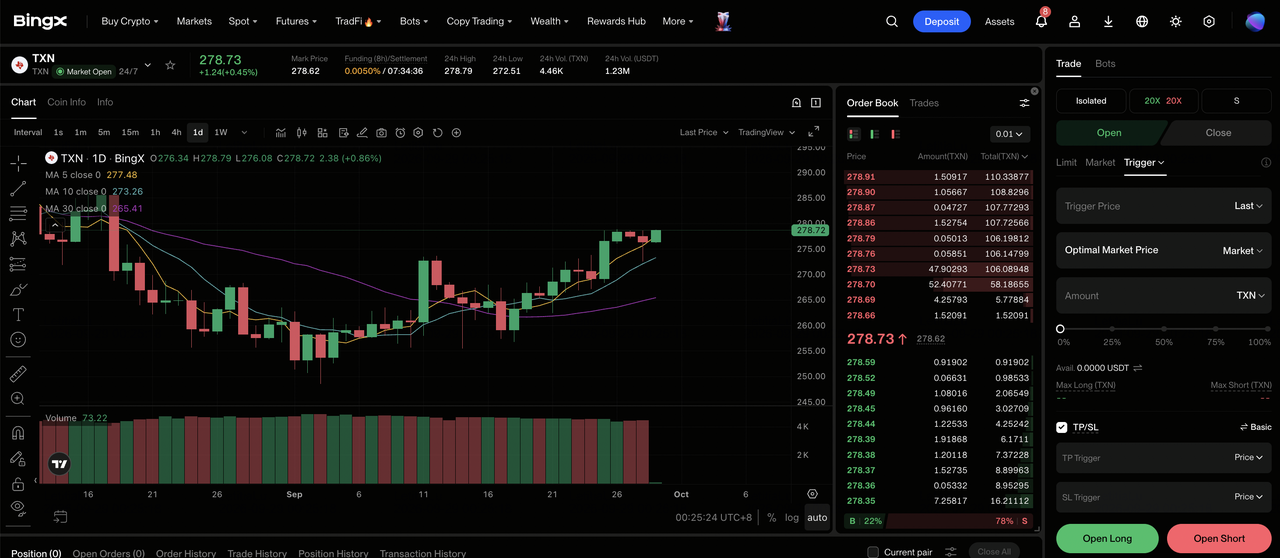
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Texas Instruments (TXN). Wyszukaj i wybierz kontrakt terminowy wieczysty TXN-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Pozycję Długą, jeśli popyt analogowy, wzrost centrum danych i wolne przepływy pieniężne pozostają silne. Wybierz Otwórz Pozycję Krótką, jeśli zamówienia rynków końcowych, marże lub konwersja gotówki słabną.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Marżę Izolowaną lub Krzyżową na podstawie swojej tolerancji ryzyka. Wzrost YTD o 57,14% i spadek o 18,4% z maksimum 52-tygodniowego pokazują, dlaczego konserwatywna dźwignia i jasne rozmiary pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. TXN może szybko reagować na zyski, prognozy, zamówienia przemysłowe, popyt motoryzacyjny, wydatki centrum danych, kontrole eksportowe i aktualizacje alokacji kapitału.
5 Najważniejszych Ryzyk do Obserwowania dla Inwestorów Texas Instruments w 2026
Texas Instruments łączy cykliczny popyt z długoterminową ekspansją produkcyjną, więc zmiany w zamówieniach, wykorzystaniu fabryk, wydatkach kapitałowych i wycenie mogą materialnie wpłynąć na zyski i przepływy pieniężne.
- Spadek półprzewodników może obniżyć wykorzystanie fabryk: Przychody Q2 wzrosły o 23%, gdy popyt przemysłowy, centrum danych i motoryzacyjny się poprawił. Jeśli klienci odbudują zapasy szybciej niż rośnie popyt końcowy, niższe zamówienia mogą pozostawić więcej stałych kosztów fabryk rozkładanych na mniej jednostek i wywierać presję na marże.
- Wysokie wydatki kapitałowe mogą opóźnić wzrost wolnych przepływów pieniężnych: TI wydał 3,312 miliarda USD na nakłady kapitałowe w ciągu ostatnich 12 miesięcy podczas rozszerzania pojemności 300mm. Wolniejsze tempo popytu może utrzymać amortyzację i koszty budowy na podwyższonym poziomie, ograniczając gotówkę dostępną na dywidendy i wykupy.
- Wycena powyżej 40 razy zyski z ostatnich 12 miesięcy zwiększa ryzyko spadku: TXN zyskał 57,14% YTD przed zamknięciem na 272,62 USD. Wolniejszy wzrost, słabsze prognozy lub wyższe stopy procentowe mogą skompresować wielokrotność, nawet jeśli zyski pozostają pozytywne.
- Ograniczenia handlowe mogą zakłócić globalny popyt: TI obsługuje klientów w Chinach, Europie i innych regionach, jednocześnie rozszerzając produkcję w USA. Kontrole eksportowe, cła lub polityki lokalizacji mogą zmienić popyt, ceny i miks produktowy.
- Zamówienia przemysłowe i motoryzacyjne mogą się szybko zmieniać: Te rynki mogą ostro redukować zamówienia, gdy zapasy kanałowe wzrosną powyżej potrzeb produkcyjnych. Kolejna korekta wywierałaby presję na przychody analogowe i przetwarzania wbudowanego i zmniejszyła korzyść marżową oczekiwaną z wyższego wykorzystania 300mm.
Końcowe Myśli: Czy Powinieneś Inwestować w Texas Instruments w 2026?
Texas Instruments wszedł w drugą połowę roku z szerokim momentum operacyjnym. Przychody Q2 wzrosły o 23% do 5,463 miliarda USD, sprzedaż analogowa wzrosła o 26%, a wolne przepływy pieniężne z ostatnich 12 miesięcy osiągnęły 6,534 miliarda USD. Te liczby wspierają tezę odbudowy, podczas gdy wzrost YTD o 57,14% i ciągłe inwestycje w fabryki pokazują, że znacząca poprawa jest już odzwierciedlona w wycenie.
Scenariusz Byka wymaga, aby popyt na energię centrum danych i odbudowa przemysłowa utrzymały wysokie wykorzystanie produkcyjne, wspierając 380 USD. Scenariusz Niedźwiedzia odzwierciedla cykliczne spowolnienie i kompresję wielokrotności w kierunku 220 USD. Konserwatywni handlowcy mogą poczekać na przychody Q3 blisko punktu środkowego 5,90 miliarda USD, marżę operacyjną około 40% i ciągłą siłę wolnych przepływów pieniężnych przed zwiększeniem ekspozycji.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje takie jak TXN wiąże się z wysokim ryzykiem utraty kapitału. Cykle półprzewodników, zapasy klientów, wykorzystanie fabryk, wydatki kapitałowe, polityka handlowa, zmiany wyceny i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane Lektury
- Top 10 Akcji Infrastruktury AI do Kupienia w 2026: Liderzy Produkcji i Projektowania Chipów
- Najlepsze Akcje Centrum Danych AI do Kupienia w 2026: Chmura, Serwery i Infrastruktura Obliczeniowa AI
- Prognoza Akcji Qualcomm (QCOM) 2026: Czy AI i Dywersyfikacja Mogą Pchnąć QCOM Powyżej 200 USD?
- Prognoza Ceny AXT Inc. (AXTI) 2026: Czy Popyt Optyczny AI Może Pchnąć AXTI w Kierunku 125 USD?
- Prognoza Ceny Credo Technology (CRDO) 2026: 300 USD AEC Hyper-Ramp czy Przeszkoda Wyceny Premium?
- Prognoza Ceny Applied Digital (APLD) 2026: Czy Wzrost Centrum Danych AI Może Pchnąć APLD w Kierunku 90 USD?
