
Plug Power (PLUG) buduje systemy ogniw paliwowych wodorowych, elektrolizery, zakłady wodorowe i powiązaną infrastrukturę tankowania. Obsługa materiałów pozostaje jego największym ugruntowanym rynkiem, podczas gdy serwis, paliwo wodorowe i duże projekty elektrolizerów mają na celu stworzenie powtarzających się przychodów i poszerzenie popytu. Ten zintegrowany model tworzy kilka ścieżek rozwoju, ale także sprawia, że PLUG jest wrażliwy na timing projektów, koszty produkcji i zewnętrzne finansowanie.
Wyniki Plug Power za Q2 2026 wykazały wymierny postęp bez usunięcia debaty dotyczącej bilansu. Przychody osiągnęły 178,3 mln USD, skorygowana strata zmniejszyła się do 0,07 USD na akcję, a marża brutto poprawiła się do mniej więcej poziomu rentowności z ujemnych 31% rok wcześniej. Zarząd podniósł przewodnictwa wzrostu przychodów na 2026 do 15%-16%, ale nieograniczona gotówka wynosząca około 162 mln USD oznacza, że konwersja gotówki nadal ma znaczenie.
Prognoza akcji PLUG na 2026 skupia się teraz na dwóch konkurujących perspektywach:
- Scenariusz konwersji marży i zaległości: Odświeżenia obsługi materiałów, 1666 kwartalnych wdrożeń GenDrive i nowe ostateczne decyzje inwestycyjne elektrolizerów mogą przekształcić plan wzrostu 15%-16% w pozytywne EBITDAS w Q4.
- Scenariusz płynności i realizacji: Ujemne marże paliwowe, długie harmonogramy projektów i około 61 mln USD kwartalnego nettowego wykorzystania gotówki mogą utrzymać ryzyko finansowania i rozwodnienia przed ożywieniem operacyjnym.
Ten przewodnik analizuje prognozę akcji PLUG, scenariusze cenowe na 2026, kluczowe ryzyka i prognozy analityków, opierając się na raporcie wyników Q2 2026 Plug Power z 10 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 23 września, plus jak handlować kontraktami futures akcji PLUG na BingX TradFi z zabezpieczeniem USDT.
Top 5 Rzeczy, które Inwestorzy Plug Power Powinni Wiedzieć we Wrześniu 2026
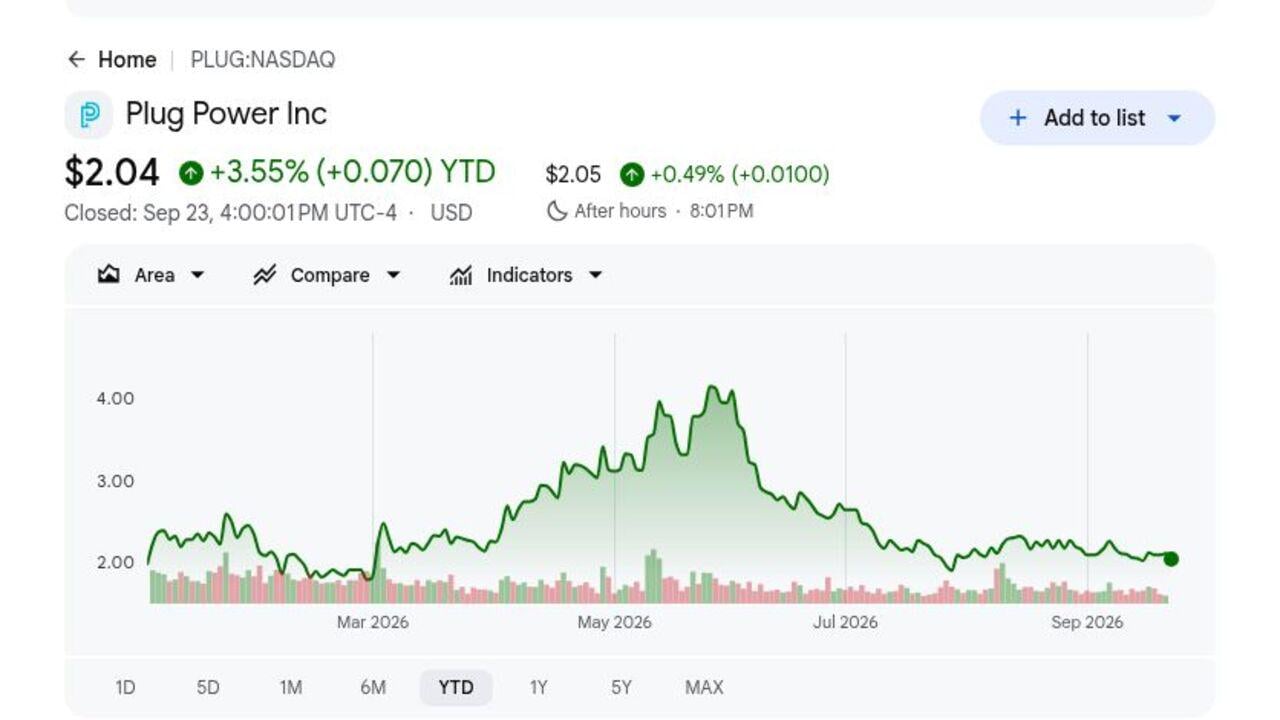
- PLUG zamknęła się na 2,04 USD i wzrosła o 3,55% w 2026: Skromny wzrost maskuje szeroki zakres 2026 od około 1,70 USD do 4,58 USD. Zmienność pokazuje, jak szybko zmieniają się oczekiwania dotyczące popytu na wodór, finansowania i ścieżki zarządu ku rentowności operacyjnej.
- Przychody Q2 osiągnęły 178,3 mln USD: Wynik przekroczył konsensus około 168,8 mln USD o 9,5 mln USD i wzrósł o około 9% sekwencyjnie. Przekroczenie ma znaczenie, ponieważ konwersja zaległości musi wspierać biznes, który nadal zużywa gotówkę i inwestuje w kilka rynków wodorowych.
- Wdrożenia GenDrive wzrosły o 125% do 1666 jednostek: Wdrożenia więcej niż podwoiły się z 739 rok wcześniej. Dwóch dużych klientów planuje odświeżyć ponad 20 000 jednostek w ciągu trzech lat, tworząc potencjalny popyt na sprzęt, serwis i paliwo wodorowe, jeśli wdrażanie będzie zgodne z harmonogramem.
- Zarząd podniósł prognozę wzrostu przychodów na 2026 do 15%-16%: Poprzedni zakres wynosił 13%-15%, podczas gdy zarząd nadal dąży do pozytywnego EBITDAS w Q4. Prognoza staje się bardziej znacząca, jeśli silniejszy wzrost zostanie połączony z lepszym miksem i niższym spalaniem gotówki.
- Cel monetyzacji aktywów pozostaje na poziomie 275 mln USD: Transakcje ogłoszone po zakończeniu kwartału miały wygenerować 80 mln USD płynności krótkoterminowej, z około 47 mln USD otrzymanych do początku sierpnia. Postęp zmniejsza natychmiastową presję finansową, chociaż opóźnione zamknięcia mogą przywrócić do uwagi ryzyko rozwodnienia.
Czym Jest Plug Power (PLUG)?
Plug Power to zintegrowana firma technologii wodorowej, która projektuje ogniwa paliwowe z wymiany protonowej, systemy obsługi materiałów GenDrive, produkty zasilania stacjonarnego GenSure i elektrolizery GenEco. Rozwija również zakłady produkcji wodoru, skraplanie, magazynowanie, transport i infrastrukturę tankowania. Przychody pochodzą ze sprzedaży sprzętu, kontraktów serwisowych i paliwa wodorowego dostarczanego do zainstalowanych systemów. Model ma na celu połączenie wstępnych przychodów z projektów z powtarzającym się popytem na rynku wtórnym.
Długoterminowa strategia polega na rozszerzaniu zainstalowanej bazy ogniw paliwowych przy jednoczesnej konwersji dużych projektów elektrolizerów i poprawie ekonomii w całej sieci wodorowej. Amazon, Walmart i Carrefour to nazwani klienci obsługi materiałów, a dwóch dużych klientów zamierza odświeżyć ponad 20 000 jednostek GenDrive w ciągu trzech lat. Plug rozwija również projekty z Carlton Power, Hy2gen, Orica, Galp, Iberdrola i BP, dając firmie ekspozycję na przemysłowy wodór poza flotami magazynowymi.
Czytaj więcej: Top Akcje Energetyczne AI do Kupienia w 2026: Jądrowe, Gazowe, Ogniwa Paliwowe i Budowa Zasilania AI
Plug Power (PLUG) Przegląd Wyników Q2 2026: Przekroczenie Przychodów i Poprawa Marży Wspiera Odwrócenie Trendu
Plug raportował 178,3 mln USD przychodów Q2 wobec oczekiwanych około 168,8 mln USD, skorygowaną stratę 0,07 USD na akcję wobec oczekiwanej straty 0,10 USD oraz marżę brutto blisko rentowności wobec ujemnych 31% rok wcześniej. Koszty operacyjne spadły o około 50% do 62 mln USD, nettowe wykorzystanie gotówki zmniejszyło się o 58% sekwencyjnie do 61 mln USD, a prognoza wzrostu przychodów na 2026 wzrosła do 15%-16%, pozostawiając płynność jako centralny kompromis.
Czytaj więcej: Plug Power (PLUG) Przegląd Wyników Q2 2026: Przekroczenie Przychodów 178,3 mln USD i Wyższa Prognoza na 2026 Podnoszą Akcje o 5,21%
|
Wskaźnik Finansowy |
Przewodnictwo / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
168,8 mln USD konsensus |
178,3 mln USD |
Przekroczenie. 9,5 mln USD powyżej konsensusu i wzrost o około 9% sekwencyjnie. |
|
Skorygowane EPS Q2 |
Strata 0,10 USD |
Strata 0,07 USD |
Przekroczenie. Strata była o 0,03 USD mniejsza niż konsensus i o 0,11 USD mniejsza YoY. |
|
GAAP EPS Q2 |
Strata 0,17 USD |
Strata 0,14 USD |
Przekroczenie. Poprawa z straty 0,20 USD w Q2 2025. |
|
Marża brutto Q2 |
Oczekiwana poprawa |
Około rentowności |
Poprawa. Wzrost z ujemnych 31% YoY i ujemnych 13% w Q1. |
|
Koszty operacyjne |
Dyscyplina kosztowa |
Około 62 mln USD |
Poprawa. Spadek o około 50% rok do roku. |
|
Nettowe wykorzystanie gotówki |
Niższe spalanie |
Około 61 mln USD |
Poprawa. Spadek o około 58% sekwencyjnie. |
|
Nieograniczona gotówka |
Nie dotyczy |
Około 162 mln USD |
Wymiernie. Płynność nadal zależy od monetyzacji i finansowania. |
|
Wzrost przychodów 2026 |
Poprzednio 13%-15% |
15%-16% |
Podniesione. Silniejsze zaległości drugiej połowy wspierają nowy zakres. |
- Przychody 178,3 mln USD przekroczyły konsensus o 9,5 mln USD: Przychody wzrosły o około 9% sekwencyjnie, pokazując lepszy rytm wysyłek. Następnym testem jest to, czy zaległości drugiej połowy przekonwertują się zgodnie z harmonogramem, ponieważ powtarzające się opóźnienia osłabiłyby zaufanie zarówno do podniesionych rocznych prognoz, jak i planu płynności.
- Skorygowana strata zmniejszyła się do 0,07 USD na akcję: Wynik przekroczył konsensus straty 0,10 USD i poprawił się ze straty 0,18 USD rok wcześniej. Lepsza ekonomia jednostkowa dociera do rachunku zysków i strat, chociaż pozytywne EBITDAS nadal zależy od trwałego wzrostu przychodów, miksu i kontroli kosztów.
- Marża brutto poprawiła się o około 31 punktów procentowych: Marża przesunęła się z ujemnych 31% w Q2 2025 do około rentowności. To jeden z najjaśniejszych sygnałów odwrócenia trendu, chociaż głęboko ujemne marże paliwowe nadal ograniczają skonsolidowaną rentowność.
- Koszty operacyjne spadły o około 50% do 62 mln USD: Niższa baza kosztowa pomogła zawęzić straty wraz z poprawą marży brutto. Utrzymanie tych oszczędności ma znaczenie, ponieważ Plug nadal musi finansować projekty elektrolizerów, wsparcie klientów i infrastrukturę wodorową, dążąc do pozytywnego EBITDAS w Q4.
- Nettowe wykorzystanie gotówki spadło o 58% do 61 mln USD: Nieograniczona gotówka wynosiła około 162 mln USD, podczas gdy transakcje na aktywach celują w 275 mln USD wpływów. Niższe spalanie wydłuża pas startowy, ale timing monetyzacji i finansowanie nierozwadniające pozostają kluczowe biorąc pod uwagę szersze ambicje projektowe Plug.
Plug Power (PLUG) Perspektywy Inwestycyjne na 2026: Scenariusz Byczy 5 USD vs Scenariusz Niedźwiedzi 1,20 USD
Perspektywy Plug Power na 2026 zależą od tego, czy wyższe wdrożenia, projekty elektrolizerów i redukcja kosztów mogą przekształcić poprawiające się marże w pozytywne wyniki operacyjne. Potencjał wzrostowy wynika z silniejszej konwersji zaległości i niższego spalania gotówki, podczas gdy opóźnienia projektów, słaba ekonomia paliwowa i potrzeby finansowe pozostają głównymi ryzykami.
Scenariusz Byczy: Silniejsza Sprzedaż Projektów i Marże Pchają PLUG Ku 5 USD
Scenariusz Byczy zakłada, że możliwość odświeżenia 20 000 jednostek przebiega zgodnie z harmonogramem, projekty elektrolizerów takie jak Orica i Carlton Power przekształcają się w przychody, a marże serwisowe pozostają pozytywne. Około rentowna marża brutto Q2 i 50% redukcja kosztów operacyjnych pokazują, że wyższa sprzedaż może przełożyć się na lepszą dźwignię operacyjną.
Ruch ku 5 USD wymagałby pozytywnego EBITDAS w Q4, dalszej poprawy z ujemnej 48% marży paliwowej i widocznego postępu ku celowi monetyzacji 275 mln USD. Trwały wzrost 15%-16% roczny bez dużego rozwadniającego podwyższenia kapitału wzmocniłby argumenty.
Scenariusz Bazowy: Stały Wzrost Przychodów Utrzymuje PLUG Między 2,25 USD a 3,50 USD
Scenariusz Bazowy zakłada, że obsługa materiałów i serwis wspierają podwyższone prognozy przychodów, podczas gdy projekty elektrolizerów postępują nierównomiernie. Marża brutto pozostaje blisko rentowności lub nieznacznie pozytywna, ale około 61 mln USD kwartalnego wykorzystania gotówki i 162 mln USD nieograniczonej gotówki utrzymują ryzyko finansowania w centrum uwagi.
PLUG może handlować głównie między 2,25 USD a 3,50 USD w tych warunkach. Wzrost wdrożeń, 27% marża serwisowa i niższe koszty operacyjne wspierałyby zakres. Wolniejsze zatwierdzenia projektów lub opóźniona sprzedaż aktywów ograniczałyby górną granicę.
Scenariusz Niedźwiedzi: Opóźnienia Projektów i Spalanie Gotówki Ciągną PLUG Ku 1,20 USD
Scenariusz Niedźwiedzi zakłada, że duże projekty elektrolizerów się opóźniają, ekonomia paliwowa pozostaje głęboko ujemna, a odświeżenia obsługi materiałów przekształcają się wolniej niż planowano. Z około 162 mln USD nieograniczonej gotówki na koniec kwartału, ciągłe spalanie mogłoby sprawić, że zewnętrzne finansowanie stałoby się bardziej pilne pomimo ogłoszonych transakcji na aktywach.
Ruch ku 1,20 USD stałby się bardziej prawdopodobny, jeśli EBITDAS Q4 pozostanie ujemne, wzrost 2026 spadnie poniżej 15%, lub wpływy z monetyzacji miną cel 275 mln USD. Te rezultaty osłabiłyby argumenty za odwróceniem trendu i zwiększyły ryzyko rozwodnienia.
Prognozy Cen Akcji PLUG na 2026 od Analityków z Wall Street
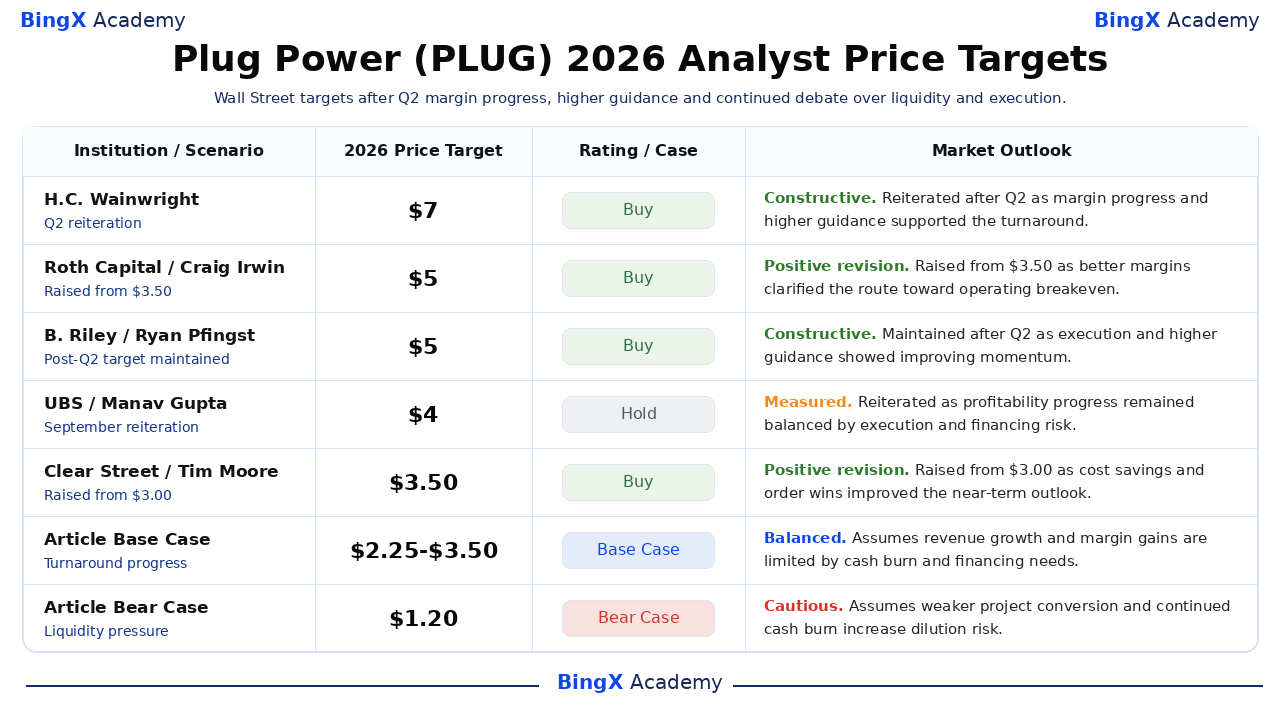
Cele Wall Street pozostają niezwykle rozproszone, ponieważ analitycy zgadzają się, że realizacja Q2 się poprawiła, ale różnią się co do trwałości zysków marży i dostępnego finansowania. Wybrane cele wahają się od 2,75 USD do 7 USD, w porównaniu z zamknięciem 2,04 USD z 23 września, więc inwestorzy powinni czytać każdy cel wraz z jego datowanymi założeniami operacyjnymi, a nie jako obietnicę.
|
Instytucja / Analityk |
Cel Cenowy 2026 |
Ocena |
Perspektywy Rynkowe |
|
H.C. Wainwright / Amit Dayal |
7,00 USD |
Kupuj |
Konstruktywne. 11 sierpnia: potwierdzono po Q2, gdy postęp marży i wyższe prognozy wspierały odwrócenie trendu. |
|
Roth Capital / Craig Irwin |
5,00 USD |
Kupuj |
Pozytywna rewizja. 12 sierpnia: podniesiono z 3,50 USD po lepszych marżach, które wyjaśniły drogę ku rentowności. |
|
B. Riley / Ryan Pfingst |
5,00 USD |
Kupuj |
Konstruktywne. 11 sierpnia: utrzymano, gdy realizacja Q2 i podwyższone prognozy pokazały poprawiające się momentum. |
|
UBS / Manav Gupta |
4,00 USD |
Trzymaj |
Wyważone. 16 września: potwierdzono, gdy postęp rentowności pozostawał zrównoważony przez ryzyko finansowania. |
|
Clear Street / Tim Moore |
3,50 USD |
Kupuj |
Pozytywna rewizja. 29 kwietnia: podniesiono z 3,00 USD, gdy oszczędności kosztów i zamówienia poprawiły perspektywy. |
|
RBC Capital / Christopher Dendrinos |
2,75 USD |
Wyniki Sektora |
Zrównoważone. 11 sierpnia: utrzymano spekulacyjny pogląd na ryzyko, gdy wyższe prognozy napotkały pytania o płynność. |
|
Scenariusz Bazowy Artykułu |
2,25 USD do 3,50 USD |
Scenariusz Bazowy |
Zrównoważone. Zakłada, że wzrost przychodów i zyski marży są ograniczone przez spalanie gotówki i potrzeby finansowe. |
|
Scenariusz Niedźwiedzi Artykułu |
1,20 USD |
Scenariusz Niedźwiedzi |
Ostrożne. Zakłada słabszą konwersję projektów i ciągłe spalanie gotówki zwiększające ryzyko rozwodnienia. |
Jak Handlować Akcjami Plug Power (PLUG) na BingX
Handluj perspektywami popytu na wodór, odzyskiwania marży i płynności Plug Power używając BingX TradFi i narzędzi BingX AI. Ponieważ PLUG może ostro reagować na decyzje projektowe, wyniki i aktualizacje finansowania, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
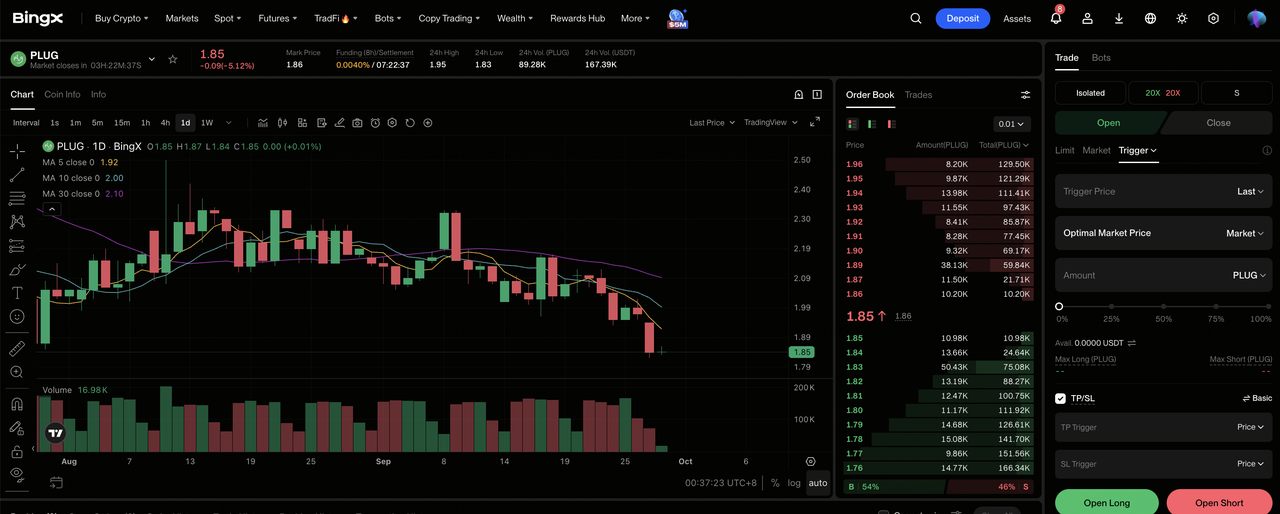
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na tablicy rozdzielczej giełdy BingX.
Krok 2: Wybierz Plug Power (PLUG). Wyszukaj i wybierz kontrakt futures wieczysty PLUG-USDT.
Krok 3: Wybierz kierunek. Wybierz Otwórz Long, jeśli marże, wdrożenia i płynność się wzmacniają. Wybierz Otwórz Short, jeśli opóźnienia projektów lub presja finansowania osłabiają oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Marżę Izolowaną lub Krzyżową w oparciu o tolerancję ryzyka. Roczny zakres 1,70 USD do 4,58 USD pokazuje, dlaczego konserwatywna dźwignia i jasne dimensjonowanie pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w transakcję. PLUG może szybko reagować na wyniki, prognozy, kamienie milowe projektów, sprzedaż aktywów i podwyższenie kapitału.
Top 5 Ryzyk do Obserwowania dla Inwestorów Plug Power w 2026
Niedawna poprawa Plug nie usuwa ryzyk finansowania, realizacji i polityki stojących za zmiennością akcji. Każde ryzyko może wpłynąć na przepływy pieniężne, rozwodnienie lub wycenę, którą inwestorzy przypisują odwróceniu trendu.
- Presja płynności może rozwodnić akcjonariuszy: Nieograniczona gotówka wynosiła około 162 mln USD wobec 61 mln USD kwartalnego nettowego wykorzystania gotówki. Jeśli plan monetyzacji 275 mln USD się opóźni, Plug może potrzebować kapitału własnego lub kosztownego długu, zmniejszając przyszłą wartość na akcję.
- Marże paliwowe pozostają głęboko ujemne: Marża brutto paliwa poprawiła się z ujemnych 91% do około ujemnych 48%, ale biznes nadal traci pieniądze wraz ze wzrostem wolumenów. Wolny postęp w wykorzystaniu i efektywności produkcji może zrównoważyć zyski ze sprzętu i serwisu.
- Projekty elektrolizerów mogą być opóźniane: Pipeline obejmuje możliwości 30 MW, 50 MW, 100 MW i 275 MW, ale ogłoszone projekty nie gwarantują przychodów krótkoterminowych. Pozwolenia, finansowanie lub ostateczne decyzje inwestycyjne mogą przesunąć wysyłki na późniejsze okresy.
- Odświeżenia dużych klientów tworzą ryzyko koncentracji: Dwóch klientów może odświeżyć ponad 20 000 jednostek GenDrive w ciągu trzech lat. Wolniejsze wdrożenie od któregokolwiek klienta wpłynęłoby na sprzęt, serwis i popyt na wodór jednocześnie.
- Polityka i konkurencja mogą naciskać na zwroty: Zasady podatkowe wodoru, ceny energii elektrycznej i subsydia wpływają na ekonomię projektów, podczas gdy ogniwa paliwowe konkurują z bateriami i innymi systemami czystej energii. Słabsze zachęty lub agresywne ceny mogą zmniejszyć konwersję zamówień i marże.
Końcowe Przemyślenia: Czy Powinieneś Inwestować w Plug Power w 2026?
Plug Power ma silniejsze dowody operacyjne niż rok wcześniej: 178,3 mln USD przychodów Q2, około rentowna marża brutto, 50% niższe koszty operacyjne i cel wzrostu rocznego 15%-16%. Nierozwiązane pytanie brzmi, czy te zyski mogą dotrzeć do przepływu pieniężnego, zanim ograniczenia płynności wymuszą finansowanie, które osłabi korzyści dla akcjonariuszy.
Scenariusz Byczy wspiera 5 USD, jeśli EBITDAS Q4 stanie się pozytywne, ekonomia paliwowa się poprawi i program monetyzacji 275 mln USD wzmocni płynność. Scenariusz Niedźwiedzi wskazuje na 1,20 USD, jeśli konwersja projektów zwolni lub rozwodnienie zdominuje. Konserwatywni handlowcy mogą czekać na następne aktualizacje marży brutto, wykorzystania gotówki i sprzedaży aktywów przed zwiększeniem ekspozycji, ponieważ te liczby bezpośrednio testują odwrócenie trendu.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje takie jak PLUG wiąże się z wysokim ryzykiem utraty kapitału. Chybienia wyników, opóźnienia projektów, zmiany finansowania, przesunięcia wyceny i handel z dźwignią mogą przynieść gwałtowne straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane Lektury
- Top Akcje Energetyczne AI do Kupienia w 2026: Jądrowe, Gazowe, Ogniwa Paliwowe i Budowa Zasilania AI
- Top Akcje Energetyczne i ETF do Kupienia w 2026: Kryzys Zasilania AI Spotyka Zmienność Geopolityczną
- Bloom Energy (BE) Prognoza Ceny 2026: Czy Zasilanie Centrów Danych AI Może Pchnąć BE Ku 350 USD?
- Oklo (OKLO) Prognoza Ceny 2026: Czy Kamienie Milowe Jądrowe Mogą Pchnąć OKLO Ku 100 USD?
- NuScale Power (SMR) Prognoza Ceny 2026: Czy Konwersja Projektów Może Pchnąć SMR Ku 20 USD?
