

Snowflake (SNOW) prowadzi opartą na konsumpcji Data Cloud używaną do przechowywania danych, analityki, inżynierii, rozwoju aplikacji i sztucznej inteligencji. Platforma działa na Amazon Web Services, Microsoft Azure i Google Cloud, pozwalając klientom zarządzać i analizować dane bez wiązania każdego obciążenia z jednym dostawcą infrastruktury. Główna konsumpcja danych pozostaje centralna dla przychodów, podczas gdy Cortex AI i obciążenia aplikacyjne stają się coraz ważniejsze dla wzrostu. Ta ekspansja poszerza możliwości, choć akcje pozostają wrażliwe na trendy użytkowania, konkurencję i wycenę.
Najnowszy kwartał pokazał, że obciążenia AI dodają do podstawowego wzrostu. Przychody Snowflake Q2 FY2027 osiągnęły 1,55 miliarda dolarów, przychody z produktów wzrosły o 37% do 1,49 miliarda dolarów, a skorygowany EPS o wartości 0,62 dolara przewyższył konsensus 0,45 dolara. Zarząd podniósł całoroczne wytyczne dotyczące przychodów z produktów z 5,84 miliarda dolarów do 6,07 miliarda dolarów, gdy Cortex Code przekroczył 9100 kont, a CoWork przekroczył 5800, czyniąc trwałą konsumpcję AI i dźwignię operacyjną głównym testem inwestycyjnym.
Prognoza akcji SNOW na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Przypadek obciążeń AI i wzrostu konsumpcji: Cortex, Snowpark i obciążenia inżynierii danych mogłyby utrzymać szybszy wzrost produktów i zwiększyć marże operacyjne wraz ze skalowaniem użytkowania przedsiębiorstw.
- Przypadek konsumpcji i konkurencji: wolniejsze użytkowanie przez klientów, konkurencja Databricks i hiperscalerów oraz wysokie wynagrodzenia akcyjne mogłyby ograniczyć zyski na akcję pomimo ciągłego wzrostu przychodów.
Ten przewodnik analizuje prognozę akcji SNOW, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie Snowflake z 2 września 2026 roku o wynikach Q2 FY2027, kwartalnych zgłoszeniach i danych rynkowych do 18 września, plus jak handlować kontraktami futures na akcje SNOW na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Snowflake powinni wiedzieć we wrześniu 2026
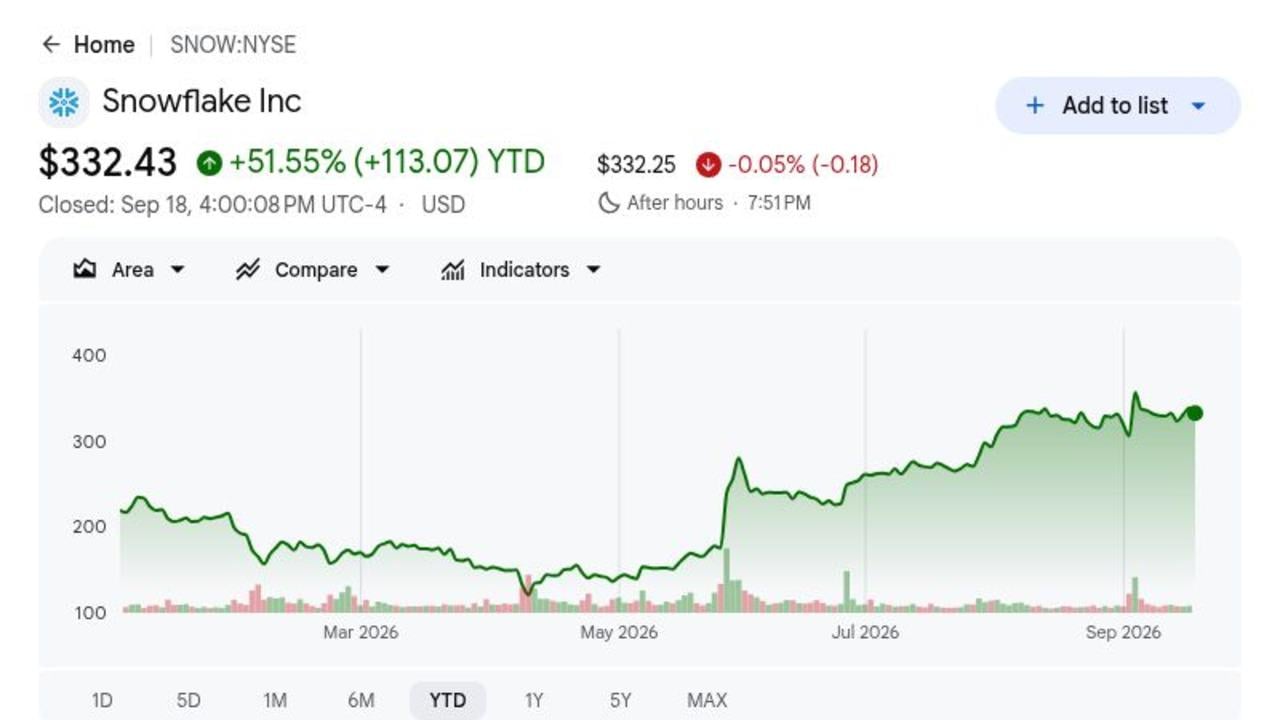
- SNOW zamknął na 332,43 dolara i wzrósł o 51,55% w 2026 roku: Zamknięcie z 18 września nastąpiło po 17% wzroście po wynikach, ale pozostało poniżej średniej analityków wynoszącej 425,19 dolara. Różnica pokazuje, że inwestorzy nadal chcą dowodu, że adopcja AI może utrzymać wzrost po przeszacowaniu.
- Przychody osiągnęły 1,55 miliarda dolarów i przebiły konsensus o około 70 milionów dolarów: Całkowite przychody wzrosły o 35% rok do roku, podczas gdy skorygowany EPS o wartości 0,62 dolara pobił szacunek 0,45 dolara. Wyniki pokazały silniejszy wzrost użytkowania osiągający zarówno przychody, jak i rentowność non-GAAP.
- Przychody z produktów wzrosły o 37% do 1,49 miliarda dolarów: Wynik przewyższył perspektywy 1,415-1,420 miliarda dolarów o około 70 milionów dolarów. Szybsza konsumpcja produktów ma znaczenie, ponieważ jest najjaśniejszym miernikiem wzrostu obciążeń na platformie Snowflake.
- Wytyczne przychodów z produktów na FY2027 wzrosły o 230 milionów dolarów do 6,07 miliarda dolarów: Zarząd podniósł poprzednie perspektywy 5,84 miliarda dolarów i zwiększył wytyczne dotyczące skorygowanej marży operacyjnej do 14,5%. Silniejszy wzrost i marże razem sugerują poprawę dźwigni operacyjnej.
- Adopcja AI osiągnęła 9100 kont Cortex Code i 5800 kont CoWork: Snowflake dodał również 692 klientów, wzrost o 32%, podczas gdy zarząd powiedział, że produkty AI napędzały około połowę niedawnej akceleracji wzrostu. Kolejnym testem jest to, czy te zyski kont przełożą się na utrzymaną konsumpcję.
Czym jest Snowflake (SNOW)?
Snowflake to chmurowa platforma danych, której architektura oddziela obliczenia od przechowywania, pozwalając klientom skalować obciążenia i płacić zgodnie z konsumpcją. Jej Data Cloud wspiera hurtownie danych, inżynierię, analitykę, udostępnianie, rozwój aplikacji i zadania uczenia maszynowego poprzez jedną zarządzaną platformę. Przychody są generowane głównie z konsumpcji produktów, a nie stałych subskrypcji licencji, co wiąże wzrost z zapytaniami klientów, przechowywaniem i użytkowaniem AI. Platforma działa na AWS, Microsoft Azure i Google Cloud i obsługuje przedsiębiorstwa, organizacje sektora publicznego i deweloperów oprogramowania.
Długoterminową strategią jest rozszerzanie się od analityki do szerszej warstwy operacyjnej danych i AI przedsiębiorstwa. Cortex AI zapewnia narzędzia generatywne i agentowe, Snowpark pozwala deweloperom uruchamiać kod i obciążenia uczenia maszynowego blisko zarządzanych danych, a Marketplace dystrybuuje zestawy danych i aplikacje. Snowflake również podpisał pięcioletnią partnerstwo z AWS o wartości 6 miliardów dolarów obejmujące infrastrukturę Graviton, rozwój AI i pracę nad wejściem na rynek. Wzrost kont Cortex Code i CoWork pokazuje, że firma używa swojej zainstalowanej bazy danych do dystrybucji nowych obciążeń AI zamiast polegania na oddzielnym stosie produktów.
Przegląd wyników Snowflake (SNOW) Q2 FY2027: 1,55 mld USD przychodów, 37% wzrost produktów i wyższe wytyczne
Snowflake zgłosił przychody Q2 FY2027 w wysokości 1,55 miliarda dolarów wobec oczekiwanych 1,48 miliarda dolarów, przychody z produktów 1,49 miliarda dolarów wobec perspektyw firmy 1,415-1,420 miliarda dolarów i skorygowany EPS 0,62 dolara wobec konsensusu 0,45 dolara. Przychody z produktów wzrosły o 37%, firma dodała 692 klientów, a adopcja AI osiągnęła ponad 9100 kont Cortex Code i 5800 kont CoWork. Zarząd podniósł wytyczne przychodów z produktów na FY2027 do 6,07 miliarda dolarów i skorygowaną marżę operacyjną do 14,5%, pozostawiając wycenę i rentowność GAAP jako główne kompromisy.
Przeczytaj więcej: Przegląd wyników Snowflake (SNOW) Q2 FY2027: 37% wzrost przychodów z produktów i wyższe perspektywy na FY27 napędzają 16,55% wzrost
|
Metryka finansowa |
Wytyczne / Konsensus |
Zgłoszone / Rzeczywiste |
Niespodzianka |
|
Całkowite przychody Q2 FY2027 |
1,48 mld USD konsensus |
1,55 mld USD |
Pokonane. Pokonane o około 70 mln USD; wzrost o 35% r/r. |
|
Przychody z produktów Q2 |
Perspektywy 1,415-1,420 mld USD |
1,49 mld USD |
Pokonane. Pokonane górny zakres o około 70 mln USD; wzrost o 37% r/r. |
|
Skorygowany rozwodniony EPS Q2 |
0,45 USD konsensus |
0,62 USD |
Pokonane. Pokonane o 0,17 USD; wzrost z 0,35 USD r/r. |
|
Nowi klienci |
— |
692 |
Rozszerzenie. Rozszerzenie o 32%. |
|
Konta Cortex Code |
— |
Ponad 9 100 |
Skalowane. Skalowana adopcja kodowania AI. |
|
Konta CoWork |
— |
Ponad 5 800 |
Skalowane. Skalowana adopcja chatbotów przedsiębiorczych. |
|
Perspektywy przychodów z produktów FY2027 |
5,84 mld USD poprzednie |
6,07 mld USD |
Podniesione. Podniesione o 230 mln USD. |
|
Skorygowana marża operacyjna FY2027 |
Poprzednie perspektywy poniżej 14,5% |
14,50% |
Podniesione. Podniesione na silniejszym użytkowaniu i dźwigni. |
- Przychody w wysokości 1,55 miliarda dolarów przebiły konsensus o około 70 milionów dolarów: Przychody wzrosły o 35% rok do roku, gdy podstawowe usługi danych i obciążenia AI przyspieszyły. Przebicie pokazało, że konsumpcja klientów poprawiła się ponad oczekiwania przed wynikami.
- Skorygowany EPS o wartości 0,62 dolara pobił konsensus o 0,17 dolara: Zarobki wzrosły z 0,35 dolara rok wcześniej, pokazując silniejszą konsumpcję przekładającą się na dźwignię operacyjną non-GAAP. Kolejnym testem jest to, jak szybko ta poprawa osiągnie wyniki GAAP po kompensacji opartej na akcjach.
- Przychody z produktów wzrosły o 37% do 1,49 miliarda dolarów: Wynik wyniósł około 70 milionów dolarów powyżej górnego zakresu poprzednich perspektyw zarządu. Wzrost produktów pozostaje najjaśniejszym miernikiem rozszerzającej się konsumpcji obciążeń na platformie Snowflake.
- Snowflake dodał 692 klientów, wzrost o 32%: Większa baza klientów tworzy więcej możliwości rozszerzenia użytkowania na Cortex, Snowpark i Marketplace. Te dodatki stają się bardziej wartościowe, gdy klienci zwiększają konsumpcję po wdrożeniu.
- Wytyczne przychodów z produktów FY2027 wzrosły o 230 milionów dolarów do 6,07 miliarda dolarów: Zarząd podniósł poprzednie perspektywy 5,84 miliarda dolarów i zwiększył wytyczne dotyczące skorygowanej marży operacyjnej do 14,5%. Wyższe oczekiwania wzrostu i marży razem wskazują na silniejszy popyt i poprawę efektywności.
Perspektywy inwestycyjne Snowflake (SNOW) na 2026: Scenariusz byka na 500 USD vs. scenariusz niedźwiedzia na 250 USD
Perspektywy Snowflake na 2026 zależą od tego, czy obciążenia AI mogą utrzymać szybszą konsumpcję produktów podczas ciągłej poprawy marż. Potencjał wzrostu wynika z trwałego użytkowania Cortex i Snowpark, podczas gdy wolniejsze wydatki przedsiębiorstw i silniejsza konkurencja pozostają głównymi ryzykami.
Scenariusz byka: Wzrost Cortex i Snowpark popycha SNOW w kierunku 500 USD
Scenariusz byka zakłada, że Cortex AI, Snowpark i obciążenia aplikacyjne utrzymują wzrost produktów powyżej 35%, podczas gdy podstawowa konsumpcja danych pozostaje silna. Ponad 9100 kont Cortex Code i 5800 kont CoWork przekształca się w powtarzające użytkowanie, podczas gdy partnerstwo z AWS o wartości 6 miliardów dolarów wspiera efektywność infrastruktury i dystrybucję.
Ruch w kierunku 500 USD wymagałby przychodów z produktów powyżej rocznych perspektyw 6,07 miliarda dolarów, skorygowanej marży operacyjnej powyżej 14,5% i ciągłych podwyżek szacunków. Zawężenie straty GAAP pomimo kompensacji opartej na akcjach zapewniłoby silniejszy dowód, że wzrost AI poprawia ekonomię na akcję.
Scenariusz podstawowy: 30% wzrost produktów utrzymuje SNOW między 380 a 440 USD
Scenariusz podstawowy zakłada, że wzrost produktów moderuje się z 37% w kierunku 30%, gdy porównania stają się trudniejsze. Obciążenia AI nadal dodają konsumpcję i wzrost klientów pozostaje zdrowy, choć konkurencja i wysoka wycena ograniczają dalsze rozszerzenie mnożnika.
SNOW może handlować głównie między 380 a 440 USD w tych warunkach. Przychody z produktów blisko 6,07 miliarda dolarów, 14,5% skorygowana marża operacyjna i stała adopcja AI wspierałyby ten zakres. Wytyczne poniżej 6 miliardów dolarów lub wzrost spadający poniżej 30% osłabiłyby go.
Scenariusz niedźwiedzia: Użytkowanie AI nie kompensuje wolniejszej konsumpcji, ciągnąc SNOW w kierunku 250 USD
Scenariusz niedźwiedzia zakłada powrót optymalizacji przedsiębiorstw, projekty AI pozostają eksperymentalne, a Databricks lub hyperscalerowie przejmują więcej obciążeń. Wzrost produktów spowalnia szybciej niż koszty, podczas gdy kompensacja oparta na akcjach utrzymuje rentowność GAAP dalej.
Ruch w kierunku 250 USD stałby się bardziej prawdopodobny, jeśli wzrost produktów spadłby poniżej 25%, roczne wytyczne zostałyby zmniejszone lub ekspansja skorygowanej marży zatrzymałaby się poniżej 14,5%. Słaba konwersja kont Cortex w utrzymaną konsumpcję również zakwestionowałaby historię wzrostu AI.
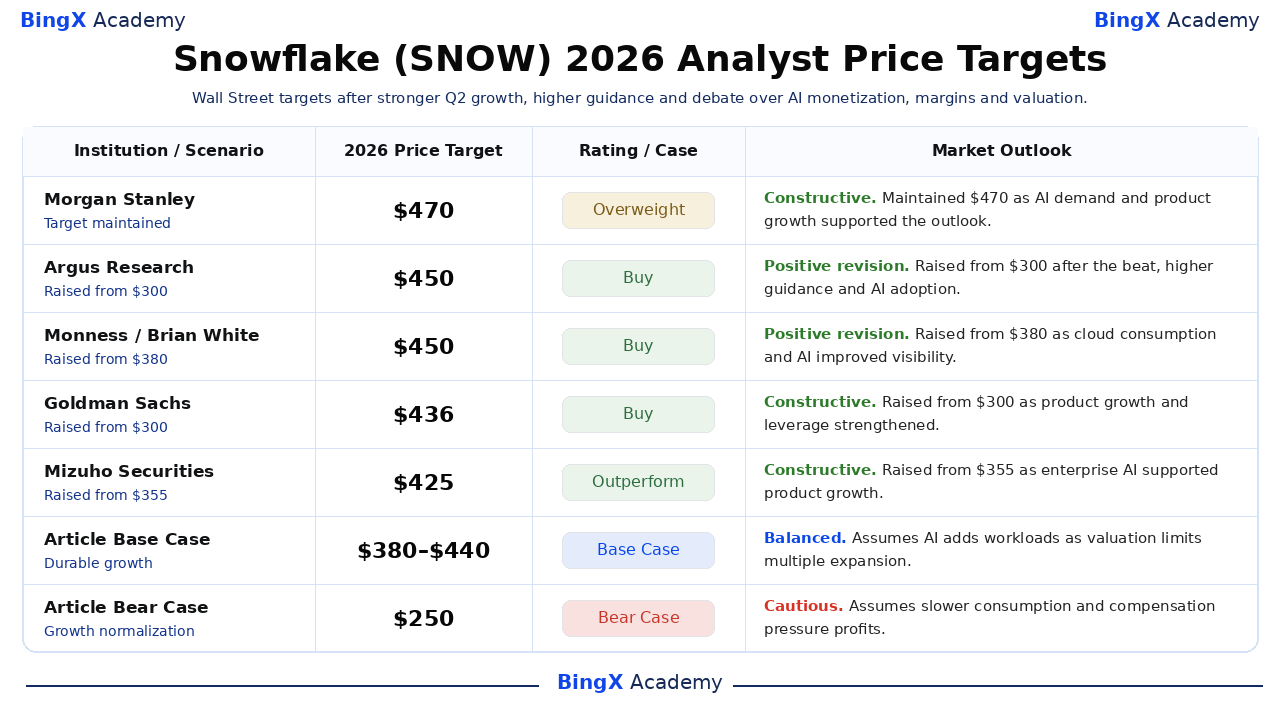
Prognozy ceny akcji SNOW na 2026 przez analityków Wall Street
Pięć datowanych działań pokazuje, jak analitycy ważą obecne wykonanie wobec długoterminowej możliwości. To są punkty odniesienia od trzecich stron, a nie pojedyncza prognoza konsensusowa. Końcowe wiersze Base i Bear to scenariusze redakcyjne BingX Academy i są oznaczone oddzielnie.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Morgan Stanley / Sanjit Singh |
470 USD |
Nadwaga |
Konstruktywne. 18 września: utrzymał cel 470 USD; popyt na AI i szybszy wzrost produktów wspierały perspektywy. |
|
Argus Research / Joseph Bonner |
450 USD |
Kup |
Pozytywna rewizja. 4 września: obniżony z 300 do 450 USD; Przebicie, wyższe wytyczne i adopcja AI wzmocniły pogląd. |
|
Monness / Brian White |
450 USD |
Kup |
Pozytywna rewizja. 3 września: obniżony z 380 do 450 USD; Konsumpcja chmury i obciążenia AI poprawiły widoczność. |
|
Goldman Sachs / Gabriela Borges |
436 USD |
Kup |
Konstruktywne. 3 września: obniżony z 300 do 436 USD; Wzrost produktów i dźwignia operacyjna wzmocniły. |
|
Mizuho Securities / Gregg Moskowitz |
425 USD |
Przewyższa |
Konstruktywne. 4 września: obniżony z 355 do 425 USD; Obciążenia AI przedsiębiorstw wspierały szybszy wzrost produktów. |
|
Scenariusz podstawowy artykułu |
380-440 USD |
Scenariusz podstawowy |
Zrównoważone. Zakłada, że AI dodaje obciążenia, gdy wycena ogranicza ekspansję mnożnika. |
|
Scenariusz niedźwiedzia artykułu |
250 USD |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada wolniejszą konsumpcję i presję kompensacji na zyski. |
Jak handlować akcjami Snowflake (SNOW) na BingX
Handluj konsumpcją produktów Snowflake, adopcją AI i perspektywami marż używając BingX TradFi i narzędzi BingX AI. Ponieważ SNOW może reagować ostro na trendy użytkowania, wytyczne i ogłoszenia produktów, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
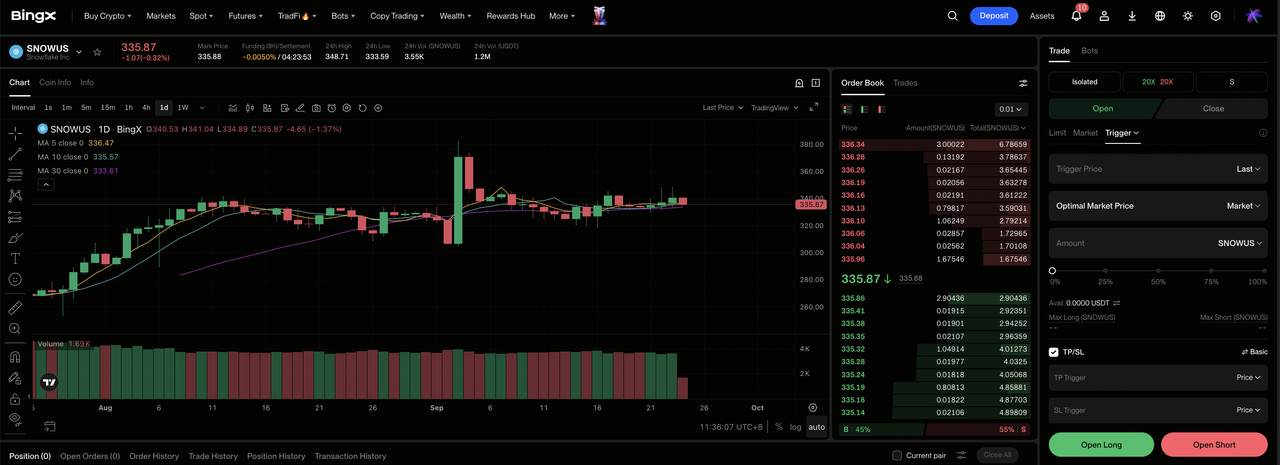
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie nawigacyjnym giełdy BingX.
Krok 2: Wybierz Snowflake (SNOW). Wyszukaj i wybierz kontrakt perpetual futures SNOWUS-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli obciążenia AI utrzymują wzrost produktów i marże się rozszerzają. Wybierz Otwórz Short, jeśli konsumpcja spowalnia lub wycena się kompresuje.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową marżę na podstawie swojej tolerancji ryzyka. 17% ruch po wynikach pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w handel. SNOW może reagować szybko na przychody z produktów, pozostałe zobowiązania, adopcję AI, wytyczne, konkurencję i kompensację akcyjną.
Top 5 ryzyk do obserwowania przez inwestorów Snowflake w 2026
Wycena Snowflake pozostawia mało miejsca na wolniejszy wzrost. Głównymi ryzykami są słabsza konsumpcja, intensywna konkurencja, kompensacja oparta na akcjach i adopcja AI, która nie przekłada się na wystarczające przychody.
- Wysoka wycena powiększa każdy błąd wzrostu: Odniesienie zamknięcia 332,43 USD już zakłada trwałą ekspansję. Przychody z produktów poniżej perspektyw 6,07 miliarda dolarów lub wzrost spadający poniżej 30% może wywierać presję na mnożnik, nawet jeśli przychody nadal rosną.
- Przychody z konsumpcji mogą spowalniać przed kontraktami: Klienci mogą optymalizować zapytania i przechowywanie bez anulowania Snowflake. Niższe użytkowanie może więc uderzać w kwartalne przychody z produktów, zanim liczba klientów lub kontrakty pokażą podobną słabość.
- Databricks i hyperscalerzy konkurują o te same obciążenia: AWS, Microsoft, Google i Databricks oferują platformy analityczne i AI. Silniejsze narzędzia rywali lub presja cenowa mogłyby spowolnić migrację obciążeń i zmniejszyć wzrost przychodów lub marż.
- Kompensacja oparta na akcjach osłabia ekonomię GAAP na akcję: Kwartalna kompensacja oparta na akcjach osiągnęła 423 miliony dolarów. Ciągłe wydawanie może rozszerzyć liczbę akcji i opóźnić punkt, w którym skorygowana dźwignia operacyjna zamienia się w silniejszą rentowność GAAP.
- Wzrost kont AI może nie przekładać się na równą konsumpcję: Ponad 9100 kont Cortex Code i 5800 kont CoWork pokazuje silną adopcję, ale niektóre mogą pozostać pilotażami o niskim użytkowaniu. Słaba konwersja w powtarzającą konsumpcję zmniejszyłaby wartość przychodową tych głównych liczb.
Ostateczne myśli: Czy powinieneś inwestować w Snowflake w 2026?
Wyniki Q2 FY2027 Snowflake pokazały biznes przyspieszający, a nie wypierany przez AI. Przychody osiągnęły 1,55 miliarda dolarów, wzrost produktów poprawił się do 37%, skorygowany EPS pobił o 0,17 dolara, a zarząd podniósł wytyczne przychodów z produktów do 6,07 miliarda dolarów. Te fakty wspierają silniejszą moc zarobkową, choć referencyjna cena 332,43 USD już dyskontuje znaczący sukces.
Scenariusz byka wymaga trwałej konsumpcji AI i ekspansji marż, aby wspierać 500 USD. Scenariusz niedźwiedzia odzwierciedla wolniejsze użytkowanie, konkurencję i kompensację akcyjną, które mogłyby ciągnąć SNOW w kierunku 250 USD. Konserwatywni traderzy mogą obserwować wzrost produktów, wytyczne, skorygowaną marżę operacyjną i konwersję kont Cortex w powtarzającą konsumpcję przed założeniem, że akceleracja po wynikach będzie trwać.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak SNOW wiąże się z ryzykiem utraty kapitału. Wykonanie firmy, konkurencja, finansowanie, zmiany wyceny i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokowaniem kapitału.
Powiązane lektury
- Prognoza ceny Nebius Group (NBIS) na 2026: Czy wzrost AI Cloud może pchnąć NBIS w kierunku 350 USD?
- Prognoza ceny Oracle (ORCL) na 2026: Czy wzrost AI Cloud może pchnąć ORCL w kierunku 260 USD?
- Prognoza ceny akcji Palantir (PLTR) na 2026: Czy 149% wzrost komercyjny w USA może pchnąć PLTR w kierunku 255 USD?
- Prognoza ceny Adobe (ADBE) na 2026: Czy monetyzacja AI może pchnąć ADBE w kierunku 350 USD?
- Prognoza ceny Alphabet (GOOGL) na 2026: Czy 82% wzrost Cloud i AI może pchnąć akcje GOOGL do 430 USD?
