Planet Labs (PL) prowadzi pionowo zintegrowaną platformę obserwacji Ziemi, która łączy satelity, globalne obrazowanie, dane geoprzestrzenne i analitykę oprogramowania. Około 200 satelitów firmy obrazuje powierzchnię lądową Ziemi codziennie, podczas gdy systemy o wyższej rozdzielczości i hiperspektralne wspierają zadania i specjalistyczne misje. Popyt rządowy napędza szybszy wzrost, choć akcje pozostają wrażliwe na harmonogram kontraktów, harmonogramy startów, wydatki kapitałowe i wycenę.
Ostatni kwartał pokazał zarówno możliwość skalowania, jak i źródło zmienności. Przychody Planet Labs Q2 FY2027 wzrosły o 58% do rekordowych 116,1 miliona dolarów, obrona i wywiad wniosły około 81 milionów dolarów, a skorygowana EBITDA osiągnęła 13,9 miliona dolarów. Zarząd następnie prognozował przychody Q3 na 101-105 milionów dolarów i stratę EBITDA od 1 do 6 milionów dolarów, pokazując, jak przekazania satelitów mogą przesuwać przychody między kwartałami.
Prognoza akcji PL na 2026 skupia się teraz na dwóch konkurujących poglądach:
- Scenariusz popytu suwerennego i konwersji zaległości: 814,9 miliona dolarów zaległości, rozszerzający się popyt obronny i nowe usługi satelitarne mogą utrzymać silny wzrost i poszerzyć powtarzalne przychody.
- Scenariusz harmonogramu dostaw i wyceny: nierówne przekazania klientom, wyższe wydatki kapitałowe i emisja akcji mogą utrzymać zmienność zysków i kompresję wielokrotności sprzedaży pomimo silnego popytu.
Ten przewodnik analizuje prognozę akcji PL, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków Planet Labs z 3 września Q2 FY2027, kwartalnym zgłoszeniu i danych rynkowych do 18 września, plus jak handlować kontraktami futures na akcje PL na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy, które inwestorzy Planet Labs powinni wiedzieć we wrześniu 2026
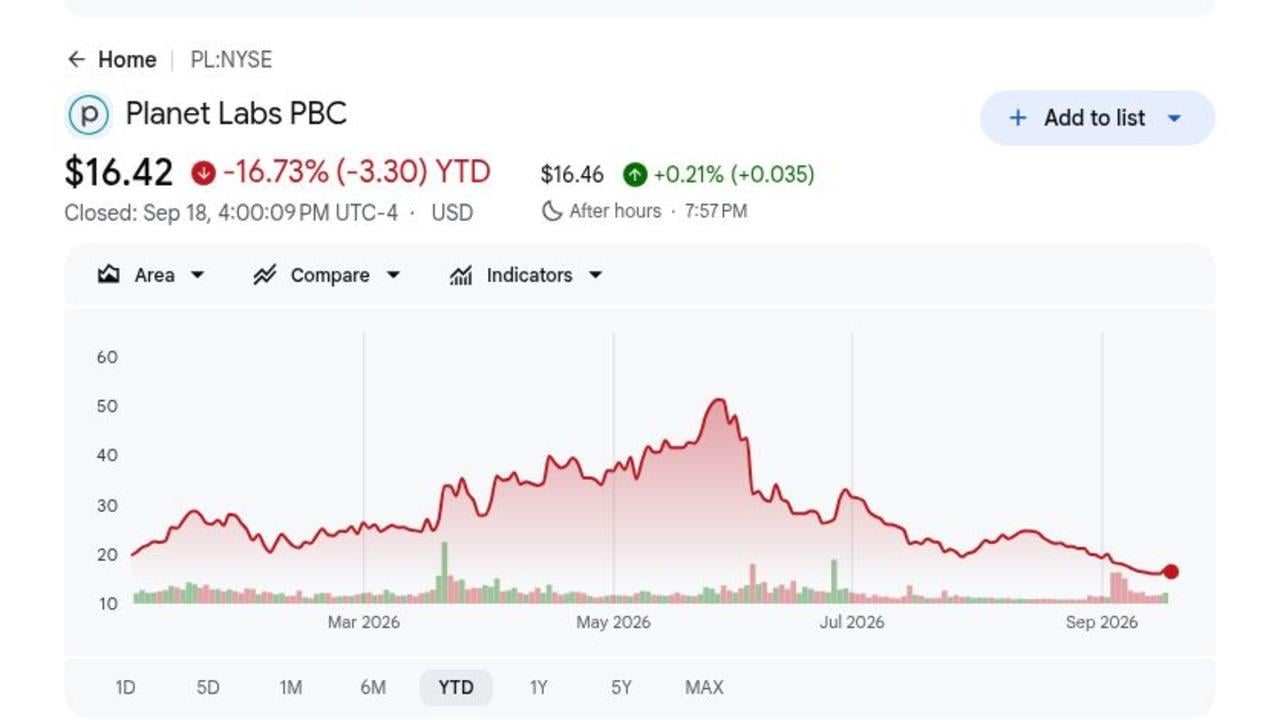
- PL zamknęło się na 16,42$ i spadło o 16,73% w 2026 roku: Cena referencyjna z 18 września pozostawała o 68% poniżej 52-tygodniowego maksimum 51,76$ nawet po tym, jak firma osiągnęła rekordowe kwartalne przychody. Ta luka pokazuje, jak szybko wycena może się skompresować, gdy inwestorzy kwestionują harmonogram i powtarzalność przychodów z usług satelitarnych.
- Przychody Q2 osiągnęły rekordowe 116,1 miliona dolarów i wzrosły o 58%: Sprzedaż pobiła konsensus około 104,5 miliona dolarów o 11,6 miliona dolarów i przekroczyła górny pułap prognozy Planet wynoszący 107 milionów dolarów. Część przewagi wynikała z przekazania satelity Szwedzkimi Siłami Zbrojnymi, czyniąc jakość i harmonogram przychodów centralnym dla następnego kwartału.
- Obrona i wywiad wygenerowały około 81 milionów dolarów: Kategoria reprezentowała 70% przychodów, wzrost z 57% rok wcześniej, i wzrosła o ponad 90%. Programy suwerenne poszerzają możliwości, choć koncentracja rządowa również zwiększa ekspozycję na harmonogramy zamówień i akceptację kamieni milowych.
- Zaległości wzrosły o 11% do 814,9 miliona dolarów: Planet oczekiwał, że ponad 400 milionów dolarów pozostałych zobowiązań i zaległości zostanie przekonwertowane w ciągu następnych czterech kwartałów. Ta widoczność wspiera roczną perspektywę, choć punktowe transfery sprzętu mogą nadal czynić kwartalne przychody i marże nierównomierną.
- Prognoza przychodów FY2027 wzrosła do 430-441 milionów dolarów: Zarząd podniósł dolną granicę o 15 milionów dolarów i prognozował skorygowany zysk EBITDA od 3 do 10 milionów dolarów. Ten sam plan wymaga 100-115 milionów dolarów wydatków kapitałowych, gdy Pelican, Owl i zdolności produkcyjne się rozszerzają.
Czym jest Planet Labs (PL)?
Planet Labs to firma obserwacji Ziemi, która projektuje, buduje i eksploatuje satelity, sprzedając obrazowanie, kanały danych, zdolności zadaniowe i analitykę. PlanetScope zapewnia wysokoczęstotliwościowe pokrycie szerokiego obszaru, SkySat dostarcza zadania o wyższej rozdzielczości, a Pelican jest zaprojektowany, aby rozszerzyć wydajność wysokiej rozdzielczości. Klienci wykorzystują dane do obrony, rolnictwa, leśnictwa, kartografii, reagowania na katastrofy i monitorowania łańcucha dostaw. Subskrypcje roczne i wieloletnie tworzą powtarzalne przychody, podczas gdy usługi satelitarne i przekazania dodają większe kontrakty oparte na kamieniach milowych.
Długoterminowa strategia łączy codzienne globalne pokrycie z suwerennymi programami satelitarnymi i analizą wspomaganą AI. Planet dostarczył pierwszy satelita Szwedzkim Siłom Zbrojnym, wygrał umowę na 8 milionów dolarów z amerykańską Narodową Agencją Wywiadowczą Geoprzestrzenną, zabezpieczył niemiecki przetarg rządu cywilnego o wartości do 25 milionów euro i uruchomił program narodowy z Rwanda Space Agency. Współpraca badawcza z Google eksploruje centra danych w kosmosie, podczas gdy Planet AI dąży do uczynienia archiwum obrazów przeszukiwalnym poprzez język naturalny. Te programy łączą Planet z szerszym cyklem inwestycyjnym w przestrzeń kosmiczną.
Czytaj więcej: Najlepsze akcje kosmiczne do kupienia przed IPO SpaceX
Przegląd zysków Planet Labs (PL) Q2 FY2027: Rekordowe przychody spotykają się z nierównomiernym harmonogramem dostaw
Planet odnotował przychody Q2 FY2027 w wysokości 116,1 miliona dolarów wobec oczekiwanych 104,5 miliona dolarów i stratę netto GAAP 9,4 miliona dolarów, poprawę z 22,6 miliona dolarów rok wcześniej. Skorygowana EBITDA 13,9 miliona dolarów przekroczyła konsensus 2,3 miliona dolarów, przychody z obrony i wywiadu zbliżyły się do 81 milionów dolarów, a marża brutto non-GAAP osiągnęła 59%. Prognoza przychodów na cały rok wzrosła do 430-441 milionów dolarów, choć prognoza Q3 na 101-105 milionów dolarów sygnalizowała sekwencyjny reset.
Czytaj więcej: Przegląd zysków Planet Labs (PL) Q2 FY2027: Rekordowe przychody 116,1 mln $ wywołują 1,25% spadek ceny
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 FY2027 |
104,5 mln $ konsensus; 107 mln $ górny pułap prognozy |
116,1 mln $ |
Pokonane. Przychody przekroczyły konsensus o 11,6 mln $ i wzrosły o 58% r/r. |
|
Strata netto GAAP Q2 |
-22,6 mln $ rok wcześniej |
-9,4 mln $ |
Poprawa. Strata zmniejszyła się o 13,2 mln $ wraz ze wzrostem przychodów. |
|
Skorygowana EBITDA Q2 |
2,3 mln $ konsensus; 6,4 mln $ rok wcześniej |
13,9 mln $ |
Pokonane. Zysk przekroczył konsensus o 11,6 mln $ i więcej niż podwoił się r/r. |
|
Marża brutto non-GAAP Q2 |
61% rok wcześniej |
59% |
Skompresowana. Mieszanka usług satelitarnych zrównoważyła dźwignię operacyjną. |
|
Przychody z obrony i wywiadu |
57% przychodów rok wcześniej |
Około 81 mln $; 70% przychodów |
Przyspieszone. Przychody prawie podwoiły się wraz z rozszerzeniem popytu suwerennego. |
|
Zaległości |
— |
814,9 mln $; +11% r/r |
Rozszerzone. Oczekiwano, że ponad 400 mln $ zostanie przekonwertowane w ciągu czterech kwartałów. |
|
Perspektywy przychodów Q3 FY2027 |
114 mln $ konsensus |
101-105 mln $ |
Poniżej konsensusu. Punktowe przychody satelitarne tworzą sekwencyjną zmienność. |
|
Perspektywy przychodów FY2027 |
Poprzednie 415-440 mln $ |
430-441 mln $ |
Podniesione. Zarząd podniósł dolną granicę o 15 mln $. |
|
Perspektywy skorygowanej EBITDA FY2027 |
Poprzedni środek około 5 mln $ |
3-10 mln $ zysku |
Podniesione. Zakres zachowuje roczną rentowność pomimo perspektyw straty Q3. |
- Przychody 116,1 miliona dolarów pobiły konsensus o 11,6 miliona dolarów: Sprzedaż wzrosła o 58% i była o 9,1 miliona dolarów powyżej górnego pułapu prognozy Planet. Pokonanie potwierdza silny popyt suwerenny, choć przekazanie satelity Szwedzkim Siłom Zbrojnym uczyniło kwartał niezwykle ciężkim w kamieniach milowych.
- Skorygowana EBITDA 13,9 miliona dolarów pobiła konsensus o 11,6 miliona dolarów: Zysk więcej niż podwoił się z 6,4 miliona dolarów, pokazując silną dźwignię operacyjną wraz ze wzrostem przychodów. Prognoza Q3 na stratę 1-6 milionów dolarów pokazuje, że rentowność nie jest jeszcze konsystentna.
- Przychody obronne około 81 milionów dolarów prawie się podwoiły: Segment osiągnął 70% całkowitych przychodów, wzrost o 13 punktów procentowych rok do roku. Silny popyt rządowy wspiera wzrost, ale również zwiększa ekspozycję na harmonogram zamówień i czasy akceptacji.
- Marża brutto non-GAAP spadła o 2 punkty procentowe do 59%: Mieszanka programów i inwestycje satelitarne zrównoważyły część dźwigni przychodowej. Planet nadal podniósł pełnoroczną prognozę marży do 55%-57%, czyniąc mieszankę i koszty wdrożenia Pelican ważnymi do obserwacji.
- Prognoza przychodów FY2027 wzrosła do 430-441 milionów dolarów: Dolna granica wzrosła z 415 milionów dolarów, implikując około 40%-43% roczny wzrost. Capex również wzrósł do 100-115 milionów dolarów, więc wzrost musi być ważony przeciwko wyższym wymaganiom gotówkowym.
Perspektywa inwestycyjna Planet Labs (PL) na 2026: Scenariusz byka 35$ vs scenariusz niedźwiedzia 12,30$
Perspektywa Planet na 2026 zależy od tego, czy silny popyt obronny i konwersja zaległości mogą wspierać trwały wzrost poza dostawami satelitów ciężkimi w kamieniach milowych. Przewaga wynika z powtarzających się nagród suwerennych i poprawiającej się rentowności, podczas gdy harmonogram dostaw, capex i rozwodnienie pozostają głównymi ryzykami.
Scenariusz byka: Silny wzrost obronny popycha PL w kierunku 35$
Scenariusz byka zakłada, że przychody z obrony i wywiadu nadal rosną powyżej 50%, Planet konwertuje więcej ze swojego potencjału 4 miliardów dolarów i powtarzający się popyt na dane utrzymuje roczne przychody blisko górnego pułapu prognozy 441 milionów dolarów. Pelican, Owl i Planet AI również poszerzają działalność poza surowe obrazowanie, podczas gdy skorygowana EBITDA pozostaje pozytywna przez cały rok.
Ruch w kierunku 35$ wymagałby utrzymania zaległości powyżej około 815 milionów dolarów, powtarzających się nagród suwerennych i pozytywnej EBITDA poza kwartałami ciężkimi w kamieniach milowych. Utrzymanie capex w zakresie 100-115 milionów dolarów i ograniczenie emisji akcji wzmocniłoby ten scenariusz.
Scenariusz bazowy: Wzrost zaległości utrzymuje PL między 20$ a 28$
Scenariusz bazowy zakłada, że Planet dostarcza 430-441 milionów dolarów rocznych przychodów i utrzymuje marżę brutto non-GAAP w zakresie 55%-57%. Popyt obronny pozostaje silny, choć przekazania satelitów i akceptacja kontraktów nadal czynią kwartalne wyniki nierównomierną.
PL mogłaby handlować głównie między 20$ a 28$ w tych warunkach. Stabilne zaległości, roczna skorygowana EBITDA powyżej 3 milionów dolarów i retencja netto blisko 109% wspierałyby ten zakres. Przychody poniżej 430 milionów dolarów lub powtarzające się kwartalne straty EBITDA osłabiłyby górny koniec.
Scenariusz niedźwiedzia: Opóźnienia dostaw ciągną PL w kierunku 12,30$
Scenariusz niedźwiedzia zakłada, że suwerenne przekazania satelitów przesuwają się na późniejsze okresy, konwersja zaległości spowalnia, a opóźnienia startów lub produkcji podnoszą koszty Pelican i Owl. Wyższe wydatki kapitałowe i emisja akcji ograniczyłyby następnie korzyść na akcję z silnego wzrostu przychodów.
Ruch w kierunku 12,30$ stałby się bardziej prawdopodobny, jeśli zaległości spadną poniżej 750 milionów dolarów, roczne przychody nie osiągną dolnego pułapu 430 milionów dolarów lub skorygowana EBITDA stanie się negatywna przez cały rok. Te wyniki wywierałyby presję na wycenę Planet i uczyniłyby przyszłe rozwodnienie bardziej kosztowną.
Prognozy cen akcji PL na 2026 przez analityków Wall Street
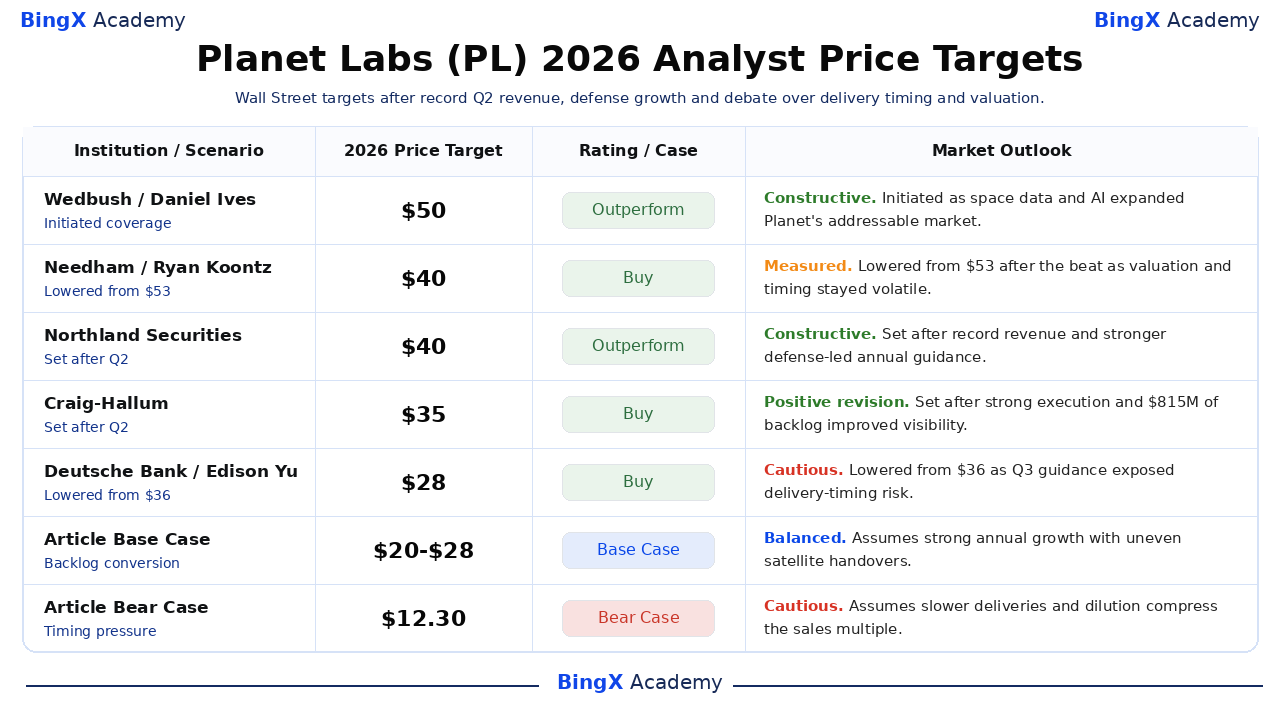
Te pięć datowanych działań rozciąga się od 28$ do 50$ i pokazuje, jak Wall Street równoważy rekordowy wzrost i popyt obronny z harmonogramem dostaw i wyceną. To są punkty referencyjne stron trzecich, a nie pojedyncza prognoza. Końcowe wiersze Base i Bear to scenariusze edytorskie BingX Academy.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Scenariusz |
Perspektywa rynkowa |
|
Wedbush |
50$ |
Outperform |
Konstruktywna. 1 lipca: zainicjowane, gdy dane kosmiczne i AI rozszerzyły adresowalny rynek Planet. |
|
Needham |
40$ |
Buy |
Umiarkowana. 4 września: obniżone z 53$ po pobiciu, gdy wycena i harmonogram pozostały zmienne. |
|
Northland Securities |
40$ |
Outperform |
Konstruktywna. 4 września: ustalone po rekordowych przychodach i silniejszej rocznej prognozie kierowanej przez obronę. |
|
Craig-Hallum |
35$ |
Buy |
Pozytywna rewizja. 4 września: ustalone po silnej realizacji i 814,9 mln $ zaległości poprawił widoczność. |
|
Deutsche Bank |
28$ |
Buy |
Ostrożna. 8 września: obniżone z 36$, gdy prognoza Q3 ujawniła ryzyko harmonogramu dostaw. |
|
Scenariusz bazowy artykułu |
20-28$ |
Scenariusz bazowy |
Zrównoważona. Zakłada silny roczny wzrost z nierównomiernymi przekazaniami satelitów. |
|
Scenariusz niedźwiedzia artykułu |
12,30$ |
Scenariusz niedźwiedzia |
Ostrożna. Zakłada wolniejsze dostawy i rozwodnienie kompresuje wielokrotność sprzedaży. |
Jak handlować akcjami Planet Labs (PL) na BingX
Handluj perspektywą popytu obronnego, dostaw satelitów i rentowności Planet Labs używając BingX TradFi i narzędzi BingX AI. Ponieważ PL może ostro reagować na kontrakty rządowe, starty, przekazania, prognozy i finansowanie, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
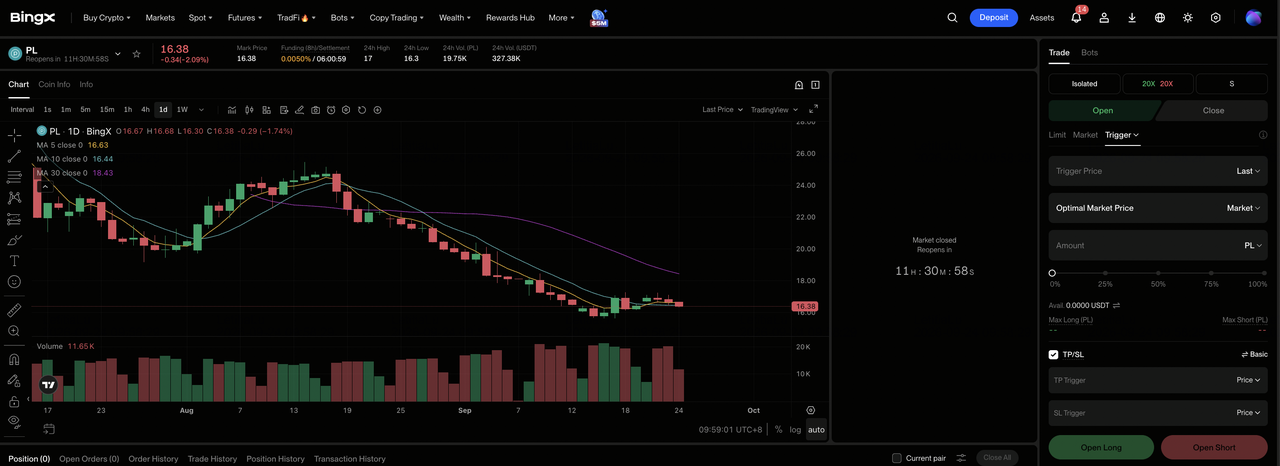
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Planet Labs (PL). Wyszukaj i wybierz kontrakt futures perpetual PL-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą, jeśli konwersja zaległości i rentowność się poprawią. Wybierz Otwórz pozycję krótką, jeśli opóźnienia dostaw lub rozwodnienie osłabią oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Izolowany lub Cross-Margin na podstawie swojej tolerancji ryzyka. Spadek z maksimum 51,76$ do 16,42$ pokazuje, dlaczego konserwatywna dźwignia i jasne rozmiary pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu w handel. PL może szybko reagować na zyski, kontrakty suwerenne, starty, przekazania i pozyskiwanie kapitału.
5 najważniejszych ryzyk do obserwowania dla inwestorów Planet Labs w 2026
Zaległości Planet wynoszące 814,9 miliona dolarów zapewniają silną widoczność, ale harmonogram dostaw satelitów, koncentracja rządowa, realizacja startów, wyższe wydatki kapitałowe i zmienność wyceny mogą nadal przeważyć nad postępem operacyjną.
- Przekazania satelitów mogą czynić przychody nierównomiernymi: Przychody Q2 osiągnęły 116,1 miliona dolarów, podczas gdy prognoza Q3 implikuje środek blisko 103 milionów dolarów. Harmonogram kamieni milowych może przesuwać przychody i marże między kwartałami nawet gdy podstawowy popyt pozostaje zdrowy.
- Koncentracja obronna osiągnęła 70% przychodów: Około 81 milionów dolarów kwartalnych przychodów pochodziło od klientów z obrony i wywiadu. Opóźnienia budżetowe, zmiany w zamówieniach lub harmonogram akceptacji mogłyby zatem wpłynąć na dużą część wyników.
- Opóźnienia startów i produkcji mogą odsunąć przychody: Ekspansja Pelican, Owl, Tanager i SuperDove zależy od produkcji statków kosmicznych i dostępności startów. Opóźnienia mogłyby odłożyć zdolności i kamienie milowe klientów, podczas gdy Planet nadal finansuje swój program satelitarny.
- Wydatki kapitałowe 100-115 milionów dolarów podnoszą potrzeby gotówkowe: Planet posiadał 865,4 miliona dolarów gotówki i inwestycji, zapewniając znaczną płynność. Jednak szybsza produkcja satelitów i inwestycje w infrastrukturę mogłyby wywierać presję na wolne przepływy pieniężne i zwiększać przyszłe ryzyko emisji.
- PL pozostaje bardzo wrażliwe na zmiany wyceny: Akcje spadły z 52-tygodniowego maksimum 51,76$ do 16,42$ pomimo rekordowego wzrostu przychodów. Niższe wielokrotności wyceny mogłyby przeważyć nad postępem operacyjną, jeśli stopy procentowe, sentyment sektora kosmicznego lub oczekiwania wzrostu się osłabną.
Końcowe przemyślenia: Czy powinieneś inwestować w Planet Labs w 2026?
Planet dostarczył swój najsilniejszy kwartał operacyjny, z 116,1 miliona dolarów przychodów, 13,9 miliona dolarów skorygowanej EBITDA i około 81 milionami dolarów sprzedaży obrony i wywiadu. Zaległości 814,9 miliona dolarów wspierają roczną perspektywę. Pozostałą kwestią jest konsystencja, ponieważ prognoza Q3 przewiduje niższe przychody i powrót do straty EBITDA.
Scenariusz byka wymaga suwerennego popytu, konwersji zaległości i powtarzającej się rentowności, aby wspierać 35$. Scenariusz niedźwiedzia odzwierciedla opóźnione dostawy, wyższe potrzeby kapitałowe i rozwodnienie, które mogłyby pociągnąć PL w kierunku 12,30$. Konserwatywni traderzy mogą poczekać na pozytywną EBITDA przez wiele kwartałów, zaległości powyżej 815 milionów dolarów i wydatki kapitałowe w ramach prognozy.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak PL wiąże się z wysokim ryzykiem utraty kapitału. Realizacja firmy, zmienność rynku, finansowanie i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane czytanie
- Najlepsze akcje kosmiczne do kupienia przed IPO SpaceX
- Najlepsze akcje obronne do kupienia w 2026: Główni dostawcy, pociski, drony, kosmos i wojna wspierana AI
- Prognoza cen Rocket Lab (RKLB) 2026: Czy nowa rakieta i wzrost obronny mogą popchnąć RKLB w kierunku 150$?
- Perspektywa akcji Firefly Aerospace 2026: Czy pojazdy startowe i usługi statków kosmicznych mogą doprowadzić FLY do 45$+?
- Prognoza cen Virgin Galactic (SPCE) 2026: Czy loty klasy Delta mogą popchnąć SPCE w kierunku 20$?
