
Palo Alto Networks (PANW) to firma cyberbezpieczeństwa dla przedsiębiorstw obejmująca bezpieczeństwo sieci, ochronę chmury, operacje bezpieczeństwa i tożsamość. Jej zapory nowej generacji pozostają ważnym fundamentem, podczas gdy powtarzające się platformy oprogramowania takie jak Prisma, Cortex i nowo rozszerzona działalność tożsamości Idira stają się coraz ważniejsze dla długoterminowego wzrostu. Ta szersza platforma daje PANW ekspozycję na konsolidację dostawców i wydatki na bezpieczeństwo AI, choć zwiększa również ryzyko związane z integracją, wykonaniem i wyceną.
Najnowszy kwartał wykazał szybką ekspansję z poszerzającą się luką między zgłaszaną a podstawową rentownością. Przychody Palo Alto Networks za Q4 roku fiskalnego 2026 wzrosły o 34% do 3,41 mld USD, ARR bezpieczeństwa nowej generacji zwiększył się o 63% do 9,10 mld USD, a RPO wzrósł o 34% do 21,2 mld USD. Niegaap EPS osiągnął 1,02 USD, choć strata netto GAAP w wysokości 282 mln USD pokazała, jak księgowość akwizycji i finansowanie mogą skomplikować obraz zysków.
Prognoza akcji PANW na 2026 rok skupia się teraz na dwóch konkurencyjnych punktach widzenia:
- Przypadek AI-bezpieczeństwa i platformizacji: klienci mogą skonsolidować bezpieczeństwo sieci, chmury, operacji i tożsamości na Palo Alto Networks, podczas gdy przejęte firmy dodają powtarzające się przychody i dźwignię operacyjną.
- Przypadek integracji i wzrostu organicznego: koszty chmury, rozwodnienie i wydatki na integrację mogą wywierać presję na marże, jeśli nabywany wzrost maskuje słabsze organiczne rezerwacje lub spowalnia sprzedaż krzyżową.
Ten przewodnik analizuje prognozę akcji PANW, scenariusze cenowe na 2026, kluczowe ryzyko i perspektywy analityków, opierając się na raporcie zysków Palo Alto Networks z 1 września za Q4 rok fiskalny 2026, rocznym zgłoszeniu i danych rynkowych do 18 września, plus jak handlować kontraktami terminowymi na akcje PANW na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Palo Alto Networks powinni wiedzieć we wrześniu 2026
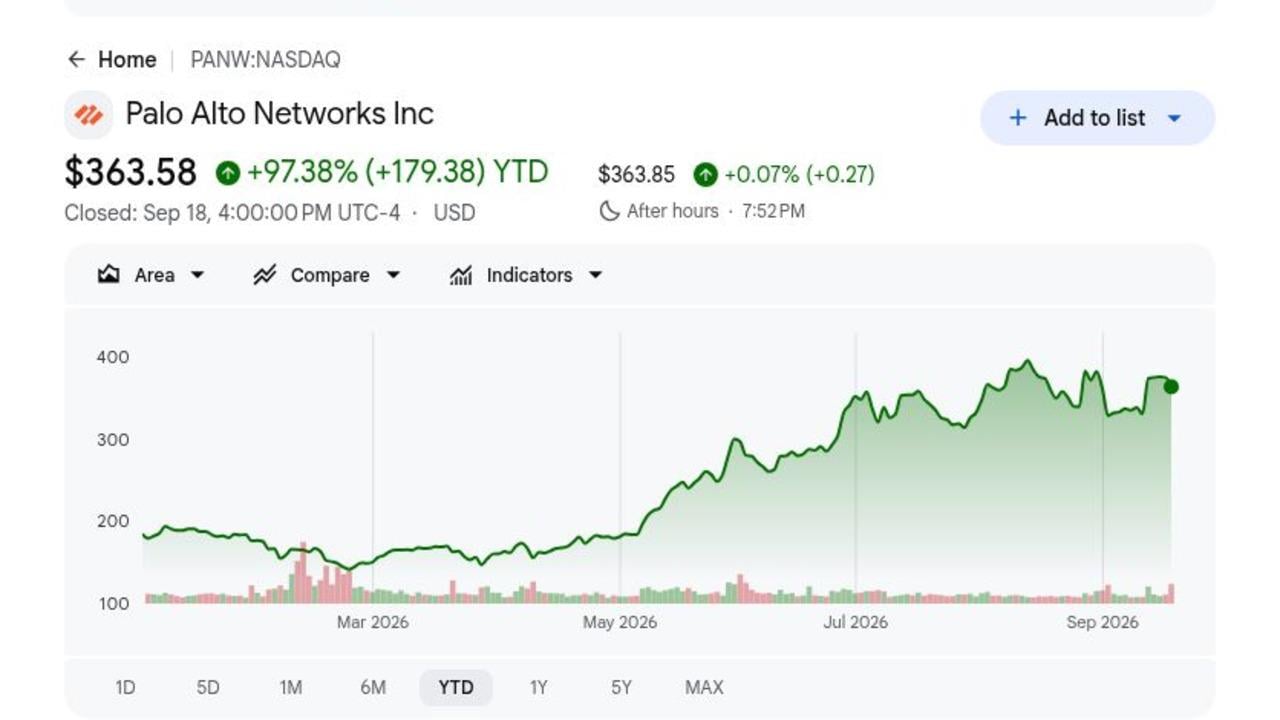
- PANW zamknął się na 363,58 USD po wzroście o 97,38% w 2026: Zamknięcie z 18 września pozostało poniżej średniego celu analityków Google Finance wynoszącego 408,53 USD, pomimo niemal podwojenia wartości od początku roku. Dalszy wzrost zależy teraz bardziej od zwiększenia szacunków i wykonania niż samego entuzjazmu sektora.
- Przychody Q4 osiągnęły 3,410 mld USD, wzrost o 34%: Przychody pobiły konsensus 3,35 mld USD o około 58 mln USD. Subskrypcje i wsparcie przyczyniły się 2,672 mld USD, czyli 78% całkowitych przychodów, pokazując, że powtarzające się oprogramowanie i usługi teraz dominują w biznesie.
- ARR bezpieczeństwa nowej generacji wzrósł o 63% do 9,10 mld USD: Palo Alto Networks dodał prawie 1 mld USD nowego netto NGS ARR w Q4, podczas gdy RPO zwiększył się o 34% do 21,2 mld USD. Przyspieszenie wspiera strategię platformy, choć akwizycje sprawiają, że wzrost organiczny jest ważną metryką do obserwowania.
- Skorygowany wolny przepływ gotówki osiągnął 1,289 mld USD w Q4: Generowanie gotówki wzrosło o 35% rok do roku, podczas gdy całoroczna marża skorygowanego wolnego przepływu gotówki osiągnęła 38,4%. Zarząd prognozuje marżę roku fiskalnego 2027 na poziomie 38,0%, ponieważ koszty hostingu w chmurze i akwizycji pozostają podwyższone.
- Wytyczne przychodów roku fiskalnego 2027 osiągnęły 14,10-14,20 mld USD: Punkt środkowy znajduje się około 310 mln USD powyżej konsensusu FactSet w wysokości 13,84 mld USD cytowanego po zyskach. Zarząd oczekuje również NGS ARR od 11,075 do 11,175 mld USD i nadal dąży do 20 mld USD do roku fiskalnego 2030.
Czym jest Palo Alto Networks (PANW)?
Palo Alto Networks rozwija produkty cyberbezpieczeństwa używane przez przedsiębiorstwa, rządy i dostawców usług do ochrony sieci, obciążeń chmury, punktów końcowych, aplikacji, danych i tożsamości. Firma sprzedaje zapory sprzętowe wraz z subskrypcjami oprogramowania, wsparciem i usługami dostępnymi w chmurze, tworząc mieszankę przychodów z produktów i powtarzających się przychodów z kontraktów. Jej główne platformy obejmują bezpieczeństwo sieci i AI, operacje bezpieczeństwa Cortex, Prisma Cloud i portfolio bezpieczeństwa tożsamości Idira. Ponad 70 000 klientów korzysta z jej produktów, podczas gdy Unit 42 dostarcza analizy zagrożeń i wiedzę specjalistyczną w zakresie reagowania na incydenty, która wspiera rozwój produktów i zaangażowanie klientów.
Długoterminowa strategia koncentruje się na platformizacji, która zachęca klientów do konsolidacji oddzielnych narzędzi bezpieczeństwa na mniejszej liczbie zintegrowanych platform Palo Alto Networks. CyberArk rozszerza uprzywilejowany dostęp i bezpieczeństwo tożsamości, Chronosphere dodaje obserwowalność chmury, a Console rozszerza Cortex na agentyczne operacje przedsiębiorstwa. Prisma AIRS przekroczył 100 mln USD ARR w ciągu czterech kwartałów, XSIAM przekroczył 700 mln USD ARR z ponad 1000 klientami, a zarząd ujawnił duże umowy platformowe Q4 o wartości 126 mln USD, 72 mln USD i 53 mln USD. Te dodatki poszerzają możliwości poza zapory, choć udana integracja określa, czy rozszerzone portfolio tworzy trwałą sprzedaż krzyżową, a nie wyższą złożoność.
Przegląd zysków Palo Alto Networks (PANW) Q4 FY2026: Wzrost przychodów, ARR i przepływu gotówki
Palo Alto Networks dostarczył 3,410 mld USD przychodów wobec oczekiwanych 3,35 mld USD, nie-GAAP EPS 1,02 USD wobec oczekiwanych 0,98 USD i NGS ARR 9,10 mld USD, wzrost o 63%. RPO wzrósł o 34% do 21,2 mld USD, podczas gdy skorygowany wolny przepływ gotówki osiągnął 1,289 mld USD. Wytyczne przychodów roku fiskalnego 2027 wynoszące 14,10-14,20 mld USD przekroczyły konsensus FactSet w wysokości 13,84 mld USD, choć strata netto GAAP w wysokości 282 mln USD i niższa marża brutto utrzymały jakość akwizycji i rentowność w centrum debaty.
Czytaj więcej: Palo Alto Networks (PANW) Q4 FY2026 Zyski: 3,41 mld USD przychody pobiją, ale obawy wykonania FY27 napędzają 9,28% wyprzedaż
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q4 FY2026 |
3,35 mld USD konsensus |
3,410 mld USD |
Pobił. Około 58 mln USD powyżej konsensusu i wzrost o 34% r/r. |
|
Q4 nie-GAAP rozwodniony EPS |
0,98 USD konsensus |
1,02 USD |
Pobił. Cztery centy powyżej konsensusu i siedem centów powyżej poprzedniego roku. |
|
Q4 GAAP rozwodniony EPS |
0,36 USD rok wcześniej |
$(0,35) |
Spadł. Pozycje akwizycyjne i obligacji zamiennych doprowadziły do straty GAAP. |
|
ARR bezpieczeństwa nowej generacji |
5,58 mld USD rok wcześniej |
9,10 mld USD |
Przyspieszył. ARR wzrósł o 63% i dodał prawie 1 mld USD w Q4. |
|
Pozostałe zobowiązania wykonania |
15,8 mld USD rok wcześniej |
21,2 mld USD |
Rozszerzył się. Zaległości kontraktowe wzrosły o 34% r/r. |
|
Q4 nie-GAAP dochód operacyjny |
768 mln USD rok wcześniej |
1,011 mld USD |
Poprawił się. Dochód operacyjny wzrósł o 32% pomimo kosztów integracji. |
|
Q4 skorygowany wolny przepływ gotówki |
954 mln USD rok wcześniej |
1,289 mld USD |
Poprawił się. Generowanie gotówki wzrosło o 35% r/r. |
|
Perspektywy przychodów Q1 FY2027 |
— |
3,300-3,310 mld USD |
Perspektywy wzrostu. Zarząd oczekuje wzrostu o 33%-34% r/r. |
|
Perspektywy przychodów FY2027 |
13,84 mld USD konsensus FactSet |
14,10-14,20 mld USD |
Powyżej konsensusu. Punkt środkowy zakłada wzrost o 23%-24%. |
|
Marża skorygowanego wolnego przepływu gotówki FY2027 |
38,4% w FY2026 |
38,00% |
Odporny. Wytyczne absorbują integrację i inwestycje w chmurę. |
- Przychody 3,410 mld USD pobiły konsensus o około 58 mln USD: Przychody wzrosły o 34% z 2,536 mld USD rok wcześniej. Przychody z subskrypcji i wsparcia osiągnęły 2,672 mld USD, potwierdzając, że powtarzające się usługi pozostają głównym motorem wzrostu, nawet gdy akwizycje komplikują porównanie organiczne.
- Nie-GAAP EPS 1,02 USD pobił konsensus o 0,04 USD: Nie-GAAP dochód operacyjny wzrósł do 1,011 mld USD z 768 mln USD, wspierając marżę 29,6%. Strata GAAP na akcję wynosząca 0,35 USD pokazuje, dlaczego inwestorzy nadal muszą śledzić korekty związane z akwizycjami wraz z postępem operacyjnym.
- NGS ARR osiągnął 9,10 mld USD i wzrósł o 63%: Palo Alto Networks dodał prawie 1 mld USD NGS ARR w jednym kwartale, podczas gdy klienci z platformą odnotowali wskaźnik retencji przychodów netto powyżej 120%. Około 220 dodatkowych platformizacji w Q4 wspiera historię sprzedaży krzyżowej, choć oczekuje się, że wzrost ARR roku fiskalnego 2027 spowolni do 22% do 23%.
- Skorygowany wolny przepływ gotówki wzrósł o 35% do 1,289 mld USD: Całoroczny skorygowany wolny przepływ gotówki osiągnął 4,414 mld USD z marżą 38,4%. Perspektywy zarządu na 38,0% roku fiskalnego 2027 sugerują, że generowanie gotówki powinno pozostać silne pomimo wyższych kosztów hostingu w chmurze i integracji.
- Wytyczne przychodów roku fiskalnego 2027 wynoszące 14,10-14,20 mld USD oznaczają wzrost o 23% do 24%: Oczekuje się, że przychody Cortex wzrosną o około 30%, podczas gdy Idira ma generować około 1,5 mld USD z wzrostem pro forma na wysokim nastolatku do 20%. Wykonanie zależy teraz od płynnej integracji i trwałego organicznego popytu na bezpieczeństwo sieci.
Perspektywy inwestycyjne Palo Alto Networks (PANW) 2026: 475 USD scenariusz byka vs 300 USD scenariusz niedźwiedzia
Perspektywy Palo Alto Networks na 2026 zależą od tego, czy konsolidacja platform, popyt na bezpieczeństwo AI i niedawne akwizycje mogą utrzymać silny wzrost ARR bez osłabienia marż. Potencjał wzrostu pochodzi z głębszej sprzedaży krzyżowej i szybszej integracji, podczas gdy wolniejszy popyt organiczny i kompresja wyceny pozostają głównymi ryzykami.
Scenariusz byka: Silny popyt na bezpieczeństwo AI popycha PANW w kierunku 475 USD
Scenariusz byka zakłada, że klienci będą nadal konsolidować wydatki na bezpieczeństwo w ramach bezpieczeństwa sieci i AI, Cortex, chmury i Idira. NGS ARR musiałby zakończyć rok fiskalny 2027 powyżej pułapu wytycznych wynoszącego 11,175 mld USD, podczas gdy duże kontrakty i ponad 120% retencja wśród klientów z platformą wspierają silniejszą sprzedaż krzyżową.
Ruch w kierunku 475 USD wymagałby, aby integracja CyberArk i Chronosphere pozostała trzy do sześciu miesięcy przed planem, marża operacyjna przekroczyła 29,5%, a marża wolnego przepływu gotówki utrzymała się blisko 38%. Dalszy wzrost z Prisma AIRS, XSIAM i obserwowalności pokazałby, że AI rozszerza możliwości przychodowe bez osłabienia rentowności.
Scenariusz bazowy: Stały wzrost bezpieczeństwa utrzymuje PANW między 380 a 420 USD
Scenariusz bazowy zakłada, że przychody roku fiskalnego 2027 będą blisko punktu środkowego 14,15 mld USD, a NGS ARR osiągnie około 11,1 mld USD. Platformizacja pozostaje skuteczna, choć inwestorzy oddzielają zgłaszany wzrost ARR o 63% od wolniejszego wzrostu organicznego i czekają na wyraźniejszy dowód, że nabyte przychody mogą utrzymać obecne marże.
PANW może handlować głównie między 380 a 420 USD w tych warunkach. Wzrost RPO blisko 20%, marża operacyjna blisko 29,5% i skorygowana marża wolnego przepływu gotówki około 38% wspierałyby zakres. Słabsze organiczne rezerwacje lub opóźnione synergie akwizycji ograniczyłyby dalszy wzrost.
Scenariusz niedźwiedzia: Wolniejszy wzrost i wyższe koszty ciągną PANW w kierunku 300 USD
Scenariusz niedźwiedzia zakłada, że popyt organiczny spowalnia po przyspieszeniu napędzanym akwizycjami, podczas gdy koszty hostingu w chmurze, sprzętu i integracji wywierają presję na marże. Wzrost NGS ARR poniżej 22%, wzrost RPO poniżej 19% lub słabsza retencja wśród klientów z platformą zakwestionowałyby strategię konsolidacji.
Ruch w kierunku 300 USD stałby się bardziej prawdopodobny, gdyby przychody roku fiskalnego 2027 spadły poniżej 14,1 mld USD, marża operacyjna chybiła 29,5% lub rozwodnienie osłabiło wzrost zysków na akcję. PANW nadal może się rozwijać w tym scenariuszu, ale niższy mnożnik wyceny odzwierciedlałby słabsze zaufanie do jakości i rentowności tego wzrostu.
Prognozy cen akcji PANW na 2026 przez analityków Wall Street
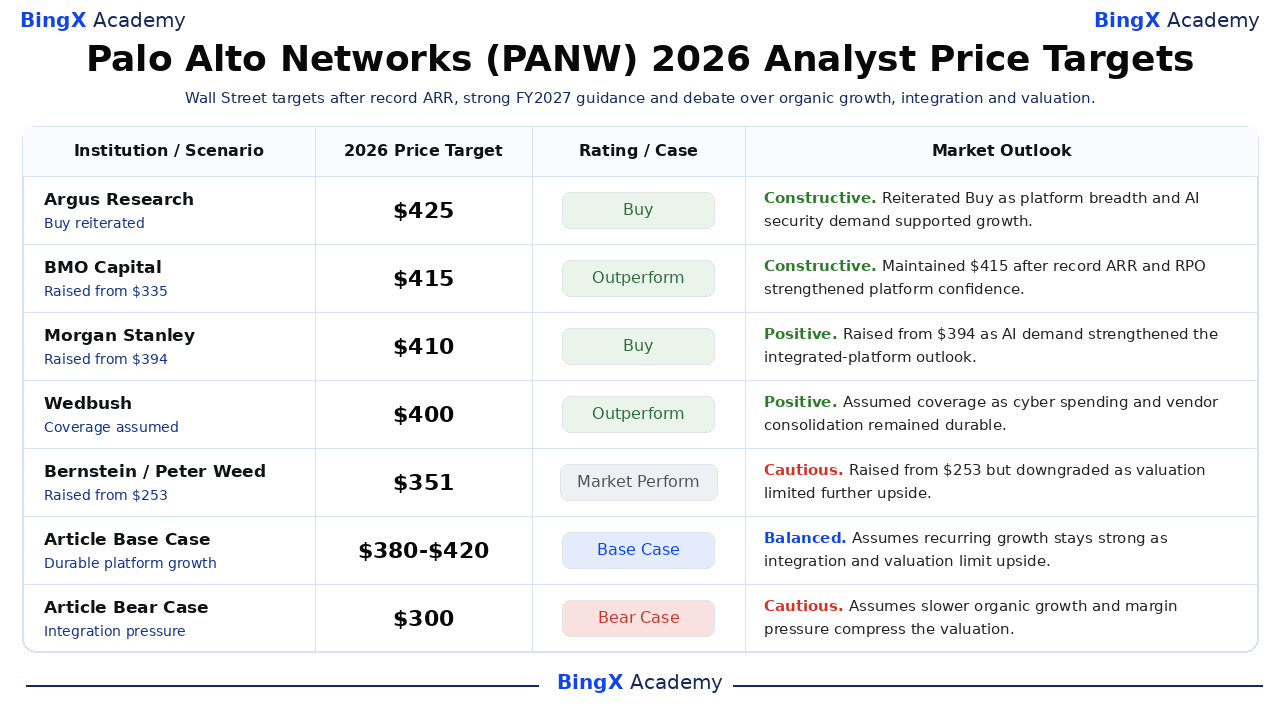
Wall Street pozostała w szerokim zakresie konstruktywna po Q4, choć cele od 351 do 425 USD pokazują niezgodę co do wzrostu napędzanego akwizycjami i wyceny. Google Finance wymienił średni cel 408,53 USD wśród 41 analityków na 21 września, w porównaniu z zamknięciem 18 września wynoszącym 363,58 USD. Tabela utrzymuje działania analityków oddzielnie od scenariuszy bazowych i niedźwiedzich artykułu.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Argus Research |
425 USD |
Kup |
Konstruktywny. 3 września: potwierdził Kup, ponieważ szerokość platformy i popyt na bezpieczeństwo napędzane AI wspierały perspektywy wzrostu premium. |
|
BMO Capital |
415 USD |
Outperform |
Konstruktywny. 2 września: utrzymał 415 USD po rekordowym ARR i RPO wzmocniło zaufanie do platformizacji. |
|
Morgan Stanley |
410 USD |
Kup |
Pozytywny. 20 września: podniósł z 394 USD, ponieważ popyt na bezpieczeństwo AI i zintegrowane platformy wspierały dalszy wzrost. |
|
Wedbush |
400 USD |
Outperform |
Pozytywny. 10 września: rozpoczął pokrycie, ponieważ trwałe wydatki na cyberbezpieczeństwo wspierały konsolidację dostawców. |
|
Bernstein |
351 USD |
Market Perform |
Ostrożny. 17 września: podniósł z 253 USD, ale obniżył rating, ponieważ wycena i wzrost napędzany akwizycjami ograniczały potencjał wzrostu. |
|
Scenariusz bazowy artykułu |
380-420 USD |
Scenariusz bazowy |
Zrównoważony. Zakłada, że powtarzający się wzrost pozostaje silny, podczas gdy koszty integracji i wycena ograniczają potencjał wzrostu. |
|
Scenariusz niedźwiedzia artykułu |
300 USD |
Scenariusz niedźwiedzia |
Ostrożny. Zakłada, że wolniejszy wzrost organiczny i presja na marże kompresują wycenę. |
Jak handlować akcjami Palo Alto Networks (PANW) na BingX
Handluj perspektywami bezpieczeństwa AI, platformizacji i integracji Palo Alto Networks używając BingX TradFi i narzędzi BingX AI. Ponieważ PANW może reagować ostro na zyski, działania analityków, akwizycje i zmiany wyceny sektora bezpieczeństwa, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
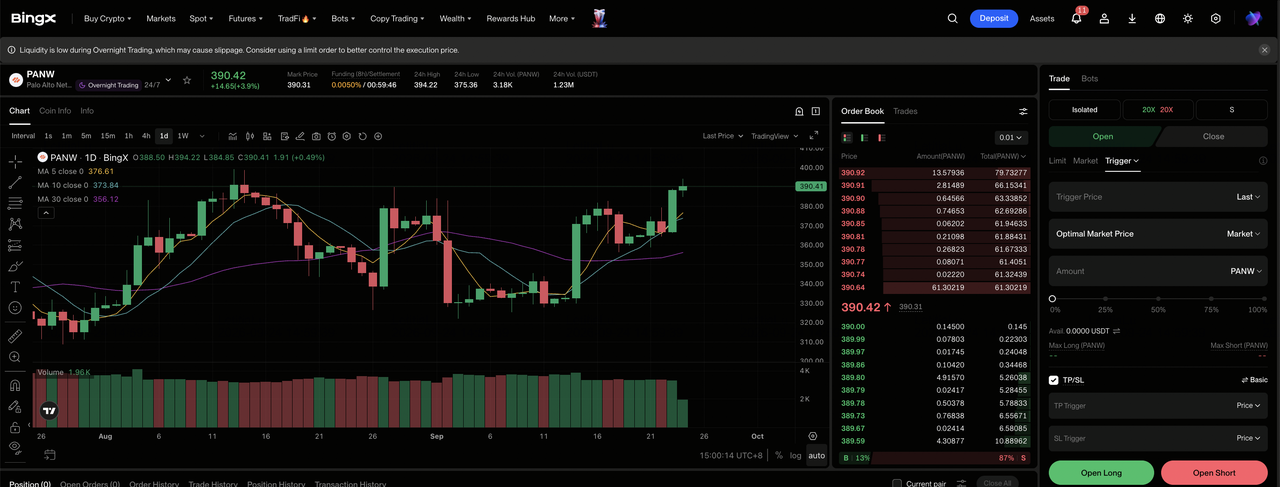
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Palo Alto Networks (PANW). Wyszukaj i wybierz kontrakt PANW-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long, jeśli wzrost ARR i integracja platform wspierają wyższe szacunki. Wybierz Otwórz Short, jeśli organiczne rezerwacje, marże lub postęp integracji słabną.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Wzrost YTD o 97,38% i ostre wahania po zyskach pokazują, dlaczego konserwatywna dźwignia i jasne wymiarowanie pozycji mają znaczenie.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. PANW może poruszać się szybko po zyskach, incydentach cyberbezpieczeństwa, wiadomościach o akwizycjach i zmianach ratingów analityków.
Top 5 ryzyk do obserwowania dla inwestorów Palo Alto Networks w 2026
Palo Alto Networks nadal ma silny wzrost i generowanie gotówki, ale wykonanie akwizycji, popyt organiczny, presja na marże, konkurencja i wycena pozostają głównymi ryzykami dla perspektyw 2026.
- Integracja akwizycji może osłabić wartość wytycznych przychodów wynoszących 14,15 mld USD: CyberArk i Chronosphere to dwie największe akwizycje firmy. Nakładanie się produktów, wolniejsza sprzedaż krzyżowa lub zakłócenia pracowników mogą zmniejszyć oczekiwane synergie i uczynić zgłaszany wzrost o 23% do 24% mniej wartościowym.
- Wzrost organiczny może pozostać w tyle za zgłaszanym wzrostem ARR o 63%: Akwizycje przyczyniły się do skoku NGS ARR do 9,10 mld USD. Jeśli podstawowy wzrost klientów lub platformizacja spowolni, inwestorzy mogą przypisać niższą wycenę wzrostowi napędzanemu akwizycjami.
- Niższe marże brutto mogą zrekompensować silny przepływ gotówki: Marża brutto Q4 spadła o 100 punktów bazowych do 74,8% pomimo 1,289 mld USD skorygowanego wolnego przepływu gotówki. Wyższe koszty hostingu w chmurze, pamięci i przechowywania mogą ograniczyć dźwignię operacyjną.
- Konkurencja może spowolnić sprzedaż krzyżową: CrowdStrike, Microsoft, Zscaler i dostawcy chmury konkurują w głównych kategoriach bezpieczeństwa. Lepiej zintegrowane narzędzia lub niższe ceny mogą osłabić zdolność Palo Alto Networks do rozszerzania wydatków wśród klientów z platformą.
- Wycena może spaść nawet jeśli przychody będą nadal rosnąć: PANW zyskał 97,38% YTD do 18 września. Wyższe rentowności obligacji, wolniejszy wzrost szacunków lub większa zależność od akwizycji mogą skompresować mnożnik oprogramowania i przyciągnąć akcje bliżej scenariusza niedźwiedzia 300 USD.
Końcowe przemyślenia: Czy powinieneś inwestować w Palo Alto Networks w 2026?
Palo Alto Networks wychodzi z roku fiskalnego 2026 z 9,10 mld USD NGS ARR, 21,2 mld USD RPO i 4,414 mld USD całorocznego skorygowanego wolnego przepływu gotówki. Te liczby wspierają argument, że platformizacja i popyt na bezpieczeństwo AI tworzą większy powtarzający się biznes. Test inwestycyjny polega na tym, czy integracja przekształci nabyte możliwości w trwały wzrost organiczny bez poświęcania marż lub ekonomii na akcję.
Scenariusz byka potrzebuje ARR powyżej wytycznych, utrzymanej retencji i szybszych synergii, aby wspierać 475 USD. Scenariusz niedźwiedzia odzwierciedla wolniejszy wzrost organiczny, presję na marże i kompresję wyceny w kierunku 300 USD. Konserwatywni traderzy mogą monitorować organiczny netto nowy ARR, wzrost RPO, marżę brutto, skorygowaną marżę wolnego przepływu gotówki i integrację CyberArk przed traktowaniem obecnej stopy wzrostu jako trwałej.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak PANW wiąże się z ryzykiem utraty kapitału. Wykonanie akwizycji, konkurencja w cyberbezpieczeństwie, zmiany wyceny i handel z dźwignią mogą prowadzić do szybkich strat. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Prognoza cen Adobe (ADBE) 2026: Czy monetyzacja AI może pchnąć ADBE w kierunku 520 USD?
- Prognoza cen akcji IBM 2026: Czy wzrost oprogramowania i kwantowy może pchnąć IBM w kierunku 350 USD?
- Perspektywy cen akcji Cisco (CSCO) na 2026: Czy wzrost AI i Splunk mogą przywrócić CSCO do 90 USD?
- Prognoza cen CrowdStrike (CRWD) 2026: Czy bezpieczeństwo AI i Falcon Flex mogą pchnąć CRWD w kierunku 280 USD?
- Prognoza cen akcji Palantir (PLTR) 2026: Czy 149% wzrost komercyjny w USA może pchnąć PLTR w kierunku 255 USD?
