
Okta (OKTA) dostarcza oprogramowanie do zarządzania tożsamością i dostępem w chmurze dla pracowników, klientów, maszyn i agentów AI. Jej platformy Workforce Identity i Customer Identity zarządzają uwierzytelnianiem, autoryzacją, zarządzaniem i uprzywilejowanym dostępem w aplikacjach korporacyjnych. Ta niezależna pozycja daje Okta ekspozycję na rosnące wydatki na bezpieczeństwo, chociaż akcje pozostają wrażliwe na konkurencję, timing kontraktów korporacyjnych i wycenę, którą inwestorzy przypisują przyszłemu zapotrzebowaniu na agentów AI.
Ostatni kwartał wzmocnił przypadek operacyjny. Przychody Okta za Q2 roku fiskalnego 2027 osiągnęły 805 milionów dolarów, wzrost o 11% rok do roku, bieżące pozostałe zobowiązania wykonawcze wzrosły o 14% do 2,585 miliarda dolarów, a wolne przepływy pieniężne wzrosły o 40% do 227 milionów dolarów. Kwestią inwestycyjną jest czy nowsze produkty zarządzania, uprzywilejowanego dostępu i agentów AI mogą utrzymać wzrost kontraktowy powyżej raportowanych przychodów, gdy podstawowa działalność staje się większa.
Prognoza akcji OKTA na 2026 skupia się teraz na dwóch konkurujących poglądach:
- Przypadek platformy tożsamości i agentów AI: szybszy wzrost cRPO, szersze przyjęcie nowych produktów bezpieczeństwa i dźwignia operacyjna mogłyby rozszerzyć dwucyfrową ekspansję, gdy przedsiębiorstwa zabezpieczają tożsamości ludzkie i AI.
- Przypadek konkurencji i normalizacji wzrostu: rywale platformy mogliby spowolnić rezerwacje zanim przychody z agentów AI staną się materialne, redukując oczekiwania wzrostu i mnożnik oprogramowania przypisany Okta.
Ten przewodnik analizuje prognozę akcji OKTA, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie zysków za Q2 roku fiskalnego 2027 z 26 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 18 września, plus jak handlować kontraktami futures na akcje OKTA na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Okta powinni wiedzieć we wrześniu 2026
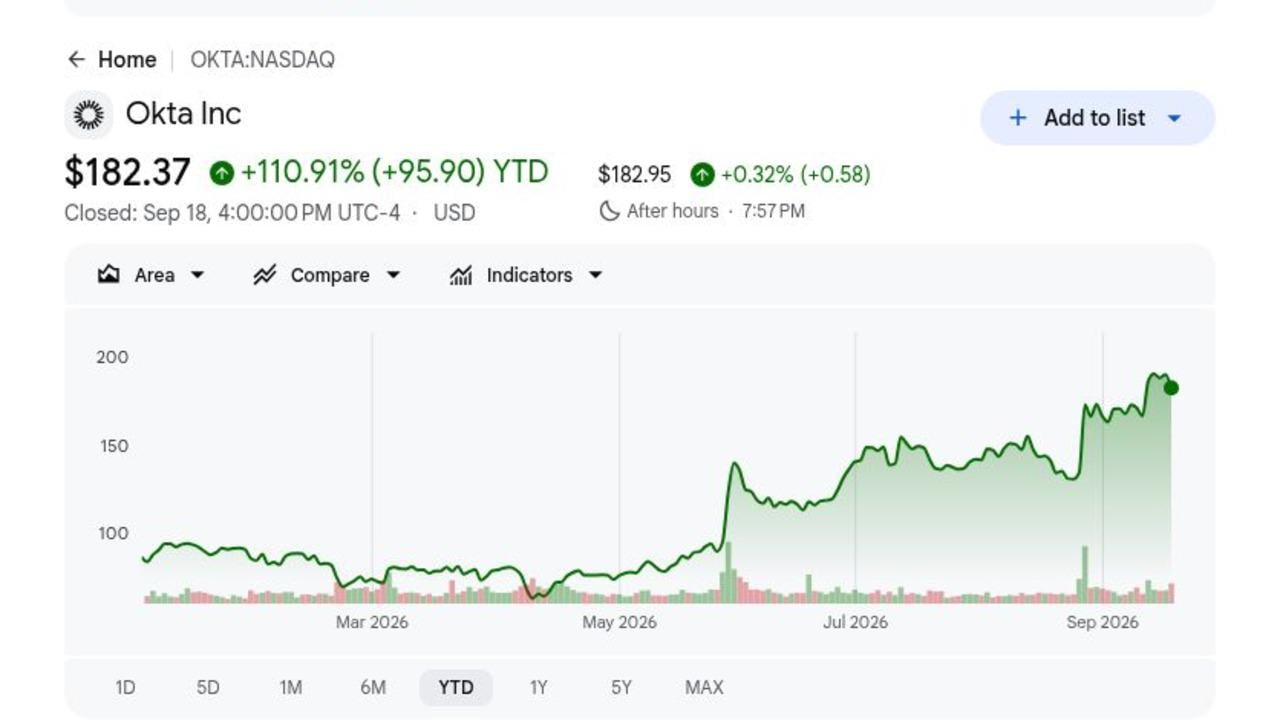
- OKTA zamknęła na 182,37 dolarów 18 września i wzrosła o 110,91% w 2026: Wzrost odzwierciedla silniejsze wykonanie i rosnące zapotrzebowanie na kontrole tożsamości wokół agentów AI. Przy akcjach blisko konsensusu analityków 183,71 dolarów, dalszy wzrost prawdopodobnie wymaga wyższych szacunków zysków niż prostego ożywienia.
- Przychody za Q2 roku fiskalnego osiągnęły 805 milionów dolarów, wzrost o 11%: Przychody przebiły środek wskazówek Okta z 790-794 milionów dolarów o 13 milionów dolarów. Przychody z subskrypcji wzrosły o 12% do 793 milionów dolarów i stanowiły 98,5% całkowitej sprzedaży.
- Bieżące RPO wzrosło o 14% do 2,585 miliarda dolarów: Całkowite RPO wzrosło o 17% do 4,858 miliarda dolarów, oba szybciej niż 11% wzrost przychodów w kwartale. Rozprzestrzenienie wskazuje na silniejsze zapotrzebowanie kontraktowe, chociaż ten zaległości nadal musi przekonwertować się w trwały wzrost przychodów.
- Wolne przepływy pieniężne wzrosły o 40% do 227 milionów dolarów: Marża wolnych przepływów pieniężnych rozszerzyła się o sześć punktów do 28%, podczas gdy marża operacyjna GAAP poprawiła się z 6% do 13%. Lepsza konwersja gotówki daje Okta więcej przestrzeni na finansowanie rozwoju produktów i wykupy.
- Wskazówki przychodów na rok fiskalny 2027 wzrosły do 3,216-3,226 miliarda dolarów: Środek wzrósł o 21 milionów dolarów z poprzedniego zakresu pomimo około jednopunktowego wiatru przeciwnego ze wzrostu z przeniesienia więcej usług profesjonalnych do partnerów. Pełnoroczne wskazówki wolnych przepływów pieniężnych na 910-930 milionów dolarów implikuje marżę 28% do 29%.
Czym jest Okta (OKTA)?
Okta to niezależna firma zajmująca się bezpieczeństwem tożsamości, której platforma chmurowa łączy użytkowników i maszyny z aplikacjami pod centralnie zarządzanymi politykami. Workforce Identity Cloud obejmuje pojedyncze logowanie, adaptacyjne uwierzytelnianie wieloczynnikowe, zarządzanie cyklem życia, zarządzanie tożsamością i uprzywilejowany dostęp. Customer Identity Cloud, zbudowana wokół Auth0, pozwala programistom dodawać uwierzytelnianie i autoryzację do produktów cyfrowych. Kontrakty subskrypcyjne generują prawie wszystkie przychody, a neutralny design platformy pozwala klientom łączyć aplikacje u wielu dostawców chmury i oprogramowania.
Długoterminowa strategia przechodzi poza logowanie ku zarządzaniu i ochronie przed zagrożeniami dla każdej tożsamości, w tym kont nieludzkich i autonomicznych agentów. Okta buduje odkrycie, autoryzację i kontrole cyklu życia dla agentów AI podczas rozszerzania Identity Governance i Privileged Access wśród istniejących klientów. Nazwane przykłady klientów obejmują McLaren Racing, Wyndham, Hitachi, Booking.com, Mars i FedEx, dając platformie ekspozycję na środowiska konsumenckie, przemysłowe i regulowane. Ta szerokość wspiera sprzedaż krzyżową, chociaż również stawia Okta przeciwko bundlowanym ofertom tożsamości od większych platform oprogramowania.
Czytaj więcej: Prognoza ceny CrowdStrike (CRWD) na 2026: Czy bezpieczeństwo AI i Falcon Flex mogą pchnąć CRWD w kierunku 280 dolarów?
Przegląd zysków Okta (OKTA) Q2 FY2027: Przychody, cRPO i przepływy pieniężne przyspieszają
Okta dostarczyła 805 milionów dolarów przychodów wobec środka wskazówek 792 milionów dolarów, 1,05 dolarów nieobjętego GAAP rozwodnionego EPS wobec perspektywy 0,95-0,97 dolarów i 2,585 miliarda dolarów cRPO, wzrost o 14%. Dochód operacyjny GAAP osiągnął 107 milionów dolarów, a wolne przepływy pieniężne osiągnęły 227 milionów dolarów. Kierownictwo podniosło roczne wskazówki przychodów do 3,216-3,226 miliarda dolarów, chociaż zakres wzrostu 10% do 11% pokazuje, że silniejsze rezerwacje nadal muszą wywołać trwałe przyspieszenie.
|
Metryka finansowa |
Wskazówki / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 FY2027 |
Wskazówki 790-794 mln USD |
805 mln USD |
Przewyższenie. 13 mln USD powyżej środka; wzrost o 11% YoY. |
|
Przychody z subskrypcji |
711 mln USD rok wcześniej |
793 mln USD |
Rozszerzenie. Wzrost o 12% YoY. |
|
Nieobjęty GAAP rozwodniony EPS |
Wskazówki 0,95-0,97 USD |
1,05 USD |
Przewyższenie. Osiem centów powyżej górnej granicy. |
|
RPO |
— |
4,858 mld USD; +17% |
Przyspieszenie. Zaległości przewyższyły przychody. |
|
Bieżące RPO |
— |
2,585 mld USD; +14% |
Pozytywne. Krótkoterminowe zapotrzebowanie kontraktowe wzmocniło się. |
|
Dochód operacyjny GAAP |
41 mln USD; marża 6% rok wcześniej |
107 mln USD; marża 13% |
Poprawa. Marża rozszerzyła się o siedem punktów. |
|
Wolne przepływy pieniężne |
162 mln USD; marża 22% rok wcześniej |
227 mln USD; marża 28% |
Rozszerzenie. Przepływy pieniężne wzrosły o 40%. |
|
Perspektywa przychodów FY2027 |
Poprzednie 3,19-3,21 mld USD |
3,216-3,226 mld USD |
Podniesione. Środek wzrósł o 21 mln USD. |
- Przychody przewyższyły środek wskazówek o 13 milionów dolarów: Sprzedaż wzrosła o 11%, wspierana przez 12% wzrost subskrypcji, gdy więcej pracy usługowej przeniesiono do partnerów. Przychody z subskrypcji osiągnęły 793 miliony dolarów i stanowiły 98,5% całkowitej sprzedaży, zachowując bazę przychodów cyklicznych Okta.
- Nieobjęty GAAP EPS osiągnął 1,05 dolarów, wzrost o 15%: Wynik przewyższył poprzednią górną granicę o 0,08 dolarów, podczas gdy rozwodniony EPS GAAP wzrósł z 0,37 do 0,65 dolarów. Dochód netto GAAP również wzrósł do 116 milionów dolarów z 67 milionów dolarów, pokazując silniejszą dźwignię operacyjną.
- RPO osiągnęło 4,858 miliarda dolarów, wzrost o 17%: cRPO wzrosło o 14%, również szybciej niż raportowane przychody. Bieżące saldo 2,585 miliarda dolarów poprawia krótkoterminową widoczność, jeśli klienci wdrożą i odnowią zgodnie z harmonogramem.
- Marża wolnych przepływów pieniężnych rozszerzyła się do 28%: Sześciopunktowa poprawa nastąpiła wraz z 234 milionami dolarów operacyjnych przepływów pieniężnych i 2,299 miliarda dolarów gotówki i krótkoterminowych inwestycji. Silniejsza generacja gotówki daje Okta więcej przestrzeni na inwestycje i wykup akcji.
- Roczne wskazówki przychodów wzrosły do środka 3,221 miliarda dolarów: Kierownictwo zaabsorbowało około jednopunktowego wiatru przeciwnego usług i nadal podniosło zakres. Wskazówki Q3 na 813-817 milionów dolarów implikują około 10% wzrostu, podczas gdy pełnoroczne wskazówki wolnych przepływów pieniężnych na 910-930 milionów dolarów implikują marżę 28% do 29%.
Czytaj więcej: Prognoza ceny Palo Alto Networks (PANW) na 2026: Czy platformizacja może pchnąć PANW w kierunku 450 dolarów?
Perspektywy inwestycyjne Okta (OKTA) na 2026: Przypadek byka 225 USD vs. przypadek niedźwiedzia 130 USD
Perspektywy Okta na 2026 zależą od tego, czy bezpieczeństwo agentów AI może dodać nową warstwę wzrostu, podczas gdy podstawowe zapotrzebowanie na tożsamość i marże wolnych przepływów pieniężnych pozostają silne. Wzrost pochodzi z szybszego wzrostu cRPO i sprzedaży krzyżowej, podczas gdy konkurencja i wyższa wycena akcji pozostają głównymi ryzykami.
Przypadek byka: Silne zapotrzebowanie na bezpieczeństwo AI pcha OKTA w kierunku 225 USD
Przypadek byka zakłada, że odkrycie, zarządzanie i autoryzacja agentów AI rozszerzają rynek Okta, podczas gdy rezerwacje Workforce i Customer Identity pozostają zdrowe. cRPO pozostaje blisko lub powyżej 14%, a roczna marża wolnych przepływów pieniężnych pozostaje wokół przewidywanego zakresu 28% do 29%.
Ruch w kierunku 225 dolarów wymagałby powtarzających się przewyższeń przychodów i cRPO, silniejszej sprzedaży krzyżowej z zarządzania i uprzywilejowanego dostępu oraz dowodów, że produkty agentów AI produkują prawdziwe kontrakty, a nie tylko pilotaże. Cele analityków blisko 219 dolarów zapewniłyby dodatkowe wsparcie.
Przypadek bazowy: Stabilny wzrost tożsamości utrzymuje OKTA między 175 a 200 USD
Przypadek bazowy zakłada, że przychody rosną około 10% do 11%, a cRPO pozostaje w niskich do średnich nastolatkach. Generacja gotówki pozostaje silna, chociaż konkurencja i wyższa wycena ograniczają kolejną główną reklasyfikację.
W tym scenariuszu OKTA mogłaby handlować głównie między 175 a 200 dolarów. Stabilne odnowienia, roczny EPS blisko perspektywy 3,90-3,94 dolarów i wolne przepływy pieniężne powyżej 900 milionów dolarów wspierałyby zakres. cRPO spowalniające w kierunku raportowanego wzrostu przychodów osłabiłoby górną granicę.
Przypadek niedźwiedzia: Wolniejszy wzrost i konkurencja ciągną OKTA w kierunku 130 USD
Przypadek niedźwiedzia zakłada, że większe platformy przechwytują więcej bundlowanych wydatków na tożsamość, podczas gdy bezpieczeństwo agentów AI trwa dłużej do monetyzacji. Wolniejsze rezerwacje pchają cRPO w kierunku jednolitego wzrostu i osłabiają zaufanie w trwałe przyspieszenie przychodów.
Ruch w kierunku 130 dolarów stałby się bardziej prawdopodobny, jeśli wskazówki spadną, marże osłabną lub kolejny materialny incydent bezpieczeństwa spowolni cykle sprzedaży. Nawet pozytywne przepływy pieniężne mogą nie zapobiec kompresji mnożnika po 110,91% wzroście akcji YTD.
Prognozy ceny akcji OKTA na 2026 według analityków Wall Street
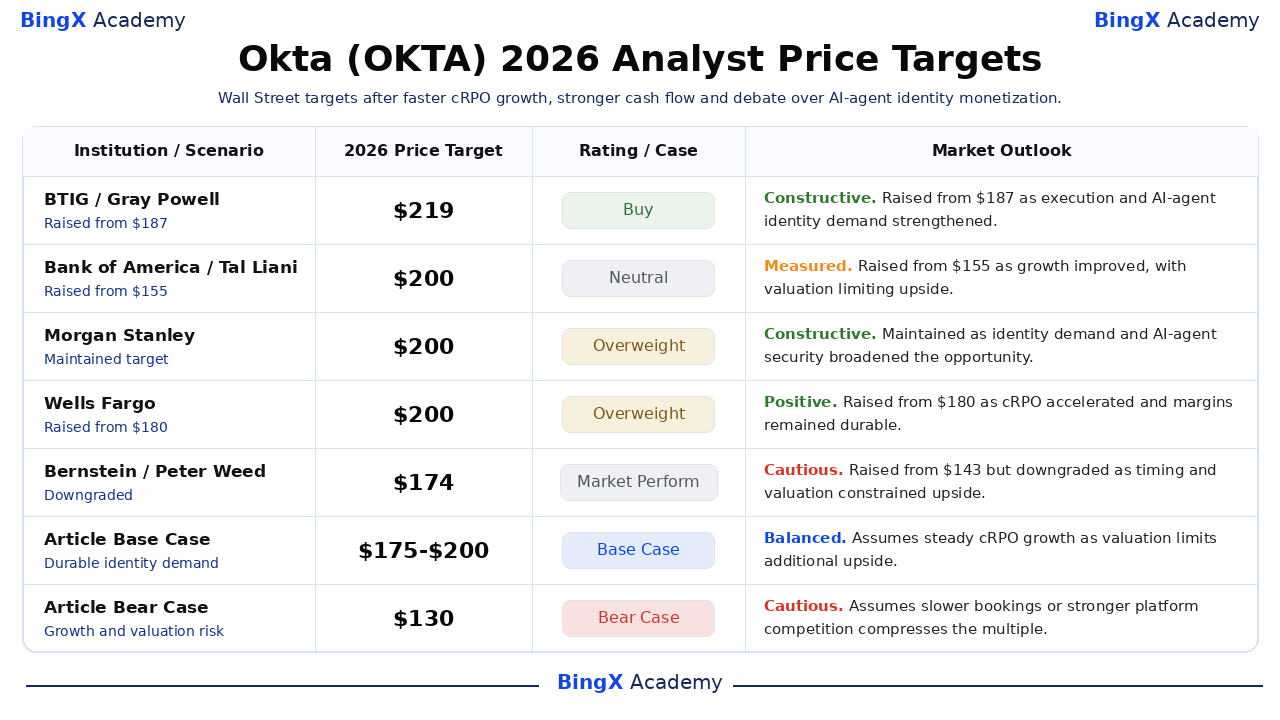
Cele analityków pozostają podzielone po przewyższeniu Q2 przez Okta. Wybrane działania wahają się od 174 do 219 dolarów, z byczymi firmami podkreślającymi cRPO, marże i zapotrzebowanie na agentów AI, a Bernstein podkreślający ryzyko czasowe i wyceny. Scenariusze artykułu są wymienione oddzielnie i nie reprezentują konsensusu analityków.
|
Instytucja / Analityk |
Cel cenowy na 2026 |
Rating |
Perspektywy rynkowe |
|
BTIG / Gray Powell |
219 USD |
Kup |
Konstruktywny. 17 września: podniesiony z 187 USD, gdy wykonanie i zapotrzebowanie na tożsamość agentów AI wzmocniło się. |
|
Bank of America / Tal Liani |
200 USD |
Neutralny |
Wymierzony. 18 września: podniesiony z 155 USD, gdy wzrost poprawił się, z wyceną ograniczającą wzrost. |
|
Morgan Stanley / Meta Marshall |
200 USD |
Przeważaj |
Konstruktywny. 18 września: utrzymany, gdy zapotrzebowanie na tożsamość i bezpieczeństwo agentów AI poszerzyło możliwości. |
|
Wells Fargo / Andrew Nowinski |
200 USD |
Przeważaj |
Pozytywny. 14 września: podniesiony z 180 USD, gdy cRPO przyspieszyło, a marże pozostały trwałe. |
|
Bernstein / Peter Weed |
174 USD |
Wyniki rynkowe |
Ostrożny. 17 września: podniesiony z 143 USD, ale obniżony, gdy timing i wycena ograniczały wzrost. |
|
Przypadek bazowy artykułu |
175-200 USD |
Przypadek bazowy |
Zrównoważony. Zakłada stabilny wzrost cRPO, gdy wycena ogranicza dodatkowy wzrost. |
|
Przypadek niedźwiedzia artykułu |
130 USD |
Przypadek niedźwiedzia |
Ostrożny. Zakłada wolniejsze rezerwacje lub silniejszą konkurencję platformy kompresującą mnożnik. |
Jak handlować akcjami Okta (OKTA) na BingX
Handluj bezpieczeństwem tożsamości Okta, przyjęciem agentów AI i perspektywami przepływów pieniężnych używając BingX TradFi i narzędzi BingX AI. Ponieważ OKTA może reagować ostro na cRPO, wskazówki i wiadomości o cyberbezpieczeństwie, handlowcy powinni zdefiniować katalizator i limit strat przed wejściem w pozycję.
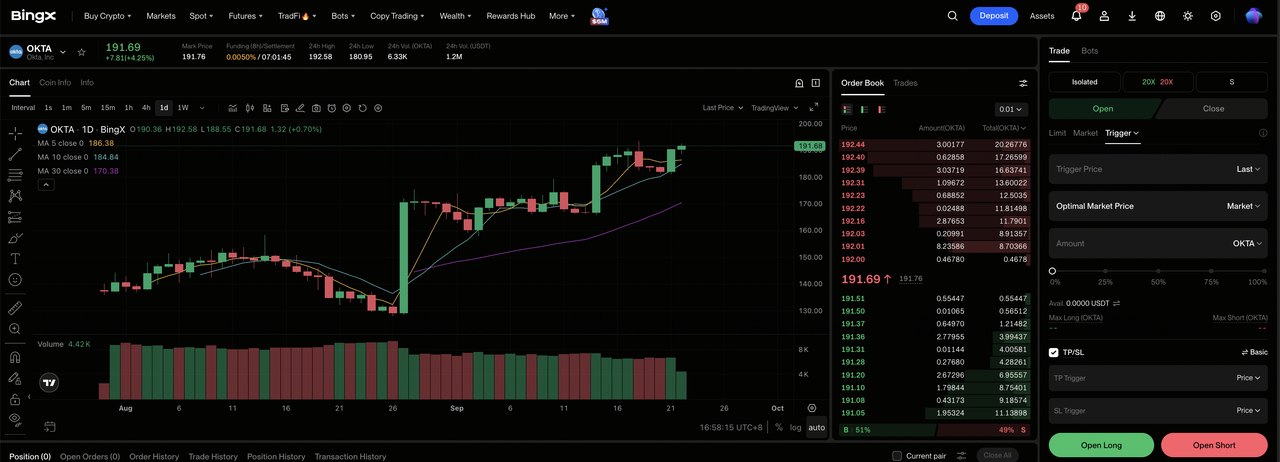
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Okta (OKTA). Wyszukaj i wybierz kontrakt OKTA-USDT perpetual futures.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą pozycję, jeśli cRPO pozostaje powyżej wzrostu przychodów, a wygrane tożsamości agentów AI się rozszerzają. Wybierz Otwórz krótką pozycję, jeśli rezerwacje spowalniają lub konkurencja osłabia wskazówki.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową marżę w oparciu o swoją tolerancję ryzyka. 110,91% wzrost YTD pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji mają znaczenie.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. OKTA może szybko poruszać się wokół zysków, wskazówek, rewizji analityków i incydentów bezpieczeństwa.
Top 5 ryzyk do obserwowania dla inwestorów OKTA w 2026
Perspektywy Okta zależą od konkurencji, monetyzacji AI, bezpieczeństwa, timingu transakcji i wyceny. Te ryzyka mogą wpłynąć na rezerwacje, widoczność przychodów i mnożnik przypisany akcjom.
- Konkurencja może spowolnić wzrost cRPO: Bundlowane narzędzia tożsamości od większych dostawców oprogramowania mogą wydłużyć cykle sprzedaży i zmniejszyć sprzedaż krzyżową. Wzrost cRPO spadający poniżej 14% stopy Q2 byłby wczesnym znakiem, że presja konkurencyjna wpływa na zapotrzebowanie.
- Przychody z agentów AI mogą trwać dłużej do skalowania: Przedsiębiorstwa mogą testować nowe produkty bez szybkiego przechodzenia do szerokiego wdrożenia. Jeśli kontrakty produkcyjne pozostają ograniczone, tożsamość agentów AI może wnosić mniej przychodów niż oczekiwano, podczas gdy Okta kontynuuje inwestowanie w rozwój i sprzedaż.
- Incydenty bezpieczeństwa mogą uszkodzić zaufanie klientów: Materialne naruszenie dotyczące Okta lub kluczowego dostawcy może stworzyć koszty naprawy, odejścia i wolniejszą nową sprzedaż. Duzi klienci mogą również opóźnić odnowienia podczas przeglądu kontroli dostępu i ekspozycji bezpieczeństwa.
- Duże kontrakty mogą tworzyć kwartalną zmienność: Odnowienia i rozszerzenia przedsiębiorstw mogą przechodzić między kwartałami nawet gdy podstawowe zapotrzebowanie pozostaje zdrowe. Kilka opóźnionych transakcji może zniekształcić wzrost cRPO i wywrzeć presję na krótkoterminowe wskazówki.
- Wyższa wycena pozostawia mniej miejsca na chybienia: OKTA zyskała 110,91% YTD i zamknęła na 182,37 dolarów, blisko konsensusu analityków 183,71 dolarów. Dalszy wzrost zależy teraz bardziej od wyższych szacunków zysków, czyniąc nawet skromne rozczarowanie wskazówkami ważniejszym.
Końcowe przemyślenia: Czy powinieneś inwestować w OKTA w 2026?
Wyniki Q2 Okta połączyły 11% wzrost przychodów, 14% wzrost cRPO, 13% marżę operacyjną GAAP i 227 milionów dolarów wolnych przepływów pieniężnych. Ta mieszanka pokazuje silniejszą platformę tożsamości z poprawiającą się ekonomią. Pozostała debata dotyczy tego, czy kontrole agentów AI i nowsze produkty zarządzania mogą utrzymać szybsze rezerwacje po tym, jak akcje już więcej niż podwoiły się w 2026.
Przypadek byka potrzebuje, aby cRPO pozostało przed przychodami, a marże wsparły 225 dolarów. Przypadek niedźwiedzia odzwierciedla wolniejsze rezerwacje, silniejszą konkurencję platformy i ruch w kierunku 130 dolarów. Konserwatywni handlowcy mogą obserwować cRPO, wygrane dużych klientów, ujawnienia kontraktów agentów AI, marżę wolnych przepływów pieniężnych i roczne wskazówki przed traktowaniem obecnej wyceny jako trwałej.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak OKTA wiąże się z ryzykiem utraty kapitału. Konkurencja, incydenty bezpieczeństwa, timing kontraktów, zmiany wyceny i handel z dźwignią mogą wywołać szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane czytanie
- Prognoza ceny Adobe (ADBE) na 2026: Czy monetyzacja AI może pchnąć ADBE w kierunku 350 dolarów?
- Prognoza ceny UiPath (PATH) na 2026: Czy Agentic AI może pchnąć PATH w kierunku 23 dolarów?
- Prognoza ceny Oracle (ORCL) na 2026: Czy wzrost AI Cloud może pchnąć ORCL w kierunku 260 dolarów?
- Prognoza ceny CrowdStrike (CRWD) na 2026: Czy bezpieczeństwo AI i Falcon Flex mogą pchnąć CRWD w kierunku 280 dolarów?
- Prognoza ceny Arm Holdings (ARM) na 2026: Czy zapotrzebowanie na obliczenia AI może pchnąć ARM w kierunku 350 dolarów?
