


Applied Digital (APLD) projektuje, rozwija, posiada i obsługuje wysokiej gęstości centra danych dla sztucznej inteligencji, uczenia maszynowego i innych obciążeń obliczeniowych przyspieszonej. Kampusy Polaris Forge i Delta Forge przekształcają tanią energię i specjalnie zaprojektowane chłodzenie w długoterminową wydzierżawioną pojemność dla hiperskalerów. Przejście od hostingu kryptowalut w kierunku infrastruktury AI tworzy większą kontraktową możliwość, jednocześnie czyniąc akcje wrażliwymi na harmonogramy budowy, koncentrację klientów i finansowanie projektów.
Applied Digital Q4 roku fiskalnego 2026 pokazało, jak szybko zmienia się model. Przychody wzrosły o 407% do 258,7 miliona dolarów, HPC Hosting wygenerował 203,0 miliona dolarów, a skorygowana EBITDA osiągnęła 42,4 miliona dolarów w porównaniu z 1,0 milionem dolarów rok wcześniej. Applied Digital zakończył rok z 1,4 GW zakontraktowanego obciążenia krytycznego IT i 36 miliardami dolarów przychodów z dzierżawy w okresie podstawowym, choć 5,0 miliarda dolarów długu i 110,6 miliona dolarów straty GAAP utrzymują dyscyplinę finansowania w centrum uwagi.
Prognoza akcji APLD na 2026 rok koncentruje się teraz na dwóch konkurujących pogladach:
- Przypadek dostawy kampusu AI i konwersji zaległości: terminowa dostawa AI Factory i stabilne finansowanie projektu mogłyby przekształcić 36 miliardów dolarów zakontraktowanych przychodów w powtarzalny czynsz i poprawę dźwigni operacyjnej.
- Przypadek finansowania i budowy: opóźnienia w dostawie, kosztowny dług lub rozwodnienie kapitału własnego mogłyby spowolnić wzrost czynszu i zmniejszyć wartość zakontraktowanych zaległości na akcję.
Ten przewodnik analizuje prognozę akcji APLD, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na komunikacie o wynikach Q4 roku fiskalnego 2026 Applied Digital z 27 lipca, raporcie 10-K i danych rynkowych do 18 września, plus jak handlować kontraktami futures na akcje APLD na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Applied Digital powinni wiedzieć we wrześniu 2026
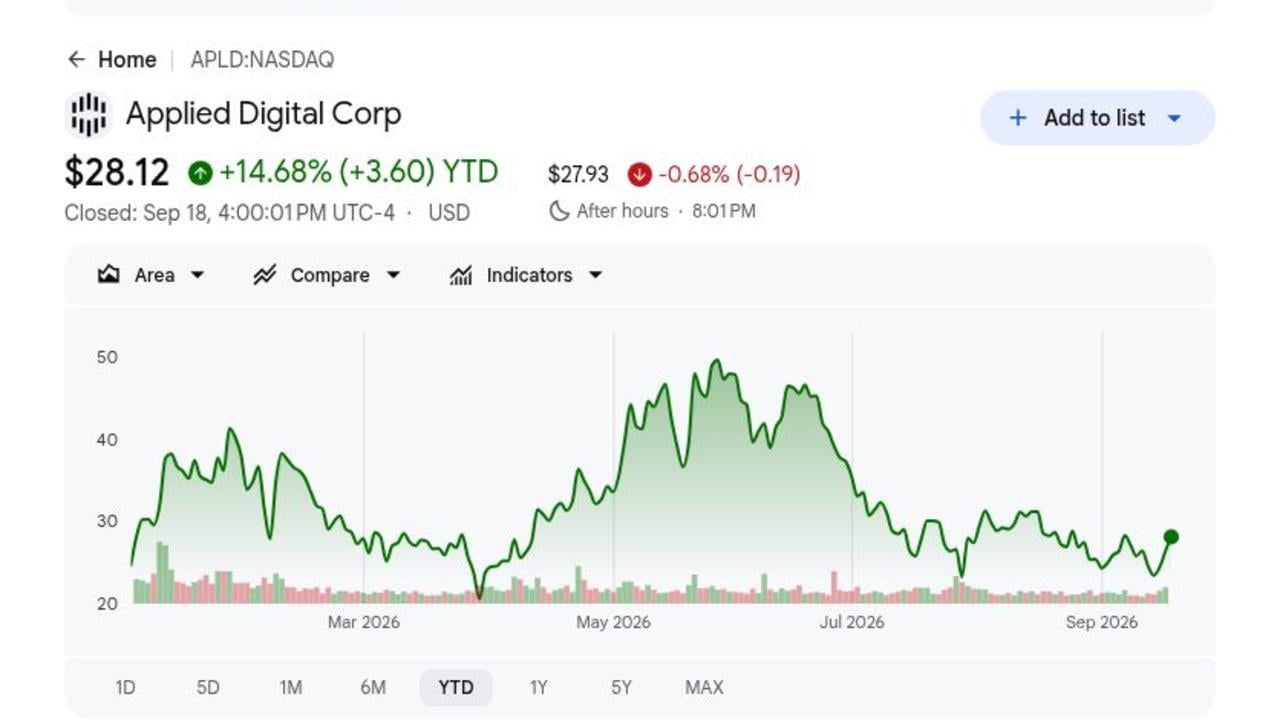
- APLD zamknęło się po 28,12 dolarów 18 września po wzroście o 14,68% w 2026 roku: Wzrost pokazuje, że inwestorzy nagradzają budowę centrów danych AI przez Applied Digital, choć akcje potrzebują teraz dostawy projektów, aby uzasadnić dalszy wzrost. Pięć wybranych celów analityków waha się od 58 do 90 dolarów.
- Przychody Q4 roku fiskalnego osiągnęły 258,7 miliona dolarów, wzrost o 407%: Kwartał obejmował 152,4 miliona dolarów z usług wyposażenia najemców i 44,1 miliona dolarów z czynszu podstawowego. Mieszanka pokazuje, że Applied Digital przechodzi od prac rozwojowych w kierunku powtarzalnych przychodów z kampusów AI.
- HPC Hosting wygenerował 203,0 miliona dolarów przychodów: Segment wypracował również 26,2 miliona dolarów zysku operacyjnego i teraz przewyższa starszy biznes Data Center Hosting, który wygenerował 37,3 miliona dolarów z 286 MW pojemności hostingu kryptowalut.
- Pięć kampusów obsługuje 1,4 GW i 36 miliardów dolarów kontraktów w okresie podstawowym: Opcje odnowienia mogłyby podnieść całkowitą wartość kontraktu do 86 miliardów dolarów. Zaległości zapewniają długoterminową widoczność, choć przychody nadal zależą od terminowej dostawy budynków Polaris Forge i Delta Forge.
- Applied Digital posiadało 4,2 miliarda dolarów gotówki wobec 5,0 miliarda dolarów długu: Firma wykorzystała zabezpieczone finansowanie projektów, w tym emisje obligacji o wartości 2,15 miliarda dolarów i 1,59 miliarda dolarów, aby sfinansować budowę. Płynność jest znaczna, ale koszty odsetek i warunki refinansowania będą determinować, ile ekonomii dzierżawy dotrze do akcjonariuszy.
Czym jest Applied Digital (APLD)?
Applied Digital to amerykański deweloper infrastruktury cyfrowej, który łączy wybór lokalizacji, zakup energii, projektowanie, budowę i operacje dla klientów obliczeń wysokiej wydajności (HPC). Kampusy AI Factory wykorzystują systemy elektryczne wysokiej gęstości, chłodzenie w obiegu zamkniętym i modułowe projekty budynków do obsługi klastrów GPU. Firma zarabia opłaty za wyposażenie najemców, czynsz podstawowy, odzyskane koszty i przychody z hostingu. Obsługuje również 286 MW pojemności hostingu kopania kryptowalut, która dostarcza przepływ gotówki, gdy większy portfel HPC wchodzi w fazę eksploatacji.
Długoterminowa strategia koncentruje się na powtarzaniu modelu kampusu Polaris Forge na wielu amerykańskich rynkach bogatych w energię. CoreWeave dzierżawi pojemność w Polaris Forge 1, podczas gdy inny hiperskaler o ratingu inwestycyjnym podpisał długoterminowe umowy dla Delta Forge 1, Polaris Forge 3 i Delta Forge 2. Applied Digital współpracuje również z Base Electron nad około 1,2 GW potencjalnej generacji gazu ziemnego i wydzielił swój biznes usług chmurowych do ChronoScale, pozwalając zarządzaniu skoncentrować kapitał i operacje na własnych centrach danych.
Czytaj więcej: Najlepsze akcje obliczeń wysokiej wydajności (HPC) do obserwacji w 2026: liderzy rynku obliczeń przyspieszonych
Przegląd wyników Applied Digital (APLD) Q4 FY2026: przychody AI Factory rosną wraz ze wzrostem potrzeb finansowych
Applied Digital odnotował przychody Q4 roku fiskalnego w wysokości 258,7 miliona dolarów, wzrost o 407%, skorygowany rozwodniony EPS w wysokości 0,04 dolara wobec straty 0,03 dolara rok wcześniej, skorygowaną EBITDA w wysokości 42,4 miliona dolarów wobec 1,0 miliona dolarów i przychody HPC Hosting w wysokości 203,0 miliona dolarów. Całoroczne przychody osiągnęły 611,3 miliona dolarów, podczas gdy gotówka i gotówka zastrzeżona na koniec roku wyniosła 4,2 miliarda dolarów wobec 5,0 miliarda dolarów długu. Centralnym kompromisem jest szybki wzrost zakontraktowany versus kapitał wymagany do jego realizacji.
Czytaj więcej: Wiadomości o wynikach Applied Digital (APLD) Q4 FY2026: wzrost przychodów o 18,7 mln dolarów zrównoważony większą stratą GAAP
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q4 FY2026 |
Q4 FY2025: 51,1 mln $ |
258,7 mln $ |
Wzrost. Wzrost o 407% rok do roku. |
|
Q4 skorygowany rozwodniony EPS |
Q4 FY2025: -0,03 $ |
0,04 $ |
Poprawa. Powrót do skorygowanej rentowności. |
|
Q4 strata netto GAAP |
Q4 FY2025: strata 53,1 mln $ |
strata 110,6 mln $ |
Poszerzenie. Wzrosły koszty wynagrodzeń akcyjnych i wzrostu. |
|
Q4 skorygowana EBITDA |
Q4 FY2025: 1,0 mln $ |
42,4 mln $ |
Poprawa. Nowy czynsz HPC i aktywność wyposażenia wzrosła. |
|
Q4 przychody HPC Hosting |
— |
203,0 mln $ |
Ekspansja. Obejmowało 44,1 mln $ czynszu podstawowego. |
|
Przychody FY2026 |
Baza FY2025 sugeruje 167% wzrost |
611,3 mln $ |
Wzrost. Przychody AI Factory zmieniły skalę firmy. |
|
Zakontraktowane obciążenie krytyczne IT |
— |
1,4GW |
Ekspansja. Pięć kampusów obsługuje 36 mld $ przychodów bazowych. |
|
Gotówka i gotówka zastrzeżona |
— |
4,2 mld $ |
Silna. Zrównoważona z 5,0 mld $ długu. |
- Przychody w wysokości 258,7 miliona dolarów wzrosły o 407%: Przychody z usług wzrosły o 308% do 208,2 miliona dolarów, prowadzone przez 152,4 miliona dolarów prac wyposażenia najemców związanych z dostawą kampusów HPC. Wynik pokazuje, jak szybko rośnie aktywność budowlana i dzierżawcza.
- Skorygowany EPS poprawił się do 0,04 dolara: Skorygowany dochód netto osiągnął 12,9 miliona dolarów wobec straty 7,6 miliona dolarów rok wcześniej. Poprawa pokazuje silniejszą skalę operacyjną przed pełnym wpływem wynagrodzeń akcyjnych GAAP.
- Przychody HPC Hosting osiągnęły 203,0 miliona dolarów: Czynsz podstawowy wniósł 44,1 miliona dolarów, a odzyskane koszty najemców dodały 6,5 miliona dolarów. Mieszanka zaczyna się przesuwać od przychodów związanych z budową w kierunku powtarzalnych dochodów z dzierżawy.
- Skorygowana EBITDA wzrosła do 42,4 miliona dolarów z 1,0 miliona dolarów: Dochód operacyjny netto osiągnął 39,9 miliona dolarów, pokazując, że działające budynki mogą generować pozytywne ekonomie na poziomie nieruchomości, nawet gdy skonsolidowane straty pozostają wysokie.
- 4,2 miliarda dolarów płynności wspiera 1,4 GW zakontraktowanej budowy: Saldo gotówkowe jest znaczne, choć 5,0 miliarda dolarów długu i wiele kampusów w budowie utrzymuje koszty finansowania i harmonogram dostaw w centrum zwrotów na akcję.
Perspektywy inwestycyjne Applied Digital (APLD) na 2026: przypadek byka za 90$ vs przypadek niedźwiedzia za 18$
Perspektywy Applied Digital na 2026 rok zależą od tego, czy zakontraktowany pipeline centrów danych AI może zostać uruchomiony zgodnie z harmonogramem bez nadmiernego finansowania lub rozwodnienia. Potencjał wzrostu wynika z konwersji zaległości w powtarzalny czynsz, podczas gdy harmonogram budowy i koszty kapitału pozostają głównymi ryzykami.
Przypadek byka: terminowa dostawa centrów danych AI popycha APLD w kierunku 90$
Przypadek byka zakłada, że budynki Polaris Forge i Delta Forge wejdą do eksploatacji zgodnie z harmonogramem, przekształcając 1,4 GW kontraktów w czynsz podstawowy i dochód operacyjny na poziomie nieruchomości. 36 miliardów dolarów zaległości w okresie podstawowym i powtarzające się nagrody hiperskalerów wspierałyby wtedy lepsze warunki finansowania i niższe ryzyko realizacji.
Ruch w kierunku 90$ wymagałby utrzymania kamieni milowych budowy, ekspansji działającej pojemności ponad 175 MW i finansowania opartego na dzierżawie w celu uniknięcia znacznej emisji akcji. Rosnący czynsz podstawowy, pozytywny skonsolidowany wolny przepływ gotówki i więcej klientów o ratingu inwestycyjnym wzmocniłoby przypadek.
Przypadek bazowy: stała konwersja zaległości utrzymuje APLD między 40$ a 60$
Przypadek bazowy zakłada, że zakontraktowane projekty nadal wchodzą do eksploatacji, choć wysokie koszty odsetek, wynagrodzenia akcyjne i rozłożone w czasie otwarcia kampusów spowalniają wzrost zysków na akcję. Przychody z wyposażenia najemców pozostają nierówne, podczas gdy powtarzalny czynsz staje się większą częścią przychodów.
W tym scenariuszu APLD mogłoby handlować głównie między 40$ a 60$. Terminowe otwarcia w 2027 roku, stabilne budżety budowlane i finansowanie długu powiązane z podpisanymi dzierżawami wspierałyby ten zakres. Opóźnienia w wielu kampusach lub znacznie wyższe koszty finansowania osłabiłyby górną granicę.
Przypadek niedźwiedzia: opóźnienia projektów i wyższe koszty finansowania ciągną APLD w kierunku 18$
Przypadek niedźwiedzia zakłada, że kampusy się opóźniają, klienci zmieniają harmonogramy wdrożeń lub rynki kapitałowe żądają wyższych zwrotów. Applied Digital musiałoby wtedy ponosić wydatki budowlane i koszty odsetek przez dłuższy czas przed rozpoczęciem zakontraktowanego czynszu.
Ruch w kierunku 18$ stałby się bardziej prawdopodobny, jeśli działająca pojemność utknęłaby blisko 175 MW, dług projektowy wzrósłby znacznie powyżej potrzeb opartych na dzierżawie lub emisja akcji przyspieszyłaby. Zakontraktowane przychody mogłyby pozostać duże, ale wolniejsza dostawa i większe rozwodnienie wywierałyby presję na wartość na akcję.
Prognozy cen akcji APLD na 2026 rok przez analityków Wall Street
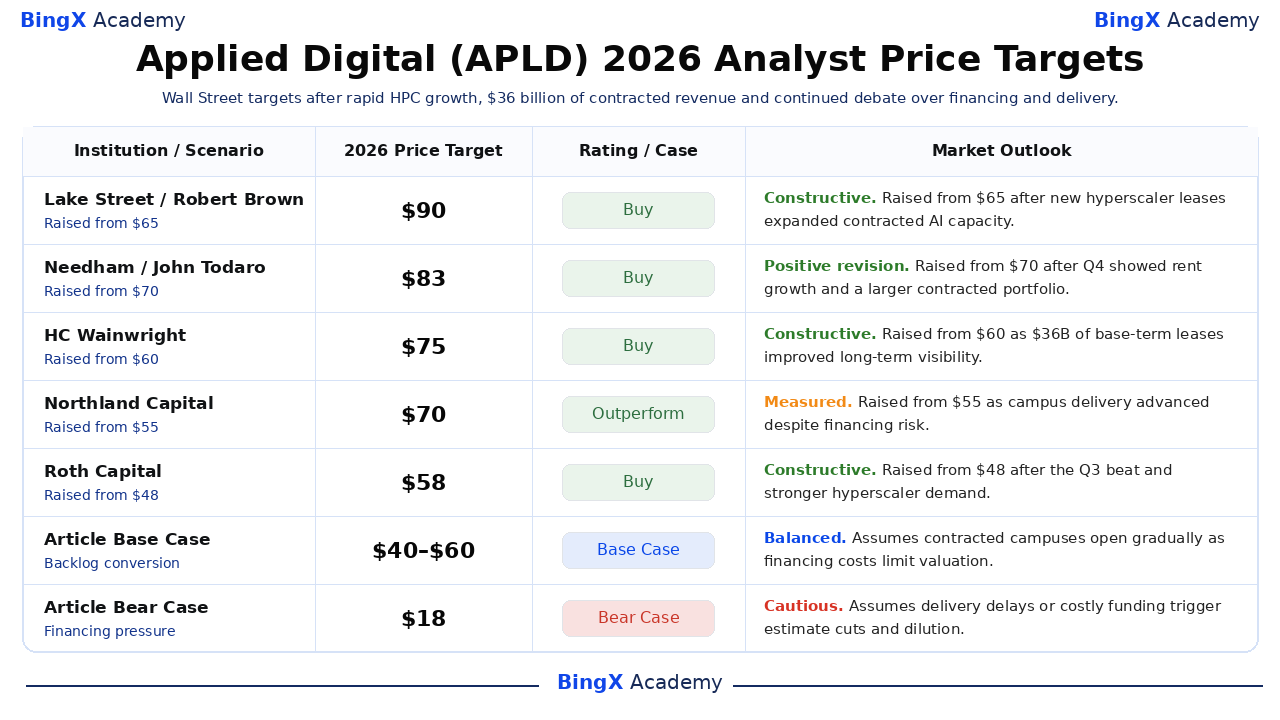
Te datowane działania stron trzecich pokazują szeroki zakres celów od 58$ do 90$, odzwierciedlający różne założenia dotyczące budowy, finansowania i konwersji dzierżaw. Scenariusze artykułu pozostają wyraźnie oddzielne od celów Wall Street. Każdy cel to punkt odniesienia oparty na deklarowanych założeniach firmy, a nie gwarantowany wynik czy własna prognoza artykułu.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynkowe |
|
Lake Street |
90$ |
Kup |
Konstruktywne. 9 czerwca: podwyższono z 65$ po nowej dzierżawie hiperskalera, która rozszerzyła zakontraktowaną pojemność. |
|
Needham |
83$ |
Kup |
Pozytywna rewizja. 28 lipca: podwyższono z 70$ po Q4, który pokazał wzrost czynszu i ekspansję zaległości. |
|
HC Wainwright |
75$ |
Kup |
Konstruktywne. 29 lipca: podwyższono z 60$ gdy 36 miliardów dolarów dzierżaw poprawiło widoczność. |
|
Northland Capital |
70$ |
Przewyższa rynek |
Wyważone. 28 lipca: podwyższono z 55$ gdy dostawa posuwa się naprzód mimo ryzyka finansowego. |
|
Roth Capital |
58$ |
Kup |
Konstruktywne. 9 kwietnia: podwyższono z 48$ po przewyższeniu Q3 i popycie hiperskalerów. |
|
Przypadek bazowy artykułu |
40$ do 60$ |
Przypadek bazowy |
Zrównoważone. Zakłada stopniową konwersję zaległości gdy koszty finansowania limitują wycenę. |
|
Przypadek niedźwiedzia artykułu |
18$ |
Przypadek niedźwiedzia |
Ostrożne. Zakłada opóźnienia lub kosztowne finansowanie wywołuje cięcia i rozwodnienie. |
Jak handlować akcjami Applied Digital (APLD) na BingX
Handluj dostawą kampusów AI Applied Digital, zakontraktowanymi zaległościami i perspektywami finansowania używając BingX TradFi i narzędzi BingX AI. Ponieważ APLD może ostro reagować na ogłoszenia dzierżaw, kamienie milowe budowy i warunki finansowania, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
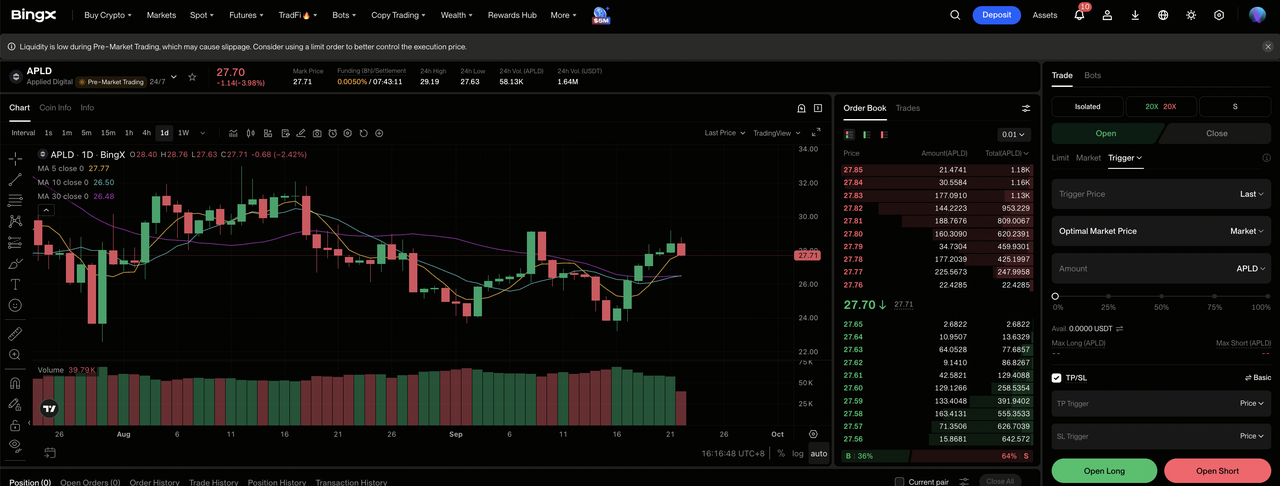
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Applied Digital (APLD). Wyszukaj i wybierz kontrakt futures perpetual APLD-USDT.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą jeśli oczekujesz terminowych kampusów i rosnącego czynszu podstawowego. Wybierz Otwórz pozycję krótką jeśli oczekujesz opóźnień dostaw, kosztownego finansowania lub rozwodnienia.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Izolowany lub Krzyżowy depozyt zabezpieczający w zależności od tolerancji ryzyka. Wzrost o 14,68% YTD mimo szybkiego wzrostu przychodów pokazuje, dlaczego konserwatywna dźwignia i jasne ustalenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły zarządzania ryzykiem. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. APLD może szybko reagować na dzierżawy klientów, finansowanie, kamienie milowe budowy, dostępność energii i wyniki.
Top 5 ryzyk do obserwowania dla inwestorów Applied Digital w 2026
Podpisane dzierżawy Applied Digital poprawiają widoczność, ale główne ryzyka realizacji nadal stoją między wartością kontraktu a przepływem gotówki na akcję. Te ryzyka mogą wpływać na potrzeby finansowania, zwroty z projektów i wycenę.
- Opóźnienia budowy mogą opóźnić lata czynszu: Pięć kampusów pozostaje na różnych etapach rozwoju. Chybione daty dostaw wydłużyłyby koszty odsetek i budowy przed rozpoczęciem przychodów z dzierżawy.
- Koncentracja klientów mogłaby wzmocnić zmiany wdrożenia: Trzy nowsze dzierżawy pochodzą od tego samego hiperskalera o ratingu inwestycyjnym, podczas gdy CoreWeave pozostaje centralny w Polaris Forge 1. Opóźnienie lub zmiana kontraktu od jednego głównego klienta mogłaby wpłynąć na wykorzystanie i harmonogram przychodów.
- Koszty finansowania mogłyby pochłonąć zwroty z projektów: Applied Digital zakończył maj z 5,0 miliarda dolarów długu i wyemitował zabezpieczone obligacje na 6,75% do 7,00%. Wyższe koszty odsetek pozostawiają mniej przepływu gotówki z projektów dostępnego dla posiadaczy akcji.
- Wynagrodzenia akcyjne i rozwodnienie mogłyby osłabić wzrost na akcję: Wynagrodzenia oparte na akcjach w Q4 wzrosły o 116,8 miliona dolarów i przyczyniły się do straty GAAP w wysokości 110,6 miliona dolarów. Więcej emisji akcji mogłoby zmniejszyć korzyści z wyższych przychodów i dochodów z nieruchomości w przeliczeniu na akcję.
- Ograniczenia energii i zezwoleń mogłyby ograniczyć ekspansję: Dodatkowe 1,7 GW będące w procesie marketingu nadal wymaga dostępu do sieci, generacji, zezwoleń i wsparcia społeczności. Opóźnienia mogłyby uniemożliwić planowanej pojemności stanie się infrastrukturą nadającą się do wynajmu.
Końcowe myśli: czy powinieneś inwestować w Applied Digital w 2026?
Applied Digital przeszło od historii rozwoju w kierunku zakontraktowanej platformy centrów danych AI, z 258,7 miliona dolarów kwartalnych przychodów, 1,4 GW pod dzierżawą i 36 miliardami dolarów wartości kontraktu w okresie podstawowym. Pierwszych 175 MW pojemności Polaris Forge pokazuje, że zarządzanie może wprowadzać projekty do eksploatacji. Pozostałe pytanie brzmi, jak efektywnie ten postęp operacyjny przekształca się w trwały wolny przepływ gotówki na akcję.
Przypadek byka potrzebuje powtarzalnej terminowej dostawy i zdyscyplinowanego finansowania, aby wspierać 90$. Przypadek niedźwiedzia odzwierciedla opóźnienia, wyższe koszty odsetek i rozwodnienie, które ciągną APLD w kierunku 18$. Konserwatywni handlowcy mogą obserwować działające megawaty, czynsz podstawowy, NOI na poziomie nieruchomości, dług projektowy, koncentrację klientów i liczbę akcji przed traktowaniem zaległości jako równoważnych z zrealizowaną wartością.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak APLD wiąże się z wysokim ryzykiem utraty kapitału. Budowa, finansowanie, koncentracja klientów, dostępność energii, rozwodnienie i handel z dźwignią mogą prowadzić do szybkich strat. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Najlepsze akcje centrów danych AI do kupienia w 2026: serwery chmurowe i infrastruktura obliczeń AI
- Najlepsze akcje obliczeń wysokiej wydajności (HPC) do obserwacji w 2026: liderzy rynku obliczeń przyspieszonych
- Najlepsze akcje obliczeń AI i GPU do kupienia w 2026: przejście na wnioskowanie i niestandardowe krzemy
- Perspektywy akcji CoreWeave (CRWV) i prognoza cen 2026: czy CRWV to dobra inwestycja?
- Prognoza cen NVIDIA (NVDA) 2026: czy wzrost infrastruktury AI może poprowadzić NVDA w kierunku 420$?
