
ASE Technology Holding to największy na świecie outsourcingowy dostawca półprzewodników - usług montażu i testowania, oferujący zaawansowane pakowanie, testowanie chipów i usługi produkcji elektroniki. Portfolio pakowania obejmuje flip-chip, fan-out, integrację 2.5D i 3D, system-in-package oraz technologie wafer-level używane w akceleratorach AI, smartfonach, elektronice motoryzacyjnej i obliczeniach wysokiej wydajności. ADR daje amerykańskim inwestorom ekspozycję na tajwański łańcuch dostaw pakowania półprzewodników, chociaż wyniki pozostają wrażliwe na koncentrację klientów, cykle zdolności produkcyjnych i przeliczenia walutowe.
Ostatni kwartał pokazał, jak szybko pakowanie związane z AI staje się większą częścią biznesu. Przychody ASE Technology za Q2 osiągnęły NT$191,06 miliarda (6,05 miliarda USD), wzrost o 27% rok do roku, podczas gdy przychody z pakowania wzrosły o 36,3% do NT$126,15 miliarda (4,00 miliarda USD). Zysk netto zwiększył się o 180% do NT$21,85 miliarda (692 miliony USD), wspierając wyższy plan wydatków kapitałowych na 2026 rok w wysokości 10,5 miliarda USD, gdy ASE rozszerza zaawansowane zdolności pakowania i testowania.
Prognoza akcji ASX na 2026 rok koncentruje się teraz na dwóch konkurujących poglądach:
- Scenariusz zdolności i wykorzystania pakowania AI: popyt na zaawansowane pakowanie, silniejsze wykorzystanie i zdyscyplinowane wdrażanie kapitału może przekształcić rozszerzone zdolności ASE w trwałe przychody, marże i przepływy pieniężne.
- Scenariusz cyklu zdolności i wykonania: słabszy popyt końcowy, wolniejsze uruchomienia klientów lub niedowykorzystane nowe zdolności może opóźnić oczekiwaną konwersję zysków i wywrzeć presję na zwroty z inwestycji.
Ten przewodnik omawia prognozę akcji ASX, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na wydaniu ASE Technology z 30 lipca Q2 2026, materiałach finansowych i danych rynkowych do 18 września, plus jak handlować kontraktami futures na akcje ASX na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy do wiedzenia dla inwestorów ASE Technology we wrześniu 2026
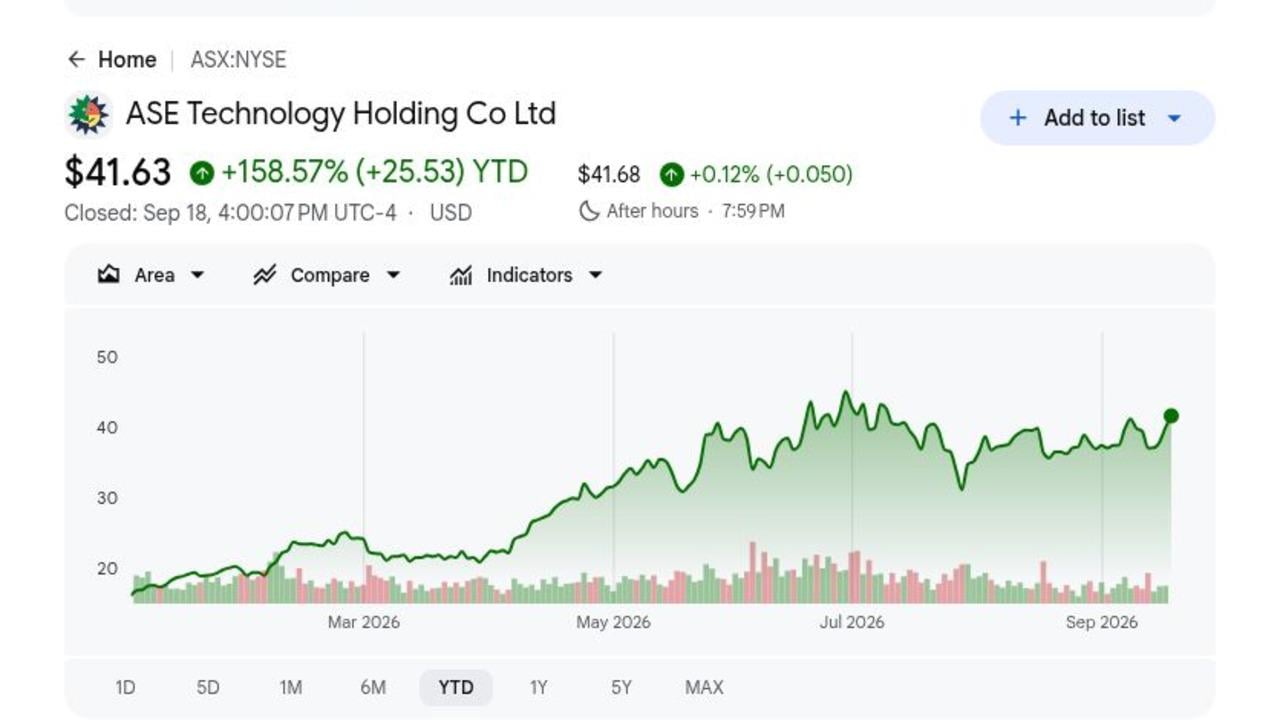
- ASX zamknął się na 41,59 USD 18 września po wzroście o 158,57% w ciągu ostatniego roku: Zwyżka odzwierciedla szybki wzrost pakowania AI i pozostawia mniej miejsca na błędy wykonania. Dalszy wzrost zależy teraz od przekształcenia nowych zdolności w utrzymane przychody i zyski.
- Przychody Q2 osiągnęły NT$191,06 miliarda (6,05 miliarda USD), wzrost o 27%: Przychody z pakowania wzrosły o 36,3% do NT$126,15 miliarda (4,00 miliarda USD), czyniąc zaawansowany popyt na półprzewodniki głównym motorem wzrostu. Wynik zapewnia silną podstawę dla następnej aktualizacji zysków.
- Zysk netto wzrósł o 180% do NT$21,85 miliarda (692 miliony USD): Rozwodniony EPS na poziomie NT$4,50 (0,29 USD na ADR) pobił konsensus 0,23 USD o 0,06 USD. Silniejsze zyski pokazują, że wyższy popyt na pakowanie już wpływa na wynik końcowy.
- Wydatki kapitałowe na 2026 rok zwiększone o 2,0 miliarda USD do 10,5 miliarda USD: Większy budżet może wspierać więcej zdolności pakowania i testowania AI. Zwroty nadal zależą od wykorzystania, popytu klientów i zdyscyplinowanego wykonania w miarę wzrostu amortyzacji.
- Oczekuje się, że przychody z pakowania najnowocześniejszego przekroczą 3,5 miliarda USD w 2026 roku: Cel wzrósł z 3,2 miliarda USD w miarę wzmocnienia popytu klientów. Osiągnięcie lub przekroczenie tej perspektywy dostarczyłoby jaśniejszych dowodów, że ekspansja pakowania AI ASE może utrzymać obecną przeszacowanie.
Czym jest ASE Technology (ASX)?
ASE Technology Holding zapewnia outsourcingowe pakowanie półprzewodników, montaż i testowanie przez ASE, SPIL i powiązane jednostki operacyjne. Odbiera wyprodukowane wafle od projektantów chipów i odlewni, pakuje pojedyncze kostki lub systemy wieloczipowe, wykonuje sondowanie wafli i testy końcowe oraz dostarcza materiały połączeniowe. Klienci obejmują rynki AI, centrów danych, komunikacji, konsumenckich, motoryzacyjnych i przemysłowych. Oddzielny biznes produkcji elektroniki dodaje montaż systemów i usługi łańcucha dostaw, dając grupie strumienie przychodów poza podstawową pracą OSAT.
Długoterminowa strategia koncentruje się na najnowocześniejszych zdolnościach pakowania i testowania potrzebnych dla większych akceleratorów AI i systemów pamięci o wysokiej przepustowości. ASE i SPIL są częścią TSMC 3DFabric Alliance, wspierając pakowanie i testowanie backend wokół zaawansowanych platform takich jak CoWoS, InFO i SoIC. SPIL jest również głównym dostawcą w NVIDIA ekosystemie chipów AI, z rozszerzającymi się zdolnościami do zaawansowanego montażu i testowania. Zarząd podniósł oczekiwane przychody z zaawansowanego pakowania najnowocześniejszego na 2026 rok powyżej 3,5 miliarda USD i zwiększył wydatki kapitałowe o 2,0 miliarda USD do 10,5 miliarda USD. Te zobowiązania mogą pogłębić relacje z klientami, chociaż zwroty zależą od wykorzystania i wydajności w miarę wprowadzania nowych zdolności do produkcji.
Przegląd zysków ASE Technology (ASX) za Q2 2026: Postęp operacyjny spotyka intensywność kapitału
ASE dostarczyło przychody za Q2 2026 w wysokości NT$191,06 miliarda (6,05 miliarda USD), wzrost o 27% rok do roku, podczas gdy przychody z pakowania wzrosły o 36,3% do NT$126,15 miliarda (4,00 miliarda USD). Rozwodniony EPS osiągnął NT$4,50 (0,29 USD na ADR), powyżej konsensusu 0,23 USD, a zysk netto zwiększył się o 180% do NT$21,85 miliarda (692 miliony USD). Zarząd również podniósł wydatki kapitałowe na 2026 rok do 10,5 miliarda USD, czyniąc wykorzystanie i zwroty z nowych zdolności AI kluczowym kompromisem.
Czytaj więcej: Przegląd zysków ASE Technology (ASX) za Q2 2026: Przychody 6,05 miliarda USD i wyższe wydatki kapitałowe napędzają zwyżkę o 11,73%
|
Wskaźnik finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody netto Q2 2026 |
NT$190,0 mld konsensus (6,02 mld USD) |
NT$191,06 mld (6,05 mld USD) |
Pobicie. wzrost o 27% YoY. Wynik aktualizuje podstawę operacyjną. |
|
Rozwodniony EPS Q2 |
0,23 USD/ADR konsensus |
NT$4,50 (0,29 USD/ADR) |
Pobicie. o 0,06 USD/ADR. Wynik aktualizuje podstawę operacyjną. |
|
Zysk netto Q2 |
— |
NT$21,85 mld (692 mln USD) |
Pobicie. Wzrost o 180% YoY. Wynik aktualizuje podstawę operacyjną. |
|
Przychody z pakowania |
— |
NT$126,15 mld (4,00 mld USD) |
Pobicie. Wzrost o 36,3% YoY. Wynik aktualizuje podstawę operacyjną. |
|
Wydatki kapitałowe 2026 |
Wcześniejsze 8,5 mld USD |
10,5 mld USD |
Podniesione. o 2,0 mld USD. Wynik aktualizuje podstawę operacyjną. |
|
Zaawansowane pakowanie 2026 |
Wcześniejsze 3,2 mld USD |
Powyżej 3,5 mld USD |
Podniesione. na popyt AI. Wynik aktualizuje podstawę operacyjną. |
- Przychody netto Q2 osiągnęły NT$191,06 miliarda (6,05 miliarda USD), wzrost o 27%: Przychody pobiły konsensus NT$190,0 miliarda i pokazały silny popyt w biznesach pakowania i testowania ASE. Wynik zapewnia wyższą bazę przychodów przed drugą połową roku.
- Rozwodniony EPS osiągnął NT$4,50 (0,29 USD na ADR), bijąc konsensus o 0,06 USD: Pobicie zysków pokazuje, że silniejsze przychody przekładają się na zysk na akcję. Dalsze poprawa marży określi, ile dodatkowego popytu AI dociera do wyniku końcowego.
- Zysk netto wzrósł o 180% do NT$21,85 miliarda (692 miliony USD): Ostry wzrost wzmocnił wewnętrznie generowany kapitał w miarę rozszerzania zaawansowanych zdolności przez ASE. Utrzymany wzrost zysków może pomóc zrównoważyć zapotrzebowanie gotówkowe większego planu inwestycyjnego.
- Przychody z pakowania wzrosły o 36,3% do NT$126,15 miliarda (4,00 miliarda USD): Popyt na zaawansowane półprzewodniki pozostał głównym motorem wzrostu. Dalszy wzrost pakowania AI jest kluczowy dla utrzymania obecnego tempa zysków.
- Wydatki kapitałowe na 2026 rok wzrosły o 2,0 miliarda USD do 10,5 miliarda USD: Większy budżet wspiera ekspansję zaawansowanego pakowania i testowania. Zwroty zależą teraz od wykorzystania, popytu klientów i wprowadzania nowych zdolności do eksploatacji zgodnie z harmonogramem.
Perspektywy inwestycyjne ASE Technology (ASX) na 2026: Scenariusz byka za 50 USD vs scenariusz niedźwiedzia za 30 USD
Perspektywy ASE na 2026 rok zależą od tego, czy szybki popyt na pakowanie AI może wchłonąć nowe zdolności wystarczająco szybko, aby wspierać marże i zwroty z wyższego planu wydatków kapitałowych. Silny wzrost Q2 dostarcza dowodów popytu, podczas gdy wykorzystanie i harmonogram klientów pozostają kluczowymi ryzykami.
Scenariusz byka: Silny popyt na pakowanie AI popycha ASX w kierunku 50 USD
Scenariusz byka zakłada, że popyt na zaawansowane pakowanie pozostaje silny w miarę rozszerzania zdolności ASE dla akceleratorów AI i obliczeń wysokiej wydajności. Przychody z pakowania nadal rosną w wysokim tempie, nowe zdolności osiągają zdrowe wykorzystanie a marże poprawiają się wraz ze skalowaniem wolumenu.
Ruch w kierunku 50 USD wymagałby, aby przychody z pakowania najnowocześniejszego osiągnęły lub przekroczyły cel powyżej 3,5 miliarda USD, silniejszego wykorzystania nowych zdolności i dalszego wzrostu zysków po tym, jak zysk netto Q2 wzrósł o 180%. Stabilne marże pomimo planu wydatków 10,5 miliarda USD wzmocniłyby scenariusz.
Scenariusz bazowy: Stabilny wzrost pakowania utrzymuje ASX między 40 a 46 USD
Scenariusz bazowy zakłada, że popyt na pakowanie związane z AI pozostaje zdrowy, chociaż nowe zdolności uruchamiają się stopniowo a amortyzacja ogranicza ekspansję marży. Pakowanie pozostaje głównym motorem wzrostu podczas gdy szerszy popyt na półprzewodniki pozostaje mieszany.
W tym scenariuszu ASX może handlować głównie między 40 a 46 USD. Dalszy wzrost pakowania, postęp w kierunku celu 3,5 miliarda USD zaawansowanego pakowania i stabilne marże wspierałyby przedział. Wolniejsze wykorzystanie lub słabszy popyt klientów ograniczyłyby górną granicę.
Scenariusz niedźwiedzia: Wolniejszy popyt AI ciągnie ASX w kierunku 30 USD
Scenariusz niedźwiedzia zakłada, że popyt na pakowanie AI spowalnia lub klienci opóźniają zobowiązania dotyczące zdolności podczas gdy ASE nadal wydaje dużo na ekspansję. Niższe wykorzystanie pozostawiłoby amortyzację i inne koszty stałe rosnące szybciej niż przychody, wywierając presję na marże i wolne przepływy pieniężne.
Ruch w kierunku 30 USD stałby się bardziej prawdopodobny, gdyby przychody z zaawansowanego pakowania nie osiągnęły celu na 2026 rok, wzrost pakowania gwałtownie spowolnił lub marże osłabły w miarę realizacji programu inwestycyjnego 10,5 miliarda USD. Niższe oczekiwania zysków dodałyby dalszą presję.
Prognozy cen akcji ASX na 2026 rok według analityków z Wall Street
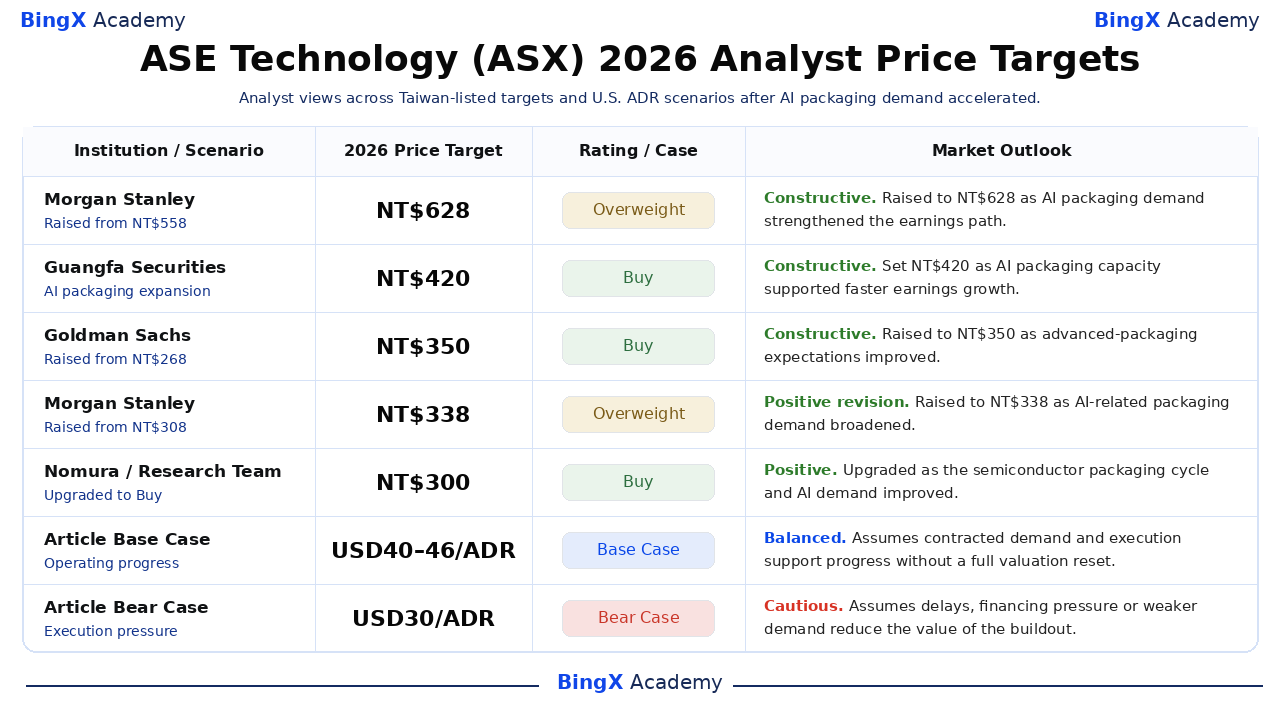
Działania analityków pokazują szeroki rozrzut między długoterminowym potencjałem strategicznym a krótkoterminowym ryzykiem wykonania. Tabela zachowuje datowane działania i używa scenariuszy bazowego i niedźwiedzia artykułu tylko jako scenariusze redakcyjne. Rozproszenie odzwierciedla różne założenia dotyczące harmonogramu klientów, intensywności kapitału, marż i konwersji na przepływy pieniężne na akcję.
|
Instytucja |
Cel cenowy na 2026 |
Rating |
Perspektywa rynkowa |
|
Morgan Stanley |
NT$628 |
Przeważanie |
Konstruktywny. 3 sierpnia: Podniósł cel dla akcji notowanych na Tajwanie z NT$558 w miarę wzmocnienia popytu na pakowanie i testowanie najnowocześniejsze. |
|
Guangfa Securities |
NT$420 |
Kupuj |
Konstruktywny. 15 marca: Ustalił byczą cenę docelową dla akcji notowanych na Tajwanie w miarę wzrostu zdolności pakowania AI i szacunków zysków. |
|
Goldman Sachs |
NT$350 |
Kupuj |
Konstruktywny. 6 lutego: Podniósł cel dla akcji notowanych na Tajwanie z NT$268 po silniejszych oczekiwaniach dotyczących zaawansowanego pakowania. |
|
Morgan Stanley |
NT$338 |
Przeważanie |
Pozytywna rewizja. 6 lutego: Podniósł cel dla akcji notowanych na Tajwanie z NT$308 w miarę poszerzania się popytu na pakowanie związane z AI. |
|
Nomura |
NT$300 |
Kupuj |
Pozytywny. 30 października: Podwyższył spółkę powiązaną z ADR USA z Neutralny do Kupuj w miarę poprawy cyklu pakowania. |
|
Scenariusz bazowy artykułu |
40–46 USD/ADR |
Scenariusz bazowy |
Zrównoważony. Zakłada, że postęp operacyjny wspiera projekt bez pełnej reset wyceny. |
|
Scenariusz niedźwiedzia artykułu |
30 USD/ADR |
Scenariusz niedźwiedzia |
Ostrożny. Zakłada opóźnienia lub słabszy popyt kompresujący zyski i wycenę. |
Jak handlować akcjami ASE Technology (ASX) na BingX
Handluj kamieniami milowymi operacyjnymi ASE Technology, perspektywami popytu i wyceną używając BingX TradFi i narzędzi BingX AI. Ponieważ ASX może ostro reagować na zyski, wytyczne i aktualizacje projektów, zdefiniuj katalizator i limity ryzyka przed wejściem w pozycję.
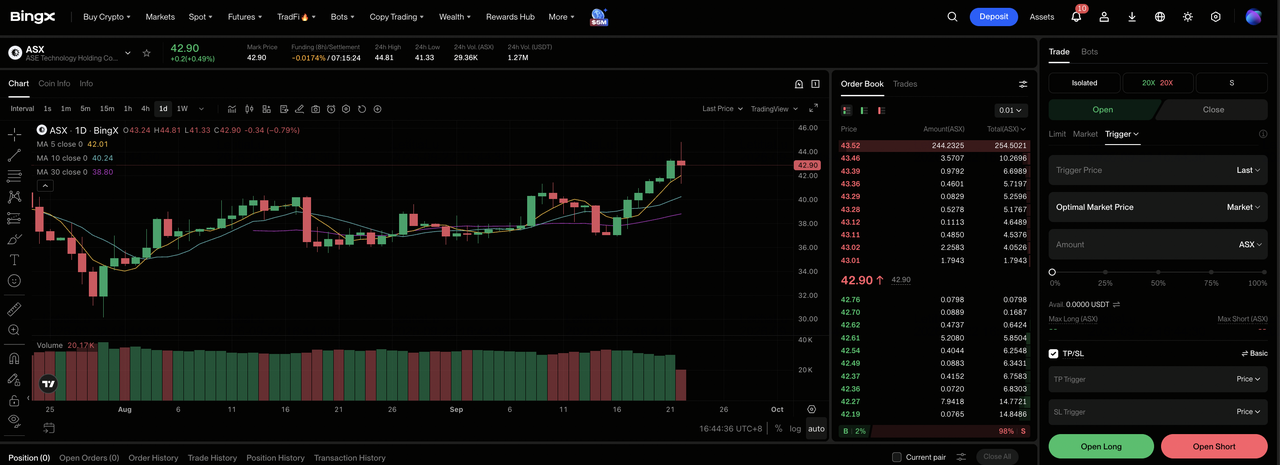
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na dashboardzie giełdy BingX.
Krok 2: Wybierz ASE Technology (ASX). Wyszukaj i wybierz kontrakt futures wieczystych ASX-USDT.
Krok 3: Wybierz kierunek. Wybierz Otwórz Long jeśli wykonanie i popyt się wzmacniają. Wybierz Otwórz Short jeśli opóźnienia, słabsze wykorzystanie lub presja finansowa szkodzą tezie.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową marżę w oparciu o tolerancję ryzyka. Duży zakres ASX w 2026 roku pokazuje, dlaczego konserwatywna dźwignia i jasne rozmiary mają znaczenie.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. Monitoruj zyski, wytyczne, finansowanie i nazwane kamienie milowe projektów.
Top 5 ryzyk do obserwowania dla inwestorów ASE Technology w 2026
Perspektywy ASE zależą od popytu AI, harmonogramu klientów, wykorzystania zdolności i zwrotów z większego planu inwestycyjnego. Te ryzyka mogą osłabić marże, przepływy pieniężne i wycenę przypisaną przyszłemu wzrostowi.
- Ekspansja zdolności może nastąpić przed popytem: ASE podniosło wydatki kapitałowe na 2026 rok do 10,5 miliarda USD. Jeśli nowe zdolności pakowania uruchomią się szybciej niż popyt klientów, amortyzacja i inne koszty stałe mogą wywrzeć presję na marże i wolne przepływy pieniężne.
- Duzi klienci mogą tworzyć ryzyko harmonogramu: Programy zaawansowanego pakowania często zależą od stosunkowo niewielkiej liczby głównych klientów półprzewodników. Opóźnione wprowadzenia produktów lub zmiany zamówień mogą pozostawić nowe zdolności niedowykorzystane i przesunąć przychody między kwartałami.
- Popyt AI może się znormalizować: Przychody z pakowania wzrosły o 36,3% w Q2 w miarę przyspieszenia popytu związanego z AI. Wolniejsze inwestycje w akceleratory lub obliczenia wysokiej wydajności mogą osłabić wykorzystanie i zmniejszyć zwroty oczekiwane z nowych zdolności.
- Wyższe wydatki mogą wywrzeć presję na zwroty gotówkowe: Rozszerzanie zaawansowanego pakowania i testowania wymaga znacznych inwestycji w sprzęt i obiekty. Jeśli zyski nie będą rosły wystarczająco szybko, więcej gotówki może pozostać związane w zdolnościach niż w dywidendach, wykupach lub poprawie bilansu.
- Silna zwyżka cen akcji pozostawia mniej miejsca na błędy: ASX zyskał 158,57% w ciągu ostatniego roku. Wolniejszy wzrost pakowania, słabsze marże lub niższa perspektywa zaawansowanego pakowania mogą skompresować wycenę nawet jeśli przychody nadal rosną.
Końcowe myśli: Czy powinieneś inwestować w ASE Technology w 2026?
Teza ASE Technology na 2026 rok ma mierzalne wsparcie z raportowanych finansów i nazwanych strategicznych kamieni milowych. Możliwość zależy od przekształcenia popytu w przychody i przepływy pieniężne bez utraty elastyczności finansowej. Inwestorzy powinni monitorować kolejne kamienie milowe operacyjne, zobowiązania klientów, wydatki kapitałowe i marże razem. Następny ukończony okres raportowy powinien uczynić tę konwersję bardziej widoczną i oddzielić tymczasowy entuzjazm od trwałego postępu operacyjnego.
Scenariusz byka wymaga konsekwentnego wykonania i poprawy zwrotów aby wspierać 50 USD. Scenariusz niedźwiedzia odzwierciedla opóźnienia, słabszy popyt lub presję finansową, które mogą pociągnąć ASX w kierunku 30 USD. Konserwatywne podejście czekałoby na dowody, że obecne inwestycje produkują trwałą wartość na akcję. Następny ukończony okres raportowy powinien uczynić tę konwersję bardziej widoczną i oddzielić tymczasowy entuzjazm od trwałego postępu operacyjnego.
Przypomnienie o ryzyku: Wieczyste kontrakty futures powiązane z akcjami obejmują dźwignię i mogą wzmocnić straty. Cele analityków i scenariusze artykułu są warunkowymi punktami odniesienia, nie gwarancjami.
Powiązana lektura
- Najlepsze akcje półprzewodników AI do kupna w 2026: Kompletny przewodnik po chipach AI i łańcuchu dostaw
- Najlepsze akcje obliczeń wysokiej wydajności (HPC) do obserwowania w 2026: Liderzy rynku obliczeń przyspieszonych
- Najlepsze akcje pamięci o wysokiej przepustowości (HBM) do kupna w supercyklu pamięci 2026
- Prognoza cen NVIDIA (NVDA) na 2026: Czy wzrost infrastruktury AI może napędzić NVDA w kierunku 420 USD?
- Prognoza cen TSMC (TSM) na 2026: Czy rekordowy popyt AI może podnieść akcje TSM do 527 USD?
