Fermi to firma na etapie rozwoju zajmująca się infrastrukturą AI i prywatną energetyką budująca Projekt Matador w Texas Panhandle. Kampus został zaprojektowany tak, aby łączyć generację gazu ziemnego za licznikiem, energię użyteczności publicznej, słońce, baterie i długoterminową pojemność jądrową z hiperdskalowymi centrami danych. Ten zintegrowany model celuje w klientów AI, którzy potrzebują zasilania w skali gigawatowej szybciej niż może zapewnić konwencjonalne połączenie sieciowe, chociaż firma pozostaje bez przychodów i zależy od budowy, zezwoleń i kapitału zewnętrznego.
Sprawa inwestycyjna zmieniła się w sierpniu, gdy Fermi podpisało 15-letnią umowę najmu z TensorWave obejmującą 222 MW i około 6,5 miliarda dolarów skontraktowanych przychodów w pierwszym okresie. Q2 Fermi nadal nie przyniosło żadnych przychodów i wykazało stratę netto w wysokości 25,8 miliona dolarów, z 91,7 miliona dolarów gotówki i ograniczonej gotówki na 30 czerwca. Późniejsze finansowanie pozyskało ponad 431 milionów dolarów, co daje projektowi więcej możliwości, gdy zarząd celuje w około 200 MW początkowej mocy komercyjnej w ciągu sześciu miesięcy i 1,5 GW w ciągu 18 do 24 miesięcy.
Prognoza akcji FRMI na 2026 rok koncentruje się teraz na dwóch konkurencyjnych scenariuszach:
- Scenariusz konwersji najemcy i pierwszego zasilania: Kamienie milowe TensorWave, dodatkowe zobowiązania klientów i terminowa dostawa energii mogłyby przekształcić Projekt Matador z platformy rozwojowej w skontraktowane przychody infrastrukturalne.
- Scenariusz budowy i finansowania: Opóźnienia projektowe, wyższe wymagania kapitałowe lub słabszy popyt najemców mogłyby przesunąć przychody dalej w czasie i zwiększyć rozwodnienie przed osiągnięciem przez kampus skali komercyjnej.
Ten przewodnik przedstawia prognozę akcji FRMI, scenariusze cen na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie Q2 2026 z 13 sierpnia Fermi, 10-Q i danych rynkowych do 18 września, plus jak handlować kontraktami terminowymi na akcje FRMI na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Fermi powinni wiedzieć we wrześniu 2026
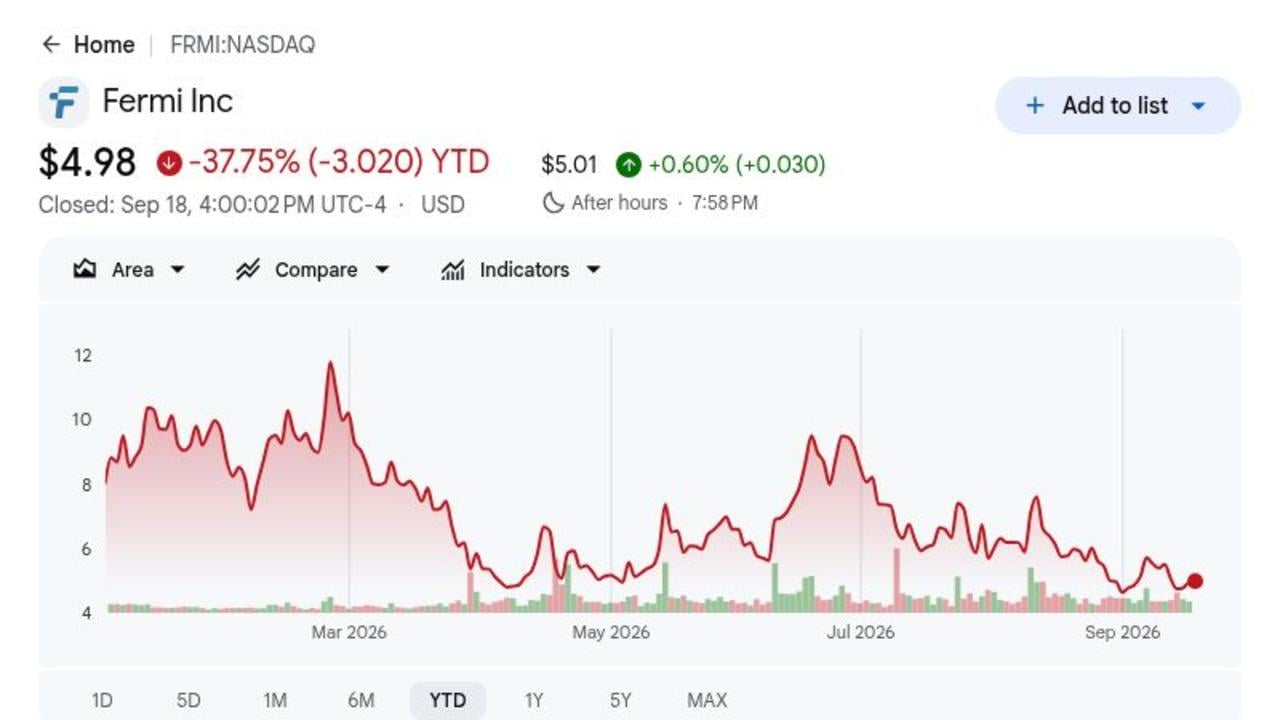
- FRMI zamknęło się po 4,98 dolara 18 września, około 76% poniżej ceny IPO wynoszącej 21 dolarów: Dyskonto odzwierciedla ryzyko przed-przychodowe nawet po tym, jak umowa najmu TensorWave poprawiła widoczność komercyjną. Dalsze wzrosty zależą teraz od postępu budowy i konwersji skontraktowanej pojemności w przyszłe przepływy pieniężne.
- Umowa najmu TensorWave reprezentuje około 6,5 miliarda dolarów przychodów przez 15 lat: Faza pierwsza obejmuje 222 MW, z dwiema opcjami rozszerzenia, które mogłyby potroić obecność klienta. Umowa daje Fermi mierzalną kotwicę komercyjną, chociaż przychody nadal zależą od terminowej realizacji projektu.
- Strata netto Q2 wzrosła do 25,8 miliona dolarów, czyli 0,04 dolara na akcję: Strata na akcję pobiła konsensus 0,05 dolara, podczas gdy G&A osiągnęło 26,8 miliona dolarów. Wynik podkreśla koszt prowadzenia platformy na etapie rozwoju przed rozpoczęciem głównych przychodów z najmu.
- PP&E Projektu Matador osiągnęło około 1,55 miliarda dolarów: Fermi zainwestowało 185,0 milionów dolarów w Q2, gdy three turbiny klasy F Siemens zwiększyły zainstalowane aktywa energetyczne do 1,5 GW. Zwroty zależą teraz od dyscypliny budowlanej, popytu klientów i terminowego wykorzystania.
- Ponad 431 milionów dolarów 5% obligacji zamiennych rozszerzyło płynność: Cena konwersji 9,52 dolara i strike capped-call 14,64 dolara zmniejszają ryzyko rozwodnienia w najbliższym czasie. Dług i wydatki na budowę pozostają znaczne, czyniąc finansowanie i realizację projektu kluczowymi dla wartości na akcję.
Czym jest Fermi (FRMI)?
Fermi America rozwija prywatne sieci elektryczne i kampusy centrów danych dla sztucznej inteligencji i zaawansowanych obliczeń. Jego głównym aktywem jest Projekt Matador, około 8,400-akrowy teren w Texas Panhandle przeznaczony do integracji wytwarzania energii, transmisji, chłodzenia, światłowodu i obiektów obliczeniowych za licznikiem. Fermi planuje zarabiać przychody poprzez długoterminowe umowy najmu centrów danych i umowy energetyczne, a nie sprzedaż oprogramowania czy chipów. Model wymaga dużych nakładów budowlanych z góry przed rozpoczęciem skontraktowanych przychodów od najemców.
Długoterminowy plan koncentruje się na skalowaniu Projektu Matador do 17 GW, pod warunkiem kontraktów klientów, finansowania i zezwoleń. TensorWave stało się pierwszym klientem kotwicznym poprzez umowę najmu 222 MW z dwoma opcjami rozszerzenia, a Hillcore Energy Capital zgodziło się na strukturę dla około 2,6 GW dodatkowej generacji. Siemens dostarczył trzy turbiny klasy F, z Primoris i TSK wspierającymi inżynierię i budowę. CEO Lee McIntire wnosi doświadczenie z Bechtel, CH2M Hill i TerraPower, gdy projekt przechodzi od prac na placu budowy do pierwszego zasilania.
Czytaj więcej: Najlepsze akcje energii AI do kupienia w 2026: Jądrowe, gazowe, ogniwa paliwowe i budowa zasilania AI
Przegląd wyników Q2 2026 Fermi (FRMI): Postęp operacyjny spotyka intensywność kapitału
Fermi pozostało bez przychodów w Q2 2026 i zgłosiło stratę netto 25,8 miliona dolarów, czyli 0,04 dolara na akcję, wobec konsensusu straty 0,05 dolara. Koszty ogólne i administracyjne osiągnęły 26,8 miliona dolarów, łączna gotówka i ograniczona gotówka wyniosła 91,7 miliona dolarów, a brutto rzeczowe aktywa trwałe osiągnęły około 1,55 miliarda dolarów po kwartalnej inwestycji 185,0 milionów dolarów. Późniejsze finansowanie obligacjami zamiennymi 431 milionów dolarów poprawiło możliwości, chociaż budowa i dług nadal czynią realizację kamieni milowych ważniejszą niż przychody w najbliższym czasie.
Czytaj więcej: Fermi America (FRMI) Przegląd wyników Q2 FY2026: Strata netto 25,8M dolarów wywołuje 13,16% spadek ceny
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 |
Przed-przychodowe |
0 dolarów |
Mierzone. Etap rozwoju. Wynik aktualizuje bazę operacyjną. |
|
Strata netto Q2 |
6,3M dolarów strata z poprzedniego roku |
25,8M dolarów |
Mierzone. Poszerzenie w wyniku budowy. Wynik aktualizuje bazę operacyjną. |
|
Strata Q2 na akcję |
0,05 dolara strata konsensus |
0,04 dolara strata |
Pokonane. o 0,01 dolara. Wynik aktualizuje bazę operacyjną. |
|
Gotówka i ograniczona gotówka |
— |
91,7M dolarów |
Mierzone. przed finansowaniem lipcowym. Wynik aktualizuje bazę operacyjną. |
|
Rzeczowe aktywa trwałe |
935,3M dolarów w grudniu 2025 |
1,55B dolarów |
Mierzone. Budowa postępowała. Wynik aktualizuje bazę operacyjną. |
|
Kapitał Q2 zainwestowany w PP&E |
— |
185,0M dolarów |
Mierzone. Wydatki na projekt kontynuowane. Wynik aktualizuje bazę operacyjną. |
|
Dług pozostający do spłaty |
109,8M dolarów w grudniu 2025 |
520,1M dolarów |
Mierzone. Zależność od finansowania wzrosła. Wynik aktualizuje bazę operacyjną. |
- Przychody Q2 pozostały na poziomie 0 dolarów: Fermi nadal jest na etapie rozwoju, więc obecna wycena zależy od postępu budowy i przyszłych przychodów z najmu, a nie od raportowanych sprzedaży. Kluczowym testem jest to, czy skontraktowana pojemność zacznie się konwertować w przychody operacyjne zgodnie z harmonogramem.
- Strata netto Q2 wzrosła do 25,8 miliona dolarów: Wyższe wydatki rozwojowe i korporacyjne odzwierciedlają skalę budowy Projektu Matador. Straty prawdopodobnie pozostaną podwyższone, dopóki skontraktowana pojemność centrów danych nie zacznie generować przychodów.
- Strata na akcję 0,04 dolara pobiła konsensus o 0,01 dolara: Węższa niż oczekiwana strata na akcję oferuje ograniczone dowody kontroli kosztów, chociaż biznes pozostaje przed-przychodowy. Postęp budowy i finansowania ma większe znaczenie niż kwartalne EPS na tym etapie.
- Gotówka i ograniczona gotówka osiągnęły 91,7 miliona dolarów przed finansowaniem lipcowym: Saldo zapewniało płynność w najbliższym czasie przed dodatkowymi pozyskaniami kapitału. Fermi nadal musi dopasować wydatki do kamieni milowych budowy i skontraktowanego popytu klientów.
- Rzeczowe aktywa trwałe osiągnęły 1,55 miliarda dolarów: Rosnąca baza aktywów pokazuje, że Projekt Matador przechodzi od planowania do fizycznej infrastruktury. Zwroty zależą teraz od ukończenia pojemności na czas i konwersji tych aktywów w skontraktowane przychody z centrów danych.
Perspektywa inwestycyjna Fermi (FRMI) na 2026: Scenariusz byczych 18 dolarów vs. niedźwiedzi 3 dolary
Perspektywa Fermi na 2026 rok zależy od tego, czy Projekt Matador osiągnie kluczowe kamienie milowe budowy i zasilania, podczas gdy umowa najmu TensorWave zbliży się do generowania przychodów. Wzrost wynika z konwersji skontraktowanej pojemności w infrastrukturę operacyjną, podczas gdy finansowanie, harmonogram budowy i rozwodnienie pozostają głównymi ryzykami.
Scenariusz byczych: TensorWave i pierwsze zasilanie pchają FRMI w kierunku 18 dolarów
Scenariusz byczych zakłada, że Projekt Matador pozostanie zgodny z harmonogramem, pierwsze zasilanie nadejdzie zgodnie z planem, a umowa najmu 222 MW TensorWave przejdzie do usługi. Dodatkowe zobowiązania klientów i pomyślne wdrożenie turbin poprawiłyby zaufanie, że Fermi może przekształcić swoją dużą pozycję energetyczną w powtarzalne przychody z centrów danych.
Ruch w kierunku 18 dolarów wymagałby jasnych kamieni milowych budowy, odpowiedniej płynności i ograniczonego rozwodnienia w miarę wzrostu wydatków. Postęp w kierunku dostawy TensorWave, więcej skontraktowanych megawatów i dowody, że koszty projektu pozostają w budżecie, wzmocniłyby sprawę.
Scenariusz bazowy: Stały postęp projektu utrzymuje FRMI między 7 a 11 dolarami
Scenariusz bazowy zakłada, że budowa i infrastruktura energetyczna nadal postępują, podczas gdy TensorWave pozostaje zaangażowane, chociaż znaczące przychody są nadal w pewnej odległości. Fermi utrzymuje wystarczającą płynność do finansowania rozwoju, ale intensywność kapitału utrzymuje inwestorów skupionych na dostawie, a nie tylko na długoterminowej wartości kontraktu.
FRMI mogłoby handlować głównie między 7 a 11 dolarami w tych warunkach. Kontynuowany postęp Projektu Matador, stabilne finansowanie i brak większych opóźnień klientów wspierałyby zakres. Wolniejsza budowa lub dodatkowa emisja akcji ograniczyłaby górną granicę.
Scenariusz niedźwiedzi: Opóźnienia projektu i rozwodnienie ciągną FRMI w kierunku 3 dolarów
Scenariusz niedźwiedzi zakłada, że kamienie milowe budowy się przesuwają, infrastruktura energetyczna trwa dłużej w ukończeniu lub harmonogramy wdrożenia klientów się przesuwają. Fermi kontynuowałoby wtedy ponoszenie kosztów rozwoju i finansowania bez odpowiednich przychodów z najmu.
Ruch w kierunku 3 dolarów stałby się bardziej prawdopodobny, gdyby dostawa TensorWave była opóźniona, wydatki na budowę wzrosły znacznie powyżej planu lub Fermi potrzebowało znacznego dodatkowego finansowania kapitałowego. Długoterminowa wartość projektu mogłaby pozostać nienaruszona, ale dłuższa ścieżka do przychodów i większe rozwodnienie wywierałyby presję na akcje.
Prognozy cen akcji FRMI na 2026 rok według analityków z Wall Street
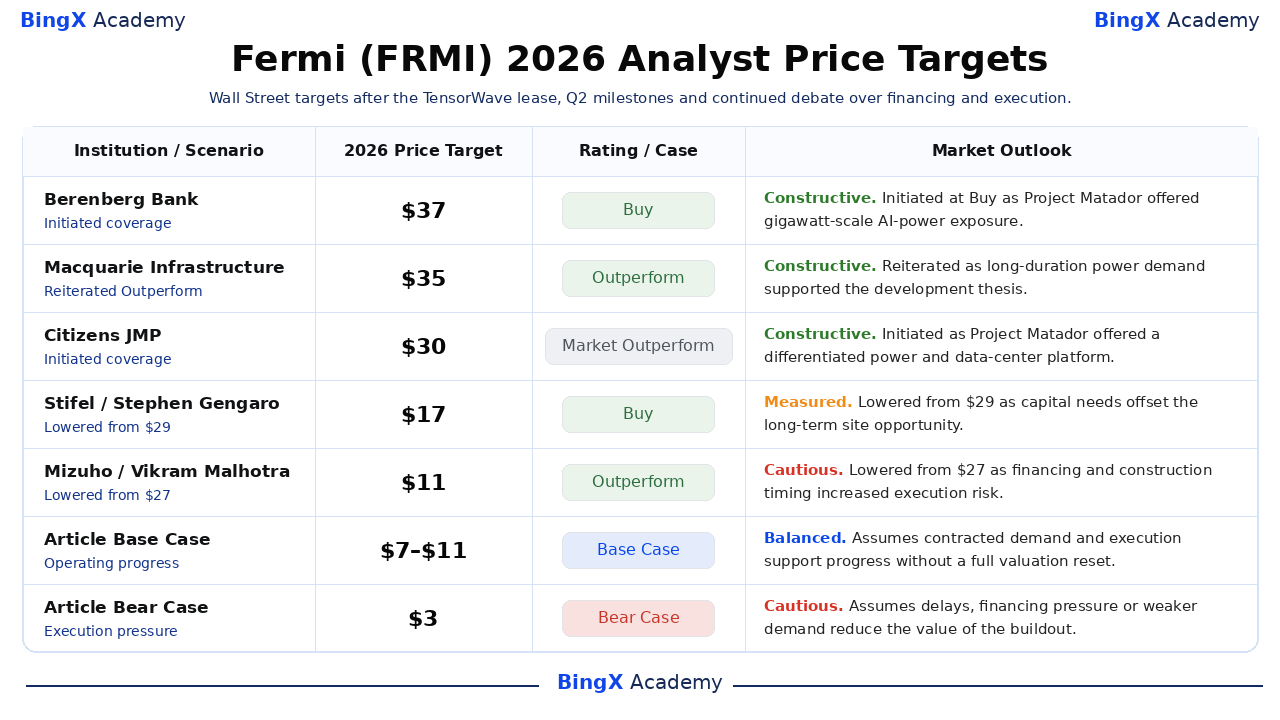
Działania analityków pokazują szeroki rozrzut między długoterminowym potencjałem strategicznym a ryzykiem realizacji w najbliższym czasie. Tabela zachowuje datowane działania i używa scenariuszy bazowego i niedźwiedziego artykułu tylko jako scenariusze redakcyjne. Rozproszenie odzwierciedla różne założenia dotyczące harmonogramu klientów, intensywności kapitału, marż i konwersji w przepływy pieniężne na akcję.
|
Instytucja |
Cel cenowy 2026 |
Rating |
Perspektywa rynkowa |
|
Berenberg Bank |
37 dolarów |
Kupuj |
Konstruktywne. 27 października: Rozpoczęcie pokrycia po IPO w związku z możliwością AI-power w skali gigawatowej Projektu Matador. |
|
Macquarie Infrastructure |
35 dolarów |
Wyniki lepsze od rynku |
Konstruktywne. 12 listopada: Powtórzenie Outperform, gdy potencjał skontraktowanej energii wspierał tezę rozwoju długoterminowego. |
|
Citizens JMP |
30 dolarów |
Wyniki lepsze od rynku |
Konstruktywne. 9 lutego: Rozpoczęcie pokrycia potencjalnej wartości platformy energii i centrów danych Projektu Matador. |
|
Stifel |
17 dolarów |
Kupuj |
Mierzone. 23 czerwca: Obniżenie celu z 29 dolarów, gdy potrzeby kapitałowe i harmonogram realizacji zrównoważyły możliwość placu budowy. |
|
Mizuho |
11 dolarów |
Wyniki lepsze od rynku |
Ostrożne. 28 lipca: Obniżenie celu z 27 dolarów, gdy finansowanie, harmonogram najemców i ryzyko budowy wzrosły. |
|
Scenariusz bazowy artykułu |
7–11 dolarów |
Scenariusz bazowy |
Zrównoważone. Zakłada, że postęp operacyjny wspiera projekt bez pełnego resetowania wyceny. |
|
Scenariusz niedźwiedzi artykułu |
3 dolary |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada opóźnienia lub słabszy popyt kompresują zarobki i wycenę. |
Jak handlować akcjami Fermi (FRMI) na BingX
Handluj kamieniami milowymi operacyjnymi Fermi, perspektywami popytu i wyceną używając BingX TradFi i narzędzi BingX AI. Ponieważ FRMI może ostro reagować na zarobki, wytyczne i aktualizacje projektów, określ katalizator i limity ryzyka przed wejściem w pozycję.
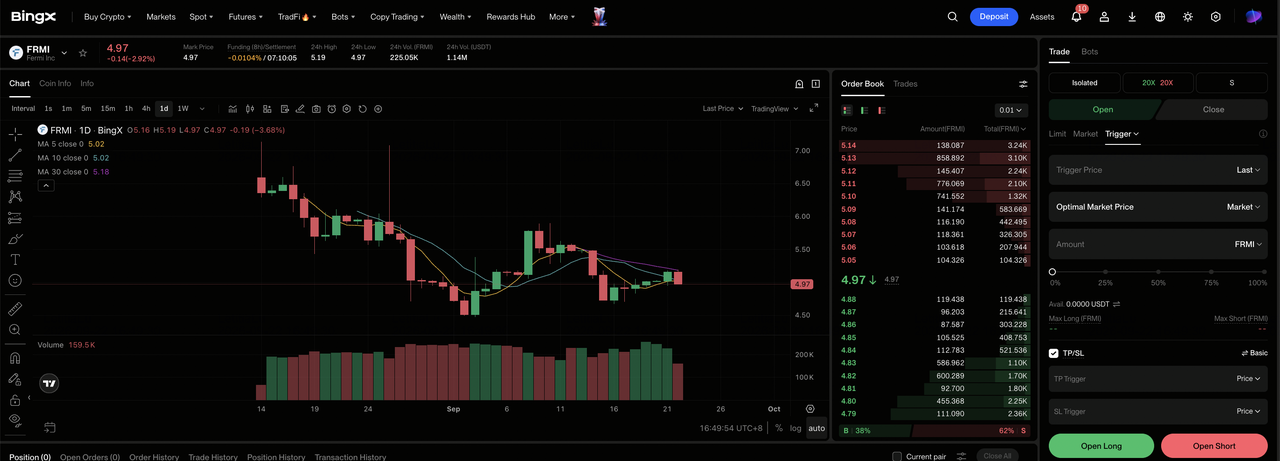
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Fermi (FRMI). Wyszukaj i wybierz kontrakt FRMI-USDT kontraktów terminowych perpetual.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz Long jeśli realizacja i popyt się wzmacniają. Wybierz Otwórz Short jeśli opóźnienia, słabsze wykorzystanie lub presja finansowania szkodzą tezie.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Cross-Margin w oparciu o swoją tolerancję ryzyka. Duży zakres 2026 akcji pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości mają znaczenie.
Krok 5: Wykonuj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. Monitoruj zarobki, wytyczne, finansowanie i nazwane kamienie milowe projektu.
Top 5 ryzyk do obserwowania dla inwestorów Fermi w 2026
Perspektywa Fermi zależy od postępu budowy, finansowania, zobowiązań klientów i przyszłego popytu na infrastrukturę AI. Te ryzyka mogą opóźnić przychody, zwiększyć rozwodnienie lub zmniejszyć wartość przypisaną Projektowi Matador.
- Opóźnienia projektu mogą przesunąć przychody dalej w czasie: Fermi pozostaje bez przychodów podczas budowy Projektu Matador. Opóźnienia w zasilaniu, budynkach lub dostawie klienta przedłużyłyby spalanie gotówki przed rozpoczęciem płatności najmu.
- Duże potrzeby finansowe mogą wywierać presję na wartość na akcję: Budowa centrów danych na dużą skalę wymaga znacznego kapitału dłużnego i kapitałowego. Wyższe koszty pożyczek lub dodatkowa emisja akcji mogą zmniejszyć przyszłe zwroty dla dotychczasowych akcjonariuszy.
- TensorWave tworzy ryzyko koncentracji klientów: Umowa najmu 222 MW pierwszej fazy to główna kotwica komercyjna dla Projektu Matador. Opóźnienie wdrożenia, zmiana kontraktu lub słabszy popyt na ekspansję z TensorWave mogą znacząco wpłynąć na wykorzystanie i harmonogram przychodów.
- Wolniejszy popyt na infrastrukturę AI może zmniejszyć zwroty z projektu: Fermi buduje pojemność dla długoterminowego popytu AI i HPC. Jeśli wydatki hiperskalerów lub AI-cloud spowolnią, nowa infrastruktura może potrzebować więcej czasu na wynajem i osiągnięcie akceptowalnych zwrotów.
- Wycena przed-przychodowa pozostawia mało miejsca na błędy wykonania: Obecna wartość FRMI zależy w dużej mierze od przyszłych skontraktowanych przepływów pieniężnych, a nie od obecnych zarobków. Nieudane kamienie milowe, wyższe koszty budowy lub słabszy popyt klientów mogą skompresować wycenę na długo przed rozpoczęciem przychodów.
Końcowe przemyślenia: Czy powinieneś inwestować w Fermi w 2026?
Teza Fermi na 2026 rok ma mierzalne wsparcie z raportowanych finansów i nazwanych kamieni milowych strategicznych. Możliwość zależy od konwersji popytu w przychody i przepływy pieniężne bez utraty elastyczności finansowej. Inwestorzy powinni monitorować następne kamienie milowe operacyjne, zobowiązania klientów, wydatki kapitałowe i marże razem. Następny zakończony okres sprawozdawczy powinien uczynić tę konwersję bardziej widoczną i oddzielić tymczasowy entuzjazm od trwałego postępu operacyjnego.
Scenariusz byczych wymaga konsekwentnej realizacji i poprawy zwrotów, aby wspierać 18 dolarów. Scenariusz niedźwiedzi odzwierciedla opóźnienia, słabszy popyt lub presję finansową, która mogłaby pociągnąć FRMI w kierunku 3 dolarów. Konserwatywne podejście czekałoby na dowody, że obecna inwestycja produkuje trwałą wartość na akcję. Następny zakończony okres sprawozdawczy powinien uczynić tę konwersję bardziej widoczną i oddzielić tymczasowy entuzjazm od trwałego postępu operacyjnego.
Przypomnienie o ryzyku: Kontrakty terminowe perpetual powiązane z akcjami wiążą się z dźwignią i mogą wzmocnić straty. Cele analityków i scenariusze artykułów to warunkowe punkty odniesienia, a nie gwarancje.
Powiązane lektury
- Najlepsze akcje energii AI do kupienia w 2026: Jądrowe, gazowe, ogniwa paliwowe i budowa zasilania AI
- Najlepsze akcje obliczeń wysokowydajnych (HPC) do obserwowania w 2026: Liderzy rynku obliczeń przyspieszonych
- Najlepsze akcje centrów danych AI do kupienia w 2026: Chmura, serwery i infrastruktura obliczeń AI
- Prognoza ceny Bloom Energy (BE) 2026: Czy zasilanie centrów danych AI może pchnąć BE w kierunku 350 dolarów?
- Prognoza ceny Oklo (OKLO) 2026: Czy kamienie milowe jądrowe mogą pchnąć OKLO w kierunku 100 dolarów?
