GitLab (GTLB) dostarcza inteligentną platformę orkiestracyjną dla DevSecOps, łącząc zarządzanie kodem źródłowym, planowanie, ciągłą integrację i dostarczanie, bezpieczeństwo aplikacji, zgodność i wdrożenia w jednym systemie. Subskrypcje GitLab.com i edycje zarządzane samodzielnie generują większość przychodów, podczas gdy Duo AI, konsumpcja Flex i dodatki bezpieczeństwa stają się coraz ważniejsze dla ekspansji. Ta szerokość platformy tworzy dużą szansę korporacyjną, ale pozostawia GTLB wrażliwe na konkurencję natywną AI w kodowaniu, konsolidację klientów i realizację monetyzacji.
Ostatni kwartał pokazał silniejszy popyt z mniej ustaloną sytuacją rentowności. Przychody GitLab za Q2 FY2027 osiągnęły 286,3 miliona dolarów, wzrost o 21% i 13,2 miliona dolarów powyżej konsensusu, podczas gdy retencja netto oparta na dolarach poprawiła się do 117%, a bieżące pozostałe zobowiązania wykonawcze wzrosły o 20% do 744,7 miliona dolarów. Skorygowany EPS wynoszący 0,24 dolara pobił szacunek 0,18 dolara, chociaż skorygowany wolny przepływ środków pieniężnych spadł do 9,8 miliona dolarów z 46,5 miliona dolarów rok wcześniej.
Prognoza akcji GTLB na 2026 rok koncentruje się teraz na dwóch konkurencyjnych poglądach:
- Przypadek platformy agentowej i ekspansji korporacyjnej: Duo Agent Platform, Flex i silniejsze przyjęcie przez dużych klientów podnoszą konsumpcję, retencję i rezerwacje, podczas gdy GitLab konwertuje ponad 50 milionów zarejestrowanych użytkowników na obciążenia korporacyjne o wyższej wartości.
- Przypadek zakłóceń AI i konwersji gotówki: GitHub, Claude Code i inne narzędzia natywne AI spowalniają ekspansję miejsc i użytkowania, podczas gdy rosnące wydatki na rozwój i kompensacje akcyjne utrzymują straty GAAP i zmienność wolnego przepływu środków pieniężnych na wysokim poziomie.
Ten przewodnik przedstawia prognozę akcji GTLB, scenariusze cenowe na 2026 rok, kluczowe ryzyka i prognozy analityków, opierając się na raporcie zysków GitLab za Q2 FY2027 z 1 września 2026 roku, kwartalnym złożeniu i danych rynkowych do 23 września, plus jak handlować kontraktami futures na akcje GTLB na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy GitLab powinni wiedzieć we wrześniu 2026
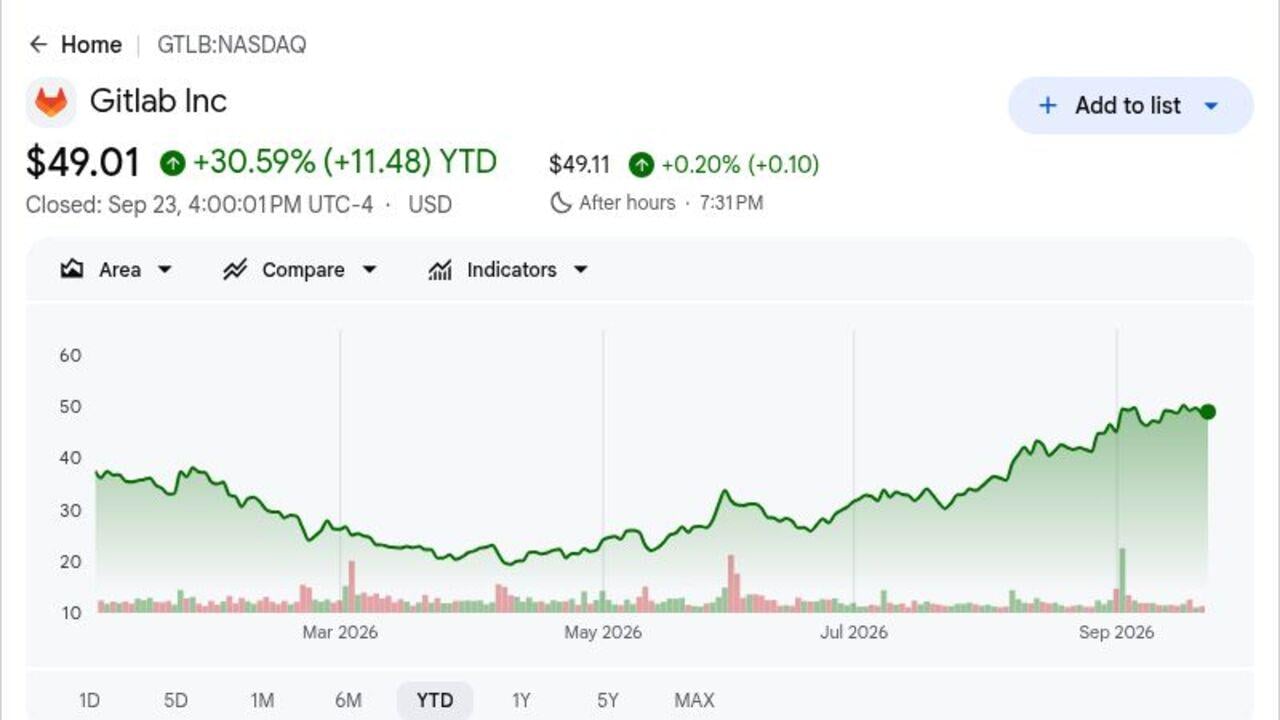
- GTLB zamknęło się na 49,01 dolara i wzrosło o 30,59% w 2026 roku: Zamknięcie z 23 września nastąpiło po 9,4% wzroście po wynikach, ale pozostało poniżej celu Canaccord wynoszącego 70 dolarów. Wzrost pokazuje, że inwestorzy nagrodzili pobicie oczekiwań, chociaż zakres analityków od 47 do 70 dolarów nadal odzwierciedla niepewność związaną z konkurencją AI.
- Przychody osiągnęły 286,3 miliona dolarów i pobiły konsensus o 13,2 miliona dolarów: Sprzedaż wzrosła o 21% rok do roku w porównaniu z szacunkiem FactSet wynoszącym 273,1 miliona dolarów. Wynik również przekroczył wcześniejszy zakres wytycznych zarządu od 272 do 274 milionów dolarów.
- Retencja netto osiągnęła 117%, gdy duzi klienci wzrośli o 17%: Klienci generujący ponad 100 000 dolarów ARR wzrośli do 1571, podczas gdy bieżące RPO wzrosło o 20% do 744,7 miliona dolarów. Metryki pokazują, że klienci korporacyjni zwiększają wydatki i zawarte przyszłe przychody.
- Wytyczne rocznych przychodów wzrosły do 1,129-1,133 miliarda dolarów: Punkt środkowy wzrósł o 16 milionów dolarów z poprzedniego zakresu, podczas gdy wytyczne skorygowanego EPS wzrosły do 0,85-0,87 dolara z 0,79-0,82 dolara. Wyższe oczekiwania przychodów i zysków wzmacniają bazę wyceny.
- Skorygowany wolny przepływ środków pieniężnych spadł o 36,7 miliona dolarów do 9,8 miliona dolarów: Operacyjny przepływ środków pieniężnych był ujemny i wynosił -3,1 miliona dolarów w porównaniu z dodatnimi 49,4 miliona dolarów rok wcześniej. Konwersja gotówki pozostaje kluczowym problemem, nawet gdy rekordowe rezerwacje brutto i ponad 100% wzrost pierwszych zamówień wspiera popyt.
Czym jest GitLab (GTLB)?
GitLab to firma zajmująca się oprogramowaniem w pełni zdalnym, zbudowana wokół pojedynczej aplikacji dla cyklu życia rozwoju oprogramowania. Jej platforma łączy planowanie, repozytoria, przegląd kodu, CI/CD, testowanie, skanowanie bezpieczeństwa, dowody zgodności i wdrażanie, tak aby deweloperzy, zespoły bezpieczeństwa i grupy operacyjne pracowały z jednej zarządzanej warstwy danych. Klienci kupują subskrypcje terminowe dla SaaS GitLab.com lub wdrożeń zarządzanych samodzielnie, z poziomami Premium i Ultimate, usługami i kredytami opartymi na użytkowaniu wspierającymi przychody. Ponad 50 milionów zarejestrowanych użytkowników i około połowa Fortune 100 używa tej platformy.
Długoterminowy kierunek GitLab polega na orkiestracji deweloperów ludzkich i agentów AI bez oddzielania AI od bezpieczeństwa i zarządzania. Duo Agent Platform stosuje pomoc konwersacyjną, wyspecjalizowanych agentów i automatyzację przepływów pracy w planowaniu, kodowaniu, testowaniu i naprawach, podczas gdy Orbit łączy kod, potoki, wdrożenia i sygnały produkcyjne w graf kontekstowy. GitLab Flex daje przedsiębiorstwom jedno roczne zobowiązanie obejmujące miejsca i kredyty, a Secrets Manager rozszerza platformę o zarządzanie poświadczeniami. Firma wyróżnia NVIDIA, Lockheed Martin, Ericsson, Deutsche Telekom i Agoda wśród klientów korzystających z jej platformy.
Przeczytaj więcej: UiPath (PATH) Prognoza cen 2026: Czy Agentic AI może pchnąć PATH w kierunku 23 dolarów?
GitLab (GTLB) Przegląd wyników Q2 FY2027: Przychody 286,3M dolarów, 117% retencji i wyższe wytyczne
GitLab odnotował przychody Q2 FY2027 w wysokości 286,3 miliona dolarów wobec oczekiwanych 273,1 miliona dolarów, skorygowany rozwodniony EPS 0,24 dolara wobec konsensusu 0,18 dolara i bieżące RPO 744,7 miliona dolarów, wzrost o 20%. Retencja netto oparta na dolarach osiągnęła 117%, a klienci powyżej 100 000 dolarów ARR wzrośli o 17% do 1571. Zarząd podniósł przychody FY2027 do 1,129-1,133 miliarda dolarów i skorygowany EPS do 0,85-0,87 dolara, chociaż skorygowany wolny przepływ środków pieniężnych spadł do 9,8 miliona dolarów.
Przeczytaj więcej: GitLab (GTLB) Przegląd wyników Q2 FY2027: 21% wzrost przychodów i podwyższone prognozy podnoszą akcje o 9,98%
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 FY2027 |
273,1M dolarów konsensus |
286,3M dolarów |
Pobicie. 13,2M dolarów powyżej konsensusu; wzrost o 21% YoY. |
|
Q2 non-GAAP rozwodniony EPS |
0,18 dolara konsensus |
0,24 dolara |
Pobicie. 0,06 dolara powyżej konsensusu. |
|
Q2 GAAP rozwodniony EPS |
-0,06 dolara rok wcześniej |
-0,22 dolara |
Pogorszenie. Inwestycje i kompensacje akcyjne wzrosły. |
|
Retencja netto oparta na dolarach |
— |
117% |
Poprawa. Ekspansja wzmocniła się sekwencyjnie. |
|
Klienci powyżej 100K dolarów ARR |
1343 rok wcześniej |
1571 |
Ekspansja. Wzrost o 17% YoY. |
|
Bieżące RPO |
— |
744,7M dolarów |
Ekspansja. Wzrost o 20% YoY. |
|
Q2 non-GAAP marża operacyjna |
17% rok wcześniej |
15% |
Kompresja. Spadek o 2 punkty procentowe. |
|
Q2 skorygowany wolny przepływ środków pieniężnych |
46,5M dolarów rok wcześniej |
9,8M dolarów |
Spadek. Niższy o 36,7M dolarów. |
|
Perspektywy przychodów FY2027 |
1,112–1,118 mld dolarów wcześniej |
1,129–1,133 mld dolarów |
Podwyższone. Punkt środkowy wzrósł o 16M dolarów. |
|
Perspektywy FY2027 non-GAAP EPS |
0,79–0,82 dolara wcześniej |
0,85–0,87 dolara |
Podwyższone. Punkt środkowy wzrósł o 0,055 dolara. |
- Przychody w wysokości 286,3 miliona dolarów wzrosły o 21% i pobiły konsensus o 13,2 miliona dolarów: Wynik również przekroczył punkt środkowy poprzednich wytycznych wynoszący 273 miliony dolarów. Silniejszy od oczekiwanego wzrost pokazał, że ekspansja korporacyjna i zamówienia nowych klientów przeważyły nad krótkoterminowymi obawami dotyczącymi konkurencji w kodowaniu AI.
- Skorygowany EPS wynoszący 0,24 dolara pobił konsensus o 0,06 dolara: Dochód operacyjny non-GAAP osiągnął 42,6 miliona dolarów z 15% marżą. Pobicie pokazało dźwignię operacyjną, chociaż marża była o dwa punkty niższa niż rok wcześniej, gdy GitLab zwiększył inwestycje w AI.
- Retencja netto osiągnęła 117%, gdy duzi klienci wzrośli do 1571: Klienci generujący ponad 100 000 dolarów ARR wzrośli o 17%, podczas gdy wzrost pierwszych zamówień przekroczył 100%. Połączenie wskazuje na zdrową ekspansję od istniejących klientów i silniejszy popyt na nowy biznes.
- Bieżące RPO wzrosło o 20% do 744,7 miliona dolarów: Całkowite RPO osiągnęło 1,2 miliarda dolarów, wzrost o 16%, zapewniając lepszą widoczność przyszłych przychodów. Wzrost cRPO zbliżony do tempa wzrostu przychodów sugeruje również, że kwartalne pobicie było wspierane przez podstawowy popyt.
- Wytyczne rocznych przychodów wzrosły do punktu środkowego 1,131 miliarda dolarów: Zarząd podniósł punkt środkowy o 16 milionów dolarów i podwyższył wytyczne skorygowanego dochodu operacyjnego do 148-152 milionów dolarów. Wyższe perspektywy przychodów i zysków wzmacniają przypadek operacyjny, chociaż kwartalny skorygowany wolny przepływ środków pieniężnych wynoszący 9,8 miliona dolarów pozostaje ograniczeniem.
Przeczytaj więcej: Adobe (ADBE) Prognoza cen 2026: Czy monetyzacja AI może pchnąć ADBE w kierunku 350 dolarów?
GitLab (GTLB) Perspektywy inwestycyjne na 2026: Przypadek byka za 70 dolarów vs. przypadek niedźwiedzia za 35 dolarów
Perspektywy GitLab na 2026 rok zależą od tego, czy silniejsze rezerwacje, 117% retencji i konsumpcja AI staną się trwałym wzrostem, podczas gdy firma przywróci konwersję gotówki. Poniższe działania analityków odzwierciedlają to napięcie między lepszą realizacją a nierozwiązanym ryzykiem konkurencyjnym.
Przypadek byka: Produkty AI napędzają szybsze wydatki klientów i pchają GTLB w kierunku 70 dolarów
Przypadek byka zakłada, że Duo Agent Platform stanie się podstawową warstwą przepływu pracy dla korporacyjnych zespołów oprogramowania, a Flex konwertuje więcej użytkowania AI na płatne kredyty. Wzrost netto ARR już przekroczył 40% w Q2, wzrost pierwszych zamówień przewyższył 100%, a bieżące RPO wzrosło o 20%, dostarczając mierzalnych sygnałów popytu.
Ruch w kierunku 70 dolarów wymagałby utrzymania wzrostu przychodów na poziomie około lub powyżej 20%, retencji netto na poziomie co najmniej 117% i rocznych przychodów przekraczających górny poziom 1,133 miliarda dolarów. Odzyskanie skorygowanego wolnego przepływu środków pieniężnych z 9,8 miliona dolarów zapewniłoby silniejszy dowód, że inwestycja w AI poprawia ekonomię na akcję.
Przypadek bazowy: Wzrost przychodów około 20% utrzymuje GTLB między 50 a 60 dolarami
Przypadek bazowy zakłada, że klienci korporacyjni kontynuują ekspansję w zakresie bezpieczeństwa, zgodności i AI, podczas gdy mniejsi klienci stopniowo przyjmują Flex. Przychody rosną w wysokich nastolatków, a skorygowana rentowność poprawia się, chociaż konkurencja ze strony GitHub i narzędzi natywnych AI ogranicza wzrost wyceny.
GTLB mógłby handlować głównie między 50 a 60 dolarami w tym scenariuszu. Przychody w zakresie 1,129-1,133 miliarda dolarów, retencja około 115%-117% i roczny dochód operacyjny non-GAAP około 150 milionów dolarów wspierałyby ten zakres. Retencja poniżej 110% go osłabiłaby.
Przypadek niedźwiedzia: Narzędzia kodowania AI spowalniają wzrost GitLab i ciągną GTLB w kierunku 35 dolarów
Przypadek niedźwiedzia zakłada, że deweloperzy przenoszą więcej pracy na narzędzia natywne AI i platformy chmurowe, redukując popyt na szerszą ekspansję DevSecOps. Wolniejszy wzrost miejsc i użytkowania osłabiłby retencję, podczas gdy wydatki na R&D pozostałyby wysokie, opóźniając poprawę przepływu środków pieniężnych.
Ruch w kierunku 35 dolarów stałby się bardziej prawdopodobny, jeśli wzrost przychodów spadnie poniżej 15%, retencja zbliży się do 105% lub wytyczne roczne zostaną obniżone. Skorygowany wolny przepływ środków pieniężnych pozostający w okolicach poziomu Q2 wynoszącego 9,8 miliona dolarów sprawiłby, że trudniej byłoby uniknąć niższego mnożnika wyceny.
Prognozy cen akcji GTLB na 2026 według analityków Wall Street
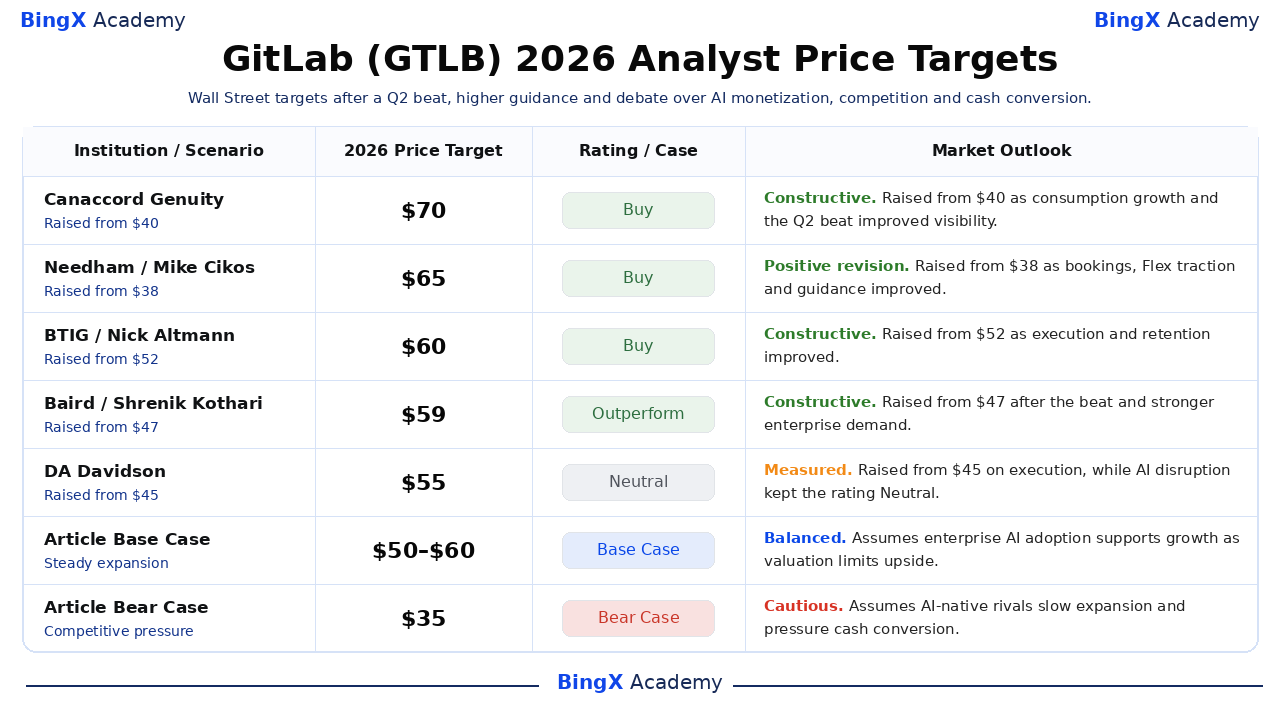
Poniższe sześć datowanych działań nastąpiło po raporcie Q2 GitLab i pokazuje szeroki zakres od 47 do 70 dolarów. To są punkty odniesienia stron trzecich, a nie pojedyncza prognoza konsensusu. Końcowe wiersze bazowe i niedźwiedzia to scenariusze redakcyjne BingX Academy i są oznaczone oddzielnie.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Przypadek |
Perspektywy rynku |
|
Canaccord Genuity / Kingsley Crane |
70 dolarów |
Kupuj |
Konstruktywne. 2 września: podniesione z 40 dolarów, gdy wzrost konsumpcji i pobicie Q2 poprawiły widoczność. |
|
Needham / Mike Cikos |
65 dolarów |
Kupuj |
Pozytywna rewizja. 2 września: podniesione z 38 dolarów, gdy rezerwacje, trakcja Flex i wytyczne się poprawiły. |
|
BTIG / Nick Altmann |
60 dolarów |
Kupuj |
Konstruktywne. 2 września: podniesione z 52 dolarów, gdy wykonanie i retencja się poprawiły. |
|
Baird / Shrenik Kothari |
59 dolarów |
Outperform |
Konstruktywne. 2 września: podniesione z 47 dolarów po pobiciu i silniejszym popycie korporacyjnym. |
|
DA Davidson / Lucky Schreiner |
55 dolarów |
Neutralny |
Umiarkowane. 2 września: podniesione z 45 dolarów na wykonanie, podczas gdy zakłócenia AI utrzymały rating Neutralny. |
|
Barclays / Raimo Lenschow |
47 dolarów |
Niedoważone |
Ostrożne. 2 września: podniesione z 25 dolarów, ale obawy konkurencyjne utrzymały rating Niedoważone. |
|
Przypadek bazowy artykułu |
50–60 dolarów |
Przypadek bazowy |
Zrównoważone. Zakłada, że adopcja AI w przedsiębiorstwach wspiera wzrost, gdy wycena ogranicza wzrost. |
|
Przypadek niedźwiedzia artykułu |
35 dolarów |
Przypadek niedźwiedzia |
Ostrożne. Zakłada, że rywale natywni AI spowalniają ekspansję i wywierają presję na konwersję gotówki. |
Jak handlować akcjami GitLab (GTLB) na BingX
Handluj adopcją platformy agentowej GitLab, ekspansją korporacyjną i perspektywami konwersji gotówki, używając BingX TradFi i narzędzi BingX AI. Ponieważ GTLB może reagować ostro na retencję, rezerwacje, wytyczne i uruchomienia konkurencyjnych produktów, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
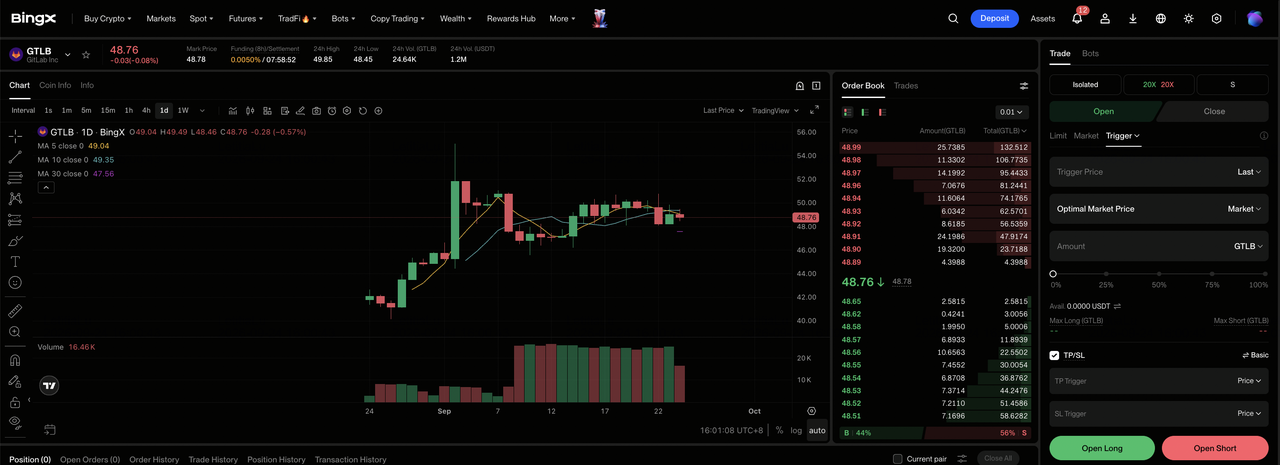
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz GitLab (GTLB). Wyszukaj i wybierz kontrakt futures perpetual GTLB-USDT.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz długą pozycję, jeśli monetyzacja Duo podnosi retencję i rezerwacje. Wybierz Otwórz krótką pozycję, jeśli konkurencja natywna AI spowalnia ekspansję korporacyjną lub osłabia wytyczne.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową marżę w oparciu o swoją tolerancję ryzyka. Ruch po wynikach o 9,4% pokazuje, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonuj surowe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. GTLB może szybko reagować na przychody, retencję, RPO, adopcję Flex, marże i wolny przepływ środków pieniężnych.
Top 5 ryzyk do obserwowania dla inwestorów GitLab w 2026 roku
Wycena GitLab zależy od przekształcenia silniejszego popytu korporacyjnego w trwały przepływ środków pieniężnych. Wolniejsza adopcja AI, słaba konwersja gotówki, timing transakcji i rozwodnienie mogą wszystkie redukować wzrost lub wywierać presję na wycenę.
- Narzędzia kodowania AI mogą redukować użytkowanie GitLab: GitHub, Claude Code i inne produkty natywne AI mogą absorbować więcej przepływu pracy deweloperów. Niższa konsumpcja miejsc lub kredytów wywierałaby presję na 117% retencję i redukować ekspansję od istniejących klientów.
- Przepływ środków pieniężnych może pozostawać w tyle za skorygowanymi zarobkami: Skorygowany wolny przepływ środków pieniężnych spadł do 9,8 miliona dolarów z 46,5 miliona dolarów, podczas gdy operacyjny przepływ środków pieniężnych stał się ujemny na poziomie -3,1 miliona dolarów. Ciągła słabość sprawiłaby, że wzrost zarobków non-GAAP byłby mniej wartościowy.
- Duże transakcje korporacyjne mogą się przesuwać między kwartałami: Główni klienci często wymagają przeglądów bezpieczeństwa, zamówień i architektury. Opóźnienia mogą przenosić rezerwacje i RPO na późniejsze okresy, nawet gdy podstawowy popyt pozostaje zdrowy.
- Kompensacje akcyjne mogą rozwadniać akcjonariuszy: Strata GAAP poszerzyła się do 36,8 miliona dolarów, a GAAP EPS spadł do ujemnych 0,22 dolara. Ciągłe nagrody kapitałowe mogą zwiększać liczbę akcji, chyba że silniejszy przepływ środków pieniężnych lub odkupy zrównoważą rozwodnienie.
- Wyższa wycena sprawia, że chybione wytyczne są bardziej kosztowne: Referencyjna cena GTLB wynosząca 49,01 dolara już wzrosła o 30,59% w 2026 roku. Przychody poniżej dolnej granicy wytycznych 1,129 miliarda dolarów lub retencja poniżej 110% mogłyby szybko skompresować mnożnik wyceny.
Końcowe myśli: Czy powinieneś inwestować w GitLab w 2026 roku?
Q2 GitLab przyniosło silniejsze dowody operacyjne: przychody pobiły konsensus o 13,2 miliona dolarów, retencja osiągnęła 117%, bieżące RPO wzrosło o 20%, a wytyczne rocznych przychodów wzrosły o 16 milionów dolarów w punkcie środkowym. Te liczby wspierają pogląd, że przedsiębiorstwa nadal cenią zarządzaną platformę DevSecOps, nawet gdy AI zmienia sposób budowania oprogramowania.
Przypadek byka wymaga, aby Duo i Flex podtrzymały wzrost i przywróciły konwersję gotówki, wspierając ścieżkę w kierunku 70 dolarów. Przypadek niedźwiedzia odzwierciedla konkurencję, rozwodnienie i słabszy wolny przepływ środków pieniężnych, które mogłyby ciągnąć GTLB w kierunku 35 dolarów. Konserwatywni handlowcy mogą monitorować retencję, wzrost pierwszych zamówień, cRPO, marżę operacyjną i skorygowany wolny przepływ środków pieniężnych razem, zanim potraktują jeden silny kwartał jako trwały punkt przegięcia.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak GTLB wiąże się z ryzykiem utraty kapitału. Realizacja firmy, konkurencja, zmiany wyceny i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Oracle (ORCL) Prognoza cen 2026: Czy wzrost AI Cloud może pchnąć ORCL w kierunku 260 dolarów?
- UiPath (PATH) Prognoza cen 2026: Czy Agentic AI może pchnąć PATH w kierunku 23 dolarów?
- Adobe (ADBE) Prognoza cen 2026: Czy monetyzacja AI może pchnąć ADBE w kierunku 350 dolarów?
- Figma (FIG) Prognoza cen 2026: Czy monetyzacja AI może pchnąć FIG w kierunku 45 dolarów?
- CrowdStrike (CRWD) Prognoza cen 2026: Czy AI Security i Falcon Flex mogą pchnąć CRWD w kierunku 280 dolarów?
