

CoreWeave (CRWV) zapewnia infrastrukturę chmury AI opartą na klastrach GPU, sieciach o wysokiej prędkości, pamięci masowej i oprogramowaniu. Jej klientami są laboratoria AI i przedsiębiorstwa potrzebujące mocy obliczeniowej do trenowania modeli i wnioskowania. Wzrost zależy od efektywnego uruchamiania nowej infrastruktury i generowania wystarczających zwrotów z każdego projektu ekspansji.
CoreWeave Q2 2026 pokazał obie strony przypadku inwestycyjnego. Przychody wzrosły o 112% do 2,575 miliarda dolarów, a skorygowana EBITDA osiągnęła 1,510 miliarda dolarów. Jednak CoreWeave odnotował stratę netto w wysokości 626 milionów dolarów, ponieważ koszty odsetek wzrosły do 640 milionów dolarów, utrzymując zadłużenie i koszty finansowania w centrum perspektyw.
Prognoza akcji CRWV na 2026 rok koncentruje się na dwóch konkurujących poglądach:
- Scenariusz popytu i skali: CoreWeave miał 104,2 miliarda dolarów w portfelu zamówień i zabezpieczył ponad 25 miliardów dolarów w dodatkowych zobowiązaniach klientów po kwartale. Lepsze warunki kontraktowe i nowo uruchomiona pojemność mogą wzmocnić dźwignię operacyjną.
- Scenariusz finansowania i realizacji: Planowane nakłady kapitałowe na 2026 rok w wysokości 35-39 miliardów dolarów tworzą znaczne ryzyko finansowania i budowy. Koncentracja klientów może również pozostawić zwroty gotówkowe poniżej poziomu potrzebnego do wsparcia trwałego wzrostu wyceny.
Ten przewodnik analizuje prognozę akcji CRWV, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, wykorzystując raport o zyskach CoreWeave za Q2 2026 z 11 sierpnia, kwartalny raport i dane rynkowe do 9 września. Wyjaśnia również jak handlować futures akcji CRWV na BingX TradFi z zabezpieczeniem USDT, gdy dostępny jest uprawniający rynek.
5 Najważniejszych Rzeczy dla Inwestorów CoreWeave we Wrześniu 2026
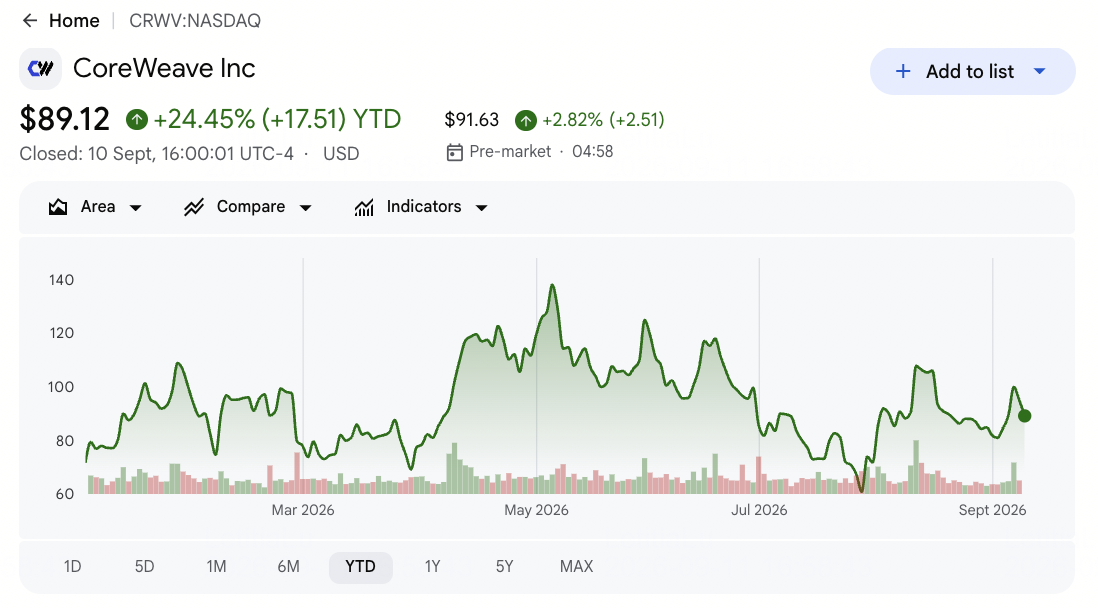
- CRWV wzrósł o 32,58% YTD przy zamknięciu na 94,94$ 9 września: Akcje pozostały 137% powyżej ceny IPO CoreWeave w wysokości 40 dolarów, ale cofnęły się o 38% z 52-tygodniowego maksimum 153,20 dolara, ilustrując jak szybko zmieniają się oczekiwania dotyczące wydatków na AI i warunków finansowania. Zamknięcie to punkt odniesienia historycznego, a nie wycena na żywo.
- Przychody Q2 w wysokości 2,575 miliarda dolarów wzrosły o 112% rok do roku: Sprzedaż przekroczyła szacunek Wall Street na poziomie 2,555 miliarda dolarów o około 20 milionów dolarów. Przewyższenie było skromne względem tempa wzrostu, czyniąc wdrażanie przyszłej pojemności i ceny kontraktowe ważniejszymi niż jednorazowa pozytywna niespodzianka kwartalna.
- Portfel zamówień przychodów w wysokości 104,2 miliarda dolarów wzrósł o 246%: Raportowane saldo wykluczało ponad 25 miliardów dolarów netto nowych zobowiązań klientów dodanych na początku Q3. Te zobowiązania wzmacniają widoczność popytu, chociaż przychody mogą być rozpoznawane tylko wtedy, gdy CoreWeave dostarcza dostępną pojemność usług.
- Prognoza przychodów na rok fiskalny 2026 wzrosła do 12,4-13,2 miliarda dolarów: Poprzedni przedział wynosił 12,0-13,0 miliardów dolarów, a zarząd wprowadził również szacunkowy roczny przychód na koniec okresu na poziomie 18,5-19,5 miliarda dolarów. Realizacja tej perspektywy wymaga, aby centra danych i zasilanie dotarły zgodnie z harmonogramem.
- Planowane nakłady kapitałowe na 2026 rok wzrosły do 35-39 miliardów dolarów: Koszty odsetek Q2 już osiągnęły 640 milionów dolarów, wzrost z 267 milionów dolarów rok wcześniej. CoreWeave musi zatem wykazać, że lepsze ceny i wykorzystanie mogą zrównoważyć wyższe koszty dodawania GPU, zasilania i obiektów.
Czym jest CoreWeave (CRWV)?
CoreWeave to wyspecjalizowany dostawca chmury zbudowany dla obciążeń sztucznej inteligencji. Jego platforma łączy obliczenia GPU, pamięć masową zoptymalizowaną dla AI, sieci wysokiej wydajności, infrastrukturę typu bare-metal, narzędzia monitorujące i zarządzane oprogramowanie. Klienci używają tych usług do trenowania modeli AI, uruchamiania wnioskowania i zarządzania obciążeniami przedsiębiorstw intensywnie wykorzystującymi obliczenia. CoreWeave generuje przychody z kontraktowanej pojemności chmury i usług platformy, czyniąc dostępność energii, wdrożone GPU, wykorzystanie i ceny kontraktowe centralnymi dla biznesu.
Długoterminowa strategia CoreWeave polega na zbudowaniu kompletnej platformy chmury AI, która wykracza poza leasing GPU. Partnerstwo z NVIDIA wspiera wdrażanie nowych architektur obliczeniowych, a firma planuje rozwijać ponad pięć gigawatów pojemności centrów danych AI do 2030 roku. OpenAI, Microsoft i Meta to główni długoterminowi klienci, z IBM, Mistral AI, Jane Street i Databricks rozszerzającymi mix obciążeń. Mission Control, Weights & Biases i narzędzia cross-cloud dodają możliwości oprogramowania i zarządzania infrastrukturą do platformy.
Przeczytaj więcej: Najlepsze akcje sieciowe AI 2026: łączność AI Fabric, przełączniki, miedź, światłowód i optyka
Przegląd zysków CoreWeave (CRWV) Q2 2026: przychody, portfel zamówień i wzrost pojemności AI
CoreWeave dostarczył 2,575 miliarda dolarów przychodów Q2 wobec oczekiwanych 2,555 miliarda dolarów, a jego rozwodniona strata na akcję w wysokości 1,14 dolara była o 0,06 dolara węższa od konsensusu. Skorygowana EBITDA osiągnęła 1,510 miliarda dolarów przy marży 59%, a portfel zamówień rozszerzył się o 246% do 104,2 miliarda dolarów. Zarząd podniósł prognozę przychodów na rok fiskalny 2026 do 12,4-13,2 miliarda dolarów, choć nakłady kapitałowe w wysokości 9,352 miliarda dolarów utrzymały finansowanie w centrum uwagi.
Przeczytaj więcej: CoreWeave (CRWV) Przegląd zysków Q2 2026: przychody 2,575 miliarda dolarów i podniesiona perspektywa napędzają 19,28% wzrost ceny
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
2,555 mld USD |
2,575 mld USD |
Przewyższenie. Około 20 mln USD powyżej konsensusu; wzrost o 112% YoY. |
|
Rozwodniona strata netto na akcję Q2 |
Strata 1,20 USD |
Strata 1,14 USD |
Przewyższenie. Strata była o 0,06 USD węższa od konsensusu. |
|
Strata netto GAAP Q2 |
— |
Strata 626 mln USD |
Poszerzenie. Wzrost z 290 mln USD rok wcześniej. |
|
Skorygowana EBITDA |
— |
1,510 mld USD; marża 59% |
Rozszerzenie. EBITDA wzrosła o 101% YoY. |
|
Skorygowany dochód operacyjny |
Około 65 mln USD |
128 mln USD; marża 5% |
Przewyższenie. Niemal podwojenie konsensusu. |
|
Portfel zamówień przychodów |
30,1 mld USD rok wcześniej |
104,2 mld USD |
Rozszerzenie. Wzrost o 246%, z wyłączeniem 25 mld USD późniejszych zobowiązań. |
|
Nakłady kapitałowe Q2 |
2,938 mld USD rok wcześniej |
9,352 mld USD |
Przyspieszenie. Ponad potrojenie YoY. |
|
Koszty odsetek Q2 |
267 mln USD rok wcześniej |
640 mln USD |
Wzrost. Koszt finansowania wzrósł o 140%. |
|
Perspektywa przychodów Q3 |
3,45 mld USD |
3,45-3,60 mld USD |
Powyżej w środku przedziału. 3,525 mld USD to 75 mln USD ponad konsensusem. |
|
Perspektywa przychodów na rok fiskalny 2026 |
Poprzednio 12,0-13,0 mld USD |
12,4-13,2 mld USD |
Podniesiona. Pojemność i ceny wsparły oba końce. |
|
Nakłady kapitałowe na rok fiskalny 2026 |
Poprzednio 31-35 mld USD |
35-39 mld USD |
Podniesiona. Ekspansja zwiększa potrzeby wzrostu i finansowania. |
|
Perspektywa ARR na koniec 2026 |
— |
18,5-19,5 mld USD |
Wprowadzona. Sygnalizuje wyższe tempo przychodów na koniec roku. |
- Przychody w wysokości 2,575 miliarda dolarów przewyższyły konsensus o około 20 milionów dolarów: 112% roczny wzrost przedłużył sekwencję rekordowych przychodów CoreWeave. Mniejsza skala przewyższenia w stosunku do tempa wzrostu oznacza, że inwestorzy prawdopodobnie skupią się na przyszłej realizacji zamiast traktować jeden kwartał jako dowód trwałych zwrotów.
- Rozwodniona strata na akcję w wysokości 1,14 USD była o 0,06 USD lepsza niż oczekiwano: Strata netto GAAP nadal poszerzała się do 626 milionów dolarów z 290 milionów dolarów, ponieważ koszty odsetek wzrosły do 640 milionów dolarów. Postęp operacyjny jest zatem częściowo absorbowany przez strukturę finansowania.
- Skorygowana EBITDA w wysokości 1,510 miliarda dolarów wzrosła o 101%: Marża 59% poprawiła się z 56% sekwencyjnie, a skorygowany dochód operacyjny wzrósł do 128 milionów dolarów z 21 milionów dolarów. Wyższe wykorzystanie i nowsze ekonomie kontraktowe zaczynają tworzyć dźwignię, chociaż rentowność GAAP pozostaje odległa.
- Portfel zamówień w wysokości 104,2 miliarda dolarów wzrósł o 246%: Ponad 25 miliardów dolarów dodatkowych zobowiązań nadeszło po zakończeniu kwartału, a kontraktowa moc osiągnęła około 4,2 gigawata do 11 sierpnia. Popyt jest widoczny, jednak konwersja portfela zamówień zależy od budowy, połączeń sieciowych i zainstalowanych GPU.
- Prognoza przychodów Q3 osiągnęła 3,45-3,60 miliarda dolarów: Jej środek przedziału na poziomie 3,525 miliarda dolarów był o 75 milionów dolarów powyżej konsensusu, a prognoza na rok fiskalny 2026 wzrosła o 300 milionów dolarów w środku przedziału. Jednoczesny wzrost nakładów kapitałowych do 35-39 miliardów dolarów pokazuje koszt wymagany do wsparcia tego przyspieszenia.
Perspektywy ceny akcji CoreWeave na 2026 rok: 175 USD w scenariuszu byczym vs 70 USD w scenariuszu niedźwiedzim
Perspektywy CRWV zależą od tego, czy kontraktowy popyt przekształci się w aktywną pojemność wystarczająco szybko, aby wyprzedzić koszty kapitału i odsetek. Referencyjne zamknięcie na poziomie 94,94 USD znajduje się poniżej większości obecnych celów analityków, chociaż przedział 74-176 USD pokazuje, że Wall Street przypisuje ostro różne wartości temu samemu portfelowi zamówień i modelowi finansowania.
Scenariusz byczy: nowa pojemność i kontrakty z klientami pchają CRWV w kierunku 175 USD
Scenariusz byczy zakłada, że CoreWeave przekształci swój portfel zamówień o wartości 104,2 miliarda dolarów i ponad 25 miliardów dolarów w nowszych zobowiązaniach w przychody, gdy aktywna moc przekroczy 1,5 gigawata. Lepsze ceny i wykorzystanie pomogłyby skorygowanemu dochodowi operacyjnemu rosnąć szybciej niż przychody i zrównoważyć część kwartalnego obciążenia odsetkami w wysokości 640 milionów dolarów.
Ruch w kierunku 175 USD wymagałby przychodów Q3 w pobliżu górnej granicy przedziału 3,45-3,60 miliarda dolarów, poprawiającej się marży operacyjnej i braku poważnych opóźnień budowlanych. Silniejsze zwroty z planowanego programu nakładów kapitałowych o wartości 35-39 miliardów dolarów zapewniłyby najwyraźniejsze potwierdzenie.
Scenariusz bazowy: silny popyt na AI utrzymuje CRWV między 115 a 150 USD
Scenariusz bazowy zakłada, że popyt na obliczenia AI nadal przekracza podaż, a CoreWeave dostarcza przychody pełnoroczne w wysokości 12,4-13,2 miliarda dolarów. Wzrost portfela zamówień wspiera ekspansję, ale koszty odsetek, zadłużenie i inwestycje w obiekty powstrzymują wycenę przed tak szybkim wzrostem jak przychody.
W tym scenariuszu CRWV mogłoby handlować między 115 a 150 USD. Terminowe dodanie pojemności, roczny szacunkowy przychód na koniec roku na poziomie 18,5-19,5 miliarda dolarów i stała poprawa marży wspierałyby przedział. Wyższa prognoza bez lepszych zwrotów gotówkowych ograniczyłaby potencjał wzrostu.
Scenariusz niedźwiedzi: opóźnienia budowlane i presja finansowa ciągną CRWV w kierunku 70 USD
Scenariusz niedźwiedzi zakłada, że opóźnienia w dostawach energii lub budowie przesuwają kontraktowe przychody na późniejsze okresy. Napięte warunki finansowania zwiększyłyby presję, ponieważ CoreWeave finansuje GPU i obiekty zanim zaczną generować przychody.
Ruch w kierunku 70 USD stałby się bardziej prawdopodobny, gdyby wzrost portfela zamówień zastopował się, przychody Q3 spadły poniżej 3,45 miliarda dolarów lub skorygowana marża operacyjna spadła. Wyższe koszty pożyczek, rozwodnienie lub klienci przenoszący popyt na większych dostawców chmury dodatkowo osłabiłyby perspektywy.
Prognoza ceny akcji CoreWeave (CRWV) na 2026 rok według analityków Wall Street
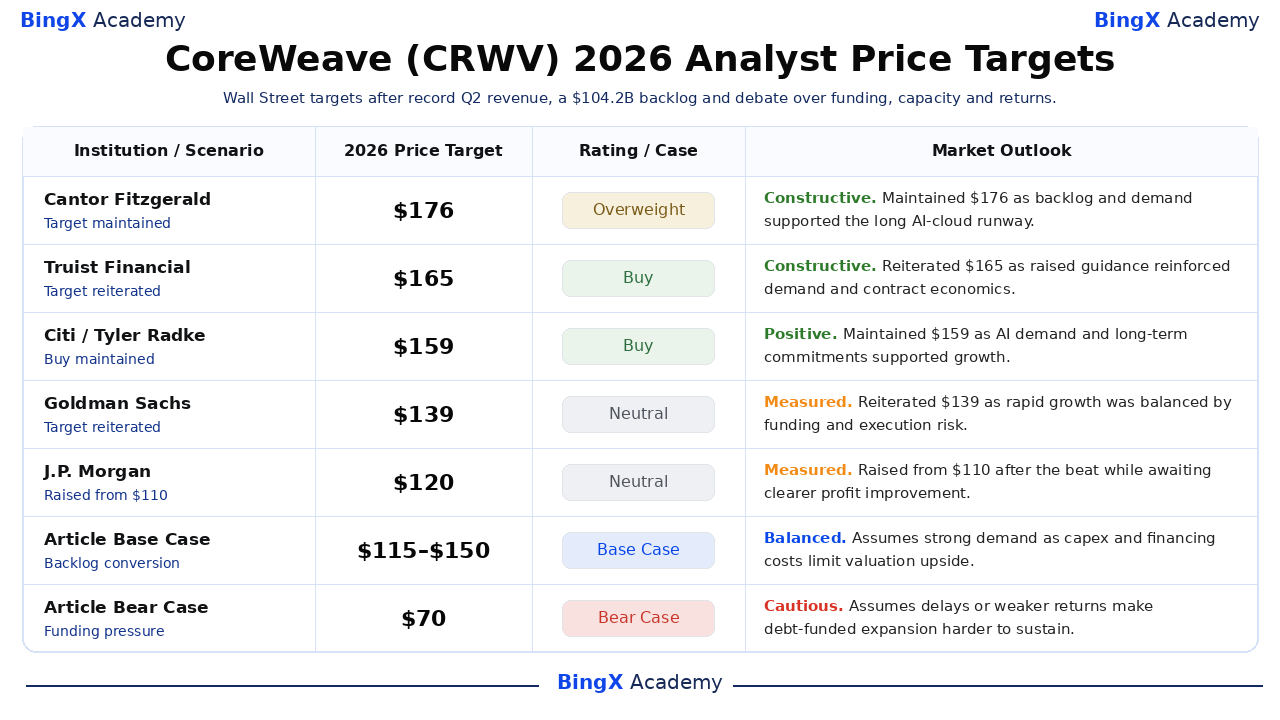
Wall Street pozostaje podzielona, ponieważ CoreWeave łączy trójcyfrowy wzrost z wysokimi wymaganiami finansowymi. Cele rozciągają się od 74 do 176 USD, podczas gdy średnia 138,81 USD przekracza zamknięcie z 9 września. Te prognozy to zewnętrzne opinie, a ich rozrzut mapuje konkurujące założenia zamiast obiecanego wyniku.
|
Instytucja |
Cel cenowy 2026 |
Rating / Scenariusz |
Perspektywy rynkowe |
|
Cantor Fitzgerald |
176 USD |
Nadwaga |
Konstruktywne. 11 sierpnia: utrzymano, ponieważ rekordowy popyt i portfel zamówień wspierały długą ścieżkę chmury AI. |
|
Truist Financial |
165 USD |
Kupuj |
Konstruktywne. 24 sierpnia: powtórzono po podniesieniu prognoz, które wzmocniły popyt i ekonomię kontraktową. |
|
Citi |
159 USD |
Kupuj |
Pozytywne. 14 sierpnia: utrzymano, ponieważ popyt na AI i wieloletnie zobowiązania wspierały wzrost. |
|
Goldman Sachs |
139 USD |
Neutralny |
Umiarkowane. 21 sierpnia: powtórzono, ponieważ szybki wzrost był zrównoważony przez ryzyko finansowania i realizacji. |
|
J.P. Morgan |
120 USD |
Neutralny |
Umiarkowane. 12 sierpnia: podniesiono ze 110 USD po przewyższeniu, oczekując na wyraźniejszą poprawę zysku. |
|
Bernstein |
74 USD |
Gorsze wyniki |
Ostrożne. 11 sierpnia: utrzymano, ponieważ ekspansja finansowana długiem i konkurencja hyperscaler ograniczały zwroty. |
|
Scenariusz bazowy artykułu |
115-150 USD |
Scenariusz bazowy |
Zrównoważone. Zakłada silny popyt, podczas gdy nakłady kapitałowe i koszty finansowania ograniczają potencjał wyceny. |
|
Scenariusz niedźwiedzi artykułu |
70 USD |
Scenariusz niedźwiedzi |
Ostrożne. Zakłada opóźnienia lub słabsze zwroty utrudniające utrzymanie ekspansji finansowanej długiem. |
Jak handlować akcjami CoreWeave (CRWV) na BingX
Handluj konwersją portfela zamówień, pojemnością AI i perspektywami finansowania CoreWeave, używając BingX TradFi i narzędzi BingX AI. Ponieważ CRWV może reagować ostro na wygrane kontrakty, aktualizacje pojemności, prognozy i warunki kredytowe, inwestorzy powinni określić zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
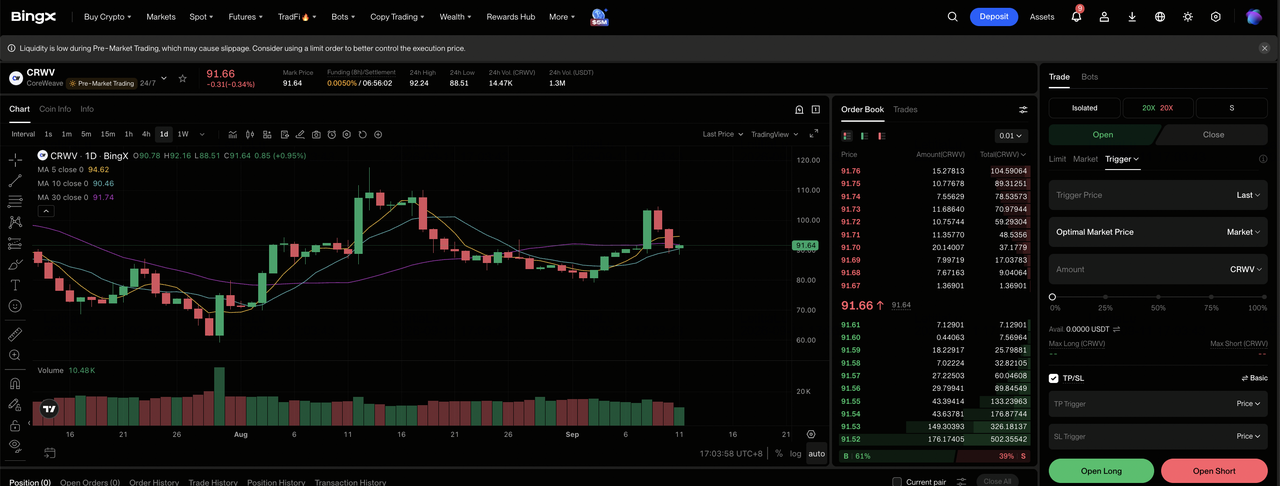
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wyszukaj CoreWeave (CRWV). Wyszukaj i wybierz kontrakt futures perpetual CRWV-USDT.
Krok 3: Wybierz kierunek. Wybierz otwórz pozycję długą, jeśli konwersja portfela zamówień i dźwignia operacyjna się wzmacnia. Wybierz otwórz pozycję krótką, jeśli opóźnienia budowlane lub wyższe koszty finansowania osłabiają oczekiwane zwroty.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o tolerancję ryzyka. Szeroki 52-tygodniowy przedział akcji pokazuje, dlaczego konserwatywna dźwignia i jasne rozmiary pozycji są ważne.
Krok 5: Zastosuj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed wejściem w transakcję lub natychmiast po niej. CRWV może szybko się poruszać na zobowiązania klientów, finansowanie, dostępność mocy i kwartalne prognozy.
5 Najważniejszych ryzyk do obserwacji dla inwestorów CoreWeave w 2026 roku
Główne ryzyka CoreWeave są ściśle połączone. Opóźniony obiekt odkłada przychody, przedłuża okres budowy finansowanej długiem i może wymagać dodatkowego finansowania zanim kontraktowy popyt wyprodukuje gotówkę.
- Planowane nakłady kapitałowe w wysokości 35-39 miliardów dolarów mogą osłabić zwroty na akcję: CoreWeave musi płacić za GPU, obiekty i energię zanim większość powiązanych przychodów od klientów zostanie rozpoznana. Więcej zadłużenia zwiększyłoby koszty odsetek, a emisja akcji mogłaby rozwodnić przyszłe zyski na akcję.
- Kwartalne koszty odsetek w wysokości 640 milionów dolarów podnoszą próg realizacji: Koszty odsetek wzrosły z 267 milionów dolarów rok wcześniej. Jeśli nowa pojemność pozostanie w tyle za harmonogramem, koszty finansowania mogą wzrosnąć zanim infrastruktura zacznie przynosić przychody i skorygowany zysk operacyjny.
- Duże kontrakty z klientami tworzą ryzyko koncentracji: Microsoft, OpenAI i Meta zapewniają długoterminową widoczność przychodów, ale opóźnione wdrożenie od dowolnego głównego klienta mogłoby znacznie zmniejszyć wykorzystanie. Te firmy budują również wewnętrzną infrastrukturę, która może zmniejszyć ich przyszłą zależność od zewnętrznych dostawców chmury AI.
- Kontraktowa moc 4,2 gigawata nadal wymaga fizycznej dostawy: Połączenia sieciowe, budowa, systemy chłodzenia i instalacja GPU mogą opóźnić przychody z portfela zamówień. Każde opóźnienie wydłuża czas między wydatkami kapitałowymi a rozliczaniem klientów, zmniejszając zwroty z infrastruktury.
- Przedział celów analityków 74-176 USD odzwierciedla niepewność wyceny: Analitycy używają bardzo różnych założeń dla zwrotów z kontraktów, kosztów finansowania i konkurencji. Nawet skromne zmiany w tych parametrach mogłyby zmniejszyć wielokrotność przychodów CoreWeave i wywołać duże wahania wartości akcji.
Końcowe przemyślenia: czy powinieneś inwestować w CoreWeave w 2026?
CoreWeave wchodzi w resztę 2026 roku z 112% wzrostem przychodów, 2,575 miliardami dolarów kwartalnych przychodów i ponad 104 miliardami dolarów w portfelu zamówień. Te liczby pokazują silny popyt na infrastrukturę chmury AI, ale przypadek inwestycyjny zależy od tego, czy nowe obiekty mogą zacząć generować przychody wystarczająco szybko, aby zrównoważyć 640 milionów dolarów kwartalnych kosztów odsetek i planowany program nakładów kapitałowych o wartości 35-39 miliardów dolarów.
Scenariusz byczy wymaga terminowego dodawania pojemności, poprawiającej się skorygowanej marży operacyjnej i silniejszych zwrotów z kontraktowego popytu, co mogłoby wspierać ruch w kierunku 175 USD. Scenariusz niedźwiedzi koncentruje się na opóźnieniach budowlanych, wyższych kosztach finansowania i słabszych zwrotach gotówkowych na akcję, potencjalnie ciągnących CRWV w kierunku 70 USD. Inwestorzy poszukujący silniejszego potwierdzenia mogą preferować zobaczenie dalszego wzrostu aktywnej mocy, osiągnięcie przez przychody Q3 górnej granicy perspektywy 3,45-3,60 miliarda dolarów i postęp w kierunku rocznej stopy zwrotu na koniec roku na poziomie 18,5-19,5 miliarda dolarów.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak CRWV wiąże się z wysokim ryzykiem utraty kapitału. Opóźnienia budowlane, koncentracja klientów, zadłużenie, koszty odsetek, rozwodnienie i zmiany w popycie na infrastrukturę AI mogą znacznie wpłynąć na wyniki. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Najlepsze akcje centrów danych AI do kupna w 2026: chmura, serwery i infrastruktura obliczeniowa AI
- Najlepsze akcje wysokowydajnych obliczeń (HPC) do obserwacji w 2026: liderzy rynku przyspieszonych obliczeń
- Najlepsze akcje półprzewodników AI do kupna w 2026: kompleksowy przewodnik po chipach AI i łańcuchu dostaw
- Najlepsze akcje obliczeń AI i GPU do kupna w 2026: przejście na wnioskowanie i krzemowe rozwiązania niestandardowe
- Najlepsze akcje sieciowe AI 2026: łączność AI Fabric, przełączniki, miedź, światłowód i optyka
- Najlepsze akcje serwerów AI do kupna w 2026: systemy rack-scale, serwery GPU i infrastruktura serwerów AI
