Firefly Aerospace (FLY) to firma technologii kosmicznej i obronnej, która pomaga klientom rządowym i komercyjnym w wynoszeniu ładunków, lądowaniu sprzętu na Księżycu i obsłudze statków kosmicznych na orbicie. Jej portfolio obejmuje mały pojazd nośny Alpha, większą rakietę Eclipse w trakcie rozwoju, lądowniki księżycowe Blue Ghost, pojazdy orbitalne Elytra i systemy wykrywania obronne SciTec. Ta różnorodność zmniejsza zależność od jednego typu misji, choć FLY pozostaje wrażliwa na niezawodność startów, harmonogram programów i koszty skalowania produkcji.
Ostatni kwartał wykazał szybki wzrost bez ukończonej transformacji do rentowności. Przychody Firefly Aerospace za Q2 2026 osiągnęły rekordowe 117,7 mln USD, wzrost o 659% rok do roku i 46% sekwencyjnie, gdy działalność statków kosmicznych i misji się przyspieszyła. Zaległości wzrosły z około 1,3 miliarda USD do około 1,5 miliarda USD, ale strata operacyjna w wysokości 95,2 mln USD i 81,6 mln USD zużycia gotówki operacyjnej pokazały, dlaczego przekształcenie finansowanych programów w powtarzalną marżę pozostaje centralnym testem inwestycyjnym.
Prognoza akcji FLY na 2026 koncentruje się teraz na dwóch konkurujących scenariuszach:
- Scenariusz skalowania startów, misji księżycowych i obrony: przychody na górnym końcu prognozy 420-450 mln USD, dodatkowe misje Alpha i silniejsza realizacja Blue Ghost i SciTec mogłyby zwalidować zaległości i wspierać ruch w kierunku 55 USD.
- Scenariusz harmonogramu, marży i finansowania: opóźnienia startów, przekroczenia kosztów lub wolniejsza konwersja kontraktów mogłyby przedłużyć straty, wyczerpać saldo gotówkowe 459,8 mln USD i pociągnąć akcję w kierunku 15 USD.
Ten przewodnik rozkłada prognozę akcji FLY, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie z zysków Firefly Aerospace za Q2 2026 z 11 sierpnia, kwartalnym zgłoszeniu i danych rynkowych do 11 września, plus jak handlować kontraktami futures na akcje FLY na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy Firefly Aerospace powinni wiedzieć we wrześniu 2026
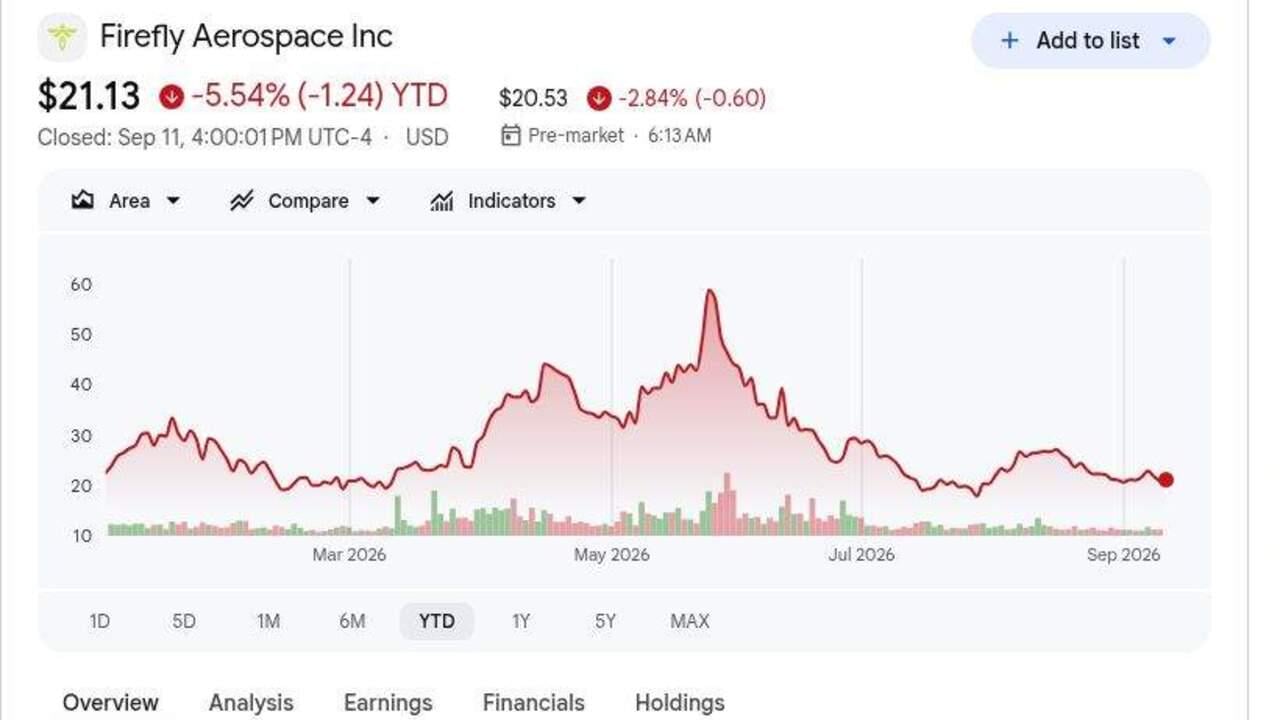
- FLY zamknęło się na 21,13 USD 11 września i spadło o 5,54% w 2026: Akcje pozostały ponad 50% poniżej ceny IPO wynoszącej 45 USD pomimo rekordowych przychodów Q2. Ruch w kierunku średniej analityków wynoszącej 38,60 USD zależy od konwersji zaległości na przychody i zmniejszenia strat.
- Przychody Q2 osiągnęły 117,7 mln USD, wzrost o 659% rok do roku: Sprzedaż przewyższyła konsensus 88,52 mln USD o około 29,2 mln USD i wzrosła o 46% z Q1. Wzrost był silny, choć przychody ze startów i statków kosmicznych mogą pozostać nierównomierne ze względu na harmonogram misji.
- Zaległości wzrosły do około 1,5 miliarda USD z 1,3 miliarda USD w Q1: Suma wspiera przyszłe prace nad misjami startowymi, księżycowymi, orbitalnymi i bezpieczeństwa narodowego. NASA, Siły Kosmiczne USA i kamienie milowe komercyjne określą, jak szybko te zaległości staną się przychodami.
- Prognoza przychodów na 2026 pozostała na poziomie 420-450 mln USD: Środkowa wartość 435 mln USD to około 172% powyżej przychodów z 2025. Po 198,6 mln USD sprzedaży w pierwszej połowie roku, Firefly wciąż potrzebuje około 221-251 mln USD w drugiej połowie.
- Strata operacyjna 95,2 mln USD utrzymuje koncentrację na rentowności: Zysk brutto osiągnął 23,9 mln USD, podczas gdy skorygowana EBITDA pozostała ujemna 61,2 mln USD. Firefly miało 459,8 mln USD gotówki, ale 81,6 mln USD kwartalnego zużycia gotówki operacyjnej utrzymuje ryzyko finansowania jako istotne.
Czym jest Firefly Aerospace (FLY)?
Firefly Aerospace to zintegrowana firma transportu kosmicznego i obrony obsługująca klientów misji rządowych i komercyjnych. Alpha zapewnia dedykowane starty małych ładunków, podczas gdy Eclipse jest rozwijane z większą zdolnością nośną dla misji klasy średniej. Blue Ghost przenosi ładunki naukowe i komercyjne na Księżyc, a rodzina Elytra wspiera transfer orbitalny, hosting i operacje w przestrzeni kosmicznej. Firefly projektuje, produkuje i testuje główne systemy w zlokalizowanych obiektach w Teksasie, umożliwiając wspólne silniki, awionikę i struktury wspierające wiele produktów i strumieni przychodów.
Długoterminowa strategia łączy starty, dostawy księżycowe, usługi orbitalne i technologię ostrzegania przed pociskami w szerszą platformę misyjną. Blue Ghost Mission 1 zakończyła udane komercyjne lądowanie na Księżycu w marcu 2025, a NASA później przyznała Firefly misję na biegun południowy o wartości 176,7 mln USD planowaną na 2029. Northrop Grumman jest strategicznym partnerem dla Eclipse, SciTec rozszerza Firefly na ostrzeganie i śledzenie pocisków, a umowy z 2026 z SSC Space i Zeno Power dodały europejski dostęp do startów i pracę nad technologią księżycowej nocy. Te programy pozycjonują Firefly w ramach budżetów przestrzeni cywilnej, ładunków komercyjnych i bezpieczeństwa narodowego, a nie jednego rynku startów.
Czytaj więcej: Najlepsze akcje obronne do kupienia w 2026: główne firmy, pociski, drony, przestrzeń kosmiczna i działania wojenne wspomagane AI
Przegląd zysków Firefly Aerospace (FLY) za Q2 2026: rekordowe przychody, wzrost zaległości i ciągłe straty
Firefly wygenerowało rekordowe przychody Q2 w wysokości 117,7 mln USD, około 29,2 mln USD powyżej konsensusu 88,52 mln USD i o 659% wyższe rok do roku. Strata non-GAAP w wysokości 0,42 USD na akcję była o 0,08 USD mniejsza niż oczekiwano, zysk brutto osiągnął 23,9 mln USD, a zaległości wzrosły do około 1,5 miliarda USD. Zarządzanie utrzymało prognozę przychodów na 2026 w wysokości 420-450 mln USD, choć strata operacyjna 95,2 mln USD i zużycie gotówki operacyjnej 81,6 mln USD pokazały, że skala przychodów nie przełożyła się jeszcze na trwałą rentowność.
Czytaj więcej: Przegląd zysków Firefly Aerospace (FLY) za Q2 2026: przychody 117,7 mln USD i pokonanie EPS podnoszą akcje o 0,68%
|
Wskaźnik finansowy |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
88,52 mln USD konsensus |
117,7 mln USD |
Pokonanie. Około 29,2 mln USD powyżej konsensusu; wzrost o 659% YoY i 46% sekwencyjnie. |
|
Strata Q2 non-GAAP na akcję |
0,50 USD strata konsensus |
0,42 USD strata |
Pokonanie. Skorygowana strata była o 0,08 USD mniejsza niż oczekiwano. |
|
Strata Q2 GAAP rozwodniona na akcję |
0,61 USD strata w Q1 2026 |
0,57 USD strata |
Poprawa. Kwartalna strata zmniejszyła się o 0,04 USD sekwencyjnie. |
|
Zysk brutto Q2 |
17,5 mln USD w Q1 2026 |
23,9 mln USD |
Rozszerzenie. Zysk brutto wzrósł wraz z rekordowymi kwartalnymi przychodami. |
|
Marża brutto Q2 GAAP |
21,6% w Q1 2026 |
20,30% |
Zmniejszenie. Miks i inwestycje zmniejszyły marżę o 130 punktów bazowych. |
|
Strata operacyjna Q2 GAAP |
96,0 mln USD w Q1 2026 |
95,2 mln USD |
Nieznaczna poprawa. Skala przychodów nie stworzyła jeszcze dźwigni operacyjnej. |
|
Strata Q2 skorygowanej EBITDA |
— |
61,2 mln USD |
Ujemna. Wydatki na rozwój i produkcję pozostały przed przychodami. |
|
Zużycie gotówki operacyjnej Q2 |
— |
81,6 mln USD |
Ujemne. Konsumpcja gotówki pozostała znacząca podczas rozbudowy produkcji. |
|
Gotówka i ekwiwalenty gotówki |
— |
459,8 mln USD |
Dostępna. Płynność wspiera misje, choć straty utrzymują ryzyko finansowania jako istotne. |
|
Łączne zaległości |
Około 1,3 mld USD w Q1 2026 |
Około 1,5 mld USD |
Rozszerzenie. Nowe prace startowe, księżycowe i obronne zwiększyły widoczność. |
|
Perspektywa przychodów na 2026 |
420-450 mln USD poprzednia prognoza |
420-450 mln USD |
Powtórzone. Środkowa wartość 435 mln USD wymaga znacznej realizacji w drugiej połowie roku. |
- Przychody 117,7 mln USD przewyższyły konsensus o około 29,2 mln USD: Sprzedaż wzrosła o 659% rok do roku i 46% sekwencyjnie. Wzrost sekwencyjny jest silniejszym sygnałem, że portfolio misji Firefly skaluje się poza łatwą bazę porównawczą.
- Skorygowana strata 0,42 USD na akcję przewyższyła konsensus o 0,08 USD: Strata GAAP na akcję również zmniejszyła się do 0,57 USD z 0,61 USD w Q1. Poprawa jest zachęcająca, choć strata netto 92,3 mln USD pokazuje, że rentowność pozostaje odległa.
- Zysk brutto wzrósł do 23,9 mln USD, gdy marża spadła do 20,3%: Zysk brutto wzrósł z 17,5 mln USD w Q1, podczas gdy marża spadła z 21,6%. Firefly generuje więcej dolarów zysku brutto, ale przyszła ekspansja marży pozostaje ważna.
- Strata operacyjna 95,2 mln USD była niemal niezmieniona z Q1: Przychody wzrosły o 36,8 mln USD sekwencyjnie, ale skorygowana EBITDA pozostała ujemna 61,2 mln USD, a zużycie gotówki operacyjnej osiągnęło 81,6 mln USD. Wyższa sprzedaż jest wciąż absorbowana przez koszty inżynieryjne i programowe.
- Perspektywa 420-450 mln USD wymaga co najmniej 221,4 mln USD przychodów w drugiej połowie roku: Sprzedaż w pierwszej połowie roku wyniosła około 198,6 mln USD. Kontraktowane prace wspierają cel, ale starty i kamienie milowe klientów muszą pozostać zgodnie z harmonogramem.
Perspektywa inwestycyjna Firefly Aerospace (FLY) na 2026: scenariusz byka 55 USD vs scenariusz niedźwiedzia 15 USD
Wycena FLY na 2026 zależy mniej od jednego kwartalnego pokonania niż od tego, czy programy startowe, księżycowe i obronne mogą przekształcić zaległości o wartości 1,5 miliarda USD w powtarzalne przychody i poprawę marż. Trzy poniższe scenariusze redakcyjne są oddzielne od celów Wall Street i używają 21,13 USD jako referencyjnego zamknięcia z 11 września.
Scenariusz byka: silny wzrost startów i obrony popycha FLY w kierunku 55 USD
Scenariusz byka zakłada, że Firefly osiągnie górny koniec prognozy 420-450 mln USD, ukończy więcej misji Alpha i rozwinie Blue Ghost oraz Eclipse bez większych opóźnień. SciTec wzmacnia rurociąg obronny, podczas gdy zaległości nadal rosną, a marża brutto poprawia się z poziomu Q2 wynoszącego 20,3%.
Ruch w kierunku 55 USD wymagałby około 251 mln USD przychodów w drugiej połowie roku, stałej konwersji zaległości i mniejszej straty operacyjnej wraz ze skalowaniem produkcji. Udane misje, większe nagrody obronne i mniejsze zużycie gotówki wzmocniłyby scenariusz.
Scenariusz bazowy: stały wzrost utrzymuje FLY między 30 a 40 USD
Scenariusz bazowy zakłada, że roczne przychody pozostają w ramach prognozy, a programy startowe, księżycowe i obronne nadal się rozwijają, choć harmonogram misji sprawia, że wyniki kwartalne są nierównomierne. Zaległości wspierają widoczność popytu, ale ujemny wynik skorygowanej EBITDA 61,2 mln USD i zużycie gotówki operacyjnej 81,6 mln USD utrzymują koncentrację na rentowności.
FLY mogłoby handlować głównie między 30 a 40 USD w tych warunkach. Przychody powyżej dolnego progu prognozy 420 mln USD, stabilne zaległości i stopniowa poprawa marży wspierałyby zakres. Całoroczne chybienie lub ograniczony postęp w stratach operacyjnych ograniczyłby górny koniec.
Scenariusz niedźwiedzia: opóźnienia misji ciągną FLY w kierunku 15 USD
Scenariusz niedźwiedzia zakłada, że Alpha, Blue Ghost lub kamienie milowe klientów przesuwają się na późniejsze okresy, zmniejszając przychody 2026 i opóźniając absorpcję kosztów. Zaległości pozostają duże, ale konwersja gotówki słabnie, gdy Firefly nadal finansuje wiele programów.
Ruch w kierunku 15 USD stałby się bardziej prawdopodobny, jeśli przychody spadną poniżej 420 mln USD, zaległości spadną z 1,5 miliarda USD lub zużycie gotówki operacyjnej pozostanie na poziomie zbliżonym do Q2 wynoszącego 81,6 mln USD. Niepowodzenie startu, przekroczenie kosztów lub nowa emisja akcji dodałaby dalszą presję.
Prognozy ceny akcji FLY na 2026 według analityków Wall Street
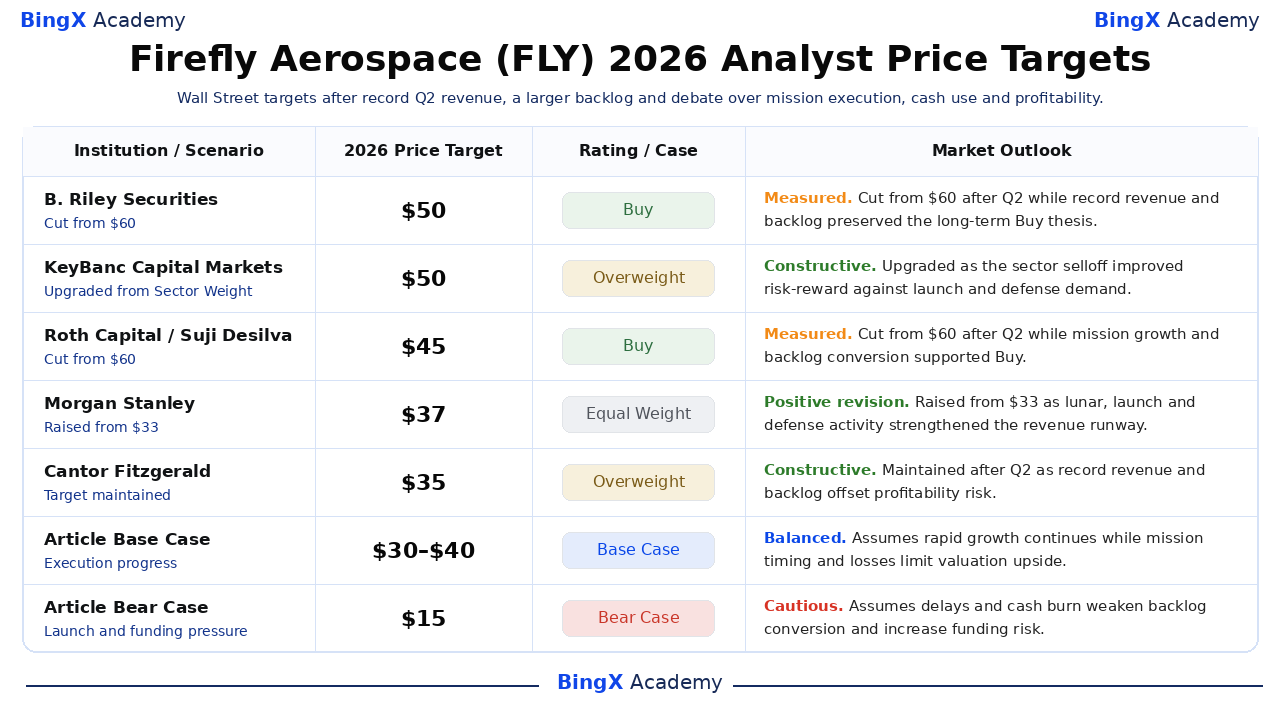
Te pięć datowanych działań obejmuje zakres 35-50 USD i odzwierciedla różne założenia dotyczące niezawodności misji, konwersji zaległości, popytu na bezpieczeństwo narodowe i ścieżki do rentowności. Są to punkty referencyjne stron trzecich, a nie jedna prognoza konsensusu. Końcowe wiersze scenariusza bazowego i niedźwiedzia to scenariusze redakcyjne BingX Academy i są oznaczone osobno.
|
Instytucja / Scenariusz |
Cel cenowy na 2026 |
Rating / Scenariusz |
Perspektywa rynkowa |
|
B. Riley Securities / Mike Crawford |
50 USD |
Kup |
Wyważone. 12 sierpnia: obcięto z 60 USD po Q2, gdy rekordowe przychody i zaległości zachowały długoterminową tezę Kup. |
|
KeyBanc Capital Markets / Michael Leshock |
50 USD |
Przeważaj |
Konstruktywne. 15 czerwca: podwyższono z Sector Weight, gdy wyprzedaż sektora poprawiła stosunek ryzyka do zysku wobec popytu na starty i obronę. |
|
Roth Capital / Suji Desilva |
45 USD |
Kup |
Wyważone. 12 sierpnia: obcięto z 60 USD po Q2, gdy wzrost misji i konwersja zaległości wspierały Kup. |
|
Morgan Stanley / Kristine Liwag |
37 USD |
Równa waga |
Pozytywna rewizja. 5 maja: podwyższono z 33 USD, gdy działalność księżycowa, startowa i obronna wzmocniła ścieżkę przychodów. |
|
Cantor Fitzgerald / Colin Canfield |
35 USD |
Przeważaj |
Konstruktywne. 12 sierpnia: utrzymano po Q2, gdy rekordowe przychody i zaległości zrównoważyły ryzyko rentowności. |
|
Scenariusz bazowy artykułu |
30-40 USD |
Scenariusz bazowy |
Wyważone. Zakłada kontynuację szybkiego wzrostu, gdy harmonogram misji i straty ograniczają wzrost wyceny. |
|
Scenariusz niedźwiedzia artykułu |
15 USD |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada opóźnienia i spalanie gotówki osłabiają konwersję zaległości i zwiększają ryzyko finansowania. |
Jak handlować akcjami Firefly Aerospace (FLY) na BingX
Handluj perspektywami częstotliwości startów, konwersji zaległości i marży Firefly Aerospace używając BingX TradFi i narzędzi BingX AI. Ponieważ FLY może reagować gwałtownie na wyniki misji, przyznanie kontraktów i aktualizacje finansowania, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
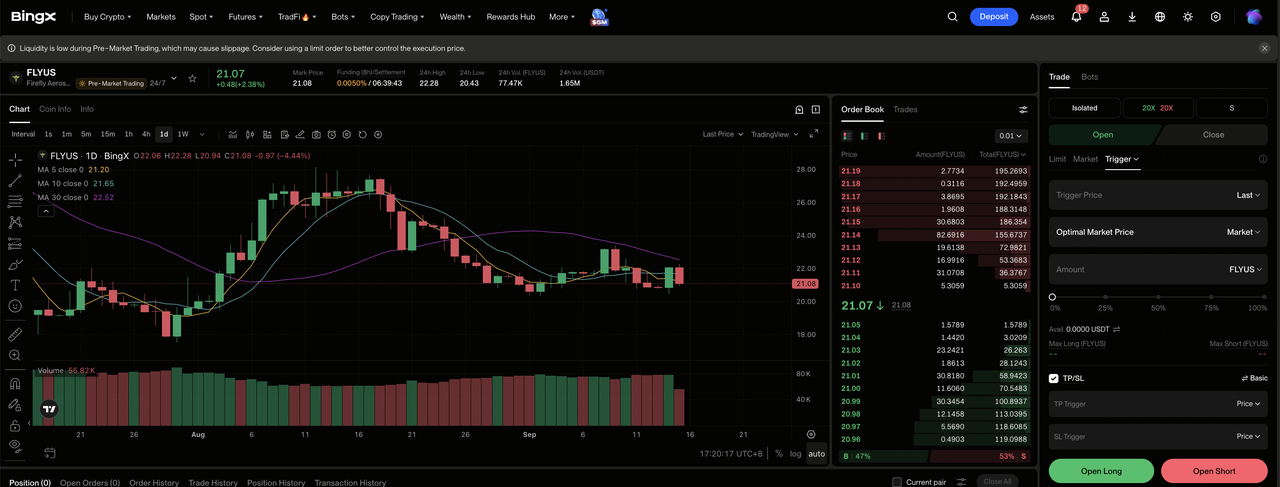
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz Firefly Aerospace (FLY). Wyszukaj i wybierz kontrakt FLY-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą, jeśli realizacja misji konwertuje zaległości i marże się poprawiają. Wybierz Otwórz pozycję krótką, jeśli opóźnienia startów, przekroczenia kosztów lub spalanie gotówki osłabiają oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o twoją tolerancję ryzyka. FLY handlowało ponad 50% poniżej ceny IPO wynoszącej 45 USD, pokazując, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. FLY może szybko reagować na starty, misje księżycowe, nagrody obronne, prognozy, marże i finansowanie.
Top 5 ryzyk do obserwowania dla inwestorów Firefly Aerospace w 2026
Wycena Firefly zależy od realizacji misji, konwersji zaległości, popytu rządowego i finansowania. Te ryzyka mogą opóźnić przychody, zwiększyć zużycie gotówki lub zmniejszyć wartość na akcję.
- Niepowodzenia startów mogą opóźnić przychody: Firefly wciąż potrzebuje co najmniej 221,4 mln USD przychodów w drugiej połowie roku, aby osiągnąć prognozę. Problem z misją mógłby odłożyć płatności, dodać koszty dochodzenia i osłabić zaufanie do zaległości 1,5 miliarda USD.
- Zaległości mogą konwertować wolniej niż oczekiwano: Zaległości 1,5 miliarda USD zależą od kamieni milowych technicznych, finansowania i harmonogramów klientów. Opóźnienia mogą przesunąć uznane przychody i wpływy gotówkowe na późniejsze okresy, nawet gdy kontrakty pozostają nienaruszone.
- Wysokie spalanie gotówki utrzymuje ryzyko finansowania jako istotne: Zużycie gotówki operacyjnej Q2 osiągnęło 81,6 mln USD, równe około 69% przychodów, podczas gdy gotówka wynosiła 459,8 mln USD. Ciągłe straty mogą wymagać więcej finansowania dłużnego lub kapitałowego.
- Programy rządowe mogą napotkać opóźnienia budżetowe: NASA i klienci obrony zapewniają ważny popyt, ale harmonogram zamówień i zmieniające się priorytety mogą przesunąć nagrody i kamienie milowe. To mogłoby osłabić widoczność przychodów krótkoterminowych, nawet jeśli długoterminowy popyt pozostaje silny.
- Marża brutto 20,3% pozostawia ograniczone miejsce na przekroczenia kosztów: Marża spadła o 130 punktów bazowych z Q1, gdy zmienił się miks programów. Wyższe koszty w Alpha, Blue Ghost, Eclipse lub SciTec mogą opóźnić ścieżkę do pozytywnych dochodów operacyjnych.
Końcowe przemyślenia: czy powinieneś inwestować w Firefly Aerospace w 2026?
Firefly przekroczyło tezę pojedynczego produktu startowego. Przychody Q2 osiągnęły 117,7 mln USD, zaległości wzrosły do około 1,5 miliarda USD, a firma utrzymała roczny cel 420-450 mln USD. Alpha, Blue Ghost, Elytra, Eclipse i SciTec tworzą kilka dróg do wzrostu, choć strata operacyjna 95,2 mln USD pokazuje, że szerokość programów nie wytworzyła jeszcze dźwigni operacyjnej.
Scenariusz byka wymaga terminowych misji, silniejszych marż i konwersji zaległości dla wsparcia 55 USD. Scenariusz niedźwiedzia odzwierciedla poślizgi harmonogramu, spalanie gotówki i presję finansowania, które mogą pociągnąć FLY w kierunku 15 USD. Konserwatywni traderzy mogą poczekać na roczne przychody powyżej dolnego progu prognozy, poprawę marży brutto i znaczące zmniejszenie zużycia gotówki operacyjnej przed traktowaniem zaległości jako trwałej wartości na akcję.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje jak FLY wiąże się z wysokim ryzykiem utraty kapitału. Niepowodzenia startów, defekty statków kosmicznych, opóźnienia kontraktów, przekroczenia kosztów, spalanie gotówki, rozwodnienie, zmiany budżetu rządowego i handel z dźwignią mogą spowodować szybkie straty. Przeprowadź niezależne badania przed alokowaniem kapitału.
Powiązane lektury
- Najlepsze akcje obronne do kupienia w 2026: główne firmy, pociski, drony, przestrzeń kosmiczna i działania wojenne wspomagane AI
- Najlepsze akcje kosmiczne do kupienia przed IPO SpaceX
- Prognoza ceny Rocket Lab (RKLB) na 2026: czy nowa rakieta i wzrost obrony mogą popchnąć RKLB w kierunku 150 USD?
- Prognoza ceny Redwire (RDW) na 2026: czy zamówienia kosmiczne i obronne mogą popchnąć RDW w kierunku 24 USD?
- Prognoza ceny Virgin Galactic (SPCE) na 2026: czy testy Delta mogą popchnąć SPCE w kierunku 5 USD?
- Prognoza ceny Lockheed Martin (LMT) na 2026: czy rekordowe zaległości mogą popchnąć LMT w kierunku 700 USD?
