

SAP (SAP) to niemiecka firma zajmująca się oprogramowaniem dla przedsiębiorstw, której amerykańskie akcje depozytowe są notowane na NYSE. Jej aplikacje łączą finanse, zamówienia, zasoby ludzkie, łańcuchy dostaw i operacje klienckie, przy czym subskrypcje chmurowe stają się głównym motorem wzrostu, gdy klienci migrują z systemów legacy do S/4HANA i RISE with SAP. Zainstalowana baza tworzy trwały, powtarzający się popyt, choć ADR pozostaje wrażliwy na wzrost zaległości w chmurze, realizację AI i ruchy walutowe.
Ostatni kwartał potwierdził silny popyt na chmurę przy mniej czytelnym wyniku zarobków. Całkowite przychody SAP Q2 2026 osiągnęły 9,88 miliarda EUR (11,16 miliarda dolarów), wzrost o 9%, przychody z chmury wzrosły o 22% do 6,30 miliarda EUR (7,12 miliarda dolarów), a bieżące zaległości w chmurze wzrosły o 27% do 22,93 miliarda EUR (25,91 miliarda dolarów). Przychody i non-IFRS EPS nie osiągnęły konsensusu, a rozwodnienie z przejęć obniżyło perspektywy zysku operacyjnego.
Prognoza akcji SAP na 2026 koncentruje się teraz na dwóch konkurujących poglądach:
- Przypadek konwersji chmurowej i Business AI: Migracje S/4HANA, 26% wzrost zaległości w stałych walutach i szersze przyjęcie Joule mogłyby utrzymać wzrost subskrypcji, podczas gdy większa baza chmurowa poprawia dźwignię operacyjną i wolne przepływy pieniężne.
- Przypadek spowolnienia zaległości i realizacji AI: wolniejsze zobowiązania klientów, słaba dostawa agentów lub szybszy spadek wsparcia legacy mogłyby zmniejszyć wzrost, zanim koszty przejęć i inwestycji przełożą się na silniejsze marże.
Ten przewodnik analizuje prognozę akcji SAP, scenariusze cenowe na 2026, główne ryzyka i perspektywy analityków, opierając się na komunikacie o wynikach Q2 2026 SAP z 23 lipca, półrocznym zgłoszeniu i danych rynkowych do 24 września, plus jak handlować kontraktami futures akcji SAP na BingX TradFi z zabezpieczeniem USDT.
Top 5 rzeczy, które inwestorzy SAP powinni wiedzieć we wrześniu 2026
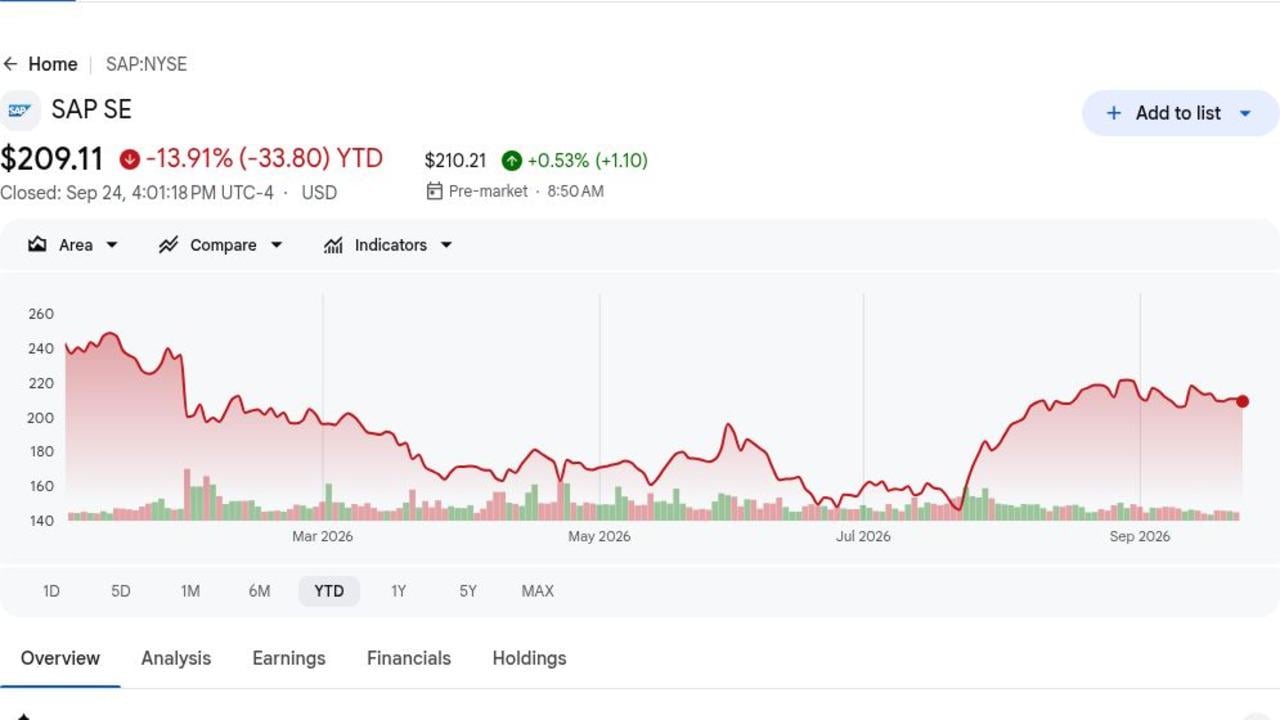
- ADR SAP zamknęły się na 209,11 USD i spadły o 13,91% w 2026: Akcje pozostały znacznie poniżej 52-tygodniowego maksimum 281,37 USD, gdy inwestorzy kwestionowali tempo wprowadzania agentic-AI SAP. Korekta tworzy więcej miejsca na wycenę, ale również pokazuje, że sam silny wzrost chmury nie rozwiązał obaw o realizację.
- Przychody Q2 osiągnęły 9,88 miliarda EUR (11,16 miliarda USD), wzrost o 9%: Wynik nie osiągnął konsensusu 10,02 miliarda EUR (11,32 miliarda USD) o 140 milionów EUR (158 milionów USD). Non-IFRS EPS na poziomie 1,59 EUR (1,80 USD) również nie osiągnęło szacunku 1,78 EUR (2,01 USD), czyniąc kwartał operacyjnie solidnym, ale finansowo mieszanym.
- Bieżące zaległości w chmurze osiągnęły 22,93 miliarda EUR (25,91 miliarda USD), wzrost o 27%: Wzrost wyniósł 26% w stałych walutach, powyżej 24% oczekiwań zgłoszonych wokół publikacji. Zakontraktowane zaległości dają SAP silną widoczność subskrypcji, gdy klienci kontynuują przenoszenie głównych obciążeń roboczych do S/4HANA Cloud.
- Prognoza przychodów z chmury na 2026 pozostała na poziomie 25,8 miliarda EUR (29,15 miliarda USD) do 26,2 miliarda EUR (29,61 miliarda USD): Zakres sugeruje 23% do 25% wzrost w stałych walutach. Utrzymanie perspektyw po wzroście przychodów z chmury o 22% do 6,30 miliarda EUR (7,12 miliarda USD) wspiera historię migracji i widoczność drugiej połowy.
- Prognoza zysku operacyjnego została obcięta o 100 milionów EUR (113 milionów USD): SAP obniżył zakres non-IFRS do 11,8 miliarda EUR (13,33 miliarda USD) do 12,2 miliarda EUR (13,79 miliarda USD) po zakończeniu przejęć Dremio i Prior Labs. Przejęcia wzmacniają możliwości danych i AI SAP, choć ich krótkoterminowe rozwodnienie podkreśla koszt przyspieszenia tej strategii.
Czym jest SAP (SAP)?
SAP rozwija aplikacje dla przedsiębiorstw, które zarządzają finansami, zamówieniami, siłą roboczą, produkcją, logistyką i relacjami z klientami. Duże organizacje używają tego oprogramowania jako systemu rejestrowania dla procesów o wysokiej wartości, tworząc znaczące koszty przełączania i długie cykle implementacji. Przychody pochodzą głównie z subskrypcji chmurowych, wsparcia oprogramowania, licencji i usług. Przejście na chmurę przesuwa wydatki z wcześniejszych licencji w kierunku powtarzających się kontraktów, poprawiając widoczność, jednocześnie wymagając od SAP i jego partnerów przeniesienia złożonych danych klientów i przepływów pracy bez zakłócania operacji.
Jego długoterminowy kierunek łączy migracje S/4HANA i RISE with SAP z Business Data Cloud, asystentem Joule i rozszerzającym się zestawem agentów AI opartych na procesach klienckich. SAP przejął Dremio dla możliwości data-lakehouse i Prior Labs dla technologii modeli podstawowych, podczas gdy klienci tacy jak Bosch i PwC używają produktów chmurowych i AI SAP do rozwoju i złożonych przepływów pracy biznesowych. Ekosystem partnerski obejmuje integratorów systemów i dostawców infrastruktury chmurowej, którzy pomagają migrować, dostosowywać i obsługiwać aplikacje w globalnych przedsiębiorstwach.
Przegląd wyników SAP (SAP) Q2 2026: Wzrost chmury i wolne przepływy pieniężne kompensują braki w przychodach i EPS
SAP zgłosił przychody Q2 na poziomie 9,88 miliarda EUR (11,16 miliarda USD) wobec oczekiwanych 10,02 miliarda EUR (11,32 miliarda USD), non-IFRS EPS 1,59 EUR (1,80 USD) wobec oczekiwanych 1,78 EUR (2,01 USD) i przychody z chmury 6,30 miliarda EUR (7,12 miliarda USD). Bieżące zaległości w chmurze wzrosły o 27% do 22,93 miliarda EUR (25,91 miliarda USD), wolne przepływy pieniężne wzrosły o 27% do 3,00 miliarda EUR (3,39 miliarda USD), a perspektywy zysku operacyjnego zostały obniżone z powodu rozwodnienia przejęć.
Czytaj więcej: Przegląd wyników SAP (SAP) Q2 2026: 22% wzrost chmury i niższe perspektywy zysku powodują spadek akcji o 1,59%
|
Metryka finansowa |
Prognoza / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Całkowite przychody Q2 |
10,02 mld EUR (11,32 mld USD) |
9,88 mld EUR (11,16 mld USD) |
Nie osiągnięte. 140 mln EUR (158 mln USD) poniżej konsensusu; wzrost o 9% r/r. |
|
EPS non-IFRS Q2 |
1,78 EUR (2,01 USD) |
1,59 EUR (1,80 USD) |
Nie osiągnięte. 0,19 EUR (0,21 USD) poniżej konsensusu; wzrost o 6% r/r. |
|
EPS IFRS Q2 |
— |
1,89 EUR (2,14 USD) |
Poprawa. Wzrost o 30% r/r. |
|
Przychody z chmury Q2 |
6,25 mld EUR (7,06 mld USD) |
6,30 mld EUR (7,12 mld USD) |
Przewyższone. Wzrost o 22% raportowane i 24% w stałych walutach. |
|
Bieżące zaległości w chmurze |
24% wzrost w stałych walutach |
22,93 mld EUR (25,91 mld USD) |
Rozszerzone. Wzrost o 27% raportowane i 26% w stałych walutach. |
|
Przychody Cloud ERP Suite |
— |
5,50 mld EUR (6,22 mld USD) |
Przyspieszenie. Wzrost o 25% raportowane i 27% w stałych walutach. |
|
Wolne przepływy pieniężne Q2 |
2,36 mld EUR (2,67 mld USD) rok poprzedni |
3,00 mld EUR (3,39 mld USD) |
Poprawa. Wzrost o 27% r/r. |
|
Perspektywy przychodów z chmury 2026 |
Bez zmian |
25,8 mld EUR (29,15 mld USD) do 26,2 mld EUR (29,61 mld USD) |
Utrzymane. Sugeruje 23%-25% wzrost w stałych walutach. |
|
Zysk operacyjny non-IFRS 2026 |
Poprzednio 11,9 mld EUR (13,45 mld USD) do 12,3 mld EUR (13,90 mld USD) |
11,8 mld EUR (13,33 mld USD) do 12,2 mld EUR (13,79 mld USD) |
Zmniejszone. Obcięte o 100 mln EUR (113 mln USD) z powodu rozwodnienia przejęć. |
|
Perspektywy wolnych przepływów pieniężnych 2026 |
Bez zmian |
10,0 mld EUR (11,30 mld USD) |
Utrzymane. Powyżej 8,24 mld EUR (9,31 mld USD) w 2025. |
- Przychody 9,88 miliarda EUR (11,16 miliarda USD) nie osiągnęły celu o 140 milionów EUR (158 milionów USD): Przychody nadal wzrosły o 9% rok do roku i 11% w stałych walutach. Brak osiągnięcia celu odzwierciedlał zatem mieszankę rozpoznawania i wymianę walutową bardziej niż słabszy podstawowy popyt.
- Przychody z chmury wzrosły o 22% do 6,30 miliarda EUR (7,12 miliarda USD): Wynik nieznacznie przewyższył konsensus, podczas gdy przychody Cloud ERP Suite wzrosły o 25% do 5,50 miliarda EUR (6,22 miliarda USD). Szybszy wzrost chmury nadal poprawia mieszankę powtarzających się przychodów SAP.
- Zaległości w chmurze wzrosły o 27% do 22,93 miliarda EUR (25,91 miliarda USD): Wzrost w stałych walutach o 26% przewyższył 24% oczekiwanie. Ta zakontraktowana baza zapewnia silniejszą widoczność przyszłych przychodów z subskrypcji mimo kwartalnego braku osiągnięcia celu przychodów.
- Wolne przepływy pieniężne wzrosły o 27% do 3,00 miliarda EUR (3,39 miliarda USD): Poprawa wspiera inwestycje w AI, przejęcia i odkupy akcji, podczas gdy niezmieniony roczny cel 10,0 miliarda EUR (11,30 miliarda USD) wskazuje na dalszą konwersję gotówki w drugiej połowie.
- Prognoza zysku operacyjnego została obcięta o 100 milionów EUR (113 milionów USD): SAP obniżył zakres non-IFRS na 2026 do 11,8 miliarda EUR (13,33 miliarda USD) do 12,2 miliarda EUR (13,79 miliarda USD) po przejęciach Dremio i Prior Labs. Wzrost chmury musi teraz zrównoważyć koszty integracji i przywrócić zaufanie do marż.
Perspektywy inwestycyjne SAP (SAP) 2026: Scenariusz byka 280 USD vs scenariusz niedźwiedzia 170 USD
Perspektywy SAP na 2026 zależą od tego, czy migracje S/4HANA i Business AI mogą utrzymać silny wzrost chmury, podczas gdy przejęcia przełożą się na lepsze marże. Wzrost pochodzi z konwersji zaległości, adopcji AI i rosnących wolnych przepływów pieniężnych, podczas gdy wolniejsze migracje, słabsza realizacja AI i dalsze naciski na marże pozostają głównymi zagrożeniami.
Scenariusz byka: Silny wzrost chmury i AI popycha SAP w kierunku 280 USD
Scenariusz byka zakłada, że bieżące zaległości w chmurze nadal rosną powyżej 25% w stałych walutach, gdy więcej klientów przenosi obciążenia finansowe, łańcucha dostaw i HR do S/4HANA. Joule i Business Data Cloud zyskują mierzalną adopcję, podczas gdy Dremio i Prior Labs wzmacniają możliwości danych i AI SAP.
Ruch w kierunku 280 USD wymagałby wzrostu przychodów z chmury blisko zakresu rocznego 23% do 25%, wolnych przepływów pieniężnych osiągających 10,0 miliarda EUR (11,30 miliarda USD) i stabilnego utrzymania prognoz zysku operacyjnego. Szybsza adopcja agentów AI SAP zapewniłaby dodatkowe potwierdzenie.
Scenariusz bazowy: Stały wzrost chmury utrzymuje SAP między 215 USD a 250 USD
Scenariusz bazowy zakłada, że migracje S/4HANA nadal wspierają powtarzający się wzrost, podczas gdy monetyzacja AI rozwija się bardziej stopniowo. Wzrost zaległości umiarkowanie spada z 26% w stałych walutach, ale pozostaje powyżej 20%, podczas gdy koszty przejęć kompensują część korzyści ze skali chmury.
SAP może handlować głównie między 215 USD a 250 USD w tych warunkach. Przychody z chmury w zakresie 25,8 miliarda EUR (29,15 miliarda USD) do 26,2 miliarda EUR (29,61 miliarda USD), wolne przepływy pieniężne blisko 10,0 miliarda EUR (11,30 miliarda USD) i stabilne prognozy wspierałyby zakres.
Scenariusz niedźwiedzia: Wolniejszy wzrost chmury i opóźnienia AI ciągną SAP w kierunku 170 USD
Scenariusz niedźwiedzia zakłada, że wzrost zaległości w chmurze spada poniżej 20%, gdy decyzje o migracji spowalniają, a dostawa produktów AI nie spełnia oczekiwań klientów. Spadające wsparcie oprogramowania i przychody z licencji stałyby się bardziej widoczne, podczas gdy koszty przejęć i rozwoju produktów nadal obciążają wzrost zysku.
Ruch w kierunku 170 USD stałby się bardziej prawdopodobny, jeśli wzrost przychodów z chmury spadnie poniżej 20%, prognozy zysku operacyjnego zostaną ponownie obcięte lub wolne przepływy pieniężne spadną znacząco poniżej 10,0 miliarda EUR (11,30 miliarda USD). Silniejszy dolar amerykański mógłby wywrzeć dalszą presję na wyniki ADR.
Prognozy cen akcji SAP na 2026 przez analityków z Wall Street
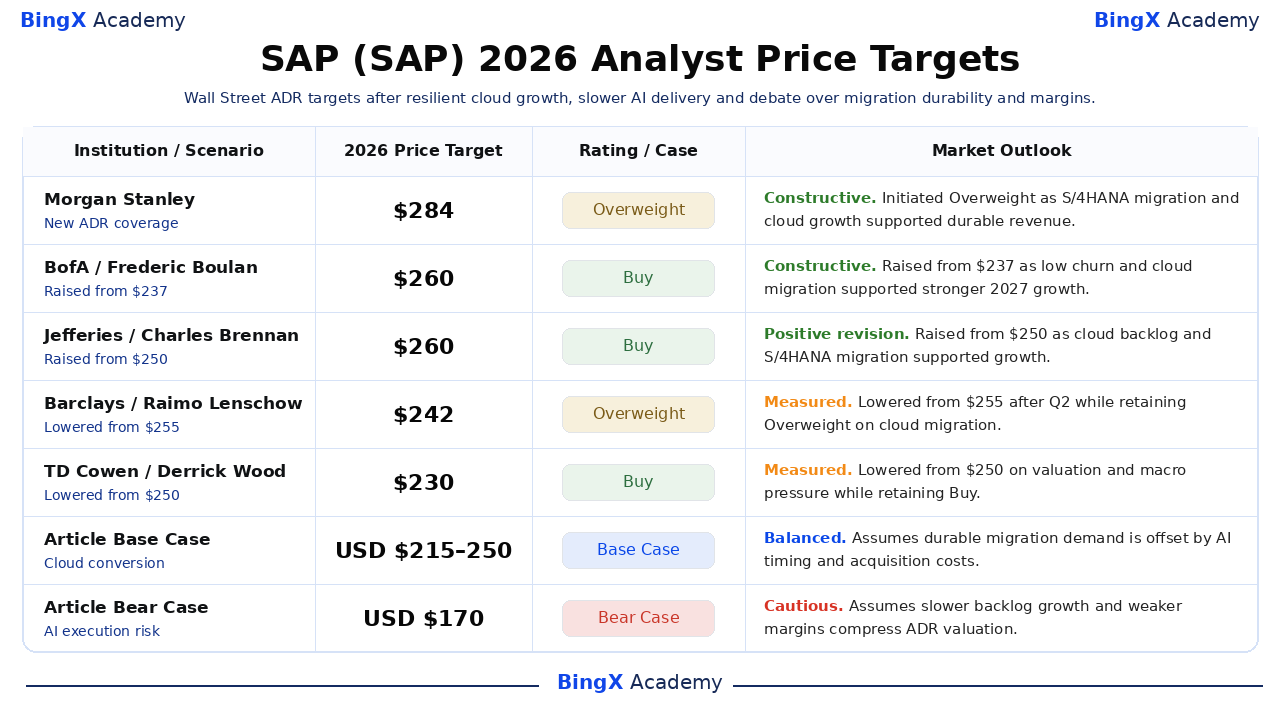
Te pięć datowanych działań analityków ADR obejmuje zakres od 230 USD do 284 USD i odzwierciedla różne założenia dotyczące migracji chmury, dostawy AI, powtarzających się przychodów i wyceny. Wszystkie pięć celów stoi powyżej zamknięcia z 24 września na poziomie 209,11 USD, choć niedawne cięcia pokazują mniejsze zaufanie do krótkoterminowej realizacji. Wiersze Base i Bear to scenariusze edytorialne BingX Academy i są oznaczone osobno.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Ocena / Przypadek |
Perspektywy rynkowe |
|
Morgan Stanley / Adam Wood |
284 USD/ADR |
Nadwaga |
Konstruktywne. 20 lutego: rozpoczęcie pokrycia jako migracja S/4HANA i wzrost chmury wspierał trwałe przychody. |
|
BofA / Frederic Boulan |
260 USD/ADR |
Kup |
Konstruktywne. 27 sierpnia: podniesione z 237 USD jako niski churn i migracja chmury wspierały silniejszy wzrost 2027. |
|
Jefferies / Charles Brennan |
260 USD/ADR |
Kup |
Pozytywna rewizja. 22 września: podniesione z 250 USD jako zaległości w chmurze i migracja S/4HANA wspierały wzrost. |
|
Barclays / Raimo Lenschow |
242 USD/ADR |
Nadwaga |
Umiarkowane. 27 lipca: obniżone z 255 USD po Q2 przy zachowaniu Nadwagi na migrację chmury. |
|
TD Cowen / Derrick Wood |
230 USD/ADR |
Kup |
Umiarkowane. 14 maja: obniżone z 250 USD na wycenę i presję makro przy zachowaniu Kup. |
|
Scenariusz bazowy artykułu |
215-250 USD/ADR |
Scenariusz bazowy |
Zrównoważone. Zakłada, że trwały popyt na migrację jest kompensowany przez timing AI i koszty przejęć. |
|
Scenariusz niedźwiedzia artykułu |
170 USD/ADR |
Scenariusz niedźwiedzia |
Ostrożne. Zakłada wolniejszy wzrost zaległości i słabsze marże kompresują wycenę ADR. |
Jak handlować akcjami SAP (SAP) na BingX
Handluj migrację chmury SAP, Business AI i perspektywy marż używając BingX TradFi i narzędzi BingX AI. Ponieważ ADR może reagować ostro na wzrost zaległości, prognozy i ruchy walutowe, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem na pozycję.
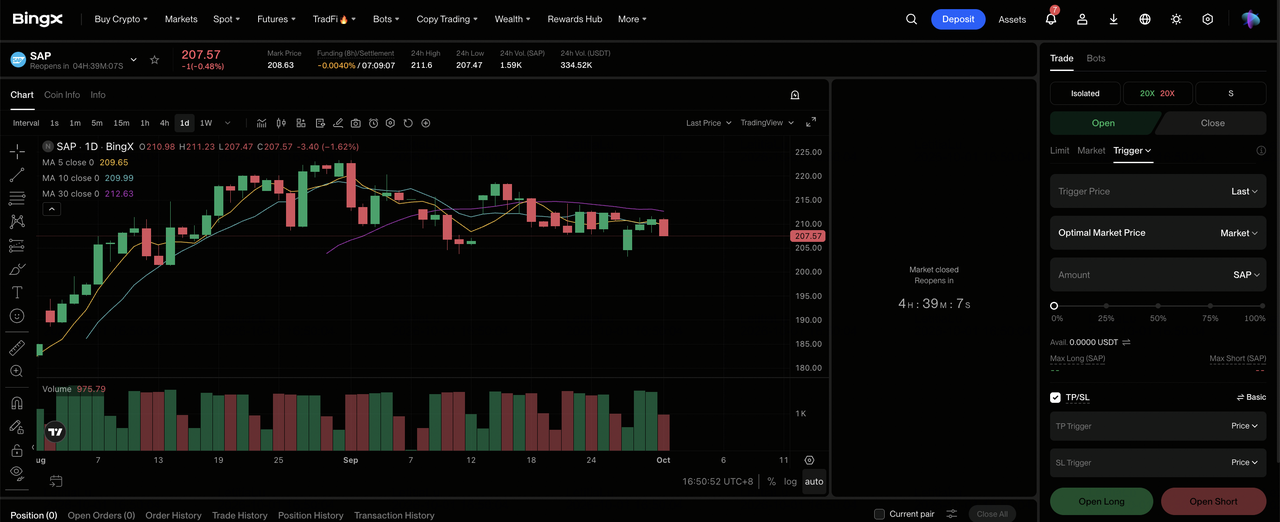
Krok 1: Uzyskaj dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na desce rozdzielczej giełdy BingX.
Krok 2: Wybierz SAP (SAP). Wyszukaj i wybierz kontrakt SAP-USDT futures perpetual.
Krok 3: Wybierz swój kierunek. Wybierz Otwórz pozycję długą, jeśli zaległości w chmurze, migracje S/4HANA i adopcja AI pozostają silne. Wybierz Otwórz pozycję krótką, jeśli wzrost zaległości lub prognozy zysku słabną.
Krok 4: Wybierz dźwignię i tryb marży. Wybierz Izolowaną lub Krzyżową Marżę w oparciu o swoją tolerancję ryzyka. Spadek YTD o 13,91% i zakres między 144,97 USD a 281,37 USD pokazują, dlaczego konserwatywna dźwignia i jasne określenie wielkości pozycji są ważne.
Krok 5: Wykonaj ścisłe protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub bezpośrednio po wejściu na transakcję. SAP może reagować szybko na wyniki, zaległości, wydania AI, integrację przejęć, wydatki przedsiębiorstw i ruchy EUR/USD.
Top 5 zagrożeń do obserwacji dla inwestorów SAP w 2026
SAP ma dużą zainstalowaną bazę i silny popyt na chmurę, ale realizacja AI, timing migracji, koszty przejęć i ruchy walutowe nadal mogą wpływać na zarobki i wartość ADR.
- Dostawa AI może nie spełnić oczekiwań klientów: Business AI jest centralny dla historii wzrostu SAP. Wolniejsza adopcja użytecznych agentów utrudniłaby uzasadnienie wydatków na przejęcia i rozwój i mogłaby wywrzeć presję na wielokrotność wyceny.
- Wzrost zaległości w chmurze może zwolnić z 26%: Bieżące zaległości w chmurze osiągnęły 22,93 miliarda EUR (25,91 miliarda USD). Wzrost poniżej 20% osłabiłby przyszłą widoczność subskrypcji i wzbudziłby pytania dotyczące perspektyw chmury 25,8 miliarda EUR (29,15 miliarda USD) do 26,2 miliarda EUR (29,61 miliarda USD).
- Migracje S/4HANA mogą trwać dłużej niż oczekiwano: Klienci muszą przenosić złożone dane i procesy biznesowe bez zakłócania operacji. Dłuższe projekty mogłyby opóźnić konwersję subskrypcji, podnieść koszty implementacji i spowolnić poprawę marż.
- Koszty przejęć mogą obciążać zysk przez dłuższy czas: Dremio i Prior Labs już obniżyły prognozy zysku operacyjnego o 100 milionów EUR (113 milionów USD). Wyższe koszty integracji, zatrzymania lub infrastruktury mogłyby dalej opóźnić oczekiwane korzyści z AI i platformy danych.
- Ruchy walutowe mogą wpływać na zwroty ADR: SAP raportuje w euro, podczas gdy jego ADR handluje w dolarach. Słabsze euro może zmniejszyć przetłumaczone przychody, zarobki i wartość dolara ADR, nawet gdy wzrost chmury w stałych walutach pozostaje silny.
Końcowe przemyślenia: Czy powinieneś inwestować w SAP w 2026?
SAP wszedł w drugą połowę z mieszanym, ale strategicznie ważnym kwartałem. Przychody wzrosły o 9% do 9,88 miliarda EUR (11,16 miliarda USD), przychody z chmury wzrosły o 22% do 6,30 miliarda EUR (7,12 miliarda USD), a bieżące zaległości w chmurze osiągnęły 22,93 miliarda EUR (25,91 miliarda USD). Wzrost wolnych przepływów pieniężnych wspiera tezę migracji, choć cięcie przewodnika zysku pokazuje, że ekspansja AI niesie krótkoterminowe koszty.
Scenariusz byka wymaga silnej konwersji migracji i lepszej dostawy AI, aby wspierać 280 USD/ADR. Scenariusz niedźwiedzia odzwierciedla wolniejsze zaległości i presję na marże w kierunku 170 USD/ADR. Konserwatywni traderzy mogą poczekać na wzrost zaległości powyżej 20%, przychody z chmury w zakresie rocznym i wolne przepływy pieniężne blisko 10,0 miliarda EUR (11,30 miliarda USD) przed zwiększeniem ekspozycji.
Przypomnienie o ryzyku: Handlowanie i inwestowanie w akcje takie jak SAP wiąże się z wysokim ryzykiem utraty kapitału. Wydatki przedsiębiorstw, migracje chmury, konkurencja AI, przejęcia, ruchy walutowe, zmiany wyceny i dźwignia finansowa mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązane lektury
- Prognoza cen Oracle (ORCL) 2026: Czy wzrost AI Cloud może popchnąć ORCL w kierunku 260 USD?
- Prognoza cen Adobe (ADBE) 2026: Czy monetyzacja AI może popchnąć ADBE w kierunku 350 USD?
- Prognoza cen IBM (IBM) 2026: Czy wzrost oprogramowania i kwantowy może popchnąć IBM w kierunku 350 USD?
- Prognoza cen AppLovin (APP) 2026: Czy wzrost AXON może popchnąć APP w kierunku 600 USD?
- Perspektywy akcji Microsoft (MSFT) na 2026: Czy wzrost Azure AI i Copilot może doprowadzić akcje MSFT do 550+ USD?
