MARA Holdings (MARA) działa w infrastrukturze obliczeniowej aktywów cyfrowych i energetycznej, skoncentrowanej na przemysłowej skali wydobywania Bitcoina. Jej lokalizacje łączą pozyskiwanie energii, specjalistyczny sprzęt do wydobycia, operacje centrów danych i zarządzanie skarbcem, co sprawia, że przychody są wrażliwe zarówno na wolumen produkcji, jak i wartość rynkową bitcoina. MARA przekierowuje również część swojego portfela zasilanych gruntów w kierunku AI i obliczeń wysokiej wydajności, co poszerza możliwości, jednocześnie dodając ryzyko rozwoju, finansowania i konwersji klientów.
Ostatni kwartał pokazał silniejszą zdolność operacyjną wraz ze słabszymi wynikami finansowymi związanymi z bitcoinem. Przychody Mara Holdings Q2 2026 spadły o 26,7% do 174,9 mln USD, ponieważ średnia cena bitcoina spadła o 28%, mimo że produkcja wzrosła o 3% do 2422 BTC, a energetyczny hashrate wzrósł o 22% do 70,3 EH/s. Strata netto w wysokości 611,3 mln USD, spowodowana głównie zmianami wartości godziwej aktywów cyfrowych, pokazała, dlaczego sama skala nie tworzy stabilnych zysków na akcję.
Prognoza akcji MARA na 2026 koncentruje się obecnie na dwóch konkurencyjnych opiniach:
- Przypadek skali bitcoina i konwersji AI: ożywienie w ekonomii bitcoina, ciągła efektywność hashrate i widoczne kamienie milowe Starwood mogą podnieść zwroty gotówkowe i zapewnić zasilonym aktywom wyższą wycenę infrastruktury.
- Przypadek zmienności i kapitałochłonności: słabsze ceny bitcoina, rosnąca trudność sieci lub powolna konwersja centrów danych mogą utrzymać zmienne zarobki i zwiększyć presję finansową.
Ten przewodnik przedstawia prognozę akcji MARA, scenariusze cenowe na 2026, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie finansowym MARA Holdings z Q2 2026 z 6 sierpnia 2026, kwartalnym zgłoszeniu i danych rynkowych do 11 września, plus jak handlować futures na akcje MARA na BingX TradFi z zabezpieczeniem USDT.
5 najważniejszych rzeczy, które inwestorzy MARA Holdings powinni wiedzieć we wrześniu 2026
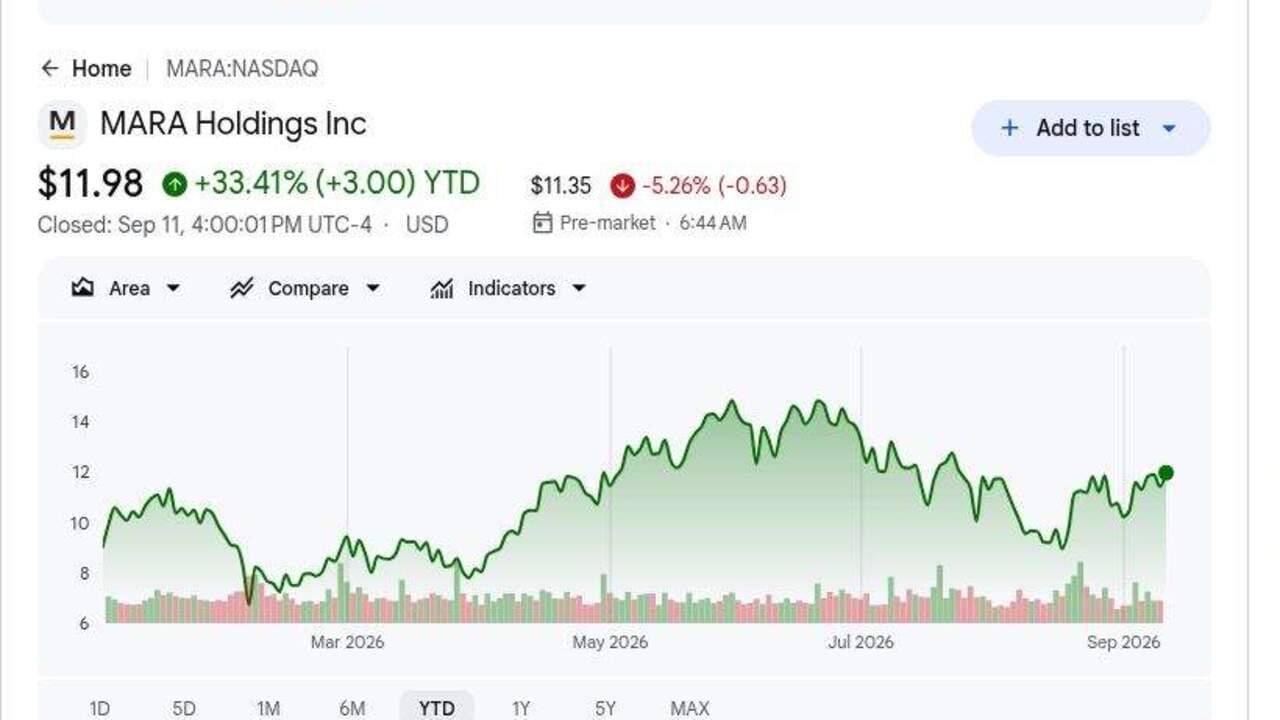
- Zamknięcie z 11 września na poziomie 11,94 USD oznaczało wzrost MARA o 33,41% w 2026: Wzrost odzwierciedla odnowione zainteresowanie górnikami posiadającymi aktywa energetyczne, jednak akcje pozostały poniżej kilku byczych celów. Konsensus 18 USD i cel BTIG 27 USD wymagają lepszej ekonomii wydobycia lub wymiernego postępu AI, a nie tylko wzrostu bitcoina.
- Przychody Q2 spadły o 26,7% do 174,9 mln USD: Wynik był poniżej konsensusu około 204 milionów USD o około 29 milionów USD, ponieważ średnia cena bitcoina spadła o 28%. Rezultat pokazuje, że wyższa produkcja nie może w pełni zrekompensować znacznie słabszej zrealizowanej ceny.
- Energetyczny hashrate osiągnął 70,3 EH/s przy wzroście produkcji o 3%: Pojemność wzrosła o 22% rok do roku i wyprodukowała 2422 BTC. Koszt na petahash na dzień również spadł o 4% do 27,7 USD, dostarczając dowodów operacyjnych, że skala i wydajność poprawiają się pomimo słabszych zysków księgowych.
- MARA posiadało 35 577 BTC i około 2,5 mld USD gotówki plus bitcoin: Skarbiec zapewnia płynność i bezpośredni wzrost bitcoina, chociaż niezrealizowana strata 343,0 mln USD pomogła doprowadzić kwartalną stratę netto do 611,3 mln USD. Ta sama baza aktywów może zatem wzmocnić płynność i zdestabilizować raportowane zarobki.
- Platforma Starwood celuje w 1 GW krótkoterminowej pojemności IT: Partnerstwo określa ścieżkę powyżej 2,5 GW poprzez konwersję zasilanych lokalizacji na AI i obliczenia wysokiej wydajności. Inwestorzy nadal potrzebują zobowiązań klientów, finansowania i kamieni milowych konstrukcyjnych, zanim będą traktować tę pojemność jako kontraktowe przychody.
Czym jest MARA Holdings (MARA)?
MARA Holdings to pionowo zintegrowany operator energii cyfrowej i obliczeń. Firma nabywa i rozwija lokalizacje energetyczne, wdraża sprzęt obliczeniowy o specjalnym zastosowaniu, waliduje transakcje w sieci Bitcoin i zarabia nagrody za bloki oraz opłaty transakcyjne. Przychody zależą od wydobytego bitcoina, ceny rynkowej bitcoina oraz ekonomii tworzonej przez trudność sieci, wydajność floty i koszt energii. MARA zarządza również jednym z największych w branży skarbców bitcoina korporacyjnego, więc oznaczenia bilansowe mogą dominować nad kwartalnym dochodem netto.
Jej długoterminowa strategia polega na przekształceniu wiedzy specjalistycznej z zakresu energii i infrastruktury w szerszą platformę obliczeniową. Strategiczny związek MARA z Starwood Capital i Starwood Digital celuje w około 1 GW krótkoterminowej pojemności IT ze ścieżką powyżej 2,5 GW, tworząc drogę do centrów danych AI. Firma integruje również aktywa energetyczne Long Ridge i rozwija technologie mające na celu monetyzację energii odciętej lub niewykorzystanej. Te programy mogą zdywersyfikować przychody, chociaż zawieranie kontraktów z klientami i budowa muszą poprzedzać jakikolwiek trwały wkład AI.
Więcej informacji: Najlepsze akcje wydobywcze Bitcoin do kupienia w 2026: BTC Hashrate spotyka pivot infrastruktury AI
MARA Holdings (MARA) Przegląd zysków Q2 2026: Przychody, skala operacyjna i perspektywy finansowe
Wyniki MARA Q2 2026 połączyły ekspansję operacyjną z ostrym odwróceniem księgowym. Przychody 174,9 mln USD nie osiągnęły konsensusu około 204,0 mln USD i spadły o 26,7% rok do roku, GAAP rozwodniony EPS minus 1,60 USD spadł o 1,77 USD poniżej konsensusu, a skorygowany EBITDA był ujemny 360,9 mln USD. Energetyczny hashrate osiągnął jednak 70,3 EH/s, a produkcja bitcoina wzrosła do 2422 BTC, pozostawiając inwestorów do rozdzielenia poprawiającej się pojemności wydobywczej od zmiennych oznaczeń bitcoina.
Więcej informacji: MARA Holdings (MARA) Zyski Q2 2026: Przychody spadają o 27% do 174,9 mln USD, gdy strata netto 611,3 mln USD powoduje 5,26% przecenę
|
Metryka finansowa |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
Około 204,0 mln USD konsensus |
174,9 mln USD |
Nie osiągnięto. Około 29,1 mln USD poniżej konsensusu i spadek o 26,7% YoY. |
|
Q2 GAAP rozwodniony EPS |
0,17 USD konsensus |
$(1,60) |
Nie osiągnięto. 1,77 USD poniżej konsensusu w porównaniu do 1,84 USD rok temu. |
|
Q2 dochód netto (strata) |
808,2 mln USD dochodu w Q2 2025 |
$(611,3) mln |
Odwrócenie. Niezrealizowana strata bitcoina 343,0 mln USD zastąpiła duży zysk z poprzedniego roku. |
|
Q2 skorygowany EBITDA |
1,2 mld USD w Q2 2025 |
$(360,9) mln |
Spadek. Zmiany wartości godziwej bitcoina przeważyły postęp operacyjny. |
|
Produkcja bitcoina |
2353 BTC w Q2 2025 |
2422 BTC |
Poprawa. Produkcja wzrosła około 3% YoY. |
|
Energetyczny hashrate |
57,4 EH/s w Q2 2025 |
70,3 EH/s |
Rozszerzona. Pojemność wzrosła około 22% YoY. |
|
Koszt na petahash na dzień |
28,9 USD w Q2 2025 |
27,70 USD |
Poprawa. Koszt operacyjny jednostki spadł około 4% YoY. |
|
Zasoby bitcoina |
— |
35 577 BTC |
Znaczne. Skala skarbca wzmacnia zarówno płynność, jak i zmienność mark-to-market. |
|
Zasoby gotówki i bitcoina |
— |
Około 2,5 mld USD |
Płynny. Saldo wspiera inwestycje w wydobycie i infrastrukturę AI. |
- Przychody 174,9 mln USD nie osiągnęły konsensusu o około 29,1 mln USD: Spadek o 26,7% nastąpił mimo wzrostu produkcji o 3%, ponieważ średnia cena bitcoina spadła o 28%. To sprawia, że zrealizowana ekonomia bitcoina jest pierwszą zmienną do monitorowania w odbudowie przychodów.
- GAAP rozwodniony EPS $(1,60) nie osiągnął szacunku 0,17 USD o 1,77 USD: Niezrealizowana strata bitcoina 343,0 mln USD pomogła odwrócić 808,2 mln USD dochodu z poprzedniego roku w stratę 611,3 mln USD. Porównanie pokazuje, dlaczego GAAP EPS może poruszać się bardziej niż operacje wydobywcze.
- Energetyczny hashrate wzrósł o 22% do 70,3 EH/s: Produkcja wzrosła do 2422 BTC z około 2353 BTC, a koszt na petahash na dzień poprawił się do 27,7 USD z 28,9 USD. Wyższa skala staje się bardziej wartościowa, jeśli ceny bitcoina i trudność sieci współpracują.
- Skorygowany EBITDA przeszedł do $(360,9) miliona z 1,2 miliarda USD: Spadek odzwierciedlał straty wartości godziwej bitcoina, a nie załamanie zainstalowanej pojemności. Mimo to, utrzymujący się ujemny skorygowany EBITDA zmniejszyłby wewnętrznie generowane finansowanie zarówno dla aktualizacji wydobycia, jak i konwersji AI.
- Zasoby gotówki i bitcoina wyniosły łącznie około 2,5 miliarda USD: Firma posiadała 35 577 BTC na 30 czerwca, tworząc elastyczność finansową dla projektów Long Ridge i Starwood. Ta elastyczność pozostaje narażona na spadki bitcoina i jakąkolwiek decyzję o zastawieniu lub sprzedaży aktywów skarbowych.
MARA Holdings (MARA) Perspektywy inwestycyjne 2026: 24 USD przypadek byczy vs. 7 USD przypadek niedźwiedzi
Następujące wyniki Byczy, Bazowy i Niedźwiedzi to scenariusze redakcyjne BingX Academy, a nie cele Wall Street. Każdy zakres zależy od obserwowalnych warunków operacyjnych i finansowych.
Przypadek byczy: Silniejsze wydobycie bitcoina popycha MARA w kierunku 24 USD
Przypadek byczy zakłada stabilizację cen bitcoina, zarządzalną trudność sieci i utrzymanie przez MARA więcej niż 70 EH/s z ciągłymi poprawami kosztów. Wzrost produkcji wtedy bardziej efektywnie przekształca się w przychody, podczas gdy Starwood zabezpiecza klientów lub finansowanie, które daje jego zasilanym lokalizacjom jaśniejszą wartość infrastruktury AI.
Ruch w kierunku 24 USD wymagałby kwartalnych przychodów powyżej 200 mln USD, skorygowany EBITDA stałby się dodatni po ujemnym wyniku Q2 360,9 mln USD i co najmniej jeden konkretny kamień milowy rozwoju Starwood. Stabilne zasoby bitcoina i dowody, że projekty AI mogą przynosić atrakcyjne zwroty wzmocniłyby przypadek.
Przypadek bazowy: Stała produkcja wydobywcza utrzymuje MARA między 14 a 18 USD
Przypadek bazowy zakłada, że flota 70,3 EH/s MARA i skarbiec 35 577 BTC wspierają wartość, chociaż oznaczenia bitcoina nadal zniekształcają zarobki, a rozwój centrów danych AI pozostaje we wczesnej fazie. Zyski wydajności częściowo kompensują trudność sieci, podczas gdy inwestorzy przypisują ograniczoną wartość celowi 1 GW Starwood, dopóki kontrakty i plany finansowania nie staną się jaśniejsze.
MARA mogłaby handlować głównie między 14 a 18 USD w tych warunkach. Wzrost produkcji, koszt na petahash poniżej 28 USD i postęp w Long Ridge wspierałyby zakres. Kolejne duże nietrafienie przychodów lub głęboko ujemny kwartał skorygowanego EBITDA osłabiłby górną granicę.
Przypadek niedźwiedzi: Niższe ceny bitcoina ciągną MARA w kierunku 7 USD
Przypadek niedźwiedzi zakłada spadek cen bitcoina, podczas gdy trudność sieci i koszty energii rosną, zmniejszając przychody na jednostkę hashrate. Konwersja AI również porusza się wolniej, pozostawiając MARA z kosztami rozwoju przed znaczącymi przychodami od klientów.
Ruch w kierunku 7 USD stałby się bardziej prawdopodobny, jeśli przychody pozostaną poniżej 175 mln USD, straty skarbca zmniejszą płynność lub kamienie milowe Starwood poślizgną się bez zastąpienia popytu. Dodatkowy dług, finansowanie zamienne lub sprzedaż bitcoina na finansowanie rozwoju dodałyby dalszą presję na wartość na akcję.
Prognozy cen akcji MARA na 2026 według analityków Wall Street
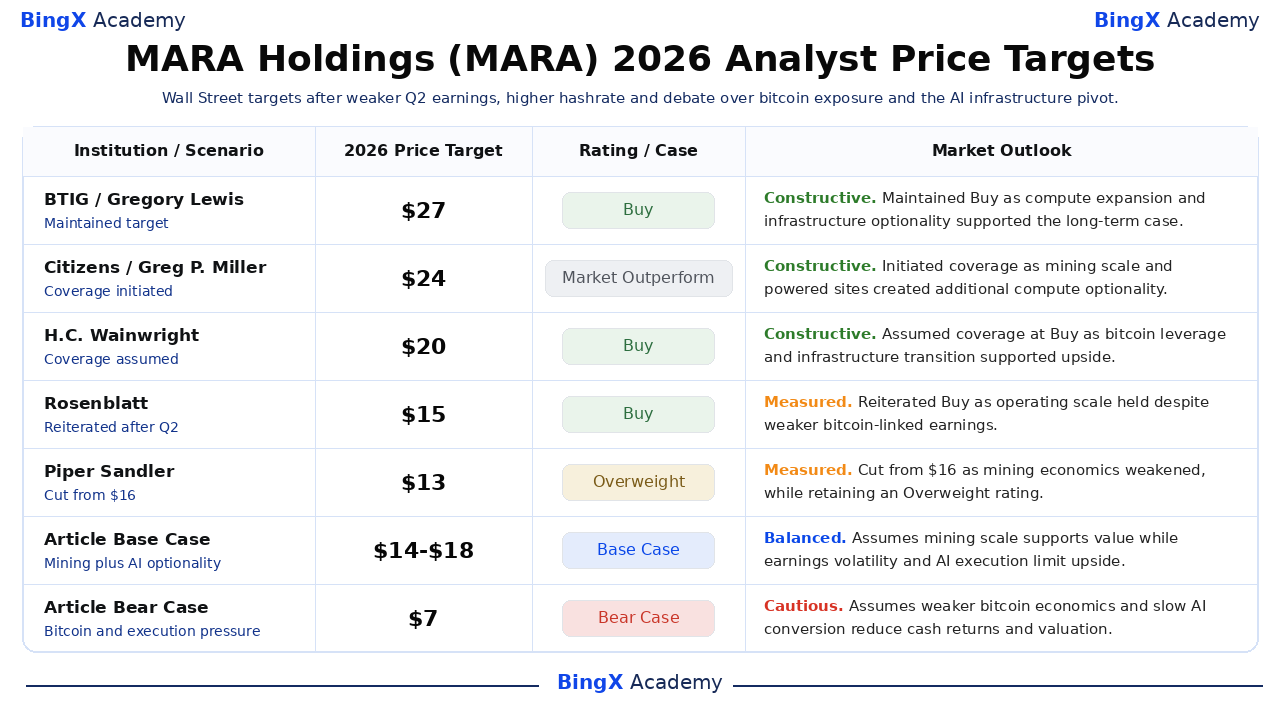
Te pięć datowanych akcji obejmuje 13-27 USD i odzwierciedla różne założenia dotyczące cen bitcoina, wydajności wydobycia i przejścia na infrastrukturę AI. Są to punkty odniesienia stron trzecich, a nie pojedyncza prognoza. Końcowe wiersze Bazowy i Niedźwiedzi to scenariusze redakcyjne BingX Academy.
|
Instytucja / Scenariusz |
Cel cenowy 2026 |
Rating / Przypadek |
Perspektywa rynkowa |
|
BTIG |
27 USD |
Kup |
Konstruktywny. 1 czerwca: Utrzymano Kup, gdy ekspansja obliczeń i opcjonalność infrastruktury wspierały długoterminowy przypadek. |
|
Citizens |
24 USD |
Przewaga rynkowa |
Konstruktywny. 24 czerwca: Zainiciowano pokrycie, gdy skala wydobycia i zasilane lokalizacje stworzyły dodatkową opcjonalność obliczeniową. |
|
H.C. Wainwright |
20 USD |
Kup |
Konstruktywny. 11 września: Przyjął pokrycie na Kup, gdy dźwignia bitcoina i przejście infrastruktury wspierały wzrost. |
|
Rosenblatt |
15 USD |
Kup |
Wymierny. 7 sierpnia: Potwierdził Kup, gdy skala operacyjna utrzymała się pomimo słabszych zarobków związanych z bitcoinem. |
|
Piper Sandler |
13 USD |
Przewaga |
Wymierny. 17 lipca: Obcięcie z 16 USD, gdy ekonomia wydobycia osłabła, przy zachowaniu ratingu Przewaga. |
|
Przypadek bazowy artykułu |
14-18 USD |
Przypadek bazowy |
Zrównoważony. Zakłada, że skala wydobycia wspiera wartość, podczas gdy zmienność zarobków i wykonanie AI ograniczają wzrost. |
|
Przypadek niedźwiedzi artykułu |
7 USD |
Przypadek niedźwiedzi |
Ostrożny. Zakłada słabszą ekonomię bitcoina i powolną konwersję AI zmniejszającą zwroty gotówkowe i wycenę. |
Jak handlować akcjami MARA Holdings (MARA) na BingX
Handluj perspektywami produkcji bitcoina, efektywności energetycznej i infrastruktury AI MARA Holdings za pomocą BingX TradFi i BingX AI. Ponieważ MARA może szybko reagować na ceny bitcoina, trudność sieci, finansowanie i kamienie milowe centrów danych, handlowcy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
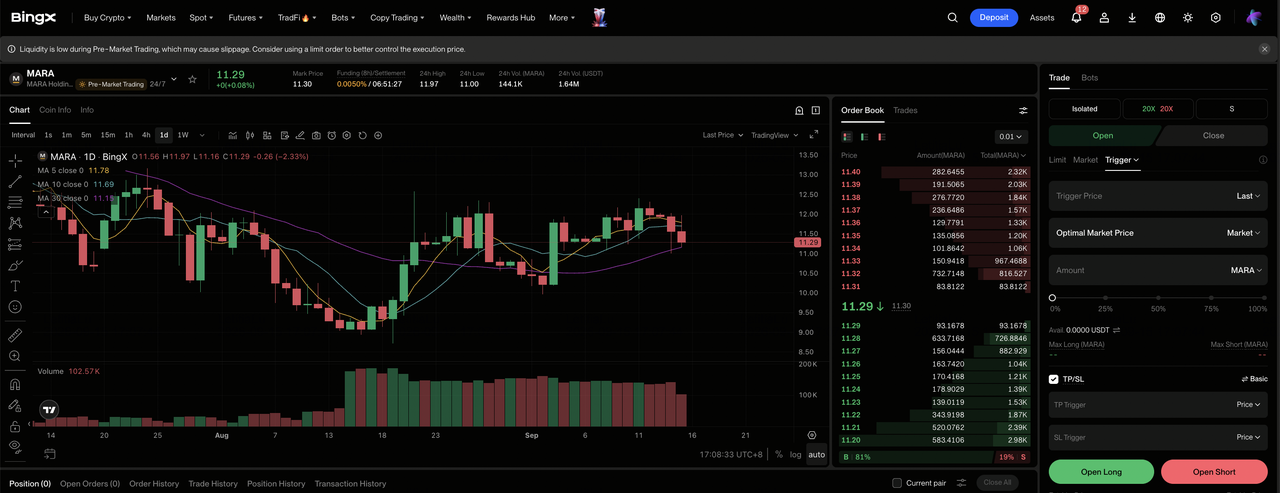
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do specjalistycznej sekcji TradFi na pulpicie giełdy BingX.
Krok 2: Wybierz MARA Holdings (MARA). Wyszukaj i wybierz kontrakt MARA-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą, jeśli kamienie milowe operacyjne poprawiają się i rentowność wzrasta. Wybierz Otwórz pozycję krótką, jeśli opóźnienia w wykonaniu lub słabszy popyt zmniejszą oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin w oparciu o tolerancję ryzyka. Duże wahania akcji w 2026 pokazują, dlaczego konserwatywna dźwignia i jasne wymiarowanie pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w handel. MARA może szybko reagować na zarobki, wytyczne, kontrakty, finansowanie i warunki sektorowe.
5 najważniejszych ryzyk do obserwowania przez inwestorów MARA Holdings w 2026
Wycena MARA zależy od powiązanych zmiennych bitcoina, energii, kapitału i infrastruktury. Każda może zmienić przepływy pieniężne lub wartość przypisaną każdej akcji.
- Wahania wartości godziwej bitcoina mogą przeważyć postęp operacyjny: Niezrealizowana strata bitcoina 343,0 mln USD przyczyniła się do straty netto Q2 611,3 mln USD. Odnowiony spadek może zmniejszyć wartość skarbca, osłabić zabezpieczenie i skompresować akcje, nawet jeśli hashrate rośnie.
- Trudność sieci może rozwodnić korzyść z 70,3 EH/s: MARA wyprodukowało 2422 BTC pomimo o 22% większego energetycznego hashrate. Jeśli globalna pojemność rozszerza się szybciej niż poprawia się wydajność MARA, bitcoin zarobiony na jednostkę obliczeń może spaść i zmniejszyć brutto zwroty gotówkowe.
- Ekonomia energii może odwrócić poprawę kosztów jednostkowych 27,7 USD: Koszt na petahash na dzień spadł o 4%, chociaż rynki energii pozostają zmienne. Wyższe ceny energii lub awarie mogą zmniejszyć produkcję i zawęzić spread między przychodami bitcoina a kosztami operacyjnymi lokalizacji.
- Cel 1 GW Starwood to mapa drogowa rozwoju, a nie zaksięgowane sprzedaże: Infrastruktura AI wymaga klientów, połączenia sieciowego, sprzętu i finansowania. Opóźnienia pozostawiłyby kapitał związany przed przychodami i mogłyby zmniejszyć premię wyceny przypisaną ścieżce 2,5 GW.
- Finansowanie może rozwodnić przyszłą ekonomię na akcję: Sprzęt wydobywczy, aktywa energetyczne i centra danych są kapitałochłonne. Jeśli pozycja gotówki i bitcoina 2,5 miliarda USD osłabnie, dług, papiery wartościowe zamienne lub emisja akcji może finansować ekspansję i zmniejszyć roszczenia każdej akcji do przyszłych zarobków.
Końcowe przemyślenia: Czy powinieneś inwestować w MARA Holdings w 2026?
MARA wchodzi w resztę 2026 z silniejszą pojemnością fizyczną i dużym skarbcem bitcoina, jednak Q2 pokazało, że ani to nie gwarantuje stabilnych zarobków. Hashrate osiągnął 70,3 EH/s i produkcja wzrosła o 3%, podczas gdy przychody spadły o 26,7%, a skorygowany EBITDA spadł do $(360,9) miliona. Pytaniem inwestycyjnym jest, czy wydajność i dywersyfikacja AI mogą zmniejszyć tę zależność.
Przypadek byczy potrzebuje poprawiającej się ekonomii bitcoina i namacalnych kamieni milowych Starwood, aby wspierać 24 USD. Przypadek niedźwiedzi odzwierciedla słabsze zwroty z wydobycia, zmienne oznaczenia skarbca i zobowiązania kapitałowe, które mogą pociągnąć MARA w kierunku 7 USD. Konserwatywni handlowcy mogą poczekać na przychody powyżej 200 milionów USD, dodatni skorygowany EBITDA i zakontraktowanego klienta AI przed przypisaniem pełnej wartości przejściu na infrastrukturę.
Przypomnienie o ryzyku: Handel i inwestowanie w akcje takie jak MARA wiąże się z wysokim ryzykiem utraty kapitału. Wykonanie przez firmę, zmienność rynku, finansowanie i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Pokrewna lektura
- Najlepsze akcje wydobywcze Bitcoin do kupienia w 2026: BTC Hashrate spotyka pivot infrastruktury AI
- Najlepsze akcje obliczeń wysokiej wydajności (HPC) do obserwowania w 2026: liderzy rynku obliczeń przyspieszonych
- Najlepsze akcje centrów danych AI do kupienia w 2026: chmura, serwery i infrastruktura obliczeniowa AI
- 10 najlepszych akcji infrastruktury AI do kupienia w 2026: liderzy produkcji i projektowania chipów
- Prognoza ceny CleanSpark (CLSK) 2026: 27,00 USD AI Hyperscaler czy 32% pułapka wydobywcza short-squeezed?
- Prognoza ceny IREN Limited (IREN) 2026: Czy ekspansja AI Cloud może pchnąć IREN wyżej?
