

Redwire (RDW) to zintegrowana firma kosmiczno-obronna dostarczająca komponenty statków kosmicznych, inżynierię cyfrową, autonomiczne samoloty, czujniki i systemy misyjne. Przejęcie Edge Autonomy poszerzyło portfolio z infrastruktury kosmicznej o sprawdzone bojowo bezzałogowe statki powietrzne, tworząc większą ekspozycję na budżety obronne i międzynarodowy popyt. Ta ekspansja zwiększa skalę Redwire, choć również podnosi ryzyko integracji, realizacji programów i alokacji kapitału.
Ostatni kwartał pokazał, że połączona platforma może szybko rosnąć. Przychody RedWire Q2 2026 wzrosły o 89,6% do rekordowych 117,1 miliona USD, marża brutto poprawiła się do 27,8% z ujemnych 30,9%, a portfel zamówień osiągnął 542,1 miliona USD. Skorygowana EBITDA pozostała ujemna na poziomie 3,2 miliona USD, więc przypadek inwestycyjny zależy od tego, czy konwersja portfela zamówień i dźwignia operacyjna mogą przekształcić rekordowy popyt w stały zysk.
Prognoza akcji RDW na 2026 rok skupia się obecnie na dwóch konkurujących poglądach:
- Przypadek skali obronnej i portfela zamówień: współczynnik book-to-bill 1,42x, portfel zamówień 542,1 miliona USD i rosnący popyt na Stalker i Penguin mogą wspierać trwały wzrost i pozytywną skorygowaną EBITDA.
- Przypadek integracji i rentowności: wolniejsza realizacja programów, presja kosztów kontraktów o stałych cenach lub ciągłe straty mogą uniemożliwić przekształcenie wzrostu przychodów w zyski na akcję.
Ten przewodnik analizuje prognozę akcji RDW, scenariusze cenowe na 2026 rok, kluczowe ryzyka i perspektywy analityków, opierając się na raporcie wyników Q2 2026 Redwire z 5 sierpnia 2026, kwartalnym złożeniu i danych rynkowych do 11 września, plus jak handlować kontraktami futures na akcje RDW na BingX TradFi z zabezpieczeniem USDT.
5 Najważniejszych Rzeczy dla Inwestorów Redwire we Wrześniu 2026
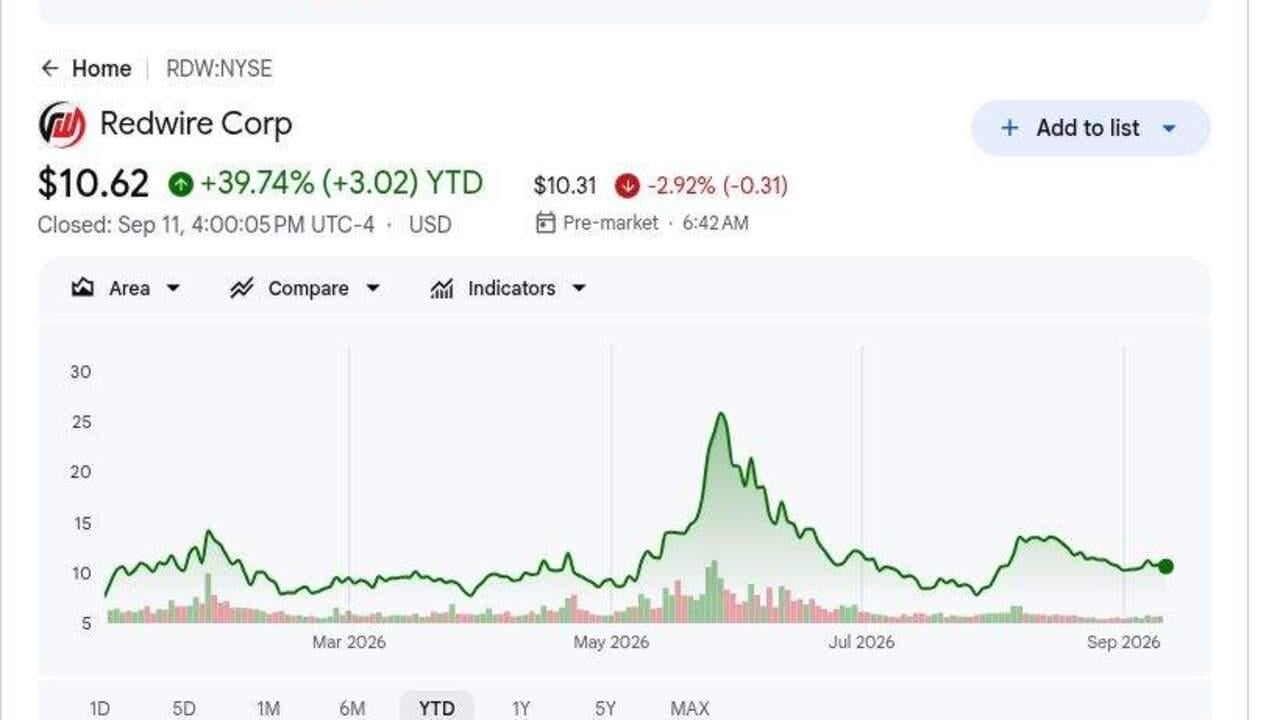
- Zamknięcie 11 września na poziomie 10,62 USD oznacza wzrost RDW o około 39,4% w 2026 roku: Wzrost odzwierciedla silniejszy popyt obronny, choć akcje znacząco spadły z majowego szczytu. Konsensus analityków 14 USD i szczyt na Wall Street 24 USD sugerują wzrost tylko jeśli portfel zamówień zostanie skonwertowany i marże będą się nadal poprawiać.
- Przychody Q2 osiągnęły rekordowe 117,1 miliona USD, wzrost o 89,6%: Wynik przewyższył konsensus 107,1 miliona USD o około 10,0 miliona USD. Edge Autonomy i szersza aktywność programów zwiększyły skalę, dając Redwire więcej przychodów na rynkach kosmicznych i lotniczych.
- Marża brutto poprawiła się o 58,7 punktów procentowych do 27,8%: Porównanie z ujemnymi 30,9% rok wcześniej to najjaśniejsza poprawa operacyjna. Skorygowana EBITDA również zawęziła się o 24,2 miliona USD do straty 3,2 miliona USD pomimo 12,5 miliona USD wydatków na badania i rozwój.
- Portfel zamówień osiągnął 542,1 miliona USD z book-to-bill 1,42x: Portfel zamówień wzrósł o około 130,8 miliona USD od końca roku, a zamówienia przewyższyły przychody w Q2. Liczby wspierają lepszą widoczność, choć harmonogram kontraktów i realizacja determinują, jak szybko portfel zamówień stanie się uznanymi przychodami i gotówką.
- Redwire potwierdził 450-500 milionów USD przychodów na 2026 rok: Przychody pierwszej połowy roku wyniosły 214,0 milionów USD, pozostawiając 236-286 milionów USD na drugą połowę. Zakres wymaga ciągłej realizacji programów, ale nie zakłada, że każdy dolar z 542,1 miliona USD portfela zamówień zostanie skonwertowany w tym roku.
Czym jest Redwire (RDW)?
Redwire to dostawca technologii lotniczo-kosmicznej i obronnej obsługujący cywilne agencje kosmiczne, operatorów komercyjnych oraz amerykańskich i sojuszniczych klientów wojskowych. Portfolio kosmiczne obejmuje panele słoneczne, struktury rozkładane, awionikę, czujniki, platformy statków kosmicznych, systemy radiowe i sprzęt do badań w mikrograwicji. Edge Autonomy dodaje bezzałogowe samoloty Stalker i Penguin, ładunki wywiadowcze i operacje autonomiczne. Przychody generowane są poprzez dostawy produktów, usługi inżynieryjne i kontrakty rządowe o strukturach stałocenowych, cost-plus i time-and-material.
Długoterminowy kierunek firmy łączy infrastrukturę kosmiczną z autonomicznymi systemami obronnymi wielodomenowymi. Korpus Piechoty Morskiej USA i Armia wydały kolejne nagrody Stalker Block 30, podczas gdy kontrakty Penguin obejmują wieloletnie zamówienie wysokiej ósemkowej cyfry z kraju NATO i program Straży Przybrzeżnej Tajwanu. Redwire wspiera również misje NASA i współpracuje z Bristol Myers Squibb, Purdue University, Rowan University i Aspera Biomedicines w badaniach farmaceutycznych w przestrzeni kosmicznej. Te relacje dywersyfikują popyt, choć zamówienia rządowe i harmonogramy startów nadal kształtują harmonogram przychodów.
Czytaj więcej: Najlepsze Akcje Obronne do Kupna w 2026: Firmy Główne, Pociski, Drony, Kosmos i Wojna Wspierana AI
Przegląd Wyników Redwire (RDW) Q2 2026: Przychody, Skala Operacyjna i Perspektywy Finansowe
Redwire dostarczył rekordowe przychody Q2 2026, pozytywną marżę brutto i wyższy portfel zamówień, choć rentowność pozostała niepełna. Przychody 117,1 miliona USD pobiły konsensus 107,1 miliona USD o około 10,0 miliona USD i wzrosły o 89,6%, skorygowany EPS ujemnych 0,09 USD pokonał szacunek ujemnych 0,16 USD, a marża brutto osiągnęła 27,8%. Portfel zamówień wzrósł do 542,1 miliona USD, a zarząd potwierdził 450-500 milionów USD pełnorocznych przychodów, pozostawiając realizację i konwersję gotówki jako główne testy.
Czytaj więcej: Przegląd Wyników Redwire (RDW) Q2 2026: Przychody 117,1 Miliona USD Wzrosły o 89,6% Napędzając Wzrost Ceny o 10,35%
|
Wskaźnik Finansowy |
Wytyczne / Konsensus |
Raportowane / Rzeczywiste |
Niespodzianka |
|
Przychody Q2 2026 |
107,1 mln USD konsensus |
117,1 mln USD |
Pobiło. Około 10,0 mln USD powyżej konsensusu i wzrost o 89,6% YoY. |
|
Skorygowany EPS Q2 |
$(0,16) konsensus |
$(0,09) |
Pobiło. Strata była o 0,07 USD mniejsza niż konsensus. |
|
Strata netto GAAP Q2 |
$(97,0) mln w Q2 2025 |
$(41,0) mln |
Poprawa. Strata zawęziła się o 56,0 mln USD YoY. |
|
Marża brutto Q2 |
(30,9)% w Q2 2025 |
27,80% |
Wzrost. Marża poprawiła się o 58,7 punktów procentowych YoY. |
|
Skorygowana EBITDA Q2 |
$(27,4) mln w Q2 2025 |
$(3,2) mln |
Poprawa. Strata zawęziła się o 24,2 mln USD pomimo 12,5 mln USD na B&R. |
|
Book-to-bill Q2 |
— |
1,42x |
Pozytywny. Zamówienia przewyższyły uznane przychody w kwartale. |
|
Portfel zamówień |
411,3 mln USD na 31 grudnia 2025 |
542,1 mln USD |
Rekord. Portfel zamówień wzrósł o około 130,8 mln USD od końca roku. |
|
Łączna płynność |
130,2 mln USD na 31 grudnia 2025 |
607,8 mln USD |
Wzmocnienie. Płynność wzrosła o 366,9% od końca roku. |
|
Perspektywy przychodów FY2026 |
Poprzednie 450-500 mln USD |
450-500 mln USD |
Potwierdzone. Przychody pierwszej połowy 214,0 mln USD wspierają zakres. |
- Przychody 117,1 miliona USD pobiły konsensus o około 10,0 miliona USD: Wzrost o 89,6% odzwierciedlił większe portfolio obronne i silniejszą aktywność programów. Pobicie pokazuje, że popyt konwertuje się na raportowane sprzedaże, a nie pozostaje całkowicie w portfelu zamówień.
- Skorygowany EPS ujemnych 0,09 USD był o 0,07 USD lepszy niż konsensus: Strata netto GAAP również zawęziła się o 56,0 milionów USD do 41,0 milionów USD. Redwire pozostaje nierentowny, choć wyższa skala zaczyna redukować intensywność strat.
- Marża brutto poprawiła się do 27,8% z ujemnych 30,9%: Zmiana o 58,7 punktów procentowych wskazuje na znacznie zdrowszą ekonomię kontraktów i mix akwizycji. Utrzymanie pozytywnych marż jest konieczne zanim wzrost przychodów będzie mógł wspierać trwały przepływ gotówki.
- Skorygowana EBITDA poprawiła się o 24,2 miliona USD do ujemnych 3,2 miliona USD: Wynik obejmował 12,5 miliona USD wydatków na badania i rozwój. Pozytywna EBITDA jest w zasięgu, jeśli przychody konwertują zgodnie z harmonogramem, a koszty programów pozostaną kontrolowane.
- Płynność wzrosła o 366,9% do 607,8 miliona USD: Suma obejmowała 557,0 milionów USD gotówki i ograniczonej gotówki plus 50,0 milionów USD dostępności kredytu. Silniejszy bilans wspiera integrację i inwestycje, podczas gdy dług terminowy spadł z 90 milionów USD do 50 milionów USD.
Perspektywy Inwestycyjne Redwire (RDW) 2026: Scenariusz Hossa 24 USD vs Scenariusz Bessy 8 USD
Następujące scenariusze Hossa, Bazowy i Bessy to edytorialne scenariusze Akademii BingX, a nie cele Wall Street. Każdy zakres zależy od obserwowalnych warunków operacyjnych i finansowych.
Scenariusz Hossa: Silny Popyt Obronny Popycha RDW w Kierunku 24 USD
Scenariusz Hossa zakłada, że portfel zamówień 542,1 miliona USD konwertuje zgodnie z harmonogramem, book-to-bill pozostaje powyżej 1,0x, a Edge Autonomy rozszerza sprzedaż w systemach Stalker, Penguin i Octopus. Marża brutto pozostaje na poziomie lub powyżej 27,8%, pomagając skorygowanej EBITDA przejść z ujemnych 3,2 miliona USD na teren pozytywny.
Ruch w kierunku 24 USD wymagałby pełnorocznych przychodów bliskich górnego pułapowi wytycznych 500 milionów USD, pozytywnej skorygowanej EBITDA i większej liczby nagród USA lub NATO. Ciągły wzrost portfela zamówień i lepszy operacyjny przepływ gotówki wzmocniłyby przypadek.
Scenariusz Bazowy: Stały Wzrost Portfela Zamówień Utrzymuje RDW Między 14 a 18 USD
Scenariusz Bazowy zakłada, że Redwire osiąga zakres przychodów 450-500 milionów USD i utrzymuje pozytywną marżę brutto, podczas gdy wydatki na integrację i B&R utrzymują stopniową poprawę zysku. Zarówno infrastruktura kosmiczna, jak i autonomiczne samoloty przyczyniają się, choć harmonogram kontraktów utrzymuje nierównomierne wyniki kwartalne.
RDW mógłby handlować głównie między 14 a 18 USD w tych warunkach. Book-to-bill powyżej 1,0x, stabilny portfel zamówień i skorygowana EBITDA bliska równowagi wspierałyby zakres. Przychody poniżej 450 milionów USD lub marża brutto poniżej 25% osłabiłyby górny koniec.
Scenariusz Bessy: Opóźnienia Projektów Ciągną RDW w Kierunku 8 USD
Scenariusz Bessy zakłada, że klienci opóźniają nagrody lub dostawy, portfel zamówień konwertuje wolniej, a programy o stałych cenach absorbują wyższe koszty inżynieryjne. Integracja Edge Autonomy również trwa dłużej, utrzymując wydatki przed wkładem zysku z nabytych przychodów.
Ruch w kierunku 8 USD stałby się bardziej prawdopodobny, gdyby portfel zamówień spadł poniżej 500 milionów USD, straty skorygowanej EBITDA pogłębiły się z ujemnych 3,2 miliona USD lub zarząd obniżył dolny pułap przychodów 450 milionów USD. Więcej finansowania kapitałowego lub dłużnego dodałoby dalszą presję.
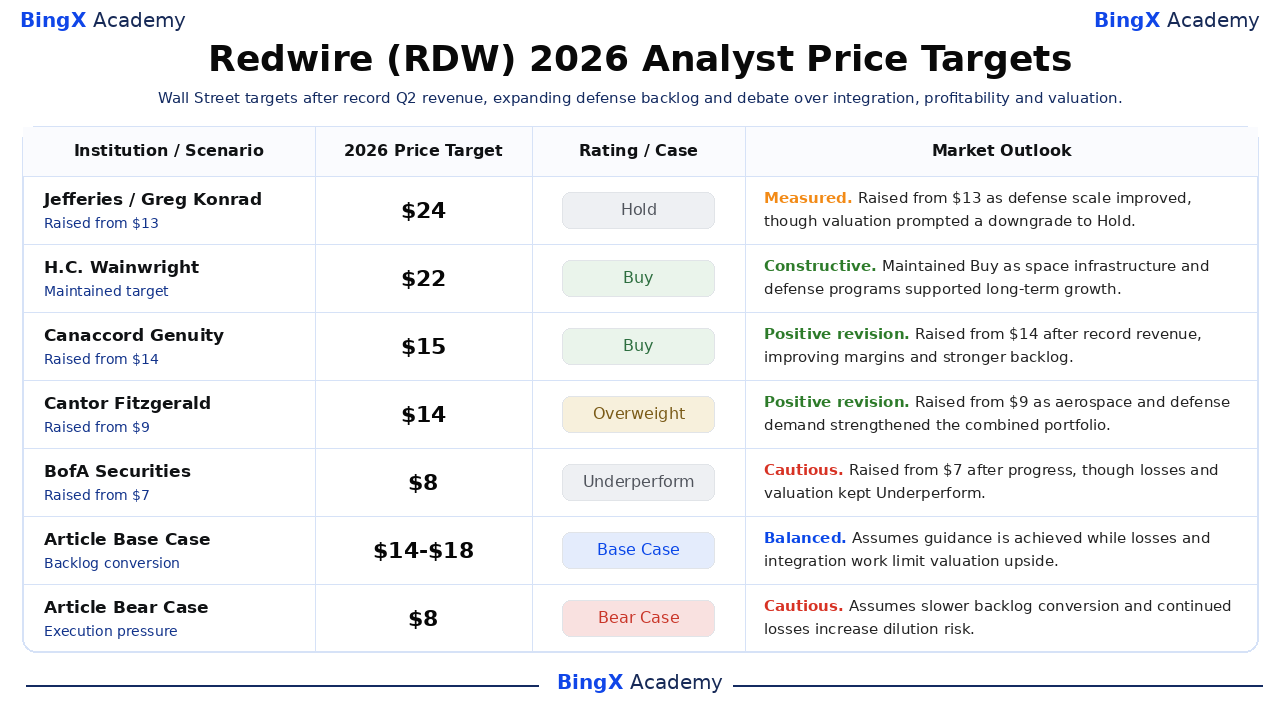
Prognozy Ceny Akcji RDW na 2026 Rok Według Analityków Wall Street
Te pięć datowanych działań obejmuje zakres od 8 do 24 USD i pokazuje, jak Wall Street równoważy rekordowy portfel zamówień i popyt obronny z integracją, stratami i wyceną. To punkty referencyjne stron trzecich, a nie pojedyncza prognoza. Końcowe wiersze Bazowy i Bessy to edytorialne scenariusze Akademii BingX.
|
Instytucja / Scenariusz |
Cel Cenowy 2026 |
Rating / Przypadek |
Perspektywy Rynkowe |
|
Jefferies |
24 USD |
Hold |
Wyważone. 1 czerwca: Podniesiono z 13 USD gdy skala obronna poprawiła się, choć wycena skłoniła do obniżenia do Hold. |
|
H.C. Wainwright |
22 USD |
Buy |
Konstruktywne. 23 grudnia: Utrzymano Buy gdy infrastruktura kosmiczna i programy obronne wspierały długoterminowy wzrost. |
|
Canaccord Genuity |
15 USD |
Buy |
Pozytywna rewizja. 10 sierpnia: Podniesiono z 14 USD po rekordowych przychodach, poprawiających się marżach i silniejszym portfelu zamówień. |
|
Cantor Fitzgerald |
14 USD |
Overweight |
Pozytywna rewizja. 5 sierpnia: Podniesiono z 9 USD gdy popyt lotniczo-kosmiczny i obronny wzmocnił połączone portfolio. |
|
BofA Securities |
8 USD |
Underperform |
Ostrożne. 31 sierpnia: Podniesiono z 7 USD po postępie, choć straty i wycena utrzymały Underperform. |
|
Scenariusz Bazowy Artykułu |
14-18 USD |
Scenariusz Bazowy |
Zbalansowane. Zakłada osiągnięcie wytycznych podczas gdy straty i praca integracyjna ograniczają wzrost wyceny. |
|
Scenariusz Bessy Artykułu |
8 USD |
Scenariusz Bessy |
Ostrożne. Zakłada wolniejszą konwersję portfela zamówień i ciągłe straty zwiększają ryzyko rozwodnienia. |
Jak Handlować Akcjami Redwire (RDW) na BingX
Handluj perspektywami zamówień obronnych, konwersji portfela zamówień i rentowności Redwire używając BingX TradFi i BingX AI. Ponieważ RDW może reagować ostro na nagrody kontraktowe, harmonogram programów, marże i finansowanie, traderzy powinni zdefiniować zarówno katalizator, jak i limity ryzyka przed wejściem w pozycję.
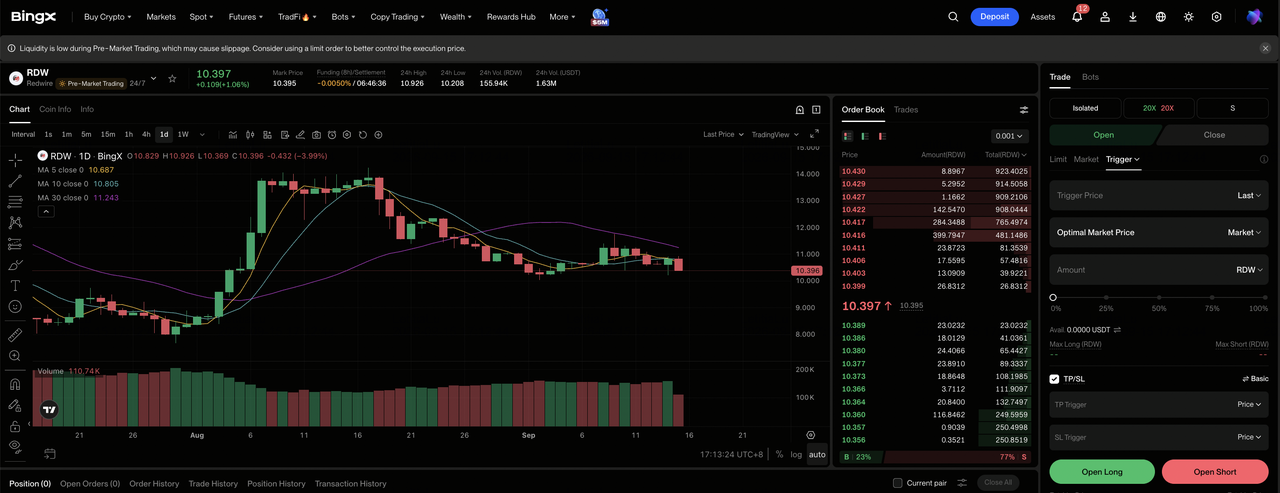
Krok 1: Dostęp do BingX TradFi. Zarejestruj się i przejdź do wyspecjalizowanej sekcji TradFi na panelu giełdy BingX.
Krok 2: Wybierz Redwire (RDW). Wyszukaj i wybierz kontrakt RDW-USDT perpetual futures.
Krok 3: Wybierz kierunek. Wybierz Otwórz pozycję długą jeśli kamienie milowe operacyjne poprawiają się i rentowność postępuje. Wybierz Otwórz pozycję krótką, jeśli opóźnienia realizacji lub słabszy popyt redukują oczekiwaną ekonomię na akcję.
Krok 4: Wybierz dźwignię i tryb depozytu zabezpieczającego. Wybierz Isolated lub Cross-Margin na podstawie tolerancji ryzyka. Duże wahania RDW w 2026 pokazują, dlaczego konserwatywna dźwignia i jasne ustalenie wielkości pozycji są ważne.
Krok 5: Wykonaj rygorystyczne protokoły ryzyka. Ustaw poziomy Take-Profit i Stop-Loss (TP/SL) przed lub natychmiast po wejściu w transakcję. RDW może reagować szybko na wyniki, wytyczne, kontrakty, finansowanie i warunki sektorowe.
5 Najważniejszych Ryzyk do Obserwowania dla Inwestorów Redwire w 2026
Potencjał wzrostu Redwire zależy od powiązanych zmiennych kontraktowych, integracyjnych, klienckich i finansowych. Każda może wpływać na konwersję gotówki lub wycenę przypisaną każdej akcji.
- Portfel zamówień 542,1 miliona USD może konwertować wolniej niż oczekiwano: Portfel zamówień to nie przychody i zależy od finansowania klienta, kamieni milowych i harmonogramów dostaw. Opóźnienia mogą przesunąć sprzedaże i wpływy gotówkowe na późniejsze okresy, nawet gdy kontrakty pozostają aktywne.
- Integracja Edge Autonomy może zakłócić trajektorię wzrostu o 89,6%: Przejęcie rozszerzyło przychody i ekspozycję obronną, choć systemy, zespoły i struktury kosztów muszą być połączone. Utracone oszczędności lub zakłócenie programu mogłyby obniżyć marżę brutto 27,8% i opóźnić pozytywną EBITDA.
- Koncentracja rządowa czyni przychody wrażliwymi na budżety: Popyt na Stalker i Penguin obejmuje klientów wojskowych USA i NATO. Uchwały kontynuacyjne, protesty lub zmieniające się priorytety zamówień mogą opóźnić nagrody i obniżyć tempo, w jakim book-to-bill konwertuje na uznane sprzedaże.
- Strata skorygowanej EBITDA 3,2 miliona USD pokazuje, że rentowność pozostaje niesprawdzona: Strata poprawiła się o 24,2 miliona USD, ale nadal konsumowała zdolność operacyjną. Jeśli wydatki na badania i koszty korporacyjne rosną szybciej niż zysk brutto, przychody mogą rosnąć bez generowania wystarczającego przepływu gotówki na akcję.
- Pozyskiwanie kapitału może rozwodnić własność pomimo 607,8 miliona USD płynności: Redwire wzmocnił swój bilans, choć przejęcia i rozbudowa zdolności pozostają kapitałochłonne. Przyszła emisja akcji może zwiększyć liczbę akcji i zmniejszyć roszczenie każdej istniejącej akcji do ewentualnych zysków.
Końcowe Przemyślenia: Czy Powinieneś Inwestować w Redwire w 2026?
Wyniki Q2 Redwire znacznie wzmocniły przypadek operacyjny. Przychody osiągnęły 117,1 miliona USD, marża brutto przesunęła się do 27,8%, a portfel zamówień wzrósł do 542,1 miliona USD. Pozostającą słabością jest rentowność, ze stratą netto GAAP 41,0 milionów USD i stratą skorygowanej EBITDA 3,2 miliona USD pokazujące, że popyt nie stał się jeszcze stałym generowaniem gotówki.
Scenariusz Hossa wymaga konwersji portfela zamówień, nagród obronnych i pozytywnej skorygowanej EBITDA wspierających 24 USD. Scenariusz Bessy odzwierciedla opóźnienia integracji, presję kontraktową i ryzyko finansowe, które mogłyby pociągnąć RDW w kierunku 8 USD. Konserwatywni traderzy mogą czekać na przychody bliskie górnego pułapowi wytycznych 500 milionów USD, portfel zamówień powyżej 542 milionów USD i pozytywny kwartał skorygowanej EBITDA.
Przypomnienie o Ryzyku: Handel i inwestowanie w akcje jak RDW wiąże się z wysokim ryzykiem utraty kapitału. Realizacja przez firmę, zmienność rynkowa, finansowanie i handel z dźwignią mogą powodować szybkie straty. Przeprowadź niezależne badania przed alokacją kapitału.
Powiązana Lektura
- Najlepsze Akcje Kosmiczne do Kupna Przed IPO SpaceX
- Najlepsze Akcje Obronne do Kupna w 2026: Firmy Główne, Pociski, Drony, Kosmos i Wojna Wspierana AI
- Prognoza Ceny Rocket Lab (RKLB) 2026: Czy Nowa Rakieta i Wzrost Obronny Mogą Popchnąć RKLB w Kierunku 150 USD?
- Prognoza Ceny Firefly Aerospace (FLY) 2026: Czy Wzrost Startów i Obrony Może Popchnąć FLY w Kierunku 55 USD?
- Prognoza Ceny Virgin Galactic (SPCE) 2026: Czy Testy Delta Mogą Popchnąć SPCE w Kierunku 5 USD?
