Figma (FIG) fornisce una piattaforma basata su browser dove designer, sviluppatori, product manager e marketer creano insieme prodotti digitali. Figma Design rimane la tela collaborativa principale, mentre FigJam, Dev Mode, Slides, Sites, Make e i nuovi strumenti AI estendono la piattaforma dall'ideazione al codice, alla pubblicazione e alla produzione di contenuti. Quel flusso di lavoro più ampio crea più modi per monetizzare ogni organizzazione, anche se lascia il titolo sensibile alla concorrenza dell'AI generativa, alla domanda di posti e al costo di gestire le funzionalità AI.
Il suo ultimo trimestre ha mostrato un'adozione rapida insieme a un dibattito sulla redditività in aumento. I ricavi di Figma Q2 2026 hanno raggiunto $370,1 milioni, in aumento del 48% anno su anno e circa $18,1 milioni sopra il consenso, mentre l'EPS rettificato di $0,08 ha raddoppiato la stima di $0,04. La ritenzione netta in dollari ha raggiunto il 136%, anche se la perdita operativa GAAP si è allargata a $117,3 milioni e il margine del flusso di cassa libero è sceso al 14%, rendendo la disciplina degli investimenti centrale per le prospettive.
Le previsioni del titolo FIG per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso della piattaforma AI: Figma converte più utenti aziendali in crediti AI a pagamento, si espande oltre i designer e mantiene la crescita dei ricavi sopra i pari del software convenzionale.
- Il caso della disruption e del margine: L'AI abbassa le barriere del design ma comprime i posti a pagamento, aumenta i costi dell'infrastruttura e indebolisce il profilo del flusso di cassa necessario per supportare un multiplo premium.
Questa guida analizza le previsioni del titolo FIG, gli scenari di prezzo per il 2026, i rischi chiave e le prospettive degli analisti, basandosi sul rilascio dei risultati Q2 2026 del 5 agosto di Figma, sui documenti trimestrali e sui dati di mercato fino al 9 settembre, più come fare trading sui futures del titolo FIG su BingX TradFi con collateral USDT.
Le 5 Cose Principali che gli Investitori di Figma Devono Sapere a Settembre 2026
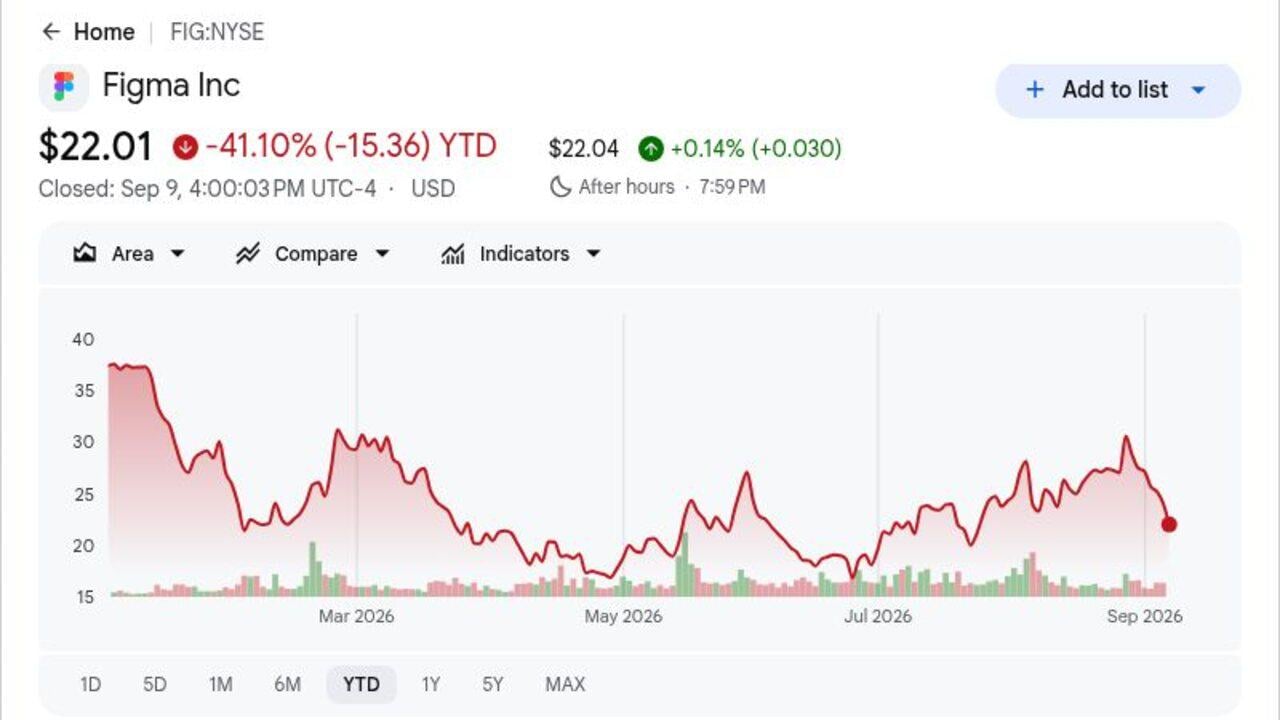
- FIG ha chiuso a $22,01 dopo essere sceso del 41,10% YTD: La chiusura si è posizionata sotto il prezzo IPO di $33 anche se i ricavi Q2 sono cresciuti del 48%. Gli investitori stanno richiedendo prove molto più chiare che Figma possa convertire l'uso dell'AI in flusso di cassa duraturo.
- I ricavi Q2 hanno raggiunto $370,1 milioni e superato il consenso di circa $18,1 milioni: La crescita è accelerata al 48% anno su anno per il terzo trimestre consecutivo, mentre l'EPS rettificato di $0,08 ha superato la stima di $0,04. Il superamento conferma una domanda sana sulla piattaforma, anche se non ha risolto il dibattito sui costi.
- La ritenzione netta in dollari ha raggiunto il 136% mentre i clienti hanno espanso l'utilizzo: La misura indica che i clienti esistenti hanno speso il 36% in più dopo abbandoni e contrazioni, supportati da posti aggiuntivi, prodotti e crediti AI. Più della metà dei clienti paganti sopra $10.000 di ricavi ricorrenti annuali ha utilizzato l'agente di Figma settimanalmente entro fine luglio.
- Le previsioni sui ricavi FY2026 sono aumentate a $1,463 miliardi-$1,467 miliardi: Il punto medio di $1,465 miliardi ha superato la precedente visione di Street di circa $1,437 miliardi di $28 milioni. Le prospettive più elevate del management supportano il caso di crescita, anche se un margine del flusso di cassa libero del 14% lascia meno spazio per errori di esecuzione.
- Cinque target di analisti recenti spaziano da $30 a $37: Il target di $37 di Citi si posiziona il 68% sopra la chiusura di riferimento, mentre la visione di $30 di Piper Sandler implica un rialzo del 36%. L'intervallo cattura assunzioni istituzionali significativamente diverse sulla monetizzazione dell'AI e sui futuri rischi di compressione dei posti a pagamento.
Cos'è Figma (FIG)?
Figma è una società di software cloud costruita attorno alla collaborazione multiplayer per lo sviluppo di prodotti digitali. Figma Design combina design dell'interfaccia, prototipazione e sistemi di design in uno spazio di lavoro browser, mentre FigJam supporta il brainstorming. Dev Mode collega le specifiche all'ingegneria, e Slides, Sites, Make, Buzz e Draw estendono la piattaforma in presentazioni, pubblicazione, codice e contenuti brandizzati. I ricavi provengono principalmente da abbonamenti professionali, organizzativi e aziendali, con crediti AI basati sull'utilizzo che aggiungono un altro percorso.
La strategia a lungo termine di Figma è diventare il sistema condiviso di registrazione per la creazione di prodotti piuttosto che un'applicazione solo per il design. Collega designer, sviluppatori, product manager e marketer, con creazione AI e automazione del flusso di lavoro che ampliano la base utenti. Figma dice che il 95% della Fortune 500 ha utilizzato i suoi prodotti a marzo 2025, con clienti nominati tra cui Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe e Zoom. Le integrazioni con OpenAI, Google e Anthropic collegano anche il contesto del design ai principali ecosistemi AI.
Panoramica dei Risultati Q2 2026 di Figma (FIG): Crescita dei Ricavi, Adozione AI e Pressione sui Margini
Figma ha consegnato ricavi Q2 2026 di $370,1 milioni contro circa $352 milioni previsti, EPS rettificato di $0,08 contro $0,04 previsti e crescita annuale del 48%. La ritenzione netta in dollari ha raggiunto il 136%, mentre più del 50% dei clienti paganti sopra $10.000 di ARR ha utilizzato l'agente di Figma settimanalmente. Il management ha aumentato le previsioni sui ricavi FY2026 a $1,463 miliardi-$1,467 miliardi, anche se una perdita operativa GAAP di $117,3 milioni e un margine del flusso di cassa libero del 14% hanno mostrato il costo degli investimenti in prodotti e AI.
|
Metrica Finanziaria |
Previsioni / Consenso |
Riportato / Effettivo |
Sorpresa |
|
Ricavi Q2 2026 |
$352M consenso |
$370,1M |
Superamento. Circa $18,1M sopra il consenso; +48% YoY. |
|
EPS rettificato Q2 |
$0,04 consenso |
$0,08 |
Superamento. Doppio della stima del consenso. |
|
Risultato operativo GAAP Q2 |
$2,0M reddito anno precedente |
$117,3M perdita |
Declino. Investimenti AI e piattaforma hanno aumentato i costi. |
|
Ritenzione netta in dollari |
— |
136% |
Forte. I clienti esistenti hanno espanso la spesa del 36% netto. |
|
Margine del flusso di cassa libero |
24% anno precedente |
14% |
Compresso. Gli investimenti hanno superato la crescita del flusso di cassa. |
|
Utilizzo agente AI aziendale |
— |
Più del 50% |
Espanso. Utilizzo settimanale tra clienti paganti sopra $10K ARR. |
|
Prospettive ricavi FY2026 |
$1,437B consenso |
$1,463B–$1,467B |
Aumentato. Il punto medio supera il consenso di circa $28M. |
- I ricavi di $370,1 milioni sono cresciuti del 48% e hanno superato il consenso di $18,1 milioni: La crescita è accelerata per il terzo trimestre consecutivo, dimostrando che la piattaforma di sviluppo prodotti continua ad espandersi nonostante i timori che l'AI generativa possa sostituire porzioni del lavoro di design. Sostenere quel ritmo supporterebbe un multiplo dei ricavi più alto.
- L'EPS rettificato di $0,08 ha raddoppiato la stima di $0,04: Il risultato ha mostrato che i guadagni non-GAAP possono rimanere positivi durante investimenti aggressivi sui prodotti. La perdita operativa GAAP ha tuttavia raggiunto $117,3 milioni, quindi gli investitori devono distinguere la redditività rettificata dal costo economico della compensazione azionaria e dello sviluppo.
- La ritenzione netta in dollari del 136% ha mostrato un'espansione clienti del 36%: Posti aggiuntivi, prodotti e crediti AI hanno più che compensato abbandoni e contrazioni. Tale espansione è importante perché supporta la crescita senza dipendere interamente da nuovi loghi, anche se il consolidamento dei posti guidato dall'AI potrebbe testare la ritenzione nei periodi futuri.
- Il margine del flusso di cassa libero è sceso di 10 punti percentuali al 14%: Il margine dell'anno precedente era del 24%, e l'aumento dei costi di calcolo e prodotto ha assorbito parte della crescita dei ricavi. Una rivalutazione duratura richiede che i ricavi dei crediti AI e la riduzione dei costi di inferenza ricostruiscano la conversione di cassa piuttosto che aumentare semplicemente l'utilizzo.
- Il punto medio delle previsioni di $1,465 miliardi ha superato il consenso di circa $28 milioni: Il management ha alzato il suo intervallo a $1,463 miliardi-$1,467 miliardi dopo il superamento dei ricavi. La consegna convaliderebbe la domanda a breve termine, anche se la questione d'investimento più ampia rimane se la crescita possa tradursi in margini GAAP in espansione.
Prospettive d'Investimento 2026 di Figma (FIG): Caso Rialzista $45 vs Caso Ribassista $16
Il dibattito del 2026 si concentra su se la crescita del 48% e la ritenzione del 136% di Figma possano superare la conversione di cassa più bassa e i timori di disruption AI. Il rialzo richiede la prova che i crediti AI e i flussi di lavoro più ampi migliorino i ricavi per cliente senza erodere la domanda di posti.
Il Caso Rialzista: Forte Adozione AI e Espansione della Piattaforma Spingono FIG Verso $45
Il Caso Rialzista assume che Figma si espanda oltre il design in codifica, marketing e flussi di lavoro collaborativi più ampi, con i crediti AI che creano un flusso di ricavi aggiuntivo. La crescita dei ricavi rimane sopra il 35%, la ritenzione netta rimane vicina al 130%, e i costi dei modelli più bassi migliorano l'economia di Figma Make e altri strumenti AI.
Un movimento verso $45 richiederebbe ricavi FY2026 vicini o sopra il tetto delle previsioni di $1,467 miliardi, margini del flusso di cassa libero in recupero, e un utilizzo AI a pagamento più forte tra i clienti aziendali. L'adozione continua tra sviluppatori e marketer fornirebbe la conferma più chiara.
Il Caso Base: Crescita Stabile della Piattaforma Mantiene FIG Tra $27 e $35
Il Caso Base assume che i prodotti di collaborazione principali di Figma rimangano forti mentre le funzionalità AI richiedono investimenti continui. L'espansione all'interno dei clienti esistenti supporta la crescita, ma il miglioramento più lento del flusso di cassa e una certa pressione sui posti di design tradizionali limitano l'ulteriore espansione della valutazione.
In questo scenario, FIG potrebbe fare trading principalmente tra $27 e $35. Ricavi vicini al punto medio di $1,465 miliardi, ritenzione sopra il 125%, e redditività rettificata stabile supporterebbero l'intervallo, mentre una conversione dei crediti AI più debole limiterebbe il rialzo.
Il Caso Ribassista: Concorrenza AI e Pressione sui Margini Tirano FIG Verso $16
Il Caso Ribassista assume che gli strumenti AI generativi riducano la domanda per alcuni posti di design tradizionali più velocemente di quanto Figma possa compensare con ricavi da sviluppatori, marketer e basati sull'utilizzo. Costi di inferenza più alti e spese continue per la piattaforma manterrebbero la redditività sotto pressione.
Un movimento verso $16 diventerebbe più probabile se la ritenzione scende sotto il 120%, le previsioni sui ricavi vengono tagliate, o il margine del flusso di cassa libero scende in cifre singole. Una concorrenza più forte da Adobe, Canva, o strumenti di creazione AI-nativi potrebbe aggiungere ulteriore pressione.
Previsioni del Prezzo del Titolo FIG per il 2026 da Analisti di Wall Street
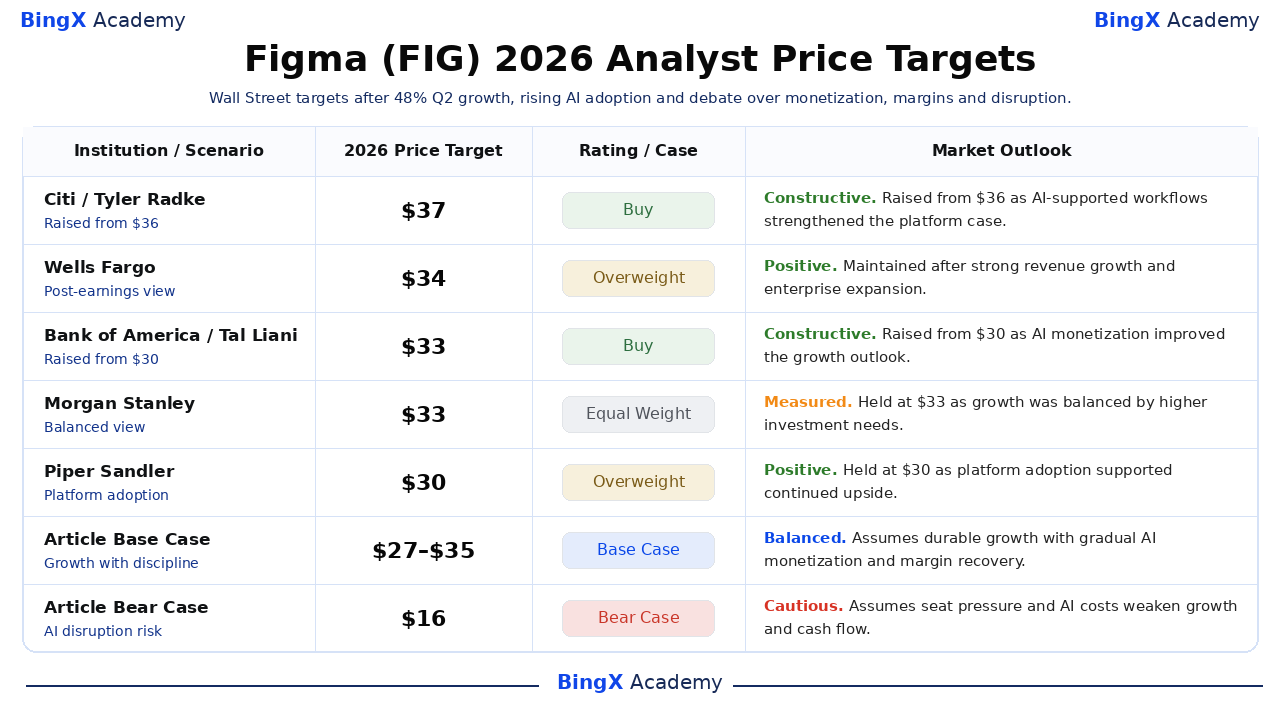
Queste cinque azioni istituzionali datate spaziano da $30 a $37 e sono ordinate dalla più alta alla più bassa. Riflettono diverse visioni di crescita e margini. Le righe finali Base e Ribassista sono scenari editoriali di BingX Academy piuttosto che previsioni di Wall Street o risultati garantiti.
|
Istituzione / Scenario |
Target di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
Citi |
$37 |
Acquista |
Costruttivo. 7 agosto: alzato da $36 poiché i flussi di lavoro strutturati supportati dall'AI hanno rafforzato il caso della piattaforma a lungo termine. |
|
Wells Fargo |
$34 |
Sovrappeso |
Positivo. 6 agosto: mantenuto dopo la forte crescita dei ricavi e l'espansione aziendale che hanno supportato l'opportunità. |
|
Bank of America |
$33 |
Acquista |
Costruttivo. 19 agosto: alzato da $30 poiché la monetizzazione AI ha migliorato le prospettive di crescita. |
|
Morgan Stanley |
$33 |
Peso Uguale |
Misurato. 6 agosto: mantenuto poiché la crescita rapida è stata bilanciata da maggiori necessità di investimento e rischio di esecuzione. |
|
Piper Sandler |
$30 |
Sovrappeso |
Positivo. 6 agosto: mantenuto poiché l'adozione della piattaforma e i prodotti AI hanno supportato il rialzo continuo. |
|
Caso Base dell'Articolo |
$27–$35 |
Caso Base |
Bilanciato. Assume crescita duratura con monetizzazione AI graduale e recupero dei margini. |
|
Caso Ribassista dell'Articolo |
$16 |
Caso Ribassista |
Cauto. Assume pressione sui posti e costi AI che indeboliscono crescita e flusso di cassa. |
Come Fare Trading sul Titolo Figma (FIG) su BingX
Fai trading sulla monetizzazione AI di Figma, sull'espansione aziendale e sulle prospettive dei margini utilizzando BingX TradFi e gli strumenti BingX AI. Poiché FIG può reagire bruscamente agli annunci di prodotti, alle previsioni e al sentiment del settore software, i trader dovrebbero definire sia il catalizzatore che i limiti di rischio prima di entrare in una posizione. I futures perpetui azionari utilizzano la leva e possono amplificare sia i guadagni che le perdite. Non forniscono proprietà, diritti di voto o dividendi, e la liquidazione può verificarsi quando il margine diventa insufficiente.
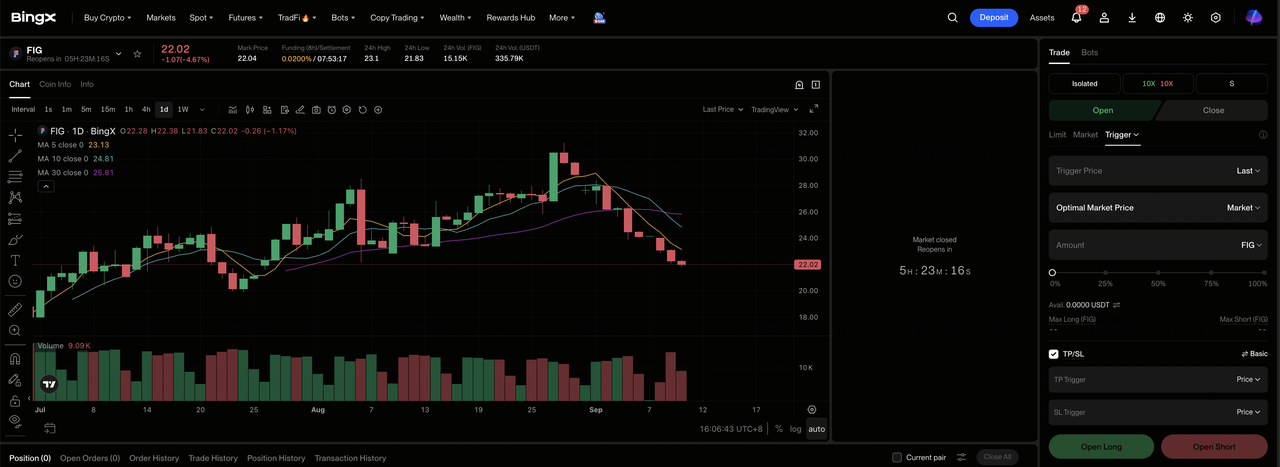
Passo 1: Accedi a BingX TradFi. Registrati e naviga nella sezione specializzata TradFi sulla dashboard dell'exchange BingX.
Passo 2: Seleziona Figma (FIG). Cerca e seleziona il contratto futures perpetui FIG-USDT.
Passo 3: Scegli la tua direzione. Seleziona Apri Long se i crediti AI, l'espansione aziendale e i margini supportano stime più alte. Seleziona Apri Short se la compressione dei posti o i costi dei prodotti indeboliscono crescita e conversione di cassa.
Passo 4: Seleziona leva e modalità margine. Scegli Isolato o Cross-Margin basato sulla tua tolleranza al rischio. Il declino YTD del 41,10% mostra perché leva conservativa e dimensionamento chiaro della posizione sono importanti.
Passo 5: Esegui protocolli di rischio rigorosi. Imposta livelli Take-Profit e Stop-Loss (TP/SL) prima o immediatamente dopo aver inserito il trade. FIG può reagire rapidamente ai risultati, rilasci AI, previsioni, ritenzione e cambiamenti di valutazione del settore software.
I 5 Principali Rischi da Osservare per gli Investitori di Figma nel 2026
L'espansione AI di Figma crea un'opportunità di crescita più ampia, ma può anche mettere pressione sui posti a pagamento, sui costi dell'infrastruttura, sulla conversione di cassa, sulla redditività e sulla valutazione.
- L'AI potrebbe ridurre la domanda per posti di design a pagamento: La ritenzione netta era del 136%, ma se team più piccoli possono completare più lavoro con l'AI, le aziende potrebbero tagliare i posti di design convenzionali prima che i ricavi basati sull'utilizzo li sostituiscano completamente. Ciò rallenterebbe i ricavi di espansione dai clienti esistenti.
- Un margine del flusso di cassa libero del 14% lascia meno spazio per la pressione sui costi: Costi di inferenza, hosting e sviluppo più alti potrebbero impedire che la forte crescita dei ricavi si traduca in una migliore generazione di cassa. Un altro declino dal precedente margine del 24% solleverebbe preoccupazioni sulla leva operativa.
- Una perdita operativa GAAP di $117,3 milioni mantiene la redditività sotto pressione: Pesanti compensi azionari e investimenti sui prodotti ampliano il divario tra guadagni rettificati ed economia degli azionisti. Se la diluizione rimane alta senza una crescita più veloce del flusso di cassa, gli investitori potrebbero assegnare a Figma un multiplo dei ricavi più basso.
- La concorrenza spazia da Adobe, Canva e prodotti AI-nativi: I rivali possono mettere pressione sui prezzi, sull'acquisizione clienti e sulla differenziazione dei prodotti, costringendo Figma a spendere di più per difendere il suo vantaggio collaborativo. Costi di switching più bassi potrebbero anche indebolire la ritenzione.
- La storia limitata del mercato pubblico può amplificare la volatilità: Scadenze di lockup, vendite di insider e cambiamenti nella proprietà istituzionale possono aggiungere pressione di vendita anche quando i risultati operativi rimangono solidi. Un float negoziabile più grande può pesare sul titolo fino a quando la nuova offerta non viene assorbita.
Considerazioni Finali: Dovresti Investire in Figma nel 2026?
Lo slancio operativo di Figma è sempre più chiaro. I ricavi sono cresciuti del 48%, la ritenzione netta in dollari ha raggiunto il 136% e l'adozione dell'agente AI aziendale ha superato il 50% tra i clienti paganti più grandi. L'azienda ha anche alzato le previsioni sui ricavi dell'anno completo, dimostrando che lo sviluppo collaborativo di prodotti continua ad attrarre spesa anche mentre l'AI generativa cambia il modo in cui il lavoro di design viene completato.
Il Caso Rialzista richiede che i crediti AI e l'espansione della piattaforma ricostruiscano la leva del flusso di cassa, mentre il Caso Ribassista si concentra sulla compressione dei posti, sulla concorrenza e sulle perdite GAAP sostenute. I trader conservativi potrebbero aspettare che il margine del flusso di cassa libero si stabilizzi, che la ritenzione rimanga sopra il 125% e che l'utilizzo AI a pagamento mostri che la crescita sta diventando più efficiente.
Promemoria sui Rischi: Fare trading e investire in azioni come FIG comporta un alto rischio di perdita di capitale. La concorrenza AI, la volatilità dei costi di utilizzo, l'offerta post-IPO e la leva possono amplificare le perdite. Conduci ricerche indipendenti prima di allocare capitale.
Letture Correlate
- Previsione del Prezzo del Titolo Palantir (PLTR) 2026: Può la Crescita Commerciale USA del 149% Spingere PLTR Verso $255?
- Previsione del Prezzo AppLovin (APP) 2026: Possono AXON 2.0 e E-Commerce Scatenare un Rimbalzo a $750?
- Previsione del Prezzo Alphabet (GOOGL) 2026: Possono la Crescita Cloud dell'82% e l'AI Spingere il Titolo GOOGL a $430?
- Previsione del Prezzo Snap Inc. (SNAP) 2026: Possono la Crescita Pubblicitaria e degli Abbonamenti Spingere SNAP Verso $10?
- Previsione del Prezzo Reddit (RDDT) 2026: Possono le Opportunità dei Dati AI Spingere RDDT Verso $300?
