

Constellation Energy (CEG) produce e vende elettricità da impianti nucleari, a gas naturale e rinnovabili a imprese e famiglie negli Stati Uniti. La sua flotta nucleare operativa e la piattaforma di fornitura al dettaglio rimangono importanti, mentre gli accordi di fornitura energetica a lungo termine con grandi clienti tecnologici ampliano le opportunità. La conversione di tali accordi in utili dipende dalla disponibilità degli impianti, da costosi aggiornamenti della capacità, dalle approvazioni della rete e dall'integrazione disciplinata della flotta Calpine acquisita.
L'ultimo trimestre ha mostrato utili rettificati più solidi a fronte di un confronto operativo nucleare più debole. I ricavi di Constellation Energy nel Q2 2026 hanno raggiunto 7,504 miliardi di dollari, in aumento del 23,0% rispetto all'anno precedente, e l'EPS operativo rettificato è salito a 2,55 dollari da 1,91 dollari, supportato da Calpine e da condizioni di mercato favorevoli. Tuttavia, la produzione nucleare è scesa a 44.160 gigawattora e il fattore di capacità al 93,0%. Ripristinare la disponibilità pur mantenendo le previsioni annuali riviste sull'EPS rettificato tra 11,50 e 12,50 dollari rimane la vera sfida.
Le previsioni sul titolo CEG per il 2026 si concentrano ora su due visioni contrastanti:
- Il caso dell'espansione nucleare contrattualizzata: gli accordi con Google e Amazon trasformano gli aggiornamenti degli impianti esistenti in vendite di energia prevedibili e a lungo termine, mentre Calpine aggiunge capacità dispacciabile e accesso ai clienti.
- Il caso della conversione della flotta: interruzioni, fabbisogno di capitale e potenziamenti ritardati assorbono liquidità prima che la capacità contrattualizzata apporti un contributo significativo agli utili.
Questa guida analizza le previsioni sul titolo CEG, gli scenari di prezzo per il 2026, i principali rischi e le prospettive degli analisti, basandosi sul comunicato del Q2 del 6 agosto di Constellation, sugli accordi aziendali e sui dati di mercato fino al 20 ottobre, oltre a come acquistare azioni CEG su BingX TradFi con USDT.
Le 5 Cose Principali che gli Investitori di Constellation Energy Devono Sapere nell'Ottobre 2026
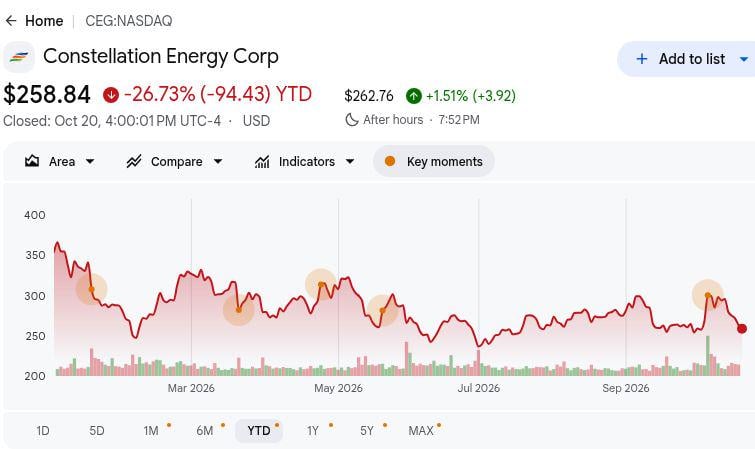
- CEG ha chiuso a 258,84 dollari il 20 ottobre, in calo del 26,73% da inizio anno. Le azioni hanno oscillato in un intervallo a 52 settimane tra 228,65 e 406,04 dollari, riflettendo la sensibilità ai contratti sull'energia nucleare e alle aspettative di valutazione. L'obiettivo rivisto di 341 dollari di Raymond James suggerisce un potenziale di ripresa, sebbene gli utili futuri debbano supportare tale prospettiva.
- I ricavi del Q2 sono cresciuti del 23,0% a 7,504 miliardi di dollari, mancando però le stime. Le vendite sono aumentate da 6,101 miliardi di dollari dell'anno precedente, in parte sostenute dall'acquisizione di Calpine, ma sono risultate inferiori di circa 440 milioni di dollari rispetto al consenso di 7,94 miliardi. Un fatturato consolidato più forte non si è tradotto in un ampio superamento delle stime sulle vendite.
- L'EPS operativo rettificato è salito del 33,5% a 2,55 dollari. Gli utili sono aumentati da 1,91 dollari e hanno superato la stima di 2,41 dollari di 0,14 dollari, mentre l'EPS GAAP è sceso a 1,42 dollari da 2,67 dollari. Calpine e le condizioni di mercato favorevoli hanno supportato i risultati rettificati, sebbene i giorni aggiuntivi di fermata nucleare abbiano influenzato le performance operative.
- Il management ha alzato le previsioni sull'EPS rettificato 2026 a 11,50–12,50 dollari. Il punto medio è aumentato di 0,50 dollari rispetto al precedente intervallo di 11,00–12,00 dollari, riflettendo l'integrazione di Calpine e una più solida esecuzione commerciale. I giorni di fermata per ricarica del combustibile nucleare sono saliti a 86 da 41, rendendo la disponibilità degli impianti un fattore importante per gli utili.
- Gli accordi nucleari con Google supportano 890 MW di espansione pianificata della capacità. Gli accordi ventennali coprono gli aggiornamenti di 11 unità nucleari e oltre 4,3 miliardi di dollari di investimenti, insieme a un separato accordo di fornitura da 2.700 MW. L'accordo Calvert Cliffs di Amazon da 690 MW include un potenziamento di 190 MW previsto per il periodo 2030–2032, rafforzando la domanda contrattualizzata a lungo termine piuttosto che la generazione immediata nel 2026.
Cos'è Constellation Energy (CEG)?
Constellation Energy è uno dei maggiori produttori di elettricità negli Stati Uniti, con una capacità di generazione di circa 55 gigawatt distribuita tra impianti nucleari, a gas naturale, idroelettrici, geotermici, eolici e solari. La sua flotta nucleare rappresenta una fonte importante di elettricità affidabile e a basse emissioni di carbonio, mentre l'acquisizione di Calpine nel gennaio 2026 ha ampliato il suo business nella generazione di gas naturale. Constellation fornisce energia e servizi energetici a circa 2,5 milioni di account clienti, incluse aziende che rappresentano l'80% delle Fortune 100. I ricavi derivano dalle vendite di elettricità, dai pagamenti per la capacità e dai contratti commerciali, con la redditività influenzata dai prezzi dell'energia, dalla disponibilità degli impianti e dalla domanda dei clienti.
Constellation sta espandendo il suo ruolo nell'infrastruttura AI e data center attraverso accordi di fornitura di energia nucleare a lungo termine con le principali aziende tecnologiche. Google ha firmato un accordo ventennale a supporto di 890 MW di aggiornamenti nucleari pianificati, insieme a un separato accordo di fornitura da 2.700 MW. Amazon's l'accordo Calvert Cliffs di copre 690 MW, inclusi 190 MW di espansione pianificata, mentre Walmart è tra i clienti che supportano ulteriori contratti nucleari a lungo termine. Questi accordi rafforzano la domanda di elettricità contrattualizzata di Constellation, con la crescita futura che dipende dagli aggiornamenti nucleari, dalle approvazioni normative e dalla consegna puntuale di ulteriore capacità di generazione.
Per saperne di più: I Migliori Titoli Energetici AI da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e la Costruzione dell'Infrastruttura Energetica per l'AI
Panoramica sui Risultati del Q2 2026 di Constellation Energy (CEG): EPS Superiore alle Stime e Guidance Alzata Compensano il Mancato Raggiungimento dei Ricavi
Constellation Energy ha riportato ricavi del Q2 2026 pari a 7,504 miliardi di dollari, in aumento del 23,0% su base annua ma inferiori al consensus di circa 440 milioni di dollari. L'EPS operativo rettificato è aumentato a 2,55 dollari, superando le stime di 0,14 dollari, supportato dall'acquisizione di Calpine e da una più solida performance commerciale. Tuttavia, la produzione nucleare è scesa a 44.160 GWh a causa dell'aumento delle fermate per ricarica. Il management ha alzato le previsioni sull'EPS rettificato per l'intero anno a un intervallo tra 11,50 e 12,50 dollari, con l'affidabilità della flotta nucleare e l'integrazione di Calpine che rimangono centrali per la crescita degli utili.
Per saperne di più: Constellation Energy (CEG) Risultati Q2 2026: EPS di 2,55 Dollari Superiore alle Stime e Guidance Alzata Non Riescono a Prevenire un Calo del 1,52%
|
Metrica Finanziaria |
Guidance / Consensus |
Riportato / Effettivo |
Sorpresa |
|
Ricavi operativi Q2 |
Consensus 7,94 mld $ |
7,504 mld $ |
Mancato. 0,44 mld $ al di sotto del consensus; in aumento del 23,0% su base annua. |
|
EPS operativo rettificato Q2 |
Consensus 2,41 $ |
2,55 $ |
Superato. 0,14 $ al di sopra del consensus. |
|
EPS GAAP Q2 |
2,67 $ dell'anno precedente |
1,42 $ |
Inferiore. In calo di 1,25 $ su base annua. |
|
Utili rettificati Q2 |
599 mln $ dell'anno precedente |
920 mln $ |
Più alto. In aumento di 321 mln $ su base annua. |
|
Produzione nucleare Q2 |
45.170 GWh dell'anno precedente |
44.160 GWh |
Inferiore. In calo di 1.010 GWh su base annua. |
|
Fattore di capacità nucleare Q2 |
94,8% dell'anno precedente |
93,00% |
Inferiore. In calo di 1,8 punti percentuali. |
|
Nuovi PPA nucleari a lungo termine |
— |
920 MW |
Aggiunti. I termini contrattuali coprono 15–20 anni. |
|
Guidance EPS rettificato 2026 |
11,00–12,00 precedente |
11,50–12,50 |
Alzata. Punto medio aumentato di 0,50 $. |
- I ricavi sono cresciuti del 23,0% a 7,504 miliardi di dollari nonostante il mancato raggiungimento del consensus. Le vendite sono aumentate di 1,403 miliardi di dollari da 6,101 miliardi di dollari dell'anno precedente, in parte supportate dall'acquisizione di Calpine. Il mancato raggiungimento del consensus di 440 milioni di dollari evidenzia come le condizioni del mercato dell'energia e il mix di portafoglio possano influenzare i ricavi trimestrali nonostante una maggiore capacità di generazione.
- L'EPS operativo rettificato è salito del 33,5% a 2,55 dollari. Gli utili sono aumentati da 1,91 dollari e hanno superato la stima di 2,41 dollari di 0,14 dollari, mentre il reddito operativo rettificato ha raggiunto 920 milioni di dollari da 599 milioni di dollari. Calpine e le condizioni di mercato favorevoli hanno supportato la crescita, sebbene le fermate nucleari abbiano limitato parte del miglioramento.
- L'EPS GAAP è sceso a 1,42 dollari nonostante utili rettificati più solidi. L'utile netto attribuibile agli azionisti è sceso a 513 milioni di dollari da 839 milioni di dollari, riflettendo gli effetti del fair value, le voci di decommissioning, l'ammortamento correlato all'acquisizione e i costi di fusione. Separare questi aggiustamenti dalle operazioni ricorrenti fornisce una visione più chiara della redditività.
- La generazione nucleare è diminuita di 1.010 GWh a 44.160 GWh. Il fattore di capacità è sceso al 93,0% dal 94,8%, mentre i giorni di fermata pianificata per ricarica del combustibile sono aumentati a 86 da 41. Mantenere la disponibilità degli impianti rimane essenziale per controllare i costi di sostituzione dell'energia e migliorare gli utili nucleari.
- Constellation ha alzato le previsioni sull'EPS rettificato 2026 a 11,50–12,50 dollari. Il punto medio di 12,00 dollari è aumentato di 0,50 dollari, riflettendo una più solida esecuzione commerciale e i contributi di Calpine. I nuovi accordi di energia nucleare da 920 MW firmati con inizio nel periodo 2029–2032 aggiungono visibilità a lungo termine, mentre i risultati a breve termine dipendono dalle performance della flotta esistente e dall'integrazione.
Prospettive di Investimento su Constellation Energy (CEG) 2026: Caso Ottimista a 420 $ vs. Caso Pessimista a 190 $
Le prospettive 2026 di Constellation Energy dipendono dal fatto che una generazione nucleare più solida, l'integrazione di Calpine e i contratti di fornitura energetica a lungo termine per l'AI possano supportare una crescita sostenuta degli utili. Gli accordi con Google e Amazon rafforzano la visibilità della domanda futura, mentre la disponibilità degli impianti, i costi operativi e i tempi degli aggiornamenti della capacità nucleare rimangono importanti per la valutazione.
Il Caso Ottimista: La Forte Domanda di Energia Nucleare Spinge CEG Verso 420 $
Il caso ottimista presuppone che la flotta nucleare di Constellation e le operazioni a gas naturale di Calpine generino utili più solidi man mano che la domanda di elettricità da parte dei data center AI si espande. Il programma di aggiornamento nucleare da 890 MW di Google e l'accordo Calvert Cliffs di Amazon da 690 MW rafforzano la domanda contrattualizzata a lungo termine, mentre il miglioramento della disponibilità nucleare oltre il fattore di capacità del 93,0% del Q2 potrebbe supportare margini di generazione più elevati.
Un movimento verso 420 dollari richiederebbe un EPS rettificato 2026 vicino o al di sopra del limite massimo della guidance di 12,50 dollari, utili del Q3 al di sopra del consensus di 3,62 dollari e una produzione nucleare più solida. Progressi chiari sugli aggiornamenti delle 11 unità di Google e il riavvio di Crane supporterebbero ulteriormente il caso al rialzo.
Il Caso Base: Una Crescita Costante degli Utili Mantiene CEG tra 275 $ e 350 $
Il caso base presuppone che la flotta di generazione da 55 GW di Constellation e il business retail espanso supportino utili stabili, mentre le fermate nucleari pianificate e i costi di integrazione di Calpine limitano la crescita a breve termine. I contratti con Google e Amazon migliorano la visibilità dei ricavi a lungo termine, sebbene la maggior parte della capacità nucleare aggiuntiva non entrerà in servizio prima del 2026.
CEG potrebbe oscillare tra 275 e 350 dollari se l'EPS rettificato soddisfa la guidance annuale tra 11,50 e 12,50 dollari e il fattore di capacità nucleare migliora dal 93,0%. Una generazione più solida e una guidance più alta potrebbero supportare il limite superiore, mentre ulteriori fermate o margini più deboli eserciterebbero pressione sull'intervallo.
Il Caso Pessimista: Le Fermate Nucleari e i Ritardi dei Progetti Portano CEG Verso 190 $
Il caso pessimista presuppone che la disponibilità degli impianti nucleari rimanga debole, che i prezzi dell'elettricità all'ingrosso si ammorbidiscano o che i costi di integrazione di Calpine superino le aspettative. La produzione nucleare del Q2 è diminuita di 1.010 GWh su base annua, mentre il fattore di capacità è sceso di 1,8 punti percentuali. I costi di manutenzione e di sostituzione dell'energia più elevati potrebbero esercitare pressione sugli utili prima che i potenziamenti nucleari pianificati inizino a generare ricavi aggiuntivi.
Un movimento verso 190 dollari diventerebbe più probabile se l'EPS rettificato del Q3 mancasse il consensus di 3,62 dollari e il management riducesse le previsioni annuali tra 11,50 e 12,50 dollari. Continuate fermate nucleari, ritardi nel riavvio di Crane o calendari di aggiornamento più lenti per Google e Amazon potrebbero indebolire ulteriormente le aspettative sul flusso di cassa futuro.
Previsioni sul Prezzo del Titolo CEG per il 2026 dagli Analisti di Wall Street
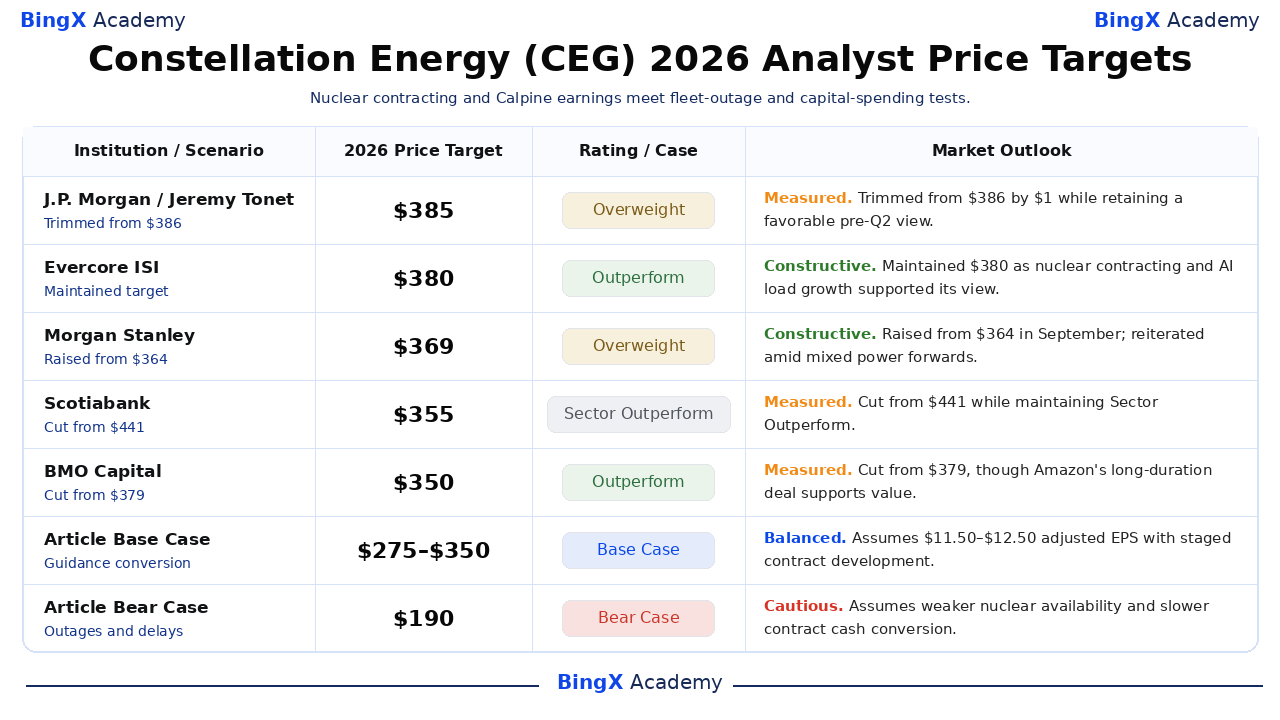
Queste azioni degli analisti nominate e datate sono punti di riferimento a 12 mesi di terze parti, non promesse o un unico consensus. Gli obiettivi differiscono sul valore dei contratti nucleari, sugli utili di Calpine, sull'affidabilità della flotta e sulla valutazione. Le righe del caso base e del caso pessimista dell'articolo sono scenari editoriali indipendenti piuttosto che previsioni di brokeraggio; il caso ottimista a 420 dollari è anche un risultato editoriale al di sopra degli obiettivi nominati di Wall Street.
|
Istituzione / Scenario |
Obiettivo di Prezzo 2026 |
Rating / Caso |
Prospettive di Mercato |
|
J.P. Morgan / Jeremy Tonet |
385 $ |
Sovrappeso |
Misurato. 30 luglio: ridotto da 386 $ di 1 $ mantenendo una visione favorevole pre-Q2. |
|
Evercore ISI / Nicholas Amicucci |
380 $ |
Outperform |
Costruttivo. 1° ottobre: mantenuto a 380 $ poiché la contrattazione nucleare e la crescita del carico AI hanno supportato la sua visione. |
|
Morgan Stanley / David Arcaro |
369 $ |
Sovrappeso |
Costruttivo. 7 ottobre: ribadito il rialzo di settembre da 364 $ in un contesto di forward energetici misti. |
|
Scotiabank / Andrew Weisel |
355 $ |
Sector Outperform |
Misurato. 7 ottobre: mantenuto l'obiettivo ridotto a 355 $, in calo da 441 $, mantenendo un rating favorevole. |
|
BMO Capital / James Thalacker |
350 $ |
Outperform |
Misurato. 2 ottobre: ridotto da 379 $ ma ha visto il contratto a lungo termine di Amazon supportare il valore. |
|
Raymond James / J.R. Weston |
341 $ |
Outperform |
Costruttivo. 20 ottobre: alzato da 336 $ sulla monetizzazione nucleare, riducendo al contempo la stima EPS del Q3. |
|
Caso Base dell'Articolo |
275–350 |
Caso Base |
Equilibrato. Presuppone un EPS rettificato annuale tra 11,50 e 12,50 $ e uno sviluppo contrattuale graduale. |
|
Caso Pessimista dell'Articolo |
190 $ |
Caso Pessimista |
Cauto. Presuppone una disponibilità più debole e una conversione più lenta del contratto in flussi di cassa. |
Come Acquistare Azioni Constellation Energy (CEG) su BingX
Acquista e detieni azioni Constellation Energy tramite BingX Stocks Trading utilizzando USDT o USDC. Constellation offre esposizione alla crescente domanda di elettricità dei data center AI, ai contratti di fornitura di energia nucleare a lungo termine e alla capacità di generazione in espansione. Con l'investimento frazionario e senza leva finanziaria o commissioni di finanziamento, gli utenti idonei possono costruire posizioni in base ai propri obiettivi di investimento e alle prospettive di crescita a lungo termine di Constellation.
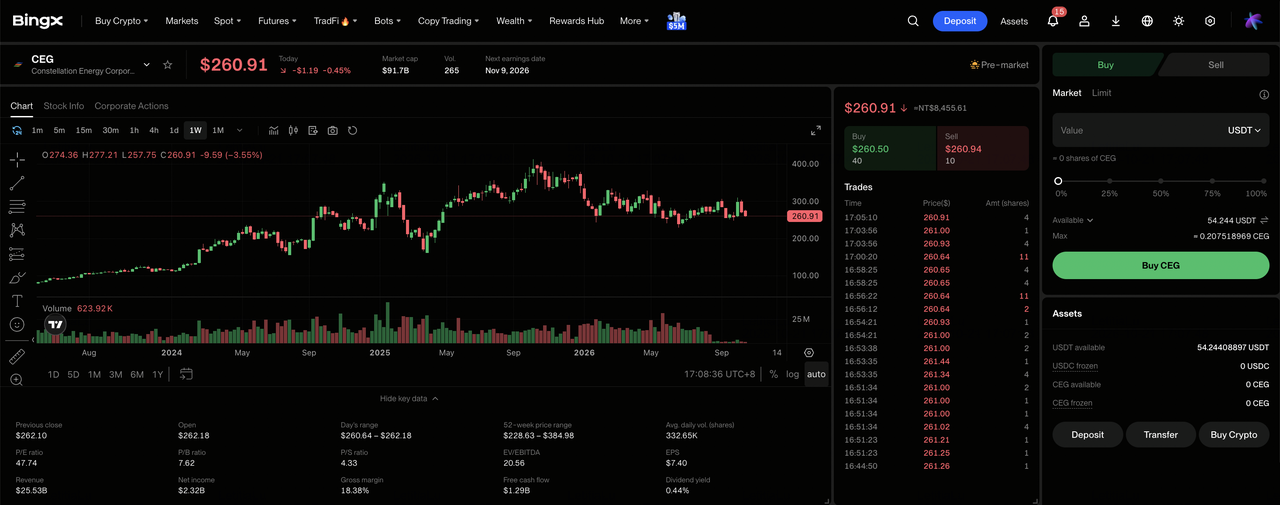
Passo 1: Accedi a BingX Stocks Trading. Registrati o accedi a BingX, completa la verifica dell'identità richiesta e naviga su "TradFi > Azioni". Accetta l'Informativa sul Rischio del Trading Azionario se accedi al prodotto per la prima volta.
Passo 2: Prepara USDT o USDC. Assicurati che il tuo Account Spot abbia fondi sufficienti per l'acquisto. Trasferisci USDT o USDC dal tuo Account Fondo o Patrimonio se necessario. Gli acquisti frazionari partono da 5 USDC o 0,0001 azioni.
Passo 3: Seleziona Constellation Energy (CEG). Apri il mercato Azioni, cerca CEG e seleziona Constellation Energy (CEG). Verifica il prezzo corrente delle azioni, la sessione di trading e i tipi di ordine disponibili.
Passo 4: Acquista Azioni Constellation Energy. Seleziona "Acquista", inserisci l'importo dell'investimento o la quantità di azioni e scegli un ordine di mercato o limite. Gli ordini di mercato vengono eseguiti ai prezzi disponibili durante gli orari di trading supportati, mentre gli ordini limite vengono eseguiti al prezzo specificato o migliore quando è disponibile liquidità sufficiente.
Passo 5: Monitora e Gestisci le Tue Posizioni. Apri "Azioni > Posizioni" per monitorare le tue azioni CEG e il profitto o la perdita non realizzata. Usa "Tutti gli Ordini" per rivedere le transazioni o vendere azioni quando necessario. Il regolamento T+1 influisce generalmente su quando i proventi delle vendite diventano disponibili per il prelievo, piuttosto che su quando le azioni possono essere vendute.
I 5 Principali Rischi da Monitorare per gli Investitori di Constellation Energy nel 2026
La grande flotta nucleare di Constellation, la capacità di generazione espansa e gli accordi di fornitura energetica a lungo termine supportano le sue prospettive di crescita. Tuttavia, l'affidabilità degli impianti, l'esecuzione dei progetti, i costi di integrazione e le condizioni del mercato dell'elettricità rimangono fattori importanti che determinano quanto di questa crescita si traduce in utili, flusso di cassa e rendimenti per gli azionisti.
- Le fermate nucleari potrebbero indebolire la crescita degli utili. Il fattore di capacità del Q2 è sceso al 93,0% dal 94,8%, mentre i giorni di ricarica pianificata sono aumentati a 86 da 41. Una generazione inferiore e costi di sostituzione dell'energia più elevati potrebbero esercitare pressione sull'EPS rettificato nonostante una domanda contrattualizzata più solida.
- I ritardi nell'espansione nucleare potrebbero posticipare i ricavi contrattualizzati. Il programma da 890 MW di Google richiede aggiornamenti su 11 unità, mentre l'espansione da 190 MW di Amazon è prevista per il periodo 2030–2032. Ritardi nella costruzione, nelle autorizzazioni o nelle apparecchiature potrebbero posticipare i rendimenti in denaro su oltre 4,3 miliardi di dollari di investimenti pianificati correlati a Google.
- L'integrazione di Calpine potrebbe aumentare i costi. L'acquisizione ha ampliato la capacità di generazione a gas naturale di Constellation e ha supportato gli utili rettificati del Q2. Tuttavia, le spese di finanziamento, i costi di integrazione e le performance più deboli degli asset acquisiti potrebbero ridurre i benefici attesi per gli azionisti.
- I prezzi dell'energia e le modifiche normative potrebbero influenzare la redditività. Parte della produzione di elettricità rimane esposta ai prezzi all'ingrosso, mentre le regole di capacità PJM influenzano i ricavi dalla generazione. Prezzi realizzati più bassi o decisioni normative sfavorevoli potrebbero indebolire il flusso di cassa prima che i nuovi contratti a lungo termine inizino a contribuire.
- Le elevate aspettative di crescita potrebbero esercitare pressione sulla valutazione. CEG ha chiuso a 258,84 dollari il 20 ottobre, in calo del 26,73% da inizio anno, nonostante gli obiettivi degli analisti raggiungano 385 dollari. Progetti nucleari in ritardo, rendimenti contrattuali più deboli o un EPS rettificato 2026 al di sotto di 11,50 dollari potrebbero ridurre la valutazione assegnata agli utili futuri.
Considerazioni Finali: Dovresti Investire in Constellation Energy nel 2026?
Constellation dispone di una grande piattaforma operativa di generazione e retail. L'EPS operativo rettificato del Q2 è salito a 2,55 dollari e il management ha alzato l'intervallo annuale a 11,50–12,50 dollari, mentre gli accordi con Google e Amazon hanno esteso la visibilità sulla capacità nucleare futura. Tali contratti rafforzano il caso della domanda a lungo termine, ma il fattore di capacità nucleare del 93,0% del trimestre e l'EPS GAAP più basso mostrano perché i risultati operativi odierni contano ancora.
Il caso ottimista a 420 dollari richiede una maggiore disponibilità, la consegna della guidance al limite superiore e calendari di aggiornamento credibili. Il caso pessimista a 190 dollari acquista peso se gli utili del Q3 mancano le stime, la guidance annuale viene tagliata o progetti costosi slittano mentre il capitale è impegnato. I trader conservatori possono monitorare il prossimo comunicato sulla produzione nucleare e sull'EPS rettificato prima di trattare i megawatt contrattualizzati come flusso di cassa realizzato.
Avviso sui Rischi: Il trading e l'investimento in azioni come CEG comportano un elevato rischio di perdita di capitale. I prezzi dell'energia, le fermate nucleari, le decisioni normative, la costruzione di progetti, l'integrazione delle acquisizioni e il trading con leva finanziaria possono produrre perdite significative. Conduci una ricerca indipendente prima di allocare capitale.
Letture Correlate
- I Migliori Titoli Energetici AI da Acquistare nel 2026: Nucleare, Gas, Celle a Combustibile e la Costruzione dell'Infrastruttura Energetica per l'AI
- Vistra (VST) Previsione del Prezzo 2026: Gli Accordi Nucleari per l'AI Possono Portare VST Verso 250 $?
- Bloom Energy (BE) Previsione del Prezzo 2026: L'Energia per i Data Center AI Può Spingere BE Verso 350 $?
- Oklo (OKLO) Previsione del Prezzo 2026: Le Tappe Nucleari Possono Spingere OKLO Verso 100 $?
- NuScale Power (SMR) Previsione del Prezzo 2026: La Conversione dei Progetti Può Spingere SMR Verso 20 $?
