

Synopsys (SNPS) fournit des logiciels d'automatisation de conception électronique, de la propriété intellectuelle de silicium, du matériel de vérification et des outils de simulation d'ingénierie utilisés pour concevoir des puces et des systèmes complexes. L'Automatisation de Conception inclut désormais les produits Ansys et représente la majorité des revenus, tandis que l'IP de Conception concède sous licence des interfaces réutilisables, des mémoires et des blocs de sécurité dans les puces clients. Cette plateforme élargie augmente l'exposition aux infrastructures IA, à l'automobile et aux systèmes physiques, bien qu'elle rende également SNPS sensible à l'exécution de l'intégration, au calendrier des projets clients et aux contrôles d'exportation.
Le dernier trimestre a montré une croissance rapide des revenus déclarés après la combinaison Ansys parallèlement au travail encore nécessaire pour réaliser sa valeur. Les revenus de Synopsys Q3 FY2026 ont atteint 2,477 milliards de dollars, en hausse de 42,4%, et le BPA non-GAAP était de 3,91$ ; L'Automatisation de Conception a généré 2,003 milliards de dollars. Les perspectives de revenus FY2027 de 11,10 à 11,20 milliards de dollars et les nouveaux partenariats AWS et OpenAI donnent à Synopsys la possibilité d'étendre sa plateforme d'ingénierie même si environ 10 milliards de dollars de dette et le besoin de convertir les partenariats en revenus restent des contraintes.
Les prévisions d'actions SNPS pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas d'ingénierie intégrée et de monétisation IA : La vente croisée Ansys, GPT-Synopsys, l'IP génératrice de redevances et l'accord AWS de plus d'1 milliard de dollars développent les revenus plus rapidement que le marché EDA sous-jacent et rapprochent la marge opérationnelle ajustée de l'objectif à long terme de 50%.
- Le cas de risque d'exécution et de politique : Une exécution plus lente de l'IP de Conception, des restrictions d'exportation ou une adoption retardée de l'IA pourrait empêcher l'amélioration de l'exercice fiscal 2027 d'atteindre les bénéfices assez rapidement pour soutenir une valorisation premium.
Ce guide détaille les prévisions d'actions SNPS, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats Q3 fiscaux de Synopsys du 26 août, la Journée Investisseurs du 30 septembre et les données de marché jusqu'au 5 octobre, plus comment trader les contrats à terme d'actions SNPS sur BingX TradFi avec une garantie USDT.
Top 5 des Choses à Savoir pour les Investisseurs Synopsys en Octobre 2026
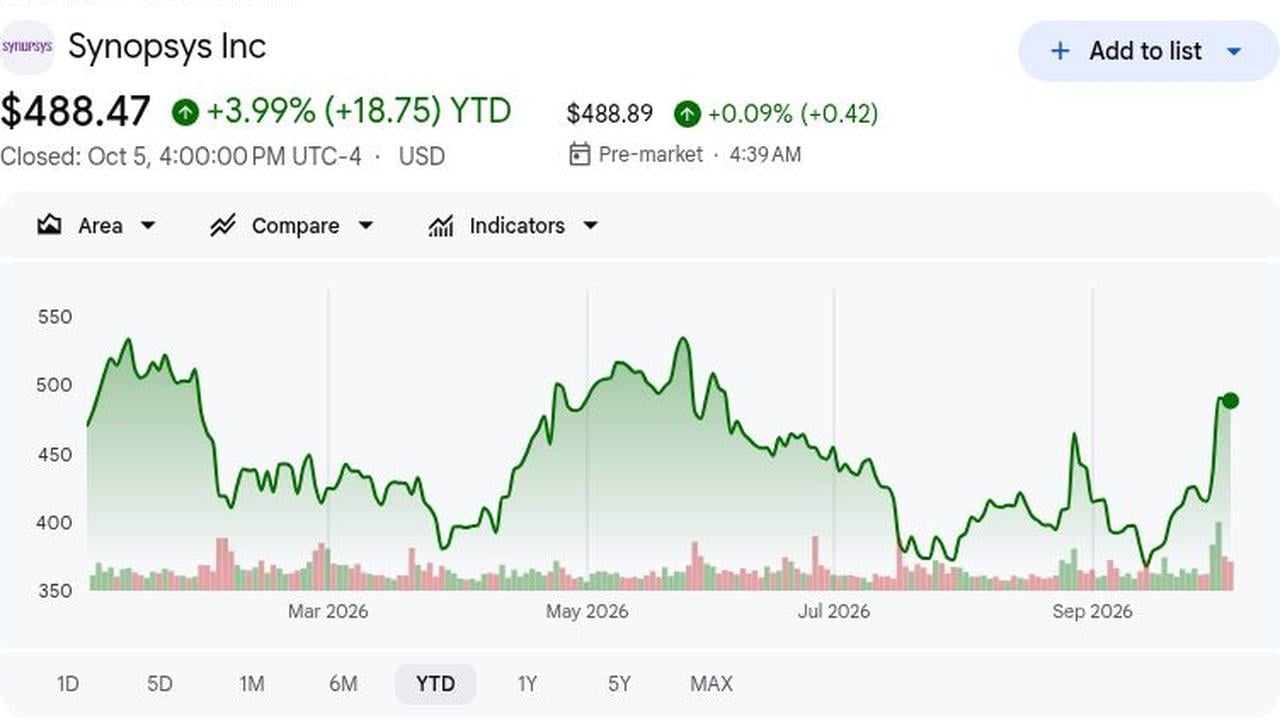
- SNPS a clôturé à 488,47$, en hausse de 3,99% depuis le début de l'année : Après le rallye de la Journée Investisseurs, les actions sont restées sous le sommet de 52 semaines de 539,48$. La fourchette du 5 octobre était de 482,16$ à 508,38$, montrant que les orientations et les accords IA ont amélioré le sentiment mais la volatilité persiste après la forte réévaluation.
- Les revenus Q3 ont atteint 2,477 milliards de dollars, en hausse de 42,4% : Ils ont battu le consensus de 2,44 milliards de dollars de 37 millions et le plafond des orientations de 17 millions. Ansys a contribué à la croissance, donc les comparaisons futures doivent également suivre l'exécution organique et l'intégration alors que les effets d'acquisition se normalisent.
- Les revenus de l'Automatisation de Conception ont augmenté de 52,7% à 2,003 milliards de dollars : Ils ont fourni 80,9% des ventes et 905 millions de dollars de revenus opérationnels ajustés. Ansys et la demande EDA donnent à Synopsys plus d'opportunités de vente croisée d'outils de simulation, vérification et conception système alors que la complexité des puces augmente.
- Les orientations de revenus de l'exercice fiscal 2027 ont atteint 11,10 à 11,20 milliards de dollars : Le point médian de 11,15 milliards de dollars se situe 3,1% au-dessus de l'estimation LSEG de 10,81 milliards de dollars, tandis que les orientations de BPA ajusté de 19,04$ à 19,12$ ont dépassé le consensus de 17,81$. La direction vise également environ 15% de croissance annuelle des revenus jusqu'à l'exercice fiscal 2030 et une marge opérationnelle ajustée proche de 50%.
- AWS s'est engagé pour plus d'1 milliard de dollars tandis qu'OpenAI a rejoint un programme IA : L'accord pluriannuel couvre la conception de silicium personnalisé et l'IP ; GPT-Synopsys applique un modèle OpenAI à la conception de puces avec partage des revenus. Le calendrier commercial et l'adoption client détermineront la contribution financière.
Qu'est-ce que Synopsys (SNPS) ?
Synopsys développe des logiciels d'automatisation de conception électronique (EDA), du matériel de vérification, des outils de simulation d'ingénierie et de l'IP semiconducteur réutilisable. Les concepteurs de puces utilisent ses produits pour concevoir et vérifier des processeurs complexes avant la fabrication, tandis que les ingénieurs automobiles, aérospatiaux et industriels utilisent ses outils de simulation pour tester des systèmes plus larges. Son activité Automatisation de Conception couvre les logiciels de conception, vérification, émulation et fabrication de puces, tandis que l'IP de Conception concède sous licence des interfaces réutilisables, des mémoires et des blocs de sécurité. Une grande partie de l'activité est intégrée dans de longs cycles de développement de produits, créant une demande récurrente pour les logiciels, l'IP et le support.
Synopsys se développe en une plateforme d'ingénierie plus large qui combine la conception de puces, l'IP réutilisable, la vérification et la simulation système. Ansys ajoute des capacités multiphysiques pour la modélisation électrique, thermique, mécanique et optique, tandis que les partenariats avec Amazon, AWS, OpenAI, NVIDIA, et les grandes fonderies étendent Synopsys dans le silicium personnalisé, l'ingénierie assistée par IA et les flux de travail de fabrication avancée. Ces relations donnent à Synopsys plus de moyens de monétiser chaque étape du développement de produits, bien que le retour à long terme dépende de l'adoption client et de l'intégration réussie du portefeuille élargi.
Lire Plus : Top 10 des Actions d'Infrastructure IA à Acheter en 2026 : Leaders de la Fabrication et Conception de Puces
Aperçu des Résultats Synopsys (SNPS) Q3 FY2026 : Les Revenus et BPA Battent les Attentes alors que la Croissance EDA Relève les Orientations
Synopsys a rapporté des revenus Q3 de 2,477 milliards de dollars contre un consensus de 2,44 milliards et un BPA non-GAAP de 3,91$ contre 3,67$ attendu. Les revenus de l'Automatisation de Conception ont augmenté de 52,7% à 2,003 milliards de dollars, l'IP de Conception a progressé de 10,8% à 473,8 millions de dollars, et la marge opérationnelle non-GAAP a atteint 41,6%. La direction a relevé le point médian des revenus FY2026 à 9,715 milliards de dollars, augmenté les orientations de BPA à 15,04$ à 15,10$, et rehaussé les orientations de flux de trésorerie libre d'environ 600 millions de dollars à 2,6 milliards, renforçant les perspectives de bénéfices malgré les coûts d'acquisition et l'augmentation de la dette.
|
Métrique Financière |
Orientations / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q3 FY2026 |
Consensus 2,44B$ ; orientations 2,410B$-2,460B$ |
2,477B$ |
Dépassé. 37M$ au-dessus du consensus et 17M$ au-dessus du plafond des orientations ; en hausse de 42,4% sur un an. |
|
BPA dilué non-GAAP Q3 |
Consensus 3,67$ ; orientations 3,63$-3,69$ |
3,91$ |
Dépassé. 0,24$ au-dessus du consensus et 0,22$ au-dessus du plafond des orientations. |
|
BPA dilué GAAP Q3 |
1,50$ il y a un an |
2,84$ |
Amélioré. Augmenté de 89,3% sur un an. |
|
Bénéfice net GAAP Q3 |
242,5M$ il y a un an |
545,8M$ |
Amélioré. Plus que doublé avec la montée en puissance des revenus. |
|
Revenus Automatisation de Conception Q3 |
1,312B$ il y a un an |
2,003B$ |
Élargi. Augmenté de 52,7% et représentait 80,9% du chiffre d'affaires total. |
|
Revenus IP de Conception Q3 |
427,6M$ il y a un an |
473,8M$ |
Récupéré. Augmenté de 10,8% sur un an après la pression d'exécution antérieure. |
|
Marge opérationnelle non-GAAP Q3 |
Haut de fourchette précédente 41,0% |
41,60% |
Dépassé. Terminé 60 points de base au-dessus du plafond des orientations. |
|
Flux de trésorerie opérationnel neuf mois |
878,9M$ il y a un an |
2,299B$ |
Accéléré. Augmenté de 162% avec l'amélioration des collections et des revenus différés. |
|
Perspectives de revenus FY2026 |
Point médian précédent 9,665B$ |
9,690B$-9,740B$ |
Relevé. Nouveau point médian de 9,715B$ ajoutant 50M$. |
|
Perspectives BPA non-GAAP FY2026 |
Point médian précédent 14,76$ |
15,04$-15,10$ |
Relevé. Nouveau point médian de 15,07$ augmenté de 0,31$. |
|
Perspectives flux de trésorerie libre FY2026 |
Perspective précédente environ 2,0B$ |
Environ 2,6B$ |
Relevé. L'objectif a augmenté d'environ 600M$. |
- Des revenus de 2,477 milliards de dollars battent le consensus de 37 millions : Ils ont également dépassé le plafond des orientations de 17 millions. L'augmentation de 42,4% reflète Ansys et la force EDA, soutenant le plan de croissance FY2027 ultérieur et le travail d'intégration en Q4 à venir.
- Un BPA non-GAAP de 3,91$ bat le consensus de 0,24$ : Il était 0,22$ au-dessus des orientations et en hausse de 3,39$ d'une année sur l'autre. Le profit a progressé malgré l'investissement d'acquisition, bien que l'amortissement et la rémunération en actions élargissent l'écart GAAP-ajusté et compliquent les comparaisons.
- Les revenus de l'Automatisation de Conception ont grimpé de 52,7% à 2,003 milliards de dollars : Le revenu opérationnel ajusté a augmenté de 55% à 905 millions et la marge s'est élargie à 45,2% contre 44,5%. Ces résultats suggèrent qu'Ansys et l'EDA central peuvent évoluer ensemble tout en préservant la rentabilité grâce à l'intégration continue des produits.
- Les revenus de l'IP de Conception sont revenus à une croissance de 10,8% à 473,8 millions de dollars : Le revenu ajusté a augmenté de 45,8% à 125,4 millions et la marge s'est améliorée à 26,5% contre 20,1%. Cette récupération soutient le modèle IP basé sur les redevances mis en avant lors de la Journée Investisseurs et sa contribution future aux bénéfices.
- Les orientations de flux de trésorerie libre ont augmenté de 600 millions de dollars à 2,6 milliards : Le flux de trésorerie opérationnel sur neuf mois était de 2,299 milliards contre 878,9 millions il y a un an. Une meilleure conversion peut financer la réduction de la dette et le rachat prévu d'1 milliard, soutenant les bénéfices par action dans le temps.
Perspectives d'Investissement Synopsys (SNPS) 2026 : Cas Haussier à 750$ vs Cas Baissier à 390$
Les perspectives 2026 de Synopsys dépendent de savoir si la conception assistée par IA, l'intégration Ansys et l'IP de Conception peuvent stimuler la croissance tandis que les marges s'élargissent et la dette diminue. Le potentiel de hausse vient de partenariats hyperscaler plus profonds, de revenus de redevances plus forts et de ventes croisées, tandis que le risque d'intégration, les restrictions d'exportation et une exécution IP plus faible restent les principaux risques.
Le Cas Haussier : Forte Croissance de la Conception IA et IP Pousse SNPS Vers 750$
Le Cas Haussier suppose que l'accord AWS de plus d'1 milliard de dollars se convertit en revenus IP significatifs, GPT-Synopsys attire des clients payants, et la vente croisée Ansys augmente les dépenses clients. Les revenus croissent plus rapidement que le plan fiscal 2027 de 15% alors que les redevances s'amplifient et la marge opérationnelle ajustée se déplace progressivement vers l'objectif à long terme de 50%.
Un mouvement vers 750$ nécessiterait des revenus au-dessus de 11,20 milliards de dollars, un BPA au-dessus de 19,12$, et suffisamment de flux de trésorerie pour soutenir la réduction de la dette et le rachat d'1 milliard. De nouveaux programmes hyperscaler, l'adoption d'agents IA payants et une croissance plus forte de l'IP de Conception renforceraient le cas.
Le Cas de Base : Croissance Stable Maintient SNPS Entre 500$ et 620$
Le Cas de Base suppose que Synopsys livre dans sa fourchette de revenus fiscal 2027 de 11,10 à 11,20 milliards de dollars alors que l'EDA, Ansys et les redevances IP compensent les coûts d'intégration. Les partenariats IA se construisent progressivement, tandis qu'environ 10 milliards de dollars de dette maintiennent le désendettement comme priorité.
SNPS pourrait trader principalement entre 500$ et 620$ si les revenus restent dans les orientations, le BPA reste près de 19,08$, et la marge se maintient autour de 44%. Une croissance plus faible de l'IP de Conception, la conversion de trésorerie ou les prix logiciels limiteraient le haut de la fourchette.
Le Cas Baissier : Retards d'Intégration et Restrictions d'Exportation Tirent SNPS Vers 390$
Le Cas Baissier suppose que la vente croisée Ansys se développe plus lentement, les programmes IP de silicium personnalisé sont retardés, et des restrictions d'exportation plus strictes limitent la demande. Les coûts d'ingénierie fixes et d'acquisition pèseraient alors sur les marges, tandis qu'un flux de trésorerie plus faible ralentit le remboursement de la dette.
Un mouvement vers 390$ deviendrait plus probable si les revenus tombent sous 11,10 milliards de dollars, la marge ajustée rate 44%, ou l'IP de Conception se contracte à nouveau. Des estimations de bénéfices plus faibles et une compression des multiples mettraient une pression supplémentaire sur l'action.
Prévisions de Prix des Actions SNPS pour 2026 Par les Analystes de Wall Street
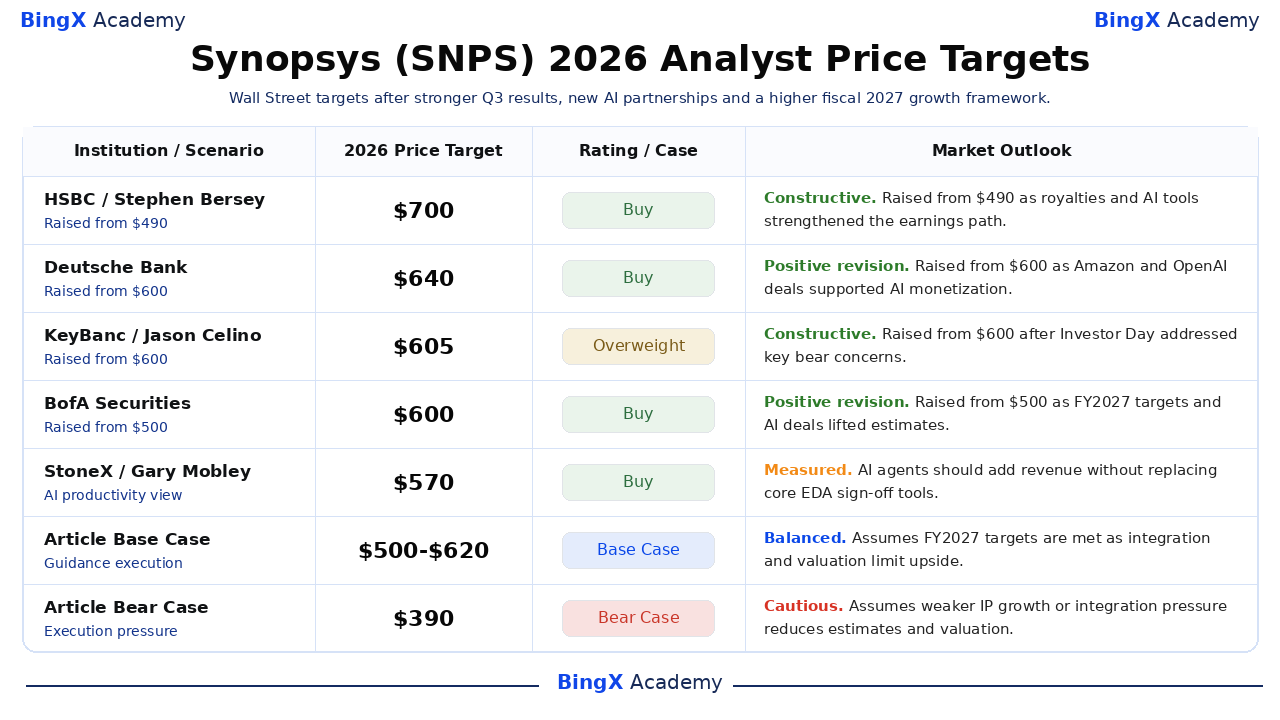
Ces cinq objectifs d'analystes datés vont de 570$ à 700$ après Q3 et la Journée Investisseurs. L'écart reflète l'incertitude autour de la monétisation, l'intégration et la valorisation, plutôt qu'un consensus unifié. Base et Baissier sont des scénarios BingX Academy, pas des objectifs institutionnels ou des prévisions de consensus.
|
Institution / Scénario |
Objectif de Prix 2026 |
Notation / Cas |
Perspectives de Marché |
|
HSBC / Stephen Bersey |
700$ |
Achat |
Constructif. 25 septembre : rehaussé de Conserver et relevé de 490$, citant les redevances, outils IA et 28% de croissance BPA projetée jusqu'à l'exercice fiscal 2028. |
|
Deutsche Bank / Ross Seymore |
640$ |
Achat |
Révision positive. 1er octobre : relevé de 600$ alors que les accords Amazon et OpenAI soutenaient la monétisation IA. |
|
KeyBanc / Jason Celino |
605$ |
Surpondérer |
Constructif. 1er octobre : relevé de 600$ après que la Journée Investisseurs ait renforcé la croissance EDA durable. |
|
BofA Securities / Vivek Arya |
600$ |
Achat |
Révision positive. 1er octobre : relevé de 500$ sur les objectifs FY2027, synergies Ansys et partenariats IA. |
|
StoneX / Gary Mobley |
570$ |
Achat |
Mesuré. 1er octobre : les agents IA pourraient ajouter des revenus sans remplacer les outils de validation centraux. |
|
Article Cas de Base |
500$-620$ |
Cas de Base |
Équilibré. Suppose que les objectifs fiscaux 2027 sont atteints alors que le travail d'intégration, la réduction de la dette et la valorisation limitent le potentiel de hausse. |
|
Article Cas Baissier |
390$ |
Cas Baissier |
Prudent. Suppose une croissance IP plus faible, des limites d'exportation ou une pression d'intégration réduisant les estimations et la valorisation. |
Comment Trader les Actions Synopsys (SNPS) sur BingX
Tradez les perspectives EDA, Ansys et partenariat IA de Synopsys en utilisant BingX TradFi et BingX AI. SNPS réagit aux orientations, accords clients, politique d'exportation et intégration, donc définissez d'abord le catalyseur et les limites de risque.
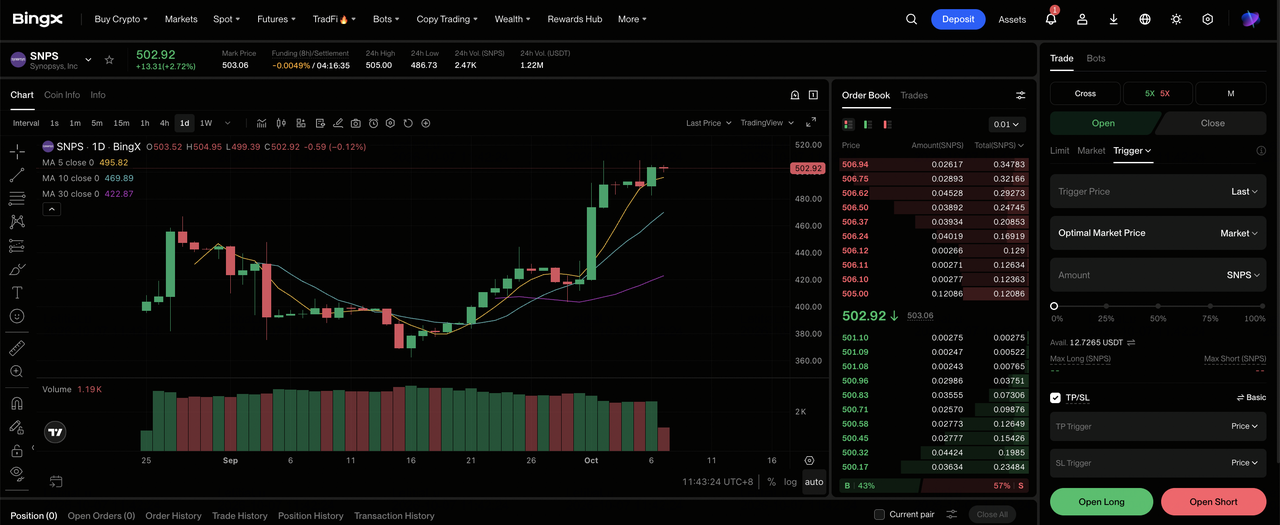
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Synopsys (SNPS). Recherchez et sélectionnez le contrat à terme perpétuel SNPS-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir Long si les partenariats IA, la vente croisée Ansys et les redevances soutiennent les estimations. Sélectionnez Ouvrir Court si les retards d'intégration, restrictions d'exportation ou IP de Conception plus faible menacent les bénéfices.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. Le rallye de 13% du 1er octobre et la fourchette du 5 octobre de 482,16$ à 508,38$ montrent pourquoi un levier conservateur importe.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux de Prise de Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. SNPS réagit à la demande EDA, accords IP, orientations, règles d'exportation et intégration Ansys.
Top 5 des Risques à Surveiller pour les Investisseurs Synopsys en 2026
Le cadre de croissance plus fort n'élimine pas les variables financières, opérationnelles et politiques qui peuvent réduire les bénéfices, ralentir la conversion de trésorerie et comprimer la valeur par action.
- L'acquisition d'Ansys à 35 milliards de dollars ajoute une pression d'exécution et de bilan : Synopsys doit intégrer les produits et contrats clients tout en gérant environ 10 milliards de dollars de dette. Des synergies plus lentes ou une conversion de trésorerie pourrait retarder le désendettement et réduire le capital pour les rachats.
- Les contrôles d'exportation peuvent réduire le marché EDA et IP adressable : Les orientations fiscales supposent aucune restriction américaine plus stricte ou règles de Liste d'Entités. De nouvelles limites pourraient retarder les licences ou bloquer les ventes à des clients spécifiques, réduisant les revenus à haute marge, les bénéfices et le multiple de valorisation.
- La croissance de l'IP de Conception dépend des calendriers de programmes clients : Les revenus IP Q3 ont récupéré 10,8% à 473,8 millions. Un tape-out de silicium personnalisé retardé ou une montée en puissance de production hyperscaler peut différer les licences et redevances, affaiblissant la visibilité des revenus et la qualité des bénéfices.
- Les partenariats IA doivent devenir des revenus commerciaux : GPT-Synopsys et AWS nécessitent encore le développement de produits, la validation client et l'adoption. Une faible adoption laisserait Synopsys avec des coûts ajoutés mais moins de croissance vers ses objectifs fiscaux 2030 et une contribution de revenus retardée.
- Une valorisation premium amplifie les changements d'estimations : À 488,47$, SNPS tradait près de 86 fois les bénéfices GAAP traînants. Si le BPA fiscal 2027 tombe sous 19,04$ ou l'expansion de marge ralentit, les coupes d'estimations et la compression des multiples pourraient approfondir la baisse de l'action.
Réflexions Finales : Devriez-Vous Investir dans Synopsys en 2026 ?
Synopsys est entré en octobre avec un cas opérationnel plus fort. Les revenus Q3 ont augmenté de 42,4% à 2,477 milliards de dollars, l'Automatisation de Conception a atteint 2,003 milliards, et le BPA non-GAAP a grimpé à 3,91$. L'objectif de revenus fiscal 2027 de 11,10 à 11,20 milliards de dollars, combiné aux nouveaux programmes AWS et OpenAI, donne aux investisseurs des repères plus clairs pour savoir si la conception assistée par IA, les redevances IP et la vente croisée Ansys peuvent soutenir la prochaine étape de croissance.
Le Cas de Base de 500$ à 620$ semble raisonnable si Synopsys livre dans les orientations, maintient la croissance de l'IP de Conception, et convertit un flux de trésorerie plus fort en réduction de dette. Le Cas Haussier à 750$ nécessite une monétisation IA plus rapide, des contributions de redevances plus importantes et une expansion de marge, tandis que le Cas Baissier à 390$ devient plus pertinent si l'intégration ralentit, les restrictions d'exportation se durcissent, ou la croissance IP s'affaiblit à nouveau. Les revenus FY2027, la croissance de l'IP de Conception, la marge opérationnelle et le flux de trésorerie sont les métriques clés à surveiller.
Rappel de Risque : Le trading SNPS comporte un risque élevé de perte en capital. L'intégration, la dette, les contrôles d'exportation, le calendrier client, la monétisation IA et la valorisation peuvent faire bouger les actions fortement. Recherchez de manière indépendante avant d'investir.
Lectures Connexes
- Top des Actions de Semiconducteurs IA à Acheter en 2026 : Guide Complet des Puces IA et de la Chaîne d'Approvisionnement
- Top 10 des Actions d'Infrastructure IA à Acheter en 2026 : Leaders de la Fabrication et Conception de Puces
- Qu'est-ce qu'OpenAI Pré-IPO et Comment le Trader sur BingX ?
- Prédiction de Prix NVIDIA (NVDA) 2026 : La Croissance de l'Infrastructure IA Peut-elle Pousser NVDA Vers 420$ ?
- Prédiction de Prix Amazon (AMZN) 2026 : AWS et la Croissance IA Peuvent-ils Pousser AMZN Au-delà de 400$ ?
- Prédiction de Prix Arm Holdings (ARM) 2026 : La Demande de Calcul IA Peut-elle Pousser ARM Vers 350$ ?
