Costco (COST) exploite des entrepôts d'adhésion et des sites de commerce électronique vendant un assortiment limité d'épicerie, de biens ménagers, de vêtements, d'électronique et de services. Les achats à grande échelle et une distribution efficace soutiennent des prix bas, tandis que les frais d'adhésion récurrents compensent les marges minces sur les marchandises. L'essence, la pharmacie et d'autres services renforcent la fréquence des visites, mais les bénéfices restent sensibles au trafic, à la main-d'œuvre, au carburant et aux coûts d'approvisionnement.
Le dernier trimestre a montré des dépenses résilientes des membres ainsi qu'une croissance plus lente des frais récurrents. Les revenus Q4 FY2026 de Costco ont atteint 95,72 milliards de dollars, les ventes comparables ajustées ont augmenté de 6,7% et les ventes numériques ont progressé de 19,8% ; les frais d'adhésion ont augmenté de 7,3% pour atteindre 1,85 milliard de dollars. Les plans d'ouvrir 33 entrepôts en FY2027 étendent la portée de Costco même si la croissance plus lente des frais et un avantage ponctuel de remboursement de tarif de 0,15 $ nuancent la force des bénéfices du trimestre.
Les prévisions de l'action COST pour 2026 se concentrent maintenant sur deux perspectives concurrentes :
- Le cas d'adhésion et d'expansion : Un réseau de 939 entrepôts, une croissance numérique comparable ajustée de 19,8% et le plan de la direction pour 33 ouvertures FY2027 peuvent étendre la portée des membres et la capacité de vente, si les nouveaux sites génèrent des rendements attrayants.
- Le cas de valorisation et de croissance des frais : La croissance des frais d'adhésion Q4 a ralenti à 7,3%, et l'avantage de remboursement de tarif de 0,15 $ a augmenté le BPA rapporté. Si les revenus des frais ou le trafic s'affaiblissent, un P/E de suivi d'environ 44,5x laisse place à une compression des multiples.
Ce guide détaille les prévisions de l'action COST, les scénarios de prix 2026, les risques clés et les perspectives des analystes, s'appuyant sur le communiqué de bénéfices Q4 FY2026 de Costco du 24 septembre, le dépôt SEC et les données de marché jusqu'au 5 octobre, plus comment trader les contrats à terme de l'action COST sur BingX TradFi avec garantie USDT.
5 Éléments Clés à Connaître pour les Investisseurs Costco en Octobre 2026
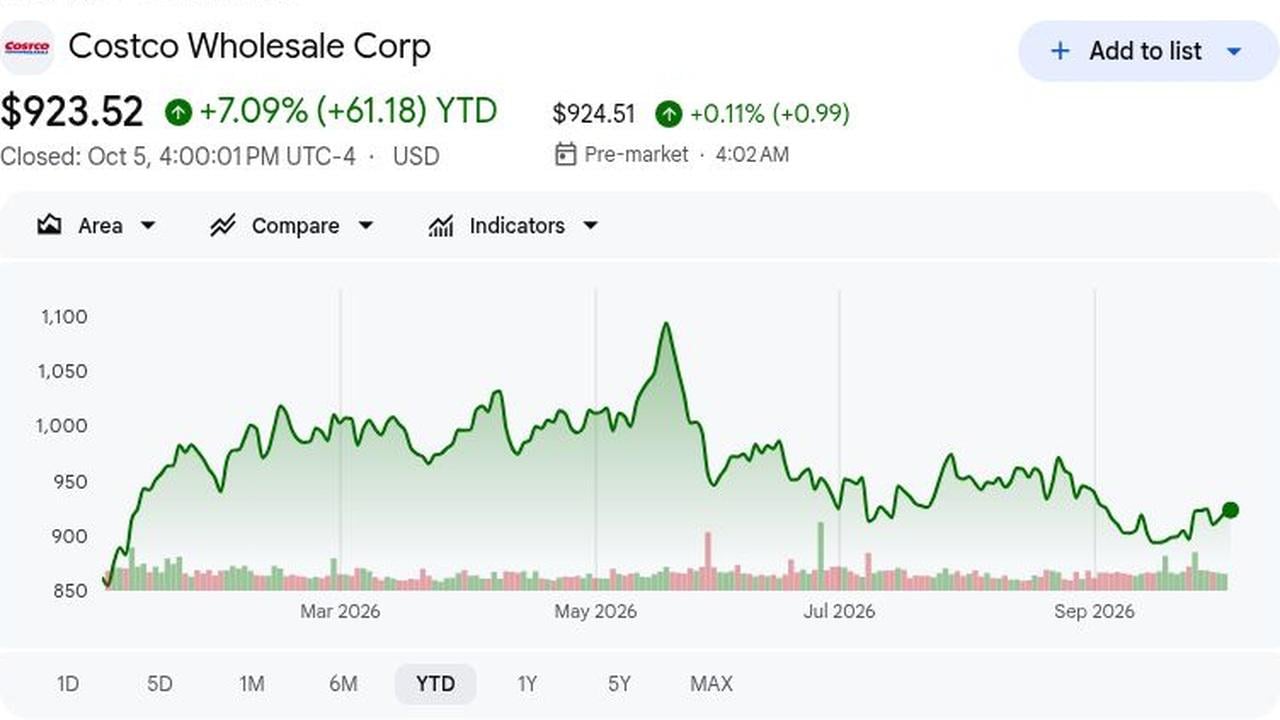
- COST a clôturé à 923,52 $ et était en hausse de 7,09% depuis le début de l'année : La clôture du 5 octobre a augmenté de 0,31% mais est restée 15,8% en dessous du sommet du 19 mai à 1 096,50 $. Les préoccupations de valorisation demeurent, donc les bénéfices doivent rattraper rapidement.
- Les revenus totaux Q4 ont atteint 95,72 milliards de dollars et ont dépassé le consensus de 860 millions de dollars : Les revenus ont augmenté de 11,1% d'une année sur l'autre contre l'estimation LSEG de 94,86 milliards de dollars ; les ventes nettes ont augmenté de 11,2% à 93,87 milliards de dollars. Le dépassement confirme la demande ; le trafic répété doit la maintenir.
- Les ventes comparables Q4 ajustées ont augmenté de 6,7%, 59 points de base au-dessus du consensus : Cela exclut les changements de carburant et de change. Les comps ajustées américaines ont augmenté de 7,2%, montrant que les prix avantageux attirent les acheteurs ; les comps ajustées isolent mieux la demande que le taux rapporté de 9,4%.
- Les comps Q4 numériquement activées ont grimpé de 19,8% sur une base ajustée : C'était près de trois fois le taux de 6,7% de l'ensemble de l'entreprise. L'application, le site web et les options de livraison étendent l'offre d'entrepôt, mais les commandes répétées et les paniers rentables nécessitent encore des preuves.
- Costco prévoit 33 ouvertures d'entrepôts en FY2027, incluant cinq relocalisations : Cela signifie 28 ajouts nets à sa base de 939 entrepôts. La mise à jour des ventes de septembre est prévue le 7 octobre, testant le trafic et la demande des membres. Les rendements dépendent de la productivité, de la demande locale et de la cannibalisation.
Qu'est-ce que Costco Wholesale (COST) ?
Costco Wholesale exploite des entrepôts d'adhésion et des sites de commerce électronique qui vendent un assortiment délibérément limité d'épicerie, d'aliments frais, de biens ménagers, d'appareils électroménagers, de vêtements, d'électronique et de services. Les achats à grand volume, une distribution efficace et une rotation rapide des stocks permettent à l'entreprise d'offrir des prix bas tout en opérant avec des marges plus minces sur les marchandises que de nombreux détaillants. Les frais d'adhésion annuels fournissent des revenus récurrents, et Kirkland Signature donne à Costco une gamme de marque privée qui renforce sa proposition de valeur. L'essence, la pharmacie, l'optique, la restauration et les services de voyage ajoutent des raisons pour les membres de visiter. Le modèle dépend du renouvellement, du trafic et des coûts disciplinés, les fournisseurs acceptant des commandes à grand volume en échange d'un accès à une large base de membres.
La stratégie à long terme de Costco est de préserver la valeur pour les membres tout en étendant la portée des entrepôts et en rendant les achats plus pratiques à travers les magasins et les canaux numériques. Kirkland Signature et un assortiment ciblé soutiennent la différenciation et l'échelle d'achat ; son application, carte d'adhésion numérique, recherche d'inventaire et Costco Wallet connectent la découverte en ligne avec les visites d'entrepôt. Les partenariats de livraison ajoutent un autre point d'accès sans remplacer la relation d'adhésion : en septembre 2026, Uber et Costco ont étendu la livraison américaine via Uber Eats à 47 États et près de 600 emplacements d'entrepôts, s'appuyant sur un partenariat mondial qui s'étend également au Canada, au Mexique, au Japon, à Taïwan, à la France et à l'Espagne. Cette combinaison permet à Costco d'étendre la commodité autour de son modèle de club à prix bas central, avec les renouvellements de membres, la fréquence des visites et la merchandisation disciplinée restant centraux à l'économie.
Aperçu des Bénéfices Q4 FY2026 de Costco (COST) : Ventes Solides Face à une Croissance Plus Lente des Frais
Le Q4 de 16 semaines de Costco a livré 95,72 milliards de dollars de revenus contre 94,86 milliards attendus et un BPA GAAP de 6,75 $ incluait un avantage de remboursement de tarif de 0,15 $ ; le BPA ajusté de 6,60 $ a battu le consensus de 6,53 $. Les comps ajustées ont augmenté de 6,7%, les comps numériques ont progressé de 19,8%, et les frais ont atteint 1,85 milliard de dollars, en hausse de 7,3%. La croissance plus lente des frais et l'avantage ponctuel nuancent le dépassement.
|
Métrique Financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus totaux Q4 FY2026 |
94,86B $ consensus LSEG |
95,72B $ |
Dépassement. 0,86B $ au-dessus du consensus ; +11,1% d'une année sur l'autre. |
|
BPA dilué Q4 FY2026 |
— |
6,75 $ |
Dépassement. 0,23 $ au-dessus du consensus ; incluait 0,15 $ d'avantage tarifaire. |
|
BPA dilué Q4 ajusté |
6,53 $ consensus |
6,60 $ excluant l'avantage de remboursement |
Dépassement. 0,07 $ au-dessus de LSEG après exclusion du remboursement tarifaire. |
|
Ventes comparables totales Q4 |
6,11% consensus, ajusté |
9,4% rapporté ; 6,7% ajusté |
Dépassement. 59 pb au-dessus du consensus. |
|
Comps numériquement activées Q4 |
— |
19,5% rapporté ; 19,8% ajusté |
Surperformance. Contre 6,7% de comps d'entreprise ajustées. |
|
Frais d'adhésion Q4 |
1,8B $ consensus |
1,850B $ ; +7,3% d'une année sur l'autre |
Croissance. En hausse de 1,724B $ ; croissance ralentie à nouveau. |
|
Revenus totaux FY2026 |
— |
303,154B $ |
Augmentation. En hausse de 10,1% par rapport à FY2025. |
|
Plan d'entrepôts FY2027 |
— |
33 ouvertures, incluant 5 relocalisations |
Expansion. 28 ajouts nets à une base de 939 sites. |
- Les revenus Q4 de 95,72 milliards de dollars ont battu les estimations de 860 millions de dollars : Les revenus totaux ont augmenté de 11,1% par rapport à 86,16 milliards de dollars. Le trafic et le ticket ont soutenu le dépassement, mais les ventes comparables doivent persister au-delà du trimestre saisonnier pour confirmer que la demande est durable.
- Le BPA dilué de 6,75 $ a dépassé le consensus de 23 cents : Il incluait un avantage de remboursement de tarif de 0,15 $ ; le BPA ajusté de 6,60 $ a encore dépassé l'estimation LSEG de 6,53 $ de sept cents. Les résultats sous-jacents étaient solides, bien que moins que ne le suggère le dépassement principal.
- Les ventes comparables ajustées ont augmenté de 6,7% et ont battu les prévisions de 6,11% : Les comps ajustées américaines ont augmenté de 7,2%, Canada 4,6% et Autres Internationales 6,2%. Cette ampleur soutient la thèse du trafic dirigé par la valeur, tandis que les comps ajustées donnent une mesure plus claire de la demande que la croissance rapportée.
- Les comps numériques ont progressé de 19,8% ajustées tandis que les frais d'adhésion ont augmenté de 7,3% : Le numérique a largement dépassé les 6,7% de comps, mais les frais ont ralenti par rapport à 11,7% au Q4 FY2025. Cela élève le numérique comme moteur de croissance tout en laissant les revenus récurrents des membres centraux au modèle à faible marge.
- Les revenus FY2026 ont atteint 303,15 milliards de dollars tandis que Costco prévoit 33 ouvertures FY2027 : Les revenus annuels ont augmenté de 10,1%, et cinq ouvertures prévues sont des relocalisations, soit 28 ajouts nets. Les nouveaux sites ajoutent des ventes et des membres potentiels, mais les rendements doivent justifier l'investissement. Les investisseurs ont besoin de preuves d'ouvertures productives.
Perspectives d'Investissement 2026 de Costco Wholesale (COST) : Cas Haussier 1 200 $ vs Cas Baissier 780 $
Les perspectives 2026 de Costco dépendent de savoir si la croissance des membres, le trafic stable et l'expansion numérique peuvent maintenir les bénéfices en hausse assez rapidement pour soutenir une valorisation premium. L'avantage vient des frais d'adhésion récurrents, des nouveaux entrepôts productifs et des dépenses résilientes, tandis que les ventes comparables plus lentes, les renouvellements plus faibles et la compression des multiples restent les principaux risques.
Le Cas Haussier : Forte Croissance d'Adhésion Pousse COST vers 1 200 $
Le Cas Haussier suppose que les ventes comparables ajustées restent près du taux de 6,6% de FY2026, que la croissance numérique reste dans les hauts adolescents, et que les adhésions payantes continuent d'augmenter. Les 939 entrepôts de Costco et une pénétration plus élevée des membres Executive soutiennent les revenus récurrents des frais sans affaiblir son modèle à prix bas.
Un mouvement vers 1 200 $ nécessiterait une croissance à deux chiffres des frais d'adhésion, des taux de renouvellement stables et une amélioration continue des marges après réinvestissement. Les objectifs de BMO à 1 315 $ et UBS à 1 275 $ illustrent l'avantage si ces tendances persistent.
Le Cas de Base : Trafic Stable Maintient COST Entre 950 $ et 1 075 $
Le Cas de Base suppose que le trafic reste positif, que les ventes comparables ajustées se stabilisent dans le milieu des chiffres simples, et que les ventes numériques continuent de croître plus rapidement que les ventes d'entrepôt. Les frais d'adhésion augmentent plus graduellement, tandis qu'environ 303 milliards de dollars de revenus annuels et 20,76 $ de BPA soutiennent une valorisation premium.
COST pourrait trader principalement entre 950 $ et 1 075 $ si les renouvellements restent stables et que les nouveaux entrepôts offrent une productivité saine. Une croissance des frais en dessous de 8% ou un trafic plus faible limiterait probablement l'extrémité supérieure.
Le Cas Baissier : Croissance des Ventes Plus Lente Tire COST vers 780 $
Le Cas Baissier suppose que la pression des consommateurs ralentit les dépenses discrétionnaires, que la croissance des frais d'adhésion s'affaiblit, et que les coûts de carburant, de tarif ou de traitement pressent les marges. Costco resterait rentable, mais une croissance des bénéfices plus lente rendrait une valorisation près de 44 fois le BPA de suivi plus difficile à défendre.
Un mouvement vers 780 $ deviendrait plus probable si les ventes comparables ajustées tombent en dessous de 4%, que la croissance des membres payants approche 2%, ou que les taux de renouvellement s'affaiblissent. La compression des multiples pourrait ajouter un désavantage supplémentaire si les investisseurs commencent à attribuer moins de valeur au modèle d'adhésion récurrente de Costco.
Prévisions de Prix de l'Action COST pour 2026 par les Analystes de Wall Street
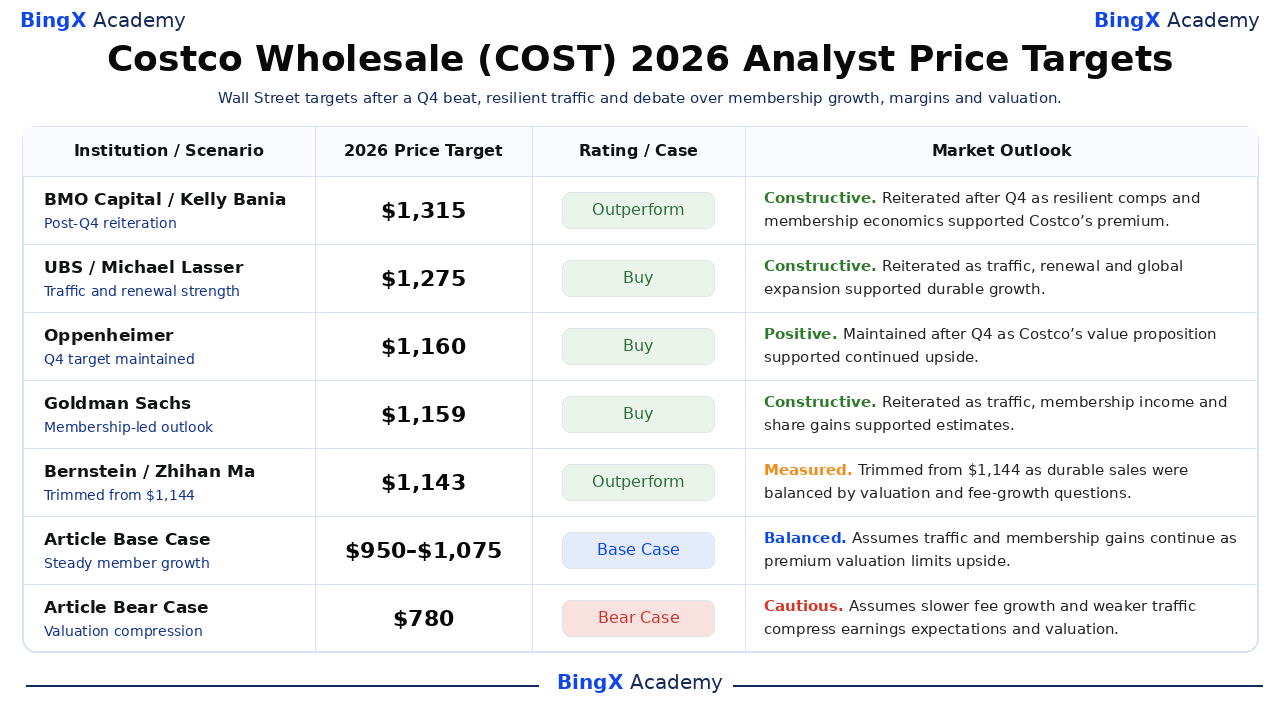
Les objectifs nommés vont de 1 135 $ à 1 315 $ contre la clôture du 5 octobre à 923,52 $. Le consensus plus large s'étend de 770 $ à 1 315 $ à travers 39 analystes. Le mélange capture la force des ventes Q4 aux côtés des questions sur la croissance des adhésions et la valorisation.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspectives de Marché |
|
BMO Capital / Kelly Bania |
1 315 $ |
Surperformance |
Constructif. 25 septembre : réitéré après Q4 alors que les ventes comparables résilientes et l'économie des membres soutenaient la prime. |
|
UBS / Michael Lasser |
1 275 $ |
Achat |
Constructif. 25 septembre : réitéré alors que le trafic, le renouvellement et l'expansion internationale soutenaient une croissance durable. |
|
Oppenheimer / Rupesh Parikh |
1 160 $ |
Achat |
Positif. 25 septembre : maintenu suite à Q4 alors que la valeur et l'exécution soutenaient l'avantage. |
|
Goldman Sachs / Kate McShane |
1 159 $ |
Achat |
Constructif. 8 septembre : réitéré alors que le trafic, les revenus d'adhésion et les gains de parts soutenaient les estimations. |
|
Bernstein / Zhihan Ma |
1 143 $ |
Surperformance |
Mesuré. 25 septembre : réduit de 1 144 $ alors que les ventes durables faisaient face à des questions de valorisation et de croissance des frais. |
|
Telsey Advisory Group / Joseph Feldman |
1 135 $ |
Achat |
Constructif. 5 octobre : réaffirmé avant les ventes mensuelles, prévoyant 10,1% de comps et 4% de croissance du trafic. |
|
Cas de Base de l'Article |
950–1 075 $ |
Cas de Base |
Équilibré. Suppose que le trafic et les gains d'adhésion continuent alors que la valorisation premium limite l'avantage. |
|
Cas Baissier de l'Article |
780 $ |
Cas Baissier |
Prudent. Suppose une croissance des frais plus lente et un trafic plus faible compriment les attentes de bénéfices et la valorisation. |
Comment Trader l'Action Costco (COST) sur BingX
Tradez les perspectives de ventes comparables, de croissance d'adhésion et de valorisation de Costco en utilisant BingX TradFi et les outils BingX AI. Parce que COST peut réagir aux ventes mensuelles, aux bénéfices et aux mises à jour de marges, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer une position.
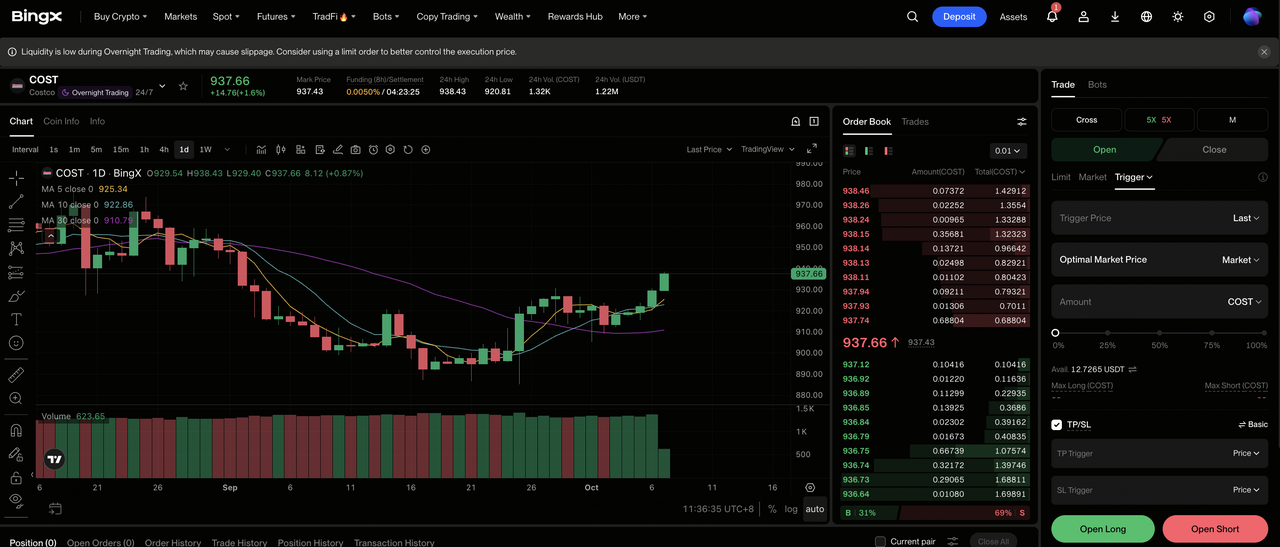
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Costco (COST). Recherchez et sélectionnez le contrat de contrats à terme perpétuels COST-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si le trafic, la croissance des membres et les marges soutiennent des bénéfices plus élevés. Sélectionnez Ouvrir Court si une croissance des frais plus lente ou des comps plus faibles pressent la valorisation.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée basé sur votre tolérance au risque. Le déclin de 1 096,50 $ à moins de 900 $ pendant 2026 montre pourquoi un effet de levier conservateur et un dimensionnement de position clair importent.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux de Prise de Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. COST peut réagir rapidement aux ventes mensuelles, au trafic, aux revenus des frais, aux bénéfices et aux révisions d'analystes.
5 Risques Principaux à Surveiller pour les Investisseurs Costco en 2026
Costco combine une demande défensive avec une valorisation premium, donc même de modestes ratés d'exécution peuvent affecter à la fois les bénéfices et le multiple que les investisseurs sont prêts à payer.
- La valorisation premium amplifie les petits ratés : COST a tradé près de 44 fois le BPA de suivi de 20,76 $ à la clôture du 5 octobre. Si la croissance des ventes ou des bénéfices ralentit, la compression des multiples pourrait dépasser la croissance autrement saine des membres et des revenus.
- La croissance des adhésions pourrait se normaliser : Les revenus des frais d'adhésion Q4 ont augmenté de 7,3%, en dessous des taux de croissance antérieurs de l'exercice fiscal 2026. Des renouvellements plus lents ou moins de mises à niveau Executive affaibliraient les revenus récurrents qui aident à soutenir le modèle à faible marge de Costco.
- Un mix discrétionnaire plus faible peut presser les marges : La nourriture et les essentiels soutiennent le trafic, mais l'électronique, les appareils électroménagers et les biens saisonniers contribuent davantage à la taille du ticket et à la marge. Si les dépenses se déplacent vers des catégories à marge plus faible, les ventes pourraient rester positives tandis que la croissance des profits ralentit.
- Les effets de carburant, devise et tarif peuvent distordre les résultats : Les comps rapportées étaient de 9,4% contre 6,7% après ajustement pour le carburant et la devise, tandis que le BPA incluait un avantage de remboursement de tarif de 0,15 $. Les inversions de ces facteurs pourraient rendre la croissance rapportée plus faible même si la demande sous-jacente reste stable.
- L'expansion crée un risque d'exécution et de cannibalisation : Le réseau de 939 entrepôts de Costco soutient l'échelle, mais les nouveaux emplacements nécessitent du capital, du personnel et l'acquisition de membres locaux. Une mauvaise économie de site ou la cannibalisation pourrait réduire les rendements incrémentaux et la productivité de trésorerie.
Réflexions Finales : Devriez-vous Investir dans Costco Wholesale en 2026 ?
Costco entre fin 2026 avec un momentum opérationnel fort. Les revenus Q4 ont atteint 95,72 milliards de dollars, les ventes comparables ajustées ont augmenté de 6,7%, et les comps numériques ajustées ont augmenté de 19,8%. Le BPA FY2026 a atteint 20,76 $, tandis que la croissance des frais d'adhésion de 7,3% est restée saine mais plus lente qu'en début d'année. Le prochain test est de savoir si les renouvellements, les mises à niveau Executive et les 33 nouveaux emplacements FY2027 prévus peuvent maintenir les bénéfices en croissance assez rapidement pour soutenir la valorisation premium de Costco.
Le Cas Haussier de 1 200 $ devient plus crédible si le trafic reste ferme, que les revenus d'adhésion s'accélèrent et que les nouveaux entrepôts offrent des rendements attrayants. Le Cas Baissier de 780 $ devient plus pertinent si les comps tombent en dessous de 4%, que la croissance des frais s'affaiblit davantage, ou que les marges subissent des pressions. Les ventes mensuelles, les tendances de renouvellement, la croissance numérique et la productivité des nouveaux sites sont les indicateurs les plus clairs à surveiller alors que la période des fêtes teste la demande.
Rappel de Risque : Le trading et l'investissement dans des actions comme COST impliquent un haut risque de perte de capital. Les ratés de bénéfices, les changements de valorisation, la faiblesse des consommateurs et le trading avec effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Prédiction de Prix Walmart (WMT) 2026 : Le Commerce Électronique et la Publicité Peuvent-ils Pousser WMT vers 155 $ ?
- Prédiction de Prix Amazon (AMZN) 2026 : AWS et la Croissance AI Peuvent-ils Pousser AMZN au-delà de 400 $ ?
- Perspectives Actions PepsiCo (PEP) pour 2026 : PEP Peut-il Dépasser 220 $ sur le Portefeuille de Boissons et les Marchés Émergents ?
- Prédiction de Prix Nike (NKE) 2026 : Retournement de Situation à 55,00 $ ou Piège de Valeur à 39,00 $ ?
- Prédiction de Prix Actions AMC 2026 : Retournement Fondamental ou Piège de Dilution Massif ?
