
Ambarella (AMBA) est un concepteur de puces sans fab dont les processeurs de vision basse consommation servent les caméras automobiles, les systèmes de sécurité, les drones, la robotique et les appareils de périphérie. Sa base de traitement vidéo reste importante, tandis que les puces IA CVflow de plus grande valeur sont centrales à la croissance. La transition élargit son marché de l'IA physique mais laisse les résultats exposés aux coûts de fabrication, au timing de conception et à la demande des clients.
Le dernier trimestre a montré les ventes d'IA de périphérie atteignant un record sans récupération des marges. Lechiffre d'affaires Q2 FY2027 d'Ambarella a atteint 108,1 millions de dollars, en hausse de 13,2%, tandis que sa perte nette GAAP s'est réduite à 6,7 millions de dollars contre 20,0 millions de dollars. Les liquidités et les titres de créance négociables totalisaient 272,3 millions de dollars, donnant à Ambarella les moyens de faire évoluer les programmes CV7 et X7 même si la conversion de nouveaux designs en expéditions de plus grand volume reste nécessaire pour absorber les coûts de processus avancés.
Les prévisions du titre AMBA pour 2026 se concentrent maintenant sur deux perspectives concurrentes :
- Le cas d'expansion de l'IA de périphérie : X7, CV7 et une base installée de plus de 50 millions élargissent le marché adressable d'Ambarella, tandis que les accords de canal de sept ans aident plus de clients d'entreprise à passer de l'évaluation à la production.
- Le cas de conversion des marges : les coûts de processus avancés, la concentration client et les longs cycles de qualification automobile maintiennent la croissance des bénéfices en dessous du niveau nécessaire pour une revalorisation durable.
Ce guide décompose les prévisions du titre AMBA, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats du Q2 fiscal 2027 d'Ambarella du 3 septembre, le 10-Q et les données de marché jusqu'au 5 octobre, plus comment trader les contrats à terme sur actions AMBA sur BingX TradFi avec une garantie USDT.
Top 5 des Choses à Savoir pour les Investisseurs d'Ambarella en Octobre 2026
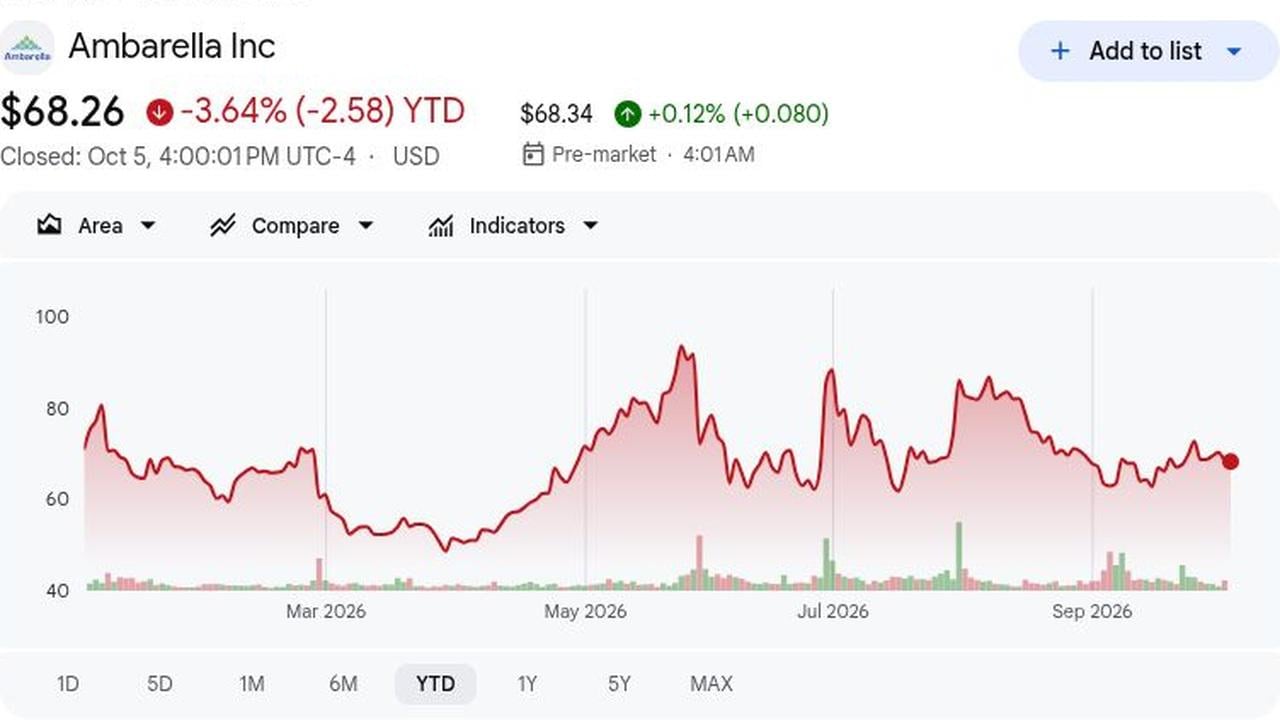
- AMBA a clôturé à 68,26 $ le 5 octobre et était en baisse de 3,64% depuis le début de l'année : AMBA a clôturé à 68,26 $ le 5 octobre, en baisse de 3,64% depuis le début de l'année, entre un plus bas sur 52 semaines de 48,30 $ et un plus haut de 96,69 $. Les actions ont également bondi d'environ 19% après les spéculations d'acquisition de NXP du 31 juillet, montrant comment les rumeurs peuvent éclipser les résultats opérationnels.
- Le chiffre d'affaires Q2 FY2027 a augmenté de 13,2% à 108,1 millions de dollars : Le chiffre d'affaires du Q2 de 108,1 millions de dollars a augmenté de 13,2% et a dépassé le consensus de 0,36 million de dollars. Ce dépassement étroit montre une demande stable pour les puces d'inférence IA à prix plus élevé, mais laisse le débat sur les marges non résolu.
- Plus de 50 millions de SoC IA d'Ambarella ont été expédiés : Plus de 50 millions de SoC IA ont été expédiés, et les ventes record d'IA de périphérie sont venues avec une forte demande CV75/CV72 dans l'automobile et l'IoT. CV7 offre plus de 2,5 fois les performances IA de la génération précédente sur 4nm, soutenant les futurs gains de mix produit.
- Les prévisions de chiffre d'affaires Q3 ont atteint 115 à 124 millions de dollars : Les prévisions de chiffre d'affaires Q3 de 115 à 124 millions de dollars placent le point médian à 119,5 millions de dollars, soit 0,2 million de dollars au-dessus du consensus et environ 10% de plus que les 108,5 millions de dollars d'il y a un an. Les perspectives de marge ajustée de 59% à 60% signalent une pression continue des coûts de nœuds avancés.
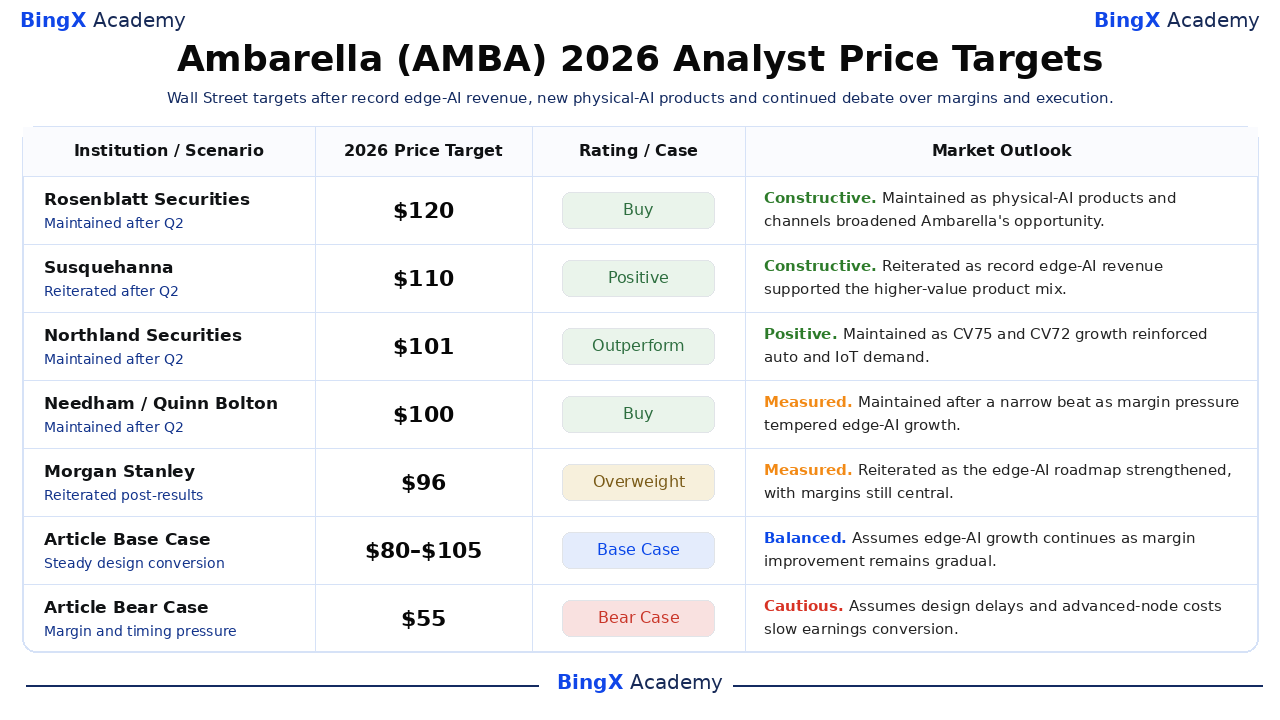
- Les objectifs de Wall Street allaient de 65 $ à 120 $ : Les objectifs s'étendent de 65 $ à 120 $. La vue d'achat à 120 $ de Rosenblatt contraste avec l'objectif de 65 $ de Roth MKM et la dégradation du 4 septembre de Craig-Hallum à Hold à 70 $, montrant un désaccord sur la capacité de la croissance de l'IA physique à compenser les risques d'exécution et de marge.
Qu'est-ce qu'Ambarella (AMBA) ?
Ambarella conçoit des systèmes sur puce qui combinent compression vidéo, traitement d'image, vision par ordinateur et accélération IA. Ses puces sont utilisées dans les caméras automobiles et les systèmes d'assistance à la conduite, les caméras de sécurité, les drones, la robotique et autres appareils connectés où la faible consommation d'énergie et le traitement sur appareil comptent. En tant qu'entreprise de semi-conducteurs sans fab, Ambarella conçoit ses puces et logiciels mais s'appuie sur des fonderies externes et des partenaires d'assemblage pour la fabrication. Ce modèle maintient l'entreprise concentrée sur la conception de puces, bien que les montées en cadence de produits dépendent encore de la qualification, des rendements et des calendriers de production des clients.
Ambarella s'étend des processeurs axés sur les caméras vers des applications plus larges d'IA de périphérie et physique. Ses SoC de vision CV7 4nm gèrent les charges de travail de perception sur appareil, tandis que X7 ajoute l'accélération IA autonome pour les systèmes basés sur Arm et x86. Des partenaires tels que Macnica, Capgemini, Google Cloud, Ultralytics et ZEDEDA soutiennent la distribution, le développement, le déploiement de modèles et la gestion de flotte, aidant les clients à passer de l'évaluation vers la production dans les véhicules, la robotique, les équipements industriels et les systèmes de sécurité.
Aperçu des Résultats Q2 FY2027 d'Ambarella (AMBA) : Croissance de l'IA de Périphérie Face à la Pression des Marges
Le chiffre d'affaires Q2 FY2027 était de 108,12 millions de dollars contre 107,76 millions de dollars de consensus ; l'EPS non-GAAP était de 0,18 $ contre 0,17 $. Le chiffre d'affaires a augmenté de 13,2% et la perte nette GAAP s'est réduite à 6,7 millions de dollars contre 20 millions de dollars, mais la marge brute non-GAAP a chuté de 120 points de base à 59,3%. Le point médian Q3 de 119,5 millions de dollars a dépassé le consensus de 0,2 million de dollars, maintenant la croissance intacte tandis que la rentabilité restait la question centrale.
|
Métrique Financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires Q2 FY2027 |
Consensus 107,76M $ |
108,12M $ |
Dépassement. 0,36M $ au-dessus du consensus ; en hausse de 13,2% en glissement annuel. |
|
EPS dilué non-GAAP Q2 |
Consensus 0,17 $ |
0,18 $ |
Dépassement. Un cent au-dessus du consensus ; en hausse de 0,15 $. |
|
Perte nette GAAP Q2 |
Perte de 20,0M $ l'année précédente |
Perte de 6,7M $ |
Amélioration. La perte s'est réduite de 13,3M $. |
|
Marge brute GAAP Q2 |
58,9% l'année précédente |
57,70% |
Plus faible. Contractée de 120 points de base. |
|
Marge brute non-GAAP Q2 |
60,5% l'année précédente |
59,30% |
Plus faible. Contractée de 120 points de base. |
|
Liquidités et titres de créance négociables |
261,2M $ l'année précédente |
272,3M $ |
Plus élevé. En hausse de 11,1M $ en glissement annuel. |
|
Perspectives de chiffre d'affaires Q3 FY2027 |
Consensus 119,3M $ |
115M $ à 124M $ |
En ligne. Le point médian de 119,5M $ était de 0,2M $ au-dessus du consensus. |
|
Perspectives de marge brute non-GAAP Q3 |
60,9% l'année précédente |
59% à 60% |
Plus faible. Le point médian implique 140 points de base de pression. |
- Le chiffre d'affaires de 108,1 millions de dollars a augmenté de 13,2% en glissement annuel : Le chiffre d'affaires a augmenté de 12,6 millions de dollars pour atteindre 108,1 millions de dollars, en hausse de 13,2% en glissement annuel, principalement sur des expéditions plus élevées de processeurs d'inférence IA plus chers. Le dépassement du consensus de 0,36 million de dollars était étroit, donc l'amélioration du mix est évidente mais pas encore une surprise majeure des bénéfices.
- L'EPS dilué non-GAAP a augmenté de 20% à 0,18 $ : L'EPS non-GAAP a augmenté de 20% à 0,18 $, avec un bénéfice net ajusté passant à 8,2 millions de dollars contre 6,4 millions de dollars. Le dépassement du consensus d'un cent est constructif, bien qu'un crédit ponctuel GAAP R&D de 9,0 millions de dollars limite les conclusions sur l'efficacité récurrente.
- La perte nette GAAP s'est réduite de 13,3 millions de dollars à 6,7 millions de dollars : La perte nette GAAP s'est réduite de 13,3 millions de dollars à 6,7 millions de dollars car la perte opérationnelle s'est améliorée à 8,1 millions de dollars contre 22,0 millions de dollars. Le flux de trésorerie opérationnel sur six mois est resté négatif à 25,9 millions de dollars car l'inventaire a absorbé le fonds de roulement.
- La marge brute non-GAAP a chuté de 120 points de base à 59,3% : La marge brute non-GAAP a chuté de 120 points de base à 59,3% ; le dépôt citait les coûts de processus avancés, partiellement compensés par un mix favorable. Les prévisions Q3 de 59% à 60% suggèrent que CV7 et X7 ont besoin d'une plus grande échelle avant que la croissance des ventes ne soulève les marges.
- Le point médian Q3 de 119,5 millions de dollars implique environ 10% de croissance : Le point médian Q3 de 119,5 millions de dollars implique environ 10% de croissance en glissement annuel par rapport à 108,5 millions de dollars et correspond presque au consensus de 119,3 millions de dollars. La fourchette de 9 millions de dollars et les obligations d'achat de 49,0 millions de dollars rendent la conversion de la demande et la discipline d'inventaire cruciales.
Perspectives d'Investissement 2026 d'Ambarella (AMBA) : Cas Haussier 130 $ vs Cas Baissier 55 $
Les perspectives 2026 d'Ambarella dépendent de la capacité d'une demande d'IA de périphérie plus forte à transformer de nouveaux produits tels que CV7 et X7 en croissance soutenue des revenus et meilleure génération de trésorerie. Le potentiel de hausse vient d'une adoption plus large dans les marchés automobile, robotique, sécurité et industriel, tandis que la qualification plus lente, la pression des marges et les coûts opérationnels plus élevés restent les principaux risques.
Le Cas Haussier : Une Forte Demande d'IA de Périphérie Pousse AMBA vers 130 $
Le Cas Haussier suppose que les puces de la série CV plus récentes d'Ambarella, incluant CV75, CV72 et CV7, continuent de croître dans les applications nécessitant un traitement de vision et d'IA en temps réel, telles que les caméras d'assistance à la conduite, les systèmes de sécurité, les drones et les robots. Son accélérateur X7, qui ajoute le traitement IA aux systèmes basés sur Arm ou x86, étend également l'opportunité aux charges de travail industrielles et d'IA physique plus larges au-delà des appareils axés sur les caméras.
Un mouvement vers 130 $ nécessiterait un chiffre d'affaires Q3 près du haut de gamme de 124 millions de dollars, d'autres mises à niveau des prévisions, une marge brute non-GAAP au-dessus de 60%, et des preuves plus solides que X7 passe de l'évaluation client à la production. Un flux de trésorerie opérationnel positif fournirait une confirmation supplémentaire.
Le Cas de Base : Une Croissance Stable de l'IA de Périphérie Maintient AMBA entre 80 $ et 105 $
Le Cas de Base suppose que la demande pour les puces de vision et d'IA d'Ambarella reste saine, tandis que les programmes automobiles et d'entreprise prennent du temps pour atteindre le volume. Les produits de la série CV continuent de soutenir les charges de travail de caméra et de perception, tandis que X7 étend progressivement l'adoption dans la robotique, les systèmes industriels et autres appareils nécessitant un traitement IA local.
AMBA pourrait se négocier principalement entre 80 $ et 105 $ si la croissance des revenus reste au-dessus de 10%, les liquidités restent au-dessus de 250 millions de dollars, et la marge brute non-GAAP se maintient près de 59% à 60%. Des montées en cadence client plus lentes limiteraient probablement le haut de la fourchette.
Le Cas Baissier : Des Montées en Cadence Produit Plus Lentes Tirent AMBA vers 55 $
Le Cas Baissier suppose que les nouveaux déploiements de puces IA glissent, la qualification automobile prend plus de temps, et les coûts de développement et de canal plus élevés pèsent sur la rentabilité. Une adoption plus lente des puces de vision plus récentes et de X7 réduirait le bénéfice attendu du passage d'Ambarella vers des applications d'IA de périphérie plus larges.
Un mouvement vers 55 $ deviendrait plus probable si le chiffre d'affaires rate les prévisions, l'inventaire dépasse les 76,9 millions de dollars de juillet, ou la sortie de trésorerie opérationnelle continue. Une faible conversion de production X7 ajouterait une pression supplémentaire.
Prévisions de Prix du Titre AMBA pour 2026 par les Analystes de Wall Street
Le tableau résume les actions tierces datées disponibles jusqu'au 5 octobre. L'écart de 65 $ à 120 $ reflète l'incertitude sur la croissance, les marges et l'exécution plutôt qu'une promesse de prix unique. Les lignes Cas de Base et Cas Baissier de l'article sont des scénarios éditoriaux et sont maintenues séparées des actions d'analystes réelles.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspective de Marché |
|
Rosenblatt Securities / Kevin Cassidy |
120 $ |
Achat |
Constructif. 15 septembre : maintenu car les produits et canaux d'IA physique ont élargi l'opportunité d'Ambarella. |
|
Susquehanna / Christopher Rolland |
110 $ |
Positif |
Constructif. 4 septembre : réitéré car le chiffre d'affaires record de l'IA de périphérie a soutenu le mix produit de plus grande valeur. |
|
Northland Securities / Gus Richard |
101 $ |
Surperformance |
Positif. 4 septembre : maintenu car la croissance CV75 et CV72 a renforcé la demande automobile et IoT. |
|
Needham / Quinn Bolton |
100 $ |
Achat |
Mesuré. 4 septembre : maintenu après un dépassement étroit car la pression des marges a tempéré la croissance de l'IA de périphérie. |
|
Morgan Stanley / Joseph Moore |
96 $ |
Surpondération |
Mesuré. 18 septembre : réitéré car la feuille de route de l'IA de périphérie s'est renforcée, avec les marges toujours centrales. |
|
Stifel Nicolaus / Tore Svanberg |
90 $ |
Achat |
Équilibré. 4 septembre : maintenu car le point médian Q3 de 119,5 millions de dollars a maintenu la croissance intacte malgré des attentes de marge plus faibles. |
|
Cas de Base de l'Article |
80 $ à 105 $ |
Cas de Base |
Équilibré. Suppose que la croissance de l'IA de périphérie continue tandis que l'amélioration des marges reste graduelle. |
|
Cas Baissier de l'Article |
55 $ |
Cas Baissier |
Prudent. Suppose que les retards de conception et les coûts de nœuds avancés ralentissent la conversion des bénéfices. |
Comment Trader les Actions Ambarella (AMBA) sur BingX
Tradez le cycle de produits d'IA de périphérie d'Ambarella, les partenariats d'IA physique et les perspectives de marge en utilisant BingX TradFi et les outils BingX AI. Parce qu'AMBA peut réagir fortement aux résultats, gains de conception, lancements de produits et rapports d'acquisition, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
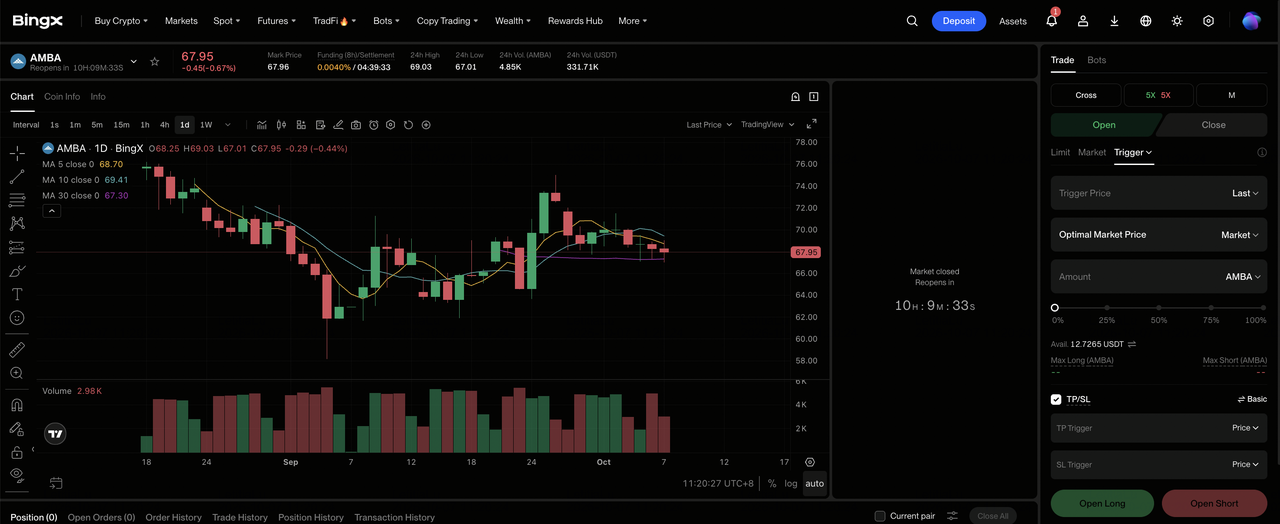
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Ambarella (AMBA). Recherchez et sélectionnez le contrat contrats à terme perpétuels AMBA-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous attendez que les revenus de l'IA de périphérie et l'adoption X7 se renforcent tandis que la marge brute se stabilise. Sélectionnez Ouvrir Short si vous attendez que les retards de conception ou les coûts de nœuds avancés affaiblissent la conversion des bénéfices.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. Le bond d'environ 19% du 31 juillet sur les rumeurs d'acquisition montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après l'entrée en trade. AMBA peut réagir rapidement aux prévisions trimestrielles, au timing des gains de conception, aux changements de marge brute, aux lancements de produits et aux rapports stratégiques.
Top 5 des Risques à Surveiller pour les Investisseurs d'Ambarella en 2026
Le marché de l'IA de périphérie d'Ambarella est en croissance, mais la production rentable dépend de la conversion des conceptions en volume tout en protégeant les marges et générant de la trésorerie pour financer un développement supplémentaire.
- La compression des marges brutes peut limiter la conversion des bénéfices : Les marges brutes GAAP et non-GAAP ont toutes deux chuté de 120 points de base au Q2, et la fourchette ajustée Q3 reste en dessous du niveau de 60,9% de l'année précédente. Des coûts persistants de nœuds avancés et de mémoire pourraient maintenir la croissance des profits en dessous de la croissance des revenus.
- Les longs cycles de conception peuvent retarder les revenus de l'IA physique : les programmes automobiles et industriels nécessitent souvent une validation avant la production de volume. Si les gains CV7 ou X7 glissent vers des périodes ultérieures, Ambarella continuerait à financer l'ingénierie et le développement de canaux avant de recevoir la contribution de ventes attendue.
- La concentration de distributeurs et clients peut amplifier la volatilité : WT Microelectronics et Hakuto gèrent une portion significative des ventes indirectes. Les changements d'achats, d'inventaire ou de timing de clients finaux peuvent donc produire des fluctuations trimestrielles marquées même quand le pipeline à long terme reste intact.
- La croissance de l'inventaire peut consommer de la trésorerie : l'inventaire est passé à 76,9 millions de dollars contre 52,2 millions de dollars au 31 janvier, et le flux de trésorerie opérationnel sur six mois était négatif de 25,9 millions de dollars. Si la demande se convertit plus lentement que prévu, le risque de dépréciation et les besoins en fonds de roulement pourraient réduire la valeur par action.
- La spéculation stratégique peut déconnecter le prix de l'exécution : AMBA a bondi d'environ 19% après le rapport NXP de juillet, bien qu'aucune transaction complétée n'ait été annoncée. Si les attentes de rachat s'estompent, l'action peut se revaloriser vers les bénéfices autonomes avant que les nouveaux produits ne génèrent un profit suffisant.
Réflexions Finales : Devriez-vous Investir dans Ambarella en 2026 ?
Ambarella a l'élan de l'IA de périphérie : le chiffre d'affaires Q2 a augmenté de 13,2%, les ventes d'IA de périphérie ont atteint un record, plus de 50 millions de SoC IA ont été expédiés, et des partenaires incluant Macnica, Capgemini, ZEDEDA et Ultralytics soutiennent les déploiements. X7 étend également le marché au-delà des systèmes construits autour des SoC d'Ambarella, donnant à Ambarella une autre route vers les revenus d'accélérateur au-delà des puces de caméra traditionnelles.
Le débat porte sur la conversion. Le cas haussier à 130 $ nécessite que les gains de conception, les partenaires et les produits de nœuds avancés élèvent ensemble les revenus et les marges ; le cas baissier à 55 $ gagne en poids si la marge reste en dessous de 60%, l'inventaire augmente ou les programmes glissent. Les traders conservateurs peuvent surveiller si Q3 atteint le point médian de 119,5 millions de dollars et le flux de trésorerie opérationnel s'améliore.
Rappel de Risque : Le trading et l'investissement dans des actions comme AMBA implique un risque élevé de perte en capital. Les cycles de semi-conducteurs, les retards de conception, les coûts de fabrication, la concentration client et la spéculation d'acquisition peuvent créer des mouvements de prix marqués. Menez des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Prédiction de Prix IBM (IBM) 2026 : La Croissance Logicielle et Quantique Peut-elle Pousser IBM vers 350 $ ?
- Prédiction de Prix Marvell Technology (MRVL) 2026 : Le Silicium IA Personnalisé Peut-il Pousser MRVL vers 350 $ ?
- Prédiction de Prix NVIDIA (NVDA) 2026 : La Croissance de l'Infrastructure IA Peut-elle Conduire NVDA vers 420 $ ?
- Prédiction de Prix Applied Materials (AMAT) 2026 : La Demande d'Équipement IA Peut-elle Pousser AMAT vers 850 $ ?
- Prédiction de Prix Texas Instruments (TXN) 2026 : La Récupération Analogique Peut-elle Pousser TXN vers 380 $ ?
