


Workday (WDAY) verkauft Cloud-Anwendungen für HR, Gehaltsabrechnung, Finanzen und Planung an große Unternehmen. Langfristige Abonnements und hohe Kundenbindung schaffen eine wiederkehrende Basis, während Sana und spezialisierte Agenten darauf abzielen, Arbeit über diese Anwendungen hinweg zu automatisieren. Diese breitere Plattform könnte die Kundenausgaben erhöhen, aber neue Infrastrukturkosten und langsamere Buchungen können die Cashrendite aus der KI-Einführung schwächen.
Das letzte Quartal zeigte widerstandsfähige Abonnements und bessere bereinigte Margen ohne einen entsprechenden Gewinn beim Cashflow. Workday Fiskal-Q2 FY2027-Umsatz stieg um 12,8 % auf 2,649 Milliarden USD, der Abonnementumsatz erhöhte sich um 13,9 %, und die Non-GAAP-Betriebsmarge erreichte 31,1 %. Der freie Cashflow sank auf 460 Millionen USD, obwohl agentische KI mehr als ein Viertel des neuen jährlichen Vertragswerts ausmachte. Bezahlte Expansion und Cash-Recovery bleiben die nächsten Prüfsteine.
Die WDAY-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Sichtweisen:
- Der KI-Expansionsfall: Bezahlte Agenten, dauerhafte Verlängerungen und besserer operativer Hebel könnten das Vertrauen wiederherstellen und einen redaktionellen Bullenfall in Richtung 225 USD unterstützen.
- Der langsamere Buchungsfall: Schwächere Abonnementnachfrage, verzögerte Monetarisierung und schwächere Cash-Konversion könnten die Bewertung komprimieren und WDAY in Richtung eines redaktionellen Bärenfalls von 150 USD ziehen.
Dieser Leitfaden analysiert die WDAY-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf Basis von Quartalsberichten, Management-Prognosen und Oktober-Produktankündigungen, sowie wie man WDAY-Aktien-Futures handelt auf BingX TradFi mit USDT als Sicherheit.
Top 5 Dinge, die Workday-Investoren im Oktober 2026 wissen sollten
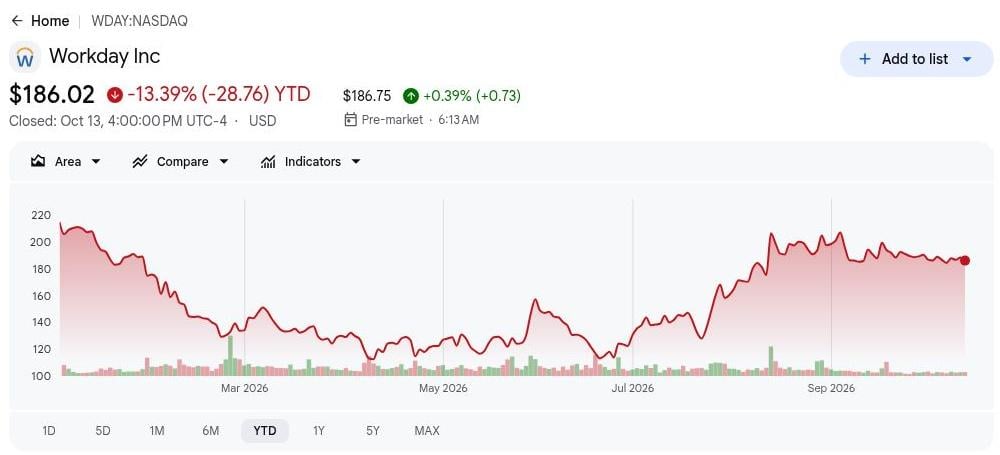
- WDAY schloss bei 186,02 USD nach einem YTD-Rückgang von 13,39 %. Die abgeschlossene Sitzungsreferenz bleibt unter dem Jahresanfangsniveau. S&P Globals bereinigter EPS-Schätzung von 11,08 USD für FY2027 impliziert das 16,8-fache des Gewinns. Eine weitere Erholung erfordert mehr Vertrauen, dass Agenten das Abonnementwachstum verbessern.
- Der Q2-Umsatz wuchs um 12,8 % auf 2,649 Milliarden USD. Abonnements stiegen um 13,9 % und der Non-GAAP-EPS erreichte 2,75 USD gegenüber 2,21 USD. Umsatz und Rentabilität verbessern sich gemeinsam. Diese Kombination muss anhalten, wenn das geführte Q3-Abonnementwachstum auf 12 % zurückgeht.
- Der agentische KI-ARR erreichte rund 600 Millionen USD. Die Präsentation zeigte ein Wachstum von über 200 % und über 100 Millionen USD an neuen agentischen KI-Jahresvertragswerten. Mehr als 5.500 Kunden nutzen einen organischen Agenten. ARR und Vertragswert unterscheiden sich vom erfassten Umsatz, was einen sorgfältigen Vergleich erfordert.
- Die FY2027-Abonnementprognose nähert sich 9,95 Milliarden USD. Das Management erwartet 9,940 bis 9,950 Milliarden USD, was einem Wachstum von 13 %, einer bereinigten Marge von 31,0 % und einem jährlichen freien Cashflow von 3,180 Milliarden USD entspricht. Die Erfüllung aller drei Ziele würde das Vertrauen in die Wachstumsqualität stärken.
- Workdays Plattform erreicht mehr als 80 Millionen vertraglich gebundene Nutzer. Sana wurde am 2026-10-13 zur neuen Workday Home, wodurch die Schnittstelle für agentengeführte Aufgaben erweitert wurde. Sana Concierge bleibt auf Early Adopters beschränkt, mit einer allgemeinen Verfügbarkeit, die für Q1 2027 erwartet wird. Die Umsatzauswirkung hängt von der stufenweisen Einführung ab.
Was ist Workday (WDAY)?
Workday verbindet Mitarbeiterdatensätze, Gehaltsabrechnung, Finanzmanagement, Beschaffung und Planung in einer Cloud-Abonnementplattform. Unternehmen können gemeinsame Daten, Berechtigungen und Genehmigungs-Workflows teamübergreifend nutzen, anstatt separate Systeme für jede Funktion zu pflegen. Implementierungsservices unterstützen Bereitstellungen, während Mehrjahresverträge, Verlängerungen und Modulerweiterungen wiederkehrende Umsätze generieren. Mehr als 11.500 Unternehmen, darunter über 65 % der Fortune 500, nutzen die Software. Workday berichtet über ein einziges Cloud-Anwendungssegment, sodass Investoren KI-Umsätze in der standardmäßigen Gewinnaufschlüsselung nicht isolieren können.
Workday positioniert Sana an der Spitze bestehender Workflows und nutzt sein Agent System of Record zur Steuerung automatisierter Aktivitäten. Der Financial Audit Agent und Workday Learning erweitern das Produktportfolio, während die AWS Data Cloud-Integration verwaltete HR- und Finanzdaten mit externen Diensten verbindet. Die geplante C1.ai-Akquisition könnte nach dem Abschluss Identitätskontrollen für Personen und Agenten hinzufügen. Kundenutzung, bezahlte Expansion und Bindung werden zeigen, ob diese Ergänzungen Abonnements über die Produktverfügbarkeit hinaus vertiefen.
Weiterlesen: Salesforce (CRM) Kursvorhersage 2026: Kann das von Agentforce getriebene Wachstum CRM in Richtung 330 USD treiben?
Workday (WDAY) Q2 FY2027 Ergebnisübersicht: Abonnementumsatz steigt um 13,9 % bei verbesserter Marge
Workday meldete für Q2 FY2027 einen Umsatz von 2,649 Milliarden USD, ein Plus von 12,8 % im Jahresvergleich und 9 Millionen USD über dem Konsensus, während der Abonnementumsatz um 13,9 % auf 2,471 Milliarden USD stieg. Der bereinigte EPS erreichte 2,75 USD und die Non-GAAP-Betriebsmarge verbesserte sich auf 31,1 %. Das Management prognostizierte den Jahresabonnementumsatz auf 9,940 bis 9,950 Milliarden USD, obwohl der freie Cashflow um 21,8 % auf 460 Millionen USD sank und die Cash-Konversion damit ein wichtiges Rentabilitätsmaß bleibt.
Weiterlesen: Workday (WDAY) Q2 FY2027 Ergebnisübersicht: Ergebnisübertreffen und höherer Margenausblick heben WDAY um 5,76 %
|
Finanzkennzahl |
Prognose / Konsensus |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 FY2027-Umsatz |
2,640 Mrd. USD LSEG-Konsensus |
2,649 Mrd. USD |
Übertroffen. 9 Mio. USD über Schätzung; +12,8 % YoY. |
|
Bereinigter verwässerter EPS |
2,21 USD ein Jahr zuvor |
2,75 USD |
Verbessert. +24,4 % im Jahresvergleich. |
|
GAAP-Nettoeinkommen |
228 Mio. USD ein Jahr zuvor |
632 Mio. USD |
Höher. +404 Mio. USD, einschließlich eines Steuervorteils von 374 Mio. USD. |
|
Abonnementumsatz |
2,169 Mrd. USD ein Jahr zuvor |
2,471 Mrd. USD |
Gewachsen. +13,9 % im Jahresvergleich. |
|
12-Monats-Auftragsbestand |
7,911 Mrd. USD ein Jahr zuvor |
9,034 Mrd. USD |
Ausgebaut. +14,2 % im Jahresvergleich. |
|
Non-GAAP-Betriebsmarge |
29,0 % ein Jahr zuvor |
31,10 % |
Verbessert. +2,1 Prozentpunkte. |
|
Freier Cashflow |
588 Mio. USD ein Jahr zuvor |
460 Mio. USD |
Niedriger. -21,8 % im Jahresvergleich. |
|
FY2027-Abonnementumsatzausblick |
— |
9,940 Mrd.–9,950 Mrd. USD |
Prognostiziert. Rund 13 % jährliches Wachstum. |
- Abonnementumsatz stieg um 13,9 % auf 2,471 Milliarden USD. Der Umsatz erhöhte sich um 302 Millionen USD von 2,169 Milliarden USD, wobei Bestandskunden 60 % des Abonnementwachstums und Neukunden 40 % beisteuerten. Die Expansion innerhalb der installierten Basis bleibt zentral für Workdays wiederkehrendes Umsatzwachstum.
- Mehr als 5.500 Kunden haben Workdays organische KI-Agenten eingeführt. Die Einführung stieg sequenziell um über 35 %, wobei der agentische KI-ARR auf rund 600 Millionen USD anstieg. Die wachsende Enterprise-Nutzung schafft Monetarisierungsmöglichkeiten, obwohl Verlängerungen, Vertragserweiterung und Infrastrukturkosten die Rentabilität bestimmen werden.
- Der 12-Monats-Abonnementauftragsbestand wuchs um 14,2 % auf 9,034 Milliarden USD. Der Gesamtauftragsbestand stieg um 8,0 % auf 27,403 Milliarden USD und unterstützt die kurzfristige Umsatzsichtbarkeit. Das langsamere Wachstum des Gesamtauftragsbestands macht Kundenverlängerungen und langfristige Vertragserweiterungen zu wichtigen Indikatoren für eine anhaltende Nachfrage.
- Die Non-GAAP-Betriebsmarge verbesserte sich auf 31,1 %. Die bereinigte Marge stieg von 29,0 %, während die GAAP-Betriebsmarge 11,8 % erreichte, gegenüber 10,6 %. Das GAAP-Nettoeinkommen von 632 Millionen USD enthielt einen Steuervorteil von 374 Millionen USD, wodurch die wiederkehrende betriebliche Rentabilität ein nützlicheres Maß für den Gewinnfortschritt darstellt.
- Der freie Cashflow sank um 21,8 % auf 460 Millionen USD. Der operative Cashflow fiel von 616 Millionen USD auf 520 Millionen USD, während die Kapitalausgaben von 28 Millionen USD auf 60 Millionen USD stiegen. Mit 1,3 Milliarden USD für Rückkäufe und weiteren 4 Milliarden USD genehmigt, wird eine stärkere Cash-Generierung wichtig sein, um die Aktionärsrenditen aufrechtzuerhalten.
Workday (WDAY) Investitionsausblick 2026: 225 USD Bullenfall vs. 150 USD Bärenfall
Workdays verbleibender Ausblick für 2026 hängt davon ab, ob Kunden die Agenteneinführung in größere Abonnements und stärkeren Cashflow umwandeln. Die große installierte Basis, hohe Kundenbindung und der kurzfristige Auftragsbestand unterstützen ein stetiges Wachstum. Langsamere Buchungen, steigende KI-Lieferkosten und eine Verzögerung zwischen Produkteinführungen und bezahlter Bereitstellung würden die Grundlage für höhere Gewinnschätzungen schwächen.
Der Bullenfall: KI-Expansion treibt WDAY in Richtung 225 USD
Der Bullenfall geht davon aus, dass Agenten die Ausgaben innerhalb bestehender Kunden erhöhen und dabei auf rund 600 Millionen USD agentischem KI-ARR und einer Brutto-Kundenbindung von 97 % aufbauen. Sana erreicht über die installierte Plattform mehr Mitarbeiter. Wenn neue Abonnements schneller wachsen als die Infrastruktur- und Supportkosten für die Bereitstellung von Agenten, können Margen und Gewinn je Aktie gemeinsam steigen.
Ein Anstieg auf 225 USD würde ein Q3-Abonnementwachstum über den prognostizierten 12 %, einen stärkeren kurzfristigen Auftragsbestand und eine intakte jährliche Cash-Prognose erfordern. Bezahlte Expansion, anstatt Zugang zu angekündigten Tools, würde die klarste Bestätigung liefern.
Der Basisfall: Stabile Abonnements halten WDAY zwischen 175 und 205 USD
Der Basisfall geht davon aus, dass Workday seinen jährlichen Abonnementbereich von 9,940 bis 9,950 Milliarden USD und eine bereinigte Marge von 31,0 % erreicht, während die KI-Einführung reift. Der kurzfristige Auftragsbestand wuchs um 14,2 % und bietet Umsatzsichtbarkeit, aber der Gesamtauftragsbestand wuchs um 8,0 %. Produkteinführungen vertiefen die Plattform, bevor jedes Tool die vollständige kommerzielle Skalierung erreicht.
WDAY könnte hauptsächlich zwischen 175 und 205 USD handeln, wenn die Kundenbindung stabil bleibt und der freie Cashflow sich dem jährlichen Ziel von 3,180 Milliarden USD annähert. Eine Beschleunigung des Auftragsbestands würde die Spanne anheben; eine reduzierte Abonnement- oder Cash-Prognose würde sie schwächen.
Der Bärenfall: Langsamere Buchungen ziehen WDAY in Richtung 150 USD
Der Bärenfall geht davon aus, dass Kunden neue Module verzögern oder konkurrierende Agenten die bezahlte Expansion verlangsamen. Die Abonnementkosten stiegen in Q2 um 18 %, schneller als der Umsatz, sodass schwächere Buchungen Cloud-Kapazität und Produktausgaben schwerer absorbierbar machen würden. Eine schwächere Cash-Generierung könnte auch die für die Unterstützung des Gewinns je Aktie eingesetzten Rückkäufe einschränken.
Ein Rückgang auf 150 USD würde wahrscheinlicher, wenn Q3-Abonnements oder der kurzfristige Auftragsbestand die Prognose verfehlen und sich die Cash-Konversion verschlechtert. Eine verzögerte C1.ai-Integration oder schwache Sana-Nutzung würden die Sorge verstärken, dass KI-Kosten den Umsatz vorwegnehmen.
WDAY-Aktienprognosen für 2026 von Wall-Street-Analysten
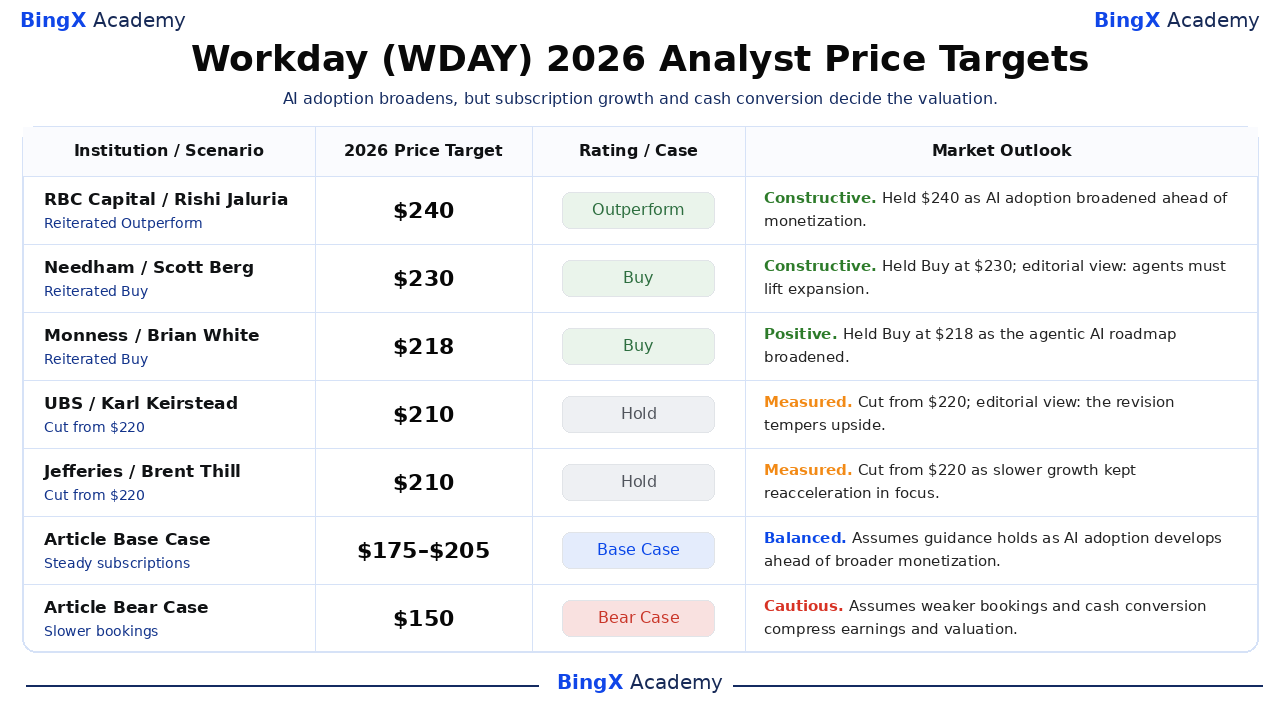
Sechs namentlich genannte Unternehmen liefern datierte Ziele von 201 bis 240 USD, im Allgemeinen über 12 Monate. Die verbleibenden 2026-Szenarien dieses Artikels verwenden einen kürzeren Horizont. Die Tabelle enthält gemeldete Maßnahmen und Broker-Kommentare; Interpretationen über die aufgeführte Maßnahme hinaus sind als redaktionell gekennzeichnet. Unterschiedliche Ziele spiegeln unterschiedliche Erwartungen an Wachstum und Bewertung wider.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
RBC Capital |
240 USD |
Outperform |
Konstruktiv. 2026-10-05: Rishi Jaluria bekräftigte Outperform und 240 USD. Die KI-Einführung stärkte die Plattformchance; die Notiz betonte Einführung vor Monetarisierung. |
|
Needham |
230 USD |
Kaufen |
Konstruktiv. 2026-10-05: Scott Berg bekräftigte Kaufen und 230 USD. Redaktionelle Einschätzung: Die Kaufhaltung unterstützt Aufwärtspotenzial, wenn die Agenteneinführung die Kundenerweiterung verbessert. |
|
Monness |
218 USD |
Kaufen |
Positiv. 2026-10-05: Brian White bekräftigte Kaufen und 218 USD. Die veröffentlichte Notiz betonte KI-Innovation und Workdays agentische Plattform-Roadmap. |
|
UBS |
210 USD |
Halten |
Gemessen. 2026-10-14: Karl Keirstead senkte das Ziel von 220 auf 210 USD und behielt Halten bei. Redaktionelle Einschätzung: Das niedrigere Ziel dämpft die Aufwärtserwartungen nach dem Jahresevent. |
|
Jefferies |
210 USD |
Halten |
Gemessen. 2026-10-08: Brent Thill senkte das Ziel von 220 auf 210 USD und behielt Halten bei. Das langsamere Umsatz- und Auftragsbestandswachstum machte die Wiederanbeschleunigung des Abonnements zum wichtigsten Test. |
|
Artikel-Basisfall |
175–205 USD |
Basisfall |
Ausgewogen. Geht davon aus, dass die Prognose hält, während sich die KI-Einführung vor der breiteren Monetarisierung entwickelt. |
|
Artikel-Bärenfall |
150 USD |
Bärenfall |
Vorsichtig. Geht davon aus, dass schwächere Buchungen und Cash-Konversion Gewinne und Bewertung komprimieren. |
So handeln Sie Workday (WDAY)-Aktien auf BingX
Handeln Sie Workdays Abonnementwachstum, Agenteneinführung und Cash-Konversionsausblick mit BingX TradFi und BingX AI-Tools. Da WDAY auf Ergebnisse, Buchungen und Produktankündigungen scharf reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
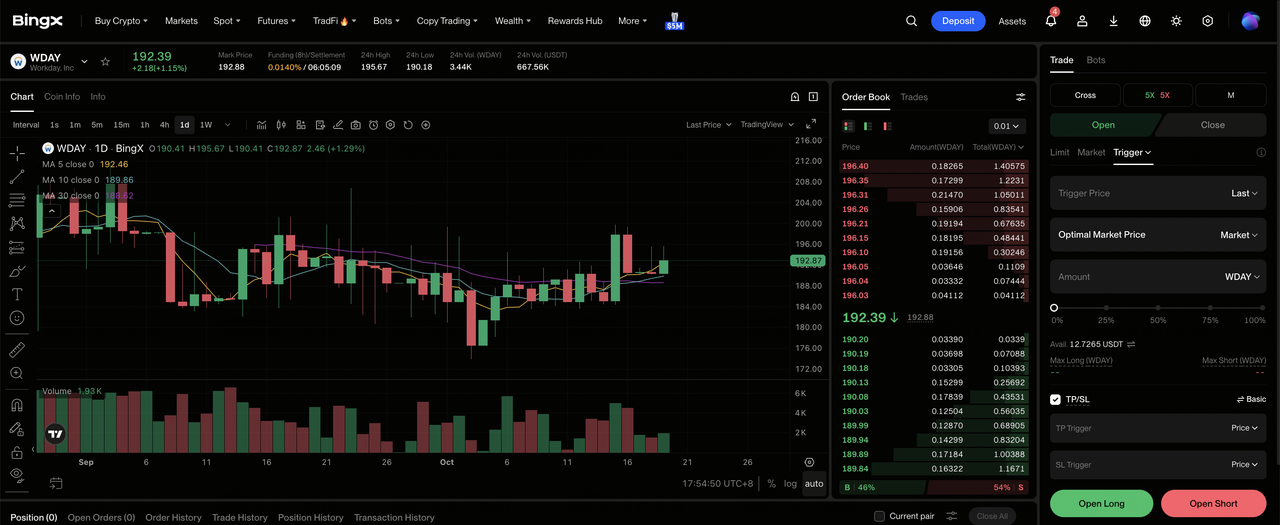
Schritt 1: BingX TradFi aufrufen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Workday (WDAY) auswählen. Suchen und wählen Sie den WDAY-USDT Perpetual-Futures-Kontrakt.
Schritt 3: Richtung wählen. Wählen Sie Long öffnen, wenn Sie erwarten, dass die Agenteneinführung das Abonnementwachstum und die Cash-Generierung stärkt. Wählen Sie Short öffnen, wenn Sie erwarten, dass langsamere Buchungen oder steigende Infrastrukturkosten die Rentabilität schwächen.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Der YTD-Rückgang von 13,39 % bis zum 2026-10-13 zeigt, warum konservativer Hebel und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Strenge Risikoprotokolle befolgen. Legen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus vor oder unmittelbar nach dem Eingehen des Handels fest. WDAY kann schnell auf Quartalsergebnisse, Abonnementprognosen, Auftragsbestandsänderungen, Sana-Einführung und Akquisitionsaktualisierungen reagieren.
Top 5 Risiken für Workday-Investoren im Jahr 2026
Workday hat dauerhafte Kundenbeziehungen, aber der Aktienwert hängt von bezahlter Expansion, den Kosten für die Bereitstellung neuer Agenten und davon ab, ob gemeldete Margengewinne in Cash umgewandelt werden.
- Langsamere Kundenerweiterung würde das wiederkehrende Wachstum schwächen. Bestandskunden liefern 60 % des Abonnementwachstums. Kleinere Verlängerungen oder aufgeschobene Modulkäufe könnten die inkrementellen Umsätze trotz hoher Kundenbindung reduzieren, was die Gewinnschätzungen für die Zukunft und das Bewertungsmultiplikator der Plattform senken würde.
- KI-Lieferkosten können neue Abonnements übersteigen. Die Q2-Abonnementkosten stiegen um 18 %, einschließlich zusätzlicher Infrastrukturausgaben von 33 Millionen USD. Mehr Agentennutzung, bevor die Preisgestaltung aufholt, könnte den Bruttogewinnbeitrag trotz starker Kundenzahlen und breiterer Produktreichweite schwächen.
- Produkt-Timing kann erwartete Renditen verzögern. Die allgemeine Verfügbarkeit von Sana Concierge wird für Q1 2027 erwartet; C1.ai soll in Q4 FY2027 abgeschlossen werden. Bereitstellungs- oder Integrationsverzögerungen verzögern kommerzielle Vorteile, nachdem Entwicklungs- und Managementressourcen bereits eingesetzt wurden.
- Rückkäufe konkurrieren mit Investitionen um Cash. Q2-Rückkäufe verbrauchten 1,3 Milliarden USD gegenüber einem freien Cashflow von 460 Millionen USD, bei Barmitteln und Wertpapieren von 3,403 Milliarden USD. Ausgaben über der Cash-Generierung können die Flexibilität für Akquisitionen und Produktentwicklung verringern.
- Bereinigte Gewinne können die Eigentümerrenditen überschätzen. Die aktienbasierte Vergütung in Q2 betrug 462 Millionen USD und trug zur Lücke zwischen 11,8 % GAAP und 31,1 % bereinigten Margen bei. Überwachen Sie Verwässerung und Rückkäufe gemeinsam, da die Aufrechterhaltung der Aktienanzahl erheblichen Cash verbrauchen kann.
Abschließende Gedanken: Sollten Sie 2026 in Workday investieren?
Workdays wiederkehrendes Software-Franchise bleibt substanziell, mit hoher Kundenbindung und einer großen installierten Basis, die Agenten erreichen können. Q2 zeigte KI-Einführung und bessere Margen. Die Frage ist, wie viel inkrementeller Abonnementumsatz und Cash diese Tools schaffen. Sanas neue Schnittstelle und die geplante C1.ai-Akquisition erweitern die Chance, wobei die kommerzielle Ausführung die Rendite bestimmt.
Der Basisfall von 175 bis 205 USD bietet einen ausgewogenen Rahmen für die verbleibenden Monate des Jahres 2026, da er stabile Abonnements anerkennt, ohne eine sofortige Monetarisierung jeder Einführung anzunehmen. Ein konservativer Investor könnte Q3-Abonnements, Auftragsbestand, jährliche Cash-Prognose und bezahlte Agentenerweiterung beobachten. Bessere Ergebnisse würden 225 USD unterstützen; schwächere Buchungen und Cash-Konversion würden den Bärenfall von 150 USD begünstigen.
Risikohinweis: Der Handel und die Anlage in Aktien wie WDAY ist mit einem hohen Kapitalverlustrisiko verbunden. Abonnementnachfrage, KI-Wettbewerb, Bereitstellungszuverlässigkeit, Akquisitionsintegration, aktienbasierte Vergütung und Bewertungsänderungen können die Renditen beeinflussen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital einsetzen.
Weiterführende Lektüre
- Salesforce (CRM) Kursvorhersage 2026: Kann das von Agentforce getriebene Wachstum CRM in Richtung 330 USD treiben?
- Oracle (ORCL) Kursvorhersage 2026: Kann das KI-Cloud-Wachstum ORCL in Richtung 260 USD treiben?
- Alphabet (GOOGL) Kursvorhersage 2026: Kann 82 % Cloud-Wachstum und KI die GOOGL-Aktie auf 430 USD treiben?
- AppLovin (APP) Kursvorhersage 2026: Kann das AXON-Wachstum APP in Richtung 600 USD treiben?
- IBM (IBM) Kursvorhersage 2026: Kann Software- und Quantenwachstum IBM in Richtung 350 USD treiben?
