
Walmart (WMT) betreibt eines der weltweit größten Einzelhandelsnetzwerke über Walmart U.S., Walmart International und Sam's Club U.S. Seine Geschäfte und Clubs bleiben das Fundament des Unternehmens, während eCommerce, Marktplatz-Dienstleistungen, Werbung, Mitgliedschaften und Fulfillment für Wachstum und Profitabilität immer wichtiger werden.
Das jüngste Quartal zeigte beide Seiten dieses Übergangs. Walmarts Q2 FY2027 Umsatz stieg um 5,9% auf 187,937 Milliarden US-Dollar, der bereinigte EPS erreichte 0,81 US-Dollar, die globalen eCommerce-Umsätze wuchsen um 23% und die Werbung wuchs um 38%. Walmarts U.S. vergleichbare Umsätze ohne Kraftstoff stiegen nur um 2,6% gegenüber dem verfolgten Konsens von 3,8%, was die Investoren dazu veranlasste, schnelleres digitales Wachstum gegen langsamere kurzfristige Geschäftsdynamik abzuwägen.
Die WMT-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Digital-Margin-Fall: eCommerce-, Werbe-, Marktplatz- und Mitgliedschaftswachstum ermöglichen es dem Betriebsergebnis, schneller zu steigen als die Umsätze, während sich die U.S. vergleichbaren Umsätze erholen.
- Der Bewertungsdruck-Fall: schwache vergleichbare Umsätze, Apotheken-Deflation, Bestandswachstum und schwächere Q3-Prognose verhindern, dass die Gewinne einen Premium-Multiplikator unterstützen.
Dieser Leitfaden schlüsselt die WMT-Aktienprognose, Preisszenarien für 2026, Hauptrisiken und Analystenausblicke auf, basierend auf Walmarts Q2 FY2027-Gewinnveröffentlichung vom 20. August, der anschließenden Einreichung und Marktdaten bis zum 4. September, plus wie man WMT-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für Walmart-Investoren im September 2026
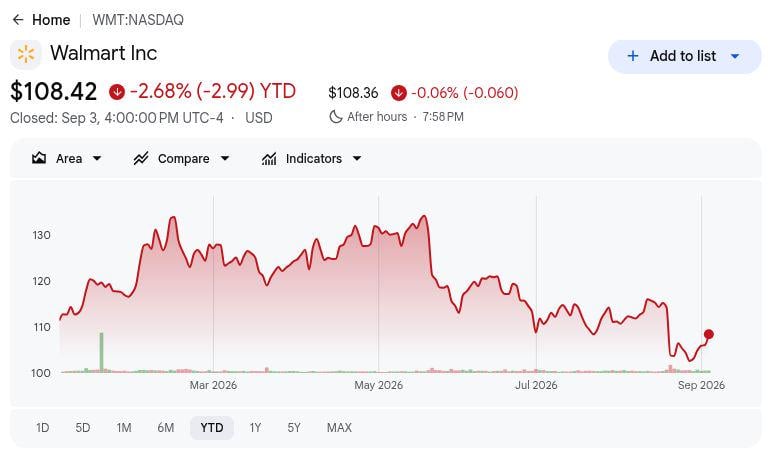
- WMT schloss bei 108,42 US-Dollar und war bis zum 3. September 2,68% YTD im Minus: Die Aktien standen etwa 19,8% unter ihrem 52-Wochen-Hoch von 135,16 US-Dollar, nachdem sie am Gewinnveröffentlichungstag um 9,2% gefallen waren. Diese Neubewertung spiegelt die Besorgnis über vergleichbare Umsätze und kurzfristige Prognosen wider, auch wenn Walmarts digitale Geschäfte weiter wachsen.
- Der Quartalsumsatz erreichte 187,937 Milliarden US-Dollar und wuchs um 5,9% im Jahresvergleich: Der Umsatz übertraf den verfolgten Konsens von 186,75 Milliarden US-Dollar um etwa 1,19 Milliarden US-Dollar, während der bereinigte EPS von 0,81 US-Dollar die Schätzung von 0,74 US-Dollar um sieben Cent übertraf. Die Schlagzeilen-Ergebnisse blieben stärker als die Reaktion auf die U.S. vergleichbaren Umsätze vermuten ließ.
- Globale eCommerce-Umsätze wuchsen um 23% und die Werbung stieg um 38%: Walmart U.S. eCommerce stieg um 24%, Walmart Connect ohne VIZIO expandierte um 43% und die geschäftserfüllte Lieferung wuchs um 40%. Diese höherwachsenden Aktivitäten erweitern den Umsatzmix über Warenverkäufe hinaus und verbessern die Wirtschaftlichkeit von Walmarts digitalem Ökosystem.
- Das Management hob das FY2027-Umsatzwachstum auf 4,0% bis 5,0% und den bereinigten EPS auf 2,80 bis 2,87 US-Dollar an: Die vorherigen Bereiche waren 3,5% bis 4,5% und 2,75 bis 2,85 US-Dollar, während das bereinigte Betriebsergebniswachstum auf 7,0% bis 8,5% angehoben wurde. Die stärkere Jahresaussicht steht im Kontrast zur Q3-EPS-Prognose von nur 0,62 bis 0,64 US-Dollar.
- Ausgewählte Post-Earnings-Analystenziele spannen von 114 bis 137 US-Dollar: Eine breitere Gruppe von 39 Analysten trägt ein durchschnittliches Ziel von 131,88 US-Dollar, mit Schätzungen von 113 bis 155 US-Dollar und 35 bullischen Bewertungen gegen vier Halten. Die Streuung erfasst das Vertrauen in Walmarts langfristiges Modell neben der Unsicherheit über die Erholung vergleichbarer Umsätze und Bewertungsunterstützung.
Was ist Walmart (WMT)?
Walmart ist ein globaler Omnichannel-Einzelhändler, der Walmart U.S., Walmart International und Sam's Club U.S. über Geschäfte, Clubs und eCommerce-Seiten betreibt. Seine Einnahmen kommen aus Waren- und Lebensmittelverkäufen sowie Mitgliedschaften, Werbung, Marktplatz-Provisionen, Fulfillment und Finanzdienstleistungen. Etwa 280 Millionen Kunden und Mitglieder besuchen wöchentlich mehr als 10.900 Standorte und zahlreiche Online-Eigenschaften in 19 Ländern, und das Unternehmen generierte 713 Milliarden US-Dollar Umsatz im FY2026 mit etwa 2,1 Millionen Mitarbeitern. Im Q2 FY2027 produzierte Walmart U.S. 125,2 Milliarden US-Dollar Nettoumsatz, verglichen mit 35,2 Milliarden US-Dollar international und 25,7 Milliarden US-Dollar bei Sam's Club U.S.
Walmarts aktuelle Strategie ist es, seine physische Geschäftspräsenz mit schnellerer Lieferung, Marktplatz-Erweiterung, Fulfillment-Dienstleistungen, Mitgliedschaften und höhermargiger Werbung zu kombinieren. Fast 50% des Marktplatz-Volumens flossen im Q2 durch Walmart Fulfillment Services, was die Verbindung zwischen Drittanbieter-Sortiment und Logistikumsätzen stärkte. Das Unternehmen hat sich mit OpenAI zusammengetan, um Walmart- und Sam's Club-Einkäufe durch ChatGPT zu unterstützen und mit Google, um Produkte in Gemini durch das Universal Commerce Protocol anzuzeigen. Seine angekündigte Übernahme von Vibe.co würde auch Walmart Connect in Self-Service-Connected-TV-Werbung erweitern, aufbauend auf VIZIO und Integrationen mit Magnite, Yahoo DSP und Google DV360.
Lesen Sie mehr: Amazon (AMZN) Kursprognose 2026: Kann AWS AI-Wiederbeschleunigung eine 200-Milliarden-Dollar-CapEx-Wette ausgleichen?
Walmart (WMT) Q2 FY2027 Gewinnüberblick: Umsatz, EPS und digitales Wachstum
Walmart lieferte 187,937 Milliarden US-Dollar Q2 FY2027-Umsatz gegenüber dem verfolgten Konsens von 186,75 Milliarden US-Dollar, was ein 5,9%iges Wachstum im Jahresvergleich darstellt, während der bereinigte EPS von 0,81 US-Dollar die Schätzung von 0,74 US-Dollar übertraf. Globaler eCommerce und Werbung wuchsen um 23% bzw. 38%, und das Management hob das FY2027-Umsatzwachstum auf 4,0% bis 5,0% und den bereinigten EPS auf 2,80 bis 2,87 US-Dollar an. Die Hauptschwäche waren Walmarts U.S. vergleichbare Umsätze von 2,6% gegenüber erwarteten 3,8%, gefolgt von der Q3-EPS-Prognose von 0,62 bis 0,64 US-Dollar.
Lesen Sie mehr: Walmart (WMT) Q2 FY2027 Gewinnüberblick: 2,6% U.S. Comp-Verfehlung löst 9,15% Kursrückgang aus
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 FY2027 Gesamtumsatz |
186,75 Mrd. $ Konsens |
187,937 Mrd. $ |
Übertroffen. Etwa 1,19 Mrd. $ über Konsens; +5,9% YoY. |
|
Q2 bereinigter verwässerter EPS |
0,74 $ Konsens |
0,81 $ |
Übertroffen. Sieben Cent oder etwa 9,5% über Konsens. |
|
Q2 GAAP verwässerter EPS |
— |
0,80 $ vs. 0,88 $ vor einem Jahr |
Gesunken. Um 9,1% gefallen, da Anlageverluste das operative Wachstum ausglichen. |
|
Q2 GAAP Nettogewinn zurechenbar zu Walmart |
— |
6,366 Mrd. $ |
Gesunken. Um 9,4% von 7,026 Mrd. $ gefallen. |
|
Q2 Betriebsergebnis |
— |
9,383 Mrd. $; +28,8% YoY |
Verbessert. Zollrückerstattungen und Geschäftsmix steigerten den berichteten Gewinn. |
|
Walmart U.S. vergleichbare Umsätze ohne Kraftstoff |
3,8% Konsens |
0,026 |
Verfehlt. Apothekenpreise schufen einen 125 bps Gegenwind. |
|
Globales eCommerce-Umsatzwachstum |
— |
+23% YoY |
Beschleunigt. Abholung, Lieferung und Marktplatz blieben zentrale Wachstumsmotoren. |
|
Globales Werbewachstum |
— |
+38% YoY |
Verbessert. Walmart Connect und internationale Anzeigen erweiterten den höhermargigen Mix. |
|
Sechs-Monats operativer Cashflow |
— |
19,710 Mrd. $ |
Verbessert. Um 1,358 Mrd. $ im Jahresvergleich gestiegen. |
|
Sechs-Monats freier Cashflow |
— |
5,529 Mrd. $ |
Gesunken. Fiel um 1,371 Mrd. $, da Kapitalausgaben um 2,772 Mrd. $ stiegen. |
|
Q3 FY2027 bereinigter EPS-Ausblick |
0,67 bis 0,68 $ Konsensbereich |
0,62 bis 0,64 $ |
Darunter. Kurzfristige Reinvestition und Timing belasteten die Prognose. |
|
FY2027 bereinigter EPS-Ausblick |
Zuvor: 2,75 bis 2,85 $ |
2,80 bis 2,87 $ |
Angehoben. Beide Enden bewegten sich nach Q2 höher. |
|
FY2027 Nettoumsatzwachstums-Ausblick zu konstanten Wechselkursen |
Zuvor: 3,5% bis 4,5% |
4,0% bis 5,0% |
Angehoben. Ganzjahres-Umsatzausblick verbesserte sich um 50 bps an beiden Enden. |
- Umsatz von 187,937 Milliarden US-Dollar wuchs um 5,9% und übertraf den Konsens um etwa 1,19 Milliarden US-Dollar: Der Umsatz zu konstanten Wechselkursen stieg dennoch um 5,1%, was zeigt, dass die breite Top-Line-Dynamik trotz des schwächeren Walmart U.S. vergleichbaren Umsatzergebnisses intakt blieb.
- Bereinigter EPS von 0,81 US-Dollar übertraf die Schätzung von 0,74 US-Dollar um sieben Cent: GAAP-EPS sank um 9,1% auf 0,80 US-Dollar, da Aktien- und andere Anlageverluste die berichteten Ergebnisse belasteten und stärkere zugrunde liegende Operationen von schwächeren berichteten Nettogewinn-Trends trennten.
- Globaler eCommerce stieg um 23% und Werbung stieg um 38%: Walmart Connect ohne VIZIO wuchs um 43%, die geschäftserfüllte Lieferung expandierte um 40% und die Marktplatz-Nettoumsätze stiegen um mehr als 50%, was den Beitrag von digitalen Services und Drittanbieter-Commerce erhöhte.
- Betriebsergebnis von 9,383 Milliarden US-Dollar stieg um 28,8%: Bereinigtes Betriebsergebnis zu konstanten Wechselkursen wuchs um 17,4% und Walmarts U.S. Bruttogewinnrate expandierte um 158 Basispunkte, obwohl Betriebsausgaben um 72 Basispunkte delevrgierten und Zollrückerstattungen den Vergleich unterstützten.
- FY2027 bereinigte EPS-Prognose stieg auf 2,80 bis 2,87 US-Dollar von 2,75 bis 2,85 US-Dollar: Q3-Prognose von 0,62 bis 0,64 US-Dollar blieb unter der etwa 0,67 bis 0,68 US-Dollar Street-Ansicht, und Flipkart-Timing wird voraussichtlich das Q3-Umsatzwachstum um mehr als 100 Basispunkte reduzieren.
Walmart (WMT) 2026 Investitionsausblick: 155 US-Dollar Bull Case vs. 90 US-Dollar Bear Case
Der zentrale Test ist, ob Walmarts digitale Geschäfte und verbesserte operative Hebelwirkung langsamere vergleichbare Umsätze stark genug ausgleichen können, um seine Premium-Bewertung zu unterstützen.
Der Bull Case: Starkes E-Commerce- und Werbewachstum treiben WMT in Richtung 155 US-Dollar
Der Bull Case nimmt an, dass sich Walmarts U.S. vergleichbare Umsätze in Richtung 3,5% bis 4,0% erholen, das globale eCommerce-Wachstum bei oder über 20% bleibt und die Werbung über 30% bleibt. Höhermargige Marktplatz-, Mitgliedschafts- und Fulfillment-Umsätze helfen dem bereinigten Betriebsergebnis, schneller zu wachsen als die Umsätze und nahe dem 8,5%-Oberbereich der FY2027-Prognose zu landen.
Eine Bewegung in Richtung 150 bis 155 US-Dollar würde stärkere Transaktions- und Ticketwachstum, stabile Bestände und bereinigten EPS nahe dem 2,87 US-Dollar-Oberbereich der Prognose erfordern. Anhaltende Digital-Margin-Verbesserung würde die klarste Bestätigung liefern, während eine weitere bedeutende vergleichbare Umsatzverfehlung den Fall schwächen würde.
Der Base Case: Stetiges Umsatzwachstum hält WMT zwischen 120 und 135 US-Dollar
Der Base Case nimmt an, dass die jährlichen Umsätze innerhalb des 4,0% bis 5,0%-Bereichs des Managements wachsen, da eCommerce und Werbung langsameres Geschäftswachstum ausgleichen. Bereinigter EPS landet innerhalb des 2,80 bis 2,87 US-Dollar-Ausblicks, während das Betriebsergebnis weiterhin schneller wächst als der Umsatz, ohne eine große Bewertungs-Neubewertung zu erfordern.
Unter diesem Szenario könnte WMT hauptsächlich zwischen 120 und 135 US-Dollar handeln. Q3-Ergebnisse nahe der Prognose, nachlassender Apothekendruck und anhaltender Digital-Margin-Fortschritt würden die Spanne unterstützen, während eine Kürzung der Ganzjahresprognose sie schwächen würde.
Der Bear Case: Langsamere Verbraucherausgaben und Margendruck ziehen WMT in Richtung 90 US-Dollar
Der Bear Case nimmt an, dass Walmarts U.S. vergleichbare Umsätze bei oder unter 2,5% bleiben, die Apotheken-Deflation anhält und Preisinvestitionen einen Teil des Nutzens aus Zollrückerstattungen ausgleichen. Bestände steigen schneller als Umsätze, Capex belastet den freien Cashflow und der Premium-Gewinnmultiplikator beginnt sich zu komprimieren.
Eine Bewegung in Richtung 90 bis 100 US-Dollar würde wahrscheinlicher, wenn Q3-EPS unter 0,62 US-Dollar fällt, der freie Cashflow sich weiter schwächt oder das Management die FY2027-Prognose kürzt. Walmart könnte in diesem Szenario immer noch Umsätze steigern, aber schwächere Cash-Konversion und langsamere Gewinnrevisionen würden die Aktie belasten.
WMT-Aktienprognosen für 2026 von Wall Street-Analysten
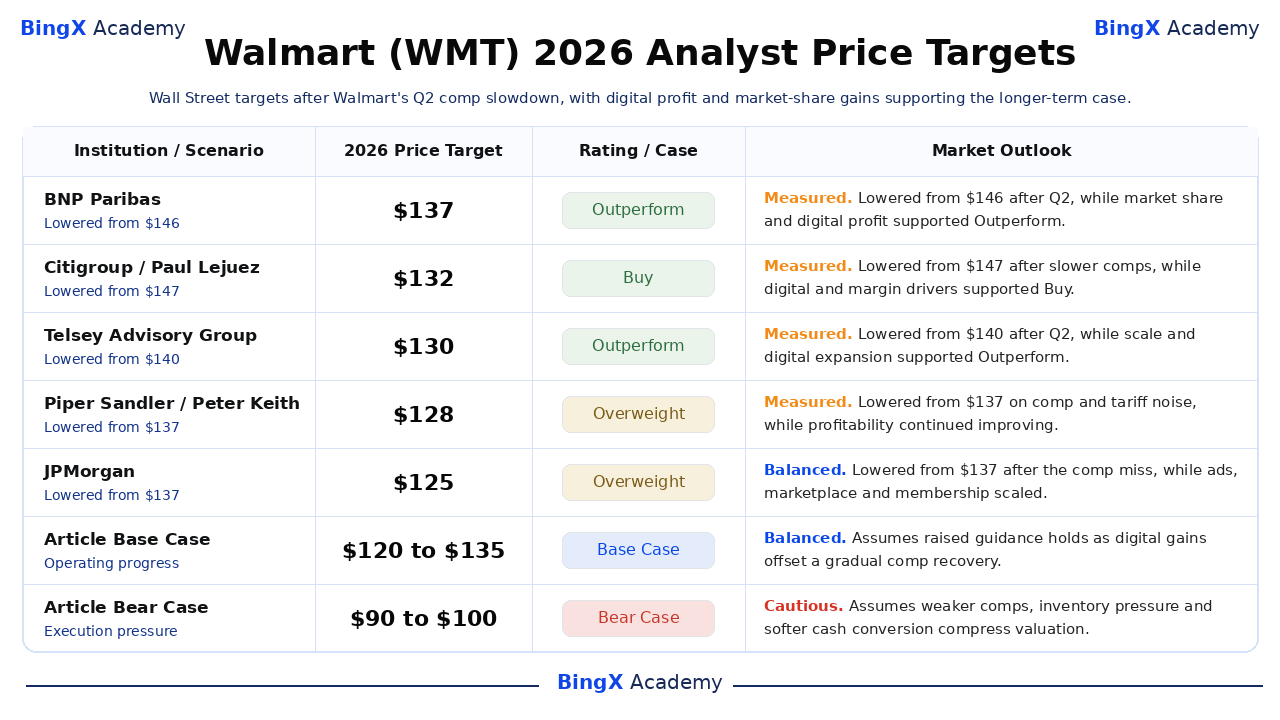
Die sechs ausgewählten Post-Earnings-Aktionen sind datiert, benannte Drittpartei-Ziele und werden vom höchsten zum niedrigsten präsentiert. Sie reichen von 114 bis 137 US-Dollar, während das breitere 39-Analysten-Set durchschnittlich 131,88 US-Dollar beträgt und 113 bis 155 US-Dollar umspannt. Die letzten beiden Zeilen sind redaktionelle Szenarien der BingX Akademie und keine Wall Street-Prognosen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
BNP Paribas |
137 $ |
Outperform |
Gemessen. 21. August: von 146 auf 137 $ nach Q2 gesenkt, während eine Outperform-Sicht auf Walmarts Marktanteils- und Digital-Gewinn-Potenzial beibehalten wurde. |
|
Citigroup |
132 $ |
Buy |
Gemessen. 21. August: von 147 auf 132 $ nach der vergleichbaren Umsatzverlangsamung gesenkt, behielt aber Buy bei, da digitale und Margin-Treiber intakt blieben. |
|
Telsey Advisory Group |
130 $ |
Outperform |
Gemessen. 21. August: von 140 auf 130 $ nach Q2 gesenkt, behielt aber Outperform auf Walmarts Größe, Marktanteils-Gewinne und digitale Expansion. |
|
Piper Sandler |
128 $ |
Overweight |
Gemessen. 21. August: von 137 auf 128 $ wegen U.S. Comp und Zollrückerstattungsgeräusch gesenkt, während verbesserte Profitabilität bemerkt wurde. |
|
JPMorgan |
125 $ |
Overweight |
Ausgewogen. 21. August: von 137 auf 125 $ nach dem Comp-Fehler gesenkt, behielt aber Overweight auf Werbung, Marktplatz und Mitgliedschaftsskalierung. |
|
Truist Securities |
114 $ |
Buy |
Vorsichtig. 21. August: von 140 auf 114 $ nach dem 2,6% U.S. Comp-Ergebnis gesenkt, während Buy beibehalten wurde. |
|
Artikel Base Case |
120–135 $ |
Base Case |
Ausgewogen. Nimmt 4%–5% jährliches Umsatzwachstum, 2,80–2,87 $ bereinigten EPS und stetige digitale Gewinne an. |
|
Artikel Bear Case |
90–100 $ |
Bear Case |
Vorsichtig. Nimmt an, dass Comps bei 2,5% bleiben, Bestände die Umsätze überwachsen, Cash-Konversion schwächt und der Multiplikator komprimiert. |
Wie man Walmart (WMT) auf BingX handelt
Verwenden Sie BingX TradFi, um eine gerichtete Ansicht zu Walmart zu äußern, während Sie die Hebelwirkung als separate Risikoentscheidung behandeln. WMT kann sich scharf um Gewinne, Prognosen, regulatorische Entscheidungen, Produktmeilensteine und Makro-Nachrichten bewegen, daher sollten der Katalysator, die Positionsgröße und der maximale Verlust vor dem Einstieg definiert werden.
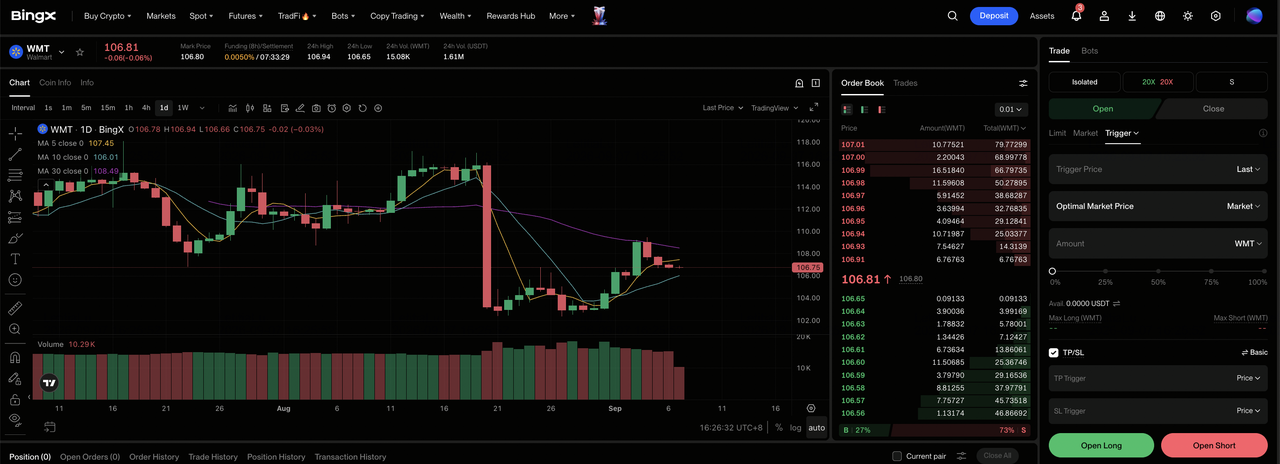
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Walmart (WMT) auswählen. Suchen und wählen Sie den WMTUS-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn sich vergleichbare Umsätze verbessern, eCommerce und Werbung stark bleiben und das Betriebsergebnis weiterhin die Umsätze überwächst. Wählen Sie Short öffnen, wenn die Verbraucherausgaben schwächer werden, der Apothekendruck anhält oder das Management die Prognose kürzt.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. WMT kann sich immer noch scharf um Gewinne, Prognoseänderungen, Verbraucherausgaben-Daten und Margin-Updates bewegen, daher bleiben konservative Hebelwirkung und klare Positionsgrößen wichtig.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach dem Eingehen des Trades. WMT kann schnell auf vergleichbare Umsatztrends, eCommerce-Wachstum, Werbedynamik, Bestandsebenen und Änderungen der Ganzjahresprognose reagieren.
Top 5 Risiken für WMT-Investoren in 2026
Walmarts Größe reduziert die Abhängigkeit von jeder einzelnen Kategorie, obwohl die aktuelle Bewertung die Aktien immer noch empfindlich für Änderungen in Wachstum, Margen und Cash-Konversion macht.
- Vergleichbare Umsätze von 2,6% verfehlten die 3,8%-Erwartung: Transaktionen stiegen um 1,5% und Tickets stiegen um 1,1%. Beständig langsameres Kundenaufkommen und Warenkorb-Wachstum würden die operative Hebelwirkung reduzieren und die Premium-Bewertung schwerer zu verteidigen machen.
- Apotheken-Deflation reduzierte Walmart U.S. Comps um 125 Basispunkte: Gesundheit und Wellness senkten den berichteten Unternehmensvergleich um 80 Basispunkte. Anhaltender regulierter Preisdruck könnte das berichtete Wachstum unterdrücken, auch wenn die Verschreibungsvolumen stabil bleiben.
- Bestände stiegen um 6,7% auf 61,6 Milliarden US-Dollar: Dieser Anstieg übertraf das 5,9%-Wachstum des Quartalsumsatzes. Wenn sich die Nachfrage verlangsamt, könnten überschüssige Bestände Abschreibungen erfordern, Betriebskapital absorbieren und einen Teil der jüngsten Bruttomargen-Verbesserung umkehren.
- Sechs-Monats-Kapitalausgaben stiegen um 2,772 Milliarden US-Dollar auf 14,181 Milliarden US-Dollar: Der freie Cashflow fiel um 1,371 Milliarden US-Dollar auf 5,529 Milliarden US-Dollar trotz höherem operativem Cashflow. Omnichannel-Investitionen, die kein dauerhaftes Wachstum produzieren, würden die Cash-Konversion und zukünftige Aktionärsrenditen schwächen.
- WMT handelte bei etwa 39-fachem nachgelagertem Gewinn bei 108,42 US-Dollar: Q3 bereinigte EPS-Prognose von 0,62 bis 0,64 US-Dollar lag unter der Street-Ansicht. Ein Premium-Multiplikator vergrößert das Abwärtsrisiko, wenn zukünftige Schätzungen, vergleichbare Umsätze oder Digital-Margin-Gewinne schwächer werden.
Abschließende Gedanken: Sollten Sie 2026 in WMT investieren?
Walmarts jüngste Ergebnisse bestätigten breites Wachstum: Der Umsatz stieg um 5,9%, der bereinigte EPS übertraf den Konsens um sieben Cent, eCommerce wuchs um 23% und Werbung stieg um 38%. Das Management hob auch die FY2027-Umsatz- und bereinigte EPS-Prognose an. Das Gegengewicht ist ein 2,6% Walmart U.S. vergleichbares Umsatzergebnis gegenüber erwarteten 3,8%, schwächere Q3-EPS-Prognose und niedrigerer freier Cashflow nach stärkerer Investition.
Der 120 bis 135 US-Dollar Base Case nimmt an, dass digitales Wachstum und operative Hebelwirkung eine graduelle vergleichbare Umsatzerholung ausgleichen. Der 150 bis 155 US-Dollar Bull Case erfordert, dass eCommerce und Werbung schnelles Wachstum beibehalten, während sich U.S. Comps verbessern, während der 90 bis 100 US-Dollar Bear Case anhaltenden Verbraucher-, Apotheken-, Bestands- und Bewertungsdruck widerspiegelt. Investoren sollten U.S. Comps, digitalen Beitrag, Betriebsergebnis-Hebelwirkung und freien Cashflow verfolgen, bevor sie die Post-Earnings-Neubewertung als dauerhaftes Aufwärtspotenzial behandeln.
Risikoerinnerung: Diese WMT-Szenarien sind bedingte Forschungsschätzungen, keine Anlageberatung oder garantierte Renditen. Walmart-Aktien und WMTUS-USDT Perpetual-Kontrakte können an Wert verlieren, und gehebelte Positionen können liquidiert werden. Überprüfen Sie aktuelle Marktdaten, Unternehmensunterlagen und BingX-Bedingungen unabhängig, bevor Sie Risiken eingehen.
Verwandte Lektüre
- Apple (AAPL) Kursprognose 2026: Können Siri AI und das faltbare iPhone AAPL über 400 $ treiben?
- Amazon (AMZN) Kursprognose 2026: Können AWS und AI-Wachstum AMZN über 400 $ treiben?
- Nike (NKE) Kursprognose 2026: 55,00 $ Turnaround-Comeback oder 39,00 $ Value Trap?
- AMC Aktienprognose 2026: Fundamentaler Turnaround oder massive Verwässerungsfalle?
- Ferrari N.V. (RACE) Aktienausblick für 2026: Können eine ikonische Marke und EVs die RACE-Aktie auf 550+ $ treiben?
- McDonald's (MCD) Aktienausblick für 2026: Value King oder Margin Trap?
