
Uber (UBER) betreibt einen globalen Marktplatz, der Verbraucher mit Fahrern, Kurieren, Restaurants, Einzelhändlern und Frachtführern über die Bereiche Mobilität, Lieferung und Fracht verbindet. Sein Netzwerk hatte im Q2 2026 208 Millionen monatlich aktive Plattformverbraucher, während 10,2 Millionen Fahrer und Kuriere während des Quartals mehr als 25 Milliarden US-Dollar verdienten. Die Breite schafft plattformübergreifende Vorteile, macht aber auch die Aktie anfällig für lokale Regulierung, Versicherungskosten, Verbrauchernachfrage und Störungen durch autonome Fahrzeuge.
Das jüngste Quartal zeigte, dass Benutzerwachstum und Gewinnumwandlung stark bleiben, auch wenn die Schlagzeilen-Umsatzvergleiche durch eine Geschäftsmodelländerung im Vereinigten Königreich verzerrt wurden. Ubers Q2-Brutto-Buchungen stiegen um 24% auf 58,02 Milliarden US-Dollar und Fahrten erhöhten sich um 18% auf 3,87 Milliarden, während der Umsatz um 12% auf 14,19 Milliarden US-Dollar stieg. Das bereinigte EBITDA wuchs schneller mit 33% auf 2,82 Milliarden US-Dollar, aber das Management verpflichtete sich auch zu mehr als 10 Milliarden US-Dollar für Robotaxi-Investitionen in den kommenden Jahren.
Die UBER-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Plattformskala- und Autonomie-Fall: Mobilität- und Lieferungs-Buchungen wachsen weiterhin über 20%, freier Cashflow finanziert Robotaxi-Partnerschaften, und Uber wird zur Nachfrage- und Versand-Schicht, die mehrere autonome Flotten mit mehr als 200 Millionen aktiven Verbrauchern verbindet.
- Der Kapitalintensitäts- und Disintermediation-Fall: Das 14,8 Milliarden US-Dollar Delivery Hero-Abkommen und mehr als 10 Milliarden US-Dollar geplante Robotaxi-Investitionen absorbieren Bargeld, während Waymo, Tesla und andere Flottenbetreiber direkte Verbraucherbeziehungen aufbauen, die Ubers Marktplatz-Ökonomie schwächen.
Dieser Leitfaden schlüsselt die UBER-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Ubers Q2 2026-Gewinnveröffentlichung vom 5. August, Quartalseinreichung und Marktdaten bis 23. September, plus wie man UBER-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Uber-Investoren im September 2026 wissen sollten
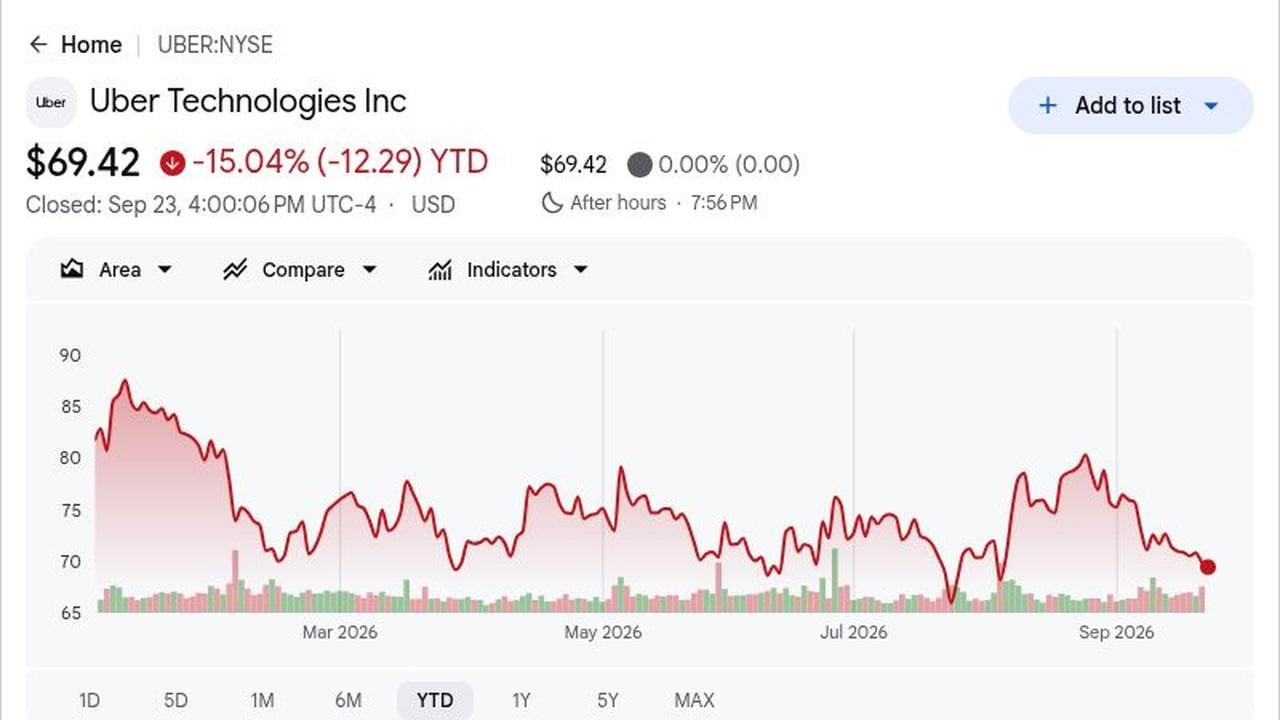
- UBER schloss bei 69,42 US-Dollar und war 2026 um 15,04% gesunken: Der Schlusskurs vom 23. September lag etwa 31% unter dem 52-Wochen-Hoch von 101,30 US-Dollar trotz Rekord-Buchungen und Cashflow. Die Lücke zeigt, dass Investoren Robotaxi-Konkurrenz, das Delivery Hero-Geschäft und weichere kurzfristige Prognosen mehr diskontieren als die aktuelle Marktplatznachfrage.
- Der Umsatz erreichte 14,19 Milliarden US-Dollar, während das Non-GAAP-EPS um 35% auf 0,81 US-Dollar stieg: Der Umsatz stieg um 12% im Jahresvergleich, lag aber etwa 49 Millionen US-Dollar unter dem Konsens von 14,24 Milliarden US-Dollar. Das bereinigte EPS übertraf die FactSet-Schätzung von 0,80 US-Dollar um einen Cent, was zeigt, dass stärkere operative Hebelwirkung die Umsatzverfehlung teilweise ausglich.
- Brutto-Buchungen stiegen um 24% auf 58,02 Milliarden US-Dollar, während Fahrten um 18% zunahmen: Buchungen übertrafen die LSEG-Schätzung von 57,06 Milliarden US-Dollar um etwa 962 Millionen US-Dollar, während monatlich aktive Plattformverbraucher um 16% auf 208 Millionen wuchsen. Höhere Benutzerzahlen und ein 2%iger Anstieg der monatlichen Fahrten pro Verbraucher zeigen, dass sich sowohl Reichweite als auch Engagement verbesserten.
- Bereinigtes EBITDA stieg um 33% auf 2,82 Milliarden US-Dollar und freier Cashflow erreichte 2,79 Milliarden US-Dollar: Die EBITDA-Marge verbesserte sich auf 4,9% der Brutto-Buchungen von 4,5%, während der nachlaufende 12-Monats-freie Cashflow erstmals 10 Milliarden US-Dollar überstieg. Diese Bargeldgenerierung unterstützt Rückkäufe, Akquisitionen und Verpflichtungen für autonome Fahrzeuge.
- Mehr als 10 Milliarden US-Dollar geplante Robotaxi-Investitionen folgen einem 14,8 Milliarden US-Dollar Delivery Hero-Abkommen: AV-Ausgaben werden voraussichtlich Partner-Eigenkapital, Fahrzeugverpflichtungen und Flottenunterstützung umfassen, während Delivery Hero die kombinierte Plattform auf fast 100 Märkte ausweiten könnte. Beide Initiativen erweitern Ubers Chance, machen aber die Kapitalallokation zunehmend wichtig für Pro-Aktien-Renditen.
Was ist Uber (UBER)?
Uber Technologies ist eine Marktplattform-Plattform und kein Fahrzeugbesitzer im Zentrum der meisten Transaktionen. Mobilität verbindet Fahrgäste mit Fahrern über Produkte wie UberX, Reserve, Black, Uber for Business und kostengünstigere Optionen. Lieferung verbindet Verbraucher mit Restaurants, Lebensmittelgeschäften und Einzelhändlern, während Fracht Versender mit Transportunternehmen zusammenbringt. Uber verdient Servicegebühren und Provisionen aus Transaktionen und nutzt gemeinsame Identitäts-, Zahlungs-, Routing-, Preis- und Mitgliedschaftsinfrastruktur im gesamten Netzwerk.
Seine langfristige Richtung ist es, plattformübergreifende Nutzung zu vertiefen, lokalen Handel zu erweitern und eine Vertriebsschicht für autonome Mobilität zu werden. Uber arbeitet mit Waymo in Austin und Atlanta zusammen und hat Beziehungen mit Zoox, Avride und Apollo Go angekündigt, die es mehreren AV-Entwicklern ermöglichen, sein installiertes Nachfragenetzwerk zu erreichen. Grocery und Retail erreichten 15 Milliarden US-Dollar annualisierte Buchungen, unterstützt von Partnern wie Tesco, GameStop, Ulta Beauty und Decathlon, während die geplante Delivery Hero-Akquisition die Reichweite auf fast 100 Märkte ausweiten würde.
Weiterlesen: Tesla (TSLA) Kursprognose 2026: Können Robotaxi und Optimus die TSLA-Aktie auf 500 US-Dollar treiben?
Uber (UBER) Q2 2026 Gewinnüberblick: Rekord-Buchungen und starker Cashflow gleichen weicheren EPS-Ausblick aus
Uber meldete Q2-Umsatz von 14,191 Milliarden US-Dollar gegenüber einem Konsens von 14,24 Milliarden US-Dollar, während das Non-GAAP-EPS von 0,81 US-Dollar knapp über der Schätzung von 0,80 US-Dollar lag. Brutto-Buchungen erreichten 58,022 Milliarden US-Dollar, übertrafen die Prognose von 57,06 Milliarden US-Dollar, und bereinigtes EBITDA stieg um 33% auf 2,819 Milliarden US-Dollar. Q3-Buchungsprognose von 58,25 Milliarden bis 60,25 Milliarden US-Dollar entsprach weitgehend dem Konsens, aber EPS-Prognose von 0,84 bis 0,88 US-Dollar lag unter der Schätzung von 0,89 US-Dollar, was eine klare Wachstum-versus-Investment-Spannung hinterließ.
Weiterlesen: Uber (UBER) Q2 FY2026 Gewinnüberblick: 14,2 Milliarden US-Dollar Umsatzverfehlung löst 5,29% Kursrückgang aus
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
14,24 Mrd. US-Dollar Konsens |
14,191 Mrd. US-Dollar |
Verfehlt. 49 Mio. US-Dollar unter Konsens; +12% im Jahresvergleich. |
|
Q2 Non-GAAP verwässertes EPS |
0,80 US-Dollar Konsens |
0,81 US-Dollar |
Übertroffen. Ein Cent über Konsens; +35% im Jahresvergleich. |
|
Q2 GAAP verwässertes EPS |
– |
1,17 US-Dollar |
Verbessert. +85% von 0,63 US-Dollar vor einem Jahr. |
|
Q2 GAAP Nettogewinn |
– |
2,394 Mrd. US-Dollar |
Gestiegen. Enthielt 1,6 Mrd. US-Dollar Investitionsneubewertungsgewinn. |
|
Q2 Brutto-Buchungen |
57,06 Mrd. US-Dollar Konsens |
58,022 Mrd. US-Dollar |
Übertroffen. 962 Mio. US-Dollar über Konsens; +24% im Jahresvergleich. |
|
Q2 Fahrten |
– |
3,867 Mrd. |
Erweitert. +18% im Jahresvergleich, MAPCs stiegen um 16%. |
|
Q2 Mobilität Brutto-Buchungen |
– |
28,988 Mrd. US-Dollar |
Erweitert. +22% berichtet und +20% konstante Währung. |
|
Q2 Lieferung Brutto-Buchungen |
– |
27,463 Mrd. US-Dollar |
Beschleunigt. +26% berichtet und +25% konstante Währung. |
|
Q2 bereinigtes EBITDA |
2,78 Mrd. US-Dollar Konsens |
2,819 Mrd. US-Dollar |
Übertroffen. +33% im Jahresvergleich; Marge erreichte 4,9% der Buchungen. |
|
Q2 freier Cashflow |
– |
2,792 Mrd. US-Dollar |
Positiv. +13% im Jahresvergleich; nachlaufender FCF überstieg 10 Mrd. US-Dollar. |
|
Q3 Brutto-Buchungsausblick |
59,21 Mrd. US-Dollar Konsens |
58,25 Mrd.-60,25 Mrd. US-Dollar |
In Linie. Mittelpunkt von 59,25 Mrd. US-Dollar entsprach weitgehend dem Konsens. |
|
Q3 Non-GAAP EPS Ausblick |
0,89 US-Dollar Konsens |
0,84-0,88 US-Dollar |
Niedriger. Oberes Ende war ein Cent unter Konsens. |
- Umsatz von 14,191 Milliarden US-Dollar wuchs um 12%, verfehlte aber den Konsens um 49 Millionen US-Dollar: Der Vergleich unterschätzt die zugrunde liegende Aktivität, da eine UK-Geschäftsmodelländerung das berichtete Wachstum um etwa acht Prozentpunkte reduzierte, ohne die Ökonomie zu ändern. Brutto-Buchungen stiegen um 24%, sodass die Verfehlung eher den Buchhaltungsmix als schwächere Verbrauchernachfrage widerspiegelte.
- Non-GAAP EPS von 0,81 US-Dollar übertraf den Konsens um einen Cent und stieg um 35%: Non-GAAP Betriebsgewinn stieg um 40% auf 2,143 Milliarden US-Dollar, viel schneller als das Umsatzwachstum. Diese operative Hebelwirkung unterstützt die Ansicht, dass Uber autonome Fahrzeuginvestitionen finanzieren kann, ohne kurzfristiges Gewinnwachstum zu opfern.
- Brutto-Buchungen von 58,022 Milliarden US-Dollar übertrafen Erwartungen um 962 Millionen US-Dollar: Mobilität-Buchungen stiegen um 22% auf 28,988 Milliarden US-Dollar, während Lieferungs-Buchungen um 26% auf 27,463 Milliarden US-Dollar zunahmen. Wachstum in beiden Hauptgeschäftsbereichen reduziert die Abhängigkeit von einem einzigen Dienst und stärkt die breitere Plattform.
- Bereinigtes EBITDA stieg um 33% auf 2,819 Milliarden US-Dollar, als die Marge 4,9% erreichte: Die Marge verbesserte sich um 40 Basispunkte von 4,5% der Buchungen, während der freie Cashflow um 13% auf 2,792 Milliarden US-Dollar stieg. Operative Hebelwirkung bleibt sichtbar, obwohl zukünftige AV- und Akquisitionsausgaben etwas Bargeld von Rückkäufen umleiten könnten.
- Q3 EPS-Prognose von 0,84 bis 0,88 US-Dollar lag hinter dem 0,89 US-Dollar Konsens zurück: Brutto-Buchungsprognose zentrierte nahe 59,25 Milliarden US-Dollar, fast passend zur 59,21 Milliarden US-Dollar Street-Sicht, sodass die Nachfrage nicht das Hauptanliegen war. Die weichere Gewinnspanne deutet stattdessen auf Reinvestitionszeitpunkt und Mix als kurzfristige Margengegenwinde hin.
Uber (UBER) 2026 Investitionsausblick: 120 US-Dollar Bull Case vs. 60 US-Dollar Bear Case
Ubers 2026-Ausblick hängt davon ab, ob starkes Marktplatzwachstum fortgesetzt werden kann, während das Unternehmen stark in autonome Fahrzeuge investiert und Delivery Hero integriert. Die Aufwärtschance kommt von schnelleren Buchungen, expandierenden Margen und Robotaxi-Partnerschaften, die Ubers Netzwerk stärken, während höhere Kapitalbedarfe und direkte AV-Konkurrenz die Hauptrisiken bleiben.
Der Bull Case: Starke Buchungen und Robotaxi-Wachstum treiben UBER Richtung 120 US-Dollar
Der Bull Case nimmt an, dass Brutto-Buchungen über 20% Wachstum bleiben, während Ubers 208 Millionen aktive Verbraucher die Plattform zu einem bevorzugten Nachfragekanal für mehrere autonome Flotten machen. Q2-Buchungen wuchsen um 24%, Fahrten stiegen um 18% und bereinigtes EBITDA stieg um 33%, was zeigt, dass Netzwerkskala bereits schnelleres Gewinnwachstum produziert, bevor AV-Dienste material werden.
Eine Bewegung Richtung 120 US-Dollar würde erfordern, dass Partnerschaften mit Waymo, Zoox, Avride und Apollo Go das Angebot erweitern, ohne Uber zu umgehen. Delivery Hero-Integration müsste auch freien Cashflow bewahren, während die EBITDA-Marge von 4,9% der Buchungen verbessert wird. Fortgesetztes 20%-plus Buchungswachstum und eine sinkende Aktienanzahl würden den Fall stärken.
Der Base Case: Stetiges Marktplatzwachstum hält UBER zwischen 80 und 105 US-Dollar
Der Base Case nimmt an, dass Buchungen im hohen Zehner- bis niedrigen Zwanzigerbereich wachsen, Fahrten weiterhin schneller als die Verbraucherbasis steigen und operative Hebelwirkung sich allmählich verbessert. Lieferung, Lebensmittel und Uber for Business erweitern die Monetarisierung, obwohl mehr als 10 Milliarden US-Dollar geplante AV-Verpflichtungen und Akquisitionskosten schnellere Margenexpansion begrenzen.
UBER könnte unter diesen Bedingungen hauptsächlich zwischen 80 und 105 US-Dollar handeln. Brutto-Buchungswachstum nahe Managements 18% bis 22% Q3-Bereich, positiver freier Cashflow und stabile Mobilitäts-Margen würden die Spanne unterstützen. Anhaltend Wachstum unter der Mitte der Zehner würde sie schwächen.
Der Bear Case: Höhere AV-Ausgaben und direkte Konkurrenz ziehen UBER Richtung 60 US-Dollar
Der Bear Case nimmt an, dass autonome Entwickler zunehmend Fahrer direkt akquirieren, während Uber immer noch Kapital für Partner-Eigenkapital, Fahrzeuge und Flottenunterstützung verpflichtet. Wenn die 14,8 Milliarden US-Dollar Delivery Hero-Transaktion Integrationskosten hinzufügt, während AV-Verpflichtungen 10 Milliarden US-Dollar übersteigen, könnte die Bargeldumwandlung schwächer werden, auch wenn Fahrten weiter wachsen.
Eine Bewegung Richtung 60 US-Dollar würde wahrscheinlicher, wenn Buchungswachstum unter 15% fällt, Q3s weicherer EPS-Trend anhält oder freier Cashflow material vom 2,792 Milliarden US-Dollar Quartalsniveau fällt. Regulatorische Kosten, Versicherungsdruck oder stärkere direkte Konkurrenz von Waymo und Tesla könnten zusätzlichen Druck hinzufügen.
UBER Aktienkursprognosen für 2026 von Wall Street Analysten
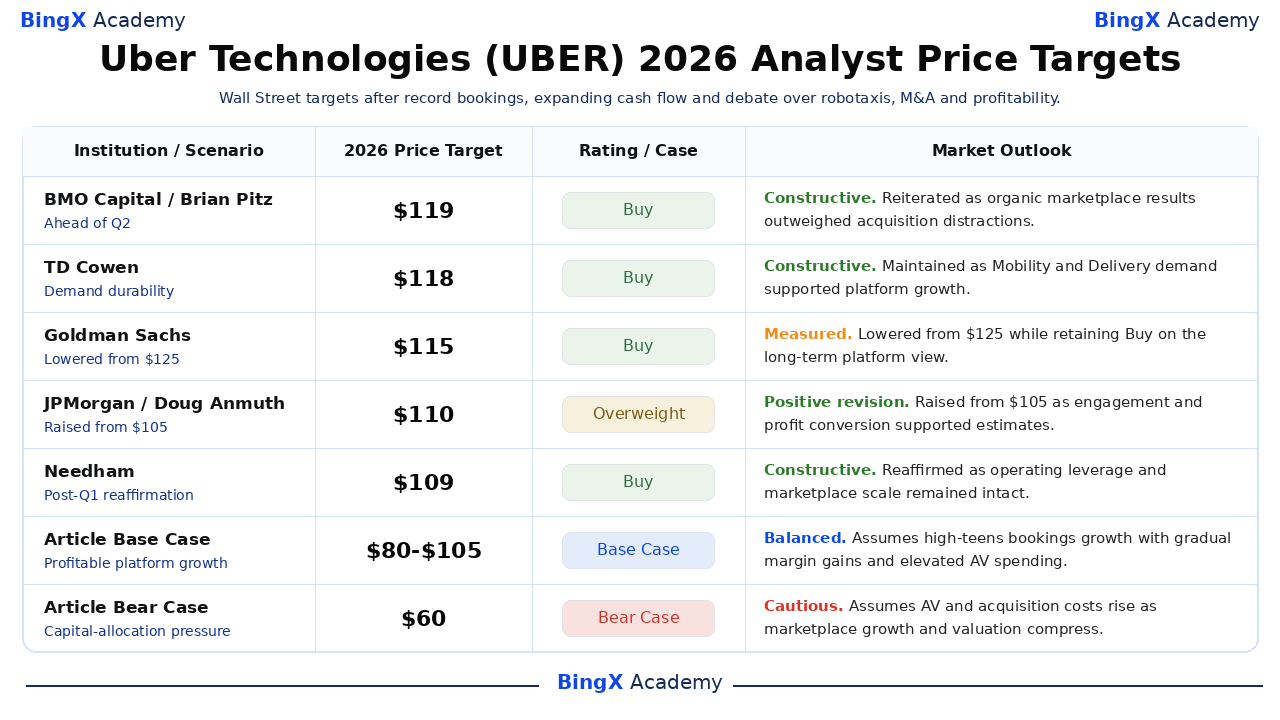
Dies sind datierte, benannte Drittanbieter-Analystenaktionen und keine Garantien, und ihre 105 bis 119 US-Dollar Spannweite zeigt bedeutsame Unsicherheit um Kapitalallokation und autonome Mobilität. Die redaktionellen Base- und Bear-Fälle sind separat unten aufgeführt, damit Artikelszenarien nicht mit institution-ausgegebenen Zielen oder einer einzigen Konsensprognose verwechselt werden.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
BMO Capital / Brian Pitz |
119 US-Dollar |
Kaufen |
Konstruktiv. 4. August: bekräftigt vor Q2, da organische Marktplatzergebnisse Akquisitionsablenkungen übertrafen. |
|
TD Cowen / John Blackledge |
118 US-Dollar |
Kaufen |
Konstruktiv. 17. Juli: behielt Kaufen bei, da Mobilität- und Lieferungsnachfrage die Plattformthese unterstützte. |
|
Goldman Sachs / Eric Sheridan |
115 US-Dollar |
Kaufen |
Gemessen. 7. Mai: senkte von 125 US-Dollar, während Kaufen auf langfristige Plattformsicht beibehalten wurde. |
|
JPMorgan / Doug Anmuth |
110 US-Dollar |
Übergewichten |
Positive Revision. 7. Mai: erhöht von 105 US-Dollar, da Engagement und Gewinnumwandlung höhere Schätzungen unterstützten. |
|
Needham / Bernie McTernan |
109 US-Dollar |
Kaufen |
Konstruktiv. 7. Mai: bekräftigte Kaufen, da operative Hebelwirkung und Marktplatzskala intakt blieben. |
|
KeyBanc / Justin Patterson |
105 US-Dollar |
Übergewichten |
Gemessen. 14. Juli: senkte von 110 US-Dollar, während Mobilitätsfeatures und expandierende Lebensmitteladoption zitiert wurden. |
|
Artikel Base Case |
80 bis 105 US-Dollar |
Base Case |
Ausgewogen. Nimmt hohes Zehner-Buchungswachstum, allmähliche Margengewinne und erhöhte AV-Ausgaben an. |
|
Artikel Bear Case |
60 US-Dollar |
Bear Case |
Vorsichtig. Nimmt an, dass AV- und Akquisitionskosten steigen, während Wachstum und Bewertung komprimiert werden. |
Wie man Uber (UBER) Aktien auf BingX handelt
Handeln Sie Ubers Buchungswachstum, Robotaxi-Partnerschaft und Margenausblick mit BingX TradFi und BingX AI Tools. Da UBER scharf auf Gewinnprognosen, AV-Ankündigungen und Akquisitionsentwicklungen reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
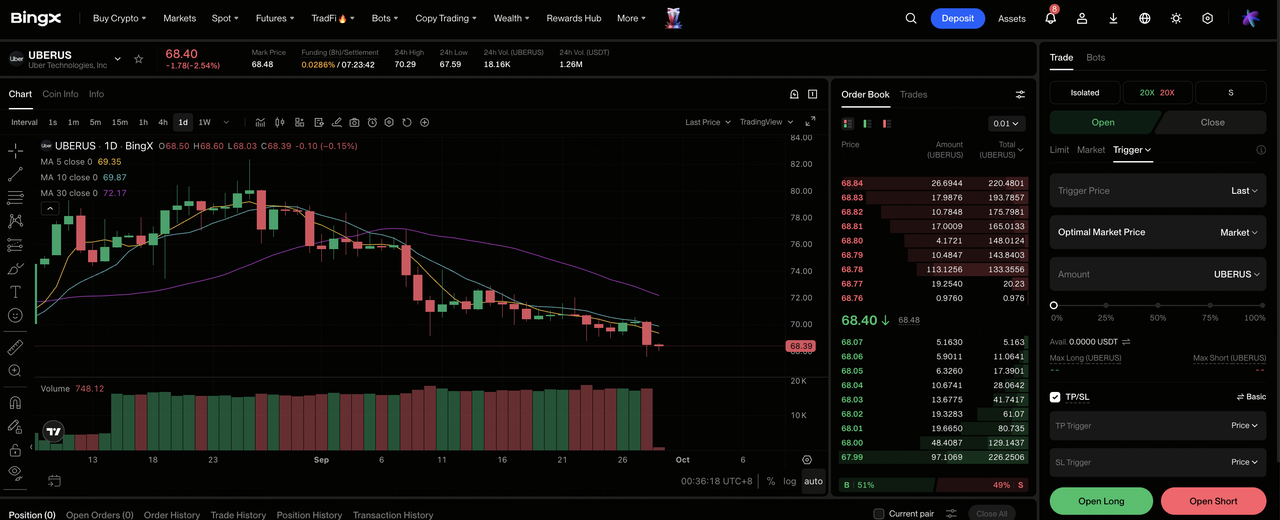
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: Wählen Sie Uber (UBER). Suchen und wählen Sie den UBERUS-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Sie erwarten, dass Buchungswachstum und Margenexpansion AV-Ausgaben übertreffen. Wählen Sie Short öffnen, wenn Sie erwarten, dass autonome Konkurrenz oder Akquisitionskosten das Gewinnwachstum schwächen.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 15,04% YTD-Rückgang und 6% Post-Earnings-Bewegung zeigen, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Handels. UBER kann schnell auf Buchungstrends, EPS-Prognosen, Robotaxi-Einsätze, regulatorische Entscheidungen und Delivery Hero-Transaktionsupdates reagieren.
Top 5 Risiken für Uber-Investoren 2026
Ubers Marktplatz wächst und generiert starken Cashflow, aber der Ausblick hängt immer noch davon ab, ob AV-Ausgaben und Akquisitionen die Plattform stärken, ohne Pro-Aktien-Renditen zu reduzieren.
- Autonome Flotten könnten Ubers Marktplatzrolle schwächen: Waymo und andere Entwickler könnten Uber für Vertrieb nutzen, bevor sie mehr Fahrer zu ihren eigenen Apps verschieben. Der Verlust wertvoller urbaner Fahrten könnte Netzwerkdichte reduzieren und Take Rates unter Druck setzen.
- Mehr als 10 Milliarden US-Dollar AV-Investition erhöht Kapitalintensitätsrisiko: Eigenkapitalanteile, Fahrzeugverpflichtungen und Flottenunterstützung könnten Bargeld verbrauchen, bevor autonome Fahrten Skala erreichen. Schwache Renditen würden mit Rückkäufen konkurrieren und freien Cashflow pro Aktie reduzieren.
- Das 14,8 Milliarden US-Dollar Delivery Hero-Geschäft schafft Integrationsrisiko: Die Erweiterung auf fast 100 Märkte könnte das Engagement stärken, aber regulatorische Genehmigungen, Technologieintegration und lokale Konkurrenz könnten Synergien verzögern. Höhere Kosten würden Margen unter Druck setzen.
- Fahrerregulierung kann Betriebskosten erhöhen: Neue Anforderungen für Leistungen, Lohnuntergrenzen, Versicherung oder Beschäftigungsstatus könnten Kosten in Hauptmärkten erhöhen. Uber könnte diese Ausgaben absorbieren oder an Fahrer weiterleiten müssen.
- Verbrauchernachfrage, Währungen und Versicherung bleiben Druckpunkte: Fremdwährungen werden voraussichtlich das berichtete Q3-Buchungswachstum um etwa einen Prozentpunkt reduzieren. Schwächere Nachfrage, höhere Versicherungskosten oder aggressive Preisgestaltung durch Rivalen könnten Buchungen und Margenverbesserung verlangsamen.
Abschließende Gedanken: Sollten Sie 2026 in Uber Technologies investieren?
Was nicht in Frage steht, ist die operative Dynamik: Q2-Brutto-Buchungen stiegen um 24% auf 58,022 Milliarden US-Dollar, Fahrten erhöhten sich um 18% auf 3,867 Milliarden und bereinigtes EBITDA stieg um 33% auf 2,819 Milliarden US-Dollar. Freier Cashflow von 2,792 Milliarden US-Dollar drückte auch die nachlaufende Summe über 10 Milliarden US-Dollar, was Uber mehr finanzielle Flexibilität als in früheren Wachstumsphasen gibt.
Der Bull Case hängt davon ab, dass dieses Bargeld AV-Zugang und Delivery Hero-Integration finanziert, ohne Margen zu opfern, während der Bear Case annimmt, dass Kapitalintensität steigt, während autonome Flotten direkt konkurrieren. Konservativere Händler könnten auf Beweise warten, dass Q3-EPS die 0,84 bis 0,88 US-Dollar Spanne überschreiten kann und dass Robotaxi-Einsätze Fahrten hinzufügen, ohne Take Rates zu schwächen.
Risikoerinnerung: Handel und Investition in Aktien wie UBER birgt ein hohes Risiko von Kapitalverlust. Uber ist autonome Fahrzeugkonkurrenz, regulatorischen Entscheidungen, Fahrer- und Versicherungskosten, Akquisitionsintegration, Verbrauchernachfrage und Fremdwährungsvolatilität ausgesetzt. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Verwandte Literatur
- Tesla (TSLA) Kursprognose 2026: Können Robotaxi und Optimus die TSLA-Aktie auf 500 US-Dollar treiben?
- Alphabet (GOOGL) Kursprognose 2026: Können 82% Cloud-Wachstum und KI die GOOGL-Aktie auf 430 US-Dollar treiben?
- Amazon (AMZN) Kursprognose 2026: Können AWS und KI-Wachstum AMZN über 400 US-Dollar treiben?
- PayPal (PYPL) Kursprognose 2026: Können Venmo-Wachstum und Margenerholung PYPL Richtung 80 US-Dollar treiben?
- Figma (FIG) Kursprognose 2026: Kann KI-Monetarisierung FIG Richtung 45 US-Dollar treiben?
