

Synopsys (SNPS) bietet Software für die elektronische Designautomatisierung, geistiges Eigentum für Silizium, Verifizierungshardware und Engineering-Simulationstools zur Entwicklung von Chips und komplexen Systemen. Design Automation umfasst nun Ansys-Produkte und stellt den Großteil der Einnahmen dar, während Design IP wiederverwendbare Schnittstellen, Speicher und Sicherheitsblöcke in Kundenchips lizenziert. Diese breitere Plattform erhöht das Engagement in der KI-Infrastruktur, Automobilbranche und physischen Systemen, macht SNPS jedoch auch anfällig für die Ausführung der Integration, das Timing von Kundenprojekten und Exportkontrollen.
Das jüngste Quartal zeigte nach der Ansys-Kombination ein schnelles berichtetes Wachstum sowie die noch erforderliche Arbeit zur Realisierung des Wertes. Synopsys Q3 FY2026 Umsatz erreichte 2,477 Milliarden US-Dollar, ein Plus von 42,4%, und der Non-GAAP-Gewinn je Aktie betrug 3,91 US-Dollar; Design Automation erzielte 2,003 Milliarden US-Dollar. Der Umsatzausblick für das Geschäftsjahr 2027 von 11,10 bis 11,20 Milliarden US-Dollar und neue Partnerschaften mit AWS und OpenAI geben Synopsys Raum zur Erweiterung seiner Engineering-Plattform, obwohl etwa 10 Milliarden US-Dollar Schulden und die Notwendigkeit, Partnerschaften in Einnahmen umzuwandeln, weiterhin Beschränkungen darstellen.
Die SNPS-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der integrierte Engineering- und KI-Monetarisierungsfall: Ansys-Cross-Selling, GPT-Synopsys, lizenzgebührenpflichtiges geistiges Eigentum und die AWS-Vereinbarung über mehr als 1 Milliarde US-Dollar erweitern die Einnahmen schneller als der zugrunde liegende EDA-Markt und bewegen die bereinigte operative Marge in Richtung des langfristigen 50%-Ziels.
- Der Ausführungs- und Politikrisikofall: langsamere Design-IP-Ausführung, Exportbeschränkungen oder verzögerte KI-Einführung könnten verhindern, dass der Aufschwung im Geschäftsjahr 2027 schnell genug zu Gewinnen führt, um eine Premium-Bewertung zu unterstützen.
Dieser Leitfaden analysiert die SNPS-Aktienprognose, die Preisszenarien für 2026, Hauptrisiken und Analystenausblicke basierend auf Synopsys' Gewinnmitteilung für das dritte Quartal des Geschäftsjahres vom 26. August, dem Investorentag vom 30. September und Marktdaten bis zum 5. Oktober, plus wie man SNPS-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Synopsys-Investoren im Oktober 2026 wissen sollten
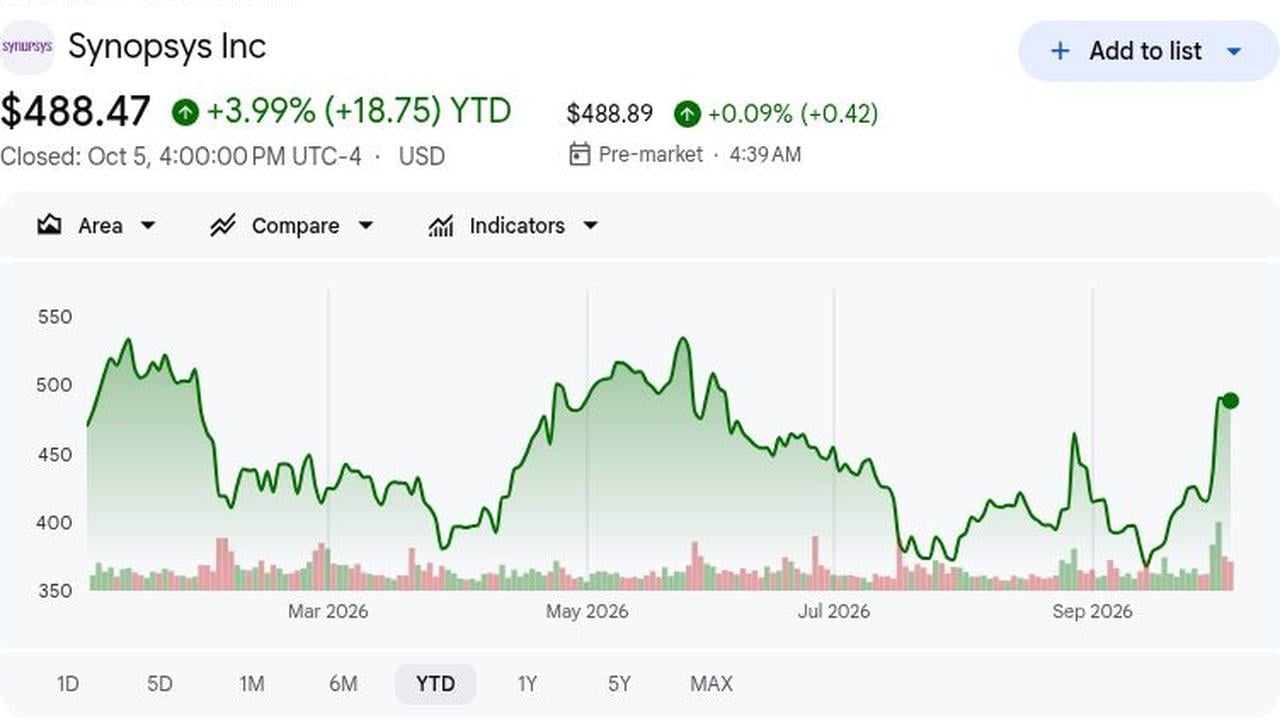
- SNPS schloss bei 488,47 US-Dollar, ein Plus von 3,99% seit Jahresbeginn: Nach der Investorentag-Rally blieben die Aktien unter dem 52-Wochen-Hoch von 539,48 US-Dollar. Die Spanne am 5. Oktober lag zwischen 482,16 und 508,38 US-Dollar, was zeigt, dass Prognosen und KI-Deals die Stimmung verbesserten, aber die Volatilität nach der scharfen Neubewertung anhält.
- Der Q3-Umsatz erreichte 2,477 Milliarden US-Dollar, ein Plus von 42,4%: Er übertraf den Konsens von 2,44 Milliarden US-Dollar um 37 Millionen US-Dollar und die Prognoseobergrenze um 17 Millionen US-Dollar. Ansys trug zum Wachstum bei, daher müssen zukünftige Vergleiche auch die organische Ausführung und Integration verfolgen, während sich die Akquisitionseffekte normalisieren.
- Der Umsatz von Design Automation stieg um 52,7% auf 2,003 Milliarden US-Dollar: Er machte 80,9% der Verkäufe aus und erzielte 905 Millionen US-Dollar bereinigte operative Einkommen. Ansys und EDA-Nachfrage geben Synopsys mehr Gelegenheiten für Cross-Selling von Simulations-, Verifizierungs- und Systemdesign-Tools, da die Chip-Komplexität steigt.
- Die Umsatzprognose für das Geschäftsjahr 2027 erreichte 11,10 bis 11,20 Milliarden US-Dollar: Der Mittelwert von 11,15 Milliarden US-Dollar liegt 3,1% über der LSEG-Schätzung von 10,81 Milliarden US-Dollar, während die bereinigte Gewinn-je-Aktie-Prognose von 19,04 bis 19,12 US-Dollar den Konsens von 17,81 US-Dollar übertraf. Das Management zielt auch auf etwa 15% jährliches Umsatzwachstum bis zum Geschäftsjahr 2030 und eine bereinigte operative Marge nahe 50%.
- AWS verpflichtete sich zu mehr als 1 Milliarde US-Dollar, während OpenAI einem KI-Programm beitrat: Der mehrjährige Deal umfasst Custom-Silicon-Design und geistiges Eigentum; GPT-Synopsys wendet ein OpenAI-Modell auf Chip-Design mit Umsatzbeteiligung an. Das kommerzielle Timing und die Kundenakzeptanz werden den finanziellen Beitrag bestimmen.
Was ist Synopsys (SNPS)?
Synopsys entwickelt Software für die elektronische Designautomatisierung (EDA), Verifizierungshardware, Engineering-Simulationstools und wiederverwendbares Halbleiter-IP. Chip-Designer verwenden ihre Produkte zur Entwicklung und Verifizierung komplexer Prozessoren vor der Fertigung, während Automobil-, Luft- und Raumfahrt- sowie Industrieingenieure ihre Simulationstools zum Testen größerer Systeme nutzen. Ihr Design Automation-Geschäft umfasst Chip-Design, Verifizierung, Emulation und Fertigungssoftware, während Design IP wiederverwendbare Schnittstellen, Speicher und Sicherheitsblöcke lizenziert. Ein Großteil des Geschäfts ist in lange Produktentwicklungszyklen eingebettet, was wiederkehrende Nachfrage nach Software, geistigem Eigentum und Support schafft.
Synopsys erweitert sich zu einer breiteren Engineering-Plattform, die Chip-Design, wiederverwendbares geistiges Eigentum, Verifizierung und Systemsimulation kombiniert. Ansys fügt Multiphysik-Fähigkeiten für elektrische, thermische, mechanische und optische Modellierung hinzu, während Partnerschaften mit Amazon, AWS, OpenAI, NVIDIA und großen Foundries Synopsys in Custom-Silicon, KI-unterstütztes Engineering und fortschrittliche Fertigungs-Workflows erweitern. Diese Beziehungen geben Synopsys mehr Wege, jede Stufe der Produktentwicklung zu monetarisieren, obwohl die langfristige Auszahlung von der Kundenakzeptanz und erfolgreichen Integration des erweiterten Portfolios abhängt.
Weiterlesen: Top 10 KI-Infrastruktur-Aktien zum Kauf 2026: Chip-Fertigungs- und Design-Marktführer
Synopsys (SNPS) Q3 FY2026 Gewinnübersicht: Umsatz- und Gewinn-je-Aktie-Beat da EDA-Wachstum die Prognose anhebt
Synopsys meldete einen Q3-Umsatz von 2,477 Milliarden US-Dollar gegenüber dem Konsens von 2,44 Milliarden US-Dollar und einen Non-GAAP-Gewinn je Aktie von 3,91 US-Dollar gegenüber erwarteten 3,67 US-Dollar. Der Umsatz von Design Automation stieg um 52,7% auf 2,003 Milliarden US-Dollar, Design IP wuchs um 10,8% auf 473,8 Millionen US-Dollar, und die Non-GAAP-operative Marge erreichte 41,6%. Das Management erhöhte den Mittelwert der FY2026-Umsatzprognose auf 9,715 Milliarden US-Dollar, hob die Gewinn-je-Aktie-Prognose auf 15,04 bis 15,10 US-Dollar und erhöhte die Free-Cash-Flow-Prognose um etwa 600 Millionen US-Dollar auf 2,6 Milliarden US-Dollar, was den Gewinnausblick trotz Akquisitionskosten und höherer Verschuldung stärkt.
Weiterlesen: Synopsys (SNPS) Q3 FY2026 Gewinnübersicht: 2,477 Milliarden US-Dollar Umsatz führt zu 13,39% Kursrally
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q3 FY2026 Umsatz |
2,44 Mrd. USD Konsens; 2,410-2,460 Mrd. USD Prognose |
2,477 Mrd. USD |
Beat. 37 Mio. USD über Konsens und 17 Mio. USD über Prognoseobergrenze; Plus 42,4% im Jahresvergleich. |
|
Q3 Non-GAAP verwässerter Gewinn je Aktie |
3,67 USD Konsens; 3,63-3,69 USD Prognose |
3,91 USD |
Beat. 0,24 USD über Konsens und 0,22 USD über Prognoseobergrenze. |
|
Q3 GAAP verwässerter Gewinn je Aktie |
1,50 USD vor einem Jahr |
2,84 USD |
Verbessert. Anstieg um 89,3% im Jahresvergleich. |
|
Q3 GAAP Nettogewinn |
242,5 Mio. USD vor einem Jahr |
545,8 Mio. USD |
Verbessert. Mehr als verdoppelt durch Umsatzskalierung. |
|
Q3 Design Automation Umsatz |
1,312 Mrd. USD vor einem Jahr |
2,003 Mrd. USD |
Erweitert. Anstieg um 52,7% und 80,9% des Gesamtumsatzes. |
|
Q3 Design IP Umsatz |
427,6 Mio. USD vor einem Jahr |
473,8 Mio. USD |
Erholt. Anstieg um 10,8% im Jahresvergleich nach früherem Ausführungsdruck. |
|
Q3 Non-GAAP operative Marge |
Vorherige Prognose oberes Ende 41,0% |
41,60% |
Beat. 60 Basispunkte über der Prognoseobergrenze. |
|
Neun-Monats-operativer Cash Flow |
878,9 Mio. USD vor einem Jahr |
2,299 Mrd. USD |
Beschleunigt. Anstieg um 162% durch verbesserte Inkasso und aufgeschobene Einnahmen. |
|
FY2026 Umsatzausblick |
Vorheriger Mittelwert 9,665 Mrd. USD |
9,690-9,740 Mrd. USD |
Angehoben. Neuer Mittelwert von 9,715 Mrd. USD fügte 50 Mio. USD hinzu. |
|
FY2026 Non-GAAP Gewinn je Aktie Ausblick |
Vorheriger Mittelwert 14,76 USD |
15,04-15,10 USD |
Angehoben. Neuer Mittelwert von 15,07 USD stieg um 0,31 USD. |
|
FY2026 Free Cash Flow Ausblick |
Vorheriger Ausblick etwa 2,0 Mrd. USD |
Etwa 2,6 Mrd. USD |
Angehoben. Das Ziel stieg um etwa 600 Mio. USD. |
- Umsatz von 2,477 Milliarden US-Dollar übertraf Konsens um 37 Millionen US-Dollar: Er übertraf auch die Prognoseobergrenze um 17 Millionen US-Dollar. Der 42,4%ige Anstieg spiegelt Ansys und EDA-Stärke wider und unterstützt den nachfolgenden FY2027-Wachstumsplan und die bevorstehende Integrationsarbeit im Q4.
- Non-GAAP-Gewinn je Aktie von 3,91 US-Dollar übertraf Konsens um 0,24 US-Dollar: Er lag 0,22 US-Dollar über der Prognose und stieg von 3,39 US-Dollar im Vorjahr. Der Gewinn wuchs trotz Akquisitionsinvestitionen, obwohl Abschreibungen und aktienbasierte Vergütung die GAAP-zu-bereinigt-Lücke erweitern und Vergleiche erschweren.
- Design Automation Umsatz kletterte um 52,7% auf 2,003 Milliarden US-Dollar: Das bereinigte operative Einkommen stieg um 55% auf 905 Millionen US-Dollar und die Marge erweiterte sich auf 45,2% von 44,5%. Diese Ergebnisse deuten darauf hin, dass Ansys und Kern-EDA zusammen skalieren können, während die Rentabilität durch fortgesetzte Produktintegration erhalten bleibt.
- Design IP Umsatz kehrte zu 10,8% Wachstum bei 473,8 Millionen US-Dollar zurück: Das bereinigte Einkommen stieg um 45,8% auf 125,4 Millionen US-Dollar und die Marge verbesserte sich auf 26,5% von 20,1%. Diese Erholung unterstützt das am Investorentag hervorgehobene lizenzgebührenbasierte IP-Modell und seinen zukünftigen Gewinnbeitrag.
- Die Free Cash Flow Prognose stieg um 600 Millionen US-Dollar auf 2,6 Milliarden US-Dollar: Der operative Cash Flow der neun Monate betrug 2,299 Milliarden US-Dollar gegenüber 878,9 Millionen US-Dollar vor einem Jahr. Eine bessere Umwandlung kann Schuldenabbau und den geplanten 1-Milliarden-US-Dollar-Rückkauf finanzieren und den Gewinn je Aktie im Laufe der Zeit unterstützen.
Synopsys (SNPS) Investitionsausblick 2026: 750 US-Dollar Bull Case vs. 390 US-Dollar Bear Case
Synopsys' Ausblick für 2026 hängt davon ab, ob KI-unterstütztes Design, Ansys-Integration und Design IP das Wachstum steigern können, während sich die Margen erweitern und die Verschuldung sinkt. Das Aufwärtspotenzial kommt von tieferen Hyperscaler-Partnerschaften, stärkeren Lizenzgebühren und Cross-Selling, während Integrationsrisiken, Exportbeschränkungen und schwächere IP-Ausführung die Hauptrisiken bleiben.
Der Bull Case: Starkes KI-Design und IP-Wachstum treiben SNPS in Richtung 750 US-Dollar
Der Bull Case nimmt an, dass die AWS-Vereinbarung über mehr als 1 Milliarde US-Dollar in bedeutende IP-Einnahmen umgewandelt wird, GPT-Synopsys zahlende Kunden anzieht und Ansys-Cross-Selling die Kundenausgaben erhöht. Die Einnahmen wachsen schneller als der 15%-Plan für das Geschäftsjahr 2027, da Lizenzgebühren skalieren und die bereinigte operative Marge sich schrittweise dem längerfristigen 50%-Ziel nähert.
Eine Bewegung in Richtung 750 US-Dollar würde Umsätze über 11,20 Milliarden US-Dollar, Gewinn je Aktie über 19,12 US-Dollar und genügend Cash Flow erfordern, um Schuldenabbau und den 1-Milliarden-US-Dollar-Rückkauf zu unterstützen. Neue Hyperscaler-Programme, bezahlte KI-Agent-Einführung und stärkeres Design IP-Wachstum würden den Fall stärken.
Der Base Case: Stetiges Wachstum hält SNPS zwischen 500 und 620 US-Dollar
Der Base Case nimmt an, dass Synopsys innerhalb seiner Umsatzspanne von 11,10 bis 11,20 Milliarden US-Dollar für das Geschäftsjahr 2027 liefert, da EDA, Ansys und IP-Lizenzgebühren die Integrationskosten ausgleichen. KI-Partnerschaften bauen sich schrittweise auf, während etwa 10 Milliarden US-Dollar Schulden die Entschuldung zu einer Priorität machen.
SNPS könnte hauptsächlich zwischen 500 und 620 US-Dollar handeln, wenn der Umsatz innerhalb der Prognose bleibt, der Gewinn je Aktie nahe 19,08 US-Dollar liegt und die Marge um 44% gehalten wird. Schwächeres Design IP-Wachstum, Cash-Umwandlung oder Software-Preisgestaltung würden das obere Ende begrenzen.
Der Bear Case: Integrationsverzögerungen und Exportbeschränkungen ziehen SNPS in Richtung 390 US-Dollar
Der Bear Case nimmt an, dass sich Ansys-Cross-Selling langsamer entwickelt, Custom-Silicon-IP-Programme verzögert werden und schärfere Exportbeschränkungen die Nachfrage begrenzen. Feste Engineering- und Akquisitionskosten würden dann auf die Margen drücken, während schwächerer Cash Flow den Schuldenabbau verlangsamt.
Eine Bewegung in Richtung 390 US-Dollar würde wahrscheinlicher, wenn der Umsatz unter 11,10 Milliarden US-Dollar fällt, die bereinigte Marge 44% verfehlt oder Design IP wieder schrumpft. Niedrigere Gewinnschätzungen und Bewertungskompression würden weiteren Druck auf die Aktie ausüben.
SNPS Aktienpreisprognosen für 2026 von Wall Street Analysten
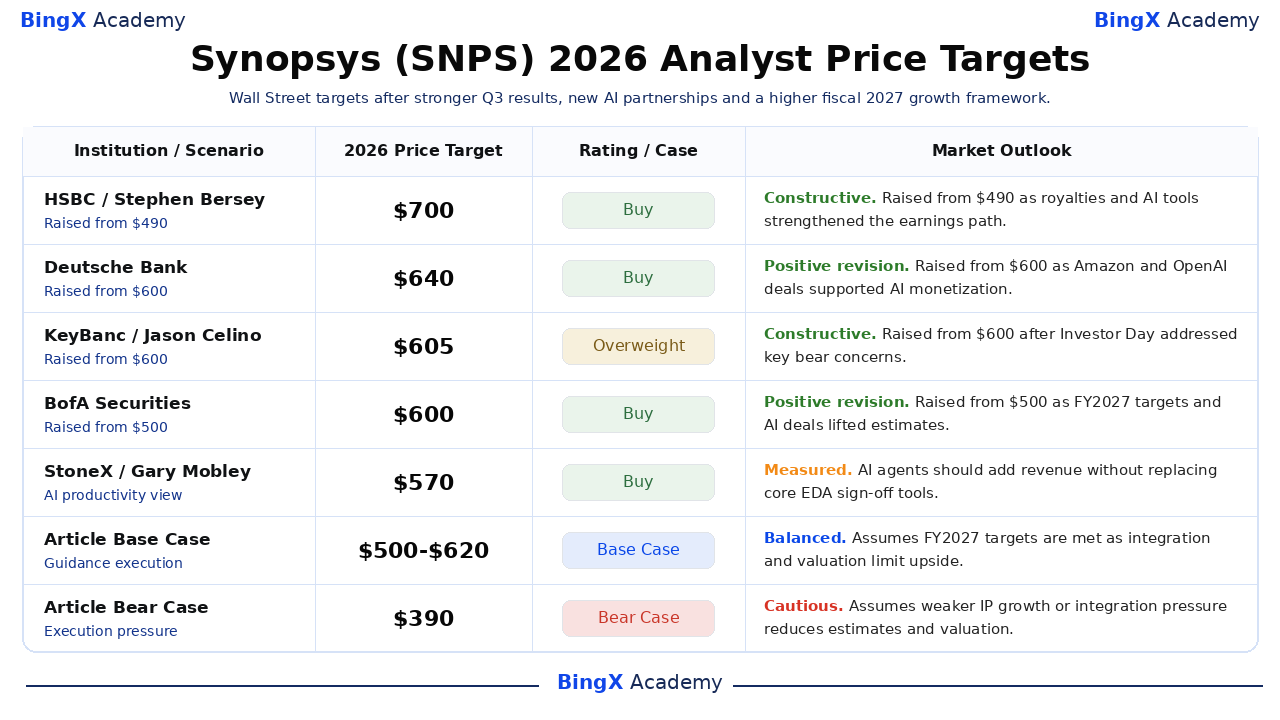
Diese fünf datierten Analystenziele reichen nach Q3 und Investorentag von 570 bis 700 US-Dollar. Die Spanne spiegelt Unsicherheit um Monetarisierung, Integration und Bewertung wider, anstatt eines einheitlichen Konsenses. Base und Bear sind BingX Academy-Szenarien, keine institutionellen Ziele oder Konsensprognosen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
HSBC / Stephen Bersey |
700 USD |
Kaufen |
Konstruktiv. 25. September: von Hold hochgestuft und von 490 USD erhöht, unter Berufung auf Lizenzgebühren, KI-Tools und 28% prognostiziertes Gewinn-je-Aktie-Wachstum bis zum Geschäftsjahr 2028. |
|
Deutsche Bank / Ross Seymore |
640 USD |
Kaufen |
Positive Revision. 1. Oktober: von 600 USD erhöht, da Amazon- und OpenAI-Vereinbarungen die KI-Monetarisierung unterstützten. |
|
KeyBanc / Jason Celino |
605 USD |
Übergewichten |
Konstruktiv. 1. Oktober: von 600 USD erhöht, nachdem der Investorentag dauerhaftes EDA-Wachstum verstärkte. |
|
BofA Securities / Vivek Arya |
600 USD |
Kaufen |
Positive Revision. 1. Oktober: von 500 USD erhöht aufgrund FY2027-Ziele, Ansys-Synergien und KI-Partnerschaften. |
|
StoneX / Gary Mobley |
570 USD |
Kaufen |
Gemäßigt. 1. Oktober: KI-Agenten könnten Umsatz hinzufügen, ohne Kern-Sign-off-Tools zu ersetzen. |
|
Artikel Base Case |
500-620 USD |
Base Case |
Ausgewogen. Geht davon aus, dass die Ziele für das Geschäftsjahr 2027 erreicht werden, da Integrationsarbeit, Schuldenabbau und Bewertung das Aufwärtspotenzial begrenzen. |
|
Artikel Bear Case |
390 USD |
Bear Case |
Vorsichtig. Geht davon aus, dass schwächeres IP-Wachstum, Exportlimits oder Integrationsdruck Schätzungen und Bewertung reduziert. |
So handeln Sie Synopsys (SNPS) Aktien auf BingX
Handeln Sie Synopsys' EDA-, Ansys- und KI-Partnerschaftsausblick mit BingX TradFi und BingX AI. SNPS reagiert auf Prognosen, Kundendeals, Exportpolitik und Integration, also definieren Sie zuerst den Katalysator und die Risikogrenzen.
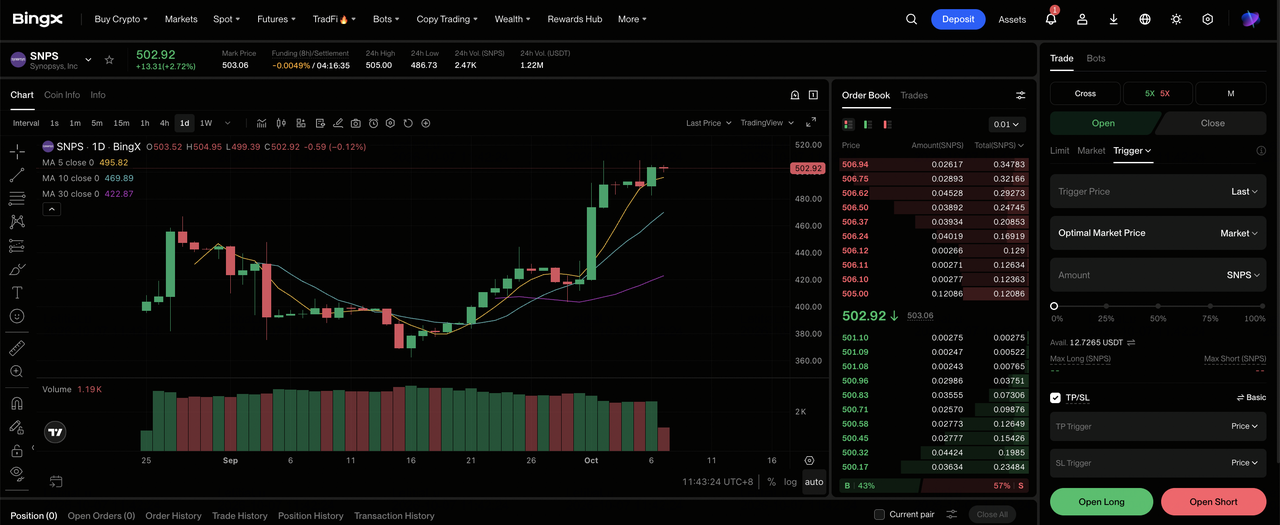
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Synopsys (SNPS). Suchen Sie nach und wählen Sie den SNPS-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long Position eröffnen, wenn KI-Partnerschaften, Ansys-Cross-Selling und Lizenzgebühren die Schätzungen unterstützen. Wählen Sie Short Position eröffnen, wenn Integrationsverzögerungen, Exportbeschränkungen oder schwächeres Design IP die Gewinne bedrohen.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolated oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Die 13%-Rally am 1. Oktober und die Spanne vom 5. Oktober von 482,16 bis 508,38 US-Dollar zeigen, warum konservativer Hebel wichtig ist.
Schritt 5: Strenge Risikoprotokolle umsetzen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach Eingabe des Trades. SNPS reagiert auf EDA-Nachfrage, IP-Vereinbarungen, Prognosen, Exportregeln und Ansys-Integration.
Top 5 Risiken für Synopsys-Investoren im Jahr 2026
Das stärkere Wachstumsrahmenwerk beseitigt nicht die finanziellen, operativen und politischen Variablen, die Gewinne reduzieren, Cash-Umwandlung verlangsamen und den Wert je Aktie komprimieren können.
- Die 35-Milliarden-US-Dollar-Ansys-Akquisition fügt Ausführungs- und Bilanzdrücke hinzu: Synopsys muss Produkte und Kundenverträge integrieren und gleichzeitig etwa 10 Milliarden US-Dollar Schulden verwalten. Langsamere Synergien oder Cash-Umwandlung könnten die Entschuldung verzögern und das Kapital für Rückkäufe reduzieren.
- Exportkontrollen können den adressierbaren EDA- und IP-Markt reduzieren: Die Geschäftsjahresprognose geht von keinen schärferen US-Beschränkungen oder Entity-List-Regeln aus. Neue Limits könnten Lizenzen verzögern oder Verkäufe an bestimmte Kunden blockieren, was hochmargige Einnahmen, Gewinne und das Bewertungsmultiple reduziert.
- Design IP-Wachstum hängt von Kundenprogramm-Zeitplänen ab: Der Q3 IP-Umsatz erholte sich um 10,8% auf 473,8 Millionen US-Dollar. Ein verzögerter Custom-Silicon-Tape-out oder Hyperscaler-Produktions-Ramp kann Lizenzierung und Lizenzgebühren aufschieben, was die Umsatzsichtbarkeit und Gewinnqualität schwächt.
- KI-Partnerschaften müssen zu kommerziellen Einnahmen werden: GPT-Synopsys und AWS erfordern noch Produktentwicklung, Kundenvalidierung und Einführung. Schwache Aufnahme würde Synopsys mit zusätzlichen Kosten aber weniger Wachstum zu seinen Zielen für das Geschäftsjahr 2030 und verzögertem Umsatzbeitrag zurücklassen.
- Eine Premium-Bewertung verstärkt Schätzungsänderungen: Bei 488,47 US-Dollar handelte SNPS nahe dem 86-fachen der nachgestellten GAAP-Gewinne. Wenn der Gewinn je Aktie für das Geschäftsjahr 2027 unter 19,04 US-Dollar fällt oder die Margenerweiterung sich verlangsamt, könnten Schätzungskürzungen und Bewertungskompression den Aktienrückgang vertiefen.
Abschließende Gedanken: Sollten Sie 2026 in Synopsys investieren?
Synopsys begann den Oktober mit einem stärkeren operativen Fall. Der Q3-Umsatz stieg um 42,4% auf 2,477 Milliarden US-Dollar, Design Automation erreichte 2,003 Milliarden US-Dollar und der Non-GAAP-Gewinn je Aktie kletterte auf 3,91 US-Dollar. Das Umsatzziel für das Geschäftsjahr 2027 von 11,10 bis 11,20 Milliarden US-Dollar, kombiniert mit neuen AWS- und OpenAI-Programmen, gibt Investoren klarere Benchmarks dafür, ob KI-unterstütztes Design, IP-Lizenzgebühren und Ansys-Cross-Selling die nächste Wachstumsstufe unterstützen können.
Der Base Case von 500 bis 620 US-Dollar erscheint vernünftig, wenn Synopsys innerhalb der Prognose liefert, Design IP wachsend hält und stärkeren Cash Flow in Schuldenabbau umwandelt. Der 750-US-Dollar-Bull-Case erfordert schnellere KI-Monetarisierung, größere Lizenzgebührenbeiträge und Margenerweiterung, während der 390-US-Dollar-Bear-Case relevanter wird, wenn die Integration sich verlangsamt, Exportbeschränkungen sich verschärfen oder IP-Wachstum wieder schwächelt. FY2027-Umsatz, Design IP-Wachstum, operative Marge und Cash Flow sind die wichtigsten zu beobachtenden Kennzahlen.
Risikohinweis: Der SNPS-Handel birgt ein hohes Risiko von Kapitalverlusten. Integration, Schulden, Exportkontrollen, Kunden-Timing, KI-Monetarisierung und Bewertung können Aktien stark bewegen. Recherchieren Sie unabhängig vor einer Investition.
Weiterführende Lektüre
- Top KI-Halbleiter-Aktien zum Kauf 2026: KI-Chips und Lieferkette Komplettleitfaden
- Top 10 KI-Infrastruktur-Aktien zum Kauf 2026: Chip-Fertigungs- und Design-Marktführer
- Was ist OpenAI Pre-IPO und wie handelt man es auf BingX?
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastruktur-Wachstum NVDA in Richtung 420 US-Dollar treiben?
- Amazon (AMZN) Kursprognose 2026: Können AWS und KI-Wachstum AMZN über 400 US-Dollar treiben?
- Arm Holdings (ARM) Kursprognose 2026: Kann KI-Compute-Nachfrage ARM in Richtung 350 US-Dollar treiben?
