Snap Inc. (SNAP) betreibt Snapchat, eine kamerazentrierte Kommunikationsplattform, die durch Messaging, Stories, Spotlight, Snap Map und Augmented-Reality-Tools unterstützt wird. Werbung bleibt die größte Umsatzquelle, während Abonnements, kostenpflichtige Speicheroptionen und Premium-Kreativprodukte immer wichtiger werden. Dieser Übergang erweitert das Geschäft, obwohl SNAP weiterhin sensibel auf die Nachfrage der Werbetreibenden, Trends hochwertiger Nutzer und die Kosten für Investitionen in künstliche Intelligenz und Specs-Hardware reagiert.
Das jüngste Quartal zeigte eine stärkere Monetarisierung und operative Disziplin mit wichtigen Grenzen. SNAP Q2 2026-Umsatz erreichte 1,60 Milliarden US-Dollar, ein Anstieg von 19% gegenüber dem Vorjahr, da die Werbeeinnahmen um 9% auf 1,28 Milliarden US-Dollar stiegen und andere Umsätze um 85% auf 316 Millionen US-Dollar kletterten. Die täglichen aktiven Nutzer stiegen um 5% auf 493 Millionen, obwohl langsameres Wachstum und Druck in Nordamerika und Europa die Publikumsqualität zentral für den Investitionsfall halten.
Die SNAP-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Monetarisierungs-Erholungsfall: stärkere Werbeprodukte, Snapchat+ und Memories Storage steigern den Umsatz pro Nutzer, während Kostendisziplin die Cashgenerierung verbessert.
- Der Nutzer- und Investitionsfall: Schwäche in hochwertigen Regionen und steigende KI- oder Specs-Ausgaben verhindern, dass Umsatzwachstum zu dauerhafter Profitabilität führt.
Dieser Leitfaden schlüsselt die SNAP-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenaussichten auf, basierend auf Snaps Gewinnveröffentlichung vom 3. August Q2 2026, Quartalsmeldung und Marktdaten bis zum 9. September, sowie wie man SNAP-Aktienfutures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Snap-Investoren im September 2026 wissen sollten
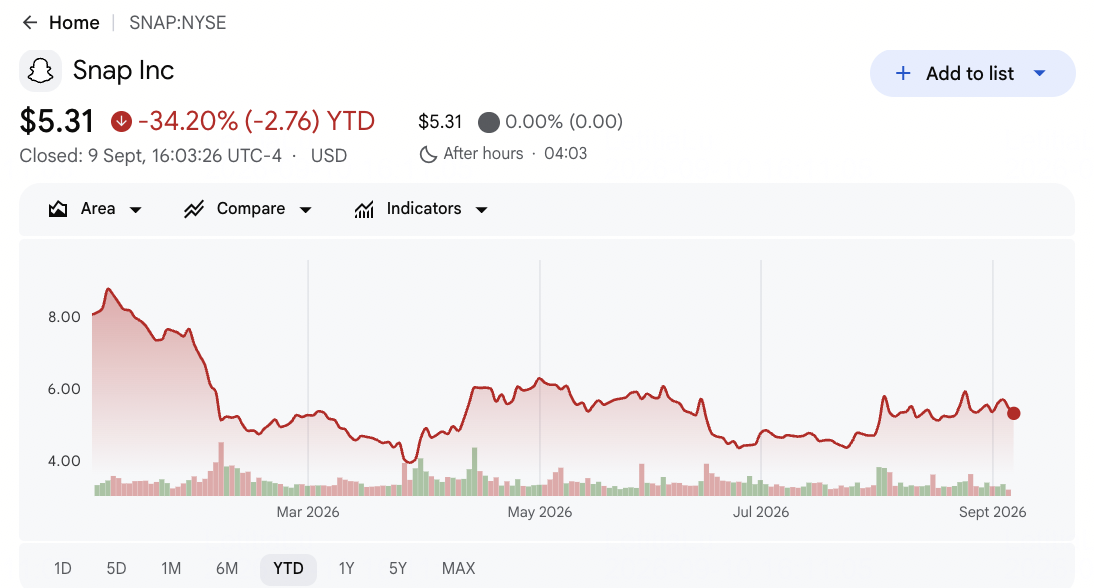
- SNAP schloss bei 5,31 $ nach einem YTD-Rückgang von 34,20%: Die Aktie stand 3,97 $ unter ihrem 52-Wochen-Hoch von 9,28 $, selbst nachdem die Q2-Ergebnisse die Erwartungen übertrafen. Der Rückgang zeigt, dass Investoren weiterhin anhaltende Monetarisierung und Rentabilitätsfortschritte benötigen, anstatt nur eines günstigen Quartals.
- Q2-Umsatz stieg um 19% auf 1,60 Milliarden US-Dollar: Die Verkäufe lagen etwa 60 Millionen US-Dollar über dem FactSet-Konsens von 1,54 Milliarden US-Dollar, und der bereinigte Verlust von 0,10 $ pro Aktie war 0,02 $ geringer als erwartet. Beide Kennzahlen verbesserten sich und gaben der Erholungsthese solidere Beweise.
- Andere Umsätze stiegen um 85% auf 316 Millionen US-Dollar: Snapchat+, Lens+ und Memories Storage schufen einen zweiten Umsatzstrom, der fast 20% der Quartalsumsätze entspricht. Mit weniger als 3% der monatlichen Nutzer, die zahlen, hat die Abonnement-Durchdringung noch erheblichen Raum zur Expansion über die Zeit.
- Tägliche aktive Nutzer erreichten 493 Millionen und monatliche Nutzer erreichten 971 Millionen: Beide übertrafen den Konsens um etwa 5,1 Millionen bzw. 10,4 Millionen. Die globale Reichweite bleibt erheblich, obwohl geringeres Nutzerwachstum in wertvollen westlichen Märkten den durchschnittlichen Umsatz pro Nutzer und die Reichweite der Werbetreibenden schwächen kann.
- Ganzjährige Infrastrukturkosten stiegen auf 1,65 bis 1,70 Milliarden US-Dollar: Die Spanne stieg an beiden Enden um 50 Millionen US-Dollar, da Snap KI- und maschinelle Lernkapazitäten hinzufügte. Das Management investiert, um Engagement und Anzeigen zu verbessern, obwohl die Ausgaben die Ertragshürde für diese Tools erhöhen.
Was ist Snap Inc. (SNAP)?
Snap Inc. ist ein Technologieunternehmen, dessen Flaggschiff-Anwendung Snapchat visuelles Messaging, öffentliche Inhalte, Standortfreigabe und Augmented Reality in einem mobilen Service kombiniert. Kamera, Chat, Stories, Spotlight und Snap Map organisieren die Nutzererfahrung, während Bitmoji eine portable Avatar-Schicht bietet. Snap verkauft Performance- und Markenwerbung über diese Oberflächen, einschließlich Sponsored Snaps und AR-Formaten. Es verdient auch direkten Umsatz mit Snapchat+, Lens+, kostenpflichtigem Memories Storage und anderen Premium-Funktionen und entwickelt Specs als potenzielle langfristige Computing-Plattform.
Snaps langfristige Ausrichtung konzentriert sich auf die Verbesserung von Empfehlungs- und Werbesystemen mit KI, die Erweiterung direkter Nutzerzahlungen und die Verwandlung von Augmented Reality in eine breitere Entwicklerplattform. Snapchat+ gibt dem Unternehmen einen kontinuierlichen Kanal für Premium-Funktionen, und Spotlight und Snap Map schaffen zusätzliches Entdeckungs- und kommerzielles Inventar. Qualcomm hat Snaps Wearables-Roadmap durch Snapdragon-Plattformen unterstützt, während Marken und Agenturen Lens Studio und automatisierte Kampagnenprodukte verwenden, um AR-Erfahrungen und Performance-Anzeigen zu erstellen. Specs erweitert diese Strategie über Smartphones hinaus und schafft möglicherweise ein Hardware- und räumliches Computing-Geschäft, wenn Entwickler und Verbraucher die Plattform über mehrere Jahre hinweg adoptieren.
Snap Inc. (SNAP) Q2 2026 Gewinnüberblick: Umsatz, Nutzer und Abonnement-Wachstum
Snap lieferte 1,60 Milliarden US-Dollar Q2-Umsatz gegenüber erwarteten 1,54 Milliarden US-Dollar, einen bereinigten Verlust von 0,10 $ pro Aktie gegenüber einem erwarteten 0,12 $-Verlust und 493 Millionen tägliche aktive Nutzer gegenüber erwarteten 487,9 Millionen. Die Werbeeinnahmen stiegen um 9% auf 1,28 Milliarden US-Dollar, andere Umsätze kletterten um 85% auf 316 Millionen US-Dollar, und der GAAP-Nettoverlust verengte sich auf 164 Millionen US-Dollar von 262,6 Millionen US-Dollar. Die Q3-Umsatzprognose von 1,70 bis 1,74 Milliarden US-Dollar übertraf den 1,70 Milliarden US-Dollar-Konsens am Mittelpunkt, obwohl der höhere Infrastrukturkosten-Ausblick von 1,65 bis 1,70 Milliarden US-Dollar einen klaren Profitabilitäts-Kompromiss schafft.
Lesen Sie mehr: Snap (SNAP) Q2 2026 Gewinnüberblick: 1,60 Milliarden US-Dollar Umsatz und Werbemomementum treiben eine 14,88% Preisrallye an
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026-Umsatz |
1,54 Mrd. $ Konsens |
1,60 Mrd. $ |
Übertroffen. Etwa 60 Mio. $ über dem Konsens; um 19% YoY gestiegen. |
|
Q2 bereinigter Verlust pro Aktie |
0,12 $ Verlust Konsens |
0,10 $ Verlust |
Übertroffen. Verlust war 0,02 $ geringer als erwartet. |
|
Q2 GAAP-Nettoverlust |
— |
164 Mio. $ Verlust |
Verbessert. Verengt von 262,6 Mio. $ vor einem Jahr. |
|
Werbeeinnahmen |
1,23 Mrd. $ Konsens |
1,28 Mrd. $ |
Übertroffen. Etwa 50 Mio. $ über dem Konsens; um 9% YoY gestiegen. |
|
Andere Umsätze |
— |
316 Mio. $ |
Beschleunigt. Um 85% YoY bei Abonnements und Speicher gestiegen. |
|
Tägliche aktive Nutzer |
487,9 Mio. Konsens |
493 Mio. |
Übertroffen. Etwa 5,1 Mio. über dem Konsens; um 5% YoY gestiegen. |
|
Monatliche aktive Nutzer |
960,6 Mio. Konsens |
971 Mio. |
Übertroffen. Etwa 10,4 Mio. über dem Konsens; um 4% YoY gestiegen. |
|
Q3 2026-Umsatzausblick |
1,70 Mrd. $ Konsens |
1,70–1,74 Mrd. $ |
Darüber. Der Mittelpunkt von 1,72 Mrd. $ übertraf den Konsens um 20 Mio. $. |
|
2026-Infrastrukturkostenausblick |
Vorherige 1,60–1,65 Mrd. $ |
1,65–1,70 Mrd. $ |
Erhöht. KI- und maschinelle Lerninvestitionen erhöhten die Spanne. |
- Umsatz von 1,60 Milliarden US-Dollar wuchs um 19%: Das Ergebnis übertraf den Konsens um etwa 60 Millionen US-Dollar, da sich die nordamerikanische Werbung verbesserte und die Weltmeisterschaftsausgaben die Nachfrage unterstützten. Die Aufrechterhaltung dieses Tempos ohne ereignisbezogene Unterstützung würde den Fall stärken, dass Änderungen bei Werbeprodukten funktionieren.
- Der bereinigte Verlust von 0,10 $ pro Aktie übertraf um 0,02 $: Snap verengte den GAAP-Nettoverlust um etwa 99 Millionen US-Dollar auf 164 Millionen US-Dollar, während bereinigte Kosten nur um 4% stiegen. Kostenkontrolle beginnt, Umsatzwachstum in bessere Erträge umzuwandeln, auch wenn GAAP-Profitabilität unvollendet bleibt.
- Andere Umsätze von 316 Millionen US-Dollar stiegen um 85%: Direkte Umsätze expandierten viel schneller als der 9%ige Werbeanstieg und erhöhten die Diversifikation durch Snapchat+, Lens+ und Memories Storage. Eine höhere bezahlte Nutzerrate würde Snaps Exposition gegenüber volatilen Werbebudgets reduzieren und die Umsatzsichtbarkeit verbessern.
- 493 Millionen tägliche Nutzer wuchsen um 5%, während monatliche Nutzer 971 Millionen erreichten: Beide Zahlen übertrafen Prognosen, obwohl das Wachstum von vorherigen Raten verlangsamte und Druck in Nordamerika und Europa blieb. Monetarisierungsgewinne müssen daher die schwächere Zusammensetzung zusätzlicher Nutzer ausgleichen.
- Q3-Umsatzprognose erreichte einen Mittelpunkt von 1,72 Milliarden US-Dollar: Der Mittelpunkt lag 20 Millionen US-Dollar über dem Konsens, aber die Infrastrukturkostenspanne stieg auch auf bis zu 1,70 Milliarden US-Dollar für 2026. Bessere KI-Empfehlungen und Anzeigenkonvertierung müssen messbare Renditen produzieren, um operative Hebelwirkung zu bewahren.
Snap Inc. (SNAP) 2026 Investitionsausblick: 10 $ Bull Case vs. 4 $ Bear Case
Die zentrale Frage ist, ob sich verbessernde Anzeigen und direkte Umsätze den regionalen Publikumsdruck und die Kosten für den Aufbau von KI-Systemen und Specs überwachsen können.
Der Bull Case: Werbung und direkte Umsätze treiben SNAP in Richtung 10 $
Der Bull Case nimmt an, dass KI-basierte Werbetools die Kampagnenleistung verbessern und größere nordamerikanische Werbetreibende zu Snapchat zurückbringen. Das Werbewachstum bleibt im niedrigen zweistelligen Bereich, direkte Umsätze expandieren schneller als das Kerngeschäft, und die 16%ige Personalreduzierung hilft dabei, dass mehr Umsatzwachstum Erträge und Cashflow erreicht.
Eine Bewegung in Richtung 10 $ würde Quartalsumsätze auf oder über dem Q3-Mittelpunkt von 1,72 Milliarden US-Dollar erfordern, dass bezahlte Produkte über den aktuellen Anteil von unter 3% der monatlichen Nutzer hinaus expandieren und dass Specs glaubwürdige Entwickler- oder Verbrauchernachfrage zeigen. Stabile hochwertige Nutzer und weitere Schätzungserhöhungen würden den Fall stärken.
Der Base Case: Bessere Monetarisierung hält SNAP zwischen 6 $ und 8 $
Der Base Case nimmt an, dass sich die Werbung allmählich verbessert, während Snapchat+, Lens+ und Speicher einen größeren zweiten Umsatzstrom aufbauen. Globale Nutzer wachsen weiter, aber Schwäche in Nordamerika und Europa begrenzt Verbesserungen in der Publikumsqualität, während höhere KI-Infrastrukturkosten einen Teil der Einsparungen aus der Umstrukturierung ausgleichen.
SNAP könnte hauptsächlich zwischen 6 $ und 8 $ handeln, wenn der Umsatz nahe der Prognose bleibt, direkte Umsätze weiter wachsen und der GAAP-Verlust sich weiter verengt. Versagen bei der Stabilisierung hochwertiger regionaler Nutzer oder steigende Infrastrukturkosten würden das obere Ende begrenzen.
Der Bear Case: Nutzerdruck und höhere Kosten ziehen SNAP in Richtung 4 $
Der Bear Case nimmt an, dass tägliche Nutzer in Nordamerika und Europa weiter rückgängig sind und Snapchat für Werbetreibende weniger attraktiv machen, die sich auf höherwertige Zielgruppen konzentrieren. Das Abonnementwachstum verlangsamt sich, bevor es groß genug wird, um schwächere Werbung auszugleichen, während KI-Infrastruktur und Specs die Fixkosten erhöht halten.
Eine Bewegung in Richtung 4 $ würde wahrscheinlicher, wenn der Umsatz unter die Prognoseuntergrenze von 1,70 Milliarden US-Dollar fällt, das Nutzerwachstum Erwartungen verfehlt oder der GAAP-Verlust aufhört, sich zu verengen. Schwache Specs-Adoption, strengere Jugendschutzregeln oder niedrigere Werbetreibendenrenditen könnten zusätzlichen Druck ausüben.
SNAP-Aktienpreisprognosen für 2026 von Wall Street-Analysten
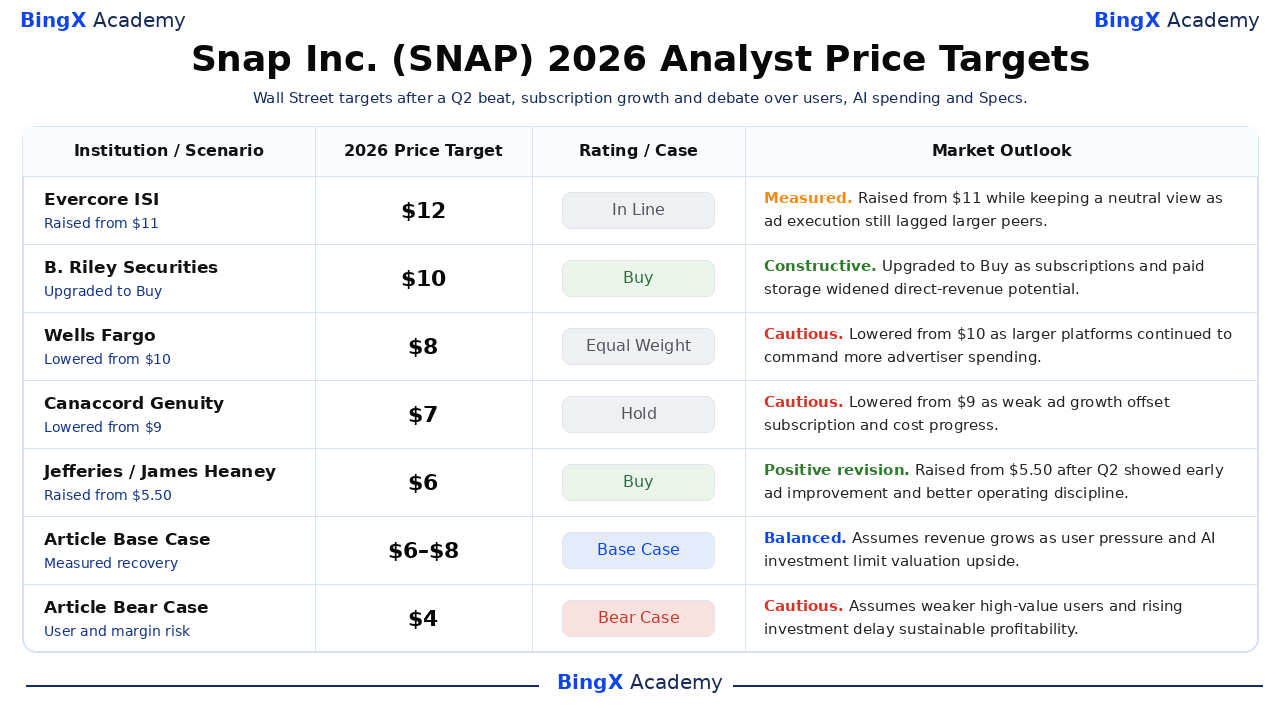
Diese fünf datierten Aktionen spannen sich von 6 $ bis 12 $ und zeigen, wie scharf sich die Ansichten über Werbeausführung, Abonnements, regionale Nutzer und Infrastrukturkosten unterscheiden. Die Verteilung zeigt auch, warum kein einzelnes Ziel als Prognose behandelt werden sollte. Die letzten Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie und keine Wall Street-Prognosen oder Preisgarantien.
|
Institution / Szenario |
2026 Preisziel |
Rating / Fall |
Marktausblick |
|
Evercore ISI |
12 $ |
In Line |
Gemessen. 6. August: von 11 $ erhöht trotz schwacher Werbeausführung und behielt eine neutrale Sicht bei. |
|
B. Riley Securities |
10 $ |
Kaufen |
Konstruktiv. 5. Februar: aufgewertet, da Abonnements und kostenpflichtiger Memories Storage das direkte Umsatzpotenzial erweiterten. |
|
Wells Fargo |
8 $ |
Equal Weight |
Vorsichtig. 5. Februar: von 10 $ gesenkt, da größere Plattformen weiterhin mehr Werbetreibendenausgaben kommandieren. |
|
Canaccord Genuity |
7 $ |
Halten |
Vorsichtig. 5. Februar: von 9 $ gesenkt, da schwaches Anzeigenwachstum Abonnement- und Kostenfortschritte überschattete. |
|
Jefferies |
6 $ |
Kaufen |
Positive Revision. 4. August: von 5,50 $ erhöht, nachdem Q2 frühe Anzeigenverbesserung und bessere operative Disziplin zeigte. |
|
Artikel Base Case |
6–8 $ |
Base Case |
Ausgewogen. Nimmt an, dass Umsätze wachsen, während Nutzerdruck und KI-Investitionen Bewertungsvorteile begrenzen. |
|
Artikel Bear Case |
4 $ |
Bear Case |
Vorsichtig. Nimmt an, dass schwächere hochwertige Nutzer und steigende Investitionen nachhaltige Profitabilität verzögern. |
Wie man Snap Inc. (SNAP) Aktien auf BingX handelt
Handeln Sie Snaps Werbe-, Abonnement- und Specs-Ausblick mit BingX TradFi und BingX AI Tools. Da SNAP scharf auf Gewinne, Produkteinführungen und Regulierung reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
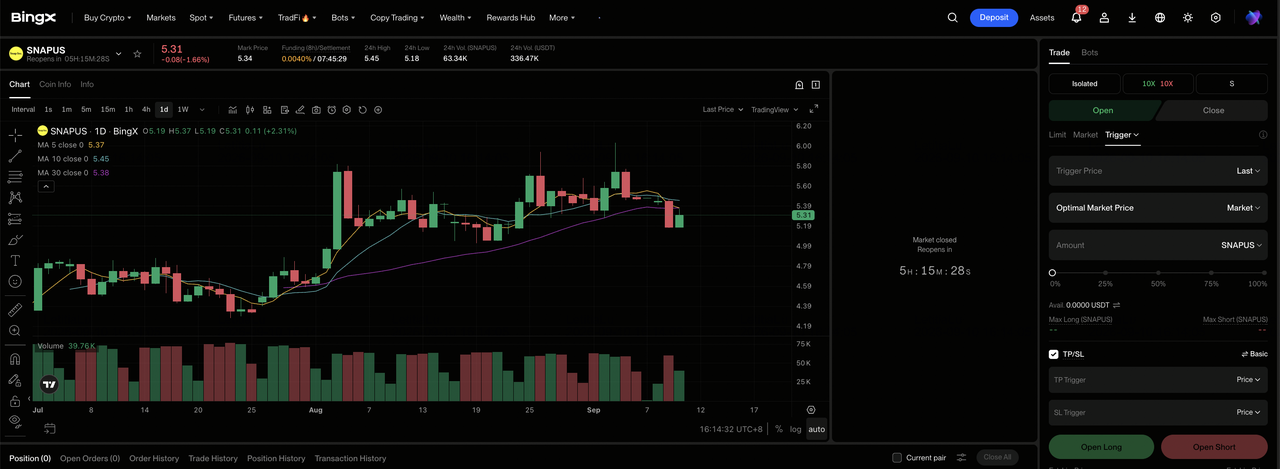
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Börsen-Dashboard.
Schritt 2: Wählen Sie Snap Inc. (SNAP). Suchen und wählen Sie den SNAPUS-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Werbung, Abonnements und Kostendisziplin den Bull oder Base Case unterstützen. Wählen Sie Short öffnen, wenn regionale Nutzer, höhere Investitionen oder schwache Specs-Nachfrage den Bear Case bestätigen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. SNAPs 34,20%iger YTD-Rückgang zeigt, warum konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Levels vor oder unmittelbar nach Eingehen des Trades. SNAP kann schnell auf Anzeigentrends, Nutzerdaten, Specs-Updates und Jugendschutzregeln reagieren.
Top 5 Risiken, die SNAP-Investoren 2026 beobachten sollten
Snaps Erholung hängt von Nutzerqualität, Werbenachfrage, KI-Ausgaben, Hardware-Investitionen und Regulierung ab, die alle direkt Umsatzwachstum und Cashflow beeinflussen können.
- Schwäche in Nordamerika und Europa könnte die Monetarisierung beeinträchtigen: Globale DAU erreichten 493 Millionen, aber Rückgänge in hochwertigen Regionen würden mehr Nutzer in Richtung Märkte mit niedrigerem ARPU verschieben. Das könnte die Nachfrage der Werbetreibenden und den Umsatz pro Nutzer reduzieren, auch wenn die Gesamtnutzer weiter wachsen.
- Werbung treibt immer noch den größten Teil von Snaps Umsatz an: Werbung generierte 1,28 Milliarden US-Dollar des Q2-Umsatzes, etwa vier Fünftel des Gesamtumsatzes. Eine schwächere Wirtschaft, geopolitische Störungen oder schwächere Kampagnenleistung könnten den Umsatz schneller treffen, als das 316 Millionen US-Dollar direkte Umsatzgeschäft ausgleichen kann.
- KI-Ausgaben könnten steigen, bevor Renditen klar werden: Snap erhöhte seinen Infrastrukturkostenausblick auf 1,65 bis 1,70 Milliarden US-Dollar. Wenn bessere Empfehlungen und Werbetools Engagement oder Konversion nicht verbessern, könnten höhere Ausgaben den Fortschritt vom aktuellen 164 Millionen US-Dollar Nettoverlust zur Profitabilität verlangsamen.
- Specs könnten Kapital absorbieren, ohne einen großen Markt aufzubauen: Das 2.195 $-Produkt zielt auf eine frühe und unsichere Kategorie ab. Schwaches Entwicklerinteresse oder begrenzte Verbraucheradoption könnten Hardware-Verluste verlängern und Ressourcen von Snapchats Werbe- und Abonnementgeschäften abziehen.
- Jugendschutzregeln könnten Engagement reduzieren und Kosten erhöhen: Altersverifikationsanforderungen, Zugangseinschränkungen und Rechtsstreitigkeiten über mehrere Märkte können die Produktnutzung oder das Werbeinventar einschränken. Höhere Compliance- und Rechtskosten könnten auch auf Cashflow und Wert pro Aktie lasten.
Abschließende Gedanken: Sollten Sie 2026 in SNAP investieren?
Snaps Q2-Ergebnisse lieferten glaubwürdige Erholungsbeweise. Der Umsatz wuchs um 19%, andere Umsätze stiegen um 85%, beide wichtigen Nutzerzahlen übertrafen Erwartungen und der Nettoverlust verengte sich um fast 100 Millionen US-Dollar. Das ungelöste Problem ist, ob diese Verbesserungen bestehen können, während das Unternehmen bis zu 1,70 Milliarden US-Dollar für Infrastruktur ausgibt und eine risikoreiche Specs-Roadmap verfolgt.
Der Bull Case erfordert stärkere Werbung, direkte Umsätze und Cashkonvertierung, um 10 $ zu rechtfertigen. Der Bear Case erfordert regionale Nutzerschwäche und Investitionskosten, um Profitabilität fern zu halten und 4 $ zu unterstützen. Konservative Trader mögen auf ein weiteres Quartal nahe oder über dem 1,72 Milliarden US-Dollar Umsatz-Mittelpunkt und klarere Stabilisierung in Nordamerika und Europa warten, bevor sie eine Erholung als dauerhaft behandeln.
Risiko-Erinnerung: Der Handel und die Investition in Aktien wie SNAP birgt ein hohes Risiko für Kapitalverluste. Werbezyklen, Nutzertrends, Technologieausgaben, Regulierung, Produktausführung und Hebelwirkung können zu schnellen Verlusten führen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Artikel
- Top 10 KI-Infrastruktur-Aktien zum Kauf in 2026: Chip-Herstellung und Design-Marktführer
- Top KI-Hyperscaler-Aktien zum Beobachten in 2026: Das 700-Milliarden-Dollar Cloud-Infrastruktur-Rennen
- Meta (META) Preisprognose 2026: Kann KI-Monetarisierung META in Richtung 1.000 $ treiben?
- Reddit (RDDT) Preisprognose 2026: Können KI-Datenchancen RDDT in Richtung 300 $ treiben?
- Qualcomm (QCOM) Aktienpreisprognose 2026: Kann QCOM bei Edge-KI-Wachstum 260 $ durchbrechen?
- AMC Aktienpreisprognose 2026: Fundamentale Wende oder massive Verwässerungsfalle?
