

Shopify (SHOP) bietet Händlern, die online, im Laden und grenzüberschreitend verkaufen, Storefront-, Checkout- und Zahlungstools an. Abonnementpläne sorgen für eine wiederkehrende Basis, während Händlerdienstleistungen mit dem Transaktionsvolumen wachsen. Eine tiefere Zahlungsakzeptanz, Unternehmenskunden und KI-gestütztes Shopping könnten den Umsatz steigern, aber das Unternehmen muss die Cash-Margen erhalten, während Verarbeitungskosten, Kreditverluste und Infrastrukturausgaben wachsen.
Das letzte Quartal zeigte ein rasantes Handelswachstum, das den Cashflow erreichte. Shopify Q2 2026 Umsatz stieg um 34 % auf 3,583 Milliarden US-Dollar, das Bruttowarenvolumen erreichte 115,567 Milliarden US-Dollar und der freie Cashflow stieg auf 654 Millionen US-Dollar. Händlerlösungen wuchsen schneller als Abonnements, da die Zahlungsdurchdringung 68 % erreichte. Die Q3-Prognose setzt auf ein Umsatzwachstum in den niedrigen Dreißigern und lässt die Feiertagsnachfrage sowie die Kosten für mehr Transaktionen als nächste Rentabilitätstests offen.
Die SHOP-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Das Handelswachstumsszenario: Eine breitere Zahlungsakzeptanz, Unternehmenshändler und KI-Distribution erhalten das Wachstum aufrecht und unterstützen einen stärkeren Cashflow.
- Das Bewertungsdruckszenario: Infrastrukturkosten, schwächere Ausgaben und ein teures Gewinnmultiplikator begrenzen, wie viel des operativen Fortschritts die Aktionäre erreicht.
Dieser Leitfaden analysiert die SHOP-Aktienprognose, Preisszenarien für 2026, wichtige Risiken und Analystenaussichten, basierend auf Shopifys Q2-Ergebnisveröffentlichung vom 5. August, Formular 10-Q und Finanzergänzung, mit Marktdaten bis zum 2026-10-13 und Analystenmaßnahmen bis zum 2026-10-14, sowie wie man SHOP-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Shopify-Investoren im Oktober 2026 wissen müssen
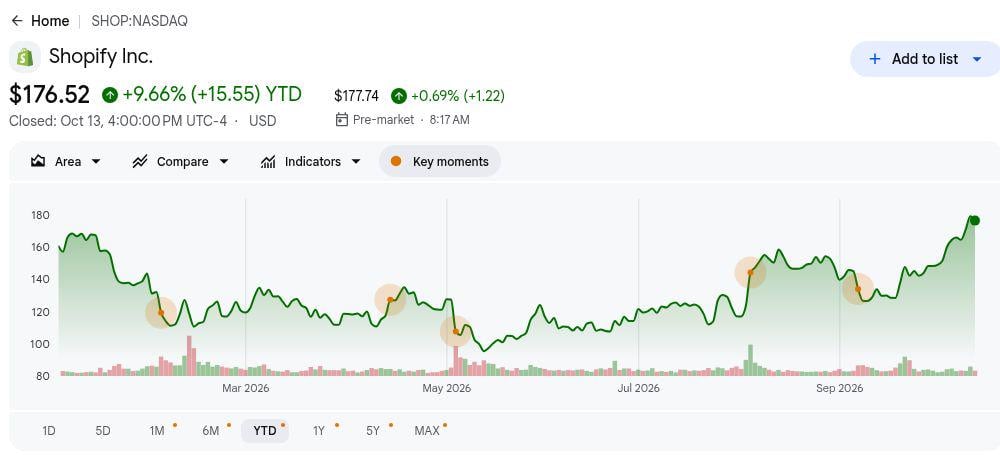
- SHOP schloss bei 176,52 US-Dollar, ein Anstieg von 9,66 % seit Jahresbeginn. Der Schlusskurs vom 2026-10-13 liegt zwischen Cantor Fitzgeralds Kursziel von 158 US-Dollar und Stifels Kursziel von 210 US-Dollar und spiegelt unterschiedliche Wachstums- und Bewertungserwartungen wider. Die Erholung erhöht den Druck auf die bevorstehenden Quartalsergebnisse, eine stärkere Handelsleistung zu bestätigen.
- Der Q2-Umsatz stieg um 34 % auf 3,583 Milliarden US-Dollar. Das Wachstum beschleunigte sich gegenüber 31 % im Vorjahr, wobei Händlerlösungen 2,781 Milliarden US-Dollar beitrugen. Stärkere Händleraktivität unterstützt die Expansion, obwohl steigende Zahlungsabwicklungskosten die operative Gewinnkonvertierung zu einem wichtigen Test machen.
- Die Shopify Payments-Durchdringung erreichte 68 % des GMV. Das Zahlungsvolumen stieg von 56,6 Milliarden auf 78,1 Milliarden US-Dollar, während die Durchdringung von 64 % stieg. Eine tiefere Akzeptanz stärkt die Händlermonetarisierung, aber Verarbeitungskosten und Transaktionsverluste bleiben wichtig für eine nachhaltige Rentabilität.
- Die Q3-Betriebskosten werden auf 33 % bis 34 % des Umsatzes erwartet. Das Management prognostizierte ein Umsatzwachstum in den niedrigen Dreißigern und eine Free-Cashflow-Marge im hohen Zehner- bis niedrigen Zwanzigerbereich. Starkes Bruttogewinnwachstum und Kostendisziplin werden bestimmen, ob der Verkaufsschwung in eine stärkere Cashgenerierung mündet.
- Der Ergebnisbericht vom 3. November wird Erwartungen von etwa 35 % Wachstum auf die Probe stellen. Stifels Ausblick vom 2026-10-14 übersteigt die Q3-Prognose des Managements in den niedrigen Dreißigern, unterstützt durch Enterprise-, internationale und Zahlungsexpansion. Eine starke Ausführung in diesen Bereichen könnte eine höhere Bewertung unterstützen, wobei Agentic Shopping zusätzliches längerfristiges Potenzial bietet.
Was ist Shopify (SHOP)?
Shopify ist ein Commerce-Betriebssystem für Unternehmer, etablierte Marken und Konzerne. Händler nutzen es, um Storefronts zu erstellen, Inventar und Bestellungen zu verwalten, über physische und digitale Kanäle zu verkaufen und Zahlungen zu akzeptieren. Abonnementgebühren sorgen für wiederkehrende Einnahmen, während Händlerlösungen transaktionsbezogene Einnahmen hinzufügen, wenn Verkäufer wachsen. Die Plattform bedient Händler in mehr als 175 Ländern, darunter SKIMS, Supreme, Aldo und Vuori. Dieses Modell verbindet Shopifys Wachstum mit dem Umsatzvolumen der Händler, obwohl die Zahlungsabwicklung dazu führen kann, dass der Umsatz schneller wächst als der Bruttogewinn.
Shopify ergänzt die Entdeckungs- und Checkout-Wege über die eigenen Seiten seiner Händler hinaus. Shop Pay beschleunigt Käufe, und Sidekick hilft Verkäufern, Aufgaben mit KI zu verwalten. Shopify und Google haben gemeinsam das Universal Commerce Protocol entwickelt, damit KI-Agenten Produkte entdecken und Transaktionen über einen gemeinsamen Standard abwickeln können, mit Unterstützung von Unternehmen wie Etsy, Target und Walmart. Diese Tools könnten mehr Bestellungen in Shopifys Zahlungs- und Händlerdienstleistungsnetzwerk bringen; tatsächlich abgeschlossene Käufe, Zahlungsadoption und Cash-Margen bleiben die Maßstäbe für den geschäftlichen Fortschritt.
Shopify (SHOP) Q2 2026 Ergebnisübersicht: Handelswachstum baut operativen Hebel auf
Shopify meldete einen Q2 2026 Umsatz von 3,583 Milliarden US-Dollar, ein Anstieg von 34 % im Jahresvergleich, während das Bruttowarenvolumen (GMV) um etwa 32 % auf 115,567 Milliarden US-Dollar stieg. Der Umsatz aus Händlerlösungen wuchs um 37 %, der bereinigte EPS von 0,42 US-Dollar übertraf die Schätzung von 0,40 US-Dollar, und der freie Cashflow erreichte 654 Millionen US-Dollar. Die Q3-Prognose deutet auf ein Umsatzwachstum in den niedrigen Dreißigern und ein Bruttogewinnwachstum in den mittleren bis hohen Zwanzigern hin, was die Monetarisierung von Zahlungen, den operativen Hebel und die Kostendisziplin zu zentralen Faktoren für Shopifys Ergebnisaussichten macht.
|
Finanzkennzahl |
Prognose / Konsensus |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
2,680 Mrd. US-Dollar im Vorjahr |
3,583 Mrd. US-Dollar |
Gewachsen. Anstieg um 34 % im Jahresvergleich. |
|
Q2 Non-GAAP verwässerter EPS |
0,40 US-Dollar Konsensus (IBD) |
0,42 US-Dollar |
Übertroffen. 0,02 US-Dollar über der Schätzung. |
|
Q2 GAAP Nettoeinkommen |
906 Mio. US-Dollar im Vorjahr |
1,502 Mrd. US-Dollar |
Höher. Anstieg um 596 Mio. US-Dollar; beinhaltet Investitionsgewinne. |
|
Umsatz aus Händlerlösungen |
2,024 Mrd. US-Dollar im Vorjahr |
2,781 Mrd. US-Dollar |
Gewachsen. Anstieg um 37 % im Jahresvergleich. |
|
Bruttowarenvolumen |
87,837 Mrd. US-Dollar im Vorjahr |
115,567 Mrd. US-Dollar |
Gewachsen. Anstieg um etwa 32 % im Jahresvergleich. |
|
Zahlungsdurchdringung |
64 % im Vorjahr |
68 % |
Verbessert. Anstieg um 4 Prozentpunkte. |
|
Bruttogewinn |
1,302 Mrd. US-Dollar im Vorjahr |
1,708 Mrd. US-Dollar |
Höher. Anstieg um 31 % im Jahresvergleich. |
|
Freier Cashflow |
422 Mio. US-Dollar im Vorjahr |
654 Mio. US-Dollar |
Verbessert. Anstieg um 55 % im Jahresvergleich. |
|
Q3 Free-Cashflow-Margenausblick |
Q2 tatsächlich 18 % |
Hoher Zehner- bis niedriger Zwanzigerbereich |
Prognostiziert. Spanne umfasst das Q2-Niveau. |
- Das Umsatzwachstum von 34 % übertraf das Betriebskostenwachstum von 21 %. Die Betriebskosten erreichten 1,220 Milliarden US-Dollar, sodass mehr Bruttogewinn in das Betriebsergebnis fließen konnte. Stärkere Händleraktivität unterstützte den operativen Hebel trotz eines niedrigeren Bruttomargenprozentsatzes, was die inkrementelle Rentabilität zu einem wichtigen Maßstab für nachhaltiges Wachstum macht.
- Der bereinigte EPS von 0,42 US-Dollar übertraf die Schätzungen um 0,02 US-Dollar. Der bereinigte Gewinn stieg gegenüber 0,35 US-Dollar im Vorjahr, während der GAAP-EPS von 1,16 US-Dollar von 1,249 Milliarden US-Dollar an nicht realisierten Investitionsgewinnen profitierte. Die Trennung dieser nicht-operativen Gewinne von den wiederkehrenden Handelsgewinnen bietet einen klareren Blick auf die zugrunde liegende Rentabilität.
- Die Zahlungsdurchdringung stieg um 4 Prozentpunkte auf 68 %. Das Shopify Payments GMV stieg um 38 % auf 78,1 Milliarden US-Dollar und erfasste mehr Umsatz aus bestehender Händleraktivität. Ein höheres Zahlungsvolumen stärkt die Monetarisierung, obwohl die Verarbeitungskosten weiterhin wichtig für die Bestimmung der inkrementellen Rentabilität sind.
- Der freie Cashflow sprang um 55 % auf 654 Millionen US-Dollar. Der operative Cashflow erreichte 658 Millionen US-Dollar, während die Free-Cashflow-Marge von 16 % auf 18 % stieg. Starke Cashkonvertierung gibt Shopify eine größere Kapazität zur Finanzierung der Expansion und bietet zusätzliche Unterstützung für seine Bewertung über das Umsatzwachstum hinaus.
- Transaktions- und Darlehensverluste stiegen auf 141 Millionen US-Dollar. Die Verluste stiegen gegenüber 80 Millionen US-Dollar im Vorjahr, während die Abonnement-Infrastrukturkosten um 37 Millionen US-Dollar stiegen, teilweise aufgrund von KI-Nutzung. Diese Ausgaben belasten den operativen Hebel und machen Kostendisziplin und Transaktionsrentabilität zu wichtigen Tests für das nächste Quartal.
Shopify (SHOP) 2026 Investitionsausblick: 210 US-Dollar Bull-Szenario vs. 130 US-Dollar Bear-Szenario
Shopifys Ausblick für 2026 hängt davon ab, ob stärkere Händlerumsätze und Zahlungsadoption weiterhin Cash generieren, während das Unternehmen skaliert. Enterprise, internationale und KI-unterstützte Commerce bieten mehr Wege zu Transaktionen. Schwächere Konsumausgaben, steigende Transaktionsverluste und eine anspruchsvolle Bewertung könnten diesen Fortschritt ausgleichen, wenn Bruttogewinn und Cashflow nicht mit dem Umsatz Schritt halten.
Das Bull-Szenario: Starkes Handelswachstum treibt SHOP in Richtung 210 US-Dollar
Das Bull-Szenario geht davon aus, dass die Händlerumsätze weiterhin über 30 % wachsen, die Zahlungsdurchdringung bei oder über 68 % bleibt und der operative Gewinn mit dem Transaktionsvolumen steigt. Enterprise-, grenzüberschreitende und B2B-Kunden fügen Nachfrage hinzu. Sidekick und KI-Shopping schaffen Aufwärtspotenzial, wenn sie mehr abgeschlossene Käufe generieren, während die Abonnementebene weiterhin die Wirtschaftlichkeit der Händlerdienstleistungen unterstützt.
Eine Bewegung in Richtung 210 US-Dollar würde starke Ergebnisse am 3. November, konstruktive Feiertagsprognosen und Free-Cashflow-Margen im hohen Zehnerbereich oder besser erfordern. Schnelleres Bruttogewinnwachstum und begrenzte Transaktionsverluste würden zeigen, dass das zusätzliche Volumen die Aktionärsökonomie verbessert.
Das Basisszenario: Operativer Fortschritt hält SHOP zwischen 160 und 185 US-Dollar
Das Basisszenario geht davon aus, dass Q3 ein Umsatzwachstum in den niedrigen Dreißigern liefert und die Zahlungsadoption ohne einen unmittelbaren KI-Commerce-Windfall fortschreitet. Monatlich wiederkehrende Einnahmen von 221 Millionen US-Dollar unterstützen die Abonnementbasis. Händlerlösungen expandieren mit dem Umsatzvolumen, obwohl die Verarbeitungskosten und ein margenschwächerer Servicemix das Bruttogewinnwachstum unter die Hauptumsatzrate halten.
SHOP könnte hauptsächlich zwischen 160 und 185 US-Dollar handeln, wenn die Cash-Margen der Prognose entsprechen und die Ausgaben diszipliniert bleiben. Schnellere Cash-Generierung würde das Aufwärtsszenario stärken; steigende Darlehensverluste oder ein Umsatzfehler würden die Spanne schwächen.
Das Bear-Szenario: Schwächere Ausgaben ziehen SHOP in Richtung 130 US-Dollar
Das Bear-Szenario geht davon aus, dass schwächere Händlerumsätze sowohl das Transaktions- als auch das Abonnementwachstum verlangsamen, während Shopify weiterhin Produkt- und Zahlungsinfrastruktur finanziert. Transaktions- und Darlehensverluste erreichten in Q2 141 Millionen US-Dollar, gegenüber 80 Millionen US-Dollar, und könnten weiter steigen, wenn sich die Händlerbedingungen verschlechtern. Ein geringeres Volumen würde es schwieriger machen, diese Kosten zu absorbieren.
Eine Bewegung in Richtung 130 US-Dollar würde wahrscheinlicher, wenn das Umsatzwachstum unter die Prognose fällt, Cash-Margen unter den hohen Zehnerbereich sinken oder Kreditverluste steigen. Beim Referenzschlusskurs von 176,52 US-Dollar könnte ein schwächeres Wachstum auch das auf zukünftige Gewinne angewendete Premium-Multiplikator komprimieren.
SHOP-Aktienkursprognosen für 2026 von Wall-Street-Analysten
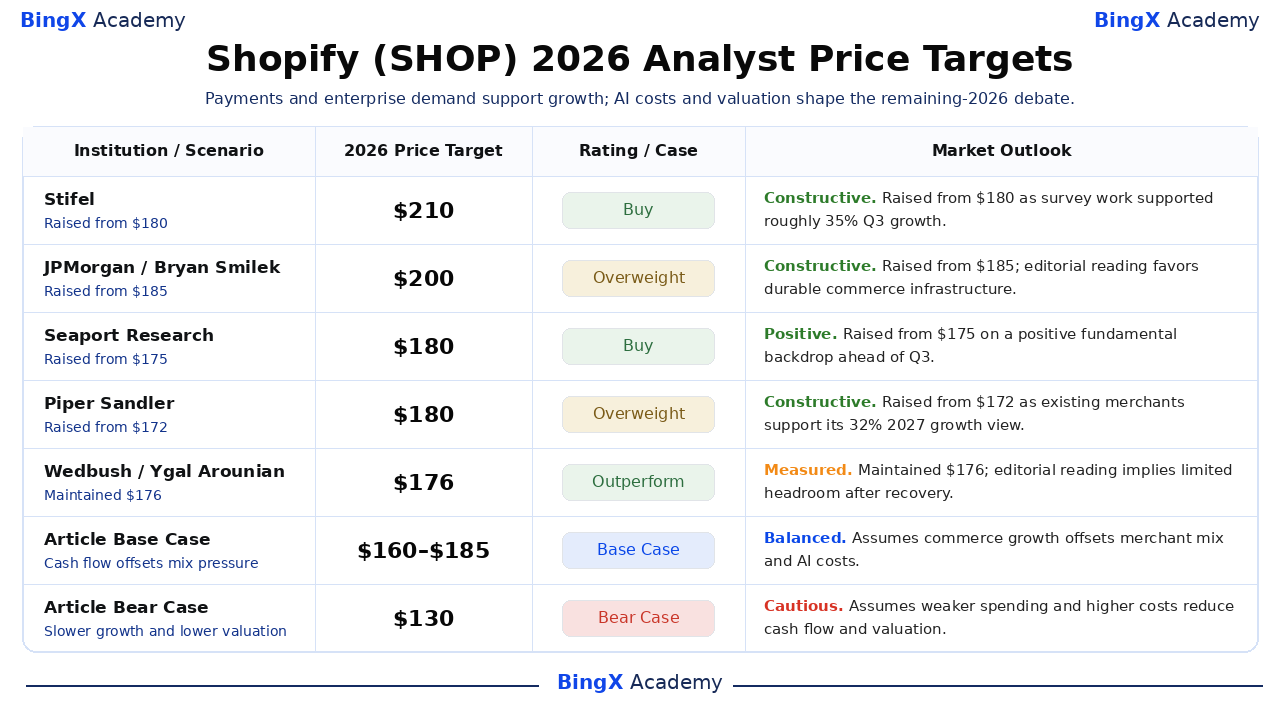
Dies sind datierte Kursziele Dritter für das US-amerikanische SHOP-Listing, die im Allgemeinen über einen Zeitraum von etwa 12 Monaten und nicht bis Dezember 2026 formuliert sind. Ihre Spanne spiegelt unterschiedliche operative und bewertungsbezogene Annahmen wider. Die verbleibenden Basis- und Bear-Szenarien des Artikels für 2026 sind redaktionelle Szenarien. Wenn eine Quelle nur eine Aktion bestätigt, wird die folgende Interpretation ausdrücklich als redaktionell gekennzeichnet.
|
Institution / Szenario |
Kursziel 2026 |
Bewertung / Szenario |
Marktausblick |
|
Stifel |
210 US-Dollar |
Kaufen |
Konstruktiv. 2026-10-14: Von 180 US-Dollar angehoben, da Umfragedaten ein Q3-Wachstum von etwa 35 % unterstützten. |
|
JPMorgan |
200 US-Dollar |
Übergewichten |
Konstruktiv. 2026-10-06: Von 185 US-Dollar angehoben; redaktionelle Interpretation begünstigt eine dauerhafte Commerce-Infrastruktur. |
|
Seaport Research |
180 US-Dollar |
Kaufen |
Positiv. 2026-10-08: Von 175 US-Dollar angehoben aufgrund eines positiven fundamentalen Umfelds vor Q3. |
|
Piper Sandler |
180 US-Dollar |
Übergewichten |
Konstruktiv. 2026-09-08: Von 172 US-Dollar angehoben, da bestehende Händler seine Wachstumsaussicht von 32 % für 2027 unterstützten. |
|
Wedbush |
176 US-Dollar |
Besser als der Markt |
Gemessen. 2026-09-23: Bei 176 US-Dollar beibehalten; redaktionelle Interpretation impliziert begrenzten Spielraum nach der Erholung. |
|
Cantor Fitzgerald |
158 US-Dollar |
Neutral |
Vorsichtig. 2026-10-12: Von 145 US-Dollar angehoben; KI-Kosten und Händler-Mix dämpfen das starke Wachstum. |
|
Artikel-Basisszenario |
160–185 US-Dollar |
Basisszenario |
Ausgewogen. Geht davon aus, dass Handelswachstum Händler-Mix und KI-Kosten ausgleicht. |
|
Artikel-Bear-Szenario |
130 US-Dollar |
Bear-Szenario |
Vorsichtig. Geht davon aus, dass schwächere Ausgaben und höhere Kosten Cashflow und Bewertung reduzieren. |
Wie man Shopify (SHOP) Aktien auf BingX handelt
Handeln Sie Shopifys Zahlungsadoption, Händlerwachstum und KI-Commerce-Ausblick mit BingX TradFi und BingX AI Tools. Da SHOP stark auf Umsatzprognosen, Konsumausgaben und Margentrends reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikolimits festlegen, bevor sie eine Position eingehen.
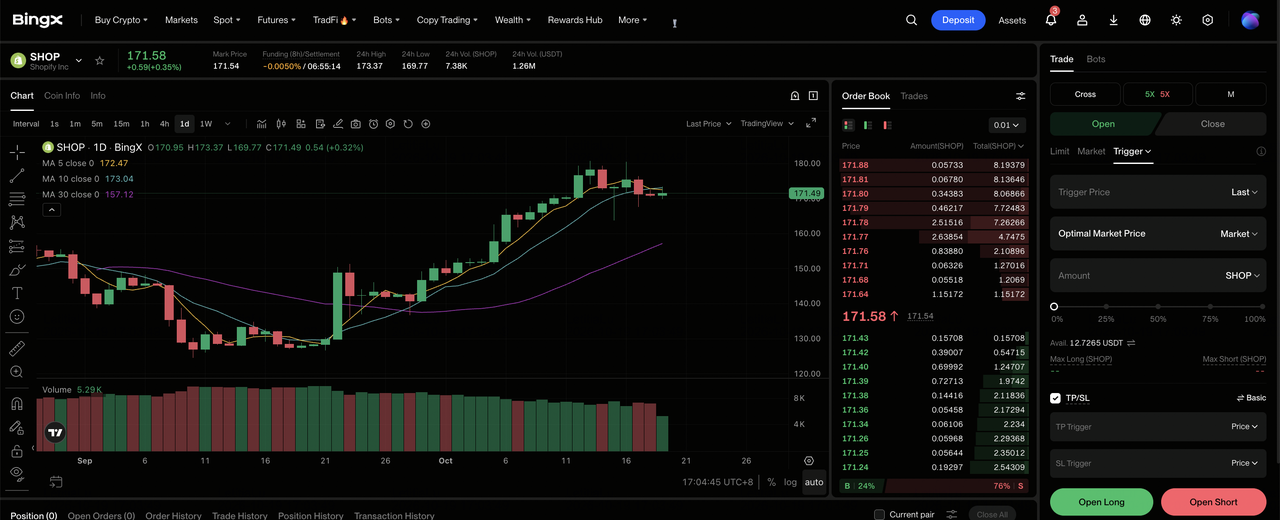
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX-Exchange-Dashboard.
Schritt 2: Shopify (SHOP) auswählen. Suchen und wählen Sie den SHOP-USDT Perpetual-Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn Sie ein anhaltendes Umsatzwachstum in den niedrigen Dreißigern, eine tiefere Zahlungsadoption und eine starke Cashkonvertierung erwarten. Wählen Sie Short öffnen, wenn Sie schwächere Händlerausgaben, höhere Darlehensverluste oder eine enttäuschende Margenprognose erwarten.
Schritt 4: Hebel und Margin-Modus auswählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikobereitschaft. SHOPs 9,66 % Jahresgewinn folgt einer volatilen Erholung, was konservativen Hebel und klare Positionsgrößen im Umfeld des Berichts vom 3. November wichtig macht.
Schritt 5: Strikte Risikoprotokolle ausführen. Legen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades fest. SHOP kann schnell auf Feiertagsnachfrage, Umsatzprognosen, Zahlungsadoption, KI-Infrastrukturkosten und Analystenrevisionen reagieren.
Top 5 Risiken, die Shopify-Investoren 2026 im Auge behalten sollten
Shopifys wachsende Händleraktivität, Zahlungsadoption und KI-Fähigkeiten unterstützen seine langfristige Expansion. Verbrauchernachfrage, Transaktionskosten, Infrastrukturausgaben und Bewertung bleiben jedoch wichtige Faktoren, die bestimmen, wie viel dieses Wachstums in Rentabilität und Aktionärsrenditen umgewandelt wird.
- Schwächere Händlerausgaben könnten das Umsatzwachstum verlangsamen. Händlerlösungen generierten in Q2 einen Umsatz von 2,781 Milliarden US-Dollar. Eine schwächere Verbrauchernachfrage oder Zölle, die Händler betreffen, könnten das GMV und das Zahlungsvolumen reduzieren und inkrementelle Gewinne und Cashflow schwächen.
- KI-Infrastrukturkosten könnten die Renditen übersteigen. Abonnement-Infrastrukturkosten stiegen um 37 Millionen US-Dollar, teilweise aufgrund von KI-Nutzung. Wenn Sidekick und Agentic-Commerce-Tools höhere Rechenkosten ohne ausreichende Händlerakzeptanz oder Auftragswachstum verursachen, könnten Bruttomargen und Gewinne unter Druck geraten.
- Eine höhere Zahlungsdurchdringung könnte die Margen belasten. Shopify Payments erreichte eine Durchdringung von 68 %, während die Bruttomarge von 48,6 % auf 47,7 % sank. Verarbeitungskosten könnten einen Teil des zusätzlichen Umsatzes absorbieren, was das Bruttogewinnwachstum und die Cashkonvertierung zu wichtigen Maßstäben für nachhaltige Monetarisierung macht.
- Händler-Kreditverluste könnten den operativen Hebel reduzieren. Transaktions- und Darlehensverluste stiegen von 80 Millionen US-Dollar im Vorjahr auf 141 Millionen US-Dollar. Schwächere Händlerrückzahlungen oder Transaktionsqualität könnten die Rückstellungen erhöhen, insbesondere wenn das Umsatzwachstum nachlässt, was die Rentabilität von Shopifys expandierenden Finanzdienstleistungen reduziert.
- Eine Premium-Bewertung erhöht die Empfindlichkeit gegenüber Ergebnisfehlern. SHOP wurde mit etwa dem 105-fachen des mechanisch annualisierten bereinigten EPS gehandelt, was hohe Wachstumserwartungen widerspiegelt. Eine langsamere Umsatzexpansion, schwächere Margen oder eine enttäuschende Q3-Prognose könnten eine Bewertungskompression auslösen, selbst wenn das zugrunde liegende Geschäft weiterhin wächst.
Abschließende Gedanken: Sollten Sie 2026 in Shopify investieren?
Shopifys starke Q2-Leistung unterstreicht sein Wachstumspotenzial, mit einem Umsatzanstieg von 34 %, einer Zahlungsdurchdringung von 68 % und einem Anstieg des freien Cashflows um 55 %. Enterprise-Adoption, internationale Expansion und tiefere Zahlungsintegration bieten etablierte Wachstumschancen, während Sidekick und Agentic-Commerce-Tools die Händlereffizienz und das Transaktionsvolumen weiter verbessern könnten. Der Schlüssel liegt darin, ob diese Initiativen das Umsatzwachstum aufrechterhalten und die Rentabilität stärken können, während Shopify skaliert.
Das Bull-Szenario von 210 US-Dollar hängt von anhaltendem Handelswachstum, stärkerer Händlermonetarisierung und disziplinierten Betriebskosten ab, während das Bear-Szenario von 130 US-Dollar schwächere Konsumausgaben und Bewertungsdruck widerspiegelt. Investoren können den Ergebnisbericht vom 3. November, die Zahlungsadoption, Free-Cashflow-Margen und die Feiertagsnachfrage verfolgen, um zu beurteilen, ob Shopifys Wachstum seine Premium-Bewertung weiterhin unterstützen kann.
Risikohinweis: Eine Investition in SHOP birgt das Risiko eines Kapitalverlusts. Konsumausgabentrends, Zahlungsabwicklungskosten, Händler-Kreditverluste, KI-Investitionen und Bewertungsänderungen können Gewinne und Aktienkursentwicklung beeinflussen. Investoren sollten diese Risiken abwägen und vor einer Investition unabhängige Recherchen durchführen.
Weiterführende Lektüre
- Walmart (WMT) Kursprognose 2026: Können E-Commerce und Werbung WMT in Richtung 155 US-Dollar treiben?
- Amazon (AMZN) Kursprognose 2026: Können AWS und KI-Wachstum AMZN über 400 US-Dollar treiben?
- Meta (META) Kursprognose 2026: Kann KI-Monetarisierung META in Richtung 1.000 US-Dollar treiben?
- Costco (COST) Kursprognose 2026: Kann Mitgliedschaftswachstum COST in Richtung 1.200 US-Dollar treiben?
- Alibaba (BABA) Kursprognose 2026: Kann ein Cloud-Wachstum von 45 % BABA in Richtung 230 USD treiben?
