

Redwire (RDW) ist ein integriertes Weltraum- und Verteidigungstechnologieunternehmen, das Raumfahrzeugkomponenten, digitale Technik, autonome Flugzeuge, Sensoren und Missionssysteme liefert. Die Edge Autonomy-Akquisition erweiterte das Portfolio von der Weltrauminfrastruktur zu kampferprobten unbemannten Flugzeugen und schuf mehr Exposition gegenüber Verteidigungsbudgets und internationaler Nachfrage. Diese Expansion erhöht Redwires Umfang, bringt jedoch auch Integrations-, Programmausführungs- und Kapitalallokationsrisiken mit sich.
Das letzte Quartal zeigte, dass die kombinierte Plattform schnell wachsen kann. RedWire Q2 2026 Umsatz stieg um 89,6% auf einen Rekord von 117,1 Millionen USD, die Bruttomarge verbesserte sich auf 27,8% von negativen 30,9%, und der vertraglich vereinbarte Auftragsbestand erreichte 542,1 Millionen USD. Das bereinigte EBITDA blieb bei negativen 3,2 Millionen USD negativ, sodass der Investitionsfall davon abhängt, ob die Auftragsbestandskonvertierung und operative Hebelwirkung die Rekordnachfrage in konstanten Gewinn umwandeln können.
Die RDW-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Verteidigungsumfang und Auftragsbestand-Fall: ein 1,42x Book-to-Bill-Verhältnis, 542,1 Millionen USD Auftragsbestand und die wachsende Stalker- und Penguin-Nachfrage könnten anhaltendes Wachstum und positives bereinigtes EBITDA unterstützen.
- Der Integrations- und Rentabilitäts-Fall: langsamere Programmausführung, Festpreiskostendruck oder anhaltende Verluste könnten verhindern, dass das Umsatzwachstum die Erträge je Aktie erreicht.
Dieser Leitfaden schlüsselt die RDW-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf Redwires Q2 2026-Ergebnismitteilung vom 5. August 2026, Quartalsanmeldung und Marktdaten bis zum 11. September, plus wie man RDW-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Redwire-Investoren im September 2026 wissen sollten
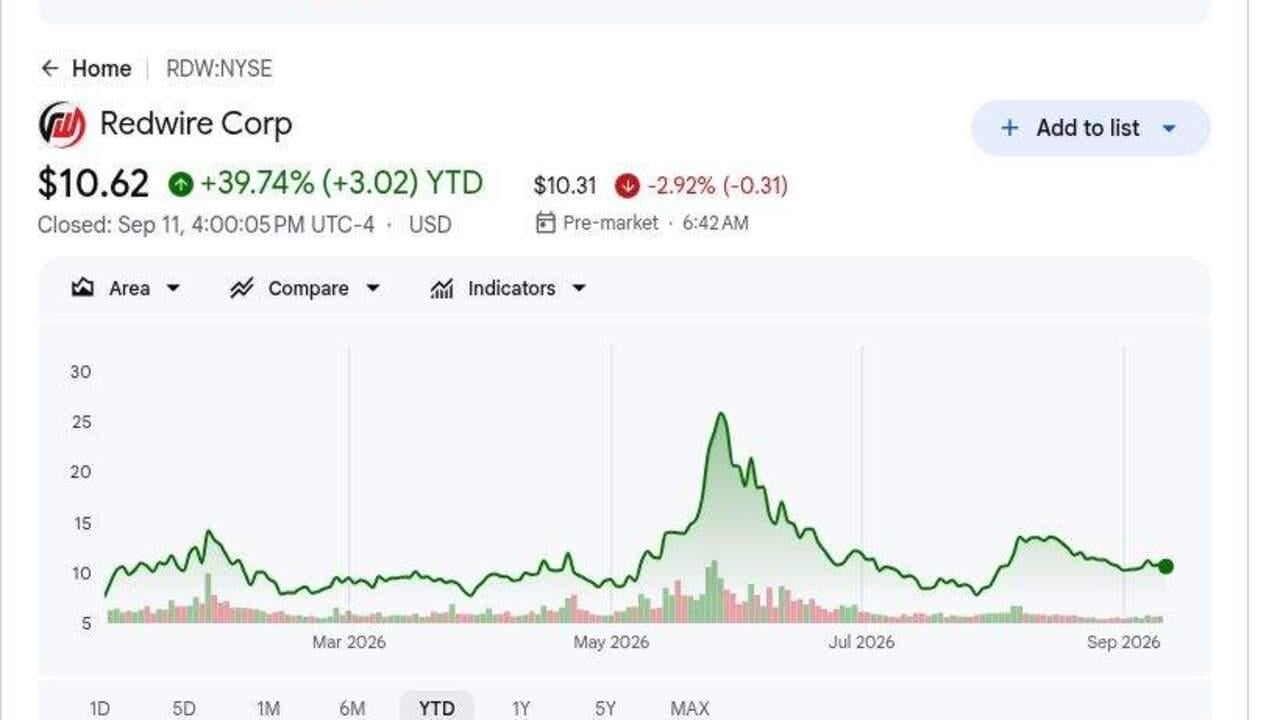
- Der Schlusskurs von 10,62 USD am 11. September ließ RDW etwa 39,4% in 2026 steigen: Der Gewinn spiegelt die stärkere Verteidigungsnachfrage wider, obwohl die Aktien erheblich von ihrem Mai-Hoch zurückgegangen waren. Ein Analystenkonsens von 14 USD und ein Straßenhoch von 24 USD implizieren Aufwärtspotenzial nur wenn sich der Auftragsbestand konvertiert und die Margen weiter verbessern.
- Q2-Umsatz erreichte einen Rekord von 117,1 Millionen USD, ein Plus von 89,6%: Das Ergebnis übertraf den Konsens von 107,1 Millionen USD um etwa 10,0 Millionen USD. Edge Autonomy und breitere Programmaktivitäten erhöhten den Umfang und gaben Redwire mehr Umsatz in Weltraum- und Luftverteidigungsmärkten.
- Die Bruttomarge verbesserte sich um 58,7 Prozentpunkte auf 27,8%: Der Vergleich mit negativen 30,9% vor einem Jahr ist die klarste operative Verbesserung. Das bereinigte EBITDA verengte sich auch um 24,2 Millionen USD auf einen Verlust von 3,2 Millionen USD trotz 12,5 Millionen USD an Forschungs- und Entwicklungsausgaben.
- Der vertraglich vereinbarte Auftragsbestand erreichte 542,1 Millionen USD mit 1,42x Book-to-Bill: Der Auftragsbestand stieg um etwa 130,8 Millionen USD vom Jahresende, und die Buchungen übertrafen den Umsatz während Q2. Die Zahlen unterstützen eine stärkere Sichtbarkeit, obwohl das Vertragstiming und die Ausführung bestimmen, wie schnell der Auftragsbestand zu anerkanntem Umsatz und Bargeld wird.
- Redwire bestätigte 450 bis 500 Millionen USD Umsatz für 2026: Der Umsatz der ersten Hälfte betrug 214,0 Millionen USD, was 236 bis 286 Millionen USD für die zweite Hälfte übrig lässt. Die Spanne erfordert anhaltende Programmausführung, nimmt aber nicht an, dass jeder der 542,1 Millionen USD Auftragsbestand-Dollar in diesem Jahr konvertiert.
Was ist Redwire (RDW)?
Redwire ist ein Luft- und Raumfahrt- sowie Verteidigungstechnologie-Lieferant, der zivile Weltraumagenturen, kommerzielle Betreiber und US-amerikanische und alliierte Militärkunden bedient. Sein Weltraumportfolio umfasst Solarmodule, ausfahrbare Strukturen, Avionik, Sensoren, Raumfahrzeugplattformen, Hochfrequenzsysteme und Mikrogravitationsforschungshardware. Edge Autonomy fügt Stalker- und Penguin-unbemannte Flugzeuge, Geheimdienstnutzlasten und autonome Operationen hinzu. Umsatz wird durch Produktlieferungen, Ingenieurdienstleistungen und Regierungsverträge mit Festpreis-, Kostenplus- und Zeit-und-Material-Strukturen generiert.
Die langfristige Ausrichtung des Unternehmens verbindet Weltrauminfrastruktur mit autonomen Multi-Domain-Verteidigungssystemen. Das US Marine Corps und die Armee haben Folge-Stalker Block 30-Verträge vergeben, während Penguin-Verträge einen mehrjährigen hohen achtstelligen NATO-Länder-Auftrag und ein Taiwan Küstenwache-Programm umfassen. Redwire unterstützt auch NASA-Missionen und arbeitet mit Bristol Myers Squibb, Purdue University, Rowan University und Aspera Biomedicines an pharmazeutischen Forschungen im Weltraum zusammen. Diese Beziehungen diversifizieren die Nachfrage, obwohl Regierungsbeschaffung und Startpläne immer noch das Umsatztiming prägen.
Weiterlesen: Top Verteidigungsaktien zum Kauf in 2026: Hauptakteure, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
Redwire (RDW) Q2 2026 Ergebnisüberblick: Umsatz, Betriebsumfang und Finanzausblick
Redwire lieferte Rekord-Q2 2026-Umsatz, positive Bruttomarge und höheren Auftragsbestand, obwohl die Rentabilität unvollständig blieb. Der Umsatz von 117,1 Millionen USD schlug den Konsens von 107,1 Millionen USD um etwa 10,0 Millionen USD und wuchs um 89,6%, der bereinigte EPS von negativen 0,09 USD schlug die negative 0,16 USD-Schätzung, und die Bruttomarge erreichte 27,8%. Der vertraglich vereinbarte Auftragsbestand stieg auf 542,1 Millionen USD und das Management bestätigte 450 bis 500 Millionen USD Jahresumsatz, wodurch Ausführung und Bargeldkonvertierung als Haupttests übrig blieben.
|
Finanzmetrik |
Leitfaden / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
107,1 Mio. USD Konsens |
117,1 Mio. USD |
Übertroffen. Etwa 10,0 Mio. USD über dem Konsens und 89,6% im Jahresvergleich gestiegen. |
|
Q2 bereinigter EPS |
-(0,16) USD Konsens |
-(0,09) USD |
Übertroffen. Der Verlust war 0,07 USD geringer als der Konsens. |
|
Q2 GAAP-Nettoverlust |
-(97,0) Mio. USD in Q2 2025 |
-(41,0) Mio. USD |
Verbessert. Der Verlust verengte sich um 56,0 Mio. USD im Jahresvergleich. |
|
Q2 Bruttomarge |
-(30,9)% in Q2 2025 |
27,80% |
Erweitert. Die Marge verbesserte sich um 58,7 Prozentpunkte im Jahresvergleich. |
|
Q2 bereinigtes EBITDA |
-(27,4) Mio. USD in Q2 2025 |
-(3,2) Mio. USD |
Verbessert. Der Verlust verengte sich um 24,2 Mio. USD trotz 12,5 Mio. USD F&E. |
|
Q2 Book-to-Bill |
— |
1,42x |
Positiv. Bestellungen übertrafen den anerkannten Umsatz während des Quartals. |
|
Vertraglich vereinbarter Auftragsbestand |
411,3 Mio. USD zum 31. Dezember 2025 |
542,1 Mio. USD |
Rekord. Der Auftragsbestand stieg um etwa 130,8 Mio. USD vom Jahresende. |
|
Gesamte Liquidität |
130,2 Mio. USD zum 31. Dezember 2025 |
607,8 Mio. USD |
Gestärkt. Die Liquidität stieg um 366,9% vom Jahresende. |
|
FY2026 Umsatzausblick |
Vorheriger 450-500 Mio. USD |
450-500 Mio. USD |
Bestätigt. Der Umsatz der ersten Hälfte von 214,0 Mio. USD unterstützt die Spanne. |
- Umsatz von 117,1 Millionen USD übertraf den Konsens um etwa 10,0 Millionen USD: Der Anstieg von 89,6% spiegelte das größere Verteidigungsportfolio und stärkere Programmaktivitäten wider. Die Übertreffung zeigt, dass sich die Nachfrage in berichteten Verkäufen umwandelt, anstatt vollständig im Auftragsbestand zu verbleiben.
- Bereinigter EPS von negativen 0,09 USD war 0,07 USD besser als der Konsens: Der GAAP-Nettoverlust verengte sich auch um 56,0 Millionen USD auf 41,0 Millionen USD. Redwire bleibt unrentabel, obwohl der höhere Umfang beginnt, die Verlustintensität zu reduzieren.
- Die Bruttomarge verbesserte sich auf 27,8% von negativen 30,9%: Der Schwung von 58,7 Prozentpunkten deutet auf viel gesündere Vertragsökonomie und Akquisitionsmix hin. Die Aufrechterhaltung positiver Margen ist notwendig, bevor das Umsatzwachstum dauerhaften Cashflow unterstützen kann.
- Das bereinigte EBITDA verbesserte sich um 24,2 Millionen USD auf negative 3,2 Millionen USD: Das Ergebnis enthielt 12,5 Millionen USD an Forschungs- und Entwicklungsausgaben. Positives EBITDA ist in Reichweite, wenn sich der Umsatz planmäßig konvertiert und die Programmkosten kontrolliert bleiben.
- Die Liquidität stieg um 366,9% auf 607,8 Millionen USD: Die Gesamtsumme umfasste 557,0 Millionen USD an Bargeld und eingeschränktem Bargeld plus 50,0 Millionen USD an Kreditverfügbarkeit. Die stärkere Bilanz unterstützt Integration und Investitionen, während die Laufzeitschulden von 90 Millionen USD auf 50 Millionen USD fielen.
Redwire (RDW) 2026 Investitionsausblick: 24 USD Bull Case vs. 8 USD Bear Case
Die folgenden Bull-, Base- und Bear-Ergebnisse sind redaktionelle Szenarien der BingX Akademie und nicht Wall Street-Ziele. Jede Spanne hängt von beobachtbaren operativen und finanziellen Bedingungen ab.
Der Bull Case: Starke Verteidigungsnachfrage drückt RDW in Richtung 24 USD
Der Bull Case nimmt an, dass sich der Auftragsbestand von 542,1 Millionen USD planmäßig konvertiert, das Book-to-Bill über 1,0x bleibt und Edge Autonomy die Verkäufe über Stalker-, Penguin- und Octopus-Systeme ausweitet. Die Bruttomarge bleibt nahe oder über 27,8% und hilft dem bereinigten EBITDA, sich von negativen 3,2 Millionen USD ins Positive zu bewegen.
Eine Bewegung in Richtung 24 USD würde einen Jahresumsatz nahe der Obergrenze der 500 Millionen USD-Leitlinien, positives bereinigtes EBITDA und weitere US- oder NATO-Auszeichnungen erfordern. Anhaltender Auftragsbestandswachstum und besserer operativer Cashflow würden den Fall stärken.
Der Base Case: Stetiger Auftragsbestandswachstum hält RDW zwischen 14 USD und 18 USD
Der Base Case nimmt an, dass Redwire die Umsatzspanne von 450 bis 500 Millionen USD erreicht und eine positive Bruttomarge aufrechterhält, während Integrations- und F&E-Ausgaben die Gewinnverbesserung allmählich halten. Weltrauminfrastruktur und autonome Flugzeuge tragen beide bei, obwohl das Vertragstiming die Quartalsergebnisse unregelmäßig hält.
RDW könnte unter diesen Bedingungen hauptsächlich zwischen 14 USD und 18 USD handeln. Book-to-Bill über 1,0x, stabiler Auftragsbestand und bereinigtes EBITDA nahe der Gewinnschwelle würden die Spanne unterstützen. Umsatz unter 450 Millionen USD oder Bruttomarge unter 25% würden das obere Ende schwächen.
Der Bear Case: Projektverzögerungen ziehen RDW in Richtung 8 USD
Der Bear Case nimmt an, dass Kunden Auszeichnungen oder Lieferungen verzögern, sich der Auftragsbestand langsamer konvertiert und Festpreisprogramme höhere Ingenieurskosten absorbieren. Die Edge Autonomy-Integration dauert auch länger und hält die Ausgaben vor dem Gewinnbeitrag aus akquiriertem Umsatz.
Eine Bewegung in Richtung 8 USD würde wahrscheinlicher werden, wenn der Auftragsbestand unter 500 Millionen USD fällt, sich die bereinigten EBITDA-Verluste von negativen 3,2 Millionen USD ausweiten oder das Management die Untergrenze von 450 Millionen USD senkt. Mehr Eigenkapital- oder Schuldenfinanzierung würde weiteren Druck hinzufügen.
RDW-Aktienpreisprognosen für 2026 von Wall Street Analysten
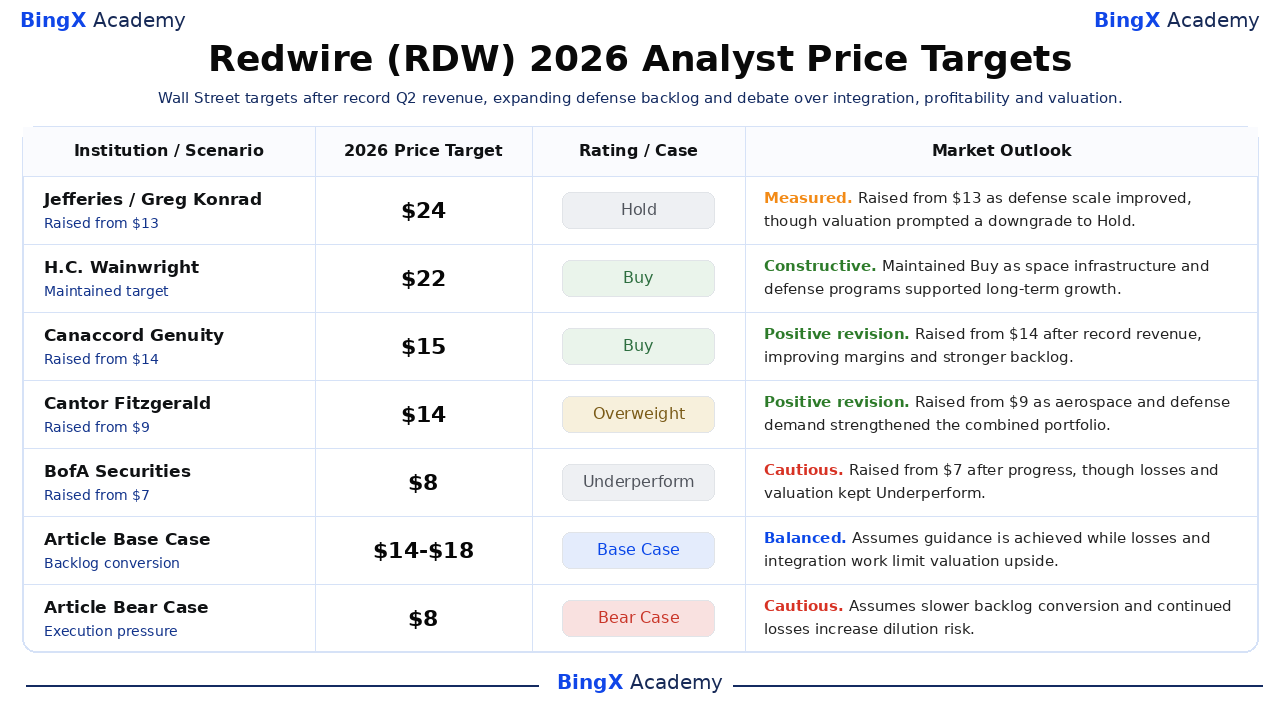
Diese fünf datierten Aktionen spannen 8 USD bis 24 USD und zeigen, wie die Wall Street den Rekordauftragsbestand und die Verteidigungsnachfrage gegen Integration, Verluste und Bewertung abwägt. Sie sind Drittanbieter-Referenzpunkte und keine einheitliche Prognose. Die letzten Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Jefferies |
24 USD |
Hold |
Gemessen. 1. Juni: Angehoben von 13 USD, da sich der Verteidigungsumfang verbesserte, obwohl die Bewertung eine Abstufung auf Hold veranlasste. |
|
H.C. Wainwright |
22 USD |
Buy |
Konstruktiv. 23. Dezember: Beibehaltung von Buy, da Weltrauminfrastruktur- und Verteidigungsprogramme langfristiges Wachstum unterstützten. |
|
Canaccord Genuity |
15 USD |
Buy |
Positive Revision. 10. August: Angehoben von 14 USD nach Rekordumsatz, sich verbessernden Margen und stärkerem Auftragsbestand. |
|
Cantor Fitzgerald |
14 USD |
Overweight |
Positive Revision. 5. August: Angehoben von 9 USD, da Luft- und Raumfahrt- und Verteidigungsnachfrage das kombinierte Portfolio stärkten. |
|
BofA Securities |
8 USD |
Underperform |
Vorsichtig. 31. August: Angehoben von 7 USD nach Fortschritten, obwohl Verluste und Bewertung Underperform beibehielten. |
|
Artikel Base Case |
14-18 USD |
Base Case |
Ausgewogen. Nimmt an, dass die Leitlinien erreicht werden, während Verluste und Integrationsarbeit das Bewertungsaufwärtspotenzial begrenzen. |
|
Artikel Bear Case |
8 USD |
Bear Case |
Vorsichtig. Nimmt an, dass langsamere Auftragsbestandskonvertierung und anhaltende Verluste das Verwässerungsrisiko erhöhen. |
Wie man Redwire (RDW) Aktien auf BingX handelt
Handeln Sie Redwires Verteidigungsauftrag-, Auftragsbestandskonvertierungs- und Rentabilitätsausblick mit BingX TradFi und BingX AI-Tools. Da RDW scharf auf Vertragsauszeichnungen, Programmtiming, Margen und Finanzierung reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
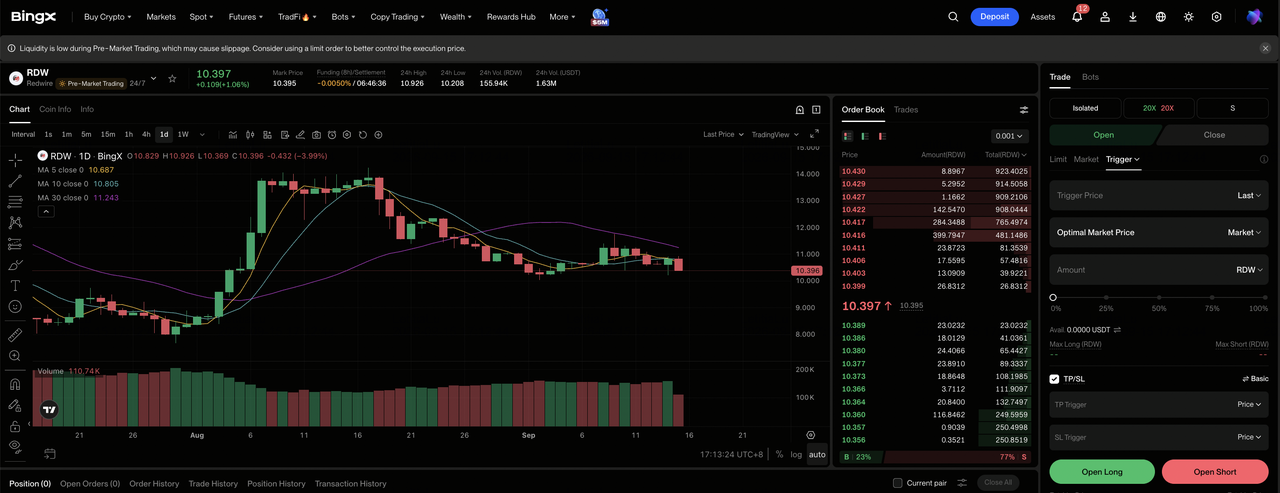
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Redwire (RDW). Suchen Sie nach und wählen Sie den RDW-USDT Perpetual Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn sich die operativen Meilensteine verbessern und die Rentabilität voranschreitet. Wählen Sie Short öffnen, wenn Ausführungsverzögerungen oder schwächere Nachfrage die erwartete Pro-Aktien-Ökonomie reduzieren.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die großen Schwankungen der Aktie 2026 zeigen, warum konservative Hebelwirkung und klare Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokalle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach dem Eingehen des Handels. RDW kann schnell auf Ergebnisse, Leitlinien, Verträge, Finanzierung und Sektorbedingungen reagieren.
Top 5 Risiken, die Redwire-Investoren 2026 beobachten sollten
Redwires Aufwärtspotenzial hängt von verknüpften Vertrags-, Integrations-, Kunden- und Finanzierungsvariablen ab. Jede kann die Bargeldkonvertierung oder die jeder Aktie zugewiesene Bewertung beeinflussen.
- Der Auftragsbestand von 542,1 Millionen USD könnte sich langsamer als erwartet konvertieren: Auftragsbestand ist nicht Umsatz und hängt von Kundenfinanzierung, Meilensteinen und Lieferplänen ab. Verzögerungen können Verkäufe und Bargeldeingänge in spätere Perioden verschieben, selbst wenn Verträge aktiv bleiben.
- Die Edge Autonomy-Integration kann die 89,6%-Wachstumstrajektorie unterbrechen: Die Akquisition erweiterte Umsatz und Verteidigungsexposition, obwohl Systeme, Teams und Kostenstrukturen kombiniert werden müssen. Verpasste Einsparungen oder Programmunterbrechung könnten die 27,8% Bruttomarge reduzieren und positives EBITDA verzögern.
- Regierungskonzentration macht den Umsatz empfindlich für Budgets: Die Stalker- und Penguin-Nachfrage umfasst US-Militär- und NATO-Kunden. Fortsetzungsbeschlüsse, Proteste oder sich ändernde Beschaffungsprioritäten können Auszeichnungen verzögern und das Tempo reduzieren, mit dem sich Book-to-Bill in anerkannte Verkäufe umwandelt.
- Ein bereinigter EBITDA-Verlust von 3,2 Millionen USD zeigt, dass die Rentabilität unbewiesen bleibt: Der Verlust verbesserte sich um 24,2 Millionen USD, verbrauchte aber immer noch operative Kapazität. Wenn Forschungsausgaben und Unternehmenskosten schneller wachsen als der Bruttogewinn, kann der Umsatz steigen, ohne ausreichenden Cashflow pro Aktie zu generieren.
- Kapitalerhöhungen können das Eigentum trotz 607,8 Millionen USD Liquidität verwässern: Redwire hat seine Bilanz gestärkt, obwohl Akquisitionen und Kapazitätserweiterung kapitalintensiv bleiben. Zukünftige Eigenkapitalemission kann die Aktienzahl erhöhen und den Anspruch jeder bestehenden Aktie auf eventuelle Erträge reduzieren.
Abschließende Gedanken: Sollten Sie 2026 in Redwire investieren?
Redwires Q2-Ergebnisse stärkten den operativen Fall erheblich. Der Umsatz erreichte 117,1 Millionen USD, die Bruttomarge bewegte sich auf 27,8% und der Auftragsbestand kletterte auf 542,1 Millionen USD. Die verbleibende Schwäche ist die Rentabilität, wobei ein GAAP-Nettoverlust von 41,0 Millionen USD und ein bereinigter EBITDA-Verlust von 3,2 Millionen USD zeigen, dass die Nachfrage noch nicht zu konsistenter Bargeldgenerierung geworden ist.
Der Bull Case erfordert Auftragsbestandskonvertierung, Verteidigungsauszeichnungen und positives bereinigtes EBITDA zur Unterstützung von 24 USD. Der Bear Case spiegelt Integrationsverzögerungen, Vertragsdruck und Finanzierungsrisiko wider, die RDW in Richtung 8 USD ziehen könnten. Konservative Händler könnten warten auf Umsatz nahe der Obergrenze der 500 Millionen USD-Leitlinien, Auftragsbestand über 542 Millionen USD und ein positives bereinigtes EBITDA-Quartal.
Risikoerinnerung: Der Handel und die Investition in Aktien wie RDW beinhaltet ein hohes Risiko von Kapitalverlusten. Unternehmensausführung, Marktvolatilität, Finanzierung und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Forschung durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Top Weltraumaktien zum Kauf vor dem SpaceX IPO
- Top Verteidigungsaktien zum Kauf in 2026: Hauptakteure, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Rocket Lab (RKLB) Preisprognose 2026: Können neue Rakete und Verteidigungswachstum RKLB in Richtung 150 USD drücken?
- Firefly Aerospace (FLY) Preisprognose 2026: Können Start- und Verteidigungswachstum FLY in Richtung 55 USD drücken?
- Virgin Galactic (SPCE) Preisprognose 2026: Können Delta-Tests SPCE in Richtung 5 USD drücken?
