

Quantinuum (QNT) ist ein vollumfängliches Quantencomputing-Unternehmen, das Trapped-Ion-Hardware, Betriebssoftware, Cybersicherheitsprodukte und Anwendungstools entwickelt. Helios bietet die aktuelle kommerzielle Hardware-Plattform, während Nexus, TKET, InQuanto und Quantum Origin das Geschäft um Entwicklerzugang, Chemie und Kryptographie erweitern. Diese Breite schafft mehrere Umsatzquellen, obwohl die Bewertung empfindlich auf Contract-Timing, technische Meilensteine und die Kosten des Aufbaus fehlertoleranter Systeme reagiert.
Das jüngste Quartal zeigte schnellere kommerzielle Aktivitäten von einer kleinen Basis aus. Quantinuums Q2-Umsatz stieg um 279% auf 8 Millionen Dollar und die Buchungen erreichten 81 Millionen Dollar bis Juni, was das Management dazu veranlasste, eine Umsatzprognose für 2026 von 28 bis 32 Millionen Dollar zu etablieren und später die Buchungserwartungen auf mindestens 120 Millionen Dollar zu erhöhen. Das bereinigte EBITDA verzeichnete dennoch einen Verlust von 68 Millionen Dollar, wodurch die Kommerzialisierungsgeschwindigkeit und Ausgabendisziplin im Mittelpunkt des Investmentfalls stehen.
Die QNT-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der fehlertolerante Kommerzialisierungsfall: Oracle-Einsatz, stärkere Buchungen und anhaltende Helios-Performance könnten die vollumfängliche Plattform validieren und zukünftige Sol- und Apollo-Umsätze näher rücken lassen.
- Der langwierige Ausführungsfall: Ungleichmäßige Contract-Konversion, konzentrierte Kunden und anhaltende Forschungsausgaben könnten die Verluste weit über den Umsätzen halten und die Post-IPO-Bewertung komprimieren.
Dieser Leitfaden schlüsselt die QNT-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Quantinuums Ergebnisbericht vom 11. August für Q2 2026, vierteljährlichen Unterlagen und Marktdaten bis zum 15. September, plus wie man QNT-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Die 5 wichtigsten Punkte für Quantinuum-Investoren im September 2026
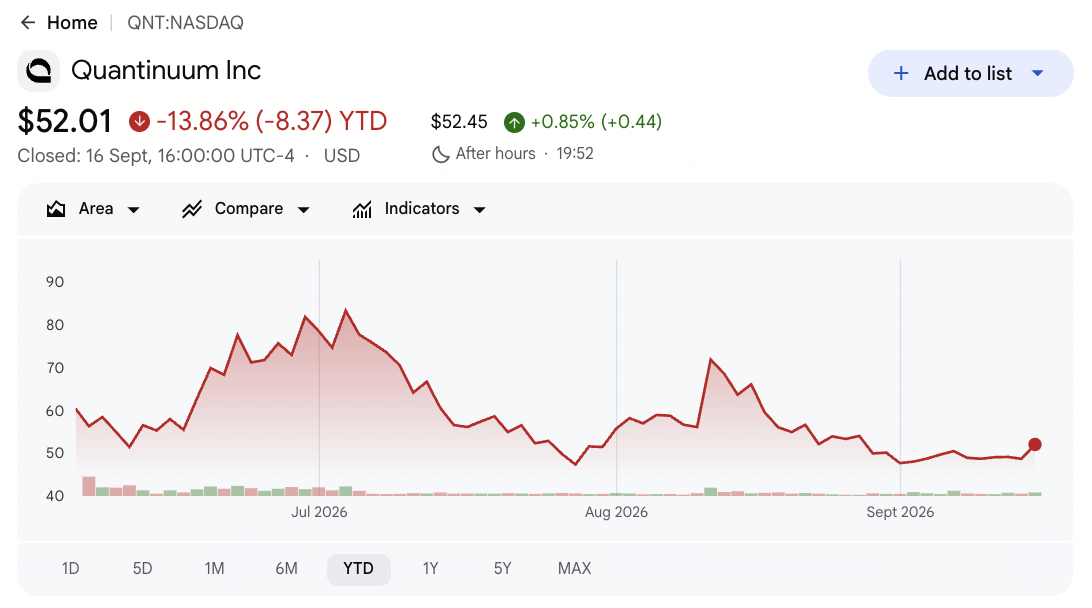
- QNT schloss bei 48,63 $, 18,95% unter dem IPO-Preis von 60 $: Die Aktien blieben auch 44% unter dem Juli-Hoch von 86,79 $, was zeigt, wie schnell sich die Begeisterung für Quantenmeilensteine umkehren kann, wenn das Kommerzialisierungs-Timing in den Fokus rückt.
- Q2-Umsatz stieg um 279% auf 8 Millionen Dollar: Die Verkäufe stiegen von 2,1 Millionen Dollar im Vorjahr und übertrafen leicht die veröffentlichten Erwartungen. Das Wachstum ist stark, obwohl der Quartalsumsatz nur einen kleinen Teil des negativen bereinigten EBITDA-Ergebnisses von 68 Millionen Dollar abdeckt.
- Buchungserwartungen stiegen auf mindestens 120 Millionen Dollar: Quantinuum hatte 81 Millionen Dollar bis Juni gebucht, bevor die Oracle-Helios-Vereinbarung die Sichtbarkeit verbesserte. Die Lücke zur jährlichen Umsatzprognose von 28 bis 32 Millionen Dollar zeigt, dass die Contract-Konversion mehrere Perioden dauern wird.
- Bargeld und kurzfristige Anlagen erreichten 2,1 Milliarden Dollar: Der Juni-IPO brachte 1,68 Milliarden Dollar durch den Verkauf von 28 Millionen Aktien zu 60 $ ein. Die größere Runway unterstützt die Sol-Entwicklung für 2027 und Apollo für 2029, obwohl Ausgabendisziplin wichtig bleibt, während die Verluste hoch bleiben.
- Eine 100-Millionen-Dollar CHIPS F&E-Auszeichnung unterstützt die Fertigungsroadmap: Die September-Vereinbarung fügt bundesweite Unterstützung neben GlobalFoundries und Monarch Quantum hinzu. Die Finanzierung verringert einen Teil der Entwicklungsbelastung, obwohl technischer Fortschritt sich noch in wiederholbare kommerzielle Systeme und Kundenumsätze umwandeln muss.
Was ist Quantinuum (QNT)?
Quantinuum ist ein integriertes Quantencomputing-Unternehmen, das 2021 aus Honeywell Quantum Solutions und Cambridge Quantum entstanden ist. Das Unternehmen baut Trapped-Ion-Quantencomputer und verkauft Zugang über Cloud-Services, direkte Systeme und Entwicklungsverträge. Sein Software-Portfolio umfasst TKET für Schaltungsoptimierung, InQuanto für Computerchemie, Nexus für verwaltete Anwendungsentwicklung und Quantum Origin für kryptographische Schlüsselgenerierung. Umsätze kommen aus Hardware-Zugang, Services, Software und Forschungsverträgen in Regierungs-, Industrie-, Finanz- und Wissenschaftsmärkten.
Die langfristige Strategie kombiniert bessere logische Qubit-Performance mit breiterer Unternehmensverteilung. Oracle plant den Einsatz von Quantinuums Helios-System über Oracle Cloud-Infrastruktur, was Unternehmenskunden einen direkten Cloud-Pfad zu seiner Quantenhardware gibt, während HPE Quantinuum-Systeme mit Hochleistungsrechnen für hybride Quanten-klassische Workloads integriert. BMW hat auch eine mehrjährige Materialwissenschaftskooperation ausgeweitet. Quantinuum arbeitet mit NVIDIA an Quanten-KI-Forschung, Quanta Computer an zukünftiger Systemfertigung und dem US-Handelsministerium an heimischer Lieferkettenkapazität. Diese Beziehungen unterstützen die Roadmap von Helios zu Sol in 2027 und Apollo in 2029.
Quantinuum (QNT) Q2 2026 Ergebnisübersicht: Umsatzwachstum, Buchungen und Quanten-Roadmap
Quantinuum berichtete einen Q2-Umsatz von 8 Millionen Dollar, um 279% gegenüber 2,1 Millionen Dollar im Vorjahr gestiegen, und einen bereinigten Verlust pro Aktie von 0,28 $, der den veröffentlichten Erwartungen entsprach. Der GAAP-Nettoverlust weitete sich auf 597 Millionen Dollar aus, der bereinigte EBITDA-Verlust erreichte 68 Millionen Dollar und die bereinigte Bruttomarge hielt sich bei 62%. Das Management setzte die 2026-Umsatzprognose auf 28 bis 32 Millionen Dollar fest, erhöhte dann die Buchungserwartungen auf mindestens 120 Millionen Dollar nach der Oracle-Vereinbarung, wodurch schnelleres kommerzielles Interesse von anhaltenden hohen Investitionen getrennt wurde.
Weiterlesen: Quantinuum (QNT) Q2 2026 Ergebnisübersicht: 279% Umsatzwachstum und Oracle-Deal treiben eine 27,97% Kursrallye an
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
2,1 Mio. $ im Vorjahr |
8,0 Mio. $ |
Gewachsen. Um 279% im Jahresvergleich und leicht über den veröffentlichten Erwartungen. |
|
Q2 bereinigter Nettoverlust pro Aktie |
0,28 $ Konsensverlust |
0,28 $ Verlust |
Erreicht. Der bereinigte Verlust entsprach den veröffentlichten Erwartungen. |
|
Q2 GAAP-Nettoverlust |
57 Mio. $ Verlust im Vorjahr |
597 Mio. $ Verlust |
Ausgeweitet. IPO-bezogene Eigenkapitalvergütung und Warrant-Neubewertung trieben viel der Steigerung an. |
|
Q2 bereinigtes EBITDA |
43 Mio. $ Verlust im Vorjahr |
68 Mio. $ Verlust |
Ausgeweitet. F&E- und Kommerzialisierungsinvestitionen blieben weit über dem Umsatz. |
|
Q2 GAAP-Bruttomarge |
Negativ 91,4% im Vorjahr |
Negativ 64,4% |
Verbessert. Marge stieg um 27 Prozentpunkte. |
|
Q2 bereinigte Bruttomarge |
62,6% im Vorjahr |
62,00% |
Stabil. Nur um 60 Basispunkte gesunken trotz Contract-Timing. |
|
Bargeld und kurzfristige Anlagen |
N/A |
2,1 Mrd. $ |
Erweitert. Der 1,68 Mrd. $ IPO sorgte für Runway für die Hardware-Roadmap. |
|
GJ2026-Umsatzausblick |
Vorherige implizite Prognose niedriger |
28-32 Mio. $ |
Angehoben. Erste formelle Börsenunternehmensprognose konzentriert sich auf 30 Mio. $. |
|
GJ2026-Buchungsausblick |
81 Mio. $ gebucht bis 30. Juni |
Mindestens 120 Mio. $ |
Angehoben. Die Oracle-Helios-Vereinbarung verbesserte die kommerzielle Sichtbarkeit. |
- Umsatz von 8 Millionen Dollar wuchs um 279% von 2,1 Millionen Dollar: Das Quartal zeigte, dass Systemzugang, Services und Ökosystemaktivitäten sich in Verkäufe umzuwandeln beginnen. Die kleine Basis macht individuelle Verträge noch wichtig für Quartalsvergleiche.
- Der bereinigte Verlust von 0,28 $ pro Aktie entsprach den Erwartungen: Das bietet eine klarere operative Sicht als der 1,93 $ GAAP-Verlust zurechenbar zu Klasse-A-Inhabern. Der Umsatz muss noch schneller wachsen als Forschungs- und Kommerzialisierungsausgaben.
- GAAP-Bruttomarge verbesserte sich um 27 Prozentpunkte auf negativ 64,4%: Die bereinigte Bruttomarge blieb bei 62%, nur um 60 Basispunkte gesunken. Die Lücke spiegelt große Eigenkapitalvergütungs- und Abschreibungseffekte im Zusammenhang mit dem IPO und der Hardware-Basis wider.
- Bereinigter EBITDA-Verlust weitete sich auf 68 Millionen Dollar von 43 Millionen Dollar aus: Ausgaben unterstützten Helios-Performance, Sol-Validierung und Apollo-Prototyping. Umsatzwachstum muss sich deutlich beschleunigen, bevor diese Investitionen sich in operative Hebelwirkung übersetzen.
- Jährliche Umsatzprognose erreichte 28 bis 32 Millionen Dollar: Der 30-Millionen-Dollar-Mittelwert bleibt weit unter der späteren 120-Millionen-Dollar-Buchungserwartung, da gebuchte Arbeit sich über Zeit konvertiert. Oracle-Einsatz und breitere Nexus-Adoption müssen noch Rückstand in anerkannten Umsatz verwandeln.
Quantinuum (QNT) 2026 Investitionsausblick: 155 $ Bull Case vs. 35 $ Bear Case
QNTs 2026-Ausblick hängt davon ab, ob kommerzielle Buchungen und technische Meilensteine die Lücke zwischen einem über 12 Milliarden Dollar Marktwert und 28 bis 32 Millionen Dollar erwartetem Jahresumsatz verringern können. Oracle, die 100-Millionen-Dollar CHIPS-Auszeichnung und nahe fünf-Neuner logische Treue unterstützen den strategischen Fall. Der 68-Millionen-Dollar vierteljährliche bereinigte EBITDA-Verlust und die Abhängigkeit von einer begrenzten Anzahl großer Verträge halten die Bewertung hoch empfindlich für die Ausführung.
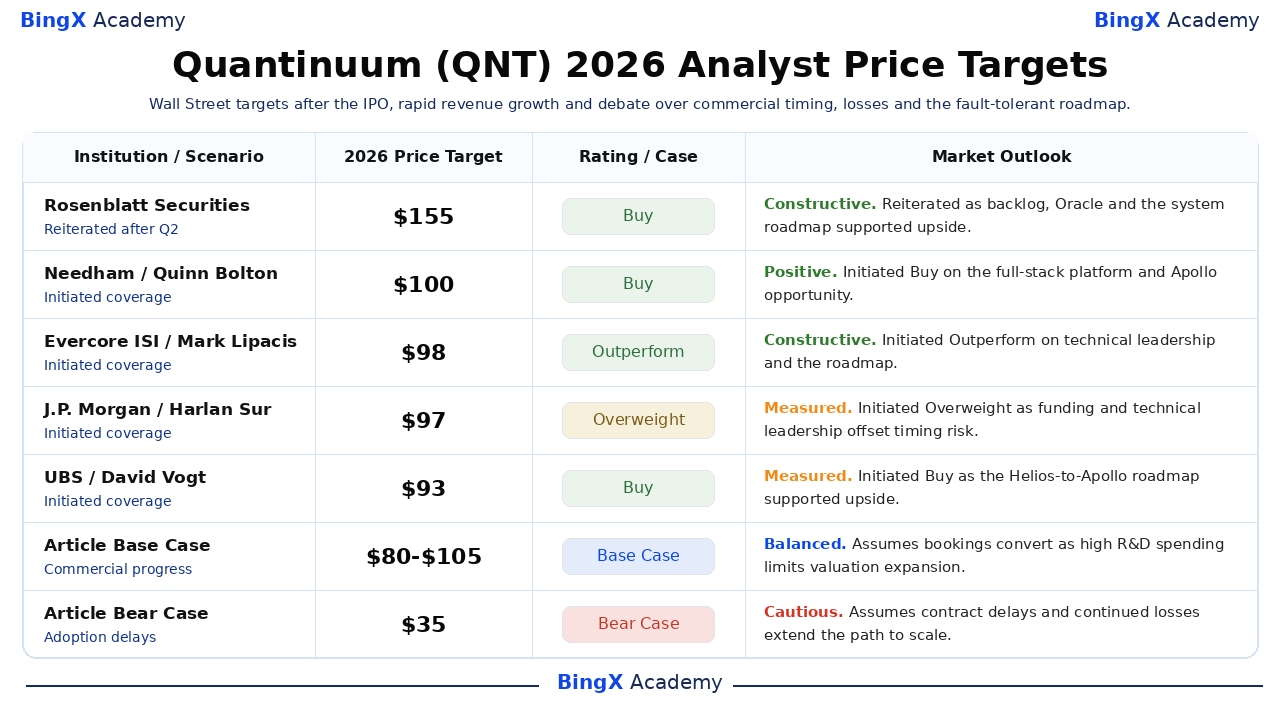
Der Bull Case: Stärkere Quantenadoption treibt QNT in Richtung 155 $
Der Bull Case nimmt an, dass der Oracle-Helios-Einsatz sichtbaren Umsatz produziert, Buchungen den 120-Millionen-Dollar-Boden überschreiten und Nexus-Adoption über 180 Organisationen hinaus expandiert. Nahe fünf-Neuner logische Treue, Sol-Validierung und bundesweite Fertigungsunterstützung stärken das Vertrauen in Quantinuums Fähigkeit, zuverlässige Trapped-Ion-Systeme zu skalieren.
Eine Bewegung in Richtung 155 $ würde mehr große kommerzielle Verträge, klare Buchungskonversion und anhaltenden Fortschritt in Richtung der 2027 Sol- und 2029 Apollo-Zeitpläne erfordern. Bereinigte Bruttomarge nahe 62% und Verluste, die langsamer wachsen als der Umsatz, würden den Fall stärken.
Der Base Case: Stetiger kommerzieller Fortschritt hält QNT zwischen 80 $ und 105 $
Der Base Case nimmt an, dass der 2026-Umsatz im 28 bis 32 Millionen Dollar Bereich landet und Oracle-, HPE- und Quanta-Beziehungen voranschreiten, ohne den anerkannten Umsatz scharf zu beschleunigen. Die 2,1-Milliarden-Dollar-Liquiditätsposition unterstützt die Entwicklung, obwohl das bereinigte EBITDA tief negativ bleibt, da Sol und Apollo Investitionen absorbieren.
QNT könnte hauptsächlich zwischen 80 $ und 105 $ unter diesen Bedingungen handeln. Buchungen über 120 Millionen Dollar, stabile technische Meilensteine und breitere Kundendiversifizierung würden die Spanne unterstützen. Vertragsverzögerungen, schwächere bereinigte Margen oder höhere Bargeldnutzung würden das obere Ende begrenzen.
Der Bear Case: Langsamere Kundenadoption zieht QNT in Richtung 35 $
Der Bear Case nimmt an, dass Unternehmenseinsatz experimentell bleibt und Vertragsumsätze später als geplant ankommen. Wenige große Kunden dominieren weiterhin Verkäufe, bereinigte EBITDA-Verluste bleiben nahe dem Q2-Tempo und technische Meilensteine erfordern mehr Kapital, bevor fehlertolerante Systeme breite Workloads unterstützen.
Eine Bewegung in Richtung 35 $ würde wahrscheinlicher, wenn der Jahresumsatz 28 Millionen Dollar verfehlt, Buchungen sich langsam konvertieren oder Sol über 2027 hinaus rutscht. Post-IPO-Verkaufsdruck und ein niedrigeres Bewertungsmultipel für unrentable Quantenunternehmen würden weiteren Druck hinzufügen.
QNT-Aktienpreisprognosen für 2026 von Wall Street-Analysten
Diese datierten Analystenaktionen spannen von 93 $ bis 155 $ und spiegeln unterschiedliche Annahmen über technische Führung, Kommerzialisierungsgeschwindigkeit und die Helios-zu-Apollo-Roadmap wider. Sie sind Drittpartei-Referenzpunkte statt Preisversprechen. Die finalen Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Rosenblatt Securities / John McPeake |
155 $ |
Kaufen |
Konstruktiv. 19. August: bestätigt, da kommerzieller Rückstand, Oracle und die Systemroadmap Aufwärtspotential unterstützten. |
|
Needham / Quinn Bolton |
100 $ |
Kaufen |
Positiv. 29. Juni: Kaufempfehlung initiiert für die vollumfängliche Plattform und langfristige Apollo-Gelegenheit. |
|
Evercore ISI / Mark Lipacis |
98 $ |
Outperform |
Konstruktiv. 29. Juni: Outperform initiiert aufgrund technischer Führung und glaubwürdiger fehlertoleranter Roadmap. |
|
J.P. Morgan / Harlan Sur |
97 $ |
Übergewichten |
Gemessen. 29. Juni: initiiert, da Finanzierung und Technologieführung das Kommerzialisierungsrisiko ausgleichen. |
|
UBS / David Vogt |
93 $ |
Kaufen |
Gemessen. 29. Juni: Kaufempfehlung initiiert, da die Helios-zu-Apollo-Roadmap Aufwärtspotential unterstützte. |
|
Artikel Base Case |
80-105 $ |
Base Case |
Ausgewogen. Nimmt an, dass Buchungen konvertieren, während hohe F&E-Ausgaben die Bewertungsexpansion begrenzen. |
|
Artikel Bear Case |
35 $ |
Bear Case |
Vorsichtig. Nimmt Vertragsverzögerungen und anhaltende Verluste an, die den Weg zur Skalierung verlängern. |
Wie man Quantinuum (QNT) Aktien auf BingX handelt
Handeln Sie Quantinuums Helios-Einsatz, Buchungswachstum und fehlertolerante Roadmap mit BingX TradFi und BingX AI Tools. Da QNT scharf auf technische Meilensteine, Regierungsauszeichnungen und Contract-Timing reagieren kann, sollten Trader den Katalysator und Risikolimits vor dem Eingehen einer Position definieren.
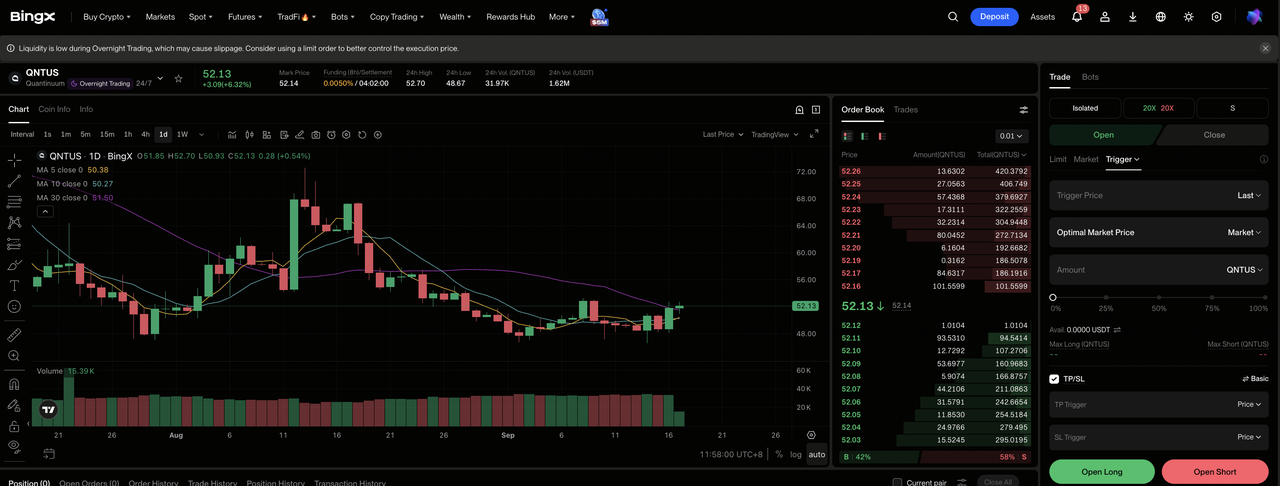
Schritt 1: BingX TradFi aufrufen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX Exchange-Dashboard.
Schritt 2: Quantinuum (QNT) auswählen. Suchen und wählen Sie den QNT-USDT Perpetual Futures Vertrag aus.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen wenn Buchungen konvertieren und technische Meilensteine planmäßig bleiben. Wählen Sie Short öffnen wenn Adoptionsverzögerungen oder breitere Verluste die Bewertung schwächen.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. QNT schloss 18,95% unter seinem 60 $ IPO-Preis, was zeigt, warum konservative Hebelwirkung und klare Größenanpassung wichtig sind.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. QNT kann sich schnell um System-Benchmarks, Buchungen, Prognosen und Bundesfinanzierung bewegen.
Top 5 Risiken, die Quantinuum-Investoren 2026 beobachten sollten
Quantinuums Bewertung hängt von kommerzieller Adoption, technischer Ausführung, Ausgaben und Post-IPO-Angebot ab. Diese Risiken können Umsatz-Timing, Bargeldnutzung und Wert pro Aktie beeinflussen.
- Buchungen könnten sich langsamer als erwartet konvertieren: Der 120-Millionen-Dollar-Buchungsausblick liegt weit über dem 30-Millionen-Dollar-Umsatzmittelwert, da Verträge sich über mehrere Perioden konvertieren. Verzögerungen könnten Umsätze klein relativ zur Kostenbasis halten und den dem Rückstand zugewiesenen Wert reduzieren.
- Große Verluste könnten die Cash-Runway reduzieren: Q2 bereinigter EBITDA-Verlust erreichte 68 Millionen Dollar trotz der 2,1-Milliarden-Dollar-Liquiditätsbalance. Längere Sol- und Apollo-Entwicklungszeitpläne würden Bargeldnutzung vor breiterer Kommerzialisierung erhöhen.
- Kundenkonzentration kann Umsätze ungleichmäßig machen: RIKEN repräsentierte etwa 60% des 2025-Umsatzes. Oracle verbessert die Diversifizierung, obwohl verzögerte Akzeptanzmeilensteine oder Regierungsprogramme noch material vierteljährliches Wachstum beeinflussen könnten.
- Die fehlertolerante Roadmap könnte sich verschieben: Sol ist für 2027 geplant und Apollo für 2029. Hardware-, Fehlerkorrektur- oder Fertigungsverzögerungen würden kommerzielle Kapazität verschieben und Vertrauen in die Roadmap schwächen.
- Post-IPO-Aktienangebot könnte Bewertung unter Druck setzen: QNT fiel bereits unter seinen 60 $ IPO-Preis nach Erreichen von 86,79 $. Lock-up-Ablaufzeiten, Eigenkapitalvergütung oder ein breiterer Quantenabverkauf könnten das Multipel komprimieren, auch wenn technische Meilensteine intakt bleiben.
Abschließende Gedanken: Sollten Sie 2026 in Quantinuum investieren?
Quantinuum hat eine differenzierte vollumfängliche Plattform, messbaren logischen Treue-Fortschritt und mehr als 2,1 Milliarden Dollar Liquidität. Der Umsatz stieg um 279%, Oracle fügt einen wichtigen Vertriebskanal hinzu und die 100-Millionen-Dollar CHIPS-Auszeichnung unterstützt heimische Fertigung. Die kommerzielle Basis bleibt jedoch klein, und ein 68-Millionen-Dollar bereinigter EBITDA-Verlust macht den Weg von technischer Errungenschaft zu dauerhaftem Cashflow zur entscheidenden Frage.
Der Bull Case erfordert schnellere Buchungskonversion und pünktliche Systemlieferung zur Unterstützung von 155 $. Der Bear Case spiegelt Vertragsverzögerungen, anhaltende Verluste und eine niedrigere Bewertung wider, die QNT in Richtung 35 $ ziehen könnte. Konservative Trader mögen auf breiteren Kundenumsatz, klarere Oracle-Wirtschaftlichkeit und Beweise warten, dass jährliches Wachstum die Verlust-zu-Umsatz-Lücke verringert.
Risikoerinnerung: Der Handel mit und die Investition in Aktien wie QNT beinhaltet ein hohes Risiko von Kapitalverlusten. Quantenentwicklungsrückschläge, Vertragsverzögerungen, Kundenkonzentration, Geldverbrennung, Verwässerung und gehebelter Handel können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuteilen.
Verwandte Lektüre
- Top 10 Quantencomputing-Aktien, die 2026 zu beobachten sind: Unternehmen, die die nächste Generation des Rechnens vorantreiben
- Top Hochleistungsrechnen (HPC) Aktien, die 2026 zu beobachten sind: Marktführer im beschleunigten Rechnen
- Oracle (ORCL) Aktienpreis-Ausblick für 2026: Kann KI-Cloud-Infrastruktur ORCL zurück zu seinen Höchstständen bringen?
- HPE Kursprognose 2026: Kann KI- und Netzwerkwachstum HPE in Richtung 90 $ treiben?
- IonQ (IONQ) Kursprognose 2026: Kann vollumfängliches Quantenwachstum IONQ in Richtung 65 $ treiben?
