

Pinterest (PINS) ist eine visuelle Entdeckungs- und Einkaufsplattform, auf der Menschen Einkäufe planen und Werbetreibende sie über gesponserte Inhalte erreichen. Sein großes Publikum und der Taste Graph bieten Marken eine Möglichkeit, Anzeigen mit Kaufabsicht statt passivem Surfen zu verbinden. KI-Empfehlungen und Performance+-Kampagnen könnten die Konversion verbessern, aber Pinterest konkurriert weiterhin mit deutlich größeren Werbeplattformen um Budgets und muss Engagement in wiederkehrende Ausgaben umwandeln.
Das jüngste Quartal zeigte Publikums- und Werbewachstum neben einem langsameren Ausblick. Pinterest Q2 2026 Umsatz stieg um 18 % auf 1,1797 Milliarden US-Dollar, die monatlich aktiven Nutzer erreichten 640 Millionen und das bereinigte EBITDA wuchs auf 311,3 Millionen US-Dollar. Das Management prognostizierte ein Q3-Umsatzwachstum von 13 % bis 15 %. Die Frage ist, ob besseres Anzeigen-Targeting und Shopping-Tools die Monetarisierung und den Cashflow aufrechterhalten können, wenn sich die gemeldete Wachstumsrate verlangsamt.
Die PINS-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Monetarisierungsfall: Bessere KI-Werbung, Shopping-Tools und Publikumsdaten steigern die Werbetreibenden-Renditen und unterstützen die Margen sowie eine Erholung in Richtung des $32-Bullen-Szenarios des Artikels.
- Der Wachstumsverlangsamungs-Fall: Moderierendes Anzeigenwachstum, ungleichmäßige internationale Monetarisierung und wiederkehrende Aktienvergütungen begrenzen die Ertragsqualität, was ein redaktionelles $18-Abwärtsszenario möglich macht.
Dieser Leitfaden analysiert die PINS-Aktienprognose, Preisszenarien für 2026, wesentliche Risiken und Analystenausblicke auf Basis von Pinterests Q2-Gewinnmitteilung vom 4. August, offiziellen Produkt-Updates und datierten Analystenaktionen bis zum 14. Oktober, sowie wie man PINS-Aktien-Futures handelt auf BingX TradFi mit USDT als Sicherheit.
Top 5 Dinge, die Pinterest-Investoren im Oktober 2026 wissen sollten
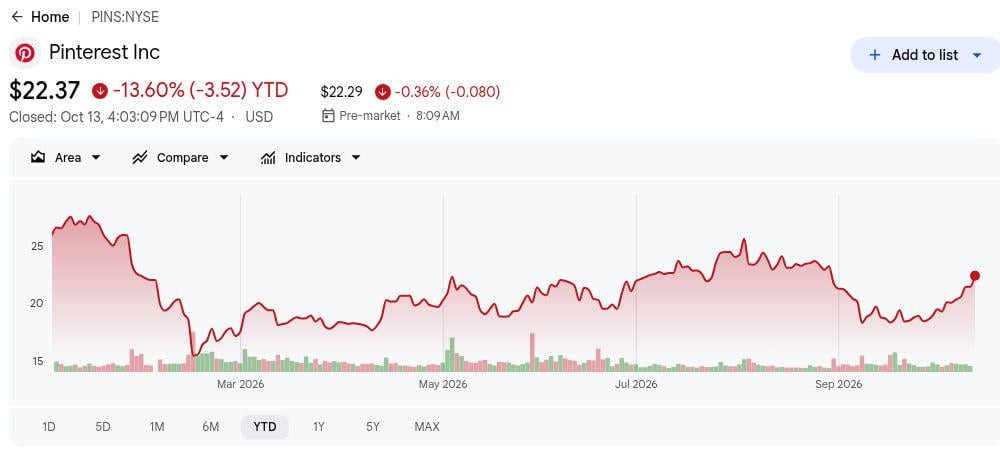
- PINS schloss bei $22,37, ein Rückgang von 13,60 % seit Jahresbeginn. Die Aktie hat sich trotz des Q2-Umsatzanstiegs von 18 % schlechter entwickelt. Eine niedrigere Bewertung könnte ihre Attraktivität verbessern, wenn zukünftige Cashflows stabil bleiben, wodurch die Werbenachfrage und bevorstehende Ergebnisse zu wichtigen Tests einer möglichen Erholung werden.
- Q2-Umsatz von 1,18 Milliarden US-Dollar übertraf die Management-Prognose. Der Umsatz überstieg die Obergrenze von 1,153 Milliarden US-Dollar um 2,3 %, während das bereinigte EBITDA von 311,3 Millionen US-Dollar die Obergrenze von 276 Millionen US-Dollar übertraf. Diese Ergebnisse demonstrieren eine stärkere Umsetzung, wobei das Wachstum im nächsten Quartal der wichtigste Zukunftstest bleibt.
- 640 Millionen Nutzer und 7 % ARPU-Wachstum stärkten die Monetarisierung. Die monatlich aktiven Nutzer stiegen um 11 %, während der globale Umsatz pro Nutzer $1,86 erreichte. Weiteres Wachstum hängt davon ab, internationales Engagement in Werbeausgaben umzuwandeln, wo die Monetarisierung deutlich geringer bleibt.
- Q3-Umsatzwachstumsprognose von 13 % bis 15 % signalisiert eine Verlangsamung. Das Management prognostizierte Einnahmen von 1,190 Milliarden bis 1,210 Milliarden US-Dollar und hob seinen jährlichen Ausblick für die bereinigte EBITDA-Marge von 29 % auf rund 30 % an. Verbesserte Effizienz könnte langsameres Wachstum ausgleichen, wenn Werbe- und KI-Investitionen profitable Nachfrage generieren.
- Über 2 Milliarden US-Dollar an Rückkäufen steigerten das Potenzial des Wertes je Aktie. Pinterest kaufte seit Jahresbeginn 111 Millionen Aktien zu einem Durchschnittspreis von $18,17 zurück. Anhaltende Cashflow-Generierung könnte Aktionärsrenditen unterstützen, während James Dibbos CFO-Übergang am 26. Oktober einen Kontrollpunkt für Kapitalallokation und Investitionsdisziplin hinzufügt.
Was ist Pinterest (PINS)?
Pinterest ist eine in San Francisco ansässige visuelle Entdeckungs- und Einkaufsplattform, auf der Nutzer Ideen erkunden, Produkte speichern und Einkäufe in den Bereichen Wohndesign, Mode, Essen und Reisen planen. Sein Geschäft basiert in erster Linie auf digitaler Werbung, wobei Marken für gesponserte Platzierungen bezahlen, während Nutzer Produkte suchen, speichern und vergleichen. Im Gegensatz zu traditionellen sozialen Medienplattformen erfasst Pinterest Nutzer während des Planungs- und Einkaufsprozesses und gibt Werbetreibenden die Möglichkeit, Verbraucher mit Kaufabsicht zu erreichen. Das Umsatzwachstum hängt von der Publikumserweiterung, der Werbenachfrage und der Effektivität der Plattform bei der Umwandlung von Engagement in Verkäufe ab.
Pinterest erweitert seine Werbefähigkeiten durch seinen Taste Graph, Pinterest Assistant und die Performance+-Automatisierung, die KI nutzen, um Produktempfehlungen, Targeting und Kampagnenleistung zu verbessern. Die Shopify-Integration vereinfacht die Werbung für Händler, während die im Februar 2026 erfolgte Übernahme von tvScientific Pinterest in die Connected-TV-Werbung eingeführt hat. Ein LG-Kampagnentest berichtete von 73 % größerer Haushaltsreichweite und 24 % mehr Neukunden, was das Potenzial von Mehrschirm-Werbung demonstriert. Diese Initiativen zielen darauf ab, die Monetarisierung zu verbessern, den Umsatz pro Nutzer zu steigern und mehr Werbeausgaben anzuziehen, da Pinterest seine Position im visuellen Handel stärkt.
Pinterest (PINS) Q2 2026 Ergebnisübersicht: Starkes Anzeigenwachstum trifft auf einen langsameren Q3-Ausblick
Pinterest meldete einen Umsatz von 1,1797 Milliarden US-Dollar, ein Anstieg von 18 % und über seiner Prognosedecke von 1,153 Milliarden US-Dollar, mit einem Non-GAAP-verwässerten EPS von $0,43 gegenüber $0,33 ein Jahr zuvor. Der Umsatz in den USA und Kanada wuchs um 18 % auf 880 Millionen US-Dollar. Das bereinigte EBITDA erreichte 311,3 Millionen US-Dollar, doch die Q3-Umsatzprognose implizierte ein langsameres Wachstum von 13 % bis 15 %. Das Quartal verbesserte die Cash-Ökonomik, ohne das Tempo der zukünftigen Werbenachfrage zu lösen.
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
1,133 Mrd.–1,153 Mrd. Prognose |
$1,1797 Mrd. |
Übertroffen. $26,7 Mio. über der Prognosedecke; +18 % im Jahresvergleich. |
|
Non-GAAP-verwässertes EPS |
$0,33 ein Jahr zuvor |
$0,43 |
Verbessert. +$0,10 bzw. +30 % im Jahresvergleich. |
|
GAAP-Nettogewinn / -verlust |
$38,8 Mio. Gewinn ein Jahr zuvor |
$46,7 Mio. Verlust |
Verschlechtert. $85,5 Mio. Schwankung von Gewinn zu Verlust. |
|
Monatlich aktive Nutzer |
578 Mio. ein Jahr zuvor |
640 Mio. |
Gewachsen. +11 % im Jahresvergleich. |
|
Bereinigtes EBITDA |
256 Mio.–276 Mio. Prognose |
$311,3 Mio. |
Übertroffen. $35,3 Mio. über der Prognosedecke; +24 % im Jahresvergleich. |
|
Freier Cashflow |
$196,7 Mio. ein Jahr zuvor |
$269,9 Mio. |
Verbessert. +$73,2 Mio. bzw. +37 % im Jahresvergleich. |
|
Q3-Umsatzausblick |
18 % Q2-Wachstum |
1,190 Mrd.–1,210 Mrd. |
Langsamer. Prognostiziertes Wachstum von 13 %–15 % im Jahresvergleich. |
|
Ausblick auf die bereinigte EBITDA-Marge für das Gesamtjahr |
29 % vorheriger Ausblick |
~30 % |
Erhöht. Um etwa 1 Prozentpunkt gestiegen. |
- Umsatzwachstum von 18 % übertraf die Management-Prognose. Der Umsatz stieg von 998,2 Millionen US-Dollar und übertraf den Ausblick von 1,133 Milliarden bis 1,153 Milliarden US-Dollar. Stärkere Werbeprodukte und kommerzielles Engagement unterstützten das Wachstum, obwohl anhaltende Werbeausgaben für die Aufrechterhaltung des Schwungs unerlässlich bleiben.
- Umsatzwachstum von 18 % in den USA und Kanada stärkte Pinterests größten Markt. Der Umsatz erreichte 880 Millionen US-Dollar, wobei der ARPU um 14 % auf $8,30 stieg. Europa wuchs um 12 % und der Rest der Welt um 38 %, obwohl ihre kleineren Umsatzbasen ihre Fähigkeit begrenzen, einen inländischen Rückgang auszugleichen.
- Bereinigtes EPS von $0,43 profitierte von erheblichen Aktienrückkäufen. Das Non-GAAP-Nettoeinkommen stieg um 9 % auf 249,5 Millionen US-Dollar, während die verwässerten Aktien von 689,8 Millionen auf 577,6 Millionen sanken. Rückkäufe verstärkten das Gewinnwachstum je Aktie, was die zugrundeliegende Rentabilität bei der Beurteilung der zukünftigen EPS-Leistung wichtig macht.
- Der freie Cashflow stieg um 37 % auf 269,9 Millionen US-Dollar. Der operative Cashflow erreichte 292,9 Millionen US-Dollar trotz eines GAAP-Verlusts von 46,7 Millionen US-Dollar. Das Unternehmen addierte 324,5 Millionen US-Dollar an aktienbasierter Vergütung zurück, einschließlich Umstrukturierungsauszeichnungen, was verwässerungsbereinigte Renditen bei der Bewertung der Cashflow-Generierung wichtig macht.
- Der Ausblick auf eine EBITDA-Marge von 30 % für das Gesamtjahr signalisiert verbesserte Rentabilität. Das Management hob seine Erwartung von 29 % an, mit einer Q3-Prognose für das bereinigte EBITDA von 335 Millionen bis 355 Millionen US-Dollar. Der Mittelpunkt impliziert eine Quartalsmarge von rund 28,8 %, was darauf hindeutet, dass Effizienzgewinne die Erträge trotz langsameren Umsatzwachstums unterstützen könnten.
Pinterest (PINS) Investitionsausblick 2026: $32 Bull-Case vs. $18 Bear-Case
Pinterests Ausblick für 2026 hängt davon ab, ob sein wachsendes Publikum und bessere Shopping-Tools die Werbetreibenden-Renditen steigern können, während sich das Umsatzwachstum verlangsamt. Stärkere inländische Monetarisierung, Performance+-Einführung und disziplinierte Ausgaben unterstützen das Aufwärtspotenzial. Ein schwächerer Werbemarkt, ungleichmäßige internationale Renditen oder höhere Produktkosten würden die jüngste Cashflow-Verbesserung schwerer aufrechtzuerhalten machen.
Der Bull-Case: Bessere Anzeigenmonetarisierung treibt PINS in Richtung $32
Der Bull-Case geht davon aus, dass der ARPU in den USA und Kanada seinen Q2-Schwung beibehält, da Performance+ und Shopify-Integration mehr Wiederholungskampagnen auf die Plattform bringen. Pinterest Assistant könnte die Produktentdeckung in höher konvertierenden Traffic umwandeln. Wenn der Werbeumsatz schneller als Engineering- und Vertriebskosten wächst, würden sich bereinigtes EBITDA und Cashflow stärken, auch ohne einen weiteren Nutzeranstieg.
Eine Bewegung in Richtung $32 würde Q3-Umsatz nahe oder über 1,210 Milliarden US-Dollar, starke Feiertagsnachfrage und Vertrauen in den Ausblick auf eine jährliche bereinigte EBITDA-Marge von rund 30 % erfordern. Bessere Werbetreibenden-Renditen und steigende Gewinnschätzungen würden als Bestätigung dienen.
Der Base-Case: Prognostiziertes Wachstum hält PINS zwischen $22 und $27
Der Base-Case geht davon aus, dass der Q3-Umsatz im Bereich von 1,190 Milliarden bis 1,210 Milliarden US-Dollar landet und sich die Werbetreibenden-Rendite schrittweise verbessert. Die 640-Millionen-Nutzerbasis und der freie Q2-Cashflow von 269,9 Millionen US-Dollar unterstützen fortgesetzte Produktinvestitionen, aber das prognostizierte Wachstum von 13 % bis 15 % gibt Investoren wenig Grund, eine unmittelbare Wiederbeschleunigung einzupreisen.
PINS könnte hauptsächlich zwischen $22 und $27 handeln, wenn der inländische ARPU stabil bleibt, die europäische Monetarisierung sich verbessert und die Margenprognose hält. Ein Umsatzverfehlen oder eine schwächere Cash-Konversion würde den Bereich unter Druck setzen; stärkere Feiertagsverkäufe würden sein oberes Ende anheben.
Der Bear-Case: Langsameres Werbewachstum zieht PINS in Richtung $18
Der Bear-Case geht davon aus, dass Werbetreibende Budgets verlagern, wenn Pinterest-Kampagnen schwächere inkrementelle Renditen liefern. USA und Kanada machen 880 Millionen US-Dollar des vierteljährlichen Umsatzes aus, sodass schwächere inländische Ausgaben für kleinere Regionen schwer auszugleichen wären. Niedrigere Werberenditen würden auch den operativen Hebel reduzieren, während Pinterest weiterhin KI, Shopping-Tools und Vertriebsteams finanziert.
Eine Bewegung in Richtung $18 würde wahrscheinlicher, wenn der Q3-Umsatz unter 1,190 Milliarden US-Dollar fällt, der Feiertagskommentar sich abschwächt oder die Margenprognose gekürzt wird. Niedrigere Gewinnschätzungen und die Kosten der wiederkehrenden Aktienvergütung würden trotz weiteren Nutzerwachstums Druck hinzufügen.
PINS-Aktienkursprognosen für 2026 von Wall-Street-Analysten
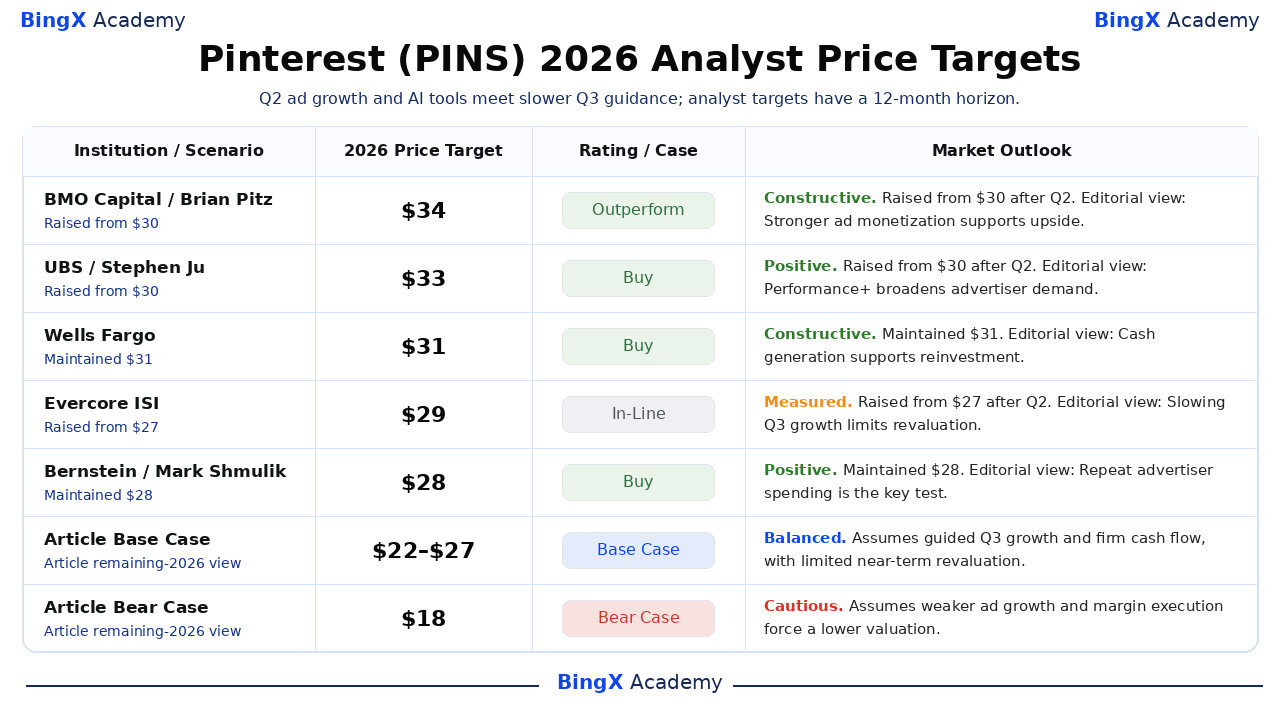
Diese fünf namentlich genannten Drittanbieter-Aktionen verwenden einen 12-Monats-Horizont, der über Dezember 2026 hinausgeht. Wo die veröffentlichten Notizen detaillierte Begründungen weglassen, sind Market-Outlook-Erklärungen ausdrücklich als redaktionelle Interpretationen gekennzeichnet. Wells Fargos Rating folgt der normalisierten Buy-Kategorie des Anbieters. Base- und Bear-Reihen sind separate verbleibende 2026-Artikelszenarien.
|
Institution / Szenario |
Kursziel 2026 |
Rating / Fall |
Marktausblick |
|
BMO Capital |
$34 |
Outperform |
Konstruktiv. 2026-08-05: Brian Pitz erhöhte von $30 auf $34 und behielt Outperform bei. Redaktionelle Sichtweise: Stärkere Anzeigenmonetarisierung unterstützt das Aufwärtspotenzial. |
|
UBS |
$33 |
Kaufen |
Positiv. 2026-08-05: Stephen Ju erhöhte von $30 auf $33 und behielt Kaufen bei. Redaktionelle Sichtweise: Performance+ erweitert die Werbenachfrage. |
|
Wells Fargo |
$31 |
Kaufen |
Konstruktiv. 2026-10-12: Ken Gawrelski behielt Kaufen und das Kursziel von $31 bei. Redaktionelle Sichtweise: Cashflow-Generierung unterstützt Reinvestitionen. |
|
Evercore ISI |
$29 |
In-Line |
Gemessen. 2026-08-05: Mark Mahaney erhöhte von $27 auf $29 und behielt In-Line bei. Redaktionelle Sichtweise: Verlangsamtes Q3-Wachstum begrenzt die Neubewertung. |
|
Bernstein |
$28 |
Kaufen |
Positiv. 2026-08-20: Mark Shmulik behielt Kaufen und das Kursziel von $28 bei. Redaktionelle Sichtweise: Wiederholte Werbeausgaben sind der entscheidende Test. |
|
Artikel Base-Case |
22–27 |
Base-Case |
Ausgewogen. Geht von prognostiziertem Q3-Wachstum und stabilem Cashflow aus, mit begrenzter kurzfristiger Neubewertung. |
|
Artikel Bear-Case |
$18 |
Bear-Case |
Vorsichtig. Geht davon aus, dass schwächeres Werbewachstum und Margenausführung eine niedrigere Bewertung erzwingen. |
So handeln Sie Pinterest (PINS)-Aktien auf BingX
Handeln Sie Pinterests KI-Werbung, Shopping-Monetarisierung und Cashflow-Ausblick mit BingX TradFi und BingX AI-Tools. Da PINS scharf auf Werbenachfrage, Nutzermetriken und Quartalsprognosen reagieren kann, sollten Händler sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
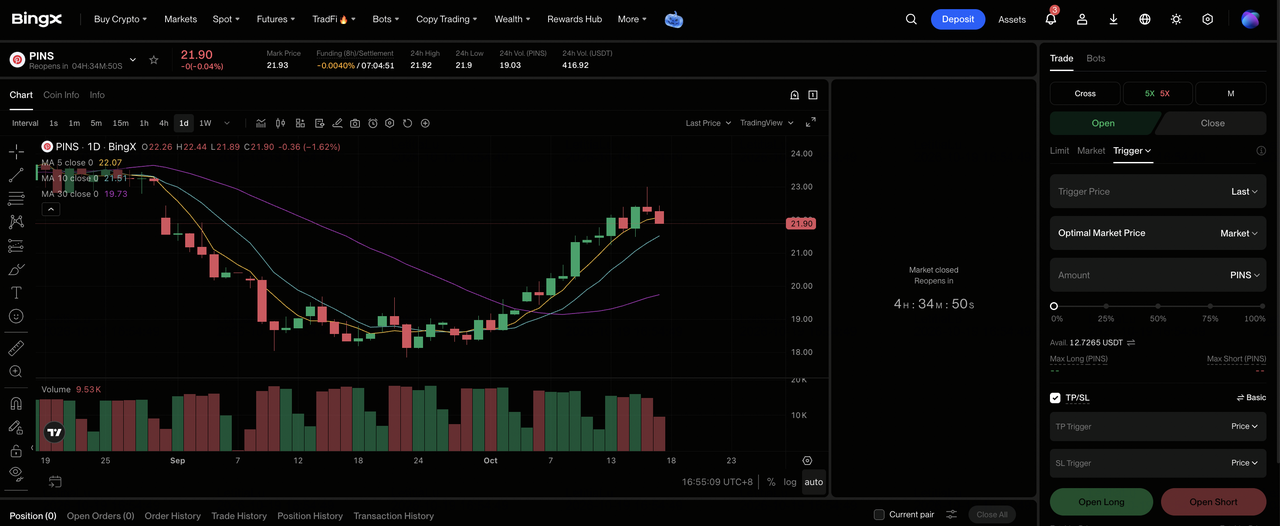
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich auf dem BingX-Exchange-Dashboard.
Schritt 2: Pinterest (PINS) auswählen. Suchen und wählen Sie den PINS-USDT Perpetual-Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long eröffnen, wenn Sie stärkere Werbetreibenden-Renditen, inländischen ARPU und disziplinierte Ausgaben erwarten, die das Wachstum unterstützen. Wählen Sie Short eröffnen, wenn Sie eine schwächere Werbenachfrage, langsamere Monetarisierung oder einen reduzierten Margenausblick erwarten.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolated- oder Cross-Margin basierend auf Ihrer Risikotoleranz. PINS' Rückgang von 13,60 % seit Jahresbeginn zeigt, warum konservativer Hebel und klare Positionsgrößen wichtig sind.
Schritt 5: Strikte Risikoprotokolle ausführen. Legen Sie Take-Profit und Stop-Loss (TP/SL)-Niveaus vor oder unmittelbar nach dem Eingehen des Trades fest. PINS kann schnell auf Ergebnisse, MAUs, ARPU, Werbebudgets, KI-Produkt-Updates und Kapitalallokationsentscheidungen reagieren.
Top 5 Risiken, die Pinterest-Investoren im Jahr 2026 im Auge behalten sollten
Pinterests wachsendes Publikum, verbesserte Monetarisierung und stärkere Cashflow-Generierung unterstützen sein langfristiges Wachstumspotenzial. Allerdings bleiben Werbenachfrage, internationale Rentabilität, Aktionärsverwässerung, Kapitalallokation und KI-Wettbewerb wichtige Faktoren, die zukünftige Erträge und Bewertungen beeinflussen.
- Langsamere Werbenachfrage könnte die Margen unter Druck setzen. Die Q3-Prognose weist auf ein Umsatzwachstum von 13 % bis 15 % hin. Weitere Reduzierungen der Werbeausgaben könnten den Umsatz gegenüber laufenden Engineering- und Vertriebskosten schwächen und den operativen Hebel sowie das Gewinnwachstum begrenzen.
- Internationale Monetarisierung könnte hinter dem Publikumswachstum zurückbleiben. Der Rest der Welt erreichte im Q2 377 Millionen monatlich aktive Nutzer, aber der ARPU blieb bei $0,23. Wachsendes Engagement schafft erhebliche Chancen, obwohl langsamere Werbetreibenden-Adoption bedeutende Umsatz- und Gewinnbeiträge verzögern könnte.
- Aktienbasierte Vergütungen könnten Gewinne je Aktie aufwiegen. Pinterest fügte im Q2-Cashflow 324,5 Millionen US-Dollar an aktienbasierter Vergütung hinzu. Fortlaufende Aktienzuteilungen können Aktionäre verwässern, es sei denn, Rückkäufe gleichen die Ausgabe aus, was potenziell das für Wachstumsinvestitionen verfügbare Bargeld reduziert.
- Aggressive Rückkäufe könnten die finanzielle Flexibilität einschränken. Pinterest kaufte seit Jahresbeginn Aktien im Wert von über 2 Milliarden US-Dollar zurück, während Bargeld und marktfähige Wertpapiere auf 1,275 Milliarden US-Dollar sanken. Weitere Rückkäufe könnten Ressourcen für Produktinvestitionen und Übernahmen einschränken, was die Kapitalallokation während des CFO-Übergangs im Oktober besonders wichtig macht.
- KI-Werbewettbewerb könnte die Rentabilität begrenzen. Performance+ und tvScientific zielen darauf ab, Targeting, Messung und Werbetreibenden-Renditen zu verbessern, aber konkurrierende Plattformen investieren stark in ähnliche Fähigkeiten. Höhere Akquisitionskosten oder schwächere Wiederholungsausgaben könnten die Margen unter Druck setzen und das Aufwärtspotenzial der Bewertung begrenzen.
Abschließende Gedanken: Sollten Sie 2026 in Pinterest investieren?
Pinterests verbesserte Werbeleistung bietet eine stärkere Grundlage für seinen Investitionsausblick, mit einem Q2-Umsatzanstieg von 18 %, stärkerer inländischer Monetarisierung und einem Anstieg des freien Cashflows um 37 %. Performance+-Automatisierung, Shopify-Integration und tvScientific könnten die Werbetreibenden-Reichweite erweitern und die Konversion verbessern, was Möglichkeiten für weiteres Umsatz- und Margenwachstum schafft. Der Schlüssel liegt darin, ob diese Initiativen die Werbeausgaben und Rentabilität aufrechterhalten können, während sich das kurzfristige Umsatzwachstum verlangsamt.
Der $32-Bull-Case hängt von stärkerer Werbenachfrage, Feiertagsausgaben und fortgesetzter Margenverbesserung ab, während der $18-Bear-Case schwächere Monetarisierung und Bewertungsdruck widerspiegelt. Der $22 bis $27-Base-Case geht von einer gleichmäßigen Ausführung innerhalb der Management-Prognose aus. Investoren können bevorstehende Q3-Ergebnisse, inländische ARPU-Trends, Werbetreibenden-Renditen und verwässerungsbereinigte Cashflows verfolgen, um zu beurteilen, ob Pinterests KI- und Shopping-Investitionen eine nachhaltige Erholung unterstützen können.
Risikohinweis: Investitionen in PINS sind mit dem Risiko eines Kapitalverlusts verbunden. Werbezyklen, KI-Wettbewerb, internationale Monetarisierung, aktienbasierte Vergütung und Kapitalallokationsentscheidungen können zukünftige Erträge und die Aktienkursentwicklung beeinflussen. Investoren sollten diese Risiken bewerten und unabhängige Recherchen durchführen, bevor sie investieren.
Weiterführende Lektüre
- Shopify (SHOP) Kursprognose 2026: Können Zahlungen und KI-Commerce SHOP in Richtung $210 treiben?
- Reddit (RDDT) Kursprognose 2026: Können KI-Datenchancen RDDT in Richtung $300 treiben?
- Meta (META) Kursprognose 2026: Kann KI-Monetarisierung META in Richtung $1.000 treiben?
- Snap Inc. (SNAP) Kursprognose 2026: Können Werbe- und Abonnementwachstum SNAP in Richtung $10 treiben?
- Alibaba (BABA) Kursprognose 2026: Kann 45 % Cloud-Wachstum BABA in Richtung USD $230 treiben?
