

Novo Nordisk (NVO) ist ein in Dänemark ansässiges Pharmaunternehmen, das sich auf Diabetes, Adipositas und andere chronische Krankheiten konzentriert. Ozempic, Wegovy, Rybelsus und das Insulin-Portfolio bleiben zentral für das Geschäft, während orale Adipositas-Medikamente und die breitere kardiometabolische Pipeline für das zukünftige Wachstum immer wichtiger werden. Diese Expansion bietet Novo Nordisk mehr Wege, um einen großen Markt für chronische Krankheiten anzugehen, macht aber auch das ADR anfällig für die Konkurrenz von Eli Lilly, US-Preisgestaltung und Kostenerstattung sowie klinische oder regulatorische Rückschläge.
Das jüngste Quartal zeigte verbesserte operative Dynamik neben anhaltendem Druck auf die berichteten Erträge. Novo Nordisk Q2-Umsätze erreichten 78,488 Milliarden DKK (etwa 12,56 Milliarden US-Dollar), bereinigte Umsätze stiegen um 7% zu konstanten Wechselkursen, und der bereinigte operative Gewinn erreichte 33,389 Milliarden DKK (etwa 5,34 Milliarden US-Dollar), ein Anstieg um 11% zu konstanten Wechselkursen. Das bereinigte EPS lag bei etwa 0,95 US-Dollar pro ADR gegenüber etwa 0,78 US-Dollar erwartet, aber der Nettogewinn fiel um 21% auf 20,989 Milliarden DKK (etwa 3,36 Milliarden US-Dollar). Der Investment-Case hängt davon ab, ob Verschreibungsvolumen und orales Wegovy den US-Preisdruck kompensieren und Marktanteile verteidigen können.
Die NVO-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Fall der Adipositas-Franchise-Expansion: orales Wegovy, internationales Volumen und verbesserte Prognosen bauen Schätzungsdynamik wieder auf und erweitern den Zugang.
- Der Fall der Konkurrenz und Preisgestaltung: Eli Lilly Marktanteilsgewinne, niedrigere US-realisierte Preise oder Pipeline-Rückschläge halten das Wachstum unter dem für eine dauerhafte Neubewertung erforderlichen Niveau.
Dieser Leitfaden schlüsselt die NVO-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf Novo Nordisks Q2-Ergebnisbericht vom 04. August 2026, regulatorischen Einreichungen und Marktdaten bis zum 02. September 2026, plus wie man NVO-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Novo Nordisk Investoren im September 2026 wissen sollten
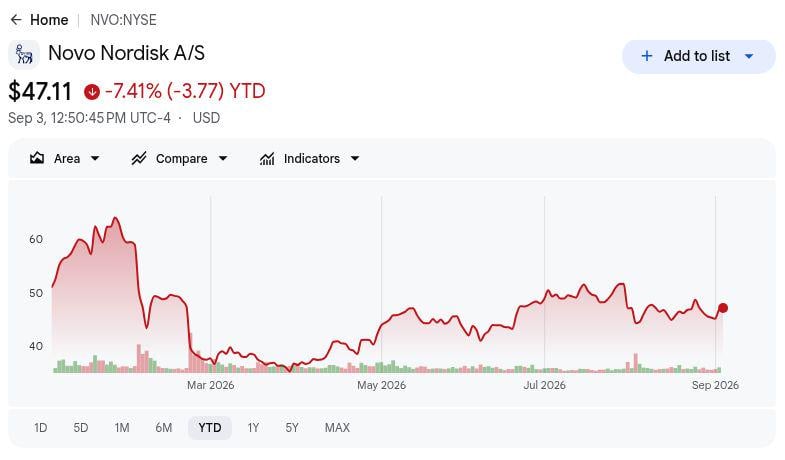
- NVO schloss am 02. September bei 46,77 US-Dollar nach einem Gewinn von 3,66%: Das ADR blieb bei der verfolgten 2026-Renditemessung leicht negativ, was zeigt, dass eine starke Session den früheren Reset nicht löschte. Investoren stehen immer noch vor Unsicherheiten bezüglich Adipositas-Marktanteil, US-Preisgestaltung und Pipeline-Umsetzung.
- Bereinigte Q2-Umsätze stiegen um 7% zu konstanten Wechselkursen: Berichtete Umsätze stiegen um 3% bei CER auf 78,488 Milliarden DKK (etwa 12,2 Milliarden US-Dollar), wobei GLP-1-Volumen und internationales Wegovy-Wachstum einen Teil des US-Preisdrucks kompensierten.
- Bereinigter operativer Gewinn stieg um 11% auf 33,389 Milliarden DKK (etwa 5,19 Milliarden US-Dollar): Das Ergebnis übertraf die zitierte Schätzung von 28,74 Milliarden DKK (etwa 4,47 Milliarden US-Dollar) um 4,649 Milliarden DKK (etwa 722 Millionen US-Dollar), obwohl der berichtete operative Gewinn aufgrund von Rabatten und Pipeline-Belastungen immer noch um 16% bei CER fiel.
- Management verengte bereinigte 2026-Wachstumsprognose auf 0% bis negative 6%: Die vorherige Spanne war negative 4% bis negative 12%, was die Downside-Unsicherheit reduzierte, auch wenn das Wachstum deutlich unter früheren Expansionsraten bleibt.
- Pipeline-Wertminderungen erreichten 6,3 Milliarden DKK (etwa 979 Millionen US-Dollar), während sich orales Wegovy der Kommerzialisierung näherte: Die Pille könnte den Zugang zur Adipositas-Behandlung erweitern, aber das Scheitern von Ziltivekimab zeigt, dass Pipeline-Breite nicht garantiert erfolgreiche Wertschöpfung garantiert.
Was ist Novo Nordisk (NVO)?
Novo Nordisk ist ein in Dänemark ansässiges Pharmaunternehmen, das sich auf Diabetes, Adipositas und andere chronische Krankheiten konzentriert. Ozempic, Wegovy und Rybelsus verankern seine GLP-1-Franchise, unterstützt von Insulin-Produkten und Medikamenten bei seltenen Blut- und Endokrin-Störungen. Das Unternehmen entwickelt, produziert und vermarktet Therapien über ein globales klinisches, Produktions- und Ärzte-Netzwerk. Das an der NYSE gelistete NVO-Wertpapier ist ein US-Dollar American Depositary Receipt, das die in Kopenhagen gelisteten NOVO-B Stammaktien repräsentiert.
Novo Nordisks aktuelle Ausrichtung konzentriert sich auf die Erweiterung des Adipositas-Zugangs, die Verteidigung der injizierbaren Franchise und die Hinzufügung oraler und nächster Generation kardiometabolischer Behandlungen. Orales Wegovy schafft einen neuen Weg für Patienten, die eine Pille bevorzugen, während Ozempic, injizierbares Wegovy, Rybelsus und die breitere Pipeline dem Unternehmen mehrere kommerzielle und klinische Hebel geben. Die globale Produktionsexpansion soll Versorgungsengpässe lindern, aber das Volumenwachstum muss niedrigere US-realisierte Preise und stärkere Konkurrenz von Eli Lillys Mounjaro und Zepbound kompensieren. Die Strategie kombiniert daher Franchise-Umsetzung, Zahler-Zugang, Produktionsskala und Pipeline-Lieferung, anstatt sich auf einen einzigen vierteljährlichen Verschreibungstrend zu verlassen.
Mehr lesen: Top Pharma-Aktien zum Kauf 2026: Krebsmedikamente, Gewichtsreduktions-Medikamente, mRNA und neue Medikamente
Novo Nordisk (NVO) Q2 2026 Ergebnis-Übersicht: Umsätze, Gewinn und überarbeitete Prognose
Novo Nordisk berichtete Q2-Umsätze von 78,488 Milliarden DKK (etwa 12,56 Milliarden US-Dollar), mit bereinigten Umsätzen um 7% zu konstanten Wechselkursen, bereinigten operativen Gewinn von 33,389 Milliarden DKK (etwa 5,34 Milliarden US-Dollar) um 11%, und bereinigtes EPS von etwa 0,95 US-Dollar pro ADR gegenüber etwa 0,78 US-Dollar erwartet. Der Nettogewinn fiel um 21% auf 20,989 Milliarden DKK (etwa 3,36 Milliarden US-Dollar), während die überarbeitete bereinigte 2026-Umsatz- und operative Gewinnwachstumsprognose sich auf eine Spanne von 0% bis negative 6% verbesserte. Der zentrale Kompromiss ist, ob Verschreibungsvolumen schwächere US-realisierte Preise kompensieren kann.
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsätze |
— |
78,488 Mrd. DKK (etwa 12,56 Mrd. $) |
Gewachsen. Berichtete Umsätze stiegen um 3% bei CER; bereinigte Umsätze stiegen um 7%. |
|
Q2 bereinigter operativer Gewinn |
28,74 Mrd. DKK (etwa 4,60 Mrd. $) zitierte Erwartung |
33,389 Mrd. DKK (etwa 5,34 Mrd. $) |
Übertroffen. 4,649 Mrd. DKK (etwa 744 Mio. $) über der zitierten Erwartung; um 11% bei CER gestiegen. |
|
Q2 berichteter operativer Gewinn |
— |
Um 16% bei CER gesunken |
Gesunken. Die vorjährige 340B-Rabatt-Rückumkehr und aktuelle Pipeline-Wertminderungen belasteten den Vergleich. |
|
Q2 Nettogewinn |
— |
20,989 Mrd. DKK (etwa 3,36 Mrd. $) |
Gesunken. Um 21% im Jahresvergleich gesunken. |
|
Q2 bereinigtes EPS pro ADR |
Etwa 0,78 $ Konsens |
Etwa 0,95 $ |
Übertroffen. Etwa 0,17 $ über dem Konsens. |
|
2026 bereinigte Umsatzwachstums-Ausblick |
— |
0% bis -6% bei CER |
Verbessert. Die überarbeitete Spanne reduzierte Downside-Unsicherheit. |
|
2026 bereinigte operative Gewinnwachstums-Ausblick |
— |
0% bis -6% bei CER |
Verbessert. Die aktualisierte Spanne impliziert eine weniger starke Kontraktion. |
|
2026 freier Cashflow-Ausblick |
— |
45-55 Mrd. DKK (etwa 7,2-8,8 Mrd. $) |
Beibehalten. Cashgenerierung unterstützt Investitionen und Aktionärsrenditen. |
|
2026 Kapitalausgaben-Ausblick |
— |
Etwa 55 Mrd. DKK (etwa 8,8 Mrd. $) |
Erhöht. Produktionsexpansion bleibt eine große Cash-Anforderung. |
- Q2-Umsätze von 78,488 Milliarden DKK (etwa 12,56 Milliarden US-Dollar) erzielten 7% bereinigtes Wachstum bei CER: Das berichtete Wachstum betrug nur 3% bei CER, wobei Rabatt- und Vergleichseffekte den stärkeren zugrunde liegenden Verschreibungsvolumen-Trend verschleierten. Der Unterschied unterstützt den Nachfragefall, zeigt aber auch, warum das Volumenwachstum stark genug bleiben muss, um schwächere US-realisierte Preise zu absorbieren.
- Bereinigter operativer Gewinn von 33,389 Milliarden DKK (etwa 5,34 Milliarden US-Dollar) übertraf die zitierte Erwartung um 4,649 Milliarden DKK (etwa 744 Millionen US-Dollar): Der 11%ige CER-Anstieg zeigte, dass die Kern-Franchise trotz kommerziellen Drucks operative Hebelwirkung behielt. Investoren brauchen diese bereinigte Stärke immer noch, um in berichteten Ergebnissen sichtbar zu werden, nachdem der operative Gewinn um 16% bei CER gesunken ist.
- Bereinigtes EPS von etwa 0,95 US-Dollar pro ADR übertraf den etwa 0,78 US-Dollar Konsens um 0,17 US-Dollar: Die Ergebnisüberraschung stärkte den kurzfristigen Boden für das ADR und bestätigte, dass bereinigte operative Dynamik die Pro-Aktien-Ergebnisse erreichte. Eine dauerhafte Neubewertung erfordert jedoch wiederkehrendes Produktwachstum, anstatt der anhaltenden Abhängigkeit von Rabatt-Normalisierung oder ausgeschlossenen Wertminderungen.
- Nettogewinn fiel um 21% auf 20,989 Milliarden DKK (etwa 3,36 Milliarden US-Dollar), da berichtete Erträge verzerrt blieben: Die vorjährige 340B-Rabatt-Rückumkehr und aktuelle Pipeline-Wertminderungen erweiterten die Kluft zwischen bereinigter und berichteter Leistung. Diese Kluft ist wichtig, weil wiederholte Entwicklungskosten das für Produktion, Pipeline-Investition und Aktionärsrenditen verfügbare Cash reduzieren würden.
- Überarbeitete 2026-Wachstumsprognose verbesserte sich auf 0% bis negative 6% bei CER: Freier Cashflow von 45 bis 55 Milliarden DKK (etwa 7,2 bis 8,8 Milliarden US-Dollar) wird neben Kapitalausgaben von etwa 55 Milliarden DKK (etwa 8,8 Milliarden US-Dollar) erwartet. Der Ausblick reduziert unmittelbares Downside-Risiko, aber Produktionsinvestitionen müssen sich noch in Versorgung, Verschreibungsvolumen und bessere Cash-Renditen übersetzen.
Novo Nordisk (NVO) 2026 Investment-Ausblick: 65 $ Bull Case vs. 40 $ Bear Case
Der zentrale Test ist, ob Novo Nordisk orales Wegovy, internationales Volumen und Produktionsinvestitionen in erneuertes Wachstum umwandeln kann, bevor US-Preisdruck und stärkere Adipositas-Medikament-Konkurrenz die Ertragskraft der Franchise reduzieren.
Der Bull Case: Adipositas-Medikament-Wachstum und internationale Nachfrage treiben NVO Richtung 65 $
Der Bull Case geht davon aus, dass Novo Nordisk den Adipositas-Behandlungsmarkt sowohl durch injizierbare Produkte als auch orales Wegovy weiter ausbaut, während internationales GLP-1-Volumen schwächere US-realisierte Preise kompensiert. Eine erfolgreiche orale Option könnte den Zugang für Patienten erweitern, die Pillen gegenüber Injektionen bevorzugen, während zuverlässige Versorgung und stärkere Produktbreite dazu beitragen würden, das bereinigte Umsatzwachstum über die überarbeitete Spanne von 0% bis negative 6% zu heben.
Eine Bewegung Richtung 65 $ würde anhaltende Verschreibungsgewinne, erfolgreiche orale Wegovy-Aufnahme und größeres Pipeline-Vertrauen nach 6,3 Milliarden DKK (etwa 1,0 Milliarden US-Dollar) an Wertminderungen erfordern. Verbesserte Prognosen, stabiler US-Marktanteil und freier Cashflow über der Mitte der 45 bis 55 Milliarden DKK (etwa 7,2 bis 8,8 Milliarden US-Dollar) Spanne würden die klarste Bestätigung bieten.
Der Base Case: Verbesserte Prognose hält NVO zwischen 47 $ und 55 $
Der Base Case geht davon aus, dass Novo Nordisk innerhalb seines überarbeiteten Ausblicks liefert, während GLP-1-Volumen einen Teil des Preisdrucks kompensiert und orale Produkte allmählich aufbauen. Internationales Wegovy-Wachstum und Produktionsexpansion unterstützen die Franchise, aber Eli Lilly Konkurrenz verhindert, dass Erträge und Bewertung schnell zu ihren früheren Trajektorien zurückkehren.
Unter diesem redaktionellen Szenario könnte NVO hauptsächlich zwischen 47 $ und 55 $ handeln. Stabiler US-Verschreibungsanteil, anhaltende ex-US-Wachstum und normalisierter berichteter Gewinn würden die Spanne unterstützen, während erneuerter Prognosedruck oder Beweise, dass Rabatt-Bewegungen den größten Teil der Verbesserung trieben, das Upside begrenzen würden.
Der Bear Case: Konkurrenz und Pipeline-Druck ziehen NVO Richtung 40 $
Der Bear Case geht davon aus, dass Eli Lilly zusätzliche Adipositas-Anteile erobert, während US-Preisdruck anhält und Medicare-Aufnahme weniger als erwartet beiträgt. Ein weiterer klinischer Rückschlag oder tiefere Patent-Sorgen würden Novo Nordisk abhängiger von Ozempic und Wegovy lassen, während Produktionsinvestitionen erhöht bleiben.
Eine Bewegung Richtung 40 $ würde wahrscheinlicher werden, wenn Verschreibungswachstum verlangsamt, bereinigte Prognosen unter negative 6% fallen oder weitere Wertminderungen das Vertrauen in Post-2026-Produkte schwächen. Niedrigere Umsatzschätzungen und ungenutzte Kapazitäten würden dann sowohl Erträge als auch das Bewertungsmultiple komprimieren, das auf das ADR angewendet wird.
Novo Nordisk Aktienkursprognosen für 2026 von Wall Street Analysten
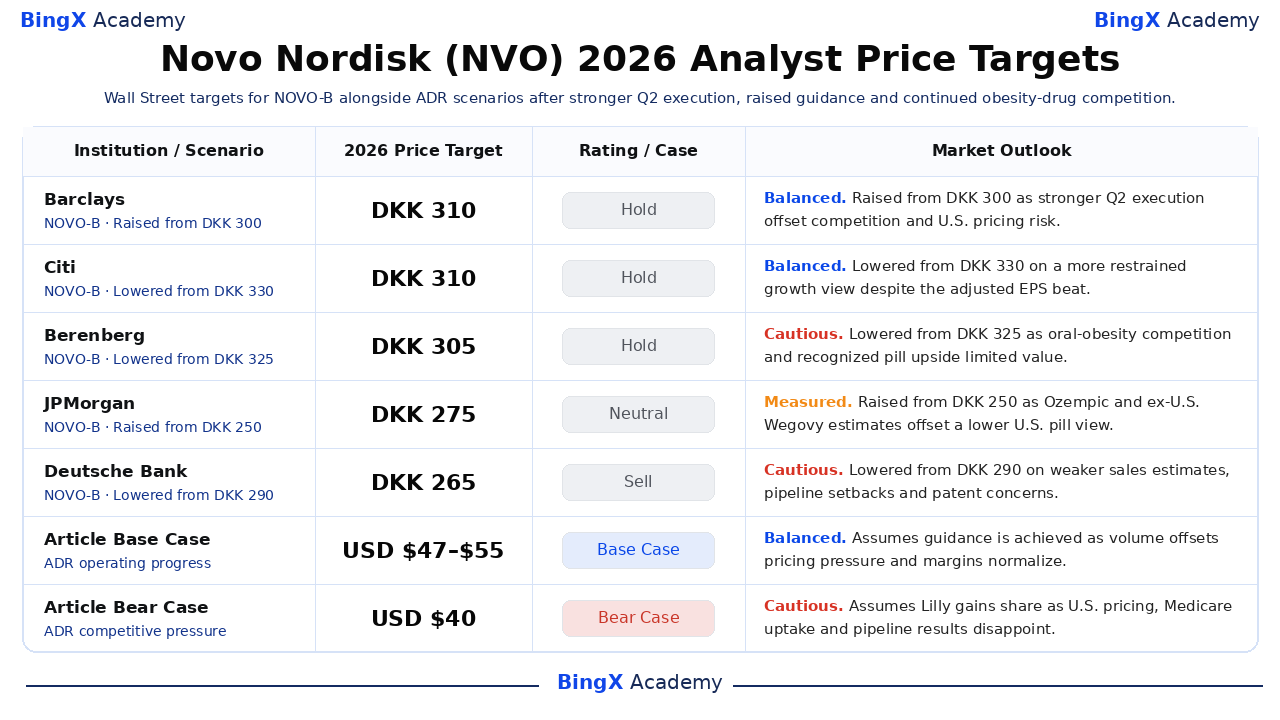
Diese fünf datierten institutionellen Aktionen decken hauptsächlich die in Kopenhagen gelistete NOVO-B Stammaktie ab und bleiben daher in DKK anstatt US-Dollar denominiert. Ihre Spanne von 265 bis 310 DKK spiegelt unterschiedliche Annahmen über Adipositas-Konkurrenz, US-Preisgestaltung, orales Wegovy und Pipeline-Dauerhaftigkeit wider. Die finalen Base- und Bear-Reihen sind separate BingX Akademie redaktionelle Szenarien für das USD-gehandelte NVO ADR.
|
Institution / Szenario |
2026 Kursziel (gezeigtes Wertpapier) |
Rating / Fall |
Marktausblick |
|
Barclays |
310 DKK (etwa 49,60 $; NOVO-B) |
Halten |
Ausgewogen. 06. August: erhöht von 300 DKK (etwa 48,00 $) auf 310 DKK (etwa 49,60 $). Die bescheidene Erhöhung erkennt stärkere Q2-Ausführung und erhöhte Prognose an, wobei Konkurrenz und US-Preisgestaltung die Überzeugung begrenzen. |
|
Citi |
310 DKK (etwa 49,60 $; NOVO-B) |
Halten |
Ausgewogen. 07. August: gesenkt von 330 DKK (etwa 52,80 $) auf 310 DKK (etwa 49,60 $). Das niedrigere Ziel spiegelt eine zurückhaltenderen mittelfristigen Wachstumsansicht trotz Q2s bereinigtem Ergebnis-Beat wider. |
|
Berenberg |
305 DKK (etwa 48,80 $; NOVO-B) |
Halten |
Vorsichtig. 12. August: gesenkt und herabgestuft von 325 DKK (etwa 52,00 $) auf 305 DKK (etwa 48,80 $). Die Herabstufung spiegelt stärkere orale Adipositas-Konkurrenz und die Ansicht wider, dass ein Großteil des Wegovy-Pillen-Upsides bereits erkannt worden war. |
|
JPMorgan |
275 DKK (etwa 44,00 $; NOVO-B) |
Neutral |
Gemessen. 25. August: erhöht von 250 DKK (etwa 40,00 $) auf 275 DKK (etwa 44,00 $). Höhere Ozempic- und ex-US Wegovy-Erwartungen unterstützten die Erhöhung, teilweise kompensiert durch eine niedrigere US Wegovy-Pillen-Prognose. |
|
Deutsche Bank |
265 DKK (etwa 42,40 $; NOVO-B) |
Verkaufen |
Vorsichtig. 27. August: gesenkt und herabgestuft von 290 DKK (etwa 46,40 $) auf 265 DKK (etwa 42,40 $). Die Herabstufung spiegelt niedrigere mittelfristige Umsatzschätzungen, begrenzten erwarteten Medicare-Nutzen, Ziltivekimab-Scheitern und Patent-Cliff-Sorgen wider. |
|
Artikel Base Case |
47-55 $ pro ADR |
Base Case |
Ausgewogen. Geht davon aus, dass erhöhte 2026-Prognose erreicht wird, Volumenwachstum Preisdruck kompensiert und Margen sich nach Wertminderungs- und Rabattverzerrungen normalisieren. |
|
Artikel Bear Case |
40 $ (ADR) |
Bear Case |
Vorsichtig. Geht davon aus, dass Lilly weitere Adipositas-Anteile gewinnt, US-Preisgestaltung und Medicare-Vorteile enttäuschen und Pipeline- oder Patent-Sorgen sich vertiefen. |
Wie man Novo Nordisk (NVO) Aktien auf BingX handelt
Handeln Sie Novo Nordisks Adipositas-Medikament-Volumen, US-Preisgestaltung, orales Wegovy und Pipeline-Ausblick mit BingX TradFi und BingX AI Tools. Da NVO scharf auf Verschreibungsdaten, Kostenerstattungsänderungen, klinische Ergebnisse, Prognosen und Erträge reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
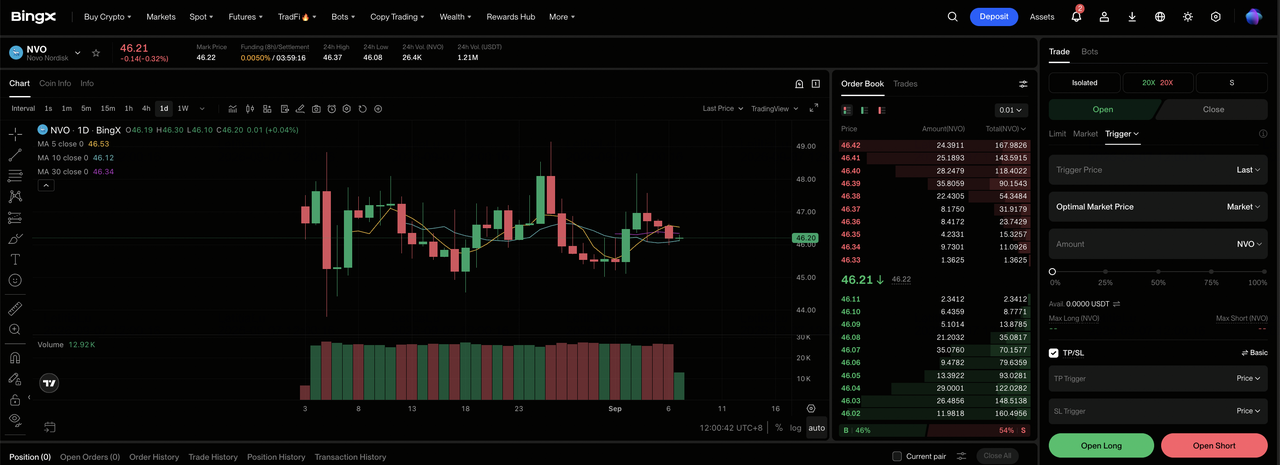
Schritt 1: Zugang zu BingX TradFi. Registrieren und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Novo Nordisk (NVO) auswählen. Suchen und wählen Sie den NVO-USDT Perpetual Futures Kontrakt. Bestätigen Sie den aktuellen Preis, Gebühren und Kontraktspezifikationen vor der Platzierung einer Order.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Verschreibungsvolumen, orales Wegovy und verbesserte Prognosen den Bull oder Base Case unterstützen. Wählen Sie Short öffnen wenn Preisdruck, Eli Lilly Konkurrenz oder Pipeline-Rückschläge den Bear Case unterstützen.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. NVOs Sensitivität gegenüber klinischen und Kostenerstattungs-Nachrichten macht konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder sofort nach dem Eingehen des Trades. NVO kann schnell auf Verschreibungsdaten, Kostenerstattungsänderungen, klinische Ergebnisse, Prognosen und Erträge reagieren.
Top 5 Risiken, die Novo Nordisk Investoren 2026 beobachten sollten
Novo Nordisk steht vor kommerziellen, Preis-, klinischen, Patent- und Produktionsrisiken, die das Ertragswachstum schwächen oder die Bewertung seiner Adipositas-Franchise komprimieren könnten.
- Adipositas-Medikament-Konkurrenz könnte Anteile und Preisgestaltung unter Druck setzen: Mounjaro, Zepbound und zukünftige orale Alternativen könnten Ozempic- und Wegovy-Wachstum verlangsamen, während stärkere Rabatte den Gewinn pro Verschreibung reduzieren.
- US-Preisgestaltung und Kostenerstattung könnten Volumenwachstum kompensieren: Regierungsverhandlungen, kommerzielle Rabatte und schwächere Medicare-Aufnahme könnten realisierten Umsatz reduzieren, auch wenn Verschreibungszahlen weiter steigen.
- Pipeline-Scheitern könnten Abhängigkeit von GLP-1-Produkten erhöhen: Der Ziltivekimab-Rückschlag trug zu 6,3 Milliarden DKK an Wertminderungen bei. Mehr Scheitern würden die Diversifizierung über Adipositas und Diabetes hinaus verengen.
- Patent-Exposition könnte die Wachstumslaufzeit verkürzen: Sich nähernde Ablaufzeiten oder schnellere Biosimilar-Konkurrenz würden mehr Wert auf Ersatzprodukte verlagern, die noch unbewiesen sind.
- Etwa 55 Milliarden DKK an Capex erhöht Umsetzungsrisiko: Neue Produktionskapazität muss planmäßig online gehen, um orale und injizierbare Nachfrage zu unterstützen. Verzögerungen könnten Versorgung einschränken und freien Cashflow aus der geleiteten 45 bis 55 Milliarden DKK Spanne schwächen.
Abschließende Gedanken: Sollten Sie 2026 in Novo Nordisk investieren?
Novo Nordisks Q2-Ergebnisse etablierten einen festeren kurzfristigen Ertragsboden: bereinigte Umsätze stiegen um 7% bei CER, bereinigter operativer Gewinn stieg um 11% auf 33,389 Milliarden DKK, und bereinigtes EPS von etwa 0,95 US-Dollar pro ADR übertraf den verfolgten Konsens. Der verbesserte 2026-Ausblick und orales Wegovy schaffen glaubwürdige Erholungstreiber, obwohl berichteter Gewinn, US-Preisgestaltung und jüngste Pipeline-Wertminderungen die These bedingt halten.
Der 47 bis 55 US-Dollar Base Case geht von Umsetzung innerhalb überarbeiteter Prognosen aus, während der 65 US-Dollar Bull Case stärkere orale Aufnahme, internationales Wachstum und erneuertes Pipeline-Vertrauen erfordert. Der 40 US-Dollar Bear Case spiegelt tiefere Anteilsverluste, Preisdruck und weitere klinische Rückschläge wider. Konservative Trader könnten auf stabilen US-Verschreibungsanteil, normalisierten berichteten Gewinn und Beweis warten, dass Produktionsinvestitionen cash-generierende Umsätze verbessern.
Risikoerinnerung: Diese Szenarien sind bedingte Forschungsschätzungen, keine Investitionsberatung oder garantierte Renditen. Aktien und gehebelte Kontrakte können an Wert verlieren, und gehebelte Positionen können liquidiert werden.
Weiterführende Lektüre
- Top Pharma-Aktien zum Kauf 2026: Krebsmedikamente, Gewichtsreduktions-Medikamente, mRNA und neue Medikamente
- Eli Lilly (LLY) Aktienausblick 2026: Kann Mounjaro- und Zepbound-Momentum LLYON Aktie auf 1.200 $+ treiben?
- Moderna (MRNA) Kursprognose 2026: Kann Krebsimpfstoff-Momentum MRNA Aktie Richtung 180 $ treiben?
- Merck (MRK) Kursprognose 2026: Kann Pipeline-Momentum MRK Aktie Richtung 170 $ treiben?
- Pfizer Aktienkursprognose 2026: Hochrendite-Value-Gelegenheit oder strukturelle Value-Falle?
- Corbus Pharmaceuticals Aktienkursprognose 2026: 54 $ Street-High Onkologie-Anstieg oder binäre Adipositas
