

Nokia (NOK) ist ein finnisches Konnektivitätsunternehmen, das Festnetz-, IP-, optische und mobile Netzwerkinfrastruktur, Netzwerksoftware und Patentlizenzierung liefert. Seine Ausrüstung transportiert Verkehr für Telekommunikationsbetreiber, Cloud-Anbieter, Unternehmen und öffentliche Netzwerke. Traditionelle Carrier-Ausgaben bleiben wichtig, während optische Systeme und IP-Routing für KI-Rechenzentren zu größeren Wachstumsmotoren werden. Dieser Übergang erweitert Nokias Möglichkeiten, obwohl Nachfrage-Timing, Komponentenversorgung, Währung und Umstrukturierung wichtige Risiken für das in den USA notierte ADR bleiben.
Das jüngste Quartal zeigte, dass der KI-Infrastruktur-Wandel messbares Wachstum beiträgt. Nokias Q2-Nettoumsätze erreichten 4,815 Milliarden EUR (5,489 Milliarden USD), ein Anstieg von 9% in konstanter Währung, da die KI- und Cloud-Verkäufe sich mehr als verdoppelten auf 446 Millionen EUR (508 Millionen USD). Der vergleichbare Betriebsgewinn stieg um 18% auf 434 Millionen EUR (495 Millionen USD), obwohl 390 Millionen EUR (445 Millionen USD) an Umstrukturierungskosten den berichteten Betriebsgewinn in einen Verlust von 50 Millionen EUR (57 Millionen USD) drückten.
Die NOK-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Networking- und Margin-Fall: 2,8 Milliarden EUR (3,192 Milliarden USD) an KI- und Cloud-Aufträgen, erweiterte optische Kapazitäten und die NVIDIA KI-RAN-Plattform könnten nachhaltiges Wachstum der Netzwerkinfrastruktur und stärkere operative Hebelwirkung unterstützen.
- Der Konvertierungs- und Umstrukturierungsfall: Versorgungsengpässe, ungleichmäßige Cloud-Aufträge und 800 Millionen EUR (912 Millionen USD) an erwarteten Umstrukturierungskosten könnten die Umsatzanerkennung verzögern und den Gewinnnutzen aus höherer Nachfrage reduzieren.
Dieser Leitfaden schlüsselt die NOK-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenmeinungen auf, basierend auf Nokias Q2-2026-Bericht vom 23. Juli, detaillierter Finanzveröffentlichung und Marktdaten bis zum 15. September, plus wie man NOK-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Nokia-Investoren im September 2026 wissen sollten
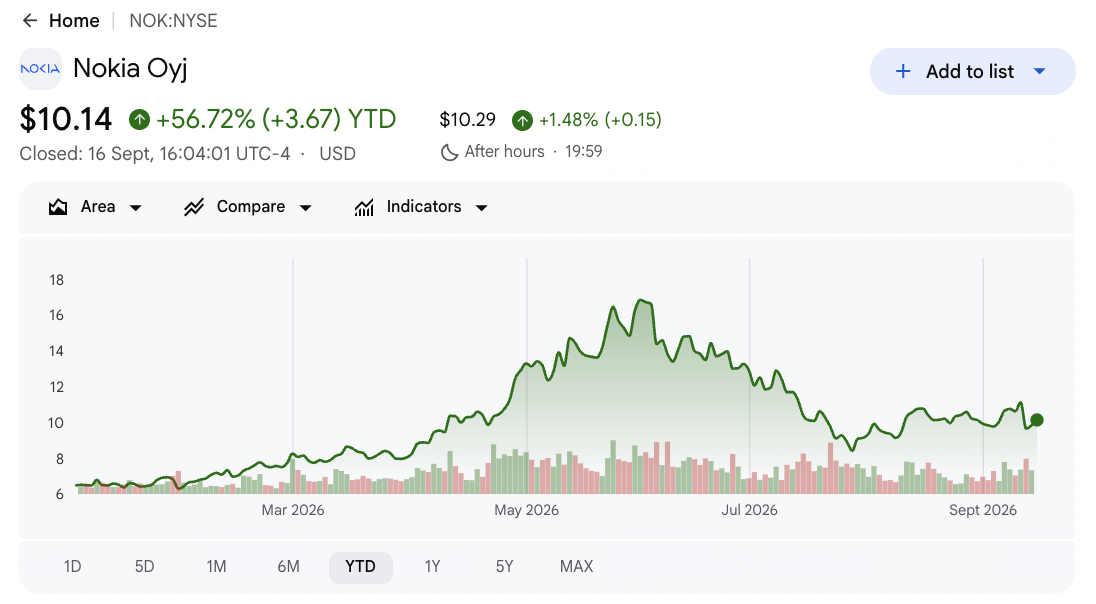
- Das NOK ADR schloss bei 9,84 USD, ein Anstieg von 52,09% YTD: Die Aktien handelten immer noch 43,6% unter dem Juni-Hoch von 17,45 USD, was zeigt, dass die KI-Networking-Neubewertung volatil bleibt. Auftragskonvertierung und Margin-Lieferung sind jetzt wichtiger als die Nachfrage-Schlagzeilen allein.
- Q2-Nettoumsätze erreichten 4,815 Milliarden EUR (5,489 Milliarden USD), ein Anstieg von 9% in konstanter Währung: Die Netzwerkinfrastruktur wuchs um 12% und glich eine reifere Telekommunikationsbasis aus. Optische und IP-Nachfrage werden zu einem größeren Teil von Nokias Umsatzmix.
- KI- und Cloud-Verkäufe stiegen um 105% auf 446 Millionen EUR (508 Millionen USD): Optische Netzwerke wuchsen um 20% und IP-Netzwerke expandierten um 16%. Das Wachstum verknüpft Nokias KI-Möglichkeit direkt mit berichteten Segmentergebnissen.
- KI- und Cloud-Auftragseingang erreichte 2,8 Milliarden EUR (3,192 Milliarden USD): Das Management erwartet, dass etwa die Hälfte innerhalb von 12 Monaten in Umsatz umgewandelt wird. Die verbleibende Timing-Lücke erklärt, warum große Auftragsgewinne nicht sofort zu Verkäufen oder Cashflow werden.
- Die vergleichbare Betriebsgewinn-Prognose liegt bei 2,1 Milliarden EUR (2,394 Milliarden USD) bis 2,6 Milliarden EUR (2,964 Milliarden USD): Die Revision um 100 Millionen EUR (114 Millionen USD) spiegelt die Darstellung eingestellter Geschäfte wider und nicht stärkere Operationen. Nokia erwartet immer noch, dass sich das Gewinnwachstum im Q4 nach einer weitgehend flachen Q3-Performance beschleunigt.
Was ist Nokia (NOK)?
Nokia ist ein globales Netzwerkausrüstungs- und Technologielizenzierungsunternehmen mit Hauptsitz in Finnland. Die Netzwerkinfrastruktur verkauft optische Transport-, IP-Routing-, Festzugangs- und Rechenzentrum-Konnektivitätssysteme, wodurch KI-Networking und optische Konnektivität zunehmend wichtige Wachstumsbereiche werden. Mobile Infrastruktur liefert Funkzugangs-, Kernnetzwerk- und cloud-native Produkte, die von Telekommunikationsbetreibern verwendet werden, während Nokia Technologies Patente lizenziert, die über Jahrzehnte drahtloser Forschung entwickelt wurden. Der Umsatz kommt daher von Ausrüstungslieferungen, Software, Dienstleistungen und Lizenzgebühren für geistiges Eigentum bei Telekommunikations-, Cloud-, Unternehmens- und Regierungskunden.
Die aktuelle Strategie verlagert Investitionen in Richtung KI-Networking, optische Kapazitäten und software-definierte mobile Netzwerke. Nokia und NVIDIA entwickelten eine kommerzielle KI-RAN-Plattform, mit Betreiberarbeit mit T-Mobile, Orange, SoftBank, BT, Elisa, NTT DOCOMO und Vodafone. Dell, Red Hat, Quanta und Supermicro unterstützen das Server-Ökosystem. Nokia erweitert auch die optische Produktion durch eine Fab in San Jose, zehnfache Test- und Verpackungskapazitäten in Pennsylvania und eine geplante Indium-Phosphid-Stätte in Arizona, um höhere Nachfrage nach optischen Verbindungen innerhalb von KI-Rechenzentren und größeren Cloud-Netzwerken zu unterstützen, die für 2027 und 2028 erwartet werden.
Weiterlesen: Top KI-Networking-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und optische Konnektivität
Nokia (NOK) Q2 2026 Gewinn-Überblick: Umsatz, KI-Nachfrage und Betriebsgewinn
Nokia lieferte Q2-Nettoumsätze von 4,815 Milliarden EUR (5,489 Milliarden USD), ein Anstieg von 8% berichtet und 9% in konstanter Währung, während der vergleichbare verwässerte EPS von 0,04 EUR (0,05 USD) auf 0,07 EUR (0,08 USD) stieg. Der vergleichbare Betriebsgewinn stieg um 18% auf 434 Millionen EUR (495 Millionen USD) und übertraf den Konsens von 382 Millionen EUR (435 Millionen USD). KI- und Cloud-Verkäufe erreichten 446 Millionen EUR (508 Millionen USD), ein Anstieg von 105%, obwohl die Umstrukturierung den berichteten Betriebsgewinn in einen Verlust drückte und die Ausführung zentral für den Ausblick hielt.
Weiterlesen: Nokia (NOK) Q2 2026 Gewinn-Nachrichten: 434 Mio. € Gewinn-Beat verhindert nicht einen 5,35% ADR-Ausverkauf
|
Finanzmetrik |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2-Nettoumsätze |
4,443 Mrd. EUR (5,065 Mrd. USD) im Vorjahr |
4,815 Mrd. EUR (5,489 Mrd. USD) |
Wuchs. Anstieg um 8% berichtet und 9% in konstanter Währung. |
|
Q2 vergleichbarer verwässerter EPS |
0,06 EUR (0,07 USD) Konsens |
0,07 EUR (0,08 USD) |
Übertraf. Ein Euro-Cent über Konsens und um 75% gegenüber dem Vorjahr gestiegen. |
|
Q2 vergleichbarer Betriebsgewinn |
382 Mio. EUR (435 Mio. USD) Konsens |
434 Mio. EUR (495 Mio. USD) |
Übertraf. 52 Mio. EUR (59 Mio. USD) über Konsens und um 18% gestiegen. |
|
Q2 vergleichbare Betriebsmarge |
8,3% im Vorjahr |
9,00% |
Erweitert. Verbessert um 70 Basispunkte. |
|
KI- und Cloud-Nettoumsätze |
Vorjahresbasis impliziert durch 105% Wachstum |
446 Mio. EUR (508 Mio. USD) |
Beschleunigt. Mehr als verdoppelt gegenüber dem Vorjahr. |
|
KI- und Cloud-Auftragseingang |
N/A |
2,8 Mrd. EUR (3,192 Mrd. USD) |
Stark. Etwa die Hälfte wird erwartet, innerhalb von 12 Monaten zu konvertieren. |
|
Netzwerkinfrastruktur-Verkäufe |
1,825 Mrd. EUR (2,081 Mrd. USD) im Vorjahr |
2,037 Mrd. EUR (2,322 Mrd. USD) |
Wuchs. Anstieg um 12% in konstanter Währung. |
|
GJ2026 vergleichbarer Betriebsgewinn-Ausblick |
Vorherige 2,0 Mrd. EUR (2,28 Mrd. USD) bis 2,5 Mrd. EUR (2,85 Mrd. USD) |
2,1 Mrd. EUR (2,394 Mrd. USD) bis 2,6 Mrd. EUR (2,964 Mrd. USD) |
Technisch revidiert. Operationen bleiben nach Neuklassifizierung eingestellter Geschäfte unverändert. |
|
GJ2026 Kapitalausgaben-Annahme |
Vorheriger Plan höher |
800 Mio. EUR (912 Mio. USD) bis 900 Mio. EUR (1,026 Mrd. USD) |
Reduziert. Immobilienveränderungen gleichen fortgesetzte optische Kapazitätsinvestitionen aus. |
- Nettoumsätze von 4,815 Milliarden EUR (5,489 Milliarden USD) wuchsen um 9% in konstanter Währung: Das berichtete Wachstum erreichte 8%, was begrenzten FX-Widerstand zeigt. Stärkere Netzwerkinfrastruktur-Nachfrage half, langsamere Teile des Portfolios auszugleichen.
- Vergleichbarer EPS von 0,07 EUR (0,08 USD) stieg um 75%: Das Ergebnis übertraf den Konsens von 0,06 EUR (0,07 USD), während der berichtete EPS null war. Umstrukturierung und andere Anpassungen sind trotz stärkerer zugrunde liegender Profitabilität immer noch wichtig.
- KI- und Cloud-Verkäufe von 446 Millionen EUR (508 Millionen USD) stiegen um 105%: Optische Netzwerke wuchsen um 20% und IP-Netzwerke stiegen um 16%. KI-Nachfrage trägt nun zu berichteten Umsätzen bei, anstatt nur in der Auftragspipeline zu bleiben.
- Vergleichbare Bruttomarge erreichte 46,0%, ein Anstieg um 70 Basispunkte: Die vergleichbare Betriebsmarge verbesserte sich ebenfalls um 70 Basispunkte auf 9,0%. Besserer Netzwerkinfrastruktur-Mix unterstützte die Profitabilität, obwohl Versorgungskosten und Produktmix wichtige Variablen bleiben.
- KI- und Cloud-Aufträge erreichten 2,8 Milliarden EUR (3,192 Milliarden USD): Das Management erwartet, dass etwa die Hälfte innerhalb von 12 Monaten in Umsatz umgewandelt wird. Timing und Halbleiter-Engpässe können immer noch Verkäufe, Cashflow und Betriebskapital zwischen den Quartalen verschieben.
Nokia (NOK) 2026 Investment-Ausblick: 21 USD Bull Case vs. 8 USD Bear Case
Der NOK ADR-Ausblick hängt davon ab, ob der KI- und Cloud-Auftragseingang von 2,8 Milliarden EUR (3,192 Milliarden USD) in höhere Umsätze und Margen umgewandelt wird, bevor Versorgungsengpässe oder Umstrukturierung den Nutzen ausgleichen. Netzwerkinfrastruktur-Wachstum, optische Kapazitätsinvestitionen und NVIDIA-unterstützte KI-RAN schaffen eine breitere Möglichkeit. Telekommunikationsausgabenzyklen, Währungsübersetzung und 800 Millionen EUR (912 Millionen USD) an erwarteten Umstrukturierungskosten halten den Gewinnpfad ungleichmäßig.
Der Bull Case: Starke KI-Networking-Nachfrage drückt NOK in Richtung 21 USD
Der Bull Case nimmt an, dass KI- und Cloud-Aufträge planmäßig konvertieren, optische Netzwerke zweistelliges Wachstum beibehalten und neue US-Kapazitäten Versorgungsengpässe lindern. NVIDIA-unterstützte KI-RAN-Piloten schreiten auch in Richtung kommerzieller Einsätze voran und erweitern Nokias Möglichkeit über traditionelle Ausrüstungs-Upgrades hinaus.
Eine Bewegung in Richtung 21 USD würde Netzwerkinfrastruktur-Wachstum nahe dem 12% bis 14% jährlichen Ziel, vergleichbare Betriebsmarge nahe oder über 9% und stärkeren Q4-Gewinn wie prognostiziert erfordern. Fortgesetzte Cloud-Aufträge und benannte Betreiber-Einsätze würden den Fall stärken.
Weiterlesen: Top KI-Networking-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und optische Konnektivität
Der Base Case: Stetiges Netzwerkwachstum hält NOK zwischen 14 USD und 17 USD
Der Base Case nimmt an, dass optische und IP-Nachfrage stark bleibt, obwohl nur etwa die Hälfte des KI-Auftragseingangs innerhalb von 12 Monaten konvertiert. Mobile Infrastruktur wächst langsamer, während Umstrukturierung und höhere Komponentenkosten die Margenerweiterung begrenzen.
Das NOK ADR könnte unter diesen Bedingungen hauptsächlich zwischen 14 USD und 17 USD handeln. Vergleichbarer Betriebsgewinn innerhalb der Spanne von 2,1 Milliarden EUR (2,394 Milliarden USD) bis 2,6 Milliarden EUR (2,964 Milliarden USD) und stabiler freier Cashflow würden die Spanne unterstützen. Verzögerte optische Lieferungen oder schwächere Q4-Performance würden das obere Ende begrenzen.
Weiterlesen: Top KI-Optik-Aktien zum Kauf 2026: Photonik, Optik, Glasfaser und Rechenzentrum-Interconnects
Der Bear Case: Langsamere KI-Aufträge ziehen NOK in Richtung 8 USD
Der Bear Case nimmt an, dass Cloud-Aufträge langsamer konvertieren, Telekommunikationskunden die Ausgaben reduzieren und Komponentenkosten die Margen unter Druck setzen. 800 Millionen EUR (912 Millionen USD) an Umstrukturierungskosten und 700 Millionen EUR (798 Millionen USD) bis 800 Millionen EUR (912 Millionen USD) an verwandten Cashflows würden dann schwerer auf dem freien Cashflow lasten.
Eine Bewegung in Richtung 8 USD würde wahrscheinlicher, wenn das Netzwerkinfrastruktur-Wachstum unter 12% bis 14% fällt, die vergleichbare Marge schwächer wird oder KI-RAN-Piloten nicht in kommerzielle Einsätze umgewandelt werden. Ein schwächerer Euro könnte zusätzlichen Druck auf ADR-Gewinne ausüben.
NOK-Aktienpreis-Prognosen für 2026 von Wall Street-Analysten
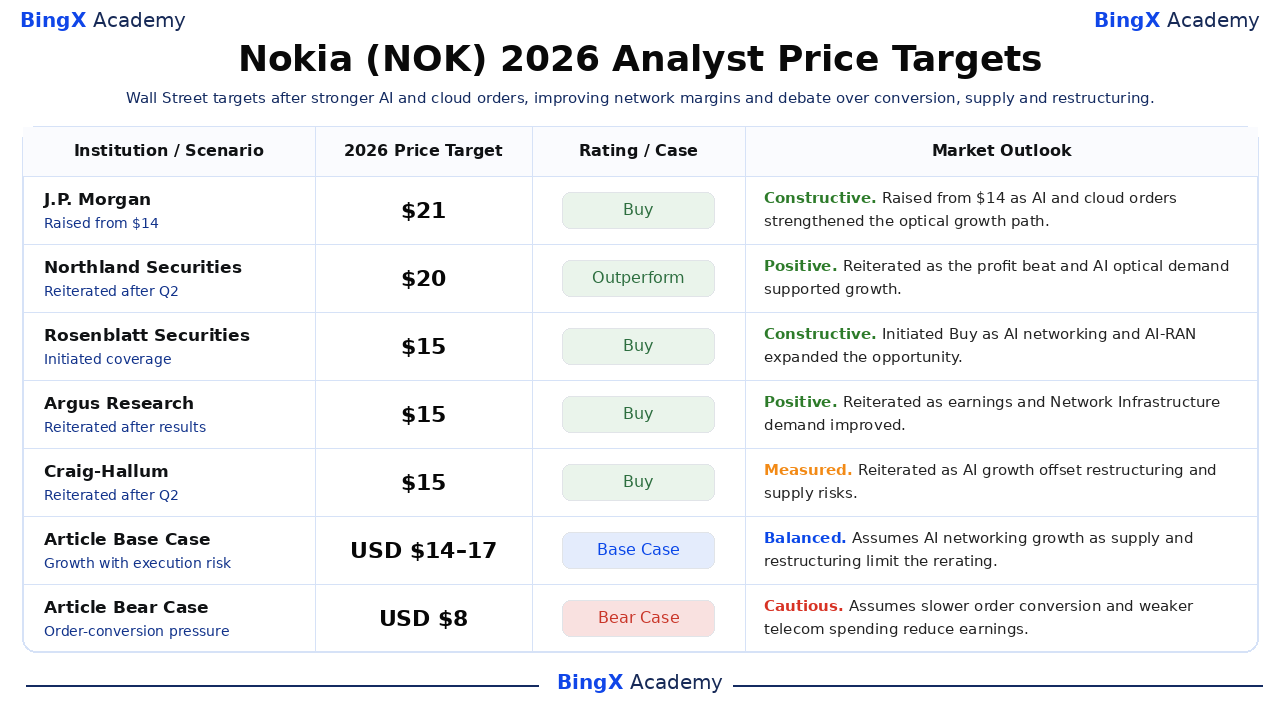
Diese datierten Analystenaktionen spannen 15 USD bis 21 USD pro ADR und spiegeln unterschiedliche Annahmen über KI-optische Nachfrage, KI-RAN-Kommerzialisierung, Margenverbesserung und Umstrukturierung wider. Sie sind Drittanbieter-Referenzpunkte und keine Preisversprechen. Die letzten Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
J.P. Morgan / Sandeep Deshpande |
21 USD/ADR |
Kaufen |
Konstruktiv. 19. August: angehoben von 14 USD, da KI- und Cloud-Aufträge den optischen Wachstumspfad stärkten. |
|
Northland Securities / Tim Savageaux |
20 USD/ADR |
Outperform |
Positiv. 24. Juli: bekräftigt nach dem Gewinn-Beat und stärkerer KI-optischer Nachfrage. |
|
Rosenblatt Securities / Michael Genovese |
15 USD/ADR |
Kaufen |
Konstruktiv. 15. September: Kaufen initiiert, da KI-Networking und KI-RAN die Möglichkeit erweiterten. |
|
Argus Research / Jim Kelleher |
15 USD/ADR |
Kaufen |
Positiv. 23. Juli: bekräftigt, da Gewinne und Netzwerkinfrastruktur-Nachfrage sich verbesserten. |
|
Craig-Hallum / Christian Schwab |
15 USD/ADR |
Kaufen |
Gemessen. 24. Juli: bekräftigt, da KI-Wachstum Umstrukturierung und Versorgungsrisiken ausglich. |
|
Artikel Base Case |
14-17 USD/ADR |
Base Case |
Ausgewogen. Nimmt KI-Networking-Wachstum an, da Versorgung und Umstrukturierung die Neubewertung begrenzen. |
|
Artikel Bear Case |
8 USD/ADR |
Bear Case |
Vorsichtig. Nimmt langsamere Auftragskonvertierung und schwächere Telekom-Ausgaben an, die Gewinne reduzieren. |
Wie man Nokia (NOK) Aktien auf BingX handelt
Handeln Sie Nokias KI-Networking-, optische Kapazitäts- und KI-RAN-Ausblick mit BingX TradFi und BingX AI-Tools. Da das NOK ADR scharf auf Cloud-Aufträge, Margen, Währung und Umstrukturierung reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen definieren, bevor sie eine Position eingehen.
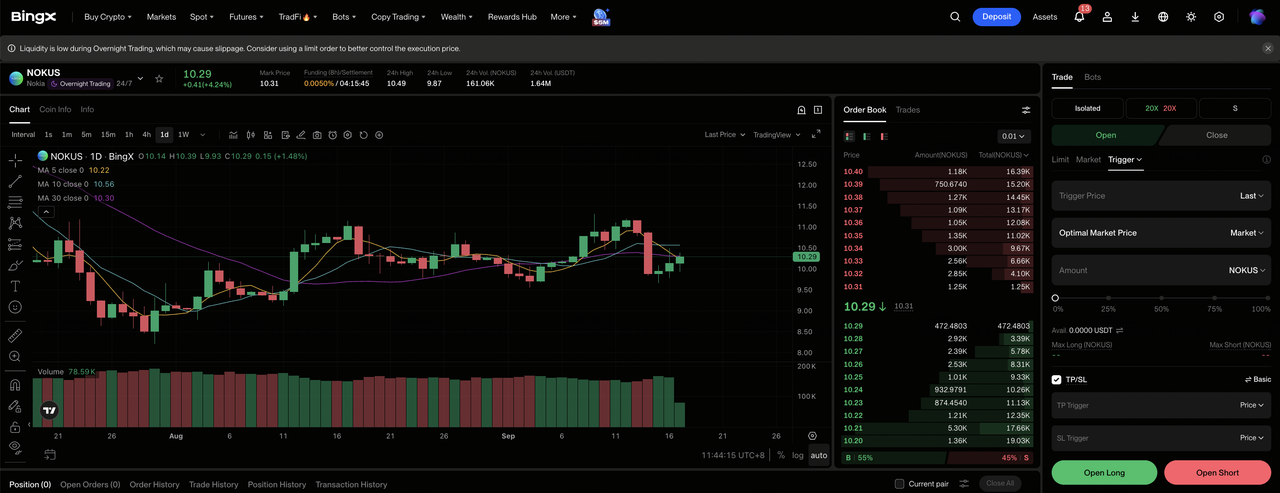
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX Exchange-Dashboard.
Schritt 2: Nokia (NOK) auswählen. Suchen und wählen Sie den NOK-USDT Perpetual Futures-Kontrakt aus.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn KI-Aufträge konvertieren und optische Margen sich verbessern. Wählen Sie Short öffnen, wenn Versorgungsengpässe, Umstrukturierung oder Telekom-Schwäche die Gewinne reduzieren.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. NOK blieb am 15. September-Schluss 43,6% unter seinem Juni-Hoch, was zeigt, warum konservative Hebelwirkung wichtig ist.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Levels vor oder unmittelbar nach Eingehen des Trades. NOK kann schnell auf Cloud-Aufträge, Komponentenkosten, Margen, Währung und KI-RAN-Einsätze reagieren.
Top 5 Risiken für Nokia-Investoren 2026 zu beobachten
Nokias ADR-Wert hängt von Auftragskonvertierung, Versorgung, Telekom-Ausgaben, Umstrukturierung und Währung ab. Diese Risiken können Umsatz, Cashflow und übersetzte Gewinne pro Aktie beeinflussen.
- KI-Aufträge könnten langsamer als erwartet konvertieren: Nokia erwartet, dass etwa die Hälfte der 2,8 Milliarden EUR (3,192 Milliarden USD) an KI- und Cloud-Aufträgen innerhalb von 12 Monaten zu Umsatz wird. Verzögerungen könnten Verkäufe aufschieben und neue Kapazitäten unterausgelastet lassen.
- Optische Versorgungsengpässe könnten Lieferungen begrenzen: Nokia erweitert Kapazitäten in San Jose, Pennsylvania und Arizona. Komponentenmangel oder Hochlaufverzögerungen könnten Kosten erhöhen und verhindern, dass starke Cloud-Nachfrage planmäßig in Umsatz umgewandelt wird.
- Telekom-Ausgaben bleiben zyklisch: Carrier stellen immer noch einen großen Teil von Nokias Umsatzbasis dar. Schwächere Ausgaben oder verzögerte Netzwerk-Upgrades könnten Wachstum von KI-Kunden ausgleichen und die Auslastung reduzieren.
- Umstrukturierung könnte Bargeld absorbieren, bevor Einsparungen eintreffen: Erwartete 2026-Kosten erreichen 800 Millionen EUR (912 Millionen USD), mit verwandten Cashflows von 700 Millionen EUR (798 Millionen USD) bis 800 Millionen EUR (912 Millionen USD). Ausführungsverzögerungen könnten freien Cashflow unter Druck setzen und Margengewinne verschieben.
- Währungsbewegungen können ADR-Returns beeinflussen: Nokia berichtet in Euro, während das ADR in US-Dollar handelt. Ein schwächerer Euro kann übersetzten Umsatz, Gewinn und Dividenden reduzieren, auch wenn zugrunde liegende Operationen unverändert bleiben.
Abschließende Gedanken: Sollten Sie 2026 in Nokia investieren?
Nokias Q2-Ergebnisse lieferten messbare Unterstützung für die KI-Networking-These. KI- und Cloud-Verkäufe stiegen um 105%, der Auftragseingang erreichte 2,8 Milliarden EUR (3,192 Milliarden USD) und der vergleichbare Betriebsgewinn übertraf den Konsens. NVIDIA-unterstützte KI-RAN und erweiterte US-optische Kapazitäten erweitern die langfristige Möglichkeit. Der nächste Test ist die Konvertierung dieser Aufträge bei gleichzeitiger Bewältigung von Umstrukturierungskosten und Versorgungsengpässen.
Der Bull Case erfordert starke Auftragskonvertierung und fortgesetzte Margenverbesserung zur Unterstützung von 21 USD. Der Bear Case spiegelt schwächere Telekom-Ausgaben, langsamere optische Lieferungen und Umstrukturierungsdruck wider, die das ADR in Richtung 8 USD ziehen könnten. Investoren können Netzwerkinfrastruktur-Wachstum, Q4-Gewinnbeschleunigung und freie Cashflow-Konvertierung für Beweise verfolgen, dass die KI-Neubewertung nachhaltig ist.
Risikoerinnerung: Der Handel und die Investition in Aktien wie NOK beinhaltet ein hohes Risiko von Kapitalverlust. Auftragsverzögerungen, Versorgungsengpässe, Telekom-Ausgaben, Umstrukturierung, Währungsbewegungen und gehebeltes Trading können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuweisen.
Verwandte Artikel
- Top KI-Networking-Aktien 2026: KI-Fabric, Switches, Kupfer, Glasfaser und optische Konnektivität
- Top KI-Optik-Aktien zum Kauf 2026: Photonik, Optik, Glasfaser und Rechenzentrum-Interconnects
- Marvell (MRVL) 2026 Ausblick: Können KI & Silicon Momentum die Aktie auf 150 USD treiben?
- Broadcom (AVGO) Kursprognose 2026: Kann KI-Umsatzwachstum AVGO in Richtung 600 USD treiben?
- Lumentum Aktienprognose 2026: Kann KI-Optik-Boom, KI-Rechenzentrum-Superzyklus LITE über 1.200 USD treiben?
- Ciena (CIEN) Kursprognose 2026: Kann KI-optisches Networking CIEN in Richtung 400 USD treiben?
