

IonQ (IONQ) verkauft Zugang zu Trapped-Ion-Quantencomputern und expandiert in Quantennetzwerke, Sicherheit, Sensorik und Weltrauminfrastruktur. Das Unternehmen kombiniert nun intern entwickelte Systeme mit erworbener Technologie und Fertigungskapazitäten. Diese breitere Plattform erhöht ihre kommerzielle Reichweite, schafft jedoch auch eine schwierige Investitionsspannung zwischen schnellem Umsatzwachstum und den Kosten der Integration einer Sammlung von Unternehmen in der Anfangsphase.
IONQ Q2 2026 lieferte den stärksten finanziellen Beweis bisher. Der Umsatz erreichte 80,1 Millionen US-Dollar, ein Anstieg von 287% im Jahresvergleich und 13,6 Millionen US-Dollar über dem zitierten Konsens, während der organische Umsatz um 132% wuchs. IonQ verzeichnete immer noch einen angepassten EBITDA-Verlust von 120,3 Millionen US-Dollar. Nach Abschluss von SkyWater hob das Management später die Jahresumsatzprognose auf 450-460 Millionen US-Dollar an, wodurch Umsatzzusammensetzung und Bargeldumwandlung wichtiger wurden als das Schlagzeilenwachstum allein.
Die IONQ-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Full-Stack-Kommerzialisierungsfall: Superion-Bestellungen, Multi-Produkt-Adoption und ein etwa 485 Millionen US-Dollar schwerer Auftragsbestand unterstützen eine schnellere Umsatzumwandlung in den Bereichen Computing, Networking und Foundry-Services.
- Der Integrations- und Bewertungsfall: erworbener Umsatz expandiert schneller als die organische Quantennachfrage, da Betriebsverluste, technische Unsicherheit und ein hohes Verkaufsmultipel den Wert je Aktie einschränken.
Dieser Leitfaden schlüsselt die IONQ-Aktienprognose, 2026-Preisszenarien, wichtige Risiken und Analystenausblicke auf, basierend auf IonQs Q2 2026-Ergebnissen vom 5. August, dem September Investor Day und Marktdaten bis zum 10. September, plus wie man IONQ-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die IonQ-Investoren im September 2026 wissen sollten
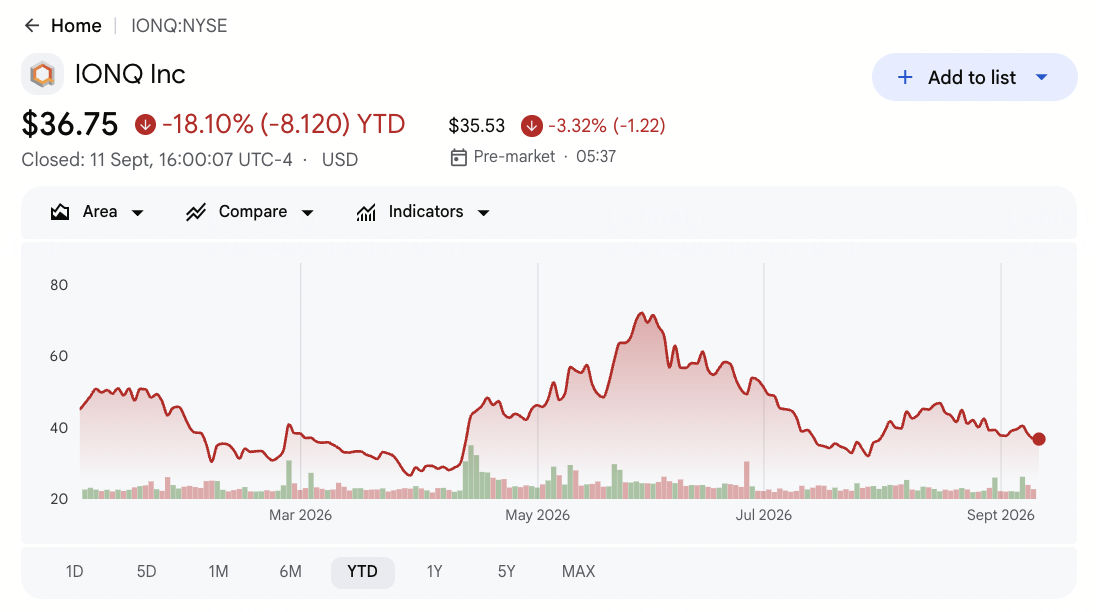
- IONQ war bis zum 10. September um 17,90% YTD gefallen: Die Aktien schlossen bei 36,84 US-Dollar, nachdem sie im vergangenen Jahr zwischen 25,89 und 84,64 US-Dollar gehandelt wurden. Die große Spanne zeigt, wie stark Investoren auf Quantenmeilensteine, Akquisitionen und Umsatzprognosen reagieren.
- Q2-Umsatz erreichte Rekord-80,1 Millionen US-Dollar, ein Anstieg um 287%: Das Ergebnis übertraf den 66,5 Millionen US-Dollar-Konsens um 13,6 Millionen US-Dollar. Der angepasste EPS von minus 0,33 US-Dollar übertraf auch die erwarteten minus 0,56 US-Dollar und zeigte eine stärkere kommerzielle Traktion trotz anhaltender Verluste.
- Organischer Umsatz wuchs um 132%, wobei 60% der Kunden mehrere Produkte kauften: Tempo-Nachfrage, Cloud-Zugang und internationale Expansion unterstützten das Wachstum über Akquisitionen hinaus. Multi-Produkt-Adoption kann die Abhängigkeit von unregelmäßigen Systemlieferungen reduzieren und Kundenbeziehungen vertiefen.
- 2026-Umsatzprognose erhöht auf 450-460 Millionen US-Dollar: Die Investor Day-Spanne stieg von der vorherigen 280-290 Millionen US-Dollar-Prognose, nachdem SkyWater der Gruppe beitrat. Investoren müssen immer noch erworbenen Foundry-Umsatz vom organischen Quantenwachstum trennen.
- Der 1,8 Milliarden US-Dollar SkyWater-Deal verändert IonQs Betriebsmodell: Inländische Foundry-Kapazität könnte die Prozessorentwicklung beschleunigen und Tests eines geplanten 200.000-Qubit-Systems bis 2028 unterstützen. IonQ stellte auch die 256-Qubit Superion-Plattform für die Bereitstellung 2027 vor.
Was ist IonQ (IONQ)?
IonQ ist ein Quantentechnologieunternehmen basierend auf Trapped-Ion-Computing. Seine Systeme halten geladene Atome in elektromagnetischen Feldern und manipulieren sie, um Quantenschaltungen zu betreiben, ein Ansatz, der für hohe Genauigkeit und lange Kohärenz konzipiert ist. IonQ verkauft dedizierte Systeme, cloud-basierten Computing-Zugang und verwandte Anwendungen, dann erweitert es die Plattform in Quantennetzwerke, quantensichere Sicherheit, atomare Sensorik und Weltrauminfrastruktur. Das Unternehmen berichtet von 99,99% Zwei-Qubit-Gate-Genauigkeit und bietet Hardware-Zugang über alle drei großen öffentlichen Cloud-Plattformen.
IonQs Langzeitstrategie kombiniert interne Forschung mit erworbenen Fähigkeiten. Oxford Ionics trägt elektronische Qubit-Kontrolexpertise bei, ID Quantique und Lightsynq erweitern Networking und Sicherheit, Vector Atomic fügt Sensorik hinzu, Capella Space unterstützt weltraumbasierte Infrastruktur und SkyWater bietet US- Halbleiter-Fertigung. Kunden und Partner umfassen Amazon Web Services, Microsoft Azure, Google Cloud, AstraZeneca, Nvidia, QuantumBasel und Regierungsbehörden. Diese Beziehungen positionieren IonQ im breiteren Quantencomputing-Aktien-Ökosystem, obwohl die Plattform technischen Fortschritt noch in wiederholbaren kommerziellen Umsatz umwandeln muss.
Weiterlesen: Top 10 Quantencomputing-Aktien zum Beobachten in 2026: Unternehmen, die Next-Gen-Computing vorantreiben
IonQ (IONQ) Q2 2026 Gewinn-Überblick: Umsatz, organisches Wachstum und aktualisierte Prognose
IonQ lieferte 80,1 Millionen US-Dollar Q2-Umsatz, ein Anstieg von 287% im Jahresvergleich und über dem 66,5 Millionen US-Dollar-Konsens, da der organische Umsatz um 132% wuchs. Der angepasste EPS erreichte minus 0,33 US-Dollar gegenüber erwarteten minus 0,56 US-Dollar, dennoch blieb das angepasste EBITDA bei minus 120,3 Millionen US-Dollar. Das Management hob zunächst die 2026-Umsatzprognose auf 280-290 Millionen US-Dollar an, dann erhöhte es sie auf 450-460 Millionen US-Dollar nach der Integration von SkyWater.
Weiterlesen: IonQ (IONQ) Q2 2026 Gewinn-Nachrichten: 287% Umsatzwachstum trifft auf 0,53% Preisrückgang
|
Finanzielle Kennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
66,5M US-Dollar Konsens |
80,1M US-Dollar; +287% YoY |
Übertroffen. Umsatz übertraf Konsens um 13,6M US-Dollar, da Systeme, Cloud-Nutzung und erworbene Geschäfte expandierten. |
|
Q2 angepasster EPS |
-0,56 US-Dollar Konsens |
-0,33 US-Dollar |
Übertroffen. Der Verlust war 0,23 US-Dollar geringer als erwartet, obwohl IonQ unrentabel blieb. |
|
Q2 organisches Umsatzwachstum |
Vorjahresvergleich |
+132% YoY |
Beschleunigt. Kernwachstum zeigte, dass Akquisitionen nicht die gesamte Umsatzsteigerung erklärten. |
|
Q2 angepasstes EBITDA |
Fortsetzung der Investition |
-120,3M US-Dollar |
Vorsichtig. Der Verlust überstieg den Quartalsumsatz, da IonQ Systeme und Integration finanzierte. |
|
Bargeld und Investitionen |
Liquidität nach Finanzierung |
Etwa 3,0B US-Dollar |
Positiv. Liquidität bietet Spielraum für Integration, Fertigung und technische Meilensteine. |
|
Auftragsbestand / RPO |
Kommerzielle Verpflichtungen |
Etwa 485M US-Dollar |
Konstruktiv. Vertraglich vereinbarte Arbeiten unterstützen Sichtbarkeit, abhängig von Lieferung und Abnahme-Timing. |
|
GJ2026-Ausblick bei Q2 |
Vorherige 260-270M US-Dollar |
280-290M US-Dollar |
Angehoben. Rekordergebnisse und kommerzielle Nachfrage unterstützten die anfängliche Erhöhung. |
|
GJ2026-Ausblick nach Investor Day |
Vorherige 280-290M US-Dollar |
450-460M US-Dollar |
Angehoben. SkyWater fügte Skalierung hinzu, wodurch die organische Mischung der nächste wichtige Test wurde. |
- Umsatz von 80,1 Millionen US-Dollar übertraf Konsens um 13,6 Millionen US-Dollar: Der 287%ige Anstieg im Jahresvergleich spiegelte physische Systeme, Cloud-Nutzung und eine breitere Produktmischung wider. Die Übertreibung zeigte stärkere Nachfrage, obwohl Lieferzeiten den Quartalsumsatz immer noch ungleichmäßig machen können.
- Angepasster EPS von minus 0,33 US-Dollar übertraf um 0,23 US-Dollar: Das Ergebnis war geringer als der minus 0,56 US-Dollar-Konsens, da der Umsatz schneller als erwartet skalierte. IonQ blieb verlustmachend, daher ist weiterhin operative Hebelwirkung erforderlich.
- Organischer Umsatz wuchs um 132% trotz akquisitionsgetriebenem Ausbau: Mehr als die Hälfte der Kunden kauften mehrere Produkte und unterstützten Cross-Selling in Computing, Networking und Sicherheit. Anhaltendes organisches Wachstum würde zeigen, dass sich die Plattform über erworbenen Umsatz hinaus stärkt.
- Angepasstes EBITDA blieb bei minus 120,3 Millionen US-Dollar: Der Verlust war etwa 1,5-mal so hoch wie der Quartalsumsatz und verdeutlichte die Kosten für Forschung, Einsatz und Integration. Umsatzwachstum muss diese Ausgaben schließlich übertreffen.
- Umsatzprognose stieg auf 450-460 Millionen US-Dollar: Die Spanne erhöhte sich von 280-290 Millionen US-Dollar nach SkyWaters Abschluss. Das höhere Ziel fügt Skalierung hinzu, obwohl Foundry- und Quantenumsatz unterschiedliche Bewertungsmultiplikatoren erhalten können.
IonQ (IONQ) 2026 Investitionsausblick: 65 US-Dollar Bull Case vs. 25 US-Dollar Bear Case
Die zentrale Frage ist, ob IonQ SkyWater, Superion und einen etwa 485 Millionen US-Dollar schweren Auftragsbestand in schnelleres organisches Wachstum umwandeln kann, bevor Integrationskosten und anhaltende Verluste seine Bewertung komprimieren.
Der Bull Case: Starke Quantennachfrage drückt IONQ Richtung 65 US-Dollar
Der Bull Case geht davon aus, dass der organische Umsatz über 100% Wachstum bleibt, da Tempo-Einsätze, Superion-Bestellungen und Networking-Verträge den etwa 485 Millionen US-Dollar schweren Auftragsbestand umwandeln. SkyWater verkürzt Entwicklungszyklen, während mehr Kunden mehrere Produkte adoptieren und der Umsatz schneller wächst als die Betriebskosten.
Eine Bewegung Richtung 65 US-Dollar würde erfordern, dass IonQ die 450-460 Millionen US-Dollar-Prognose erreicht, ohne hauptsächlich auf Foundry-Umsatz zu setzen. Pünktliche 2027 Superion-Einsätze, größere Regierungs- oder Unternehmensaufträge und ein geringerer angepasster EBITDA-Verlust als Q2s minus 120,3 Millionen US-Dollar würden den Fall stärken.
Der Base Case: Stetiges Umsatzwachstum hält IONQ zwischen 38 und 48 US-Dollar
Der Base Case geht davon aus, dass SkyWater vorhersagbare Foundry-Verkäufe hinzufügt, während die Kern-Quantennachfrage ungleichmäßig wächst. IonQ erfüllt die aktualisierte Prognose, obwohl Integrationskosten das angepasste EBITDA negativ halten und Foundry-Umsatz eine niedrigere Bewertung als Quantendienste erhält.
IONQ könnte unter diesen Bedingungen hauptsächlich zwischen 38 und 48 US-Dollar handeln. Organisches Wachstum nahe oder über 100%, stabiler Auftragsbestand und termingerechte Systemlieferungen würden die Spanne unterstützen. Eine schwächere organische Mischung oder Verluste über dem Quartalsumsatz würden das obere Ende begrenzen.
Der Bear Case: Langsameres Wachstum zieht IONQ Richtung 25 US-Dollar
Der Bear Case geht davon aus, dass die SkyWater-Integration länger dauert, Superion-Einsätze sich verzögern und organische Buchungen schwächer werden. Foundry-Operationen machen mehr von der 450-460 Millionen US-Dollar-Prognose aus, während angepasste EBITDA-Verluste nahe Q2-Niveaus bleiben.
Eine Bewegung Richtung 25 US-Dollar würde wahrscheinlicher, wenn IonQ die Prognose senkt, Auftragsbestand-Umwandlung sich verlangsamt oder Bargeldverbrauch trotz 3,0 Milliarden US-Dollar Liquidität beschleunigt. Ein niedrigeres Wachstumsmultipel könnte dann Aktien zurück zum 25,89 US-Dollar 52-Wochen-Tief drücken.
IONQ-Aktienpreisprognosen für 2026 von Wall Street Analysten
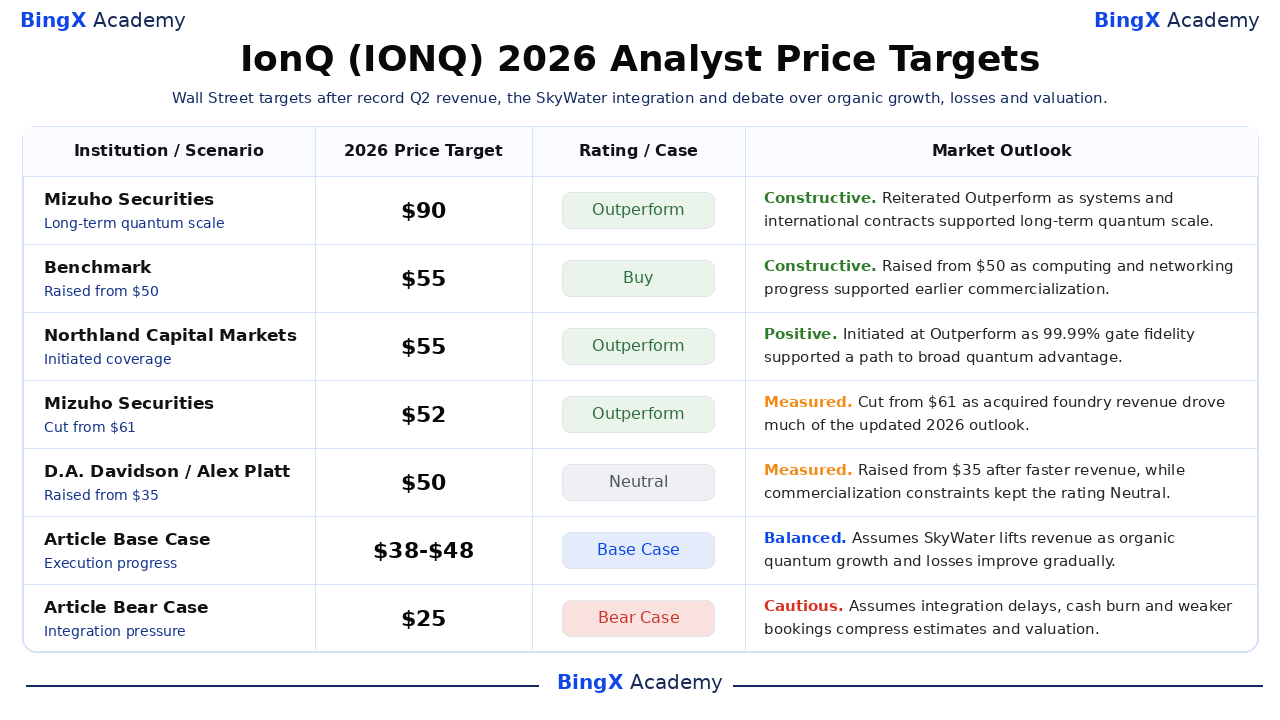
Diese sechs datierten Aktionen spannen von 45 bis 90 US-Dollar und erfassen ungewöhnlich breite Ansichten zu IonQs technischem Vorsprung, Kommerzialisierungszeitplan und Bewertung. Mehrere Aktionen gingen der abgeschlossenen SkyWater-Integration voraus, daher sind Daten und Begründungen genauso wichtig wie Schlagzeilen-Ziele. Die finalen Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie, keine Wall Street-Prognosen oder Preisgarantien.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Mizuho Securities |
90 US-Dollar |
Outperform |
Konstruktiv. 13. Januar: bekräftigte eine bullische Sicht, da Systemfortschritt und internationale Verträge langfristige Quantenskalierung unterstützten. |
|
Benchmark |
55 US-Dollar |
Kauf |
Konstruktiv. 7. Juli: angehoben von 50 US-Dollar nach Managementgesprächen, die Computing- und Networking-Kommerzialisierung hervurhoben. |
|
Northland Capital Markets |
55 US-Dollar |
Outperform |
Positiv. 20. April: initiierte Abdeckung, da 99,99% Gate-Genauigkeit einen Weg zu breitem Quantenvorteil unterstützte. |
|
Mizuho Securities |
52 US-Dollar |
Outperform |
Gemessen. 10. September: gesenkt von 61 US-Dollar, da erworbener Foundry-Umsatz viel der aktualisierten 2026-Prognose antrieb. |
|
D.A. Davidson |
50 US-Dollar |
Neutral |
Gemessen. 7. Mai: angehoben von 35 US-Dollar nach schnellerem Umsatz, während Kommerzialisierungsbeschränkungen das Rating Neutral hielten. |
|
Cantor Fitzgerald |
45 US-Dollar |
Übergewichtung |
Positiv. 7. Juli: bekräftigte Vertrauen, dass IonQ Quanten-Hardware-, Service- und Software-Anteile bis 2035 erobern könnte. |
|
Artikel Base Case |
38-48 US-Dollar |
Base Case |
Ausgewogen. Geht davon aus, dass SkyWater den Umsatz hebt, während organisches Quantenwachstum und Verluste sich allmählich verbessern. |
|
Artikel Bear Case |
25 US-Dollar |
Bear Case |
Vorsichtig. Geht von Integrationsverzögerungen, Bargeldverbrauch und schwächeren Buchungen aus, die Schätzungen und Bewertung komprimieren. |
Wie man IonQ (IONQ) Aktien auf BingX handelt
Handeln Sie IonQs Quantensystem-, SkyWater-Integrations- und Umsatzumwandlungs-Ausblick mit BingX TradFi und BingX AI Tools. Da IONQ scharf auf Vertragsauszeichnungen, technische Meilensteine und Prognoseänderungen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen vor dem Eingehen einer Position definieren.
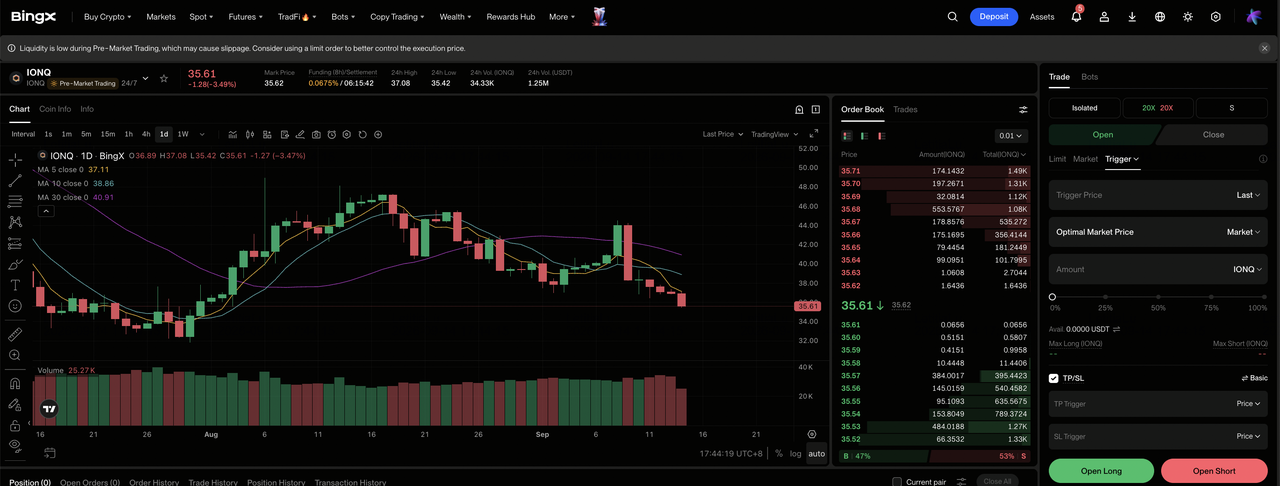
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie IonQ (IONQ). Suchen Sie und wählen Sie den IONQ-USDT Perpetual Futures Vertrag.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Superion-Bestellungen, organisches Wachstum und Auftragsbestand-Umwandlung den Bull oder Base Case unterstützen. Wählen Sie Short öffnen, wenn Integrationsverzögerungen, anhaltende Verluste oder schwächere Buchungen den Bear Case validieren.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. IONQs 25,89-84,64 US-Dollar 52-Wochen-Spanne zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Niveaus vor oder unmittelbar nach dem Eingehen des Trades. IONQ kann schnell auf Systemmeilensteine, Regierungsauszeichnungen, Integrationsupdates und Umsatzprognosen reagieren.
Top 5 Risiken, die IONQ-Investoren 2026 beobachten sollten
IonQs Bewertung hängt von technischem Fortschritt, Kommerzialisierung, Integration und Finanzierung ab. Schwäche in jedem Bereich könnte den erwarteten Cashflow reduzieren und die Bewertung der Aktie unter Druck setzen.
- Verluste könnten hoch bleiben, während IonQ skaliert: Q2 angepasstes EBITDA war minus 120,3 Millionen US-Dollar gegenüber 80,1 Millionen US-Dollar Umsatz. Wenn Kosten weiterhin schnell steigen, könnte das 3,0 Milliarden US-Dollar Liquiditätssaldo ohne klaren Fortschritt zur Rentabilität sinken.
- SkyWater-Integration könnte Komplexität hinzufügen: Die 1,8 Milliarden US-Dollar Akquisition fügt Fertigungskontrolle und Foundry-Umsatz hinzu, aber auch Anlagen und Integrationskosten. Ausführungsprobleme könnten Prozessoren verzögern und die erwarteten Vorteile des Deals reduzieren.
- Quantenkommerzialisierung könnte länger dauern als erwartet: Der etwa 485 Millionen US-Dollar schwere Auftragsbestand bietet Sichtbarkeit, aber Umsatz hängt von Lieferung und Kundenakzeptanz ab. Superion- oder Unternehmensverzögerungen könnten Umsatz und Cashflow weiter hinausschieben.
- Konkurrenz könnte IonQs Vorteil schwächen: IBM, Google, Quantinuum, D-Wave und Rigetti verfolgen konkurrierende Quantentechnologien. Schnellerer Fortschritt anderswo könnte IonQ trotz seiner berichteten 99,99% Zwei-Qubit-Gate-Genauigkeit Verträge kosten.
- Hohe Bewertung und Verwässerung könnten Volatilität erhöhen: IONQ handelte im vergangenen Jahr zwischen 25,89 und 84,64 US-Dollar trotz anhaltender Unrentabilität. Ein niedrigeres Wachstumsmultipel oder zusätzliche Aktien könnten Aufwärtspotenzial begrenzen, selbst wenn der Umsatz 450-460 Millionen US-Dollar erreicht.
Abschließende Gedanken: Sollten Sie 2026 in IONQ investieren?
IonQ ist über eine Ein-Produkt-Forschungsgeschichte hinausgegangen. Q2-Umsatz von 80,1 Millionen US-Dollar, 132% organisches Wachstum, Multi-Produkt-Käufe und etwa 485 Millionen US-Dollar Auftragsbestand liefern konkrete Kommerzialisierungsbeweise. SkyWater und Superion könnten die Roadmap beschleunigen, obwohl das minus 120,3 Millionen US-Dollar angepasste EBITDA-Ergebnis zeigt, dass sich Skalierung noch nicht in operative Rentabilität übersetzt hat.
Der Bull Case erfordert organische Quantennachfrage und Systemlieferung, um 65 US-Dollar zu rechtfertigen, anstatt erworbener Foundry-Umsatz allein. Der Bear Case folgt Integrationsverzögerungen, anhaltenden Verlusten und Multipel-Kompression Richtung 25 US-Dollar. Konservative Trader könnten auf eine klarere Aufschlüsselung von organischem versus SkyWater-Umsatz, termingerechte Superion-Meilensteine und sequenzielle Verbesserung im angepassten EBITDA warten, bevor sie die aktualisierte Prognose als dauerhaft behandeln.
Risikoerinnerung: Trading und Investitionen in Aktien wie IONQ beinhalten ein hohes Kapitalverlustrisiko. Frühe Technologie, technische Roadmaps, Akquisitionen, Kundenakzeptanz, Bewertung und Hebelwirkung können schnelle Verluste produzieren. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Lektüre
- Top 10 Quantencomputing-Aktien zum Beobachten in 2026: Unternehmen, die Next-Gen-Computing vorantreiben
- Top 10 AI-Infrastruktur-Aktien zum Kauf 2026: Chip-Fertigungs- und Design-Führer
- Was ist der US CHIPS and Science Act? Seine Auswirkungen auf Halbleiter, Technologie und Krypto in 2026
- Nebius Group (NBIS) Kursprognose 2026: 287 US-Dollar Street-High AI Factory Boom oder gestreckter Neocloud?
- Nvidia (NVDA) Aktienpreisausblick für 2026: Können Blackwell und Vera Rubin NVDA zurück auf 300 US-Dollar bringen?
- Alphabet (GOOGL) Kursprognose 2026: Können 82% Cloud-Wachstum und AI GOOGL-Aktien auf 430 US-Dollar drücken?
