


GameStop (GME) betreibt ein globales Netzwerk von Geschäften und E-Commerce-Seiten, die Videospiele, Konsolen, Zubehör, Sammlerobjekte und gebrauchte Produkte verkaufen. Der physische Spieleeinzelhandel bleibt Teil des Geschäfts, während Sammelkarten, bewertete Sammlerobjekte und Investitionsassets für die Umsatzmischung und den Eigenkapitalwert immer wichtiger werden. Dieser Übergang hat die Margen verbessert, obwohl die Aktie weiterhin sensibel auf rückläufige Spieleverkäufe, Kapitalallokationsentscheidungen und Meme-getriebene Volatilität reagiert.
Das jüngste Quartal zeigte den Kontrast deutlich. GameStop Q2 GJ2026 Nettoumsatz fiel um 18,7% auf 790,2 Millionen USD, dennoch stiegen die Sammlerobjektverkäufe um 57% auf 356,3 Millionen USD und das Betriebsergebnis stieg um 141% auf 160,2 Millionen USD. Der Nettogewinn erreichte 298,7 Millionen USD mit Hilfe von Investitionsgewinnen, wodurch die Qualität und Wiederholbarkeit der Erträge zentral für den Investitionsfall 2026 wird.
Die GME Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Sammlerobjekte- und Asset-Wert-Fall: Wachstum bei Sammelkarten, straffere Ladenökonomie und disziplinierte Nutzung von Bargeld und Investitionen könnten die Rentabilität aufrechterhalten und den von jeder Aktie unterstützten Wert erhöhen.
- Der Einzelhandelskontraktion- und Kapitalallokations-Fall: fallende Videospielverkäufe, volatile Investitionen oder zusätzliche konvertierbare Verwässerung könnten das Wachstum der Sammlerobjekte überwiegen und die Bewertung über den operativen Fundamentaldaten halten.
Dieser Leitfaden schlüsselt die GME Aktienprognose, 2026 Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf GameStops 8. September Q2 GJ2026 Gewinnveröffentlichung, Quartalsbericht und Marktdaten bis zum 11. September, plus wie man GME Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die GameStop-Investoren im September 2026 wissen sollten
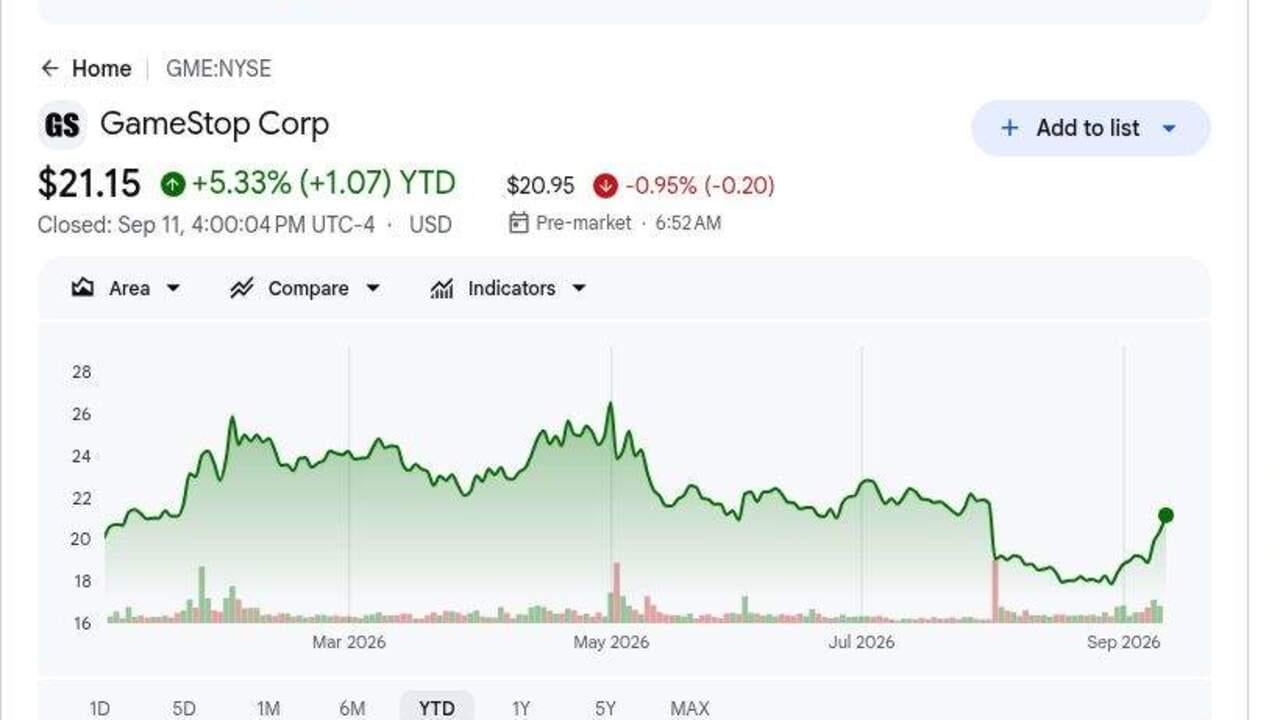
- GME schloss bei 21,15 USD nach einem Gewinn von 5,33% YTD: Der bescheidene Gewinn verbirgt weite Schwankungen um Gewinne, Insiderkäufe und Kapitalallokationsnachrichten. Die Aktien bleiben 57% über dem einzigen aktuellen Wall Street-Ziel von 13,50 USD, was zeigt, dass Asset-Wert und Einzelhandelsstimmung nach wie vor stark von Bedeutung sind.
- Q2-Verkäufe fielen um 18,7% auf 790,2 Millionen USD: Die Einnahmen übertrafen dennoch den ungefähr 764,4 Millionen USD Konsens um etwa 25,8 Millionen USD. Ladenschließungen, der Frankreich-Ausstieg und ein schwieriger Vorjahresvergleich hielten das Legacy-Einzelhandelsgeschäft unter Druck.
- Sammlerobjektverkäufe stiegen um 57% auf 356,3 Millionen USD: Die Kategorie erreichte 45,1% der Gesamtverkäufe, vor Videospielen mit 33,3%. Sammelkarten und verwandte Produkte werden zu GameStops klarster operativer Wachstumsmaschine.
- Das Betriebsergebnis erreichte 160,2 Millionen USD, ein Anstieg um 141%: Die Bruttomarge expandierte auf 43,7% von 29,1%, da sich die Mischung verbesserte und die Kosten fielen. Das stärkere operative Ergebnis bietet bessere Beweise für wiederkehrende Geschäftsverbesserungen als einmalige Investitionsgewinne.
- Ganzjahres-bereinigter EBITDA-Ausblick stieg über 650 Millionen USD: Der vorherige Mindestbetrag lag über 600 Millionen USD, während das erste Halbjahr bereinigtes EBITDA 339,7 Millionen USD erreichte. Das Erreichen des neuen Ausblicks erfordert Wachstum bei Sammlerobjekten und Kostendisziplin, um schwächere Spieleeinnahmen auszugleichen.
Was ist GameStop (GME)?
GameStop ist ein Spezialeinzelhändler, der Spieler und Sammler durch Geschäfte und E-Commerce-Operationen in den Vereinigten Staaten, Australien und Europa bedient. Das Unternehmen hatte zu Beginn des Jahres 2026 2.206 Geschäfte, einschließlich der Marken GameStop, EB Games, Micromania-Zing und Zing Pop Culture. Die Einnahmen stammen aus neuen Videospielen und Hardware, gebrauchten Produkten, Zubehör und Sammlerobjekten. Trade-ins versorgen das gebrauchte Inventar, während GameStop Pro-Mitgliedschaften, Online-Erfüllung und In-Store-Services die Kundenbindung und Transaktionsökonomie unterstützen.
Seine langfristige Richtung verschiebt sich hin zu höhermargigen Sammlerobjekten und einem breiteren Holdinggesellschaftsmodell. GameStop hat versiegelte Sammelkarten, Kartenkauf und PSA-Bewertungsdienste erweitert, da der Sammlerobjektmarkt wächst, während Ladenschließungen und die Frankreich-Desinvestition die Exposition gegenüber schwächeren Standorten reduzieren. Das Unternehmen baute auch eine große eBay-Position auf und schlug vor, den Marktplatz zu erwerben, obwohl eBay das Angebot ablehnte. Bargeld, marktgängige Wertpapiere, digitale Assets und strategische Investitionen repräsentieren nun einen wesentlichen Teil des Pro-Aktien-Werts neben dem Einzelhandelsbetrieb.
GameStop (GME) Q2 GJ2026 Gewinnübersicht: Verkaufsmischung, Betriebsergebnis und Sammlerobjektwachstum
GameStop meldete Q2-Nettoumsätze von 790,2 Millionen USD gegenüber etwa erwarteten 764,4 Millionen USD, bereinigte EPS von 0,27 USD im Einklang mit dem Konsens und GAAP verwässerte EPS von 0,51 USD gegenüber 0,31 USD vor einem Jahr. Sammlerobjektverkäufe wuchsen um 57% auf 356,3 Millionen USD und das Betriebsergebnis stieg auf 160,2 Millionen USD, obwohl die Gesamtverkäufe um 18,7% zurückgingen. Das Management erhöhte den Ganzjahres-bereinigten EBITDA-Ausblick über 650 Millionen USD, wodurch die zentrale Frage bleibt, ob operative Verbesserungen Investitionsgewinne und schrumpfende Legacy-Spieleeinnahmen überdauern können.
|
Finanzkennzahl |
Orientierung / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2 GJ2026 Nettoumsätze |
764,4 Millionen USD Konsens; 972,2 Millionen USD Vorjahr |
790,2 Millionen USD |
Übertroffen. Etwa 25,8 Millionen USD über dem Konsens, aber um 18,7% YoY gesunken. |
|
Q2 bereinigte EPS |
0,27 USD Konsens |
0,27 USD |
Im Einklang. Rentabilität erfüllte Erwartungen trotz niedrigerer Verkäufe. |
|
Q2 GAAP verwässerte EPS |
0,31 USD vor einem Jahr |
0,51 USD |
Verbessert. Nettogewinn und Investitionsgewinne erhöhten die Erträge. |
|
Q2 Nettogewinn |
168,6 Millionen USD vor einem Jahr |
298,7 Millionen USD |
Verbessert. Gewinn stieg um 77% YoY, unterstützt von Investitionsgewinnen. |
|
Q2 Betriebsergebnis |
66,4 Millionen USD vor einem Jahr |
160,2 Millionen USD |
Erweitert. Betriebsgewinn stieg um 141% YoY. |
|
Q2 Sammlerobjektverkäufe |
227,6 Millionen USD vor einem Jahr |
356,3 Millionen USD |
Beschleunigt. Verkäufe stiegen um 57% auf 45,1% der Einnahmen. |
|
Q2 Videospielverkäufe |
494,6 Millionen USD vor einem Jahr |
263,2 Millionen USD |
Gesunken. Verkäufe fielen um 47% nach dem Vorjahres-Launch-Vergleich. |
|
Q2 freier Cashflow |
N/A |
60,7 Millionen USD |
Positiv. Kern-Cashgenerierung verbesserte sich trotz niedrigerer Einnahmen. |
|
GJ2026 bereinigter EBITDA-Ausblick |
Vorher über 600 Millionen USD |
Über 650 Millionen USD |
Erhöht. Der Mindestausblick stieg um mehr als 50 Millionen USD. |
- Umsätze von 790,2 Millionen USD übertrafen den Konsens um etwa 25,8 Millionen USD: Die Einnahmen übertrafen die Erwartungen, obwohl der 18,7%ige Jahr-über-Jahr-Rückgang zeigt, dass Ladenaustritte und schwächere Spieleverkäufe die Umsätze immer noch schrumpfen lassen. Zukünftige Gewinne hängen mehr von Mischung und Kostenkontrolle ab als von breitem Umsatzwachstum.
- Bereinigte EPS von 0,27 USD entsprachen dem Konsens: GAAP verwässerte EPS stiegen auf 0,51 USD von 0,31 USD, da der Nettogewinn 298,7 Millionen USD erreichte. Investitionsgewinne trugen wesentlich bei, sodass die operative Leistung der bessere Test für nachhaltige Rentabilität bleibt.
- Sammlerobjektverkäufe stiegen um 128,7 Millionen USD auf 356,3 Millionen USD: Die Kategorie erreichte 45,1% der Verkäufe gegenüber 23,4% vor einem Jahr. Die Mischung unterstützt Margenverbesserungen, obwohl die Nachfrage nach Sammlerobjekten immer noch zyklisch und inventarsensitiv sein kann.
- Das Betriebsergebnis stieg um 93,8 Millionen USD auf 160,2 Millionen USD: Die Bruttomarge stieg um 14,6 Prozentpunkte auf 43,7%, während SG&A mit der Ladenrationalisierung zurückging. Das Ergebnis zeigt, dass eine kleinere Umsatzbasis immer noch stärkeren Gewinn produzieren kann, wenn Mischung und Kosten sich verbessern.
- Der bereinigte EBITDA-Ausblick stieg über 650 Millionen USD von über 600 Millionen USD: Das erste Halbjahr bereinigte EBITDA von 339,7 Millionen USD liefert mehr als die Hälfte des neuen Mindestbetrags. Das zweite Halbjahr benötigt immer noch starke Nachfrage nach Sammlerobjekten und Kostendisziplin, um schwächere Spieleverkäufe auszugleichen.
GameStop (GME) 2026 Investitionsausblick: 30 USD Bull Case vs. 13,50 USD Bear Case
GameStops 2026-Ausblick hängt von zwei Wertquellen ab. Das Einzelhandelsgeschäft ist kleiner, aber profitabler, da Sammlerobjekte einen Teil des Rückgangs bei Videospielen ausgleichen, während die Bilanz und das Investitionsportfolio Asset-Wert hinzufügen können, aber die Gewinne weniger vorhersagbar machen.
Der Bull Case: Starkes Sammlerobjektwachstum drängt GME in Richtung 30 USD
Der Bull Case nimmt an, dass Sammlerobjekte nahe 45% der Verkäufe bleiben, PSA-Bewertung und Kartenkauf das Kundenengagement vertiefen und Ladenrationalisierung stärkere Margen bewahrt. Der Betriebsgewinn verbessert sich weiter, auch wenn die Gesamtverkäufe unter dem Vorjahr bleiben, während das Management wertvernichtende Kapitalallokation vermeidet.
Eine Bewegung in Richtung 30 USD würde bereinigtes EBITDA über dem Mindestbetrag von 650 Millionen USD, positiven freien Cashflow und klare Beweise erfordern, dass die Rentabilität aus dem Einzelhandelsbetrieb und nicht aus einmaligen Gewinnen stammt. Mehr Insiderkäufe oder eine strategische Transaktion, die den Pro-Aktien-Asset-Wert erhöht, würden den Fall stärken.
Der Base Case: Bessere Margen halten GME zwischen 18 USD und 24 USD
Der Base Case nimmt an, dass Sammlerobjektwachstum und niedrigere Kosten einen Teil des Rückgangs bei Videospielen ausgleichen. GameStop bleibt profitabel, obwohl Umsatzkontraktion und Unsicherheit um Investitionen, digitale Assets und konvertierbare Wertpapiere das Bewertungsmultiple begrenzen.
Unter diesem Szenario könnte GME hauptsächlich zwischen 18 USD und 24 USD handeln. Stabiles Betriebsergebnis, positiver freier Cashflow und eine stabile Asset-Basis würden die Spanne unterstützen. Sammlerobjektwachstum unter 20%, erneute Cashverbrennung oder eine große Akquisition mit ungewissen Erträgen würden das obere Ende schwächen.
Der Bear Case: Schwächere Einzelhandelsverkäufe ziehen GME in Richtung 13,50 USD
Der Bear Case nimmt an, dass Videospielverkäufe schneller sinken, als Sammlerobjekte wachsen, wodurch die jüngste operative Hebelwirkung umgekehrt wird. Investitionsgewinne wiederholen sich nicht, Asset-Werte schwächen sich ab und Finanzierungs- oder Akquisitionsaktivitäten erhöhen die verwässerte Aktienanzahl.
Eine Bewegung in Richtung 13,50 USD würde wahrscheinlicher werden, wenn das Ganzjahres-bereinigte EBITDA unter 650 Millionen USD fällt, der operative Cashflow negativ wird oder GameStop erhebliches Kapital ohne klare Erträge einsetzt. Dieses Niveau entspricht auch dem einzigen aktuellen Wall Street-Ziel.
GME Aktienpreisprognosen für 2026 von Wall Street-Analysten
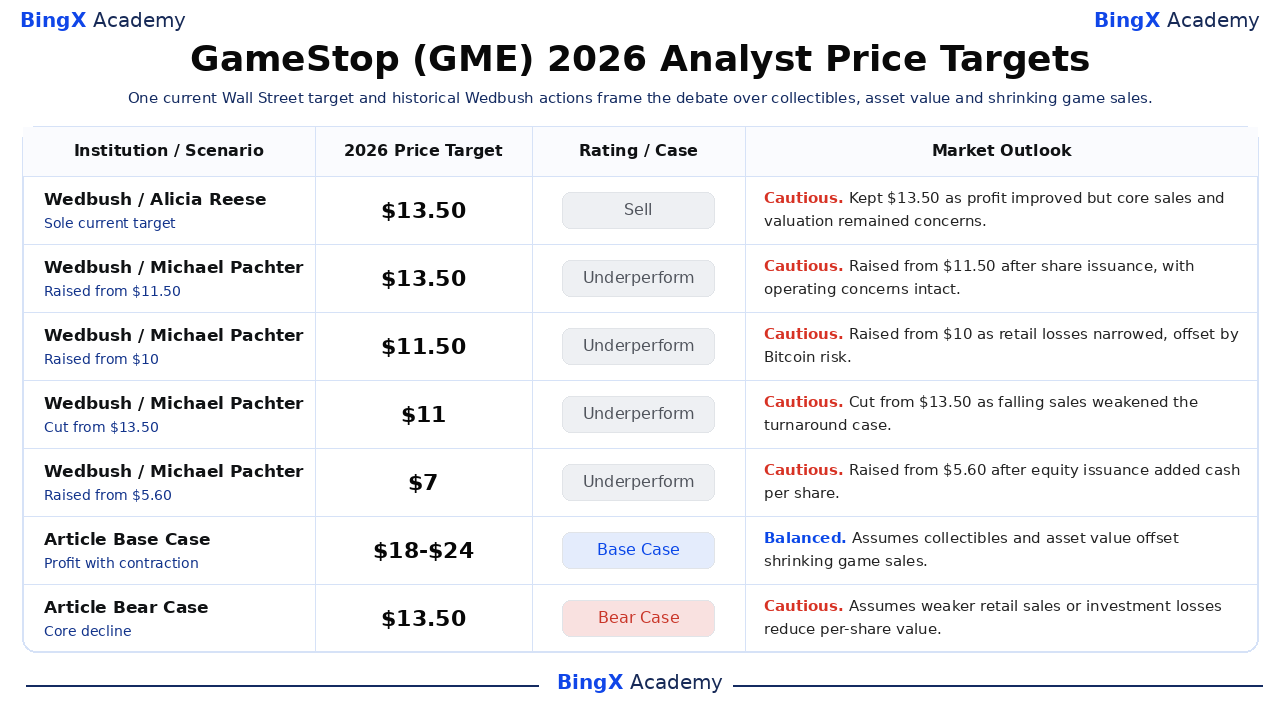
Die aktuelle institutionelle Abdeckung ist außergewöhnlich dünn. MarketWatch listet ein aktives Ziel auf, Wedbushs 13,50 USD Ansicht, daher zeigt die Tabelle auch vier datierte historische Wedbush-Aktionen, um zu erklären, wie sich die Bewertung der Firma mit Bargeld, operativer Leistung und Aktienemission änderte. Diese älteren Ziele sind Kontext, nicht aktueller Konsens. Die letzten beiden Zeilen sind BingX Academy-redaktionelle Szenarien.
|
Institution / Szenario |
2026 Preisziel |
Rating / Fall |
Marktausblick |
|
Wedbush / Alicia Reese |
13,50 USD |
Verkaufen |
Vorsichtig. 10. September: behielt das einzige aktuelle Ziel bei, da stärkerer Gewinn den Kern-Umsatzrückgang oder das Bewertungsrisiko nicht löste. |
|
Wedbush / Michael Pachter |
13,50 USD |
Underperform |
Vorsichtig. 31. März: erhöht von 11,50 USD nach Aktienemission, die den Bargeldwert erhöhte, während der operative Ausblick schwach blieb. |
|
Wedbush / Michael Pachter |
11,50 USD |
Underperform |
Vorsichtig. 26. März: erhöht von 10 USD, da sich Einzelhandelsverluste verringerten, ausgeglichen durch Bitcoin-Allokationsrisiko. |
|
Wedbush / Michael Pachter |
11 USD |
Underperform |
Vorsichtig. 12. Juni: gesenkt von 13,50 USD, da fallende Verkäufe den Turnaround-Fall schwächten. |
|
Wedbush / Michael Pachter |
7 USD |
Underperform |
Vorsichtig. 17. Mai: erhöht von 5,60 USD nach Aktienemission, die Bargeld pro Aktie hinzufügte. |
|
Artikel Base Case |
18-24 USD |
Base Case |
Ausgewogen. Nimmt an, dass Sammlerobjekte und Asset-Wert schrumpfende Spieleverkäufe ausgleichen. |
|
Artikel Bear Case |
13,50 USD |
Bear Case |
Vorsichtig. Nimmt an, dass schwächere Einzelhandelsverkäufe oder Investitionsverluste den Pro-Aktien-Wert reduzieren. |
Wie man GameStop (GME) Aktien auf BingX handelt
Handeln Sie GameStops Sammlerobjektwachstums-, Betriebsmargen- und Kapitalallokationsausblick mit BingX TradFi und BingX AI Tools. Da GME scharf auf Gewinne, Insideraktivität und Einzelhandels-Trading-Momentum reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen definieren, bevor sie eine Position eingehen.
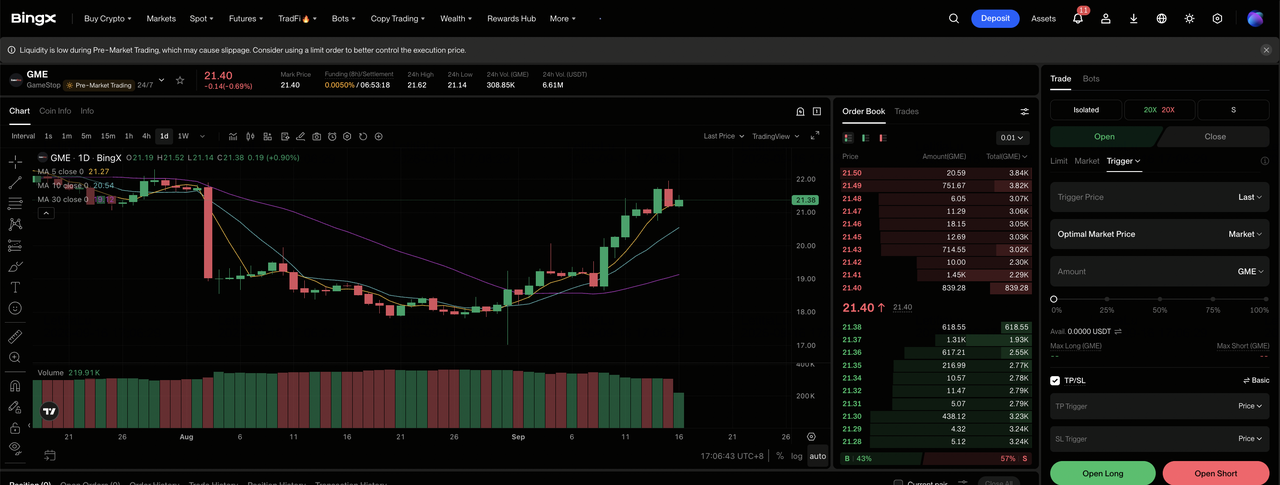
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: GameStop (GME) auswählen. Suchen Sie nach und wählen Sie den GME-USDT Perpetual Futures Kontrakt aus.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn Sammlerobjektwachstum und Betriebsgewinn stabil bleiben. Wählen Sie Short öffnen, wenn Einzelhandelskontraktion, Investitionsverluste oder Verwässerung den Pro-Aktien-Wert schwächen.
Schritt 4: Hebelwirkung und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. GMEs Geschichte von Meme-getriebener Volatilität zeigt, warum konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach Eingehen des Trades. GME kann schnell auf Sammlerobjektnachfrage, Gewinne, Insiderkäufe, Kapitalallokation und Einzelhandelsstimmung reagieren.
Top 5 Risiken, die GameStop-Investoren 2026 beachten sollten
GameStops Pro-Aktien-Wert hängt von der Einzelhandelsleistung, Investitionen, Finanzierung und Marktstimmung ab. Diese Risiken können die Ertragsqualität und den Asset-Wert, der die Aktie unterstützt, beeinflussen.
- Videospielverkäufe schrumpfen weiter: Die Einnahmen aus Videospielen fielen um 47% auf 263,2 Millionen USD. Wenn das Wachstum der Sammlerobjekte sich verlangsamt, könnte das kleinere Legacy-Geschäft weniger Bruttogewinn zu den fixen Laden- und Unternehmenskosten beitragen.
- Investitionsgewinne machen Gewinne weniger vorhersagbar: Der Q2-Nettogewinn erreichte 298,7 Millionen USD, unterstützt von 238 Millionen USD Investitionsgewinnen. Ein schwächerer Asset-Wert oder gescheiterte Transaktion könnte einen Teil dieses Beitrags umkehren.
- Eine große Akquisition könnte das Ausführungsrisiko erhöhen: Der vorgeschlagene 55,5 Milliarden USD eBay-Deal wäre viel größer als GameStop selbst. Schulden, neue Aktien oder externe Finanzierung könnten die Hebelwirkung und Verwässerung erhöhen, bevor irgendwelche Vorteile die Gewinne erreichen.
- Konvertierbare Wertpapiere könnten den Pro-Aktien-Wert verwässern: GameStop tauschte 1,4 Milliarden USD an Schuldverschreibungen aus und verwendete Bargeld für einen Teil der Gegenleistung. Weitere Konversionen oder Eigenkapitalfinanzierung würden zukünftige Gewinne auf eine größere Aktienbasis verteilen.
- Die Aktie handelt immer noch weit über dem Analystenziel: GME handelte bei 21,15 USD gegenüber dem einzigen aktuellen Wall Street-Ziel von 13,50 USD. Eine Stimmungsumkehr könnte diese Prämie schnell komprimieren, auch wenn sich die operativen Ergebnisse weiter verbessern.
Abschließende Gedanken: Sollten Sie 2026 in GameStop investieren?
GameStops Q2-Ergebnisse liefern echte operative Beweise hinter der Transformation. Sammlerobjektverkäufe stiegen um 57% auf 356,3 Millionen USD, das Betriebsergebnis erreichte 160,2 Millionen USD und der Ganzjahres-bereinigte EBITDA-Ausblick bewegte sich über 650 Millionen USD. Das verbleibende Problem ist, dass die Gesamtverkäufe um 18,7% fielen und Investitionsgewinne wesentlich zum Nettogewinn beitrugen.
Der Bull Case erfordert Sammlerobjekte, operativen Cashflow und disziplinierte Kapitalallokation, um 30 USD zu unterstützen. Der Bear Case spiegelt anhaltenden Einzelhandelsrückgang, Investitionsverluste und Verwässerung wider, die GME in Richtung 13,50 USD ziehen könnten. Konservative Trader können Sammlerobjektwachstum, Betriebsergebnis, freien Cashflow und Änderungen bei ausstehenden Aktien überwachen, anstatt sich allein auf Meme-Momentum zu verlassen.
Risikoerinnerung: Der Handel und die Investition in Aktien wie GME birgt ein hohes Risiko von Kapitalverlusten. Einzelhandelskontraktion, Investitionsvolatilität, Akquisitionsrisiko, konvertierbare Verwässerung, Short Squeezes und gehebelte Trades können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital allokieren.
Weiterführende Literatur
- AMC Aktienpreisprognose 2026: Fundamentale Wende oder massive Verwässerungsfalle?
- Netflix (NFLX) Preisprognose 2026: Kann die NFLX-Aktie auf 125 USD durch Werbung und Live-Sport zurückkehren?
- Meta (META) Preisprognose 2026: Kann KI-Monetisierung META in Richtung 1.000 USD treiben?
- Reddit (RDDT) Preisprognose 2026: Können KI-Datenmöglichkeiten RDDT in Richtung 300 USD treiben?
- Snap Inc. (SNAP) Preisprognose 2026: Kann Werbe- und Abonnement-Wachstum SNAP in Richtung 10 USD treiben?
