Firefly Aerospace (FLY) ist ein Weltraum- und Verteidigungstechnologieunternehmen, das staatlichen und kommerziellen Kunden beim Starten von Nutzlasten, der Landung von Ausrüstung auf dem Mond und dem Betrieb von Raumschiffen in der Umlaufbahn hilft. Sein Portfolio umfasst das Alpha-Klein-Trägerrakete, die größere Eclipse-Rakete in Entwicklung, Blue Ghost Mondlander, Elytra Orbitalfahrzeuge und SciTec Verteidigungssensorsysteme. Diese Breite reduziert die Abhängigkeit von einem einzigen Missionstyp, obwohl FLY weiterhin empfindlich auf Startzuverlässigkeit, Programmtermine und die Kosten für die Skalierung der Produktion reagiert.
Das jüngste Quartal zeigte schnelles Wachstum ohne eine abgeschlossene Rentabilitätswende. Firefly Aerospace Q2 2026 Umsatz erreichte einen Rekord von 117,7 Millionen US-Dollar, ein Anstieg von 659% gegenüber dem Vorjahr und 46% sequenziell, da sich die Raumschiff- und Missionsaktivitäten beschleunigten. Der Auftragsbestand stieg von etwa 1,3 Milliarden US-Dollar auf etwa 1,5 Milliarden US-Dollar, doch ein operativer Verlust von 95,2 Millionen US-Dollar und eine operative Liquiditätsverwendung von 81,6 Millionen US-Dollar zeigten, warum die Umwandlung finanzierter Programme in wiederholbare Margen der zentrale Investitionstest bleibt.
Die FLY Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Skalierungsfall für Start-, Mond- und Verteidigung: Umsätze am oberen Ende der Guidance von 420 bis 450 Millionen US-Dollar, zusätzliche Alpha-Missionen und stärkere Blue Ghost und SciTec Ausführung könnten den Auftragsbestand validieren und eine Bewegung in Richtung 55 US-Dollar unterstützen.
- Der Zeitplan-, Margen- und Finanzierungsfall: Startverzögerungen, Kostenüberschreitungen oder langsamere Vertragsumwandlung könnten Verluste verlängern, den Kassenbestand von 459,8 Millionen US-Dollar aufbrauchen und die Aktie in Richtung 15 US-Dollar ziehen.
Dieser Leitfaden schlüsselt die FLY Aktienprognose, 2026 Preisszenarien, Hauptrisiken und Analystausblicke auf, basierend auf Firefly Aerospace's Quartalsergebnis Q2 2026 vom 11. August, Quartalsmeldung und Marktdaten bis zum 11. September, plus wie man FLY Aktien-Futures handelt auf BingX TradFi mit USDT als Sicherheit.
Top 5 Dinge, die Firefly Aerospace Investoren im September 2026 wissen sollten
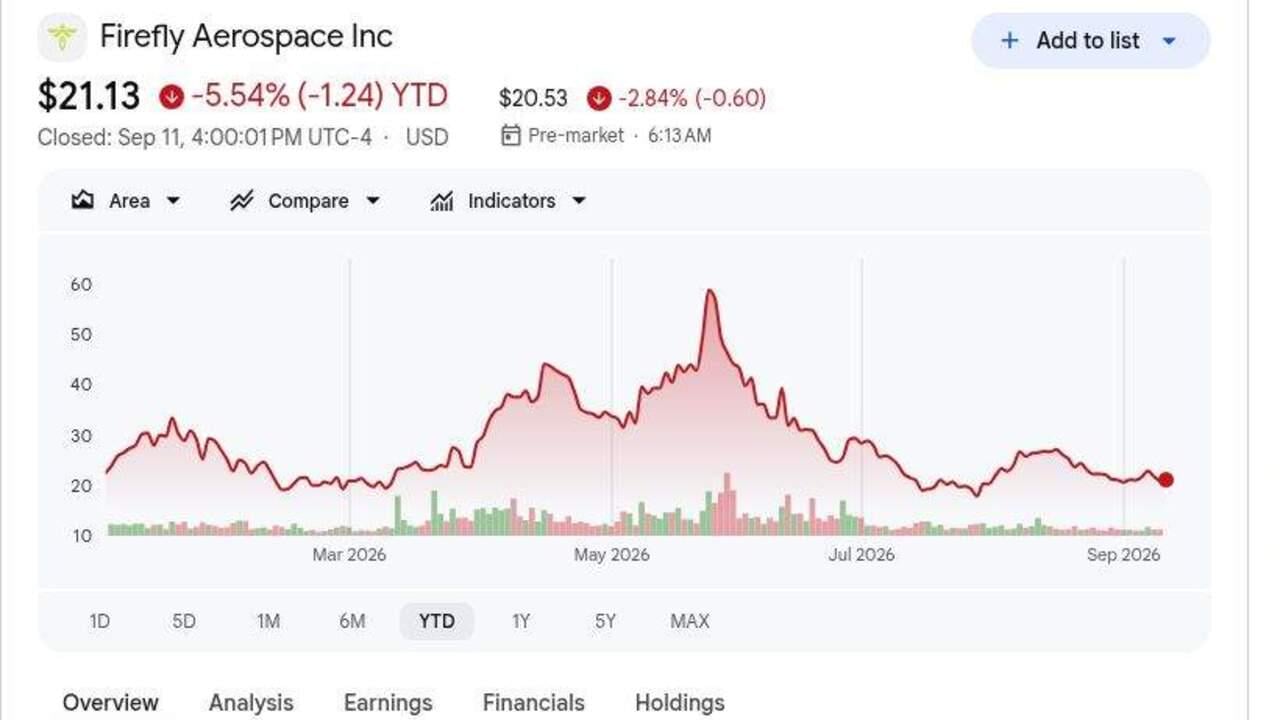
- FLY schloss am 11. September bei 21,13 US-Dollar und war 2026 um 5,54% gefallen: Die Aktien blieben trotz Rekord-Q2-Umsatz mehr als 50% unter dem IPO-Preis von 45 US-Dollar. Eine Bewegung in Richtung des Analystendurchschnitts von 38,60 US-Dollar hängt davon ab, dass sich der Auftragsbestand in Umsätze umwandelt und sich die Verluste verringern.
- Q2 Umsatz erreichte 117,7 Millionen US-Dollar, ein Anstieg von 659% gegenüber dem Vorjahr: Die Verkäufe übertrafen die Konsensschätzung von 88,52 Millionen US-Dollar um etwa 29,2 Millionen US-Dollar und stiegen um 46% gegenüber Q1. Das Wachstum war stark, obwohl Start- und Raumschiffumsätze aufgrund des Missionstimings ungleichmäßig bleiben können.
- Der Auftragsbestand stieg auf etwa 1,5 Milliarden US-Dollar von 1,3 Milliarden US-Dollar in Q1: Die Summe unterstützt zukünftige Arbeiten über Start-, Mond-, Orbital- und nationale Sicherheitsmissionen. NASA, U.S. Space Force und kommerzielle Meilensteine werden bestimmen, wie schnell sich dieser Auftragsbestand in Umsätze verwandelt.
- Die 2026 Umsatzguidance blieb bei 420 bis 450 Millionen US-Dollar: Der Mittelwert von 435 Millionen US-Dollar liegt etwa 172% über den Umsätzen von 2025. Nach 198,6 Millionen US-Dollar Verkäufen in der ersten Jahreshälfte benötigt Firefly noch etwa 221 bis 251 Millionen US-Dollar in der zweiten Jahreshälfte.
- Ein operativer Verlust von 95,2 Millionen US-Dollar hält die Rentabilität im Fokus: Der Bruttogewinn erreichte 23,9 Millionen US-Dollar, während das bereinigte EBITDA bei negativen 61,2 Millionen US-Dollar blieb. Firefly hatte 459,8 Millionen US-Dollar Bargeld, aber 81,6 Millionen US-Dollar quartalsweise operative Liquiditätsverwendung hält das Finanzierungsrisiko relevant.
Was ist Firefly Aerospace (FLY)?
Firefly Aerospace ist ein integriertes Weltraumtransport- und Verteidigungsunternehmen, das staatliche und kommerzielle Missionskunden bedient. Alpha bietet dedizierte Klein-Nutzlast-Starts, während Eclipse mit größerer Hubkapazität für mittelgroße Missionen entwickelt wird. Blue Ghost transportiert wissenschaftliche und kommerzielle Nutzlasten zum Mond, und die Elytra-Familie unterstützt Orbital-Transfer, Hosting und Weltraum-Operationen. Firefly entwirft, fertigt und testet Hauptsysteme in gemeinsam lokalisierten Texas-Einrichtungen, wodurch gemeinsame Triebwerke, Avionik und Strukturen mehrere Produkte und Umsatzströme unterstützen können.
Die langfristige Strategie verbindet Start, Mondlieferung, Orbital-Services und Raketenwarntechnologie zu einer breiteren Missionsplattform. Blue Ghost Mission 1 vollendete erfolgreich eine kommerzielle Mondlandung im März 2025, und die NASA vergab Firefly später eine 176,7 Millionen US-Dollar Südpol-Mission für 2029. Northrop Grumman ist der strategische Partner bei Eclipse, SciTec erweitert Firefly in Raketenwarnung und -verfolgung, und 2026 Vereinbarungen mit SSC Space und Zeno Power fügten europäischen Startzugang und Mondnacht-Technologiearbeit hinzu. Diese Programme positionieren Firefly über zivile Weltraum-, kommerzielle Nutzlast- und nationale Sicherheitsbudgets hinweg anstatt nur einem Startmarkt.
Firefly Aerospace (FLY) Q2 2026 Ergebnisüberblick: Rekordumsatz, Auftragsbestandswachstum und anhaltende Verluste
Firefly erzielte einen Rekord-Q2-Umsatz von 117,7 Millionen US-Dollar, etwa 29,2 Millionen US-Dollar über der Konsensschätzung von 88,52 Millionen US-Dollar und 659% höher als im Vorjahr. Der Non-GAAP-Verlust von 0,42 US-Dollar je Aktie war 0,08 US-Dollar geringer als erwartet, der Bruttogewinn erreichte 23,9 Millionen US-Dollar und der Auftragsbestand stieg auf etwa 1,5 Milliarden US-Dollar. Das Management behielt die Umsatzguidance von 420 bis 450 Millionen US-Dollar für 2026 bei, obwohl ein operativer Verlust von 95,2 Millionen US-Dollar und eine operative Liquiditätsverwendung von 81,6 Millionen US-Dollar zeigten, dass die Umsatzskalierung noch nicht in dauerhafte Rentabilität übersetzt wurde.
|
Finanzielle Kennzahl |
Guidance / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
88,52 Mio. USD Konsens |
117,7 Mio. USD |
Übertroffen. Etwa 29,2 Mio. USD über Konsens; +659% YoY und +46% sequenziell. |
|
Q2 Non-GAAP Verlust je Aktie |
0,50 USD Verlust Konsens |
0,42 USD Verlust |
Übertroffen. Der bereinigte Verlust war 0,08 USD geringer als erwartet. |
|
Q2 GAAP verwässerter Verlust je Aktie |
0,61 USD Verlust in Q1 2026 |
0,57 USD Verlust |
Verbessert. Der quartalsweise Verlust verringerte sich um 0,04 USD sequenziell. |
|
Q2 Bruttogewinn |
17,5 Mio. USD in Q1 2026 |
23,9 Mio. USD |
Erweitert. Bruttogewinn stieg mit Rekordquartalsumsatz. |
|
Q2 GAAP Bruttomarge |
21,6% in Q1 2026 |
20,30% |
Komprimiert. Mix und Investitionen reduzierten die Marge um 130 Basispunkte. |
|
Q2 GAAP operativer Verlust |
96,0 Mio. USD in Q1 2026 |
95,2 Mio. USD |
Leicht verbessert. Umsatzskalierung schuf noch keine operative Hebelwirkung. |
|
Q2 bereinigter EBITDA Verlust |
— |
61,2 Mio. USD |
Negativ. Entwicklungs- und Produktionsausgaben blieben vor den Umsätzen. |
|
Q2 operative Liquiditätsverwendung |
— |
81,6 Mio. USD |
Negativ. Liquiditätsverbrauch blieb während des Produktionshochlaufs erheblich. |
|
Bargeld und Bargeldäquivalente |
— |
459,8 Mio. USD |
Verfügbar. Liquidität unterstützt Missionen, obwohl Verluste das Finanzierungsrisiko relevant halten. |
|
Gesamter Auftragsbestand |
Etwa 1,3 Mrd. USD in Q1 2026 |
Etwa 1,5 Mrd. USD |
Erweitert. Neue Start-, Mond- und Verteidigungsarbeiten erhöhten die Sichtbarkeit. |
|
2026 Umsatzausblick |
420–450 Mio. USD vorherige Guidance |
420–450 Mio. USD |
Wiederholt. Der Mittelwert von 435 Mio. USD erfordert erhebliche Lieferungen in der zweiten Jahreshälfte. |
- Umsatz von 117,7 Millionen USD übertraf Konsens um etwa 29,2 Millionen USD: Die Verkäufe stiegen um 659% gegenüber dem Vorjahr und um 46% sequenziell. Der sequenzielle Gewinn ist das stärkere Signal, dass Fireflys Missionsportfolio über eine einfache Vergleichsbasis hinaus skaliert.
- Der bereinigte Verlust von 0,42 USD je Aktie übertraf den Konsens um 0,08 USD: Der GAAP-Verlust je Aktie verengte sich auch auf 0,57 USD von 0,61 USD in Q1. Die Verbesserung ist ermutigend, obwohl der Nettoverlust von 92,3 Millionen USD zeigt, dass die Rentabilität entfernt bleibt.
- Der Bruttogewinn stieg auf 23,9 Millionen USD, während die Marge auf 20,3% fiel: Der Bruttogewinn stieg von 17,5 Millionen USD in Q1, während die Marge von 21,6% fiel. Firefly generiert mehr Bruttogewinndollar, aber zukünftige Margenexpansion bleibt wichtig.
- Der operative Verlust von 95,2 Millionen USD war nahezu unverändert gegenüber Q1: Der Umsatz wuchs um 36,8 Millionen USD sequenziell, doch das bereinigte EBITDA blieb bei negativen 61,2 Millionen USD und die operative Liquiditätsverwendung erreichte 81,6 Millionen USD. Höhere Verkäufe werden immer noch von Engineering- und Programmkosten absorbiert.
- Der Ausblick von 420 bis 450 Millionen USD erfordert mindestens 221,4 Millionen USD Umsatz in der zweiten Jahreshälfte: Die Verkäufe der ersten Jahreshälfte betrugen etwa 198,6 Millionen USD. Vertraglich vereinbarte Arbeiten unterstützen das Ziel, aber Starts und Kundenmeilensteine müssen planmäßig bleiben.
Firefly Aerospace (FLY) 2026 Investitionsausblick: 55 USD Bull Case vs. 15 USD Bear Case
FLYs 2026 Bewertung hängt weniger von einem vierteljährlichen Beat ab als davon, ob Start-, Mond- und Verteidigungsprogramme einen Auftragsbestand von 1,5 Milliarden USD in wiederholbare Umsätze und verbesserte Margen verwandeln können. Die drei redaktionellen Szenarien unten sind getrennt von Wall Street Zielen und verwenden 21,13 USD als Referenzschluss vom 11. September.
Der Bull Case: Starkes Start- und Verteidigungswachstum drückt FLY in Richtung 55 USD
Der Bull Case nimmt an, dass Firefly das obere Ende der Guidance von 420 bis 450 Millionen USD erreicht, mehr Alpha-Missionen abschließt und Blue Ghost und Eclipse ohne größere Verzögerungen vorantreibt. SciTec stärkt die Verteidigungspipeline, während der Auftragsbestand weiter wächst und die Bruttomarge sich vom Q2-Niveau von 20,3% verbessert.
Eine Bewegung in Richtung 55 USD würde etwa 251 Millionen USD Umsatz in der zweiten Jahreshälfte, stetige Auftragsbestandsumwandlung und einen kleineren operativen Verlust bei Produktionsskalierung erfordern. Erfolgreiche Missionen, größere Verteidigungsaufträge und geringere Liquiditätsverwendung würden den Fall stärken.
Der Base Case: Stetiges Wachstum hält FLY zwischen 30 und 40 USD
Der Base Case nimmt an, dass der Jahresumsatz innerhalb der Guidance bleibt und Start-, Mond- und Verteidigungsprogramme weiter voranschreiten, obwohl das Missionstiming vierteljährliche Ergebnisse ungleichmäßig macht. Der Auftragsbestand unterstützt die Nachfragesichtbarkeit, aber das negative bereinigte EBITDA-Ergebnis von 61,2 Millionen USD und die operative Liquiditätsverwendung von 81,6 Millionen USD halten die Rentabilität im Fokus.
FLY könnte unter diesen Bedingungen hauptsächlich zwischen 30 und 40 USD handeln. Umsätze über dem Guidance-Boden von 420 Millionen USD, stabiler Auftragsbestand und allmähliche Margenverbesserung würden die Spanne unterstützen. Ein vollständiges Jahresverfehlen oder begrenzter Fortschritt bei operativen Verlusten würde das obere Ende begrenzen.
Der Bear Case: Missionsverzögerungen ziehen FLY in Richtung 15 USD
Der Bear Case nimmt an, dass Alpha, Blue Ghost oder Kundenmeilensteine in spätere Perioden verschoben werden, was die 2026 Umsätze reduziert und die Kostenabsorption verzögert. Der Auftragsbestand bleibt groß, aber die Liquiditätsumwandlung schwächelt, da Firefly weiterhin mehrere Programme finanziert.
Eine Bewegung in Richtung 15 USD würde wahrscheinlicher, wenn die Umsätze unter 420 Millionen USD fallen, der Auftragsbestand von 1,5 Milliarden USD sinkt oder die operative Liquiditätsverwendung nahe der Q2-Rate von 81,6 Millionen USD bleibt. Ein Startfehler, Kostenüberschreitung oder neue Eigenkapitalaufnahme würde zusätzlichen Druck hinzufügen.
FLY Aktienpreisprognosen für 2026 von Wall Street Analysten
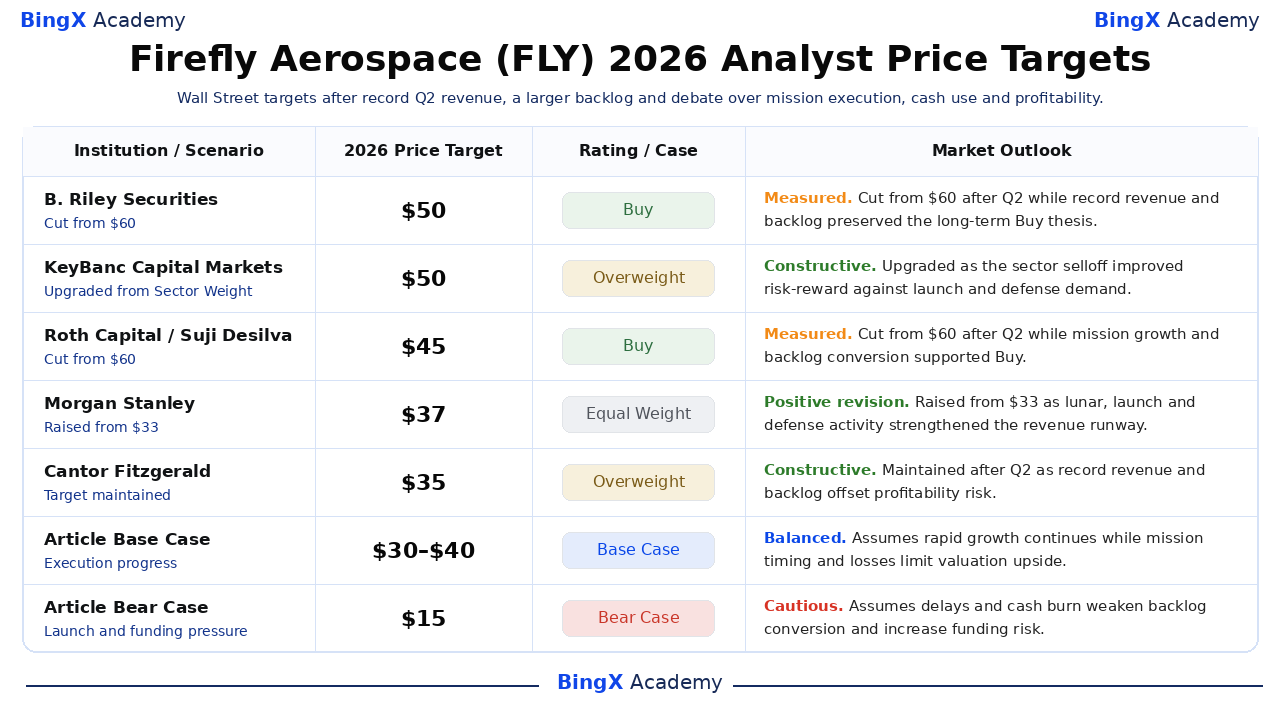
Diese fünf datierten Aktionen umfassen 35 bis 50 USD und spiegeln unterschiedliche Annahmen über Missionszuverlässigkeit, Auftragsbestandsumwandlung, nationale Sicherheitsnachfrage und den Weg zur Rentabilität wider. Sie sind Referenzpunkte Dritter und nicht eine einzige Konsensprognose. Die abschließenden Base- und Bear-Zeilen sind redaktionelle BingX Akademie Szenarien und sind separat gekennzeichnet.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
B. Riley Securities / Mike Crawford |
50 USD |
Kauf |
Gemessen. 12. August: von 60 USD nach Q2 gesenkt, während Rekordumsatz und Auftragsbestand die langfristige Kauf-These bewahrten. |
|
KeyBanc Capital Markets / Michael Leshock |
50 USD |
Übergewichten |
Konstruktiv. 15. Juni: von Sektorgewicht hochgestuft, da der Sektorausverkauf das Risiko-Ertrags-Verhältnis gegen Start- und Verteidigungsnachfrage verbesserte. |
|
Roth Capital / Suji Desilva |
45 USD |
Kauf |
Gemessen. 12. August: von 60 USD nach Q2 gesenkt, während Missionswachstum und Auftragsbestandsumwandlung Kauf unterstützten. |
|
Morgan Stanley / Kristine Liwag |
37 USD |
Gleichgewicht |
Positive Revision. 5. Mai: von 33 USD angehoben, da Mond-, Start- und Verteidigungsaktivitäten die Umsatzpipeline stärkten. |
|
Cantor Fitzgerald / Colin Canfield |
35 USD |
Übergewichten |
Konstruktiv. 12. August: nach Q2 beibehalten, da Rekordumsatz und Auftragsbestand das Rentabilitätsrisiko kompensierten. |
|
Artikel Base Case |
30–40 USD |
Base Case |
Ausgewogen. Nimmt an, dass schnelles Wachstum anhält, während Missionstiming und Verluste das Bewertungsupside begrenzen. |
|
Artikel Bear Case |
15 USD |
Bear Case |
Vorsichtig. Nimmt an, dass Verzögerungen und Liquiditätsverbrauch die Auftragsbestandsumwandlung schwächen und das Finanzierungsrisiko erhöhen. |
Wie man Firefly Aerospace (FLY) Aktien auf BingX handelt
Handeln Sie Fireflys Start-Kadenz, Auftragsbestandsumwandlung und Margenausblick mit BingX TradFi und BingX AI Tools. Da FLY scharf auf Missionsergebnisse, Vertragsaufträge und Finanzierungsupdates reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikolimits definieren, bevor sie eine Position eingehen.
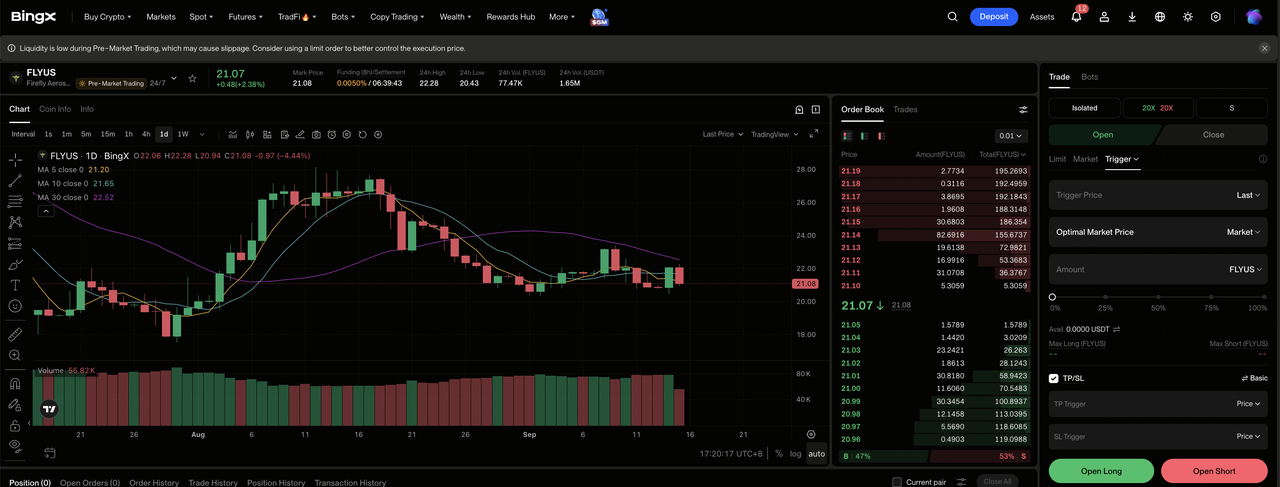
Schritt 1: Zugang zu BingX TradFi. Registrieren Sie sich und navigieren Sie zur spezialisierten TradFi Sektion auf dem BingX Exchange Dashboard.
Schritt 2: Firefly Aerospace (FLY) auswählen. Suchen und wählen Sie den FLY-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn Missionslieferung den Auftragsbestand umwandelt und Margen sich verbessern. Wählen Sie Short öffnen, wenn Startverzögerungen, Kostenüberschreitungen oder Liquiditätsverbrauch die erwartete je-Aktie-Ökonomie schwächen.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. FLY handelte mehr als 50% unter seinem IPO-Preis von 45 USD, was zeigt, warum konservative Hebelwirkung und klare Positionsskalierung wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. FLY kann schnell auf Starts, Mondmissionen, Verteidigungsaufträge, Guidance, Margen und Finanzierung reagieren.
Top 5 Risiken für Firefly Aerospace Investoren in 2026
Fireflys Bewertung hängt von Missionsausführung, Auftragsbestandsumwandlung, staatlicher Nachfrage und Finanzierung ab. Diese Risiken können Umsätze verzögern, Liquiditätsverwendung erhöhen oder den je-Aktie-Wert reduzieren.
- Startfehler könnten Umsätze verzögern: Firefly benötigt noch mindestens 221,4 Millionen USD Umsatz in der zweiten Jahreshälfte, um die Guidance zu erreichen. Ein Missionsproblem könnte Zahlungen verschieben, Untersuchungskosten hinzufügen und das Vertrauen in den Auftragsbestand von 1,5 Milliarden USD schwächen.
- Der Auftragsbestand könnte sich langsamer umwandeln als erwartet: Der Auftragsbestand von 1,5 Milliarden USD hängt von technischen Meilensteinen, Finanzierung und Kundenplänen ab. Verzögerungen können anerkannte Umsätze und Liquiditätseingänge in spätere Perioden verschieben, auch wenn Verträge intakt bleiben.
- Hoher Liquiditätsverbrauch hält das Finanzierungsrisiko relevant: Die Q2 operative Liquiditätsverwendung erreichte 81,6 Millionen USD, etwa 69% des Umsatzes, während das Bargeld bei 459,8 Millionen USD stand. Anhaltende Verluste könnten mehr Fremd- oder Eigenkapitalfinanzierung erfordern.
- Regierungsprogramme können Budgetverzögerungen erleben: NASA und Verteidigungskunden bieten wichtige Nachfrage, aber Beschaffungszeiten und sich ändernde Prioritäten können Aufträge und Meilensteine verschieben. Das könnte die kurzfristige Umsatzsichtbarkeit schwächen, auch wenn die langfristige Nachfrage stark bleibt.
- Eine Bruttomarge von 20,3% lässt begrenzten Raum für Kostenüberschreitungen: Die Marge fiel um 130 Basispunkte von Q1, da sich der Programmmix änderte. Höhere Kosten bei Alpha, Blue Ghost, Eclipse oder SciTec könnten den Weg zu positivem operativem Einkommen verzögern.
Abschließende Gedanken: Sollten Sie 2026 in Firefly Aerospace investieren?
Firefly hat sich über eine Ein-Produkt-Start-These hinausbewegt. Der Q2-Umsatz erreichte 117,7 Millionen USD, der Auftragsbestand wuchs auf etwa 1,5 Milliarden USD und das Unternehmen behielt ein jährliches Ziel von 420 bis 450 Millionen USD bei. Alpha, Blue Ghost, Elytra, Eclipse und SciTec schaffen mehrere Wachstumswege, obwohl der operative Verlust von 95,2 Millionen USD zeigt, dass die Programmbreite noch keine operative Hebelwirkung erzeugt hat.
Der Bull Case erfordert rechtzeitige Missionen, stärkere Margen und Auftragsbestandsumwandlung zur Unterstützung von 55 USD. Der Bear Case spiegelt Zeitplanverschiebungen, Liquiditätsverbrauch und Finanzierungsdruck wider, die FLY in Richtung 15 USD ziehen könnten. Konservative Trader können auf Jahresumsätze über dem Guidance-Boden, verbesserte Bruttomarge und eine bedeutende Reduktion der operativen Liquiditätsverwendung warten, bevor sie den Auftragsbestand als dauerhaften je-Aktie-Wert behandeln.
Risikoerinnerung: Der Handel und die Investition in Aktien wie FLY birgt ein hohes Risiko von Kapitalverlusten. Startfehler, Raumschiffdefekte, Vertragsverzögerungen, Kostenüberschreitungen, Liquiditätsverbrauch, Verwässerung, Änderungen des Regierungsbudgets und gehebelter Handel können schnelle Verluste verursachen. Führen Sie unabhängige Recherchen durch, bevor Sie Kapital zuteilen.
Weiterführende Literatur
- Top Verteidigungsaktien zum Kauf in 2026: Hauptauftragnehmer, Raketen, Drohnen, Weltraum und KI-gestützte Kriegsführung
- Top Weltraumaktien zum Kauf vor dem SpaceX IPO
- Rocket Lab (RKLB) Preisprognose 2026: Können neue Raketen und Verteidigungswachstum RKLB in Richtung 150 USD drücken?
- Redwire (RDW) Preisprognose 2026: Können Weltraum- und Verteidigungsaufträge RDW in Richtung 24 USD drücken?
- Virgin Galactic (SPCE) Preisprognose 2026: Können Delta-Tests SPCE in Richtung 5 USD drücken?
- Lockheed Martin (LMT) Preisprognose 2026: Kann Rekord-Auftragsbestand LMT in Richtung 700 USD drücken?
