Figma (FIG) bietet eine browserbasierte Plattform, auf der Designer, Entwickler, Produktmanager und Marketer gemeinsam digitale Produkte erstellen. Figma Design bleibt das zentrale kollaborative Canvas, während FigJam, Dev Mode, Slides, Sites, Make und neuere KI-Tools die Plattform von der Ideenfindung bis hin zum Code, zur Veröffentlichung und zur Content-Produktion erweitern. Dieser breitere Workflow schafft mehr Möglichkeiten zur Monetarisierung jeder Organisation, macht die Aktie aber auch anfällig für generative KI-Konkurrenz, Nachfrage nach Sitzplätzen und die Kosten für den Betrieb von KI-Features.
Das jüngste Quartal zeigte eine rasche Akzeptanz neben einer sich ausweitenden Rentabilitätsdebatte. Figma Q2 2026 Umsatz erreichte 370,1 Millionen US-Dollar, ein Anstieg von 48% im Jahresvergleich und etwa 18,1 Millionen US-Dollar über dem Konsens, während der bereinigte EPS von 0,08 US-Dollar die Schätzung von 0,04 US-Dollar verdoppelte. Die Netto-Dollar-Retention erreichte 136%, obwohl der GAAP-Betriebsverlust auf 117,3 Millionen US-Dollar stieg und die Free-Cash-Flow-Marge auf 14% fiel, was die Investitionsdisziplin zum zentralen Ausblick macht.
Die FIG-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Plattform-Fall: Figma wandelt mehr Unternehmensnutzer zu bezahlten KI-Credits um, expandiert über Designer hinaus und erhält Umsatzwachstum über herkömmlichen Software-Peers.
- Der Disruptions- und Margin-Fall: KI senkt Design-Barrieren, komprimiert aber bezahlte Sitzplätze, erhöht Infrastrukturkosten und schwächt das Cash-Flow-Profil, das zur Unterstützung eines Premium-Multiplikators erforderlich ist.
Dieser Leitfaden schlüsselt die FIG-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Figmas Q2 2026-Ergebnisveröffentlichung vom 5. August, Quartalsmeldung und Marktdaten bis zum 9. September, plus wie man FIG-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für Figma-Investoren im September 2026
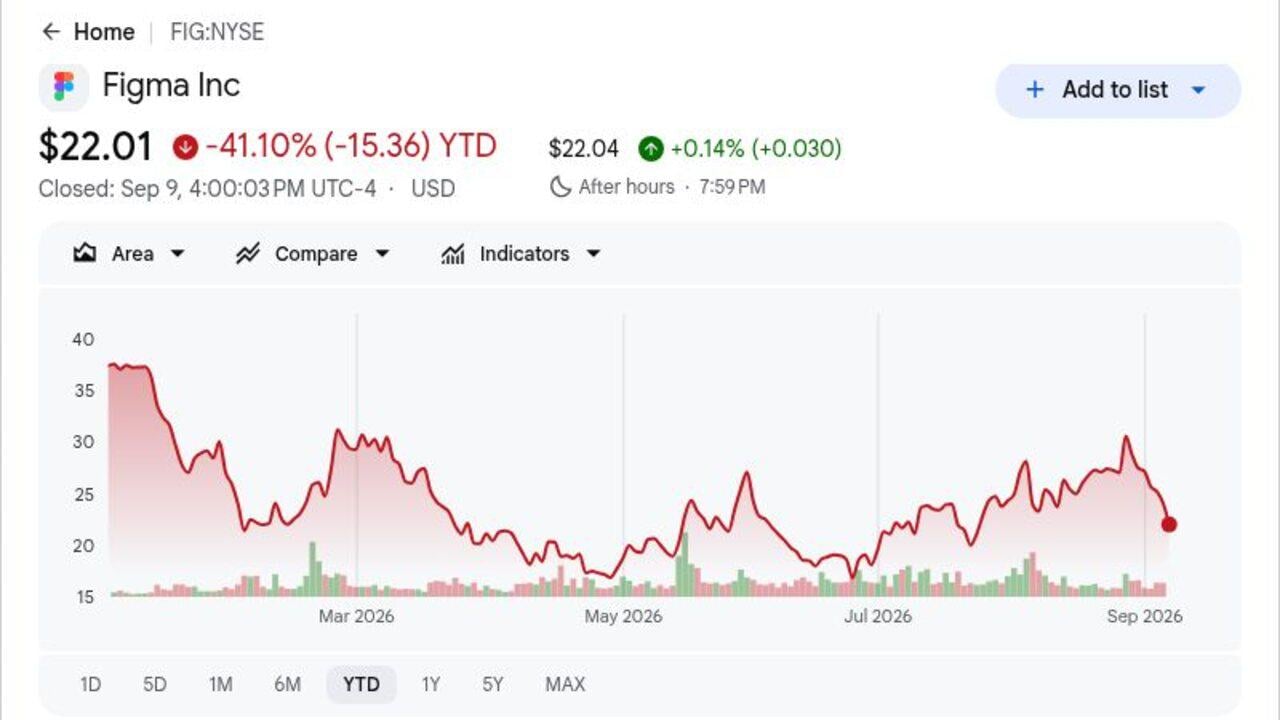
- FIG schloss bei 22,01 US-Dollar nach einem Rückgang von 41,10% YTD: Der Schlusskurs lag unter dem IPO-Preis von 33 US-Dollar, obwohl der Q2-Umsatz um 48% expandierte. Investoren fordern viel klarere Beweise dafür, dass Figma die KI-Nutzung in nachhaltigen Cash Flow umwandeln kann.
- Q2-Umsatz erreichte 370,1 Millionen US-Dollar und übertraf den Konsens um etwa 18,1 Millionen US-Dollar: Das Wachstum beschleunigte sich zum dritten aufeinanderfolgenden Quartal auf 48% im Jahresvergleich, während der bereinigte EPS von 0,08 US-Dollar die Schätzung von 0,04 US-Dollar übertraf. Die Übertreffen bestätigt gesunde Nachfrage auf der Plattform, löste aber die Kostendebatte nicht.
- Netto-Dollar-Retention erreichte 136%, da Kunden die Nutzung erweiterten: Das Maß zeigt an, dass bestehende Kunden 36% mehr nach Abwanderung und Kontraktion ausgaben, unterstützt durch zusätzliche Sitzplätze, Produkte und KI-Credits. Mehr als die Hälfte der bezahlten Kunden über 10.000 US-Dollar jährlich wiederkehrender Umsatz nutzten Figmas Agent wöchentlich bis Ende Juli.
- FY2026-Umsatzprognose stieg auf 1,463 bis 1,467 Milliarden US-Dollar: Der Mittelpunkt von 1,465 Milliarden US-Dollar übertraf die vorherige Street-Ansicht von etwa 1,437 Milliarden US-Dollar um 28 Millionen US-Dollar. Das höhere Management-Outlook unterstützt den Wachstumsfall, obwohl eine 14%ige Free-Cash-Flow-Marge weniger Raum für Ausführungsfehler lässt.
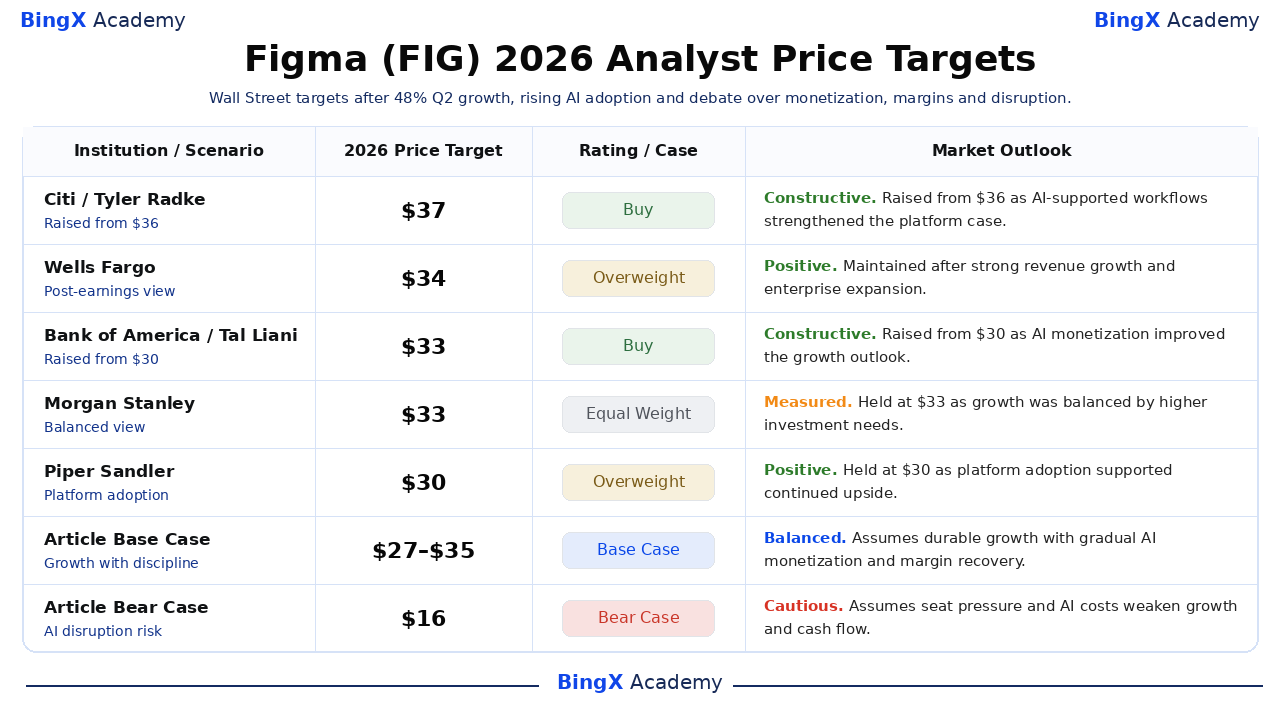
- Fünf kürzliche Analystenziele spannen von 30 bis 37 US-Dollar: Citis Ziel von 37 US-Dollar liegt 68% über dem Referenzschluss, während Piper Sandlers Ansicht von 30 US-Dollar 36% Aufwärtspotenzial impliziert. Die Spanne erfasst bedeutend unterschiedliche institutionelle Annahmen über KI-Monetarisierung und zukünftige Risiken der Kompression bezahlter Sitzplätze.
Was ist Figma (FIG)?
Figma ist ein Cloud-Software-Unternehmen, das auf Multiplayer-Zusammenarbeit für die Entwicklung digitaler Produkte ausgerichtet ist. Figma Design kombiniert Interface-Design, Prototyping und Design-Systeme in einem Browser-Arbeitsbereich, während FigJam Brainstorming unterstützt. Dev Mode verbindet Spezifikationen mit der Entwicklung, und Slides, Sites, Make, Buzz und Draw erweitern die Plattform in Präsentationen, Publishing, Code und Marken-Content. Der Umsatz kommt hauptsächlich aus professionellen, organisatorischen und Unternehmensabonnements, mit nutzungsbasierten KI-Credits als weiterer Pfad.
Figmas Langzeitstrategie ist es, das gemeinsame System der Aufzeichnung für die Produkterstellung zu werden, anstatt nur eine Design-Anwendung. Es verbindet Designer, Entwickler, Produktmanager und Marketer, wobei KI-Erstellung und Workflow-Automatisierung die Nutzerbasis erweitern. Figma sagt, dass 95% der Fortune 500 ihre Produkte ab März 2025 nutzten, mit genannten Kunden einschließlich Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe und Zoom. Integrationen mit OpenAI, Google und Anthropic verbinden auch Design-Kontext mit großen KI-Ökosystemen.
Figma (FIG) Q2 2026 Ergebnisübersicht: Umsatzwachstum, KI-Akzeptanz und Margin-Druck
Figma lieferte Q2 2026-Umsatz von 370,1 Millionen US-Dollar gegen etwa 352 Millionen US-Dollar erwartet, bereinigter EPS von 0,08 US-Dollar gegen 0,04 US-Dollar erwartet und 48% jährliches Wachstum. Die Netto-Dollar-Retention erreichte 136%, während mehr als 50% der bezahlten Kunden über 10.000 US-Dollar ARR Figmas Agent wöchentlich nutzten. Das Management erhöhte die FY2026-Umsatzprognose auf 1,463 bis 1,467 Milliarden US-Dollar, obwohl ein GAAP-Betriebsverlust von 117,3 Millionen US-Dollar und eine 14%ige Free-Cash-Flow-Marge die Kosten für Produkt- und KI-Investitionen zeigten.
|
Finanzmetrik |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 2026 Umsatz |
352 Mio. US-Dollar Konsens |
370,1 Mio. US-Dollar |
Übertroffen. Etwa 18,1 Mio. US-Dollar über Konsens; um 48% YoY gestiegen. |
|
Q2 bereinigter EPS |
0,04 US-Dollar Konsens |
0,08 US-Dollar |
Übertroffen. Doppelt so hoch wie die Konsensschätzung. |
|
Q2 GAAP Betriebsergebnis |
2,0 Mio. US-Dollar Einkommen vor einem Jahr |
117,3 Mio. US-Dollar Verlust |
Gesunken. KI- und Plattform-Investitionen erhöhten die Kosten. |
|
Netto-Dollar-Retention |
— |
136% |
Stark. Bestehende Kunden erweiterten Ausgaben um netto 36%. |
|
Free-Cash-Flow-Marge |
24% vor einem Jahr |
14% |
Komprimiert. Investition übertraf Cash-Flow-Wachstum. |
|
Unternehmens-KI-Agent-Nutzung |
— |
Mehr als 50% |
Erweitert. Wöchentliche Nutzung unter bezahlten Kunden über 10K US-Dollar ARR. |
|
FY2026 Umsatzausblick |
1,437 Mrd. US-Dollar Konsens |
1,463–1,467 Mrd. US-Dollar |
Erhöht. Mittelpunkt übertrifft Konsens um etwa 28 Mio. US-Dollar. |
- Umsatz von 370,1 Millionen US-Dollar wuchs um 48% und übertraf den Konsens um 18,1 Millionen US-Dollar: Das Wachstum beschleunigte sich zum dritten Quartal in Folge und zeigt, dass die Produktentwicklungsplattform trotz Befürchtungen, dass generative KI Teile der Designarbeit ersetzen könnte, weiter expandiert. Die Aufrechterhaltung dieses Tempos würde einen höheren Umsatzmultiplikator unterstützen.
- Bereinigter EPS von 0,08 US-Dollar verdoppelte die Schätzung von 0,04 US-Dollar: Das Ergebnis zeigte, dass Non-GAAP-Gewinne während aggressiver Produktinvestitionen positiv bleiben können. Der GAAP-Betriebsverlust erreichte dennoch 117,3 Millionen US-Dollar, sodass Investoren zwischen bereinigter Rentabilität und den wirtschaftlichen Kosten von Aktienentschädigung und Entwicklung unterscheiden müssen.
- Netto-Dollar-Retention von 136% zeigte 36% Kundenerweiterung: Zusätzliche Sitzplätze, Produkte und KI-Credits mehr als ausgeglichen Abwanderung und Kontraktion. Diese Expansion ist wichtig, weil sie Wachstum unterstützt, ohne vollständig auf neue Logos angewiesen zu sein, obwohl KI-getriebene Sitzplatzkonsolidierung die Retention in zukünftigen Perioden testen könnte.
- Free-Cash-Flow-Marge fiel um 10 Prozentpunkte auf 14%: Die Vorjahresmarge betrug 24%, und erhöhte Computing- und Produktkosten absorbierten einen Teil des Umsatzwachstums. Eine dauerhafte Neubewertung erfordert, dass KI-Credit-Umsätze und fallende Inferenzkosten die Cash-Konvertierung wieder aufbauen, anstatt nur die Nutzung zu erhöhen.
- Der Prognosemittelpunkt von 1,465 Milliarden US-Dollar übertraf den Konsens um etwa 28 Millionen US-Dollar: Das Management hob seine Spanne auf 1,463 bis 1,467 Milliarden US-Dollar nach der Umsatzübertreffen an. Die Lieferung würde die kurzfristige Nachfrage validieren, obwohl die größere Investitionsfrage bleibt, ob Wachstum in erweiternde GAAP-Margen übersetzt werden kann.
Figma (FIG) 2026 Investitionsausblick: 45 US-Dollar Bull Case vs. 16 US-Dollar Bear Case
Die 2026-Debatte dreht sich darum, ob Figmas 48%iges Wachstum und 136%ige Retention niedrigere Cash-Konvertierung und KI-Disruptions-Befürchtungen überwiegen können. Aufwärtspotenzial erfordert den Beweis, dass KI-Credits und breitere Workflows den Umsatz pro Kunde verbessern, ohne die Nachfrage nach Sitzplätzen zu erodieren.
Der Bull Case: Starke KI-Akzeptanz und Plattformerweiterung treiben FIG in Richtung 45 US-Dollar
Der Bull Case nimmt an, dass Figma über Design hinaus in Coding, Marketing und breitere kollaborative Workflows expandiert, wobei KI-Credits einen zusätzlichen Umsatzstrom schaffen. Das Umsatzwachstum bleibt über 35%, die Netto-Retention bleibt nahe 130%, und niedrigere Modellkosten verbessern die Wirtschaftlichkeit von Figma Make und anderen KI-Tools.
Eine Bewegung in Richtung 45 US-Dollar würde FY2026-Umsätze nahe oder über der Prognoseobergrenze von 1,467 Milliarden US-Dollar, sich erholende Free-Cash-Flow-Margen und stärkere bezahlte KI-Nutzung in Unternehmenskunden erfordern. Fortgesetzte Akzeptanz unter Entwicklern und Marketern würde die klarste Bestätigung bieten.
Der Base Case: Stetiges Plattformwachstum hält FIG zwischen 27 und 35 US-Dollar
Der Base Case nimmt an, dass Figmas zentrale Kollaborationsprodukte stark bleiben, während KI-Features fortgesetzte Investitionen erfordern. Expansion bei bestehenden Kunden unterstützt Wachstum, aber langsamere Cash-Flow-Verbesserung und etwas Druck auf traditionelle Design-Sitzplätze begrenzen weitere Bewertungsexpansion.
Unter diesem Szenario könnte FIG hauptsächlich zwischen 27 und 35 US-Dollar handeln. Umsätze nahe dem Mittelpunkt von 1,465 Milliarden US-Dollar, Retention über 125% und stabile bereinigte Rentabilität würden die Spanne unterstützen, während schwächere KI-Credit-Konvertierung das Aufwärtspotenzial begrenzen würde.
Der Bear Case: KI-Konkurrenz und Margin-Druck ziehen FIG in Richtung 16 US-Dollar
Der Bear Case nimmt an, dass generative KI-Tools die Nachfrage nach einigen traditionellen Design-Sitzplätzen schneller reduzieren, als Figma mit Entwickler-, Marketer- und nutzungsbasierten Umsätzen kompensieren kann. Höhere Inferenzkosten und fortgesetzte Plattformausgaben würden die Rentabilität unter Druck halten.
Eine Bewegung in Richtung 16 US-Dollar würde wahrscheinlicher, wenn die Retention unter 120% fällt, die Umsatzprognose gesenkt wird oder die Free-Cash-Flow-Marge in einstellige Bereiche fällt. Stärkere Konkurrenz von Adobe, Canva oder KI-nativen Erstellungstools könnte zusätzlichen Druck hinzufügen.
FIG Aktienkursprognosen für 2026 von Wall Street-Analysten
Diese fünf datierten institutionellen Aktionen spannen von 30 bis 37 US-Dollar und sind vom höchsten zum niedrigsten sortiert. Sie spiegeln verschiedene Ansichten über Wachstum und Margen wider. Die abschließenden Base- und Bear-Zeilen sind redaktionelle Szenarien der BingX Akademie und keine Wall Street-Prognosen oder garantierten Ergebnisse.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Citi |
37 US-Dollar |
Kaufen |
Konstruktiv. 7. August: von 36 US-Dollar erhöht, da KI-unterstützte strukturierte Workflows den langfristigen Plattformfall stärkten. |
|
Wells Fargo |
34 US-Dollar |
Übergewichten |
Positiv. 6. August: nach starkem Umsatzwachstum und Unternehmenserweiterung beibehalten, die die Gelegenheit unterstützten. |
|
Bank of America |
33 US-Dollar |
Kaufen |
Konstruktiv. 19. August: von 30 US-Dollar erhöht, da KI-Monetarisierung den Wachstumsausblick verbesserte. |
|
Morgan Stanley |
33 US-Dollar |
Gleichgewicht |
Gemessen. 6. August: beibehalten, da schnelles Wachstum durch höhere Investitionsbedürfnisse und Ausführungsrisiko ausgeglichen wurde. |
|
Piper Sandler |
30 US-Dollar |
Übergewichten |
Positiv. 6. August: beibehalten, da Plattformakzeptanz und KI-Produkte fortgesetztes Aufwärtspotenzial unterstützten. |
|
Artikel Base Case |
27–35 US-Dollar |
Base Case |
Ausgewogen. Nimmt dauerhaftes Wachstum mit allmählicher KI-Monetarisierung und Margin-Erholung an. |
|
Artikel Bear Case |
16 US-Dollar |
Bear Case |
Vorsichtig. Nimmt Sitzplatzdruck und KI-Kosten an, die Wachstum und Cash Flow schwächen. |
Wie man Figma (FIG) Aktien auf BingX handelt
Handeln Sie Figmas KI-Monetarisierung, Unternehmenserweiterung und Margin-Ausblick mit BingX TradFi und BingX AI Tools. Da FIG scharf auf Produktankündigungen, Prognosen und Software-Sektor-Stimmung reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren. Aktien-Perpetual-Futures verwenden Hebelwirkung und können sowohl Gewinne als auch Verluste vergrößern. Sie bieten kein Eigentum, Stimmrechte oder Dividenden, und Liquidation kann auftreten, wenn die Margin unzureichend wird.
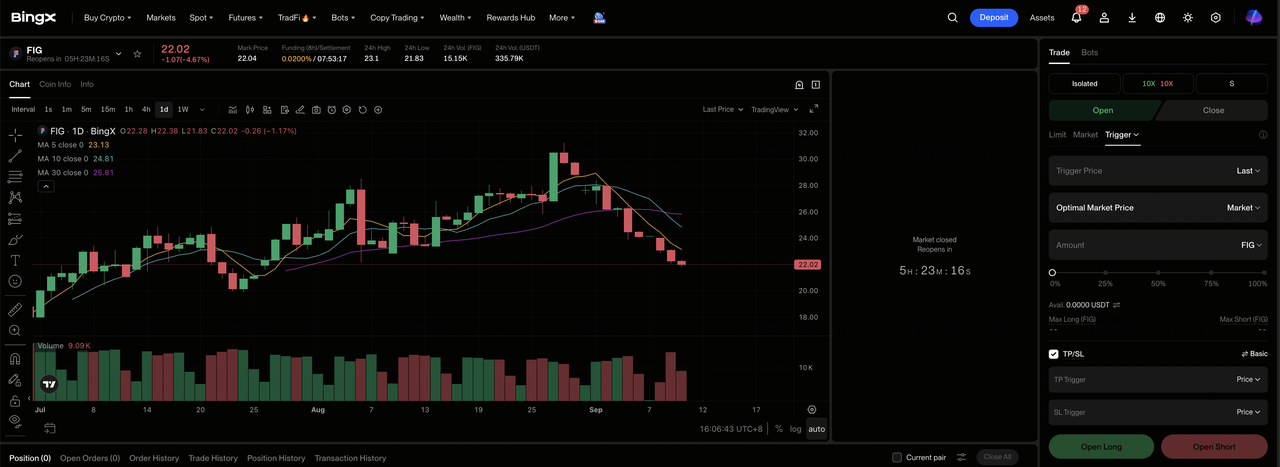
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Wählen Sie Figma (FIG). Suchen und wählen Sie den FIG-USDT Perpetual-Futures-Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen, wenn KI-Credits, Unternehmenserweiterung und Margen höhere Schätzungen unterstützen. Wählen Sie Short öffnen, wenn Sitzplatzkompression oder Produktkosten Wachstum und Cash-Konvertierung schwächen.
Schritt 4: Wählen Sie Hebelwirkung und Margin-Modus. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der 41,10%ige YTD-Rückgang zeigt, warum konservative Hebelwirkung und klare Positionsdimensionierung wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Levels vor oder unmittelbar nach dem Eingehen des Trades. FIG kann schnell auf Ergebnisse, KI-Releases, Prognosen, Retention und Software-Sektor-Bewertungsänderungen reagieren.
Top 5 Risiken für Figma-Investoren im Jahr 2026
Figmas KI-Expansion schafft eine größere Wachstumschance, kann aber auch bezahlte Sitzplätze, Infrastrukturkosten, Cash-Konvertierung, Rentabilität und Bewertung unter Druck setzen.
- KI könnte die Nachfrage nach bezahlten Design-Sitzplätzen reduzieren: Die Netto-Retention betrug 136%, aber wenn kleinere Teams mehr Arbeit mit KI erledigen können, könnten Unternehmen herkömmliche Design-Sitzplätze kürzen, bevor nutzungsbasierte Umsätze sie vollständig ersetzen. Das würde Expansionsumsätze von bestehenden Kunden verlangsamen.
- Eine 14%ige Free-Cash-Flow-Marge lässt weniger Raum für Kostendruck: Höhere Inferenz-, Hosting- und Entwicklungskosten könnten verhindern, dass starkes Umsatzwachstum in bessere Cash-Generierung übersetzt wird. Ein weiterer Rückgang von der vorherigen 24%-Marge würde Bedenken über operative Hebelwirkung wecken.
- Ein GAAP-Betriebsverlust von 117,3 Millionen US-Dollar hält die Rentabilität unter Druck: Hohe Aktienentschädigung und Produktinvestition erweitern die Kluft zwischen bereinigten Gewinnen und Aktionärsökonomie. Wenn die Verwässerung hoch bleibt ohne schnelleres Cash-Flow-Wachstum, könnten Investoren Figma einen niedrigeren Umsatzmultiplikator zuweisen.
- Konkurrenz umfasst Adobe, Canva und KI-native Produkte: Rivalen können Preisgestaltung, Kundenakquisition und Produktdifferenzierung unter Druck setzen, was Figma zwingt, mehr auszugeben, um seinen kollaborativen Vorteil zu verteidigen. Niedrigere Wechselkosten könnten auch die Retention schwächen.
- Begrenzte öffentliche Marktgeschichte kann Volatilität verstärken: Lockup-Ablaufe, Insider-Verkäufe und Änderungen im institutionellen Eigentum können Verkaufsdruck hinzufügen, auch wenn die Betriebsergebnisse solide bleiben. Ein größerer handelbarer Float könnte auf die Aktie drücken, bis neues Angebot absorbiert ist.
Abschließende Gedanken: Sollten Sie 2026 in Figma investieren?
Figmas operative Dynamik wird zunehmend klar. Der Umsatz wuchs um 48%, die Netto-Dollar-Retention erreichte 136% und die Unternehmens-KI-Agent-Akzeptanz überstieg 50% bei größeren bezahlten Kunden. Das Unternehmen erhöhte auch die Ganzjahresumsatzprognose und zeigt, dass kollaborative Produktentwicklung weiterhin Ausgaben anzieht, auch wenn generative KI verändert, wie Designarbeit abgeschlossen wird.
Der Bull Case erfordert, dass KI-Credits und Plattformerweiterung die Cash-Flow-Hebelwirkung wieder aufbauen, während der Bear Case sich auf Sitzplatzkompression, Konkurrenz und anhaltende GAAP-Verluste konzentriert. Konservative Trader könnten warten, bis sich die Free-Cash-Flow-Marge stabilisiert, die Retention über 125% bleibt und die bezahlte KI-Nutzung zeigt, dass Wachstum effizienter wird.
Risikoerinnerung: Handel und Investitionen in Aktien wie FIG beinhalten ein hohes Risiko des Kapitalverlusts. KI-Konkurrenz, Nutzungskosten-Volatilität, Post-IPO-Angebot und Hebelwirkung können Verluste verstärken. Führen Sie unabhängige Forschung durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- Palantir (PLTR) Aktienpreisprognose 2026: Können 149% US-Kommerzielles Wachstum PLTR in Richtung 255 US-Dollar treiben?
- AppLovin (APP) 2026 Preisprognose: Können AXON 2.0 und E-Commerce einen 750 US-Dollar Rebound auslösen?
- Alphabet (GOOGL) Preisprognose 2026: Können 82% Cloud-Wachstum und KI GOOGL-Aktien auf 430 US-Dollar treiben?
- Snap Inc. (SNAP) Preisprognose 2026: Können Werbung und Abonnement-Wachstum SNAP in Richtung 10 US-Dollar treiben?
- Reddit (RDDT) Preisprognose 2026: Können KI-Datenmöglichkeiten RDDT in Richtung 300 US-Dollar treiben?
