Fermi ist ein sich in der Entwicklungsphase befindliches KI-Infrastruktur und Private-Power-Unternehmen, das Projekt Matador im Texas Panhandle aufbaut. Der Campus ist darauf ausgelegt, hinter dem Zähler liegende Erdgaserzeugung, Versorgungsstrom, Solar, Batterien und längerfristige Kernenergie-Kapazitäten mit Hyperscale-Rechenzentren zu kombinieren. Dieses integrierte Modell zielt auf KI-Kunden ab, die Gigawatt-Strom schneller benötigen, als die konventionelle Netzanbindung bereitstellen kann, obwohl das Unternehmen weiterhin vor-umsatzlos und abhängig von Bau, Genehmigungen und externem Kapital ist.
Der Investitionsfall änderte sich im August, als Fermi einen 15-Jahres-Mietvertrag mit TensorWave über 222 MW und etwa 6,5 Milliarden US-Dollar vertraglich vereinbarter Umsätze über die anfängliche Laufzeit unterzeichnete. Fermi Q2 erzielte immer noch keine Umsätze und einen Nettoverlust von 25,8 Millionen US-Dollar, mit 91,7 Millionen US-Dollar an Bargeld und beschränktem Bargeld am 30. Juni. Die anschließende Finanzierung brachte mehr als 431 Millionen US-Dollar auf und verschaffte dem Projekt mehr Spielraum, da das Management etwa 200 MW anfängliche kommerzielle Leistung über sechs Monate und 1,5 GW über 18 bis 24 Monate anstrebt.
Die FRMI-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Mieter-Umwandlungs- und Erstleistungsfall: TensorWave-Meilensteine, zusätzliche Kundenverpflichtungen und planmäßige Stromlieferung könnten Projekt Matador von einer Entwicklungsplattform in vertraglich vereinbarte Infrastruktur-Umsätze umwandeln.
- Der Bau- und Finanzierungsfall: Projektverzögerungen, höhere Kapitalanforderungen oder schwächere Mieternachfrage könnten Umsätze weiter hinauszögern und die Verwässerung erhöhen, bevor der Campus kommerzielle Größe erreicht.
Dieser Leitfaden schlüsselt die FRMI-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenaussichten auf, basierend auf Fermis 13. August Q2 2026-Veröffentlichung, 10-Q und Marktdaten bis zum 18. September, plus wie man FRMI-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Fermi-Investoren im September 2026 wissen sollten
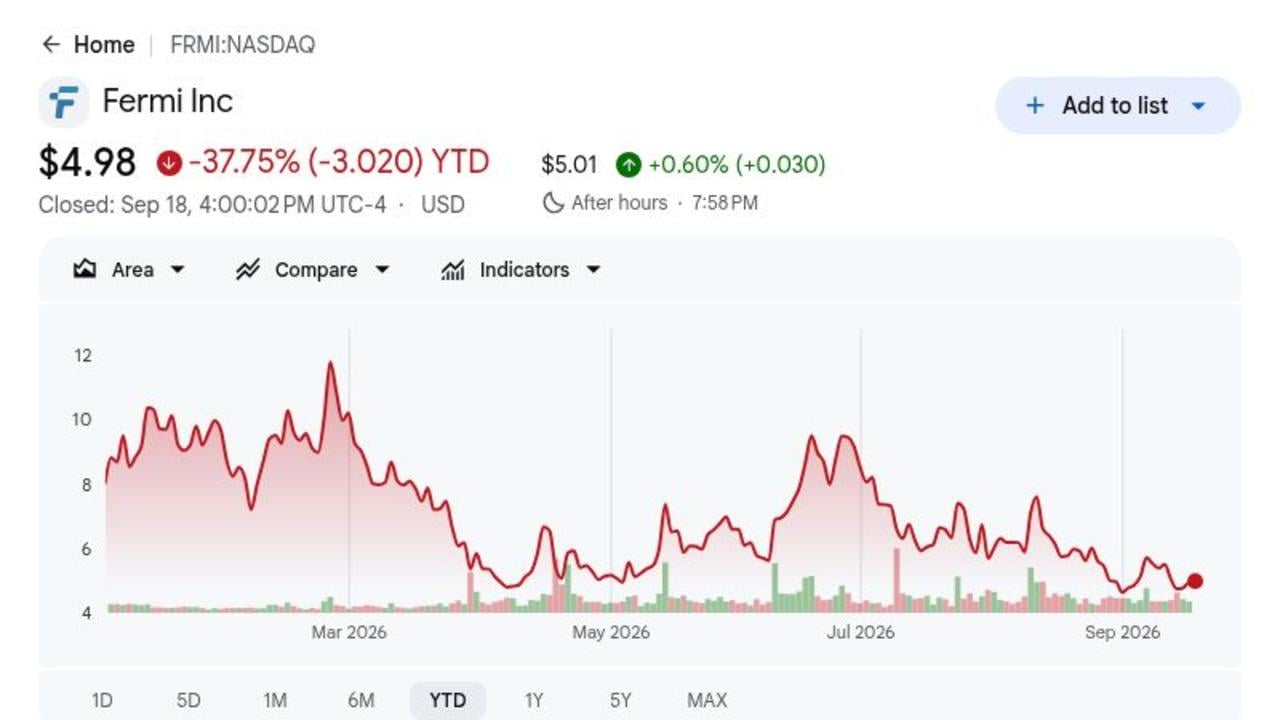
- FRMI schloss am 18. September bei 4,98 US-Dollar, etwa 76% unter dem IPO-Preis von 21 US-Dollar: Der Abschlag spiegelt das Vor-Umsatz-Risiko wider, selbst nach der Verbesserung der kommerziellen Sichtbarkeit durch den TensorWave-Mietvertrag. Weitere Aufwärtsbewegungen hängen nun vom Baufortschritt und der Umwandlung vertraglich vereinbarter Kapazitäten in zukünftige Cashflows ab.
- Der TensorWave-Mietvertrag repräsentiert etwa 6,5 Milliarden US-Dollar Umsätze über 15 Jahre: Phase eins deckt 222 MW ab, mit zwei Erweiterungsoptionen, die die Präsenz des Kunden verdreifachen könnten. Das Abkommen gibt Fermi einen messbaren kommerziellen Anker, obwohl die Umsätze immer noch von der rechtzeitigen Projektabwicklung abhängen.
- Der Q2-Nettoverlust weitete sich auf 25,8 Millionen US-Dollar oder 0,04 US-Dollar pro Aktie aus: Der Pro-Aktie-Verlust übertraf den Konsens von 0,05 US-Dollar, während die allgemeinen Verwaltungskosten 26,8 Millionen US-Dollar erreichten. Das Ergebnis verdeutlicht die Kosten des Betriebs einer Entwicklungsplattform vor Beginn größerer Mietumsätze.
- Projekt Matador PP&E erreichte etwa 1,55 Milliarden US-Dollar: Fermi investierte 185,0 Millionen US-Dollar während Q2, als drei Siemens F-Klasse-Turbinen die installierten Stromanlagen auf 1,5 GW erhöhten. Die Renditen hängen nun von Baudisziplin, Kundennachfrage und rechtzeitiger Nutzung ab.
- Mehr als 431 Millionen US-Dollar an 5%-Wandelanleihen erweiterten die Liquidität: Der Wandlungspreis von 9,52 US-Dollar und der Capped-Call-Ausübungspreis von 14,64 US-Dollar reduzieren das kurzfristige Verwässerungsrisiko. Schulden und Bauausgaben bleiben erheblich, was Finanzierung und Projektausführung zentral für den Pro-Aktie-Wert macht.
Was ist Fermi (FRMI)?
Fermi America entwickelt private Stromnetze und Rechenzentrum-Campus für künstliche Intelligenz und fortgeschrittenes Computing. Sein Hauptvermögen ist Projekt Matador, ein etwa 8.400 Hektar großes Gelände im Texas Panhandle, das Stromerzeugung, Übertragung, Kühlung, Glasfaser- und Computing-Anlagen hinter dem Zähler integrieren soll. Fermi plant, Umsätze durch langfristige Rechenzentrum-Mietverträge und Stromvereinbarungen zu erzielen, anstatt Software oder Chips zu verkaufen. Das Modell erfordert hohe Vorab-Bauinvestitionen vor Beginn vertraglich vereinbarter Mieter-Umsätze.
Der langfristige Plan konzentriert sich auf die Skalierung von Projekt Matador auf 17 GW, vorbehaltlich Kundenverträgen, Finanzierung und Genehmigungen. TensorWave wurde der erste Anker-Kunde durch einen 222-MW-Mietvertrag mit zwei Erweiterungsoptionen, und Hillcore Energy Capital vereinbarte eine Struktur für etwa 2,6 GW zusätzlicher Erzeugung. Siemens lieferte drei F-Klasse-Turbinen, wobei Primoris und TSK Ingenieurswesen und Bau unterstützten. CEO Lee McIntire bringt Erfahrungen von Bechtel, CH2M Hill und TerraPower mit, während das Projekt von Geländearbeiten zur ersten Stromlieferung übergeht.
Weiterlesen: Top KI-Energie-Aktien zum Kaufen 2026: Kernenergie, Gas, Brennstoffzellen und der KI-Stromausbau
Fermi (FRMI) Q2 2026 Ergebnisüberblick: Betriebsfortschritt trifft auf Kapitalintensität
Fermi blieb im Q2 2026 vor-umsatzlos und meldete einen Nettoverlust von 25,8 Millionen US-Dollar oder 0,04 US-Dollar pro Aktie, gegenüber einem Konsens-Verlust von 0,05 US-Dollar. Die allgemeinen Verwaltungskosten erreichten 26,8 Millionen US-Dollar, das gesamte Bargeld und beschränkte Bargeld betrugen 91,7 Millionen US-Dollar, und die Brutto-Sachanlagen erreichten etwa 1,55 Milliarden US-Dollar nach einer vierteljährlichen Investition von 185,0 Millionen US-Dollar. Die spätere 431-Millionen-US-Dollar-Wandelanleihen-Finanzierung verbesserte die Reichweite, obwohl Bau und Schulden die Meilenstein-Ausführung wichtiger machen als kurzfristige Umsätze.
Weiterlesen: Fermi America (FRMI) Q2 FY2026 Ergebnisüberblick: 25,8 Millionen US-Dollar Nettoverlust löst 13,16% Kursrückgang aus
|
Finanzkennzahl |
Prognose / Konsens |
Gemeldet / Tatsächlich |
Überraschung |
|
Q2-Umsatz |
Vor-umsatzlos |
0 US-Dollar |
Gemessen. Entwicklungsphase. Das Ergebnis aktualisiert die Betriebsbasis. |
|
Q2-Nettoverlust |
6,3 Millionen US-Dollar Vorjahresverlust |
25,8 Millionen US-Dollar |
Gemessen. Aufgrund des Ausbaus erweitert. Das Ergebnis aktualisiert die Betriebsbasis. |
|
Q2-Verlust pro Aktie |
0,05 US-Dollar Verlust-Konsens |
0,04 US-Dollar Verlust |
Übertroffen um 0,01 US-Dollar. Das Ergebnis aktualisiert die Betriebsbasis. |
|
Bargeld und beschränktes Bargeld |
— |
91,7 Millionen US-Dollar |
Gemessen. Vor Juli-Finanzierung. Das Ergebnis aktualisiert die Betriebsbasis. |
|
Sachanlagen und Ausrüstung |
935,3 Millionen US-Dollar im Dez. 2025 |
1,55 Milliarden US-Dollar |
Gemessen. Ausbau fortgeschritten. Das Ergebnis aktualisiert die Betriebsbasis. |
|
Q2-Kapitalinvestition in PP&E |
— |
185,0 Millionen US-Dollar |
Gemessen. Projektausgaben fortgesetzt. Das Ergebnis aktualisiert die Betriebsbasis. |
|
Ausstehende Schulden |
109,8 Millionen US-Dollar im Dez. 2025 |
520,1 Millionen US-Dollar |
Gemessen. Finanzierungsabhängigkeit stieg. Das Ergebnis aktualisiert die Betriebsbasis. |
- Q2-Umsatz blieb bei 0 US-Dollar: Fermi befindet sich noch in der Entwicklungsphase, daher hängt die aktuelle Bewertung vom Baufortschritt und zukünftigen Mietumsätzen ab, nicht von gemeldeten Verkäufen. Der wichtige Test ist, ob vertraglich vereinbarte Kapazitäten planmäßig in Betriebsumsätze umgewandelt werden.
- Q2-Nettoverlust weitete sich auf 25,8 Millionen US-Dollar aus: Höhere Entwicklungs- und Unternehmensausgaben spiegeln das Ausmaß des Projekt Matador-Ausbaus wider. Die Verluste werden wahrscheinlich erhöht bleiben, bis vertraglich vereinbarte Rechenzentrum-Kapazitäten Umsätze generieren.
- Verlust pro Aktie von 0,04 US-Dollar übertraf den Konsens um 0,01 US-Dollar: Der geringere als erwartete Pro-Aktie-Verlust bietet begrenzten Beweis für Kostenkontrolle, obwohl das Unternehmen weiterhin vor-umsatzlos ist. Bau- und Finanzierungsfortschritte sind in dieser Phase wichtiger als das vierteljährliche EPS.
- Bargeld und beschränktes Bargeld erreichten vor der Juli-Finanzierung 91,7 Millionen US-Dollar: Der Saldo sorgte für kurzfristige Liquidität vor zusätzlichen Kapitalerhöhungen. Fermi muss immer noch Ausgaben mit Baumeilensteinen und vertraglich vereinbarter Kundennachfrage abstimmen.
- Sachanlagen und Ausrüstung erreichten 1,55 Milliarden US-Dollar: Die wachsende Vermögensbasis zeigt, dass Projekt Matador von der Planung zur physischen Infrastruktur übergeht. Die Renditen hängen nun davon ab, Kapazitäten rechtzeitig fertigzustellen und diese Vermögenswerte in vertraglich vereinbarte Rechenzentrum-Umsätze umzuwandeln.
Fermi (FRMI) 2026 Investitionsausblick: 18 US-Dollar Hausse-Fall vs. 3 US-Dollar Baisse-Fall
Fermis 2026-Ausblick hängt davon ab, ob Projekt Matador wichtige Bau- und Strom-Meilensteine erreicht, während sich der TensorWave-Mietvertrag der Umsatzgenerierung nähert. Die Aufwärtschancen ergeben sich aus der Umwandlung vertraglich vereinbarter Kapazitäten in Betriebsinfrastruktur, während Finanzierung, Bauzeiten und Verwässerung die Hauptrisiken bleiben.
Der Hausse-Fall: TensorWave und erster Strom treiben FRMI Richtung 18 US-Dollar
Der Hausse-Fall geht davon aus, dass Projekt Matador im Zeitplan bleibt, der erste Strom wie geplant ankommt und der 222-MW-TensorWave-Mietvertrag sich dem Service nähert. Zusätzliche Kundenverpflichtungen und erfolgreiche Turbineninstallation würden das Vertrauen verbessern, dass Fermi seine große Stromposition in wiederkehrende Rechenzentrum-Umsätze umwandeln kann.
Eine Bewegung Richtung 18 US-Dollar würde klare Baumeilensteine, ausreichende Liquidität und begrenzte Verwässerung bei steigenden Ausgaben erfordern. Fortschritte bei der TensorWave-Lieferung, mehr vertraglich vereinbarte Megawatt und Belege dafür, dass Projektkosten im Budget bleiben, würden den Fall stärken.
Der Basis-Fall: Stetiger Projektfortschritt hält FRMI zwischen 7 und 11 US-Dollar
Der Basis-Fall geht davon aus, dass Bau und Strominfrastruktur weiter vorankommen, während TensorWave engagiert bleibt, obwohl bedeutende Umsätze noch etwas entfernt sind. Fermi behält genügend Liquidität zur Finanzierung der Entwicklung, aber die Kapitalintensität hält Investoren auf die Lieferung fokussiert, nicht nur auf den langfristigen Vertragswert.
FRMI könnte unter diesen Bedingungen hauptsächlich zwischen 7 und 11 US-Dollar handeln. Anhaltender Projekt Matador-Fortschritt, stabile Finanzierung und keine größeren Kundenverzögerungen würden die Spanne unterstützen. Langsamerer Bau oder zusätzliche Aktienemissionen würden das obere Ende begrenzen.
Der Baisse-Fall: Projektverzögerungen und Verwässerung ziehen FRMI Richtung 3 US-Dollar
Der Baisse-Fall geht davon aus, dass Baumeilensteine sich verschieben, Strominfrastruktur länger zur Fertigstellung braucht oder Kunden-Einsatzpläne sich verzögern. Fermi würde dann weiterhin Entwicklungs- und Finanzierungskosten tragen ohne entsprechende Mietumsätze.
Eine Bewegung Richtung 3 US-Dollar würde wahrscheinlicher, wenn die TensorWave-Lieferung sich verzögert, Bauausgaben wesentlich über den Plan steigen oder Fermi erhebliche zusätzliche Eigenkapitalfinanzierung benötigt. Der langfristige Projektwert könnte intakt bleiben, aber ein längerer Weg zu Umsätzen und größere Verwässerung würden die Aktie belasten.
FRMI-Aktienpreisprognosen für 2026 von Wall Street-Analysten
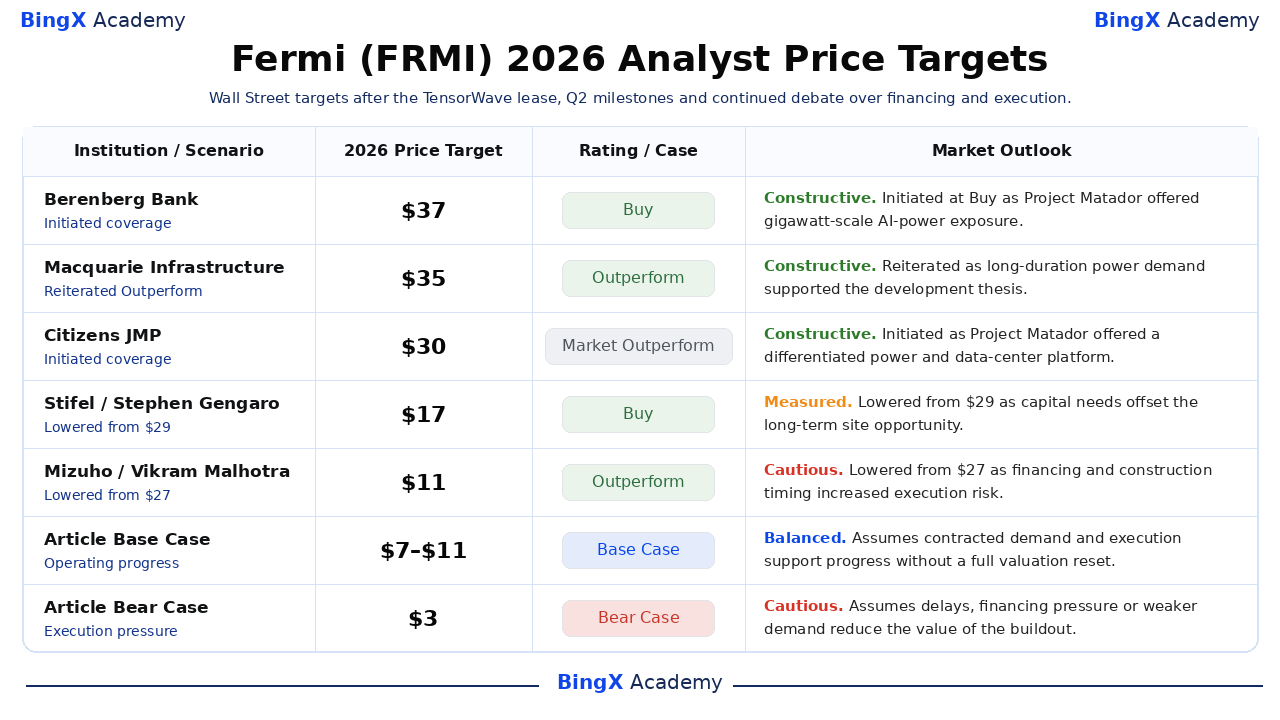
Analysten-Aktionen zeigen eine große Spanne zwischen langfristigem strategischem Potenzial und kurzfristigem Ausführungsrisiko. Die Tabelle behält datierte Aktionen bei und verwendet die Basis- und Baisse-Fälle des Artikels nur als redaktionelle Szenarien. Die Streuung spiegelt unterschiedliche Annahmen für Kunden-Timing, Kapitalintensität, Margen und Umwandlung in Pro-Aktie-Cashflow wider.
|
Institution |
2026 Kursziel |
Rating |
Marktausblick |
|
Berenberg Bank |
37 US-Dollar |
Kaufen |
Konstruktiv. 27. Oktober: Einleitende Abdeckung nach dem IPO rund um Projekt Matadors Gigawatt-KI-Strom-Gelegenheit. |
|
Macquarie Infrastructure |
35 US-Dollar |
Outperform |
Konstruktiv. 12. November: Bekräftigt Outperform, da vertraglich vereinbartes Strompotenzial die langfristige Entwicklungsthese unterstützte. |
|
Citizens JMP |
30 US-Dollar |
Market Outperform |
Konstruktiv. 9. Februar: Einleitende Abdeckung zum potenziellen Wert der Projekt Matador Strom- und Rechenzentrum-Plattform. |
|
Stifel |
17 US-Dollar |
Kaufen |
Gemessen. 23. Juni: Senkte das Ziel von 29 US-Dollar, da Kapitalbedarf und Ausführungszeiten die Standortgelegenheit überwogen. |
|
Mizuho |
11 US-Dollar |
Outperform |
Vorsichtig. 28. Juli: Senkte das Ziel von 27 US-Dollar, da Finanzierungs-, Mieter-Timing- und Baurisiko stiegen. |
|
Artikel Basis-Fall |
7–11 US-Dollar |
Basis-Fall |
Ausgewogen. Geht davon aus, dass Betriebsfortschritte das Projekt ohne vollständige Bewertungskorrektur unterstützen. |
|
Artikel Baisse-Fall |
3 US-Dollar |
Baisse-Fall |
Vorsichtig. Geht von Verzögerungen oder schwächerer Nachfrage aus, die Gewinne und Bewertung komprimieren. |
Wie man Fermi (FRMI)-Aktien auf BingX handelt
Handeln Sie Fermis Betriebsmeilensteine, Nachfrageausblick und Bewertung mit BingX TradFi und BingX AI-Tools. Da FRMI stark auf Ergebnisse, Prognosen und Projekt-Updates reagieren kann, definieren Sie den Katalysator und Risikolimits vor dem Eingehen einer Position.
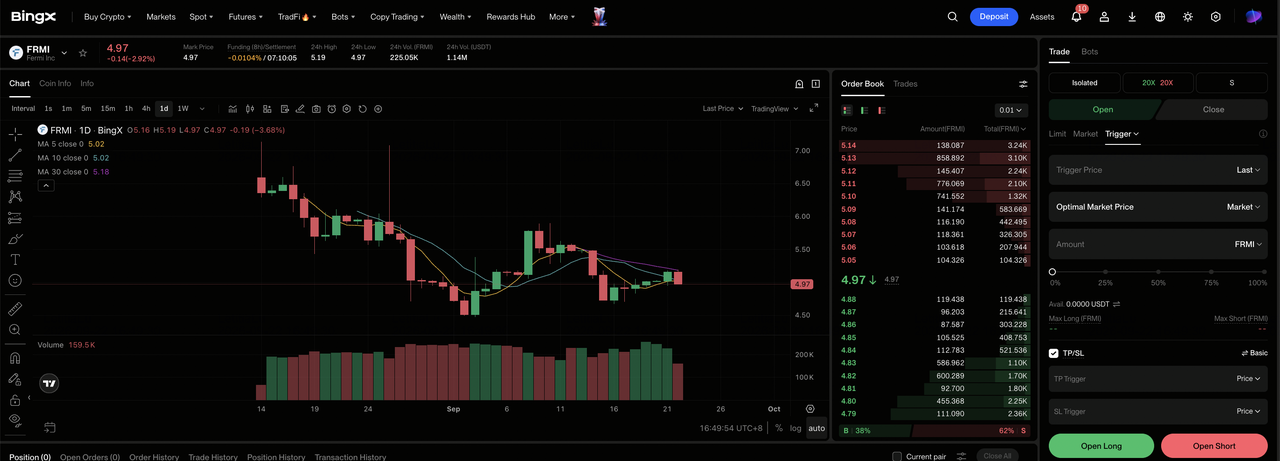
Schritt 1: Zugang zu BingX TradFi. Registrieren und navigieren Sie zum spezialisierten TradFi-Bereich im BingX-Exchange-Dashboard.
Schritt 2: Fermi (FRMI) auswählen. Suchen und wählen Sie den FRMI-USDT-Perpetual-Futures-Kontrakt aus.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn sich Ausführung und Nachfrage verstärken. Wählen Sie Short öffnen, wenn Verzögerungen, schwächere Auslastung oder Finanzierungsdruck die These schädigen.
Schritt 4: Hebel und Margin-Modus wählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Die große 2026-Spanne der Aktie zeigt, warum konservativer Hebel und klare Größenbestimmung wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit- und Stop-Loss-Levels (TP/SL) vor oder unmittelbar nach dem Eingehen des Handels. Überwachen Sie Ergebnisse, Prognosen, Finanzierung und benannte Projektmeilensteine.
Top 5 Risiken, die Fermi-Investoren 2026 beobachten sollten
Fermis Ausblick hängt von Baufortschritt, Finanzierung, Kundenverpflichtungen und zukünftiger KI-Infrastrukturnachfrage ab. Diese Risiken können Umsätze verzögern, Verwässerung erhöhen oder den Projekt Matador zugewiesenen Wert reduzieren.
- Projektverzögerungen könnten Umsätze weiter hinauszögern: Fermi bleibt vor-umsatzlos, während Projekt Matador im Bau ist. Verzögerungen bei Strom, Gebäuden oder Kundenlieferung würden den Geldverbrauch vor Beginn der Mietzahlungen verlängern.
- Hoher Finanzierungsbedarf könnte den Pro-Aktie-Wert belasten: Großmaßstäblicher Rechenzentrum-Bau erfordert erhebliches Fremd- und Eigenkapital. Höhere Kreditkosten oder zusätzliche Aktienemissionen könnten zukünftige Renditen für bestehende Aktionäre reduzieren.
- TensorWave schafft Kunden-Konzentrationsrisiko: Der 222-MW-Erste-Phase-Mietvertrag ist ein wichtiger kommerzieller Anker für Projekt Matador. Eine Einsatzverzögerung, Vertragsänderung oder schwächere Erweiterungsnachfrage von TensorWave könnte Auslastung und Umsatz-Timing wesentlich beeinträchtigen.
- Langsamere KI-Infrastrukturnachfrage könnte Projektrenditen reduzieren: Fermi baut Kapazitäten für langfristige KI- und HPC-Nachfrage auf. Wenn Hyperscaler- oder KI-Cloud-Ausgaben sich verlangsamen, könnte neue Infrastruktur länger zur Vermietung brauchen und akzeptable Renditen erzielen.
- Die Vor-Umsatz-Bewertung lässt wenig Raum für Ausführungsfehlschläge: FRMIs aktueller Wert hängt stark von zukünftigem vertraglich vereinbartem Cashflow ab, nicht von aktuellen Gewinnen. Verpasste Meilensteine, höhere Baukosten oder schwächere Kundennachfrage könnten die Bewertung lange vor Umsatzbeginn komprimieren.
Abschließende Gedanken: Sollten Sie 2026 in Fermi investieren?
Fermis 2026-These hat messbare Unterstützung durch gemeldete Finanzdaten und benannte strategische Meilensteine. Die Gelegenheit hängt davon ab, Nachfrage in Umsätze und Cashflows umzuwandeln, ohne finanzielle Flexibilität zu verlieren. Investoren sollten die nächsten Betriebsmeilensteine, Kundenverpflichtungen, Kapitalausgaben und Margen gemeinsam überwachen. Der nächste abgeschlossene Berichtszeitraum sollte diese Umwandlung sichtbarer machen und temporäre Begeisterung von dauerhaftem Betriebsfortschritt trennen.
Der Hausse-Fall erfordert konsistente Ausführung und verbesserte Renditen zur Unterstützung von 18 US-Dollar. Der Baisse-Fall spiegelt Verzögerungen, schwächere Nachfrage oder Finanzierungsdruck wider, der FRMI Richtung 3 US-Dollar ziehen könnte. Ein konservativer Ansatz würde auf Belege warten, dass aktuelle Investitionen dauerhaften Pro-Aktie-Wert erzeugen. Der nächste abgeschlossene Berichtszeitraum sollte diese Umwandlung sichtbarer machen und temporäre Begeisterung von dauerhaftem Betriebsfortschritt trennen.
Risiko-Erinnerung: Aktien-verknüpfte Perpetual-Futures beinhalten Hebel und können Verluste verstärken. Analysten-Ziele und Artikel-Szenarien sind bedingte Referenzpunkte, keine Garantien.
Verwandte Lektüre
- Top KI-Energie-Aktien zum Kaufen 2026: Kernenergie, Gas, Brennstoffzellen und der KI-Stromausbau
- Top Hochleistungsrechnen (HPC)-Aktien zum Beobachten 2026: Beschleunigtes Computing-Marktführer
- Top KI-Rechenzentrum-Aktien zum Kaufen 2026: Cloud, Server und KI-Computing-Infrastruktur
- Bloom Energy (BE) Kursprognose 2026: Kann KI-Rechenzentrum-Strom BE Richtung 350 US-Dollar treiben?
- Oklo (OKLO) Kursprognose 2026: Können Kernenergie-Meilensteine OKLO Richtung 100 US-Dollar treiben?
