

Broadcom (AVGO) entwickelt kundenspezifische Beschleuniger, Netzwerk-Silizium, Konnektivitätskomponenten und Enterprise-Infrastruktursoftware. Sein Halbleiterportfolio verbindet und versorgt hyperscale Rechenzentren, während VMware dem Unternehmen eine große Abonnement-Software-Plattform mit hohen Margen und wiederkehrenden Kundenbeziehungen bietet.
Das jüngste Quartal stärkte den Wachstumsfall, ohne die Bewertungsdebatte zu beseitigen. Broadcom Q3 FY2026 Umsatz stieg um 86% auf 29,59 Milliarden US-Dollar, KI-Halbleiterumsatz schnellte um 221% auf 16,7 Milliarden US-Dollar hoch, und der freie Cashflow erreichte 13,7 Milliarden US-Dollar. Das Management prognostizierte Q4-Umsätze von 34,8 Milliarden US-Dollar, leicht unter dem Konsens von 35,03 Milliarden US-Dollar, was Investoren dazu veranlasste, außergewöhnliche KI-Nachfrage gegen Mix, Kundenkonzentration und Ausführungsrisiko abzuwägen.
Die AVGO Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Infrastruktur-Fall: kundenspezifische Beschleuniger und Ethernet-Netzwerk skalieren bei Google, Meta, Anthropic und OpenAI, während VMware operative Hebelwirkung und Cashflow-Generierung unterstützt.
- Der Konzentrations- und Margen-Fall: eine kleine Gruppe von Hyperskalierern kontrolliert das Programm-Timing, der steigende XPU-Mix belastet die Bruttomarge, und eine hohe Bewertung verstärkt jeden Prognosefehler.
Dieser Leitfaden schlüsselt die AVGO Aktienprognose, 2026 Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Broadcoms 2. September Q3 FY2026 Gewinnveröffentlichung, nachfolgender Einreichung und Marktdaten bis 4. September, plus wie man AVGO Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge für Broadcom-Investoren im September 2026
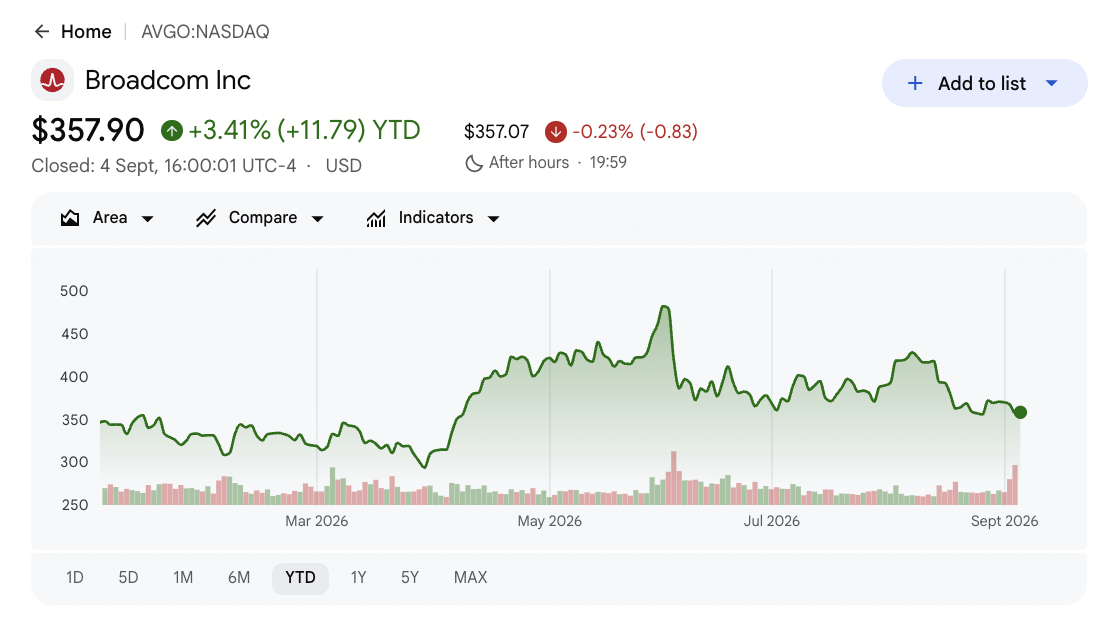
- AVGO stieg um 3,41% YTD bis 4. September: Die Aktie schloss bei 357,90 US-Dollar nach dem Handel zwischen einem 52-Wochen-Tief von 289,96 US-Dollar und einem Hoch von 495,00 US-Dollar. Dieser bescheidene Jahresgewinn steht im Kontrast zur operativen Beschleunigung und zeigt, dass Investoren bereits glaubwürdige Lieferung gegen Broadcoms ungewöhnlich große KI-Prognosen verlangen.
- Q3 Umsatz erreichte Rekord 29,59 Milliarden US-Dollar, um 86% Jahr über Jahr: Das Ergebnis übertraf den 29,36 Milliarden US-Dollar Konsens um etwa 230 Millionen US-Dollar. Non-GAAP EPS von 3,32 US-Dollar schlug auch die 3,24 US-Dollar Schätzung und demonstrierte, dass die KI-Rampe und VMware-Skalierung weiterhin den Betriebsgewinn trotz sich änderndem Halbleiter-Mix erreichten.
- KI-Halbleiterumsatz stieg um 221% auf 16,7 Milliarden US-Dollar: KI-Verkäufe stiegen sequenziell um 54% und repräsentierten etwa 56% des Gesamtumsatzes. Kundenspezifische XPU-Lieferungen wuchsen mehr als 3,5 Mal Jahr über Jahr und KI-Netzwerk-Umsätze stiegen mehr als 2,5 Mal, wodurch das Wachstum über Compute und Konnektivität verbreitert wurde.
- Q4 KI-Umsatz wird erwartet, 21,7 Milliarden US-Dollar zu erreichen, um 236%: Broadcom projizierte auch etwa 115 Milliarden US-Dollar KI-Halbleiter-Umsatz in FY2027 und 230 Milliarden US-Dollar in FY2028. Diese Zahlen bieten eine außergewöhnliche Landebahn, obwohl sie auch Programmzeitpläne und gesicherte Lieferung kritisch für zukünftige Schätzungsrevisionen machen.
- Freier Cashflow erreichte 13,7 Milliarden US-Dollar, gleich 46% des Umsatzes: Cashflow aus Operationen betrug 14,2 Milliarden US-Dollar gegen nur 0,5 Milliarden US-Dollar Kapitalausgaben. Diese Asset-leichte Cash-Konversion gibt Broadcom Flexibilität, Lieferungsverpflichtungen zu finanzieren, Schulden zu reduzieren, Aktien zurückzukaufen und Dividenden zu erhalten, während KI-Programme expandieren.
Was ist Broadcom (AVGO)?
Broadcom Inc. ist ein globales Technologieunternehmen, das durch Halbleiterlösungen und Infrastruktursoftware operiert. Das Halbleitersegment liefert kundenspezifische ASICs, Ethernet-Switches, optische und kabelgebundene Konnektivität, Breitband-, Wireless- und Speicherprodukte, die in Rechenzentren, Telekommunikationsnetzwerken, Smartphones und Unternehmenssystemen verwendet werden. Infrastruktursoftware umfasst VMware-Virtualisierungs- und Cloud-Management-Produkte zusammen mit Mainframe-, Cybersicherheits- und Unternehmensautomatisierungsplattformen.
Broadcoms aktuelle Strategie konzentriert sich zunehmend auf KI-Chips und die Halbleiter-Lieferkette, mit einer besonders starken Position im KI-Networking. Seine kundenspezifischen Beschleuniger, Ethernet-Switches, optische Konnektivität und Hochgeschwindigkeits-Netzwerkprodukte helfen Hyperscale-Kunden wie Google, Meta, Anthropic und OpenAI zunehmend große KI-Cluster zu verbinden. VMware erweitert Broadcoms Rolle von physischer Rechenzentrumsinfrastruktur in Private-Cloud-Software und gibt dem Unternehmen Exposure sowohl zu KI-Compute als auch dem Netzwerk-Fabric, das Daten zwischen Beschleunigern, Servern und Speicher bewegt.
Mehr lesen: Top KI-Networking-Aktien 2026: KI-Fabric, Switches, Kupfer, Fiber und Optik-Konnektivität
Broadcom (AVGO) Q3 FY2026 Gewinnübersicht: Umsatz, EPS und KI-Wachstum
Broadcom lieferte Rekord-Q3-Ergebnisse, da KI-Beschleuniger, Networking und Infrastruktursoftware sowohl Wachstum als auch Cash-Generierung antrieben. Der Umsatz erreichte 29,59 Milliarden US-Dollar versus dem 29,36 Milliarden US-Dollar Konsens, non-GAAP EPS kam bei 3,32 US-Dollar versus 3,24 US-Dollar erwartet herein, und KI-Halbleiterumsatz stieg um 221% auf 16,7 Milliarden US-Dollar. Q4-Umsatzführung von 34,8 Milliarden US-Dollar impliziert 93% Wachstum, obwohl es etwa 230 Millionen US-Dollar unter dem Konsens lag und kurzfristige Erwartungen umkämpft hielt.
|
Finanzkennzahl |
Führung / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q3 FY2026 Umsatz |
29,36 Mrd. USD Konsens |
29,59 Mrd. USD |
Übertroffen. Etwa 230 Mio. USD über Konsens; um 86% YoY gestiegen. |
|
Q3 non-GAAP verwässerte EPS |
3,24 USD Konsens |
3,32 USD |
Übertroffen. 0,08 USD über Konsens; um 96% YoY gestiegen. |
|
Q3 GAAP verwässerte EPS |
— |
2,68 USD |
Verbessert. Unterstützt durch Rekord-Betriebsgewinn. |
|
Q3 KI-Halbleiterumsatz |
— |
16,7 Mrd. USD; +221% YoY |
Beschleunigt. Um 54% sequenziell gestiegen; 56% des Umsatzes. |
|
Q3 non-GAAP Betriebseinkommen |
— |
20,1 Mrd. USD; +92% YoY |
Rekord. Betriebsmarge erreichte etwa 67,9%. |
|
Q3 freier Cashflow |
— |
13,7 Mrd. USD |
Rekord. Gleich 46% des Umsatzes. |
|
Q4 FY2026 Umsatzausblick |
35,03 Mrd. USD Konsens |
34,8 Mrd. USD |
Gemischt. Um 93% YoY gestiegen, obwohl etwa 230 Mio. USD unter Konsens. |
|
Q4 KI-Halbleiterausblick |
— |
21,7 Mrd. USD; +236% YoY |
Angehoben. Erweitert die sequenzielle Beschleunigung. |
- Umsatz von 29,59 Milliarden US-Dollar wuchs um 86% und schlug den Konsens: Die etwa 230 Millionen US-Dollar Upside zeigte, dass sich erweiternde kundenspezifische Beschleuniger, Networking und VMware-Umsätze mehr als die Schwäche in ausgewählten Nicht-KI-Halbleitermärkten ausgleichen. Das Ausmaß des Schlags ist wichtig, weil Broadcom eine zunehmend konzentrierte KI-Pipeline in vierteljährliche Lieferungen umwandeln muss.
- Non-GAAP EPS von 3,32 US-Dollar stieg um 96% und schlug um 0,08 US-Dollar: Non-GAAP Betriebseinkommen stieg um 92% auf 20,1 Milliarden US-Dollar und produzierte eine Betriebsmarge nahe 67,9%. Gewinnwachstum vor Umsatz zeigt an, dass Software-Profitabilität und operative Hebelwirkung immer noch das niedrigere Bruttomargenprofil von kundenspezifischem Silizium abfedern.
- KI-Halbleiterumsatz von 16,7 Milliarden US-Dollar stieg um 221%: Sequenzielles Wachstum erreichte 54%, kundenspezifische XPU-Lieferungen stiegen mehr als 3,5 Mal und Networking-Umsatz stieg mehr als 2,5 Mal. Die Kombination macht Broadcom weniger abhängig von einer KI-Produktkategorie, obwohl die Hyperscaler-Programmkonzentration hoch bleibt.
- Freier Cashflow erreichte 13,7 Milliarden US-Dollar oder 46% des Umsatzes: Cashflow aus Operationen von 14,2 Milliarden US-Dollar überstieg Kapitalausgaben von 0,5 Milliarden US-Dollar um eine große Marge. Starke Konversion unterstützt Schuldenreduzierung und Aktionärsrenditen, während sie dem Management Kapazität gibt, Wafer, Speicher und andere eingeschränkte Inputs für zukünftige KI-Lieferungen zu sichern.
- Q4-Umsatzführung erreichte 34,8 Milliarden US-Dollar, um 93% gestiegen: Der Ausblick war etwa 230 Millionen US-Dollar unter dem 35,03 Milliarden US-Dollar Konsens, obwohl KI-Halbleiterumsatz erwartet wird, um 236% auf 21,7 Milliarden US-Dollar zu steigen. Diese Divergenz erklärt, warum Investoren vorsichtig bleiben können, auch wenn Broadcoms zugrunde liegendes KI-Wachstum beschleunigt.
Mehr lesen: Top KI-Halbleiter-Aktien 2026: KI-Chips und Lieferkette Komplettleitfaden
Broadcom (AVGO) 2026 Investmentausblick: 600 USD Bull Case vs. 300 USD Bear Case
Der zentrale Test ist, ob Broadcom seine 115 Milliarden US-Dollar FY2027 KI-Umsatztrajektorie in Lieferungen umwandeln kann, ohne zu erlauben, dass Kundenkonzentration, Lieferverpflichtungen oder kundenspezifischer Silizium-Mix die Gewinnqualität erodieren.
Der Bull Case: KI-Chip- und Networking-Wachstum drückt AVGO Richtung 600 USD
Der Bull Case nimmt an, dass Q4 KI-Umsatz 21,7 Milliarden US-Dollar erreicht und Broadcom mehr von seiner projizierten 115 Milliarden US-Dollar FY2027 KI-Gelegenheit konvertiert. Google-, Meta-, Anthropic- und OpenAI-Programme steigen planmäßig hoch, während Ethernet-Networking neben kundenspezifischen Beschleunigern wächst und VMware konsolidierte Margen unterstützt.
Eine Bewegung Richtung 575 bis 600 US-Dollar würde fortgesetzte Umsatzschläge, zuverlässige Lieferkonversion und freie Cashflow-Margen nahe dem Q3-Level von 46% erfordern. Langsamere XPU-Deployments oder schärferer Bruttomargen-Druck würden den Fall schwächen.
Der Base Case: Starke KI-Nachfrage hält AVGO zwischen 430 und 520 USD
Der Base Case nimmt an, dass KI-Halbleiterwachstum stark bleibt und Nicht-KI-Nachfrage stabil bleibt, während VMware-Profitabilität etwas kundenspezifischen Silizium-Margendruck ausgleicht. Umsatz und freier Cashflow steigen weiter, ohne zu erfordern, dass das Bewertungsmultiple zu seinem 2026-Peak zurückkehrt.
Unter diesem Szenario könnte AVGO hauptsächlich zwischen 430 und 520 US-Dollar handeln. Q4-Umsatz nahe 34,8 Milliarden US-Dollar, KI-Verkäufe um 21,7 Milliarden US-Dollar und stabile Betriebsmarge würden die Spanne unterstützen, während wiederholte Verfehlen oder schwächere Cash-Konversion die Upside begrenzen würden.
Der Bear Case: Langsamere KI-Deployments und Margendruck ziehen AVGO Richtung 300 USD
Der Bear Case nimmt an, dass große kundenspezifische Chip-Programme in spätere Quartale verschoben werden, da Hyperscaler Architektur oder Ausgabenpläne ändern. Ein schwererer kundenspezifischer Silizium-Mix belastet die Bruttomarge, während schwächeres VMware- oder Nicht-KI-Wachstum die Diversifikation reduziert.
Eine Bewegung Richtung 300 US-Dollar würde wahrscheinlicher, wenn KI-Umsatz materiell unter die Führung fällt, die Betriebsmarge von etwa 67,9% fällt oder die freie Cashflow-Konversion unter 40% rutscht. Broadcom könnte noch wachsen, aber niedrigere Schätzungen und schwächeres Vertrauen in den 115 Milliarden US-Dollar FY2027 KI-Pfad würden die Bewertung belasten.
AVGO Aktienpreisvorhersagen für 2026 von Wall Street Analysten
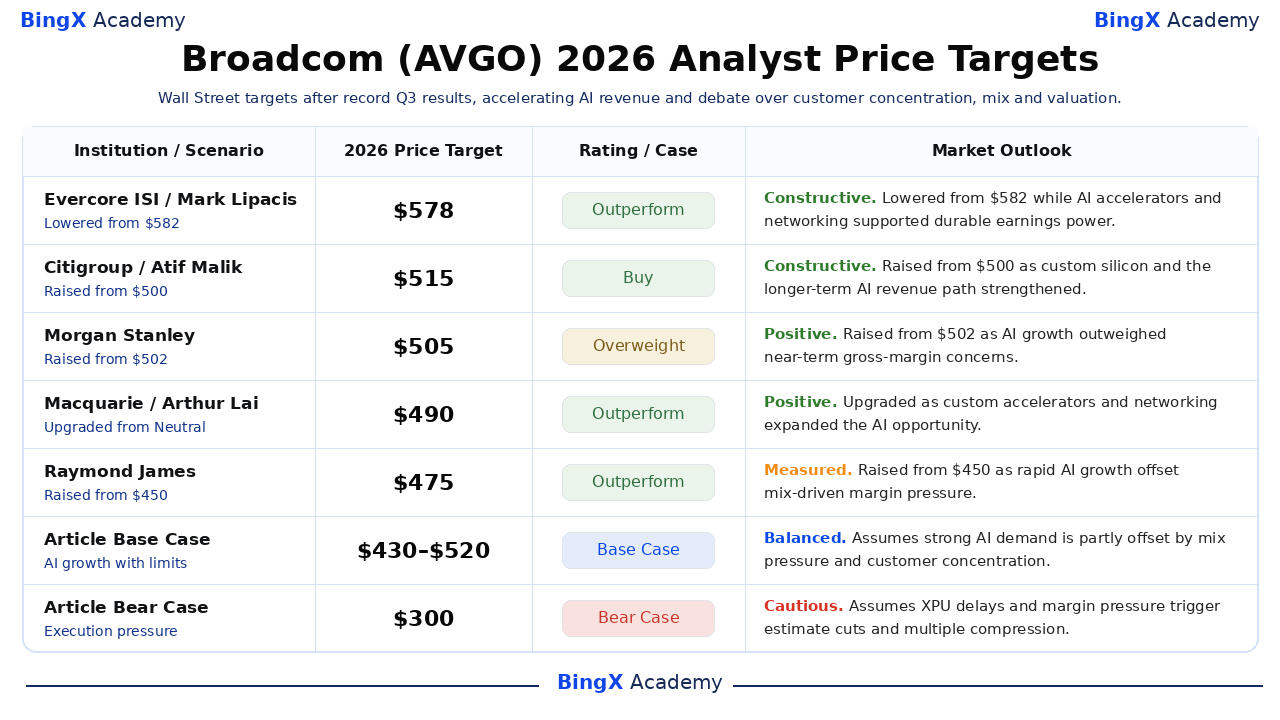
Die sechs ausgewählten datierten Aktionen sind von höchsten zu niedrigsten präsentiert und reichen von 350 bis 578 US-Dollar. Das breitere Wall Street Set durchschnittlich etwa 500 bis 533 US-Dollar, was erhebliche Upside vom 4. September Schluss neben breiter Uneinigkeit über Programm-Timing, Kundenkonzentration und Margen reflektiert. Die letzten beiden Zeilen sind BingX Akademie redaktionelle Szenarien statt Analystenvorhersagen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Evercore ISI |
578 USD |
Outperform |
Konstruktiv. 3. September: von 582 USD gesenkt, während KI-Beschleuniger- und Networking-Wachstum dauerhafte Gewinnkraft unterstützte. |
|
Citigroup |
515 USD |
Buy |
Konstruktiv. 3. September: von 500 USD angehoben, da kundenspezifische Silizium-Nachfrage und der längerfristige KI-Umsatzausblick sich stärkten. |
|
Morgan Stanley |
505 USD |
Overweight |
Positiv. 3. September: von 502 USD angehoben, da KI-Halbleiterwachstum kurzfristige Bruttomargen-Sorgen überwog. |
|
Macquarie |
490 USD |
Outperform |
Positiv. 3. September: von Neutral hochgestuft, da sich die kundenspezifische Beschleuniger- und Networking-Gelegenheit erweiterte. |
|
Raymond James |
475 USD |
Outperform |
Gemessen. 3. September: von 450 USD angehoben, da schnelles KI-Wachstum mix-getriebenen Margendruck ausglich. |
|
DA Davidson |
350 USD |
Neutral |
Vorsichtig. 3. September: von 400 USD gesenkt, da Ausführung, Kundenkonzentration und Bewertung kurzfristige Upside begrenzten. |
|
Artikel Base Case |
430–520 USD |
Base Case |
Ausgewogen. Nimmt an, dass starke KI-Nachfrage teilweise durch Mix-Druck und Kundenkonzentration ausgeglichen wird. |
|
Artikel Bear Case |
300 USD |
Bear Case |
Vorsichtig. Nimmt an, dass XPU-Verzögerungen und Margendruck Schätzungskürzungen und Multiple-Kompression auslösen. |
Wie man Broadcom (AVGO) Aktien auf BingX handelt
Handeln Sie Broadcoms kundenspezifische Beschleuniger-, KI-Networking-, VMware- und Margenausblick mit BingX TradFi und BingX AI Tools. Da AVGO scharf auf Hyperscaler-Programm-Updates, Gewinnführung und Halbleiter-Margenänderungen reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
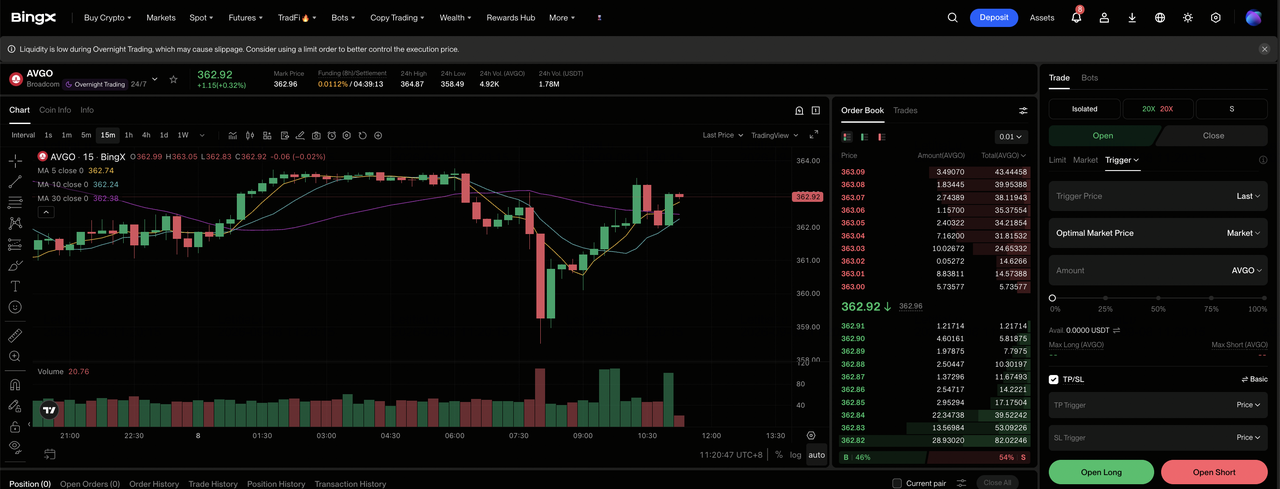
Schritt 1: BingX TradFi zugreifen. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich auf dem BingX Exchange Dashboard.
Schritt 2: Broadcom (AVGO) auswählen. Suchen und wählen Sie den AVGO-USDT Perpetual Futures Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen wenn KI-Beschleuniger und Networking schnelles Wachstum aufrechterhalten, da Margen resilient bleiben. Wählen Sie Short öffnen wenn Programmverzögerungen, Kundenkonzentration oder Mix-Druck Gewinnerwartungen schwächen.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikotoleranz. Der etwa 2,7% Post-Earnings-Rückgang zeigt, warum konservative Hebelwirkung und klare Positionsgrößenbestimmung wichtig sind.
Schritt 5: Strenge Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder sofort nach Eingabe des Trades. AVGO kann schnell auf XPU-Zeitpläne, Hyperscaler-Ausgaben, Führung, Lieferverfügbarkeit und Bruttomargen-Änderungen reagieren.
Top 5 Risiken für Broadcom-Investoren 2026
Broadcoms KI-Wachstum und Cash-Generierung bleiben stark, aber Kundenkonzentration, Führungsausführung, Margen-Mix und VMware-Performance könnten alle die Aktie belasten, wenn Erwartungen schwächer werden.
- Vier große Hyperscaler-Beziehungen treiben viel von der KI-Gelegenheit an: Google, Meta, Anthropic und OpenAI können jeweils Architektur oder Deployment-Timing ändern. Ein verzögertes kundenspezifisches XPU-Programm könnte Milliarden von US-Dollar an Umsatz verschieben und die Gewinnschätzungen senken, die AVGOs Bewertung unterstützen.
- KI-Halbleiterumsatz repräsentiert bereits etwa 56% der Verkäufe: Q3 KI-Umsatz erreichte 16,7 Milliarden US-Dollar und erhöhte Broadcoms Exposition gegenüber einem großen Ausgabenzyklus. Langsamere Hyperscaler-Capex könnte konsolidiertes Wachstum schneller reduzieren, als VMware oder Nicht-KI-Chips ausgleichen können.
- Q4-Umsatzführung verfehlte den Konsens um etwa 230 Millionen US-Dollar: Der 34,8 Milliarden US-Dollar Ausblick impliziert immer noch sehr starkes Wachstum, aber wiederholte Führungslücken würden das Vertrauen in die projizierte 115 Milliarden US-Dollar FY2027 KI-Gelegenheit schwächen.
- Kundenspezifisches Silizium kann die Bruttomarge belasten: XPU-Lieferungen stiegen mehr als 3,5 Mal und machen jetzt viel vom KI-Umsatz aus. Ein schwererer kundenspezifischer Chip-Mix könnte dazu führen, dass Gewinne und freier Cashflow langsamer wachsen als Umsatz, wenn operative Hebelwirkung nicht niedrigere Margen ausgleicht.
- VMware sieht sich immer noch Kunden- und regulatorischer Prüfung gegenüber: Lizenzänderungen haben wiederkehrende Einnahmen und Profitabilität verbessert, aber Kundenrückstoß oder regulatorische Intervention könnte Verlängerungen und Preisgestaltung begrenzen. Schwächere Software-Performance würde ein wichtiges Margengegengewicht entfernen, da KI-Silizium ein größerer Anteil der Verkäufe wird.
Abschließende Gedanken: Sollten Sie 2026 in AVGO investieren?
Broadcoms Q3-Zahlen bestätigten außergewöhnliche operative Dynamik: Umsatz stieg um 86% auf 29,59 Milliarden US-Dollar, KI-Halbleiterverkäufe stiegen um 221% auf 16,7 Milliarden US-Dollar, non-GAAP EPS erreichte 3,32 US-Dollar und freier Cashflow traf 13,7 Milliarden US-Dollar. Das Gegengewicht ist Q4-Umsatzführung bescheiden unter dem Konsens, ein wachsender kundenspezifischer Silizium-Mix und Abhängigkeit von einer konzentrierten Gruppe von Hyperscale-Kunden.
Der 430 bis 520 US-Dollar Base Case nimmt an, dass KI-Beschleuniger und Networking weiter skalieren, da VMware Margen unterstützt. Der 575 bis 600 US-Dollar Bull Case erfordert Lieferung nahe dem Management's 115 Milliarden US-Dollar FY2027 KI-Trajectory, während der 300 US-Dollar Bear Case Programmverzögerungen, schwächere Cash-Konversion und Multiple-Kompression reflektiert. Konservative Investoren sollten KI-Umsatz, XPU-Zeitpläne, Brutto- und Betriebsmargen, freie Cashflow-Konversion und Hyperscaler-Ausgaben überwachen, bevor sie die Langzeitprognose als gesicherte Gewinne behandeln.
Risikoerinnerung: Diese AVGO-Szenarien sind bedingte Forschungsschätzungen, keine Investmentberatung oder garantierte Renditen. Broadcom-Aktien und AVGO-USDT Perpetual Contracts können an Wert verlieren, und gehebelte Positionen können liquidiert werden. Überprüfen Sie aktuelle Marktdaten, Unternehmenseinreichungen und BingX-Bedingungen unabhängig, bevor Sie Risiko eingehen.
Verwandte Lektüre
- Top KI-Compute und GPU-Aktien 2026: Die Verschiebung zu Inference und kundenspezifischem Silizium
- Top KI-Networking-Aktien 2026: KI-Fabric, Switches, Kupfer, Fiber und Optik-Konnektivität
- Top KI-Optik-Aktien 2026: Photonik, Optik, Fiber und Rechenzentrum-Interconnects
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastruktur-Wachstum NVDA Richtung 420 USD treiben?
- Marvell Technology (MRVL) Kursprognose 2026: Kann kundenspezifisches KI-Silizium MRVL Richtung 350 USD drücken?
- Alphabet (GOOGL) Kursprognose 2026: Kann 82% Cloud-Wachstum und KI GOOGL-Aktien auf 430 USD drücken?
