
Arm Holdings (ARM) entwickelt CPU-Architekturen, System-Intellectual-Property und Compute-Plattformen, die in Smartphones, Cloud-Servern, Fahrzeugen und vernetzten Geräten eingesetzt werden. Sein Lizenz- und Royalty-Modell bietet umfassende KI-Halbleiter-Exposition ohne eigene Fertigungsanlagen, während Compute-Subsysteme und Produktionssilizium immer wichtiger werden. Diese Expansion erhöht Arms KI-Chancen, birgt aber auch Ausführungs-, Lieferungs- und Margen-Mix-Risiken.
Das jüngste Quartal zeigte starke Nachfrage auf beiden Seiten des Modells. ARM Geschäftsjahr Q1 2027 Umsatz erreichte 1,289 Milliarden US-Dollar, ein Anstieg von 22% gegenüber dem Vorjahr, da Royalty-Umsätze um 22% auf 715 Millionen US-Dollar stiegen und Lizenzumsätze um 23% auf 574 Millionen US-Dollar wuchsen. Rechenzentrum-Royalties verdoppelten sich mehr als, was die Infrastruktur-Adoption zur klarsten Unterstützung für die Premium-Bewertung macht.
Die ARM-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der KI-Royalty und Wert-pro-System Fall: höhere Royalty-Raten, Neoverse-Adoption und Arm AGI CPU-Nachfrage könnten Arms Beteiligung an KI-Infrastruktur erweitern.
- Der Ausführungs- und Bewertungsfall: ungleichmäßige Lizenzierung, Produktionssilizium-Kosten und ein Premium-Multiple könnten starke Nachfrage überwältigen, wenn Umsatzkonvertierung oder Margen enttäuschen.
Dieser Leitfaden schlüsselt die ARM-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Arms Geschäftsjahr Q1 2027-Veröffentlichung vom 29. Juli, Investormaterialien und Marktdaten bis 4. September, plus wie man ARM-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Arm Holdings Investoren im September 2026 wissen sollten
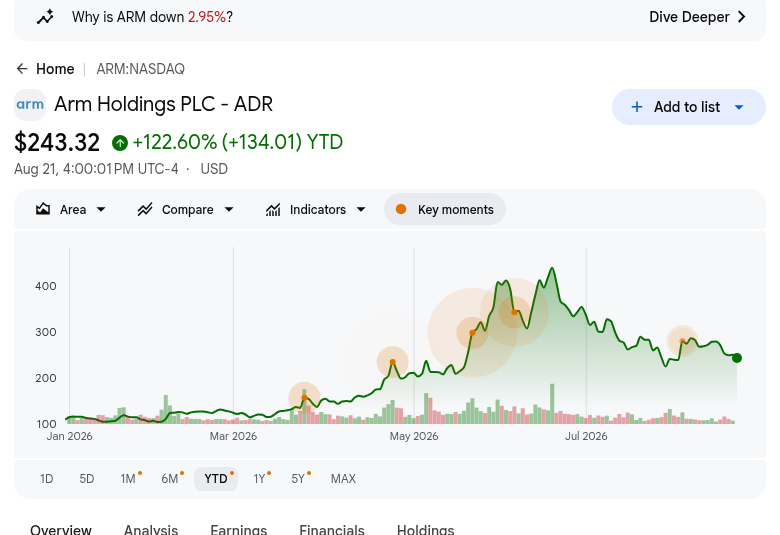
- ARM schloss am 4. September bei 252,09 US-Dollar nach einem Zuwachs von etwa 115% YTD: Die Aktie hatte sich 2026 mehr als verdoppelt, handelte aber immer noch deutlich unter ihrem Juni-Höchststand von 452,70 US-Dollar, was sowohl starken KI-Optimismus als auch hohe Sensitivität gegenüber sich ändernden Wachstumserwartungen zeigt.
- Geschäftsjahr Q1-Umsatz erreichte 1,289 Milliarden US-Dollar, ein Anstieg von 22% gegenüber dem Vorjahr: Der Umsatz lag etwa 29 Millionen US-Dollar über dem Konsens von 1,26 Milliarden US-Dollar, während das Non-GAAP EPS von 0,45 US-Dollar die Schätzung von 0,40 US-Dollar übertraf. Das Quartal zeigte, dass Umsatzwachstum trotz höherer Investitionen weiterhin in Gewinne umgewandelt wurde.
- Rechenzentrum-Royalties verdoppelten sich mehr als, da Neoverse-Lieferungen 1,5 Milliarden Kerne überschritten: Die jüngsten 500 Millionen Kerne wurden in nur neun Monaten geliefert, verglichen mit sechs Jahren für die erste Milliarde. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 und Qualcomm Dragonfly C1000 zeigen eine breitere Arm CPU-Adoption in der KI-Infrastruktur.
- Arm AGI CPU-Nachfrage überstieg 2 Milliarden US-Dollar über die Geschäftsjahre 2027 und 2028: Das Management hatte zuvor eine 1-Milliarden-US-Dollar-Chance beschrieben und bereits erste Produkte an mehrere Kunden geliefert. Der größere Nachfrageausblick erweitert Arms Umsatzchance, obwohl es noch in Lieferungen und attraktive Margen umgewandelt werden muss.
- Ausgewählte Wall Street-Ziele reichen von 280 bis 500 US-Dollar: Bernsteins 500 US-Dollar Outperform-Ziel spiegelt stärkere agentische-KI CPU-Nachfrage wider, während Wells Fargos 280 US-Dollar Übergewicht-Ziel mehr Ausführungs- und Bewertungsvorsicht einbezieht. Die 220 US-Dollar-Spanne zeigt breites Vertrauen in Arms strategische Position, aber große Meinungsverschiedenheiten über die Bewertung.
Was ist Arm Holdings (ARM)?
Arm Holdings ist ein Halbleiter-Intellectual-Property-Unternehmen, das CPU-Architekturen, Prozessorkerne, System-IP, Entwicklungstools und Compute-Subsysteme entwirft. Kunden zahlen Lizenzgebühren für den Zugang zur Technologie und wiederkehrende Royalties, wenn Arm-basierte Chips geliefert werden. Seine Plattformen umfassen Smartphones, Tablets, PCs, Cloud-Server, Automobilsysteme, Industrieausrüstung und vernetzte Geräte. Das Asset-leichte Modell ermöglicht es dem Umsatz, über Kundenlieferungen zu skalieren, ohne dass Arm eigene Wafer-Fabs betreibt.
Arms aktuelle Strategie bewegt sich über einzelne Prozessorkerne hinaus hin zu höherwertigen Compute-Subsystemen und Arm-markengeschütztem Produktionssilizium. NVIDIAs Vera CPU, Googles Axion, AWS Graviton5, Microsofts Cobalt 200 und Qualcomms geplante Dragonfly C1000 verwenden alle Arm-Technologie in Rechenzentren. Arm hat auch Performix mit Microsoft, MongoDB, Redis und SAP-Unterstützung eingeführt, was die Software-Schicht stärkt, die Entwicklern hilft, Arbeitslasten in der KI-Halbleiter-Lieferkette zu optimieren.
Weiterlesen: Top KI-Halbleiter-Aktien zum Kauf 2026: KI-Chips und Lieferkette Kompletter Leitfaden
Arm Holdings (ARM) Q1 GJ2027 Ergebnisüberblick: Umsatz, EPS und Rechenzentrum-Wachstum
Arm lieferte Geschäftsjahr Q1-Umsatz von 1,289 Milliarden US-Dollar gegenüber etwa 1,26 Milliarden US-Dollar erwartet, Non-GAAP EPS von 0,45 US-Dollar gegenüber 0,40 US-Dollar erwartet und GAAP-Nettogewinn von 270 Millionen US-Dollar. Royalty-Umsätze stiegen um 22% auf 715 Millionen US-Dollar, Lizenzierung wuchs um 23% auf 574 Millionen US-Dollar und Q2-Umsatzprognose erreichte 1,33 bis 1,43 Milliarden US-Dollar. Der zentrale Kompromiss ist schnelleres KI-Wachstum gegen steigende Silizium-Ausführungsanforderungen.
Weiterlesen: Arm Holdings (ARM) Q1 GJ2027 Ergebnisse: Rekord-Umsatz und Rechenzentrum-Wachstum heben Aktien um 7,40%
|
Finanzmetrik |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q1 GJ2027 Umsatz |
1,26 Mrd. US-Dollar Konsens |
1,289 Mrd. US-Dollar |
Übertroffen. Etwa 29 Mio. US-Dollar über Konsens; +22% YoY. |
|
Q1 Non-GAAP verwässertes EPS |
0,40 US-Dollar Konsens |
0,45 US-Dollar |
Übertroffen. Fünf Cent über Konsens; +29% YoY. |
|
Q1 GAAP verwässertes EPS |
— |
0,25 US-Dollar |
Verbessert. Mehr als verdoppelt von 0,12 US-Dollar vor einem Jahr. |
|
Q1 GAAP Nettogewinn |
— |
270 Mio. US-Dollar |
Verbessert. Anstieg von 130 Mio. US-Dollar vor einem Jahr. |
|
Q1 Royalty-Umsatz |
— |
715 Mio. US-Dollar; +22% YoY |
Rekord. Rechenzentrum-Royalties verdoppelten sich mehr als. |
|
Q1 Lizenz- und sonstiger Umsatz |
— |
574 Mio. US-Dollar; +23% YoY |
Rekord. Hochwertige Verlängerungen unterstützten das Wachstum. |
|
Q1 operativer Cashflow |
— |
902 Mio. US-Dollar |
Stark. Cashgenerierung finanzierte erweiterte F&E und Silizium-Arbeit. |
|
Q1 Non-GAAP freier Cashflow |
— |
665 Mio. US-Dollar |
Positiv. Cash-Konvertierung blieb trotz Investitionen stark. |
|
Q2 GJ2027 Umsatzausblick |
Etwa 1,36 Mrd. US-Dollar Street-Ansicht |
1,33 bis 1,43 Mrd. US-Dollar |
Über Mittelpunkt. Der 1,38 Mrd. US-Dollar-Mittelpunkt übertraf die zitierte Street-Ansicht. |
|
Q2 GJ2027 Non-GAAP EPS-Ausblick |
— |
0,43 bis 0,51 US-Dollar |
Konstruktiv. Der Mittelpunkt deutet auf anhaltendes Gewinnwachstum hin. |
- Umsatz von 1,289 Milliarden US-Dollar wuchs um 22% und übertraf den Konsens um etwa 29 Millionen US-Dollar: Sowohl Lizenzierung als auch Royalties trugen bei, was die Abhängigkeit von einem Umsatzstrom im Quartal reduzierte. Das Ergebnis unterstützt Arms Behauptung, dass sich die KI-Nachfrage über Cloud, Edge und physische Systeme ausweitet, anstatt auf eine einzige Produktkategorie beschränkt zu bleiben.
- Non-GAAP EPS von 0,45 US-Dollar übertraf die 0,40 US-Dollar-Schätzung um fünf Cent: GAAP verwässertes EPS stieg ebenfalls auf 0,25 US-Dollar von 0,12 US-Dollar und der Nettogewinn erhöhte sich auf 270 Millionen US-Dollar von 130 Millionen US-Dollar. Die Gewinnexpansion zeigt operativen Fortschritt, obwohl Investoren noch die zugrunde liegenden Wirtschaftsdaten von aktienbasierten Vergütungen und angepassten Kennzahlen trennen müssen.
- Royalty-Umsatz stieg um 22% auf einen Rekord von 715 Millionen US-Dollar: Rechenzentrum-Royalties verdoppelten sich mehr als und Armv9 plus Compute-Subsysteme erhöhten Royalty-Raten in Verbrauchergeräten. Wachstum sowohl in der Infrastruktur als auch in neueren Architekturen ist wichtig, da nachhaltige Royalty-Expansion wiederkehrende Wirtschaftlichkeit bietet, die volatile Zeitpläne bei großen Lizenzvereinbarungen ausgleichen kann.
- Operativer Cashflow erreichte 902 Millionen US-Dollar und Non-GAAP freier Cashflow erreichte 665 Millionen US-Dollar: Diese Zahlen übertrafen das GAAP-Betriebseinkommen und bieten Ressourcen für Engineering-, Kapazitäts- und Produktionssilizium-Investitionen. Anhaltende Cash-Konvertierung würde Arm helfen, AGI CPU-Wachstum zu finanzieren, ohne dass das kapitalintensivere Geschäftsmodell die finanzielle Flexibilität untergräbt.
- Q2-Umsatzprognose erreichte 1,33 bis 1,43 Milliarden US-Dollar: Der 1,38 Milliarden US-Dollar-Mittelpunkt liegt über der zitierten 1,36 Milliarden US-Dollar Street-Ansicht, und Non-GAAP EPS-Prognose ist 0,43 bis 0,51 US-Dollar. Lieferung nahe den oberen Enden würde die Dynamik verstärken, während ein Verfehlen die Sorge über Lizenz-Zeitpläne und AGI CPU-Konvertierung verstärken würde.
Arm Holdings (ARM) 2026 Investitionsausblick: 350 US-Dollar Bull Case vs. 180 US-Dollar Bear Case
Der 2026-Ausblick hängt davon ab, ob sich Rechenzentrum-Royalties und Arm AGI CPU-Umsatz erweitern können, ohne die hochmargige Wirtschaftlichkeit zu schwächen, die Arms Lizenzmodell wertvoll machte.
Der Bull Case: Rechenzentrum-Royalties und AGI CPU-Nachfrage treiben ARM in Richtung 350 US-Dollar
Der Bull Case geht davon aus, dass Rechenzentrum-Royalties weiterhin deutlich über dem unternehmensweiten Umsatz wachsen, während NVIDIA Vera, Google Axion, AWS Graviton5 und Microsoft Cobalt-Implementierungen skalieren. Mehr als 2 Milliarden US-Dollar angegebene AGI CPU-Nachfrage konvertiert in Lieferungen, während Royalty-Umsätze die Cashgenerierung bewahren und die zusätzlichen Fertigungs- und Betriebskapitalanforderungen von Produktionssilizium ausgleichen.
Eine Bewegung in Richtung 350 US-Dollar würde quartalsweise Umsätze nahe oder über der 1,43 Milliarden US-Dollar-Prognoseobergrenze, anhaltendes zweistelliges Royalty-Wachstum und Belege dafür erfordern, dass AGI CPU-Umsätze disziplinierte Margen tragen. Prognose-Upgrades, zusätzliche hochwertige Lizenzen und Cashflow, der neben Silizium-Lieferungen steigt, würden die klarste Bestätigung liefern; verzögerte Kundenkonvertierung würde den Fall schwächen.
Der Base Case: Royalty-Wachstum hält ARM zwischen 250 und 310 US-Dollar
Der Base Case geht davon aus, dass Royalties und Lizenzierung Arms primäre Gewinnmaschine bleiben, während Compute-Subsysteme und AGI CPU-Umsätze schrittweise skalieren. Rechenzentrum-Royalties erweitern sich weiter, Armv9 unterstützt den Wert pro Gerät und quartalsweise Lizenz-Zeitpläne bleiben ungleichmäßig. Betriebsinvestitionen steigen, obwohl 665 Millionen US-Dollar jüngster Non-GAAP freier Cashflow Raum bietet, die Roadmap zu finanzieren.
Unter diesem Szenario könnte ARM hauptsächlich zwischen 250 und 310 US-Dollar handeln, da Investoren 22% Umsatzwachstum gegen Ausführungsrisiko und ein Premium-Multiple abwägen. Umsatz innerhalb der 1,33 bis 1,43 Milliarden US-Dollar Q2-Spanne, stabile Margen und schrittweise AGI CPU-Lieferungen würden die Spanne unterstützen; langsamere Royalties oder schwächere Cash-Konvertierung würden sie herausfordern.
Der Bear Case: Silizium-Verzögerungen und Multiple-Kompression ziehen ARM in Richtung 180 US-Dollar
Der Bear Case geht davon aus, dass große AGI CPU-Chancen sich weiter in zukünftige Perioden verschieben, da Kunden Implementierungspläne oder Kapazitätspläne ändern. Lizenzierung bleibt unregelmäßig, Smartphone-Nachfrage schwächt sich ab und Produktionssilizium-Kosten steigen, bevor materieller Umsatz erscheint. Langsameres Royalty-Wachstum würde dann Betriebsausgaben und Lieferverpflichtungen schwerer auf Gewinne und Cash-Konvertierung drücken lassen.
Eine Bewegung in Richtung 180 US-Dollar würde wahrscheinlicher, wenn der Umsatz unter die 1,33 Milliarden US-Dollar-Prognoseuntergrenze fällt, das Rechenzentrum-Royalty-Wachstum wesentlich verlangsamt oder Bruttomarge-Kommentare sich schwächen, da Silizium-Lieferungen beginnen. Arm könnte eine starke architektonische Position behalten, doch niedrigere Schätzungen und ein komprimiertes Wachstums-Multiple würden das kurzfristige Aktienergebnis dominieren.
ARM Aktienpreis-Prognosen für 2026 von Wall Street Analysten
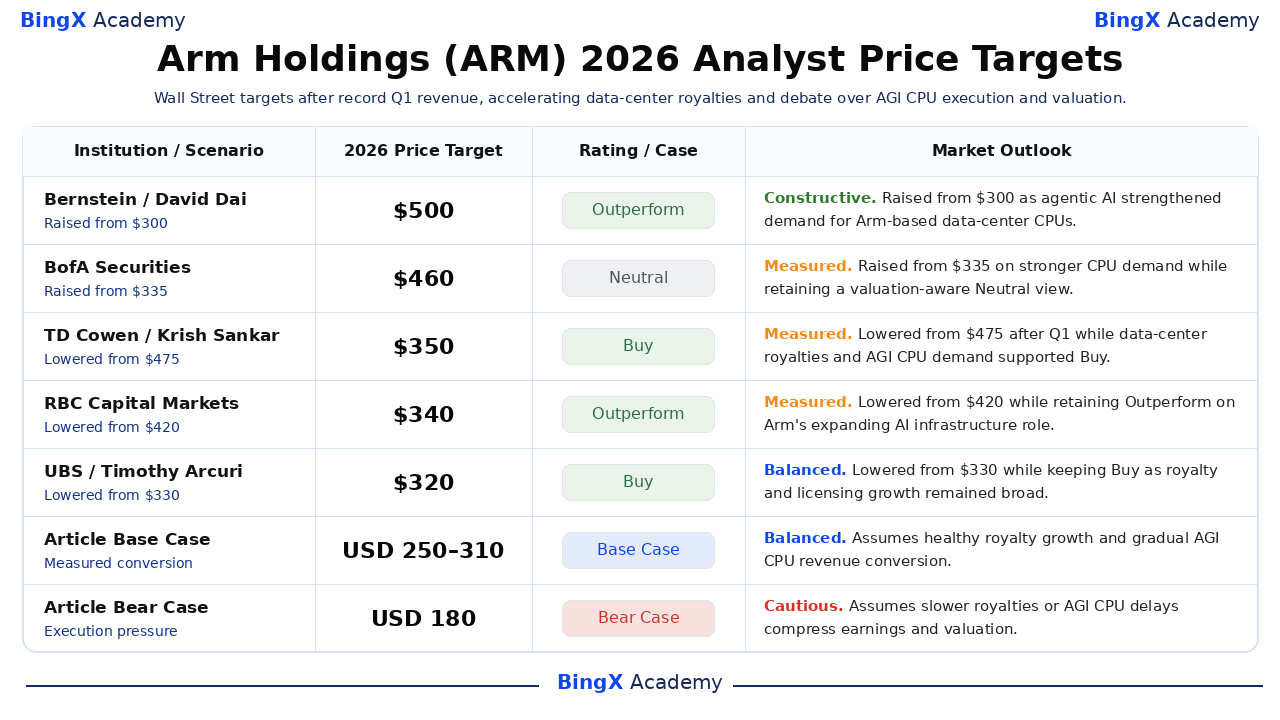
Die ausgewählten Analystenziele spannen 280 bis 500 US-Dollar, verglichen mit ARMs 252,09 US-Dollar-Schlusskurs vom 4. September. Bernstein und BofA erhöhten ihre Ziele während der Juni CPU-Neubewertung, während mehrere Firmen Ziele nach Geschäftsjahr Q1 trotz Beibehaltung positiver Ratings reduzierten. Die Streuung misst Meinungsverschiedenheiten über Bewertung und Konvertierungszeiten; die Artikel-Szenarien bleiben separate redaktionelle Schätzungen.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Bernstein |
500 US-Dollar |
Outperform |
Konstruktiv. 17. Juni: erhöht von 300 US-Dollar, da agentische KI die Nachfrage nach Arm-basierten Rechenzentrum-CPUs stärkte. |
|
BofA Securities |
460 US-Dollar |
Neutral |
Gemessen. 23. Juni: erhöht von 335 US-Dollar aufgrund stärkerer CPU-Nachfrage bei Beibehaltung einer bewertungsbewussten Neutral-Ansicht. |
|
TD Cowen |
350 US-Dollar |
Kaufen |
Gemessen. 30. Juli: gesenkt von 475 US-Dollar nach Q1, während Rechenzentrum-Royalties und AGI CPU-Nachfrage Kaufen unterstützten. |
|
RBC Capital Markets |
340 US-Dollar |
Outperform |
Gemessen. 30. Juli: gesenkt von 420 US-Dollar bei Beibehaltung von Outperform aufgrund Arms expandierender KI-Infrastruktur-Rolle. |
|
UBS |
320 US-Dollar |
Kaufen |
Ausgewogen. 30. Juli: gesenkt von 330 US-Dollar bei Beibehaltung von Kaufen, da Royalty- und Lizenzwachstum breit blieb. |
|
Wells Fargo |
280 US-Dollar |
Übergewicht |
Ausgewogen. 30. Juli: gesenkt von 320 US-Dollar, da Ausführungs- und Bewertungsrisiko Rechenzentrum-Dynamik ausglichen. |
|
Artikel Base Case |
250 bis 310 US-Dollar |
Base Case |
Ausgewogen. Geht von gesunden Royalties und schrittweiser AGI CPU-Umsatzkonvertierung aus. |
|
Artikel Bear Case |
180 US-Dollar |
Bear Case |
Vorsichtig. Geht von langsameren Royalties oder AGI CPU-Verzögerungen aus, die Gewinne und Bewertung komprimieren. |
Wie man Arm Holdings (ARM) Aktien auf BingX handelt
Handeln Sie Arms Rechenzentrum-Royalty, AGI CPU-Konvertierung und Bewertungsausblick mit BingX TradFi und BingX KI-Tools. Da ARM scharf auf Lizenz-Zeitpläne, Ergebnisse und Produktmeilensteine reagieren kann, sollten Trader sowohl den Katalysator als auch Risikogrenzen definieren, bevor sie eine Position eingehen.
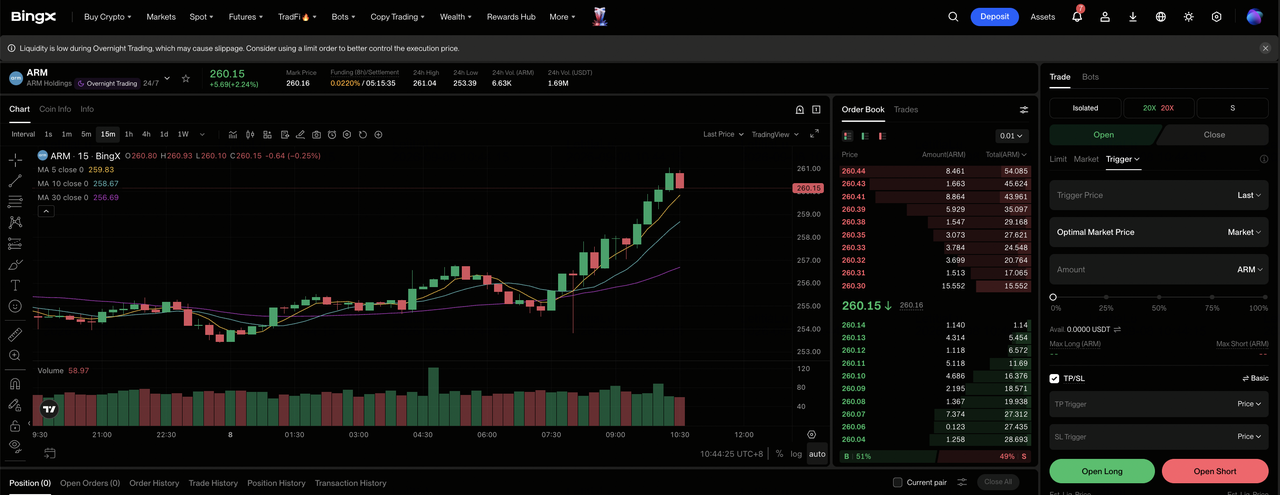
Schritt 1: Zugriff auf BingX TradFi. Registrieren und navigieren zur spezialisierten TradFi-Sektion im BingX Exchange Dashboard.
Schritt 2: Arm Holdings (ARM) auswählen. Suchen und wählen Sie den ARM-USDT Perpetual Futures-Kontrakt.
Schritt 3: Ihre Richtung wählen. Wählen Sie Long öffnen, wenn Rechenzentrum-Royalties beschleunigen und AGI CPU-Nachfrage profitabel konvertiert. Wählen Sie Short öffnen, wenn Lizenz-Zeitpläne schwächen oder Silizium-Kosten Margen belasten.
Schritt 4: Hebelwirkung und Margin-Modus auswählen. Wählen Sie Isoliert oder Cross-Margin basierend auf Ihrer Risikotoleranz. ARMs breite 100,02 bis 452,70 US-Dollar Jahresspanne zeigt, warum konservative Hebelwirkung und klare Positionsgrößen wichtig sind.
Schritt 5: Strikte Risikoprotokolle ausführen. Setzen Sie Take-Profit und Stop-Loss (TP/SL)-Level vor oder unmittelbar nach Eingabe des Trades. ARM kann schnell auf Lizenz-Gewinne, Royalty-Trends, Ergebnisprognosen, Exportkontrollen und AGI CPU-Meilensteine reagieren.
Top 5 Risiken für Arm Holdings Investoren 2026
ARM kombiniert starkes KI-Wachstumspotenzial mit einer Premium-Bewertung, daher können Ausführungsprobleme schnell sowohl Gewinnerwartungen als auch das Multiple beeinträchtigen, das Investoren zu zahlen bereit sind.
- Premium-Bewertung lässt wenig Raum für Enttäuschung: ARM schloss bei 252,09 US-Dollar nach einem Zuwachs von etwa 115% YTD, innerhalb einer 2026-Spanne von 100,02 bis 452,70 US-Dollar. Ein bescheidenes Umsatz- oder EPS-Verfehlen könnte daher Multiple-Kompression auslösen, selbst wenn das Unternehmen profitabel und wachsend bleibt.
- Lizenzumsatz kann quartalsweises Wachstum ungleichmäßig machen: Geschäftsjahr Q1-Lizenzumsatz erreichte 574 Millionen US-Dollar und beinhaltete große strategische Vereinbarungen, deren Zeitpläne variieren können. Verzögerte Verlängerungen oder weniger Großdeals könnten kurzfristige Umsätze schwächen, bevor wiederkehrende Royalties die Lücke ausgleichen.
- Der Übergang zu Produktionssilizium fügt neue Kosten- und Ausführungsrisiken hinzu: Mehr als 2 Milliarden US-Dollar AGI CPU-Nachfrage erweitert Arms Chance, aber Fertigungskapazität, Inventar und Betriebskapital führen Risiken ein, die in einem reinen IP-Lizenzmodell nicht existieren. Kosten, die vor Lieferungen eintreffen, könnten Margen und freien Cashflow belasten.
- Smartphone- und Hyperscaler-Zyklen sind immer noch wichtig: Höhere Armv9-Royalty-Raten können durch schwächere Geräte-Lieferungen ausgeglichen werden, während Rechenzentrum-Wachstum teilweise von einer kleinen Gruppe großer Cloud-Kunden abhängt. Langsamere Handset-Nachfrage oder verzögerte Cloud-Implementierungen würden Royalty-Wachstum belasten.
- Geopolitik und Aktionärs-Konzentration können Unsicherheit erhöhen: Exportkontrollen können Technologie-Zugang in wichtigen Märkten einschränken, während SoftBank Arms kontrollierende Aktionärin bleibt. Regulatorische Änderungen oder Governance-Entscheidungen könnten den adressierbaren Markt verengen und die Risikoprämie für ARM erhöhen.
Abschließende Gedanken: Sollten Sie 2026 in ARM-Aktien investieren?
Arm geht in den September mit 22% Umsatzwachstum, Rekord-Royalty- und Lizenzumsätzen, Rechenzentrum-Royalties, die sich mehr als verdoppelten, und über 2 Milliarden US-Dollar angegebener AGI CPU-Nachfrage. Diese Fakten unterstützen die KI-Compute-These, doch der 252,09 US-Dollar-Referenzpreis beinhaltet bereits erheblichen Fortschritt. Die Schlüsselfrage ist, ob neue Silizium-Umsätze skalieren können, ohne Margen oder Cash-Konvertierung zu schwächen.
Der 250 bis 310 US-Dollar Base Case erfordert gesunde Royalties, Umsatz innerhalb der Prognose und gemessene AGI CPU-Kommerzialisierung. Der 350 US-Dollar Bull Case benötigt schnellere Rechenzentrum-Adoption und profitable Kundenkonvertierung, während der 180 US-Dollar Bear Case Verzögerungen und Multiple-Kompression widerspiegelt. Konservative Investoren sollten Rechenzentrum-Royalties, Lizenz-Zeitpläne, AGI CPU-Lieferungen, Bruttomarge und freien Cashflow zusammen überwachen.
Risikoerinnerung: ARM-Szenarien sind bedingte Forschungsschätzungen, keine Anlageberatung oder garantierte Renditen. Aktien und TradFi Perpetual-Kontrakte können an Wert verlieren, und gehebelte Kontrakte können liquidiert werden. Überprüfen Sie aktuelle Daten, Annahmen und BingX-Bedingungen unabhängig, bevor Sie Risiken eingehen.
Weiterführende Literatur
- Top KI-Halbleiter-Aktien zum Kauf 2026: KI-Chips und Lieferkette Kompletter Leitfaden
- Top KI-Compute und GPU-Aktien zum Kauf 2026: Die Verlagerung zu Inference und Custom Silicon
- Top KI-Rechenzentrum-Aktien zum Kauf 2026: Cloud, Server und KI-Compute-Infrastruktur
- Nvidia (NVDA) Aktienpreis-Ausblick für 2026: Können Blackwell und Vera Rubin NVDA zurück auf 300 US-Dollar bringen?
- Qualcomm (QCOM) Aktienprognose 2026: Können KI und Diversifikation QCOM über 200 US-Dollar drücken?
- Alphabet (GOOGL) Kursprognose 2026: Können 82% Cloud-Wachstum und KI GOOGL-Aktien auf 430 US-Dollar drücken?
