
Ambarella (AMBA) ist ein fabless Chip-Designer, dessen stromsparende Vision-Prozessoren Automobilkameras, Sicherheitssysteme, Drohnen, Robotik und Edge-Geräte bedienen. Seine Videoverarbeitungsbasis bleibt wichtig, während höherwertige CVflow KI-Chips zentral für das Wachstum sind. Der Übergang erweitert seinen physischen KI-Markt, macht aber die Ergebnisse anfällig für Herstellungskosten, Design-Timing und Kundennachfrage.
Das jüngste Quartal zeigte Edge-KI-Verkäufe, die ein Rekordhoch erreichten, ohne dass sich die Marge erholte. DerAmbarella Q2 FY2027 Umsatz erreichte 108,1 Millionen US-Dollar, ein Plus von 13,2 %, während sich der GAAP-Nettoverlust von 20,0 Millionen US-Dollar auf 6,7 Millionen US-Dollar verringerte. Barmittel und marktfähige Schuldtitel beliefen sich auf insgesamt 272,3 Millionen US-Dollar, was Ambarella Spielraum gibt, CV7- und X7-Programme zu skalieren, obwohl die Umwandlung neuer Designs in höhervolumige Lieferungen weiterhin notwendig ist, um die Kosten für fortgeschrittene Prozesse zu absorbieren.
Die AMBA-Aktienprognose für 2026 konzentriert sich nun auf zwei konkurrierende Ansichten:
- Der Edge-KI-Expansionsfall: X7, CV7 und eine installierte Basis von über 50 Millionen erweitern Ambarellas adressierbaren Markt, während siebenjährige Kanalvereinbarungen mehr Unternehmenskunden dabei helfen, von der Evaluierung zur Produktion überzugehen.
- Der Margen-Konvertierungsfall: Kosten für fortgeschrittene Prozesse, Kundenkonzentration und lange Automobilqualifizierungszyklen halten das Gewinnwachstum unter dem Niveau, das für eine dauerhafte Neubewertung erforderlich ist.
Dieser Leitfaden schlüsselt die AMBA-Aktienprognose, 2026-Preisszenarien, Hauptrisiken und Analystenausblicke auf, basierend auf Ambarellas Quartalsergebnissen Q2 2027 vom 3. September, 10-Q und Marktdaten bis zum 5. Oktober, plus wie man AMBA-Aktien-Futures handelt auf BingX TradFi mit USDT-Sicherheiten.
Top 5 Dinge, die Ambarella-Investoren im Oktober 2026 wissen sollten
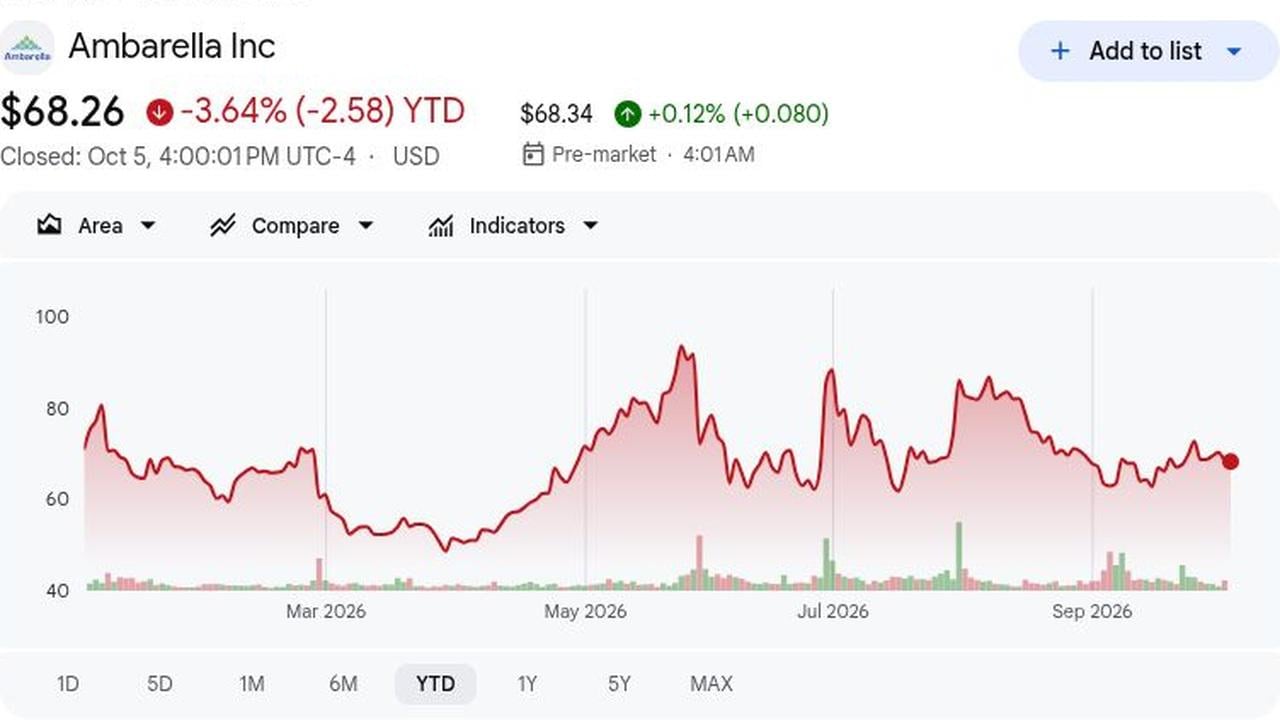
- AMBA schloss am 5. Oktober bei 68,26 $ und war YTD um 3,64 % gefallen: AMBA schloss am 5. Oktober bei 68,26 $, YTD um 3,64 % gefallen, zwischen einem 52-Wochen-Tief von 48,30 $ und einem Hoch von 96,69 $. Die Aktien stiegen auch etwa 19 % nach NXP-Übernahmespekulationen am 31. Juli, was zeigt, wie Gerüchte operative Ergebnisse überschatten können.
- Q2 FY2027 Umsatz stieg um 13,2 % auf 108,1 Millionen US-Dollar: Q2-Umsatz von 108,1 Millionen US-Dollar wuchs um 13,2 % und übertraf den Konsens um 0,36 Millionen US-Dollar. Der knappe Beat zeigt stetige Nachfrage nach höherpreisigen KI-Inferenz-Chips, lässt aber die Margendebatte ungelöst.
- Mehr als 50 Millionen Ambarella KI-SoCs wurden ausgeliefert: Mehr als 50 Millionen KI-SoCs wurden ausgeliefert, und Rekord-Edge-KI-Verkäufe kamen mit starker CV75/CV72-Nachfrage in der Automobil- und IoT-Branche. CV7 bietet über 2,5-fache KI-Leistung der Vorgeneration auf 4nm und unterstützt zukünftige Produktmix-Gewinne.
- Q3-Umsatzprognose erreichte 115 bis 124 Millionen US-Dollar: Q3-Umsatzprognose von 115 bis 124 Millionen US-Dollar setzt den Mittelwert bei 119,5 Millionen US-Dollar, 0,2 Millionen US-Dollar über dem Konsens und etwa 10 % über 108,5 Millionen US-Dollar vor einem Jahr. Der 59 % bis 60 % bereinigte Margenausblick signalisiert anhaltenden Kostendruck bei fortgeschrittenen Knoten.
- Wall Street-Ziele reichten von 65 $ bis 120 $: Ziele spannen 65 $ bis 120 $. Rosenblatts 120 $ Kaufansicht steht im Gegensatz zu Roth MKMs 65 $-Ziel und Craig-Hallums Herabstufung vom 4. September auf Hold bei 70 $, was Meinungsverschiedenheiten darüber zeigt, ob physisches KI-Wachstum Ausführungs- und Margenrisiken ausgleichen kann.
Was ist Ambarella (AMBA)?
Ambarella entwirft System-on-Chip, die Videokompression, Bildverarbeitung, Computer Vision und KI-Beschleunigung kombinieren. Seine Chips werden in Automobilkameras und Fahrerassistenzsystemen, Sicherheitskameras, Drohnen, Robotik und anderen vernetzten Geräten eingesetzt, wo geringer Stromverbrauch und geräteinterne Verarbeitung wichtig sind. Als fabless Halbleiterunternehmen entwirft Ambarella seine Chips und Software, ist aber auf externe Foundries und Assembly-Partner für die Herstellung angewiesen. Dieses Modell hält das Unternehmen auf Chip-Design fokussiert, obwohl Produkthochlaufe weiterhin von Qualifikation, Erträgen und Kundenproduktionsplänen abhängen.
Ambarella expandiert von kamerafokussierten Prozessoren in breitere Edge- und physische KI-Anwendungen. Seine 4nm CV7 Vision-SoCs handhaben Wahrnehmungsarbeitslasten vor Ort, während X7 eigenständige KI-Beschleunigung für Arm- und x86-basierte Systeme hinzufügt. Partner wie Macnica, Capgemini, Google Cloud, Ultralytics und ZEDEDA unterstützen Vertrieb, Entwicklung, Modellbereitstellung und Flottenmanagement und helfen Kunden beim Übergang von der Evaluierung zur Produktion in Fahrzeugen, Robotik, Industrieausrüstung und Sicherheitssystemen.
Ambarella (AMBA) Q2 FY2027 Ergebnisübersicht: Edge-KI-Wachstum trifft auf Margendruck
Q2 FY2027-Umsatz betrug 108,12 Millionen US-Dollar gegenüber 107,76 Millionen US-Dollar Konsens; Non-GAAP EPS betrug 0,18 $ gegenüber 0,17 $. Der Umsatz wuchs um 13,2 % und der GAAP-Nettoverlust verringerte sich von 20 Millionen US-Dollar auf 6,7 Millionen US-Dollar, aber die Non-GAAP-Bruttomarge fiel um 120 Basispunkte auf 59,3 %. Q3s Mittelwert von 119,5 Millionen US-Dollar übertraf den Konsens um 0,2 Millionen US-Dollar und hielt das Wachstum intakt, während die Rentabilität die zentrale Frage blieb.
|
Finanzkennzahl |
Prognose / Konsens |
Berichtet / Tatsächlich |
Überraschung |
|
Q2 FY2027 Umsatz |
107,76 Mio. $ Konsens |
108,12 Mio. $ |
Beat. 0,36 Mio. $ über Konsens; +13,2% YoY. |
|
Q2 Non-GAAP verwässertes EPS |
0,17 $ Konsens |
0,18 $ |
Beat. Ein Cent über Konsens; +0,15 $. |
|
Q2 GAAP Nettoverlust |
20,0 Mio. $ Verlust vor einem Jahr |
6,7 Mio. $ Verlust |
Verbessert. Verlust um 13,3 Mio. $ verringert. |
|
Q2 GAAP Bruttomarge |
58,9% vor einem Jahr |
57,70% |
Niedriger. Schrumpfung um 120 Basispunkte. |
|
Q2 Non-GAAP Bruttomarge |
60,5% vor einem Jahr |
59,30% |
Niedriger. Schrumpfung um 120 Basispunkte. |
|
Barmittel und marktfähige Schuldtitel |
261,2 Mio. $ vor einem Jahr |
272,3 Mio. $ |
Höher. +11,1 Mio. $ Jahr für Jahr. |
|
Q3 FY2027 Umsatzausblick |
119,3 Mio. $ Konsens |
115 Mio. $ bis 124 Mio. $ |
Im Einklang. 119,5 Mio. $ Mittelwert war 0,2 Mio. $ über Konsens. |
|
Q3 Non-GAAP Bruttomarge-Ausblick |
60,9% vor einem Jahr |
59% bis 60% |
Niedriger. Mittelwert impliziert 140 Basispunkte Druck. |
- Umsatz von 108,1 Millionen US-Dollar wuchs um 13,2% im Jahresvergleich: Der Umsatz stieg um 12,6 Millionen US-Dollar auf 108,1 Millionen US-Dollar, ein Plus von 13,2% YoY, hauptsächlich durch höhere Lieferungen teurerer KI-Inferenz-Prozessoren. Der 0,36 Millionen US-Dollar Konsens-Beat war knapp, also ist die Mix-Verbesserung erkennbar, aber noch keine große Gewinnüberraschung.
- Non-GAAP verwässertes EPS stieg um 20% auf 0,18$: Non-GAAP EPS stieg um 20% auf 0,18$, mit bereinigtem Nettogewinn von 6,4 Millionen US-Dollar auf 8,2 Millionen US-Dollar. Der ein-Cent Konsens-Beat ist konstruktiv, obwohl ein einmaliger GAAP F&E-Kredit von 9,0 Millionen US-Dollar Schlussfolgerungen über wiederkehrende Effizienz einschränkt.
- GAAP Nettoverlust verringerte sich um 13,3 Millionen US-Dollar auf 6,7 Millionen US-Dollar: GAAP Nettoverlust verringerte sich um 13,3 Millionen US-Dollar auf 6,7 Millionen US-Dollar, da sich der Betriebsverlust von 22,0 Millionen US-Dollar auf 8,1 Millionen US-Dollar verbesserte. Der sechsmonatige operative Cashflow blieb bei negativen 25,9 Millionen US-Dollar, da das Inventar Betriebskapital absorbierte.
- Non-GAAP Bruttomarge fiel um 120 Basispunkte auf 59,3%: Non-GAAP Bruttomarge fiel um 120 Basispunkte auf 59,3%; die Einreichung zitierte Kosten für fortgeschrittene Prozesse, teilweise kompensiert durch günstigen Mix. Q3-Prognose von 59% bis 60% deutet darauf hin, dass CV7 und X7 größeren Umfang benötigen, bevor das Umsatzwachstum die Margen hebt.
- Der Q3-Mittelwert von 119,5 Millionen US-Dollar impliziert etwa 10% Wachstum: Der Q3-Mittelwert von 119,5 Millionen US-Dollar impliziert etwa 10% YoY-Wachstum von 108,5 Millionen US-Dollar und entspricht fast dem 119,3 Millionen US-Dollar Konsens. Die 9 Millionen US-Dollar Spanne und 49,0 Millionen US-Dollar Kaufverpflichtungen machen Nachfragekonvertierung und Inventardisziplin zu Schlüsselfaktoren.
Ambarella (AMBA) 2026 Investitionsausblick: 130$ Bull Case vs. 55$ Bear Case
Ambarellas 2026-Ausblick hängt davon ab, ob stärkere Edge-KI-Nachfrage neue Produkte wie CV7 und X7 in nachhaltiges Umsatzwachstum und bessere Cashgenerierung verwandeln kann. Das Aufwärtspotenzial kommt von breiterer Adoption in Automobil-, Robotik-, Sicherheits- und Industriemärkten, während langsamere Qualifikation, Margendruck und höhere Betriebskosten die Hauptrisiken bleiben.
Der Bull Case: Starke Edge-KI-Nachfrage treibt AMBA in Richtung 130$
Der Bull Case geht davon aus, dass Ambarellas neuere CV-Serie-Chips, einschließlich CV75, CV72 und CV7, weiterhin in Anwendungen wachsen, die Echtzeit-Vision und KI-Verarbeitung benötigen, wie Fahrerassistenz-Kameras, Sicherheitssysteme, Drohnen und Roboter. Sein X7-Beschleuniger, der KI-Verarbeitung zu Arm- oder x86-basierten Systemen hinzufügt, erweitert auch die Möglichkeit in breitere industrielle und physische KI-Arbeitslasten jenseits kamerafokussierter Geräte.
Eine Bewegung in Richtung 130$ würde Q3-Umsatz nahe dem 124 Millionen US-Dollar oberen Ende, weitere Prognoseverbesserungen, Non-GAAP Bruttomarge über 60% und stärkere Belege dafür erfordern, dass X7 von Kundenevaluierung zur Produktion übergeht. Positiver operativer Cashflow würde zusätzliche Bestätigung liefern.
Der Base Case: Stetiges Edge-KI-Wachstum hält AMBA zwischen 80$ und 105$
Der Base Case geht davon aus, dass die Nachfrage nach Ambarellas Vision- und KI-Chips gesund bleibt, während Automobil- und Unternehmensprogramme Zeit brauchen, um Volumen zu erreichen. CV-Serie-Produkte unterstützen weiterhin Kamera- und Wahrnehmungsarbeitslasten, während X7 schrittweise die Adoption in Robotik, Industriesystemen und anderen Geräten erweitert, die lokale KI-Verarbeitung benötigen.
AMBA könnte hauptsächlich zwischen 80$ und 105$ handeln, wenn das Umsatzwachstum über 10% bleibt, Bargeld über 250 Millionen US-Dollar bleibt und die Non-GAAP Bruttomarge bei etwa 59% bis 60% hält. Langsamere Kundenhochlaufe würden wahrscheinlich das obere Ende begrenzen.
Der Bear Case: Langsamere Produkthochlaufe ziehen AMBA in Richtung 55$
Der Bear Case geht davon aus, dass neue KI-Chip-Einsätze sich verzögern, die Automobilqualifikation länger dauert und höhere Entwicklungs- und Kanalkosten die Rentabilität belasten. Langsamere Adoption neuerer Vision-Chips und X7 würde den erwarteten Nutzen aus Ambarellas Verschiebung in Richtung breiterer Edge-KI-Anwendungen reduzieren.
Eine Bewegung in Richtung 55$ würde wahrscheinlicher, wenn der Umsatz die Prognose verfehlt, das Inventar über Julis 76,9 Millionen US-Dollar steigt oder der operative Cash-Abfluss anhält. Schwache X7-Produktionskonvertierung würde zusätzlichen Druck ausüben.
AMBA Aktienkursprognosen für 2026 von Wall Street Analysten
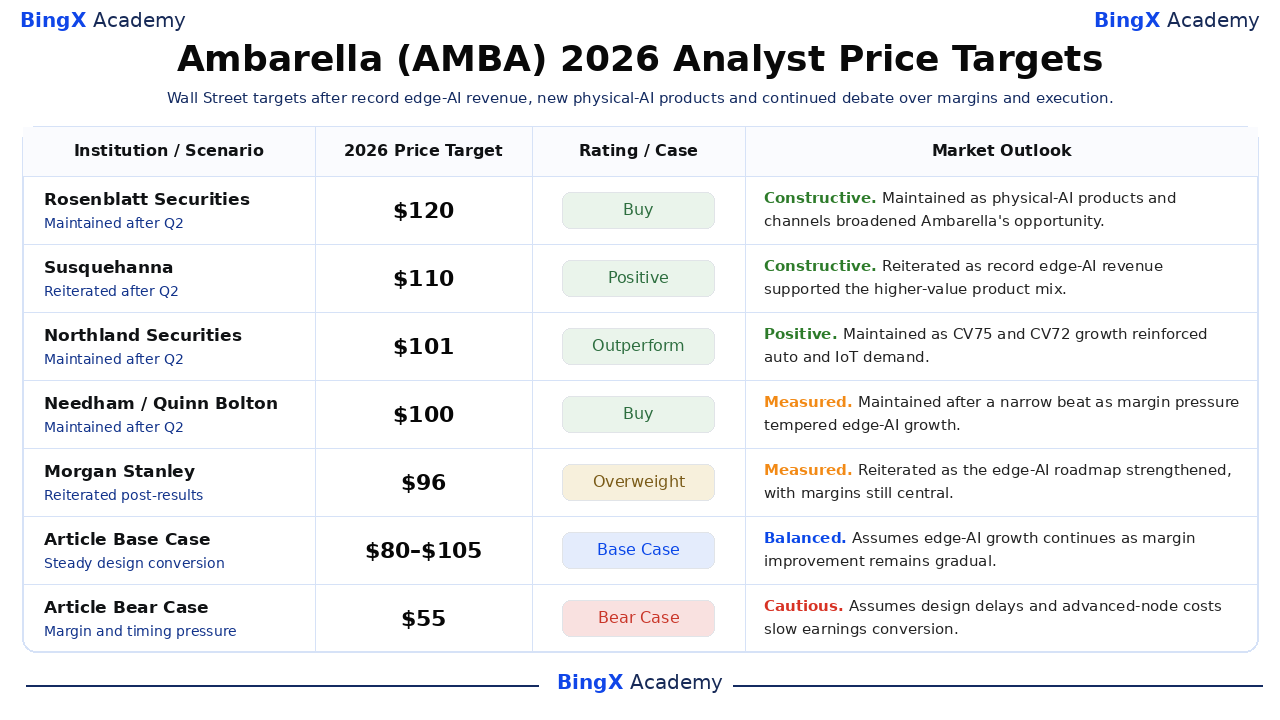
Die Tabelle fasst datierte Drittanbieter-Aktionen zusammen, die bis zum 5. Oktober verfügbar sind. Die 65$ bis 120$ Spanne spiegelt Unsicherheit über Wachstum, Margen und Ausführung wider, anstatt eines einzigen Preisversprechens. Artikel Base- und Bear Case-Zeilen sind redaktionelle Szenarien und werden getrennt von den echten Analystaktionen gehalten.
|
Institution / Szenario |
2026 Kursziel |
Rating / Fall |
Marktausblick |
|
Rosenblatt Securities / Kevin Cassidy |
120$ |
Kauf |
Konstruktiv. 15. September: beibehalten, da physische KI-Produkte und Kanäle Ambarellas Möglichkeiten erweiterten. |
|
Susquehanna / Christopher Rolland |
110$ |
Positiv |
Konstruktiv. 4. September: bekräftigt, da Rekord-Edge-KI-Umsatz den höherwertigen Produktmix unterstützte. |
|
Northland Securities / Gus Richard |
101$ |
Outperform |
Positiv. 4. September: beibehalten, da CV75 und CV72 Wachstum die Automobil- und IoT-Nachfrage verstärkte. |
|
Needham / Quinn Bolton |
100$ |
Kauf |
Gemessen. 4. September: beibehalten nach knappem Beat, da Margendruck das Edge-KI-Wachstum dämpfte. |
|
Morgan Stanley / Joseph Moore |
96$ |
Übergewichten |
Gemessen. 18. September: bekräftigt, da sich die Edge-KI-Roadmap verstärkte, mit Margen weiterhin zentral. |
|
Stifel Nicolaus / Tore Svanberg |
90$ |
Kauf |
Ausgewogen. 4. September: beibehalten, da der Q3-Mittelwert von 119,5 Millionen US-Dollar das Wachstum trotz niedrigerer Margenerwartungen intakt hielt. |
|
Artikel Base Case |
80$ bis 105$ |
Base Case |
Ausgewogen. Geht davon aus, dass Edge-KI-Wachstum anhält, während Margenverbesserung schrittweise bleibt. |
|
Artikel Bear Case |
55$ |
Bear Case |
Vorsichtig. Geht davon aus, dass Design-Verzögerungen und Kosten für fortgeschrittene Knoten die Gewinnkonvertierung verlangsamen. |
Wie man Ambarella (AMBA) Aktien auf BingX handelt
Handeln Sie Ambarellas Edge-KI-Produktzyklus, physische KI-Partnerschaften und Margenausblick mit BingX TradFi und BingX KI Tools. Da AMBA scharf auf Ergebnisse, Design-Gewinne, Produktlaunches und Übernahmeberichte reagieren kann, sollten Trader sowohl den Katalysator als auch die Risikogrenzen vor dem Eingehen einer Position definieren.
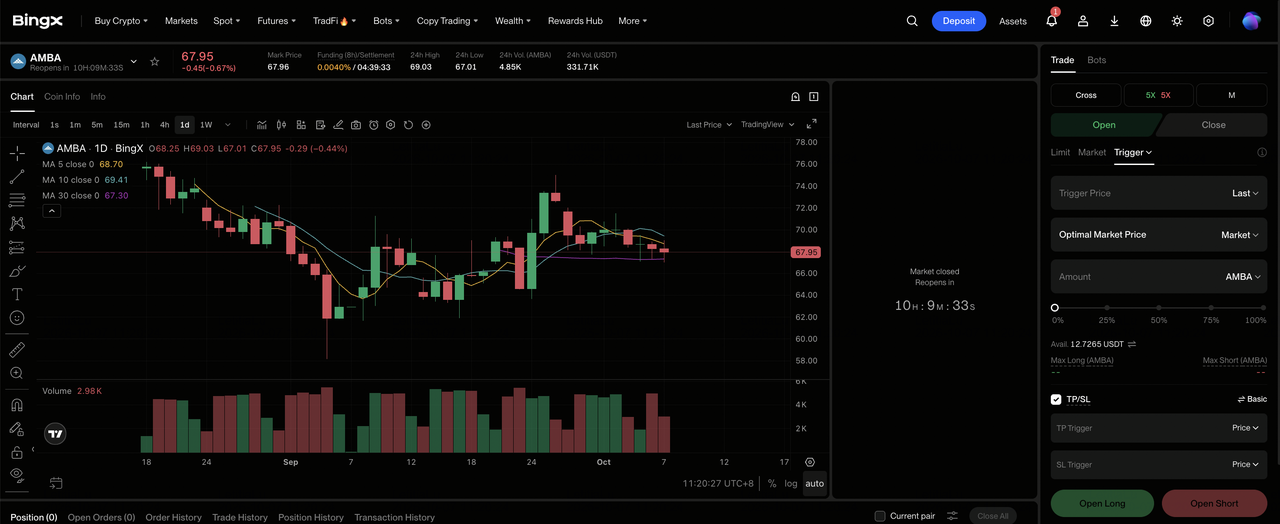
Schritt 1: Zugriff auf BingX TradFi. Registrieren Sie sich und navigieren Sie zum spezialisierten TradFi Bereich im BingX Exchange Dashboard.
Schritt 2: Wählen Sie Ambarella (AMBA). Suchen und wählen Sie den AMBA-USDT Perpetual Futures Kontrakt.
Schritt 3: Wählen Sie Ihre Richtung. Wählen Sie Long öffnen wenn Sie erwarten, dass Edge-KI-Umsatz und X7-Adoption sich verstärken, während sich die Bruttomarge stabilisiert. Wählen Sie Short öffnen, wenn Sie erwarten, dass Design-Verzögerungen oder Kosten für fortgeschrittene Knoten die Gewinnkonvertierung schwächen.
Schritt 4: Wählen Sie Hebel und Margin-Modus. Wählen Sie Isolierte oder Cross-Margin basierend auf Ihrer Risikobereitschaft. Der etwa 19%ige Übernahmegerücht-Sprung am 31. Juli zeigt, warum konservativer Hebel und klare Positionsgröße wichtig sind.
Schritt 5: Führen Sie strenge Risikoprotokolle aus. Setzen Sie Take-Profit und Stop-Loss (TP/SL) Level vor oder unmittelbar nach dem Eingehen des Trades. AMBA kann schnell auf Quartalsführung, Design-Gewinn-Timing, Bruttomargen-Änderungen, Produktlaunches und strategische Berichte reagieren.
Top 5 Risiken für Ambarella-Investoren im Jahr 2026
Ambarellas Edge-KI-Markt wächst, aber profitable Produktion hängt davon ab, Designs in Volumen umzuwandeln, während Margen geschützt und Cash generiert wird, um weitere Entwicklung zu finanzieren.
- Bruttomargen-Kompression kann Gewinnkonvertierung begrenzen: GAAP- und Non-GAAP-Bruttomargen fielen beide um 120 Basispunkte in Q2, und die bereinigte Q3-Spanne bleibt unter dem 60,9%-Level von vor einem Jahr. Anhaltende Kosten für fortgeschrittene Knoten und Speicher könnten das Gewinnwachstum unter dem Umsatzwachstum halten.
- Lange Designzyklen können physische KI-Umsätze verzögern: Automobil- und Industrieprogramme erfordern oft Validierung vor Volumenproduktion. Wenn CV7- oder X7-Gewinne sich in spätere Perioden verschieben, würde Ambarella weiterhin Engineering und Kanalentwicklung finanzieren, bevor es den erwarteten Verkaufsbeitrag erhält.
- Distributor- und Kundenkonzentration kann Volatilität verstärken: WT Microelectronics und Hakuto handhaben einen bedeutenden Anteil der indirekten Verkäufe. Änderungen in Einkauf, Inventar oder End-Kunden-Timing können daher scharfe Quartalsschwankungen produzieren, auch wenn die langfristige Pipeline intakt bleibt.
- Inventarwachstum kann Cash verbrauchen: Inventar stieg auf 76,9 Millionen US-Dollar von 52,2 Millionen US-Dollar am 31. Januar, und sechsmonatiger operativer Cashflow war negativ 25,9 Millionen US-Dollar. Wenn sich die Nachfrage langsamer als geplant konvertiert, könnten Abschreibungsrisiko und Betriebskapitalbedarf den Wert pro Aktie reduzieren.
- Strategische Spekulation kann Preis von Ausführung trennen: AMBA sprang etwa 19% nach dem NXP-Bericht am 31. Juli, obwohl keine abgeschlossene Transaktion angekündigt wurde. Wenn Übernahmeerwartungen schwinden, könnte die Aktie sich zu eigenständigen Gewinnen neu bewerten, bevor neue Produkte ausreichend Gewinn generieren.
Abschließende Gedanken: Sollten Sie 2026 in Ambarella investieren?
Ambarella hat Edge-KI-Momentum: Q2-Umsatz stieg um 13,2%, Edge-KI-Verkäufe erreichten einen Rekord, mehr als 50 Millionen KI-SoCs wurden ausgeliefert, und Partner einschließlich Macnica, Capgemini, ZEDEDA und Ultralytics unterstützen Einsätze. X7 erweitert auch den Markt über Systeme hinaus, die um Ambarella-SoCs gebaut sind, und gibt Ambarella eine weitere Route zu Beschleuniger-Umsätzen jenseits traditioneller Kamera-Chips.
Die Debatte ist Konvertierung. Der 130$ Bull Case braucht Design-Gewinne, Partner und Produkte für fortgeschrittene Knoten, um Umsatz und Margen zusammen zu heben; der 55$ Bear Case gewinnt an Gewicht, wenn die Marge unter 60% bleibt, Inventar steigt oder Programme sich verschieben. Konservative Trader können beobachten, ob Q3 den 119,5 Millionen US-Dollar Mittelwert erreicht und sich der operative Cashflow verbessert.
Risiko-Erinnerung: Handel und Investitionen in Aktien wie AMBA beinhalten ein hohes Risiko von Kapitalverlust. Halbleiterzyklen, Design-Verzögerungen, Herstellungskosten, Kundenkonzentration und Übernahmespekulation können scharfe Preisbewegungen schaffen. Führen Sie unabhängige Forschung durch, bevor Sie Kapital zuweisen.
Verwandte Lektüre
- IBM (IBM) Kursprognose 2026: Kann Software- und Quantenwachstum IBM in Richtung 350$ treiben?
- Marvell Technology (MRVL) Kursprognose 2026: Kann kundenspezifisches KI-Silizium MRVL in Richtung 350$ treiben?
- NVIDIA (NVDA) Kursprognose 2026: Kann KI-Infrastruktur-Wachstum NVDA in Richtung 420$ treiben?
- Applied Materials (AMAT) Kursprognose 2026: Kann KI-Ausrüstungsnachfrage AMAT in Richtung 850$ treiben?
- Texas Instruments (TXN) Kursprognose 2026: Kann Analog-Erholung TXN in Richtung 380$ treiben?
