
沃爾瑪(WMT)透過沃爾瑪美國、沃爾瑪國際和山姆會員店美國營運全球最大的零售網絡之一。其實體店舖和會員店仍然是業務的基礎,而電商、市場服務、廣告、會員制和物流履約對於增長和盈利能力變得更加重要。
最新季度業績顯示了這種轉型的兩面。 沃爾瑪2027財年第二季度收入增長5.9%至1,879.37億美元,調整每股收益達到0.81美元,全球電商銷售增長23%,廣告增長38%。沃爾瑪美國可比較銷售額(不含燃料)僅增長2.6%,低於追蹤共識的3.8%,讓投資者權衡更快的數位增長與較慢的短期實體店動能。
WMT股票2026年預測現在集中於兩個競爭觀點:
- 數位利潤率情況:電商、廣告、市場和會員增長使營運收入增長快於銷售,因為美國可比較銷售額恢復。
- 估值壓力情況:疲弱的可比較銷售額、藥房通脹壓力、庫存增長和較軟的第三季度指引阻止收益支撐溢價倍數。
本指南分析WMT股票預測、2026年價格情況、主要風險和分析師展望,基於沃爾瑪8月20日2027財年第二季度業績發佈、後續文件和截至9月4日的市場數據,以及 如何在BingX TradFi交易WMT股票期貨使用 USDT抵押品。
2026年9月沃爾瑪投資者需知的5大要點
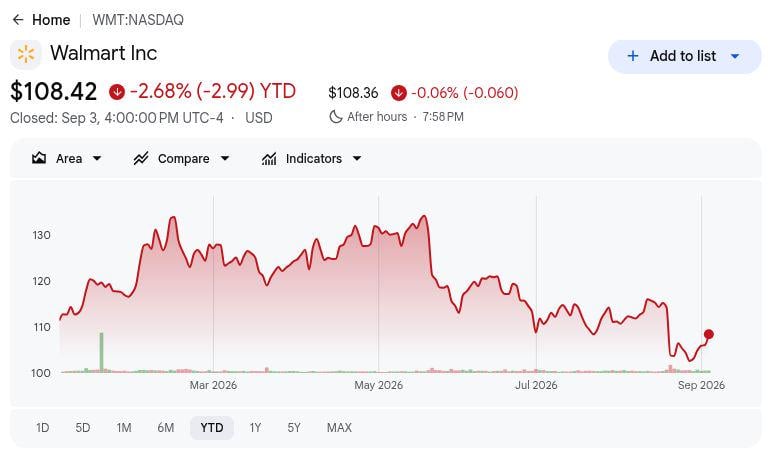
- WMT收於108.42美元,截至9月3日年初至今下跌2.68%:股價較52週高點135.16美元下跌約19.8%,在業績日下跌9.2%後。這次調整反映了對可比較銷售額和短期指引的擔憂,儘管沃爾瑪的數位業務持續增長。
- 季度收入達到1,879.37億美元,年同比增長5.9%:收入超過追蹤共識1,867.5億美元約11.9億美元,而調整每股收益0.81美元超過0.74美元預期7美分。總體業績仍然強於美國可比較銷售額反應所暗示的。
- 全球電商銷售增長23%,廣告增長38%:沃爾瑪美國電商增長24%,沃爾瑪Connect(不含VIZIO)擴張43%,店舖配送增長40%。這些高增長活動正在將收入組合擴展到商品銷售之外,並改善沃爾瑪數位生態系統的經濟效益。
- 管理層將2027財年銷售增長上調至4.0%至5.0%,調整每股收益上調至2.80至2.87美元:之前的範圍分別為3.5%至4.5%和2.75至2.85美元,而調整營運收入增長被提升至7.0%至8.5%。更強勁的年度展望與第三季度每股收益指引僅0.62至0.64美元形成對比。
- 選定的業績後分析師目標範圍為114至137美元:39位分析師的更廣泛群體平均目標為131.88美元,估計範圍從113美元至155美元,35個看漲評級對4個持有評級。這種分散反映了對沃爾瑪長期模式的信心,同時對可比較銷售額恢復和估值支撐存在不確定性。
什麼是沃爾瑪(WMT)?
沃爾瑪是一家全球全渠道零售商,營運沃爾瑪美國、沃爾瑪國際和山姆會員店美國,覆蓋實體店、會員店和電商網站。其收入來自商品和食品銷售以及會員制、廣告、市場佣金、物流履約和金融服務。每週約有2.8億顧客和會員造訪19個國家的超過10,900個地點和眾多在線平台,該公司在2026財年創造了7,130億美元的收入,約有210萬名員工。在2027財年第二季度,沃爾瑪美國產生了1,252億美元的淨銷售額,相比之下國際業務為352億美元,山姆會員店美國為257億美元。
沃爾瑪目前的策略是將其實體店網絡與更快的配送、市場擴張、履約服務、會員制和更高利潤率的廣告結合起來。第二季度近50%的市場交易量通過沃爾瑪履約服務流動,加強了第三方產品組合與物流收入之間的聯繫。該公司已與OpenAI合作,通過ChatGPT支援沃爾瑪和山姆會員店的購買,並與Google合作通過通用商務協議在Gemini中展示產品。其宣佈收購Vibe.co還將把沃爾瑪Connect擴展至自助式聯網電視廣告,基於VIZIO以及涉及Magnite、Yahoo DSP和Google DV360的整合。
延伸閱讀: 亞馬遜(AMZN)2026年價格預測:AWS AI重新加速能否抵消2000億美元資本支出賭博?
沃爾瑪(WMT)2027財年第二季度業績概覽:收入、每股收益和數位增長
沃爾瑪2027財年第二季度收入為1,879.37億美元,超過追蹤共識1,867.5億美元,年同比增長5.9%,而調整每股收益0.81美元超過0.74美元預期。全球電商和廣告分別增長23%和38%,管理層將2027財年銷售增長上調至4.0%至5.0%,調整每股收益上調至2.80至2.87美元。主要弱點是沃爾瑪美國可比較銷售額為2.6%,低於預期的3.8%,其次是第三季度每股收益指引0.62至0.64美元。
延伸閱讀: 沃爾瑪(WMT)2027財年第二季度業績概覽:2.6%美國同店銷售未達標引發9.15%股價下跌
|
財務指標 |
指引/共識 |
公佈/實際 |
驚喜 |
|
2027財年第二季度總收入 |
1,867.5億美元共識 |
1,879.37億美元 |
超出。超出共識約11.9億美元;年同比增長5.9%。 |
|
第二季度調整稀釋每股收益 |
0.74美元共識 |
0.81美元 |
超出。超出共識7美分或約9.5%。 |
|
第二季度GAAP稀釋每股收益 |
— |
0.80美元,去年同期為0.88美元 |
下降。下跌9.1%,因為投資損失抵消了營運增長。 |
|
第二季度GAAP歸屬於沃爾瑪淨收入 |
— |
63.66億美元 |
下降。較70.26億美元下跌9.4%。 |
|
第二季度營運收入 |
— |
93.83億美元;年同比增長28.8% |
改善。關稅退款和業務組合提升了報告利潤。 |
|
沃爾瑪美國可比較銷售額(不含燃料) |
3.8%共識 |
2.6% |
未達標。藥房定價造成125個基點的阻力。 |
|
全球電商銷售增長 |
— |
年同比增長23% |
加速。自提、配送和市場仍然是核心增長引擎。 |
|
全球廣告增長 |
— |
年同比增長38% |
改善。沃爾瑪Connect和國際廣告擴大了高利潤率組合。 |
|
六個月營運現金流 |
— |
197.1億美元 |
改善。年同比增長13.58億美元。 |
|
六個月自由現金流 |
— |
55.29億美元 |
下降。下跌13.71億美元,因為資本支出增加27.72億美元。 |
|
2027財年第三季度調整每股收益展望 |
0.67至0.68美元共識範圍 |
0.62至0.64美元 |
低於。短期再投資和時間影響了指引。 |
|
2027財年調整每股收益展望 |
之前:2.75至2.85美元 |
2.80至2.87美元 |
上調。第二季度後兩端均上調。 |
|
2027財年按固定匯率計算淨銷售增長展望 |
之前:3.5%至4.5% |
4.0%至5.0% |
上調。全年收入展望兩端均上調50個基點。 |
- 收入1,879.37億美元增長5.9%,超出共識約11.9億美元:按固定匯率計算的收入仍增長5.1%,顯示儘管沃爾瑪美國可比較銷售額結果較弱,但廣泛的頂線動能仍然保持完整。
- 調整每股收益0.81美元超出0.74美元預期7美分:GAAP每股收益下降9.1%至0.80美元,因為股權和其他投資損失影響了報告業績,將更強勁的基本營運與較弱的報告淨收入趨勢分開。
- 全球電商增長23%,廣告增長38%:沃爾瑪Connect(不含VIZIO)增長43%,店舖配送擴張40%,市場淨銷售增長超過50%,增加了數位服務和第三方商務的貢獻。
- 營運收入93.83億美元增長28.8%:調整按固定匯率計算的營運收入增長17.4%,沃爾瑪美國毛利率擴張158個基點,儘管營運費用去槓桿化72個基點,關稅退款有助於比較。
- 2027財年調整每股收益指引從2.75至2.85美元上調至2.80至2.87美元:第三季度指引0.62至0.64美元仍低於約0.67至0.68美元的街頭觀點,Flipkart時間預計將使第三季度銷售增長減少超過100個基點。
沃爾瑪(WMT)2026年投資展望:155美元牛市情況vs 90美元熊市情況
核心測試是沃爾瑪的數位業務和改善的營運槓桿是否能夠充分抵消較慢的可比較銷售額,以支撐其溢價估值。
牛市情況:強勁的電商和廣告增長推動WMT至155美元
牛市情況假設沃爾瑪美國可比較銷售額恢復至3.5%至4.0%,全球電商增長保持在或高於20%,廣告保持在30%以上。更高利潤率的市場、會員和履約收入幫助調整營運收入增長快於銷售,並接近2027財年指引的8.5%上限。
向150美元至155美元的移動需要更強勁的交易和票據增長、穩定的庫存,以及接近指引2.87美元上限的調整每股收益。持續的數位利潤率改善將提供最明確的確認,而另一次重大的可比較銷售額未達標將削弱這種情況。
基本情況:穩定的銷售增長使WMT保持在120美元至135美元之間
基本情況假設年度銷售在管理層4.0%至5.0%的範圍內增長,因為電商和廣告抵消了較慢的店舖增長。調整每股收益落在2.80美元至2.87美元的展望內,而營運收入繼續增長快於收入,而無需重大估值重新評級。
在這種情況下,WMT可能主要在120美元至135美元之間交易。第三季度業績接近指引、藥房壓力緩解和持續的數位利潤率進展將支撐這個範圍,而全年指引的削減將削弱它。
熊市情況:較慢的消費者支出和利潤率壓力拉動WMT至90美元
熊市情況假設沃爾瑪美國可比較銷售額保持在或低於2.5%,藥房通脹壓力持續,價格投資抵消了關稅退款的部分益處。庫存增長快於收入,資本支出影響自由現金流,溢價收益倍數開始壓縮。
如果第三季度每股收益跌破0.62美元、自由現金流進一步疲軟或管理層削減2027財年指引,向90美元至100美元的移動將變得更有可能。在這種情況下沃爾瑪仍可能增長銷售,但較弱的現金轉換和較慢的收益修訂將對股票造成壓力。
華爾街分析師的WMT股票2026年價格預測
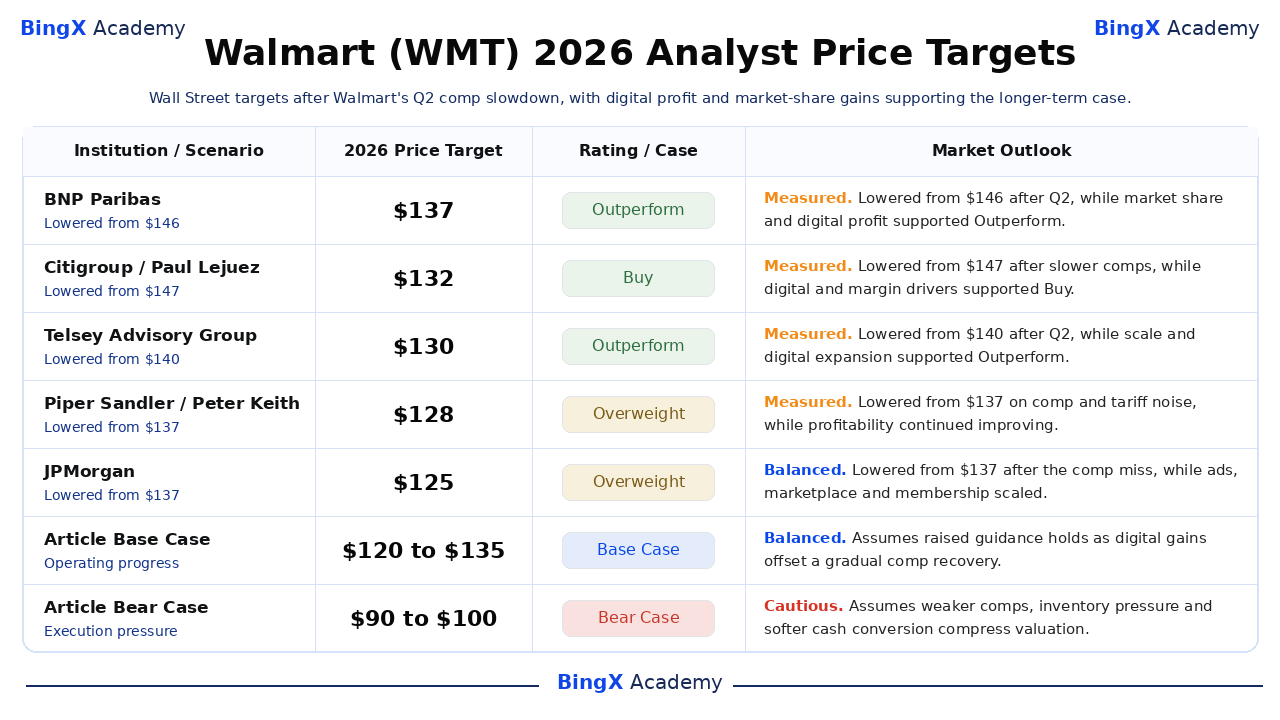
六個選定的業績後行動已註明日期、命名第三方目標,並從最高到最低呈現。它們的範圍從114美元至137美元,而更廣泛的39位分析師群體平均為131.88美元,跨度從113美元至155美元。最後兩行是BingX學院編輯情況,而非華爾街預測。
|
機構/情況 |
2026年價格目標 |
評級/情況 |
市場展望 |
|
法國巴黎銀行 |
137美元 |
跑贏大盤 |
審慎。8月21日:第二季度後從146美元下調至137美元,同時保持對沃爾瑪市場份額和數位盈利潛力的跑贏大盤觀點。 |
|
花旗集團 |
132美元 |
買入 |
審慎。8月21日:可比較銷售額放緩後從147美元下調至132美元,但維持買入,因為數位和利潤率驅動因素保持完整。 |
|
Telsey Advisory Group |
130美元 |
跑贏大盤 |
審慎。8月21日:第二季度後從140美元下調至130美元,同時基於沃爾瑪的規模、市場份額收益和數位擴張保持跑贏大盤評級。 |
|
Piper Sandler |
128美元 |
增持 |
審慎。8月21日:基於美國同店和關稅退款噪音從137美元下調至128美元,同時注意到盈利能力改善。 |
|
摩根大通 |
125美元 |
增持 |
平衡。8月21日:同店銷售未達標後從137美元下調至125美元,但基於廣告、市場和會員規模化保持增持。 |
|
Truist Securities |
114美元 |
買入 |
謹慎。8月21日:2.6%美國同店銷售結果後從140美元下調至114美元,同時維持買入。 |
|
文章基本情況 |
120–135美元 |
基本情況 |
平衡。假設年度銷售增長4%–5%,調整每股收益2.80–2.87美元,以及穩定的數位收益。 |
|
文章熊市情況 |
90–100美元 |
熊市情況 |
謹慎。假設同店銷售保持在2.5%附近,庫存增長超過銷售,現金轉換疲軟,倍數壓縮。 |
如何在BingX交易沃爾瑪(WMT)
使用BingX TradFi表達對沃爾瑪的方向性觀點,同時將槓桿視為單獨的風險決定。WMT可能在業績、指引、監管決定、產品里程碑和宏觀新聞周圍大幅波動,所以應該在進入前定義催化劑、倉位規模和最大損失。
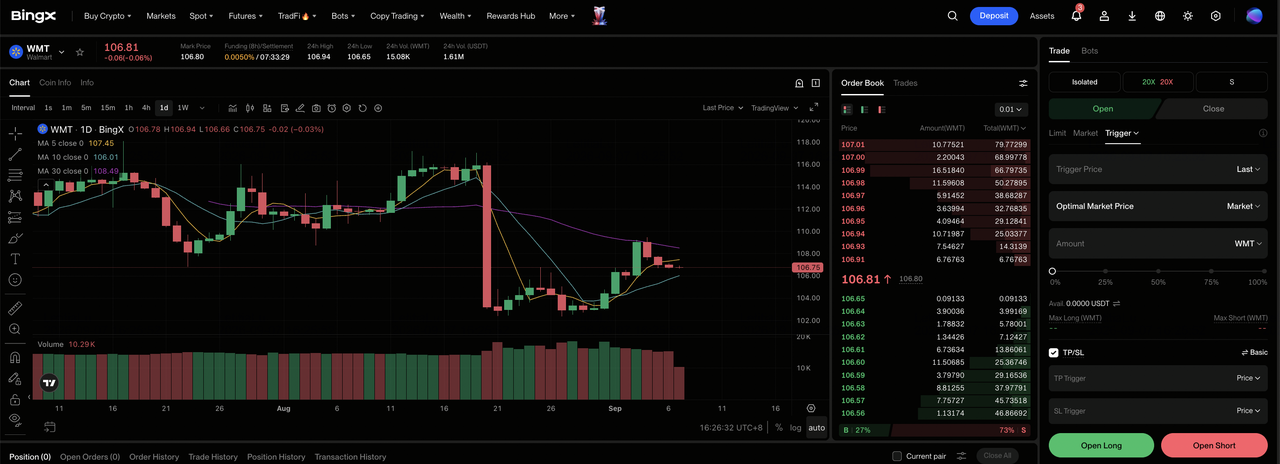
步驟1:進入BingX TradFi。 註冊並導航到BingX交易所儀表板上的專業 TradFi部分。
步驟2:選擇沃爾瑪(WMT)。搜索並選擇 WMTUS-USDT永續期貨合約。
步驟3:選擇您的方向。如果可比較銷售額改善、電商和廣告保持強勁、營運收入繼續增長超過收入,則選擇 開多。如果消費者支出疲軟、藥房壓力持續或管理層削減指引,則選擇開空。
步驟4:選擇槓桿和保證金模式。根據您的風險承受能力選擇 逐倉或全倉保證金。WMT仍可能在業績、指引變化、消費者支出數據和利潤率更新周圍大幅波動,所以保守的槓桿和明確的倉位規模仍然重要。
步驟5:執行嚴格的風險協議。在進入交易前或緊接著設置 止盈和止損(TP/SL)水平。WMT可能對可比較銷售額趨勢、電商增長、廣告動能、庫存水平和全年指引變化迅速反應。
WMT投資者2026年需關注的5大風險
沃爾瑪的規模降低了對任何單一類別的依賴,儘管目前的估值仍然使股票對增長、利潤率和現金轉換的變化敏感。
- 可比較銷售額2.6%未達3.8%預期:交易量增長1.5%,票據增長1.1%。持續較慢的客流量和購物籃增長將減少營運槓桿,並使溢價估值更難以辯護。
- 藥房通脹壓力使沃爾瑪美國同店銷售減少125個基點:健康和保健使報告的公司比較減少80個基點。持續的受管制價格壓力可能抑制報告增長,即使處方藥量保持穩定。
- 庫存增長6.7%至616億美元:這一增長超過了季度收入5.9%的增長。如果需求放緩,過剩庫存可能需要降價、吸收營運資金並逆轉近期毛利率改善的部分。
- 六個月資本支出增加27.72億美元至141.81億美元:儘管營運現金流較高,自由現金流仍下降13.71億美元至55.29億美元。未能產生持久增長的全渠道投資將削弱現金轉換和未來股東回報。
- WMT在108.42美元時的交易約為過去收益的39倍:第三季度調整每股收益指引0.62至0.64美元低於街頭觀點。如果未來預期、可比較銷售額或數位利潤率收益疲軟,溢價倍數會放大下行風險。
最終思考:您應該在2026年投資WMT嗎?
沃爾瑪的最新業績確認了廣泛增長:收入增長5.9%,調整每股收益超出共識7美分,電商增長23%,廣告增長38%。管理層還上調了2027財年銷售和調整每股收益指引。抵消因素是沃爾瑪美國可比較銷售額結果2.6%,低於預期的3.8%,第三季度每股收益指引較軟,以及投資加重後的較低自由現金流。
120美元至135美元的基本情況假設數位增長和營運槓桿抵消漸進的可比較銷售額恢復。150美元至155美元的牛市情況需要電商和廣告維持快速增長,因為美國同店銷售改善,而90美元至100美元的熊市情況反映了持續的消費者、藥房、庫存和估值壓力。投資者應該在將業績後重置視為持久上行之前,跟蹤美國同店銷售、數位貢獻、營運收入槓桿和自由現金流。
風險提醒:這些WMT情況是條件性研究預測,不是投資建議或保證回報。沃爾瑪股票和WMTUS-USDT永續合約可能會貶值,槓桿倉位可能被清算。在承擔風險前,請獨立查看當前市場數據、公司文件和BingX條款。
